Virgin Galactic (SPCE) ist ein kommerzielles Raumfahrtunternehmen für Menschen, das einen Premium-Suborbitaltourismus-Service rund um sein Raumfahrzeug der nächsten Generation der Delta-Klasse entwickelt. Ticketverkäufe und zukünftige Flugfrequenz definieren seine langfristige Umsatzmöglichkeit, obwohl der kommerzielle Betrieb pausiert bleibt. Dieser Übergang lässt das Eigenkapital hochsensibel auf Testmeilensteine, Liquiditätsbedarf und den Zeitplan für die Rückkehr zahlender Kunden ins All reagieren.
Das jüngste Quartal zeigte Fortschritte bei der Nachfrage und Programmvorbereitung, ohne die zentrale finanzielle Spannung zu lösen. Virgin Galactic Q2 2026 Umsatz betrug nur 0,1 Millionen US-Dollar, der freie Cashflow war negativ 91 Millionen US-Dollar und das Management verschob den ersten kommerziellen Delta-Flug auf Februar 2027. Der Investitionsfall hängt davon ab, ob das Delta-Programm von Entwicklungsausgaben zu zuverlässigem Service wechseln kann, bevor zusätzliche Finanzierung die Aktionäre erheblich verwässert.
Die SPCE Aktienprognose für 2026 konzentriert sich auf zwei konkurrierende Ansichten:
- Der Meilenstein-Fall: Oktober-Captive-Carry-Tests und feste Premium-Nachfrage verbessern das Vertrauen in die kommerzielle Hochlaufphase 2027.
- Der Finanzierungsfall: weitere Verzögerungen und anhaltender Cashverbrauch zwingen zu mehr Aktienemissionen, bevor wiederkehrende Umsätze beginnen.
Dieser Leitfaden schlüsselt die SPCE Aktienprognose, 2026 Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Virgin Galactics Q2 2026 Ergebnisveröffentlichung vom 12. August, Quartalsbericht und Marktdaten bis 2. September, plus wie man SPCE Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Virgin Galactic Investoren im September 2026
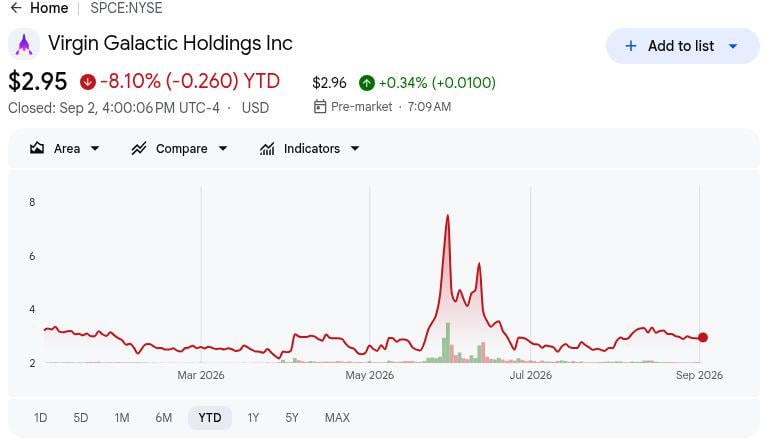
- SPCE schloss am 2. September bei 2,95 US-Dollar: Die Aktien stiegen an diesem Tag um 1,37% und blieben zwischen den ausgewählten 2 bis 5 US-Dollar Analystenziele. Der Preis spiegelt weiterhin Erwartungen bezüglich der Delta-Klassen-Ausführung wider statt Beweise für etablierte kommerzielle Profitabilität.
- Q2-Umsatz fiel auf nur 0,1 Millionen US-Dollar von 0,4 Millionen US-Dollar vor einem Jahr: Da kommerzielle Flüge weiterhin pausiert sind, bleibt der aktuelle Umsatz unbedeutend im Verhältnis zu den Entwicklungskosten des Unternehmens. Der Investitionsfall hängt daher hauptsächlich von Testmeilensteinen und dem Februar 2027 Rückkehr-zum-Service-Ziel ab.
- Der freie Cashflow verbesserte sich auf negativ 91 Millionen US-Dollar: Der Cashverbrauch verringerte sich von negativ 114 Millionen US-Dollar im Q2 2025, während Barmittel und marktgängige Wertpapiere bei etwa 286 Millionen US-Dollar standen. Das Management erwartet weiterhin etwa weitere 175 bis 190 Millionen US-Dollar negativen freien Cashflow über Q3 und Q4 zusammen.
- Premium-Ticket-Nachfrage repräsentiert mehr als 50 Millionen US-Dollar erwarteten Umsatz: Die überzeichnete Tranche wurde mit 750.000 US-Dollar pro Sitz bepreist, was die Premium-Nachfrage-These unterstützt. Dieser erwartete Umsatz wird nur bedeutsam, sobald Delta-Raumfahrzeuge in zuverlässigen kommerziellen Service eintreten.
- Ausgewählte Analystenziele reichen von 2 bis 5 US-Dollar: Die 3 US-Dollar Spanne spiegelt scharf unterschiedliche Ansichten über Delta-Timing, Finanzierungsbedarf und Verwässerungsrisiko wider. Mit bereits 134 Millionen US-Dollar durch das ATM-Programm aufgebracht und 41 Millionen Aktien ausgegeben, bleibt zukünftige Finanzierung eine wichtige Variable für den Wert pro Aktie.
Was ist Virgin Galactic (SPCE)?
Virgin Galactic (SPCE) ist ein kommerzielles Raumfahrtunternehmen, das sich auf suborbitalen menschlichen Weltraumtourismus und Forschungsmissionen konzentriert. Es entwickelt wiederverwendbare Raumfahrzeuge, die darauf ausgelegt sind, private Astronauten und wissenschaftliche Nutzlasten an den Rand des Weltraums zu bringen, wobei Umsätze hauptsächlich aus Premium-Ticketverkäufen und Forschungsflügen erwartet werden. Im Gegensatz zu Startanbietern wie Rocket Lab oder SpaceX, konzentriert sich Virgin Galactic auf menschliche suborbitale Erlebnisse statt auf orbitale Startdienstleistungen.
Seine Wachstumsstrategie konzentriert sich zunehmend auf die Delta-Klassen-Flotte und ein höherfrequentes kommerzielles Flugmodell. Virgin Galactic entwickelt Delta-Fahrzeuge, um die Bearbeitungszeit zu reduzieren, die jährliche Flugkapazität zu erhöhen und ein skalierbareres Weltraumtourismus-Geschäft zu unterstützen, sobald der Service wieder aufgenommen wird. Das Unternehmen zielt auch auf wohlhabende private Kunden und Forschungseinrichtungen ab, wobei Premium-Ticketpreise helfen, die Wirtschaftlichkeit jedes Fluges zu unterstützen. Diese Strategie gibt SPCE eine einzigartige Position im kommerziellen Weltraumtourismus, aber die Ausführung hängt davon ab, Tests abzuschließen, Delta-Raumfahrzeuge planmäßig in Betrieb zu nehmen und genügend Flugfrequenz zu erreichen, um nachhaltige Cashgenerierung zu unterstützen.
Weiterlesen: Top Weltraum-Aktien zum Kauf vor SpaceX IPO
Virgin Galactic (SPCE) Q2 2026 Ergebnisüberblick: Umsatz, Cashverbrauch und Delta-Meilensteine
Virgin Galactics Q2 zeigte bescheidene Kostenverbesserung, aber anhaltend hohen Cashverbrauch und eine weitere Verzögerung beim kommerziellen Service. Der Umsatz fiel auf 0,1 Millionen US-Dollar von 0,4 Millionen US-Dollar vor einem Jahr, der Nettoverlust verringerte sich auf 56 Millionen US-Dollar und der freie Cashflow verbesserte sich auf negativ 91 Millionen US-Dollar. Barmittel und marktgängige Wertpapiere standen bei 286 Millionen US-Dollar, während das Management weiterhin etwa 175 bis 190 Millionen US-Dollar zusätzlichen negativen freien Cashflow über Q3 und Q4 erwartet. Das Unternehmen beschaffte auch 134 Millionen US-Dollar durch sein ATM-Programm, was unterstreicht, dass Liquidität zentral bleibt, bis Delta-Flüge wiederkehrende Umsätze generieren.
|
Finanzkennzahl |
Vorherige Periode / Prognose |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
0,4 Millionen US-Dollar im Q2 2025 |
0,1 Millionen US-Dollar |
Niedriger. Flüge bleiben pausiert. |
|
Q2 2026 Nettoverlust |
67 Millionen US-Dollar im Q2 2025 |
56 Millionen US-Dollar |
Verbessert. Verluste verringerten sich Jahr für Jahr. |
|
Bereinigtes EBITDA |
Negativ 52 Millionen US-Dollar im Q2 2025 |
Negativ 52 Millionen US-Dollar |
Stabil. Betriebsdefizit bestand fort. |
|
Freier Cashflow |
Negativ 114 Millionen US-Dollar im Q2 2025 |
Negativ 91 Millionen US-Dollar |
Verbessert. Verbrauch mäßigte sich. |
|
Barmittel und marktgängige Wertpapiere |
N/A |
286 Millionen US-Dollar |
Verfügbar. Finanziert die Entwicklungslaufbahn. |
|
ATM-Finanzierung |
N/A |
134 Millionen US-Dollar Bruttoerlöse; 41 Millionen Aktien ausgegeben |
Verwässernd. Liquidität erforderte mehr Eigenkapital. |
|
Q3 und Q4 FCF-Prognose |
N/A |
Negativ 95-100 Millionen US-Dollar; negativ 80-90 Millionen US-Dollar |
Hoch. Abflüsse setzen sich bis Jahresende fort. |
|
Premium-Expedition-Tranche |
N/A |
Über 50 Millionen US-Dollar erwarteter Umsatz |
Positiv. Premium-Nachfrage blieb fest. |
|
Erster Delta-Kommerzservice |
Zuvor Q4 2026 |
Februar 2027 |
Verzögert. Umsatz verschob sich später. |
- Umsatz sank auf 0,1 Millionen US-Dollar: Kommerzielle Flüge bleiben pausiert, daher ist der aktuelle Umsatz weiterhin unbedeutend im Verhältnis zur Kostenbasis des Unternehmens und die zukünftige Bewertung hängt hauptsächlich von Delta-Meilensteinen ab.
- Der Nettoverlust verringerte sich auf 56 Millionen US-Dollar: Das Defizit verbesserte sich von 67 Millionen US-Dollar vor einem Jahr, da Ausgabendisziplin half, das Fehlen wiederkehrender Flugumsätze auszugleichen.
- Bereinigtes EBITDA blieb bei negativ 52 Millionen US-Dollar: Das unveränderte Betriebsdefizit zeigt, dass wesentliche Gewinnverbesserung mehr als Kostenkontrolle erfordert und vom Neustart des kommerziellen Service abhängt.
- Freier Cashflow verbesserte sich auf negativ 91 Millionen US-Dollar: Der Cashverbrauch verringerte sich von negativ 114 Millionen US-Dollar, aber das Unternehmen sieht weiterhin erheblichen Abflüssen vor Delta-Service-Eintritt gegenüber.
- Der erste Delta-Kommerzflug verschob sich auf Februar 2027: Captive-Carry-Tests sind für Oktober 2026 geplant, mit dem zweiten Raumfahrzeug, das voraussichtlich im März in Service geht. Eine weitere Verzögerung würde die Vor-Umsatz-Periode verlängern und den Finanzierungsdruck erhöhen.
Weiterlesen: Virgin Galactic (SPCE) Q2 2026 Ergebnisüberblick: 134K Umsatz und Flugverzögerung lösen 4,85% Preisrückgang aus
Virgin Galactic (SPCE) 2026 Investitionsausblick: 5 US-Dollar Bull Case vs. 2 US-Dollar Bear Case
Der zentrale Test ist, ob Delta-Fortschritte das Vertrauen schneller verbessern können als Cashverbrauch und Verwässerung den Wert pro Aktie schwächen.
Der Bull Case: Delta-Tests treiben SPCE in Richtung 5 US-Dollar
Der Bull Case geht davon aus, dass Captive-Carry-Tests im Oktober beginnen, die ersten beiden Delta-Schiffe ihre frühen 2027 Service-Termine einhalten und die Premium-Ticket-Nachfrage stark bleibt. Das Erreichen dieser Meilensteine würde die Terminunsicherheit reduzieren und den Investorenfokus auf Flugfrequenz und Stückökonomie verlagern.
Eine Bewegung in Richtung 5 US-Dollar würde technischen Fortschritt ohne größeren Sicherheits- oder Zertifizierungsrückschlag erfordern, plus genügend Liquidität, um den kommerziellen Service zu erreichen. Stabile Testmeilensteine und keine größere Steigerung des Cashverbrauchs würden die klarste Bestätigung liefern.
Der Base Case: Gemessener Delta-Fortschritt hält SPCE zwischen 3 und 4 US-Dollar
Der Base Case geht davon aus, dass Tests mit begrenzter zusätzlicher Verzögerung voranschreiten, der Cashverbrauch nahe der Prognose bleibt und Finanzierung verfügbar bleibt. Investoren warten weiterhin auf Beweise, dass sich die Delta-Ausführung von der Entwicklung zu zuverlässigen Operationen bewegt.
Unter diesem Szenario könnte SPCE hauptsächlich zwischen 3 und 4 US-Dollar handeln. Sichtbarer Captive-Carry-Fortschritt, stabile Service-Termine und kontrollierte Ausgaben würden die Spanne unterstützen, während eine weitere Timeline-Änderung oder beschleunigte Aktienemission sie schwächen würde.
Der Bear Case: Weitere Verzögerungen ziehen SPCE in Richtung 2 US-Dollar
Der Bear Case geht davon aus, dass Tests oder kommerzieller Service erneut ins Rutschen geraten und die Periode minimaler Umsätze und negativer freier Cashflows verlängern. Zusätzliche Finanzierung würde dann den eventuellen Wert der Delta-Flotte auf eine größere Aktienanzahl verteilen.
Eine Bewegung in Richtung 2 US-Dollar würde wahrscheinlicher, wenn Tests zurückgeschoben werden, der Februar 2027 Service-Termin rutscht oder der Cashverbrauch die Prognose überschreitet. In diesem Umfeld könnten Zeit und Verwässerung allein den Wert pro Aktie unter Druck setzen, selbst wenn die Kundennachfrage intakt bleibt.
SPCE Aktienkursprognosen für 2026 von Wall Street Analysten
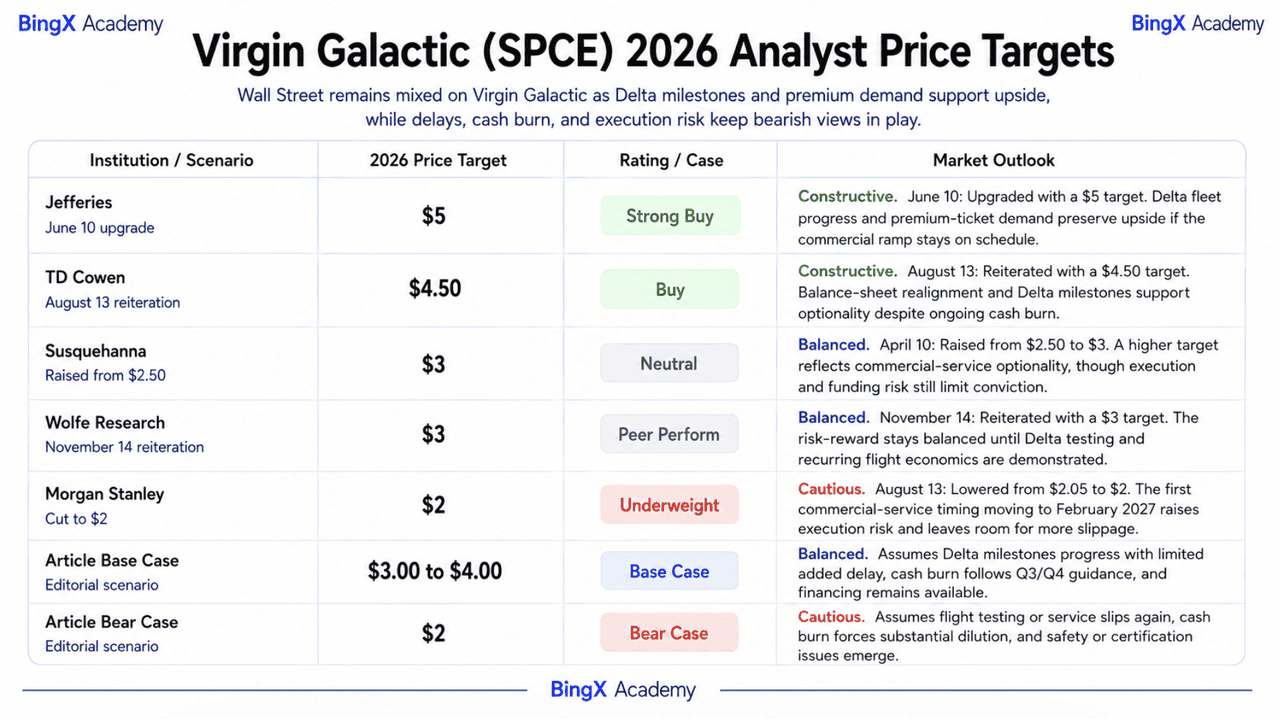
Diese datierten Drittanbieter-Aktionen umfassen bullische Flottenoptionalität und Besorgnis über den verzögerten Service-Zeitplan. Ihre Spanne spiegelt Unsicherheit statt einem einheitlichen Konsens wider. Artikelszenarien sind getrennt von echten Analysten-Zeilen identifiziert.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Jefferies |
5 US-Dollar |
Strong Buy |
Konstruktiv. 10. Juni: Hochgestuft mit 5 US-Dollar Ziel. Die Delta-Flotte und Premium-Ticket-Nachfrage bewahren Aufwärtspotential, wenn der kommerzielle Hochlauf termingerecht ankommt. |
|
TD Cowen |
4,50 US-Dollar |
Buy |
Konstruktiv. 13. August: Wiederholt mit 4,50 US-Dollar Ziel. Bilanz-Neuausrichtung und Delta-Meilensteine unterstützen Optionalität trotz anhaltenden Cashverbrauchs. |
|
Susquehanna |
3 US-Dollar |
Neutral |
Ausgewogen. 10. April: Erhöht von 2,50 auf 3 US-Dollar. Ein höheres Ziel erkennt kommerzielle Service-Optionalität an, während Ausführungs- und Finanzierungsrisiko die Überzeugung begrenzen. |
|
Wolfe Research |
3 US-Dollar |
Peer Perform |
Ausgewogen. 14. November: Wiederholt mit 3 US-Dollar Ziel. Das Risiko-Ertrags-Verhältnis bleibt ausgewogen, bis Delta-Tests und wiederkehrende Flugökonomie demonstriert sind. |
|
Morgan Stanley |
2 US-Dollar |
Underweight |
Vorsichtig. 13. August: Gesenkt von 2,05 auf 2 US-Dollar. Die Verschiebung des ersten kommerziellen Service auf Februar 2027 erhöht das Ausführungsrisiko und lässt Raum für weitere Zeitplanverzögerungen. |
|
Artikel Base Case |
3,00-4,00 US-Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass Delta-Meilensteine mit begrenzter zusätzlicher Verzögerung voranschreiten, Cashverbrauch Q3/Q4-Prognose folgt und Finanzierung verfügbar bleibt. |
|
Artikel Bear Case |
2 US-Dollar |
Bear Case |
Vorsichtig. Geht davon aus, dass Flugtests oder Service erneut rutschen, Cashverbrauch erhebliche Verwässerung erzwingt und Sicherheits- oder Zertifizierungsprobleme auftreten. |
Wie man Virgin Galactic (SPCE) Aktien auf BingX handelt
Handeln Sie Virgin Galactics Delta-Meilenstein-, Premium-Nachfrage- und Finanzierungsausblick mit BingX TradFi und BingX AI Tools. Da SPCE scharf auf Test-Updates, Zeitplanänderungen und Kapitalaufnahmen reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
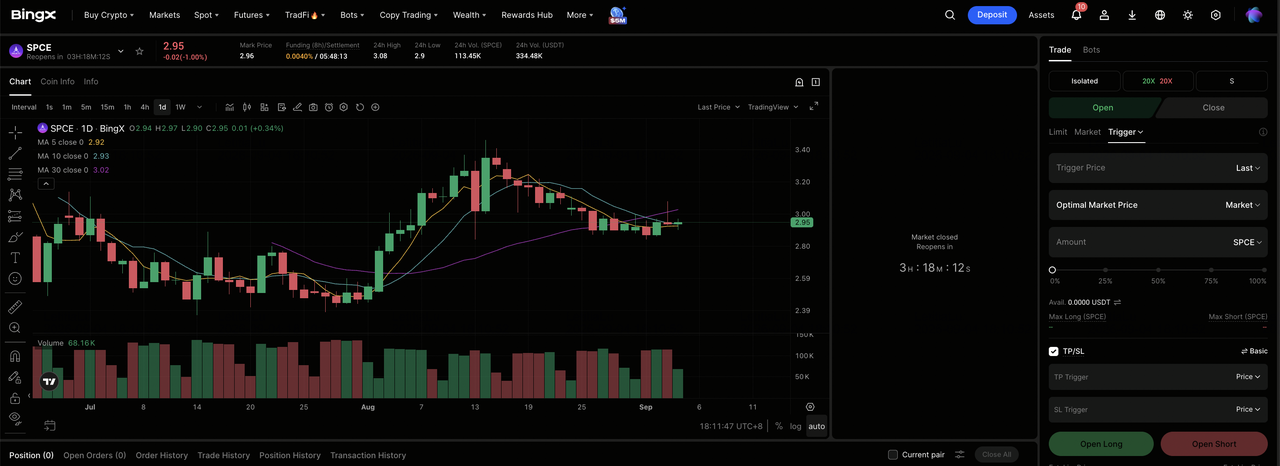
Schritt 1: BingX TradFi zugreifen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Virgin Galactic (SPCE) auswählen. Suchen und wählen Sie den SPCE-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Tests planmäßig beginnen und die 2027 Service-Termine halten. Wählen Sie Short öffnen, wenn neue Verzögerungen oder Finanzierungsbedürfnisse das erwartete Ergebnis pro Aktie schwächen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Meilenstein-getriebene Small-Cap-Aktien können sich schnell umpreisen, daher sind konservative Hebelwirkung und klare Positionsgrößen wichtig.
Schritt 5: Strenge Risikoprotokolle umsetzen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder sofort nach dem Eingehen des Trades. SPCE kann schnell auf Testergebnisse, Service-Timing, Sicherheitsentwicklungen und Kapitalemissionen reagieren.
Top 5 Risiken für Virgin Galactic Investoren in 2026
Virgin Galactics Aufwärtspotential hängt weiterhin davon ab, den kommerziellen Service zu erreichen, bevor Verzögerungen, Cashverbrauch oder Verwässerung die Wirtschaftlichkeit für Aktionäre wesentlich schwächen.
- Eine weitere Zeitplanverzögerung würde die Vor-Umsatz-Periode verlängern: Der erste Delta-Kommerzflug ist jetzt für Februar 2027 geplant. Jeder weitere Rutsch würde Ticket-Umsätze hinausschieben, während Entwicklungs- und Unternehmensausgaben weiterlaufen.
- Anhaltender Cashverbrauch könnte mehr Verwässerung antreiben: Der freie Cashflow war im Q2 negativ 91 Millionen US-Dollar, und das Management erwartet weitere etwa 175 bis 190 Millionen US-Dollar Abflüsse über Q3 und Q4. Mehr Eigenkapitalfinanzierung könnte nötig sein, wenn Test- oder Flotten-Hochlaufkosten steigen.
- Sicherheits- oder Zertifizierungsrückschläge könnten das gesamte Programm verzögern: Ein Raumfahrzeug- oder Testproblem könnte Redesign-Arbeit, zusätzliche regulatorische Prüfung und Reputationsschäden auslösen, bevor zahlende Kunden zum Flug zurückkehren.
- Niedrige Flugfrequenz könnte die Stückökonomie schwächen: Selbst wenn Delta in Service geht, braucht das Geschäft weiterhin genügend Flüge pro Raumfahrzeug, um Fixkosten effektiv zu verteilen. Langsamere Bearbeitungszeiten oder schwächere Flottenauslastung würden den Weg zu positivem Cashflow verzögern.
- Premium-Reservierungen könnten sich langsamer als erwartet umwandeln: Die neueste Tranche repräsentiert über 50 Millionen US-Dollar erwarteten Umsatz bei 750.000 US-Dollar pro Sitz, aber Stornierungen, Aufschübe oder langsamere Kundenumwandlung würden die für die frühe Flotten-Hochlaufphase verfügbaren Umsätze reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in Virgin Galactic investieren?
Virgin Galactic hat Premium-Kundeninteresse demonstriert und Teile seines Cash-Defizits verringert, dennoch fehlt dem Unternehmen weiterhin bedeutsamer Betriebsumsatz. Delta-Tests und das Februar 2027 Service-Ziel tragen daher mehr Gewicht als kurzfristige Verkaufsvergleiche.
Der Bull Case erfordert zeitgerechte Tests, stabile Entry-to-Service-Termine und angemessene Liquidität. Der Bear Case braucht nur eine weitere Verzögerung oder schwerere Finanzierung, um das Ergebnis pro Aktie zu schwächen. Konservative Händler könnten auf Captive-Carry-Beweise und eine klarere Finanzierungsbrücke warten, bevor sie den kommerziellen Zeitplan als verlässlich behandeln.
Risikoerinnerung: Trading und Investieren in Aktien wie SPCE birgt ein hohes Risiko von Kapitalverlust. Raumfahrtsicherheit, Zertifizierung, Zeitplanverzögerungen, Cashverbrauch, Verwässerung und unsichere Nachfrageumwandlung können Ergebnisse beeinflussen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Verwandte Artikel
- Top Weltraum-Aktien zum Kauf vor SpaceX IPO
- SpaceX (SPCX) Kursprognose 2026: 227 US-Dollar Street-High AI-Fusion oder Billionen-Dollar-Bewertungsblase?
- Firefly Aerospace Aktienausblick 2026: Können Trägerraketen, Raumfahrzeugdienste FLY zu 45+ US-Dollar treiben?
- Archer Aviation Aktienkursprognose 2026: 11,83 US-Dollar eVTOL Breakout oder Verwässerungs-Todesspirale?
- Redwire Kursprognose 2026: Kann Weltraum- und Verteidigungsmomentum RDW helfen, seine 220%-Rallye zu verlängern?
- Sidus Space Aktienkursprognose 2026: 10 US-Dollar Satelliten-Boom oder Verwässerungsfalle?
