

Pfizer (PFE) ist ein globales biopharmazeutisches Unternehmen, dessen verschreibungspflichtiges Portfolio Onkologie, Innere Medizin, Impfstoffe, Entzündungen und Immunologie sowie seltene Krankheiten umfasst. Eliquis, Vyndaqel, Prevnar, Padcev und andere Medikamente tragen nun mehr zur Ertragsbasis bei, da die pandemiebezogene Nachfrage abnimmt. Die Breite bietet mehrere Wachstumswege, obwohl PFE weiterhin empfindlich auf Patentabläufe, klinische Ergebnisse, Arzneimittelpreise und die Produktivität jüngster Akquisitionen reagiert.
Das jüngste Quartal zeigte, dass diese Transformation voranschreitet, ohne die langfristige Gewinnlücke zu schließen. Pfizers Q2 2026 Umsatz erreichte 15,0 Milliarden US-Dollar, der bereinigte verwässerte EPS betrug 0,77 US-Dollar und das Nicht-COVID-Portfolio wuchs genug, um einen Rückgang der Paxlovid-Umsätze um 95% und einen Rückgang der Comirnaty-Umsätze um 34% auszugleichen. Das Management erhöhte die jährliche Umsatzprognose, obwohl der Investmentfall weiterhin darauf angewiesen ist, Onkologie- und Adipositas-Assets in nachhaltiges Wachstum nach Patentablauf umzuwandeln.
Die PFE-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Pipeline-, Portfolio- und Sparfall: Eliquis, Vyndaqel, Padcev und neuere Seagen-Assets können das Nicht-COVID-Wachstum aufrechterhalten, da geplante Einsparungen von 9,7 Milliarden US-Dollar die Ertragskraft verbessern und einen Schritt in Richtung 38 US-Dollar unterstützen.
- Der Patent-, Klinik- und Preisdruck-Fall: schnellere Erosion etablierter Produkte, Pipeline-Enttäuschungen oder schwächere Akquisitionsrenditen könnten Gewinne unter das für eine Neubewertung erforderliche Niveau drücken und PFE in Richtung 22 US-Dollar ziehen.
Dieser Leitfaden schlüsselt die PFE-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Pfizers Q2 2026-Gewinnveröffentlichung vom 4. August, Quartalsbericht und Marktdaten bis zum 15. September, plus wie man PFE-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Pfizer-Investoren im September 2026 wissen sollten
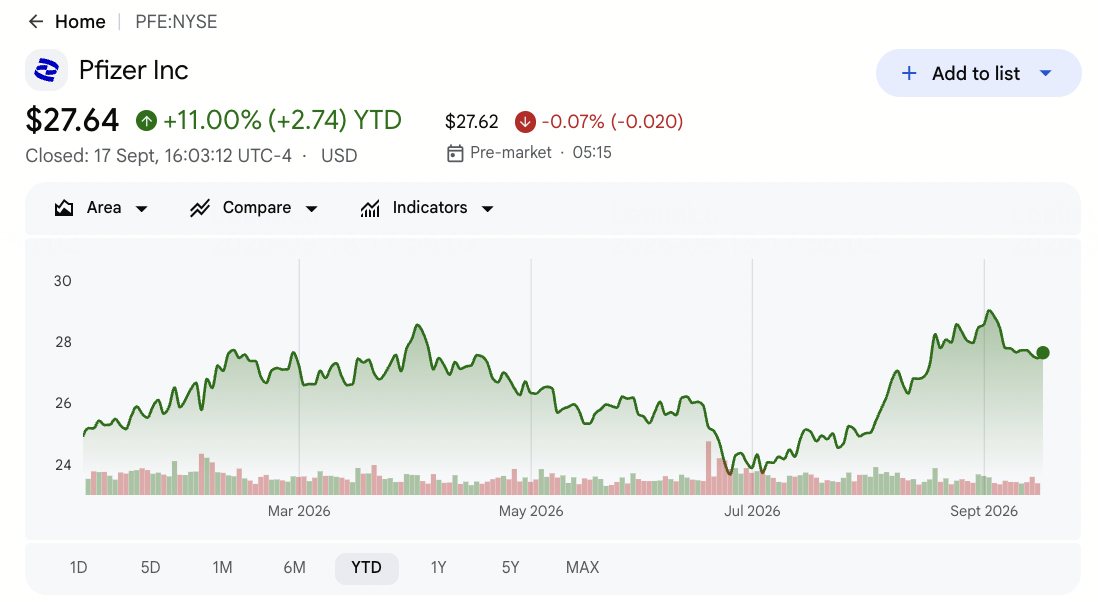
- PFE schloss am 15. September bei 27,55 US-Dollar und lag YTD um 10,29% im Plus: Die Aktien handelten nahe dem Analystendurchschnitt von 28,39 US-Dollar und unter dem Street-Hoch von 35 US-Dollar. Weitere Aufwärtsbewegungen hängen davon ab, ob Pipeline-Fortschritte und Kosteneinsparungen bevorstehende Patentverluste überwiegen können.
- Q2-Umsatz erreichte 15,0 Milliarden US-Dollar, operational um 1% gestiegen: Die Verkäufe übertrafen den Konsens von 14,95 Milliarden US-Dollar um etwa 50 Millionen US-Dollar. Starke Eliquis- und neuere Produktnachfrage kompensierte einen weiteren starken Rückgang pandemiebezogener Umsätze.
- Bereinigter EPS von 0,77 US-Dollar übertraf den Konsens um 0,09 US-Dollar: Das Ergebnis übertraf die Schätzung von 0,68 US-Dollar und unterstützte die unveränderte Jahresprognose von 2,80 bis 3,00 US-Dollar. Kostenkontrolle half den Gewinnen trotz Akquisitions- und immaterieller Vermögenswerte-Belastungen.
- 2026-Umsatzprognose auf 60,5 bis 62,5 Milliarden US-Dollar erhöht: Der Mittelwert stieg um 500 Millionen US-Dollar, da Nicht-COVID-Produkte etwa 1,5 Milliarden US-Dollar besser abschnitten als ursprünglich erwartet. Paxlovid und Comirnaty bleiben volatile Gegengewichte.
- Pfizer zielt nun auf Einsparungen von 9,7 Milliarden US-Dollar bis 2029: Das Unternehmen fügte 2,5 Milliarden US-Dollar zu bereits angekündigten Programmen hinzu. Einsparungen können Margen und Dividenden unterstützen, obwohl Kürzungen noch die Forschungsproduktivität und kommerzielle Umsetzung bewahren müssen.
Was ist Pfizer (PFE)?
Pfizer ist ein forschungsbasiertes Pharmaunternehmen, das verschreibungspflichtige Medikamente und Impfstoffe weltweit entdeckt, entwickelt, herstellt und vermarktet. Seine Umsätze stammen aus patentierten Produkten, die über Großhändler, Krankenhäuser, Apotheken und öffentliche Gesundheitsprogramme verkauft werden, wobei auch Allianzumsätze durch Produkte wie Eliquis generiert werden. Das Portfolio umfasst Onkologie, Innere Medizin, Impfstoffe, Spezialversorgung und Grundversorgung. Dieses Betriebsmodell kombiniert große klinische Entwicklungsprogramme, regulierte Herstellung, globale Vermarktung und Lebenszyklus-Management über Medikamente mit unterschiedlichen Patentlaufzeiten.
Seine langfristige Strategie konzentriert sich darauf, alternde Franchises durch Onkologie-, Adipositas- und Spezialversorgungswachstum zu ersetzen. Die 43-Milliarden-US-Dollar-Seagen-Akquisition erweiterte Pfizers Antikörper-Wirkstoff-Konjugat-Portfolio durch Padcev und andere Krebs-Assets, während die 10-Milliarden-US-Dollar-Metsera-Transaktion Adipositas-Kandidaten einschließlich Berobenatid hinzufügte. Pfizer setzt Impfstoffpartnerschaften mit BioNTech und Valneva fort und arbeitet mit Arvinas an Brustkrebs-Therapien. Diese Beziehungen erweitern die Pipeline, obwohl ihr Wert vom klinischen Erfolg, Zulassungen, Markteinführung und kommerziellen Renditen über mehrere Jahre abhängt und nicht von einem Quartal.
Mehr lesen: Top-Pharma-Aktien zum Kauf 2026: Krebsmedikamente, Abnehmmittel, mRNA und neue Medikamente
Pfizer (PFE) Q2 2026 Gewinne Überblick: EPS-Beat, höhere Umsatzprognose und Portfolio-Transformation
Pfizer berichtete Q2-Umsätze von 15,0 Milliarden US-Dollar gegenüber etwa 14,95 Milliarden US-Dollar erwartet, bereinigten verwässerten EPS von 0,77 US-Dollar gegenüber 0,68 US-Dollar Konsens und berichteten Verlust pro Aktie von 0,06 US-Dollar. Eliquis-Allianzumsätze erreichten etwa 2,16 Milliarden US-Dollar, während Paxlovid-Umsätze um 95% auf 60 Millionen US-Dollar fielen und Comirnaty um 34% auf 260 Millionen US-Dollar sank. Das Management erhöhte die jährliche Umsatzprognose auf 60,5 bis 62,5 Milliarden US-Dollar und behielt die bereinigte EPS-Prognose von 2,80 bis 3,00 US-Dollar bei, wobei stärkere operative Umsetzung von anhaltenden Patent- und Portfoliorisiken getrennt wurde.
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
14,95 Mrd. US-Dollar Konsens |
15,0 Mrd. US-Dollar |
Beat. Etwa 50 Mio. US-Dollar über Konsens; operational um 1% gestiegen. |
|
Bereinigter verwässerter EPS |
0,68 US-Dollar Konsens |
0,77 US-Dollar |
Beat. 0,09 US-Dollar über Konsens. |
|
Berichteter verwässerter EPS |
— |
-0,06 US-Dollar |
Verlust. Akquisitions- und immaterielle Belastungen beeinflussten GAAP-Ergebnisse. |
|
Eliquis-Allianzumsatz |
— |
2,16 Mrd. US-Dollar |
Stark. Nachfrage half COVID-Produkterosion auszugleichen. |
|
Paxlovid-Umsatz |
— |
60 Mio. US-Dollar |
Rückgegangen. Um 95% YoY gesunken. |
|
Comirnaty-Umsatz |
— |
260 Mio. US-Dollar |
Rückgegangen. Um 34% YoY gesunken. |
|
2026 Umsatzausblick |
59,5–62,5 Mrd. US-Dollar zuvor |
60,5–62,5 Mrd. US-Dollar |
Erhöht. Mittelwert um 500 Mio. US-Dollar gestiegen. |
|
2026 bereinigter EPS-Ausblick |
2,80–3,00 US-Dollar zuvor |
2,80–3,00 US-Dollar |
Bestätigt. Portfoliostärke kompensierte COVID-Druck. |
|
Einsparungen bis 2029 |
7,2 Mrd. US-Dollar zuvor angestrebt |
9,7 Mrd. US-Dollar insgesamt |
Erweitert. 2,5 Mrd. US-Dollar geplante Einsparungen hinzugefügt. |
- Umsatz von 15,0 Milliarden US-Dollar übertraf Konsens um etwa 50 Millionen US-Dollar: Die Verkäufe wuchsen operational um 1% trotz deutlich niedrigerer COVID-Umsätze. Die Mischung zeigt, dass etablierte und akquirierte Medikamente mehr vom Portfolio tragen, obwohl das Wachstum vor größeren Patentverlusten bescheiden bleibt.
- Bereinigter EPS von 0,77 US-Dollar übertraf die Schätzung von 0,68 US-Dollar um 0,09 US-Dollar: Das Ergebnis unterstützt Pfizers Jahresspanne von 2,80 bis 3,00 US-Dollar. Der berichtete EPS von minus 0,06 US-Dollar zeigt noch, wie Akquisitionsbuchhaltung und immaterielle Belastungen GAAP- und bereinigte Profitabilität trennen können.
- Eliquis generierte etwa 2,16 Milliarden US-Dollar, während Paxlovid auf 60 Millionen US-Dollar fiel: Paxlovid sank um 95% und Comirnaty fiel um 34%, was die Bedeutung des Nicht-COVID-Wachstums erhöht. Eliquis, Vyndaqel und Padcev bleiben wichtige Brücken zu späteren Pipeline-Markteinführungen.
- Der Mittelwert der Umsatzprognose stieg um 500 Millionen US-Dollar: Der neue Mittelwert von 61,5 Milliarden US-Dollar spiegelt wider, dass Nicht-COVID-Produkte etwa 1,5 Milliarden US-Dollar über dem ursprünglichen Plan laufen. COVID-Saisonalität und Fremdwährungen begrenzen noch, wie viel dieser Stärke die Prognose erreicht.
- Gesamte angestrebte Einsparungen erreichten 9,7 Milliarden US-Dollar bis 2029: Die zusätzlichen 2,5 Milliarden US-Dollar können Margen während des Verlusts von Exklusivitätsdruck schützen. Pfizer muss noch Kosten reduzieren, ohne die Onkologie- und Adipositas-Programme zu verlangsamen, die nach 2028 das Wachstum wieder aufbauen sollen.
Mehr lesen: Merck (MRK) Kursprognose 2026: Kann Pipeline-Momentum MRK-Aktie in Richtung 170 US-Dollar drücken?
Pfizer (PFE) 2026 Investitionsausblick: 38 US-Dollar Bull Case vs. 22 US-Dollar Bear Case
Pfizers 2026-Ausblick hängt davon ab, ob neuere Medikamente, Pipeline-Fortschritte und Kosteneinsparungen sinkende COVID-Umsätze und bevorstehende Patentverluste ausgleichen können. Das Hauptaufwärtspotential kommt von stärkeren Onkologie- und Adipositas-Programmen, während das Hauptrisiko darin besteht, dass neue Markteinführungen alternde Produkte nicht schnell genug ersetzen.
Der Bull Case: Stärkeres Medikamentenwachstum drückt PFE in Richtung 38 US-Dollar
Der Bull Case nimmt an, dass Eliquis, Vyndaqel, Padcev und andere Nicht-COVID-Produkte das Wachstum aufrechterhalten, während Adipositas- und Onkologie-Programme wichtige Meilensteine erreichen. Der 9,7-Milliarden-US-Dollar-Sparplan verbessert auch die Margen, ohne Markteinführungen zu schwächen, was hilft, den Umsatz nahe dem oberen Ende der 60,5 bis 62,5 Milliarden US-Dollar Prognose zu beenden.
Eine Bewegung in Richtung 38 US-Dollar würde anhaltende Schätzungsverbesserungen, günstige klinische oder regulatorische Entscheidungen und klarere Belege erfordern, dass neuere Produkte größere Patentverluste nach 2028 ersetzen können. Starker Cashflow und verbesserte Renditen aus erworbenen Assets würden den Fall stärken.
Der Base Case: Stabile Gewinne halten PFE zwischen 28 und 31 US-Dollar
Der Base Case nimmt an, dass Nicht-COVID-Wachstum und Kosteneinsparungen weitgehend sinkende COVID-Verkäufe und frühen Patentdruck ausgleichen. Der Umsatz bleibt innerhalb der Prognose, der bereinigte EPS bleibt nahe 2,90 US-Dollar und Pipeline-Fortschritte setzen sich fort, ohne den langfristigen Wachstumsausblick wesentlich zu verändern.
PFE könnte unter diesen Bedingungen hauptsächlich zwischen 28 und 31 US-Dollar handeln. Stabile Prognosen, eine stärkere Produktmischung und disziplinierte Ausgaben würden die Spanne unterstützen. Verzögerte Pipeline-Fortschritte und anhaltende Unsicherheit um Patentabläufe würden das obere Ende begrenzen.
Der Bear Case: Patentverluste und Medikamentenrückschläge ziehen PFE in Richtung 22 US-Dollar
Der Bear Case nimmt an, dass etablierte Produkte schneller sinken, während wichtige Pipeline-Assets verzögert werden, Studien scheitern oder unter den Erwartungen starten. Akquisitionsbezogene Investitionen generieren dann weniger Umsatz als geplant, was die Gewinnserholung schwächt, auch wenn Kostenreduzierungen fortgesetzt werden.
Eine Bewegung in Richtung 22 US-Dollar würde wahrscheinlicher, wenn der Jahresumsatz unter 60,5 Milliarden US-Dollar fällt, der bereinigte EPS unter 2,80 US-Dollar sinkt oder das Management langfristige Pipeline-Erwartungen senkt. Preisdruck oder schwächere Dividendendeckung würden weiteren Druck hinzufügen.
PFE-Aktienkursprognosen für 2026 von Wall Street-Analysten
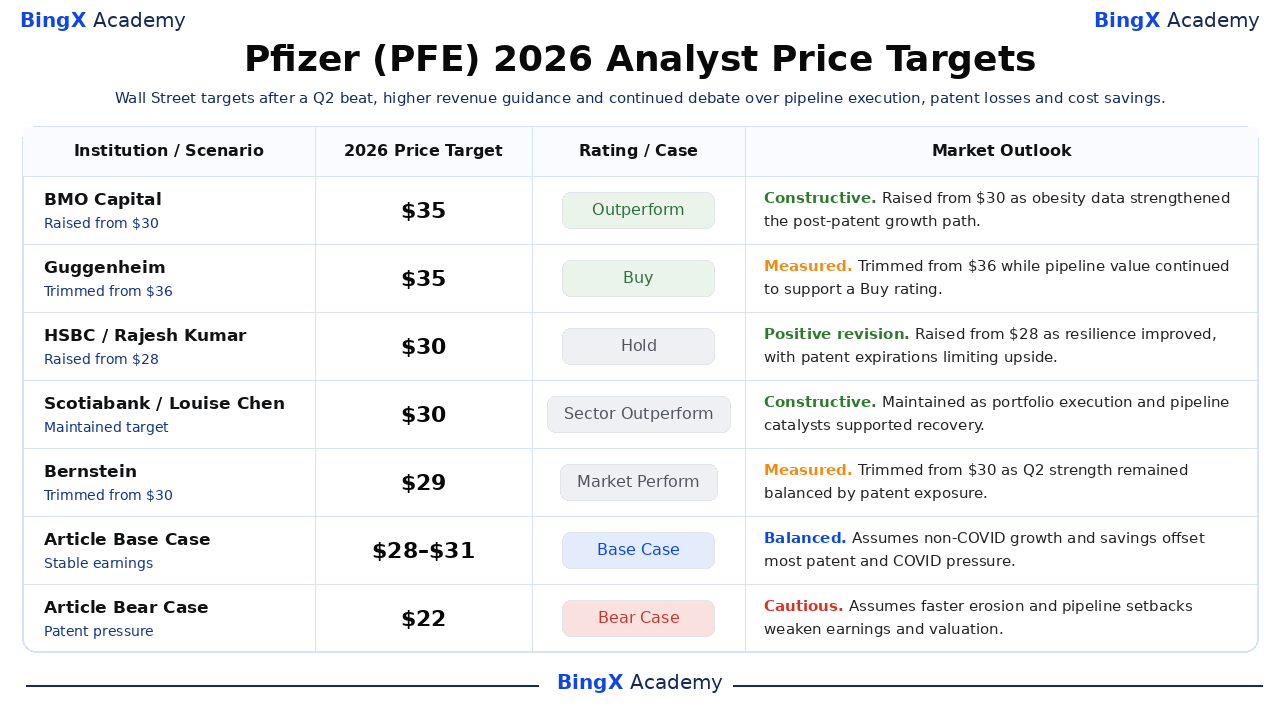
Diese fünf datierten Aktionen reichen von 29 bis 35 US-Dollar und zeigen einen zwischen Pipeline-Optimismus und Patent-Cliff-Vorsicht geteilten Markt. Sie sind Referenzpunkte dritter Parteien und nicht eine einzige Prognose oder Preisversprechen. Die Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BMO Capital / Evan Seigerman |
35 US-Dollar |
Outperform |
Konstruktiv. 9. September: von 30 US-Dollar erhöht, nachdem Adipositas-Programmdaten den Pipeline-Ausblick verbesserten. |
|
Guggenheim / Seamus Fernandez |
35 US-Dollar |
Buy |
Gemessen. 13. Juli: von 36 US-Dollar gekürzt, während Pipeline-Wert weiterhin Ausführungsrisiko ausglich. |
|
HSBC / Rajesh Kumar |
30 US-Dollar |
Hold |
Positive Revision. 10. September: von 28 US-Dollar erhöht, da sich die Widerstandsfähigkeit verbesserte, wobei Patentabläufe das Aufwärtspotential begrenzen. |
|
Scotiabank / Louise Chen |
30 US-Dollar |
Sector Outperform |
Konstruktiv. 24. August: beibehalten, da Portfolio-Umsetzung und Pipeline-Katalysatoren die Erholung unterstützten. |
|
Bernstein / Courtney Breen |
29 US-Dollar |
Market Perform |
Gemessen. 21. August: von 30 US-Dollar gekürzt, da Q2-Stärke durch Patentexposition ausgeglichen blieb. |
|
Artikel Base Case |
28–31 US-Dollar |
Base Case |
Ausgewogen. Nimmt an, dass Nicht-COVID-Wachstum und Einsparungen den meisten Patent- und COVID-Druck ausgleichen. |
|
Artikel Bear Case |
22 US-Dollar |
Bear Case |
Vorsichtig. Nimmt schnellere Erosion und Pipeline-Rückschläge an, die Gewinne und Bewertung schwächen. |
Wie man Pfizer (PFE) Aktien auf BingX handelt
Handeln Sie Pfizers Portfolio-Wachstums-, Pipeline- und Sparausblick mit BingX TradFi und BingX AI Tools. Da PFE auf Studienergebnisse, regulatorische Entscheidungen, Patententscheidungen und Prognosen reagieren kann, sollten Trader den Katalysator und die Risikogrenzen vor dem Eingehen einer Position definieren.
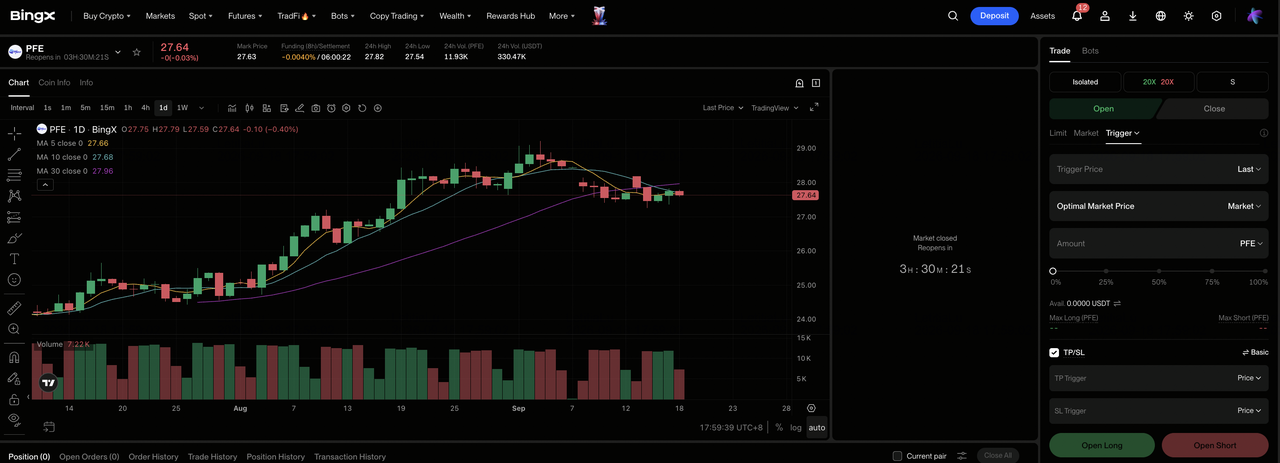
Schritt 1: Auf BingX TradFi zugreifen. Registrieren und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Pfizer (PFE) auswählen. Suchen und wählen Sie den PFE-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn Nicht-COVID-Wachstum und Pipeline-Fortschritte Schätzungen unterstützen. Wählen Sie Short öffnen wenn Patenterosion oder klinische Rückschläge Gewinne schwächen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Die Spanne von 22 bis 38 US-Dollar zeigt, warum konservative Hebelwirkung wichtig ist.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades.
Top 5 Risiken, die Pfizer-Investoren 2026 beachten sollten
Pfizers Ausblick hängt von Patentabläufen, Pipeline-Umsetzung, Akquisitionen, Preispolitik und COVID-Nachfrage ab. Diese Risiken können zukünftige Umsätze, Cashflow und Bewertung beeinflussen.
- Patentabläufe könnten Milliarden von Umsätzen entfernen: Wenn neuere Produkte verlorene Exklusivität nicht ersetzen, könnten Verkäufe und Margen fallen, auch wenn Pfizer Kosten senkt. Niedrigere Gewinne würden auch die Dividendendeckung schwächen.
- Klinische Misserfolge könnten Pipeline-Wert löschen: Spätstufige Onkologie- und Adipositas-Programme hängen noch von positiven Wirksamkeits-, Sicherheits- und regulatorischen Ergebnissen ab. Eine gescheiterte Studie könnte Abschreibungen auslösen und Pfizer zwingen, mehr für Ersatz-Assets auszugeben.
- Seagen und Metsera könnten länger brauchen, um Renditen zu liefern: Pfizer verpflichtete sich zu 43 Milliarden US-Dollar für Seagen und 10 Milliarden US-Dollar für Metsera. Langsamere Markteinführungen oder Entwicklungsverzögerungen könnten Akquisitionsrenditen reduzieren und mehr vom Gewinnfall von Kosteneinsparungen abhängig machen.
- Arzneimittelpreisdruck könnte Margen schwächen: Regierungsverhandlungen, Rabatte und Kostenträgerrestriktionen können realisierte Preise reduzieren. Wenn Verschreibungswachstum niedrigere Preise nicht ausgleicht, könnte der Produktgewinn schneller fallen als der Schlagzeilenumsatz.
- COVID-Umsätze bleiben volatil: Paxlovid fiel um 95% und Comirnaty sank um 34% in Q2. Saisonale Nachfrage, Regierungskäufe und Viruszirkulation können Jahresergebnisse noch von Erwartungen wegbewegen.
Abschließende Gedanken: Sollten Sie 2026 in Pfizer investieren?
Pfizers Q2-Beat, höhere Umsatzprognose und erweiterte 9,7-Milliarden-US-Dollar-Sparmaßnahmen zeigen ein Unternehmen, das sich nach dem COVID-Reset stabilisiert. Die Aktie bietet auch Exposition gegenüber einem breiten vermarkteten Portfolio und Onkologie- und Adipositas-Pipelines. Das zentrale Problem ist, ob diese Assets die durch Patentabläufe verlorenen Gewinne ersetzen können und nicht nur die aktuelle Basis unterstützen.
Der Bull Case braucht Pipeline-Erfolge und stärkere Margen, um 38 US-Dollar zu unterstützen. Der Bear Case spiegelt schnellere Erosion, schwächere Akquisitionsrenditen und eine Bewegung in Richtung 22 US-Dollar wider. Konservative Trader könnten den jährlichen bereinigten EPS, Nicht-COVID-Wachstum, entscheidende klinische Ergebnisse, Akquisitionsrenditen und freien Cashflow beobachten, bevor sie die Erholung als dauerhaft genug behandeln, um eine anhaltende Bewertungsneubewertung zu unterstützen.
Risikoerinnerung: Das Trading und Investieren in Aktien wie PFE beinhaltet ein Kapitalverlustrisiko. Klinische Misserfolge, regulatorische Entscheidungen, Patentverluste, Preisdruck, Akquisitionsumsetzung und gehebelte Trading können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Artikel
- Top-Pharma-Aktien zum Kauf 2026: Krebsmedikamente, Abnehmmittel, mRNA und neue Medikamente
- Moderna (MRNA) Kursprognose 2026: Kann Krebsimpfstoff-Momentum MRNA-Aktie in Richtung 180 US-Dollar drücken?
- Merck (MRK) Kursprognose 2026: Kann Pipeline-Momentum MRK-Aktie in Richtung 170 US-Dollar drücken?
- Novo Nordisk (NVO) Kursprognose 2026: Kann Wegovy-Momentum NVO in Richtung 60 US-Dollar drücken?
- AbbVie (ABBV) Kursprognose 2026: Kann Immunologie-Medikamentenwachstum ABBV in Richtung 325 US-Dollar drücken?
- Eli Lilly (LLY) Kursprognose 2026: Kann Nachfrage nach Abnehmmitteln LLY in Richtung 1.600 US-Dollar drücken?
