
UiPath (PATH) bietet Unternehmensautomatisierung und Geschäftsorchestrierungssoftware, die KI-Agenten, Roboter, Menschen und Anwendungen über verwaltete Workflows koordiniert. Die robotergesteuerte Prozessautomatisierung bleibt die installierte Basis, während Maestro, Agentenerstellung, Prozessintelligenz, Tests und Dokumentenverständnis die Plattform erweitern. Diese Entwicklung erhöht die Exposition gegenüber Unternehmens-KI-Ausgaben, macht PATH aber auch anfällig für neue Wettbewerber, Kundenkonsolidierung und das Tempo der Monetarisierung von Agent-KI.
Das jüngste Quartal zeigte dauerhaftes Wachstum und bessere Rentabilität, ohne die Nachfragedebatte vollständig zu lösen. UiPath Geschäftsjahr Q2 2027 Umsatz erreichte 410,3 Millionen US-Dollar, was einem Anstieg von 13% im Jahresvergleich entspricht, während die annualisierte Erneuerungsrate um 12% auf 1,938 Milliarden US-Dollar stieg und der neue Netto-ARR 37 Millionen US-Dollar erreichte. Der breitere Fall hängt davon ab, ob KI-geführte Deals den neuen Netto-ARR schneller steigern können, als reife Automatisierungsarbeitslasten verlangsamen.
Die PATH Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der 23$-Agent-Automatisierungsfall: Maestro wird zur Steuerungsschicht für Unternehmens-KI-Workflows und beschleunigt den ARR bei nachhaltiger operativer Hebelwirkung.
- Der 10$-Wettbewerbsstörungsfall: KI-native Tools reduzieren die Nachfrage nach traditioneller Automatisierung und halten das Neukunden-Wachstum unter dem für eine Neubewertung erforderlichen Niveau.
Dieser Leitfaden schlüsselt die PATH-Aktienprognose, die Preisszenarien für 2026, Hauptrisiken und Analystenprognosen auf, basierend auf UiPaths Ergebnismitteilung für das Geschäftsjahr Q2 2027 vom 3. September, der vierteljährlichen Einreichung und Marktdaten bis zum 15. September, sowie wie man PATH-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Die Top 5 Dinge, die UiPath-Investoren im September 2026 wissen sollten
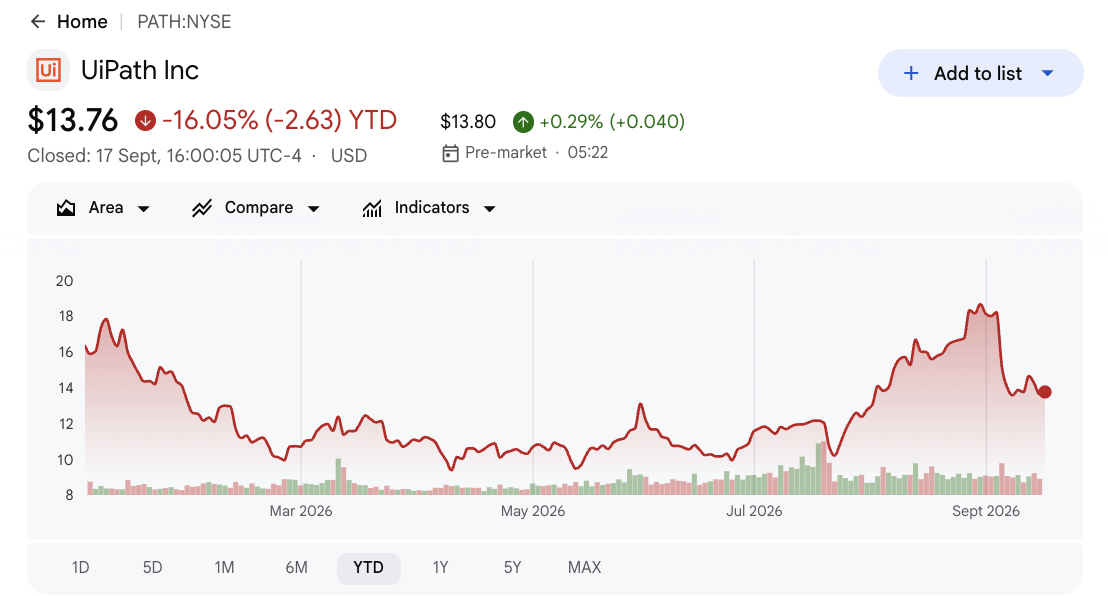
- PATH schloss am 17. September bei 13,76$ und war 2026 um 16,05% gesunken: Die Aktien fielen nach Q2 trotz eines Umsatz-Beats und höherer Jahresprognose um etwa 16%. Die Reaktion zeigt, dass Investoren klarere Beweise dafür wollen, dass die KI-Adoption die wiederkehrenden Einnahmen beschleunigen kann.
- Der vierteljährliche Umsatz erreichte 410,3 Millionen US-Dollar und übertraf den Konsens um etwa 12,4 Millionen US-Dollar: Der Umsatz stieg um 13% im Jahresvergleich gegenüber der geschätzten 397,85 Millionen US-Dollar. Die Q3-Prognose von 440 bis 445 Millionen US-Dollar deutet auf ein langsameres Wachstum von etwa 8% hin.
- ARR stieg um 12% auf 1,938 Milliarden US-Dollar mit 37 Millionen US-Dollar neuem Netto-ARR: Die Dollar-basierte Nettobindung blieb bei 109%, was zeigt, dass bestehende Kunden weiter expandierten. Stärkere Bewertungsunterstützung wird erfordern, dass KI-Produkte größere Nettozugänge vorantreiben, nicht nur die Bindung.
- GAAP-Betriebsertrag erreichte 32 Millionen US-Dollar und Nicht-GAAP-Betriebsertrag erreichte 89 Millionen US-Dollar: UiPath generierte eine 22%-ige Nicht-GAAP-Betriebsmarge und 31 Millionen US-Dollar angepassten freien Cashflow. Die Rentabilität gibt dem Management mehr Spielraum, in KI-Agenten und Orchestrierung zu investieren, während die Disziplin beibehalten wird.
- Die Ganzjahres-Umsatzprognose stieg auf 1,789 bis 1,794 Milliarden US-Dollar: Der Mittelwert stieg um 13 Millionen US-Dollar gegenüber der vorherigen Spanne. Das Management erwartet auch einen Jahresend-ARR von 2,065 bis 2,070 Milliarden US-Dollar und etwa 445 Millionen US-Dollar Nicht-GAAP-Betriebsertrag.
Was ist UiPath (PATH)?
UiPath ist ein Unternehmenssoftware-Unternehmen, das auf Automatisierung, Orchestrierung und Prozessverbesserung aufbaut. Seine Plattform kombiniert robotergesteuerte Prozessautomatisierung, APIs, KI-Agenten, Dokumentenverständnis, Prozess-Mining, Tests und Governance, damit Organisationen Arbeit über Legacy-Systeme und moderne Cloud-Anwendungen hinweg automatisieren können. Kunden kaufen in der Regel Laufzeitabonnements, Wartung und verwandte Dienstleistungen, was wiederkehrende Einnahmen schafft, die durch die annualisierte Erneuerungsrate gemessen werden. Die Plattform wird in Finanzen, Gesundheitswesen, Regierung, Telekommunikation und anderen regulierten Umgebungen eingesetzt, wo Nachprüfbarkeit und deterministische Ausführung wichtig sind.
Die langfristige Strategie besteht darin, UiPath Maestro als Orchestrierungsschicht zu positionieren, die KI-Agenten, Softwareroboter, Unternehmensanwendungen und Mitarbeiter verbindet. Maestro Flow fügt eine entwicklerorientierte Canvas hinzu, und Maestro Case zielt auf ausnahmenreiche Workflows wie Untersuchungen und Genehmigungen ab. UiPath erweitert auch den Vertrieb über Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte und andere Technologie- und Beratungspartner. Die Richtung bewegt das Unternehmen über eigenständige RPA hinaus hin zur breiteren KI-Softwareanwendungsschicht, ohne die verwaltete Automatisierungsbasis aufzugeben.
UiPath (PATH) Q2 GJ2027 Ergebnisüberblick: Umsatz, ARR und operative Hebelwirkung verbessern sich
UiPath berichtete 410,3 Millionen US-Dollar Umsatz gegenüber erwarteten 397,85 Millionen US-Dollar, ein Beat von etwa 12,4 Millionen US-Dollar und 13% Jahr-über-Jahr-Wachstum. Der Nicht-GAAP-EPS entsprach dem Konsens bei 0,15$, der GAAP-verwässerte EPS verbesserte sich von null auf 0,07$, und der ARR stieg um 12% auf 1,938 Milliarden US-Dollar mit 109% Bindung. Das Management erhöhte den Ganzjahresumsatz auf 1,789 bis 1,794 Milliarden US-Dollar und behielt etwa 445 Millionen US-Dollar Nicht-GAAP-Betriebsertrag bei. Die Hauptspannung liegt darin, ob sich verbessernde Margen mit schnellerem KI-geführtem wiederkehrendem Umsatzwachstum gepaart werden können.
Mehr lesen: UiPath (PATH) Q2 GJ2027 Ergebnisüberblick: 410M$ Umsatz-Beat löst 16,63% Preisabsturz aus
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 GJ2027 Umsatz |
397,85M$ Konsens |
410,3M$ |
Beat. Etwa 12,4M$ über Konsens; +13% JüJ. |
|
Q2 Nicht-GAAP EPS |
0,15$ Konsens |
0,15$ |
Erfüllt. Betriebsdisziplin glich fortsetzende Investitionen aus. |
|
Q2 GAAP verwässerter EPS |
0,00$ vor einem Jahr |
0,07$ |
Verbessert. GAAP-Rentabilität erweiterte sich. |
|
Annualisierte Erneuerungsrate |
1,730B$ vor einem Jahr |
1,938B$ |
Erweitert. ARR stieg um 12% mit 37M$ neuem Netto-ARR. |
|
Dollar-basierte Nettobindung |
— |
109% |
Positiv. Bestehende Kunden erweiterten Ausgaben. |
|
Nicht-GAAP-Betriebsertrag |
— |
89M$ |
Profitabel. Marge erreichte etwa 22%. |
|
Q3 GJ2027 Umsatzausblick |
— |
440M$-445M$ |
Höher sequenziell. Der Mittelwert impliziert etwa 8% JüJ-Wachstum. |
|
GJ2027 Umsatzausblick |
Vorherige 1,776B$-1,781B$ |
1,789B$-1,794B$ |
Erhöht. Der Mittelwert stieg um 13M$. |
|
GJ2027 Nicht-GAAP-Betriebsertrag |
— |
Etwa 445M$ |
Diszipliniert. Prognose bewahrt operative Hebelwirkung. |
- Umsatz von 410,3 Millionen US-Dollar übertraf Konsens um etwa 12,4 Millionen US-Dollar: Die 13%-Wachstumsrate zeigt, dass die Automatisierungsplattform trotz KI-Störungsbedenken weiter expandiert. Der nächste Test ist, ob Q3 die Spanne von 440 bis 445 Millionen US-Dollar erreicht.
- Nicht-GAAP-EPS von 0,15$ entsprach dem Konsens: GAAP-Nettoertrag erreichte 36,1 Millionen US-Dollar und verwässerter EPS verbesserte sich auf 0,07$. Die Rentabilität reduziert die Notwendigkeit, zwischen Plattforminvestition und kurzfristiger finanzieller Disziplin zu wählen. Fortgesetzte GAAP-Erträge würden die Verbesserung dauerhafter machen.
- ARR von 1,938 Milliarden US-Dollar stieg um 12% mit 37 Millionen US-Dollar neuem Netto-ARR: Eine Bindung von 109% bestätigt die Expansion unter bestehenden Kunden, doch die kleinere Netto-Neuzahl hält Akquise und KI-Monetarisierung zentral für die Debatte. Schnellere Zugänge sind für eine stärkere Neubewertung erforderlich.
- Nicht-GAAP-Betriebsertrag erreichte 89 Millionen US-Dollar: Die 22%-Marge und 31 Millionen US-Dollar angepasster freier Cashflow zeigen, dass Wachstum operative Ergebnisse erreicht. UiPath hielt auch 1,405 Milliarden US-Dollar an Bargeld, Äquivalenten und marktgängigen Wertpapieren. Diese Liquidität unterstützt Produktinvestitionen und selektive Akquisitionen.
- Ganzjahres-Umsatzprognose stieg um 13 Millionen US-Dollar beim Mittelwert: Die neue Spanne von 1,789 bis 1,794 Milliarden US-Dollar liegt über dem vorherigen Ausblick, während die Jahresend-ARR-Prognose von 2,065 bis 2,070 Milliarden US-Dollar eine weitere Steigerung um 127 bis 132 Millionen US-Dollar erfordert.
UiPath (PATH) 2026 Investitionsausblick: 23$ Bull Case vs. 10$ Bear Case
UiPaths Ausblick für 2026 hängt davon ab, ob KI-Agenten und Orchestrierung wiederkehrende Einnahmen beschleunigen können, ohne die Margen zu schwächen. Bestehende Automatisierungsimplementierungen und starke Rentabilität bieten Unterstützung, während langsamerer neuer Netto-ARR und KI-native Konkurrenz die Hauptrisiken bleiben.
Der Bull Case: Starke KI-Agenten-Adoption treibt PATH Richtung 23$
Der Bull Case geht davon aus, dass Maestro, KI-Agenten und verwaltete Automatisierung breitere Implementierungen in regulierten Unternehmen gewinnen. Achtzehn von UiPaths Top-20-Q2-Deals beinhalteten KI, was zeigt, dass neue Produkte in echte Kundenimplementierungen eintreten, anstatt isolierte Pilotprojekte zu bleiben.
Ein Schritt Richtung 23$ würde erfordern, dass der neue Netto-ARR über 37 Millionen US-Dollar steigt, die Bindung bei oder über 109% bleibt und die Betriebsmarge stark bleibt, während Investitionen fortgesetzt werden. Jahresend-ARR über 2,065 Milliarden US-Dollar würde den Fall stärken.
Der Base Case: Stetiges ARR-Wachstum hält PATH zwischen 15$ und 18$
Der Base Case geht davon aus, dass Umsatz und ARR weiterhin mit niedrigen zweistelligen Raten wachsen, während Rentabilität langsamere Kundenakquise ausgleicht. Bestehende RPA-Implementierungen und Partnervertrieb unterstützen Erneuerungen, obwohl Konkurrenz die Bewertungsexpansion begrenzt.
Unter diesem Szenario könnte PATH hauptsächlich zwischen 15$ und 18$ handeln. Umsatz innerhalb der Prognose, Bindung nahe 109% und Nicht-GAAP-Betriebsertrag um das 445 Millionen US-Dollar Jahresziel würden die Spanne unterstützen. Neuer Netto-ARR bei etwa 37 Millionen US-Dollar würde das Aufwärtspotenzial begrenzen.
Der Bear Case: Stärkere KI-Konkurrenz zieht PATH Richtung 10$
Der Bear Case geht davon aus, dass Unternehmen zunehmend über Cloud-, Anwendungs- und Modellanbieter automatisieren, wodurch die Nachfrage nach einer separaten Orchestrierungsplattform reduziert wird. Große Deal-Zyklen könnten sich auch verlängern, da Kunden UiPath mit eingebetteten KI-Tools vergleichen.
Ein Schritt Richtung 10$ würde wahrscheinlicher, wenn das ARR-Wachstum unter 10% fällt, die Bindung unter 100% sinkt oder die Ganzjahres-Umsatzprognose gekürzt wird. Starke Margen würden den Einfluss mildern, obwohl langsameres wiederkehrendes Wachstum wahrscheinlich die Bewertung unter Druck setzen würde.
PATH Aktienpreisprognosen für 2026 von Wall Street Analysten
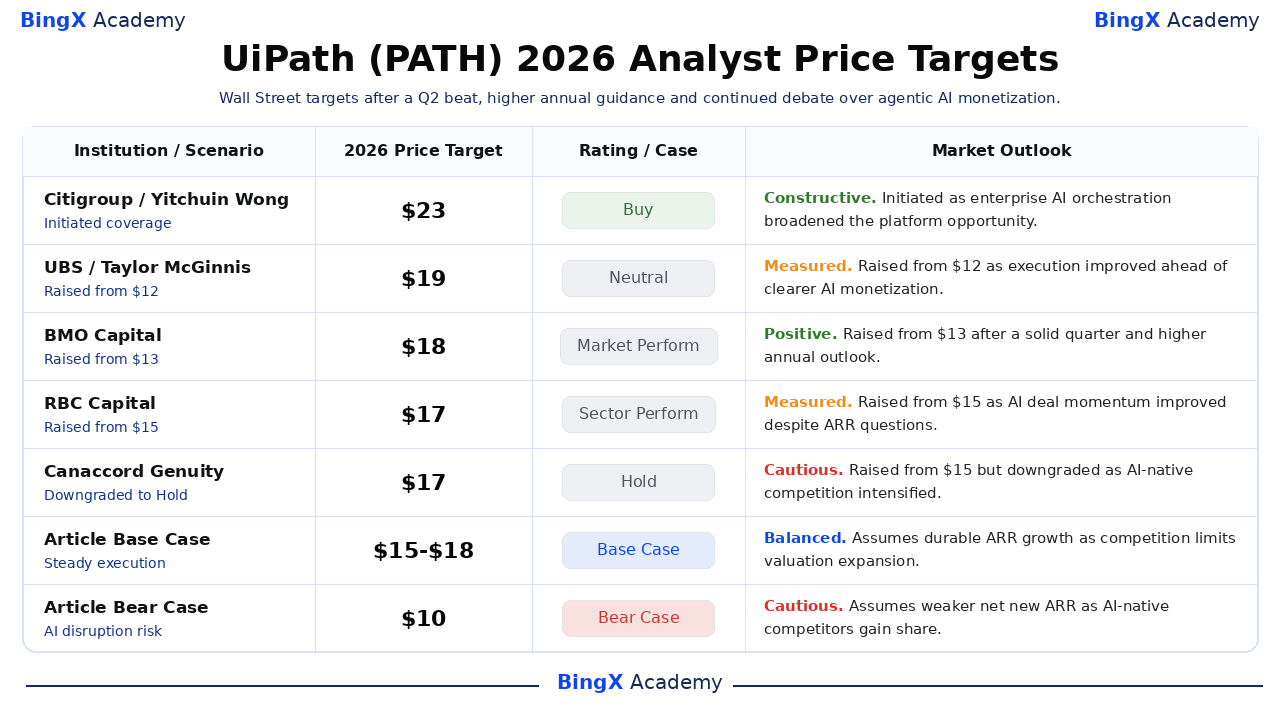
Analysten-Aktionen nach Q2 zeigen eine breite Palette von Interpretationen. Citigroup initiierte bei Buy mit einem 23$-Ziel, während Canaccord sein Ziel auf 17$ erhöhte und die Aktien auf Hold abstufte. Die Gruppe erkennt verbesserte Ausführung an, bleibt aber über das Tempo und die Verteidigungsfähigkeit der Agent-KI-Monetarisierung geteilt.
|
Institution |
2026 Kursziel |
Bewertung |
Marktausblick |
|
Citigroup |
23$ |
Buy |
Konstruktiv. 8. September: initiiert da Unternehmens-KI-Orchestrierung die Plattformgelegenheit erweiterte. |
|
UBS |
19$ |
Neutral |
Gemessen. 31. August: von 12$ erhöht da sich Ausführung vor klarerer KI-Monetarisierung verbesserte. |
|
BMO Capital |
18$ |
Market Perform |
Positiv. 4. September: von 13$ nach solidem Quartal und höherem Jahresausblick erhöht. |
|
RBC Capital |
17$ |
Sector Perform |
Gemessen. 4. September: von 15$ erhöht da KI-Deal-Momentum trotz ARR-Fragen verbessert. |
|
Canaccord Genuity |
17$ |
Hold |
Vorsichtig. 4. September: von 15$ erhöht aber abgestuft da KI-native Konkurrenz sich intensivierte. |
|
Artikel Base Case |
15$-18$ |
Base Case |
Ausgewogen. Geht von dauerhaftem ARR-Wachstum aus, da Konkurrenz Bewertungsexpansion begrenzt. |
|
Artikel Bear Case |
10$ |
Bear Case |
Vorsichtig. Geht von schwächerem neuen Netto-ARR aus, da KI-native Wettbewerber Marktanteile gewinnen. |
Wie man UiPath (PATH) Aktien auf BingX handelt
Handeln Sie UiPaths Agent-KI-Adoption, wiederkehrendes Umsatzwachstum und Margen-Ausblick mit BingX TradFi und BingX AI Tools. Da PATH scharf auf Ergebnisse, Produktankündigungen und Wettbewerbsentwicklungen reagieren kann, definieren Sie sowohl die These als auch das Verlustlimit vor dem Eingehen einer Position.
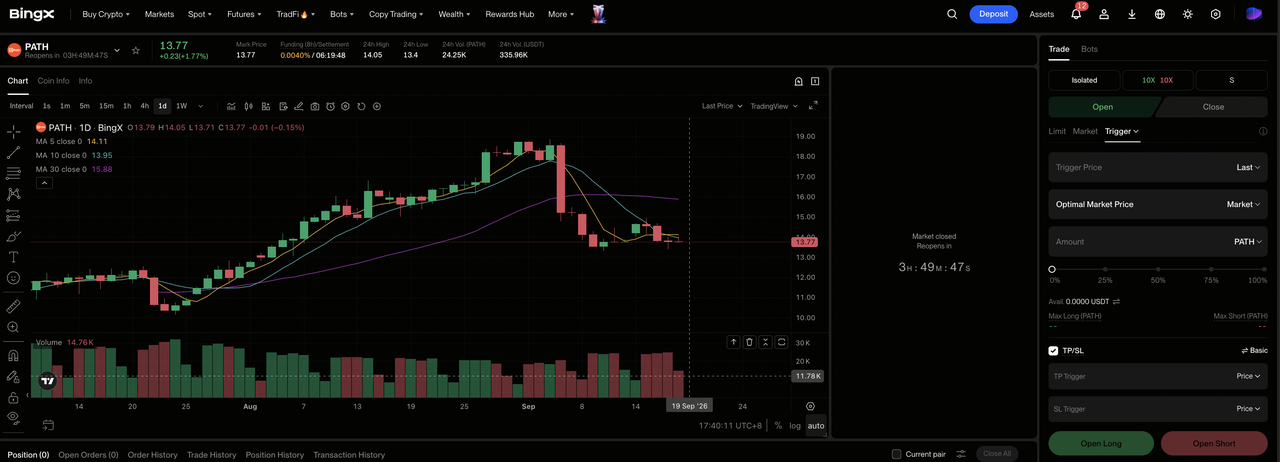
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: UiPath (PATH) auswählen. Suchen und wählen Sie den PATH-USDT Perpetual Futures Vertrag.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Agent-Deal-Konversion beschleunigt und Margen fest bleiben. Wählen Sie Short öffnen wenn KI-native Konkurrenz ARR verlangsamt oder Prognosen schwächer werden.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Der etwa 16%-ige Rückgang nach den Ergebnissen zeigt, warum konservative Hebelwirkung wichtig ist.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. Überwachen Sie neuen Netto-ARR, Bindung, Prognosen und Wettbewerbsprodukteinführungen.
Top 5 Risiken für UiPath-Investoren in 2026
UiPath hat die Rentabilität verbessert, während sich sein Automatisierungsmarkt schnell verändert. Diese Risiken können wiederkehrende Einnahmen verlangsamen, die Bindung schwächen und die Bewertung unter Druck setzen, auch wenn die Gewinne positiv bleiben.
- KI-native Wettbewerber könnten das Neukunden-Wachstum verlangsamen: Cloud- und Softwareanbieter können Automatisierung direkt in ihre Plattformen einbetten. Das könnte neue UiPath-Implementierungen reduzieren, Rabatte erhöhen und die langfristige Bindung schwächen.
- Neuer Netto-ARR könnte zu niedrig bleiben: Q2 fügte 37 Millionen US-Dollar neuen Netto-ARR hinzu. Wenn sich Zugänge nicht beschleunigen, könnte sich die zukünftige Umsatzvisibilität schwächen und das Jahresend-ARR-Ziel schwerer erreichbar werden.
- Große Deals können zwischen Quartalen wechseln: Unternehmensautomatisierungsprojekte erfordern oft langwierige Genehmigungen. Verzögerte Entscheidungen können ARR und Umsatz in spätere Perioden verschieben, auch wenn die Verkaufspipeline aktiv bleibt.
- Führungswechsel können Ausführungsrisiko schaffen: Änderungen in Finanzen und Betrieb fügen neue Verantwortlichkeit während eines großen Produktübergangs hinzu. Störungen in Verkauf, Finanzen oder Lieferung könnten Konversion verlangsamen, da Kunden UiPaths Agent-Produkte bewerten.
- Ein niedrigeres Bewertungsmultiple könnte das Aufwärtspotenzial begrenzen: Langsameres Wachstum oder höhere Zinssätze können das Multiple reduzieren, das Investoren zahlen, auch wenn UiPath profitabel bleibt. Stärkeres ARR-Wachstum und Neukunden-Nachfrage wären nötig, um diesen Druck auszugleichen.
Abschließende Gedanken: Sollten Sie 2026 in UiPath investieren?
UiPaths Q2 zeigte ein gesünderes operatives Geschäft, mit einem 12,4 Millionen US-Dollar Umsatz-Beat, 12% ARR-Wachstum, positivem GAAP-Betriebsertrag und höherer Jahresprognose. Die Aktie braucht noch Beweise dafür, dass Agent-Produkte den neuen Netto-ARR erhöhen können, anstatt nur die installierte Basis zu schützen. Investoren sollten ARR-Zugänge, Bindung, KI-Teilnahme in großen Deals und Betriebsmarge zusammen beobachten, da Wachstum ohne Monetarisierung oder Marge ohne neue Nachfrage die These unvollständig lassen würde.
Ein konservativer Entscheidungsrahmen würde schauen, dass neuer Netto-ARR über 37 Millionen US-Dollar steigt, Bindung bei etwa 109% bleibt und jährlicher Nicht-GAAP-Betriebsertrag auf 445 Millionen US-Dollar zugeht. Das Erfüllen aller drei Tests würde den Base- oder Bull Case unterstützen. Langsameres wiederkehrendes Wachstum, schwächere Bindung oder Beweise dafür, dass eingebettete KI-Tools UiPath verdrängen, würden trotz aktueller Rentabilität den Bear Case begünstigen.
Risikoerinnerung: Aktiengebundene Perpetual Futures beinhalten Hebelwirkung und können Verluste verstärken. Analystenziele und Artikelszenarien sind bedingte Referenzpunkte, keine Garantien.
Weiterführende Lektüre
- Adobe (ADBE) Kursprognose 2026: Kann KI-Monetarisierung ADBE Richtung 520$ treiben?
- AppLovin (APP) Kursprognose 2026: Kann AXON-Wachstum APP Richtung 600$ treiben?
- Figma (FIG) Kursprognose 2026: 36,00$ KI-Startrampe oder überbewertete Post-IPO-Kater-Falle?
- CrowdStrike (CRWD) Kursprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD Richtung 280$ treiben?
- Arm Holdings (ARM) Kursprognose 2026: Kann KI-Compute-Nachfrage ARM Richtung 350$ treiben?
