

TeraWulf (WULF) entwickelt und betreibt stromgestützte digitale Infrastruktur für künstliche Intelligenz, Hochleistungsrechnen und Bitcoin-Mining. Lake Mariner bleibt der größte operative Campus, und neue Projekte in Kentucky und Maryland sollen langfristige HPC-Leasing zum wichtigsten Umsatzmotor machen. Dieser Übergang erweitert die Möglichkeiten über Bitcoin hinaus, erhöht aber auch das Risiko von Bauzeiten, Projektfinanzierung und Kundenkonzentration.
Das letzte Quartal zeigte, dass der Übergang im Gange, aber unvollständig ist. TeraWulf Q2 2026 Umsatz erreichte 44,8 Millionen US-Dollar, mit 31,9 Millionen US-Dollar HPC-Leasingumsätzen, die 71% des Gesamtumsatzes darstellten, auch wenn der konsolidierte Umsatz im Jahresvergleich um 6% zurückging. Der Investmentcase hängt nun davon ab, ob 336 MW im Bau planmäßig Mieten generieren können, ohne dass Kapitalkosten oder Verwässerung die vertraglich vereinbarte Wirtschaftlichkeit überlasten.
Die WULF-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der 40-US-Dollar-KI-Infrastruktur-Fall: Lake Mariner-Lieferungen und der 401-MW-Anthropic-Leasingvertrag wandeln gesicherte Energie in vorhersagbare, langfristige HPC-Cashflows um.
- Der 10-US-Dollar-Ausführungsrisiko-Fall: Bauverzögerungen, Finanzierungskosten oder neue Aktienemissionen schwächen die Renditen, bevor die vertraglich vereinbarten Campus ihre volle Auslastung erreichen.
Dieser Leitfaden schlüsselt die WULF-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf TeraWulfs Q2 2026-Gewinnmitteilung vom 5. August, Quartalsdokumenten und Marktdaten bis zum 15. September, sowie wie man WULF-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die TeraWulf-Investoren im September 2026 wissen sollten
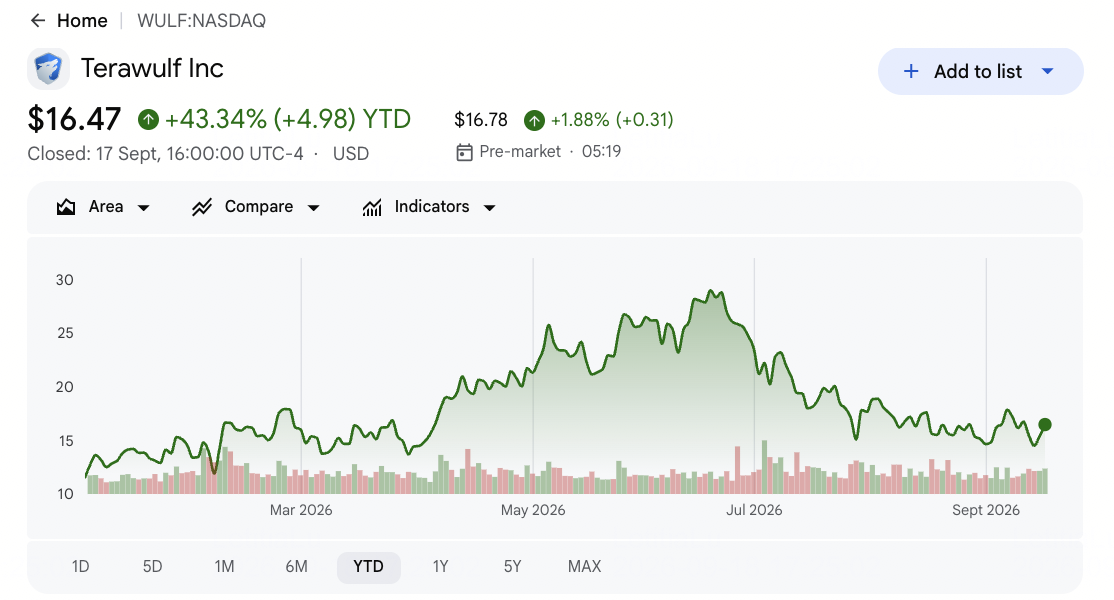
- WULF schloss am 17. September bei 16,47 US-Dollar und war 2026 um 43,34% gestiegen: Die Rallye spiegelt eine bedeutende Neubewertung rund um KI-Rechenzentrum-Kapazitäten wider. Die Aktien liegen immer noch unter dem Street-Durchschnitt von 35,48 US-Dollar, wobei weitere Aufwärtsbewegungen davon abhängen, ob unterzeichnete Leasingverträge in gelieferte Kapazitäten und Cashflows umgewandelt werden.
- Q2-Umsatz erreichte 44,8 Millionen US-Dollar und verfehlte den Konsens um etwa 5,7 Millionen US-Dollar: Der Umsatz fiel von 47,6 Millionen US-Dollar im Vorjahr, da Bitcoin-Mining-Umsätze auf 12,8 Millionen US-Dollar sanken. Die Verfehlung zeigt, warum der Übergang nicht nur anhand langfristiger Vertragswerte beurteilt werden kann.
- HPC-Leasingumsatz erreichte 31,9 Millionen US-Dollar und lieferte 71% der Verkäufe: TeraWulf hatte 81 MW, die am Quartalsende Umsätze generierten, und erhöhte diese auf 102 MW, nachdem CB-3 in Betrieb genommen wurde. Die Mischungsverschiebung zeigt, dass vertraglich vereinbartes Computing volatilere Mining-Umsätze ersetzt.
- Weitere 336 MW waren im Bau, nachdem 102 MW in Betrieb genommen wurden: CB-4 wird voraussichtlich in der zweiten Hälfte 2026 mit der stufenweisen Lieferung beginnen, CB-5 ist für Anfang 2027 geplant. Bei 8 bis 10 Millionen US-Dollar pro kritischem IT-MW bleiben Zeitplan und Kostenkontrolle zentral.
- Der Anthropic-Leasingvertrag stellt 19 Milliarden US-Dollar anfängliche Laufzeitumsätze dar: Der 20-Jahres-Vertrag umfasst etwa 401 MW in Justified und könnte mit beiden fünfjährigen Verlängerungen 33 Milliarden US-Dollar erreichen. Die anfängliche Lieferung ist für die zweite Hälfte 2027 geplant, was starke Sichtbarkeit schafft, aber auch eine lange Bauzeit bedeutet.
Was ist TeraWulf (WULF)?
TeraWulf ist ein US-amerikanischer Entwickler digitaler Infrastruktur, der die Kontrolle über Land, Stromanschlüsse und Rechenzentrum-Bau mit dem laufenden Anlagenbetrieb kombiniert. Sein Lake Mariner-Campus in New York beherbergt sowohl HPC-Mieter als auch Bitcoin-Mining-Ausrüstung und ermöglicht es, bestehende elektrische Infrastruktur als höherwertige Computing-Kapazität umzunutzen. Die Umsätze stammen aus langfristigen HPC-Leasingverträgen und Digital-Asset-Mining, wobei die strategische Ausrichtung zunehmend vertraglich vereinbarte KI-Arbeitslasten bevorzugt. Das Unternehmen entwickelt auch große Campus, wo gesicherte Energie der knappe Vermögenswert ist.
Die langfristige Plattform umfasst nun Lake Mariner und Lake Hawkeye in New York, Justified und Muskie in Kentucky sowie Chesapeake in Maryland. Anthropic hat sich zu etwa 401 MW in Justified verpflichtet, Fluidstack least Lake Mariner-Kapazitäten, und Google bietet Kreditunterstützung im Zusammenhang mit Fluidstack-Verpflichtungen. Das Management strebt auch 250 MW bis 500 MW zusätzlicher kritischer IT-Verträge pro Jahr an. Diese Beziehungen verbinden TeraWulf mit dem breiteren KI-Rechenzentrum-Investitionszyklus, während die Lieferökonomie von Strom, Bau und Finanzierung abhängig bleibt.
Weiterlesen: Top Hochleistungsrechnen (HPC) Aktien 2026: Marktführer im Bereich Accelerated Computing
TeraWulf (WULF) Q2 2026 Gewinnübersicht: HPC-Leasing wird zum wichtigsten Umsatzmotor
TeraWulf meldete 44,8 Millionen US-Dollar Umsatz gegenüber einer Konsensschätzung von 50,49 Millionen US-Dollar, eine Verfehlung um etwa 5,7 Millionen US-Dollar und einen 6%igen Jahresrückgang. Der GAAP-Verlust pro Aktie erreichte 1,94 US-Dollar gegenüber einem erwarteten Verlust von 0,19 US-Dollar, obwohl das Ergebnis einen Warrant-Neubewertungsverlust von 755,7 Millionen US-Dollar beinhaltete. Die operative Veränderung war konstruktiver: HPC-Leasingumsatz erreichte 31,9 Millionen US-Dollar, 102 MW generierten nach CB-3-Lieferung Umsätze, und 3,0 Milliarden US-Dollar Bargeld und eingeschränkte Barmittel unterstützten 336 MW im Bau. Die Spannung liegt darin, ob das vertraglich vereinbarte Wachstum Kapitalkosten und Verwässerung übertreffen kann.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
50,49 Mio. US-Dollar Konsens |
44,8 Mio. US-Dollar |
Verfehlt. Etwa 5,7 Mio. US-Dollar unter Konsens und 6% YoY-Rückgang. |
|
Q2 verwässerter EPS |
0,19 US-Dollar Verlust Konsens |
1,94 US-Dollar Verlust |
Verfehlt. Warrant-Neubewertung und Entwicklungskosten erweiterten den Verlust. |
|
HPC-Leasingumsatz |
Kein Vorjahresbeitrag |
31,9 Mio. US-Dollar |
Skaliert. HPC lieferte 71% des Umsatzes. |
|
Umsatzgenerierende IT-Kapazität |
81 MW am 30. Juni |
102 MW nach CB-3 |
Erweitert. CB-3 aktivierte 600 Mio. US-Dollar Google-Kreditunterstützung. |
|
Kapazität im Bau |
— |
336 MW |
Fortschreitend. CB-4 beginnt Lieferung in H2 2026. |
|
Bargeld und eingeschränkte Barmittel |
— |
Etwa 3,0 Mrd. US-Dollar |
Liquide. Finanzierung unterstützt vertraglich vereinbarten Bau. |
|
Anthropic-Leasingvertrag |
— |
19 Mrd. US-Dollar anfängliche Laufzeit |
Vertraglich vereinbart. Der 401-MW-Leasingvertrag kann mit Verlängerungen 33 Mrd. US-Dollar erreichen. |
|
Jährliches Vertragsziel |
Vorheriges Ziel |
250-500 MW |
Bestätigt. Management behielt das jährliche Ziel bei. |
- Umsatz von 44,8 Millionen US-Dollar verfehlte Konsens um etwa 5,7 Millionen US-Dollar: Der 6%ige Jahresrückgang spiegelte wider, dass Digital-Asset-Umsätze auf 12,8 Millionen US-Dollar von 47,6 Millionen US-Dollar fielen. Neue HPC-Umsätze milderten den Rückgang ab, waren aber noch nicht groß genug, um das Gesamtwachstum anzutreiben.
- Der GAAP-Verlust von 1,94 US-Dollar pro Aktie war 1,75 US-Dollar breiter als der Konsens: Ein Warrant-Neubewertungsverlust von 755,7 Millionen US-Dollar trieb einen Großteil des buchhalterischen Ergebnisses an. Investoren müssen immer noch bargeldlose Volatilität von wiederkehrenden Zins- und Baukosten trennen.
- HPC-Umsatz von 31,9 Millionen US-Dollar erreichte 71% der Quartalsumsätze: Die Mischung bestätigt, dass TeraWulf zu einem KI-Infrastruktur-Leasinggeber wird, anstatt hauptsächlich ein Bitcoin-Miner zu bleiben. Die Hauptunsicherheit sind die Kosten und der Zeitrahmen, die erforderlich sind, um jeden vertraglich vereinbarten Megawatt in Betrieb zu nehmen.
- Umsatzgenerierende Kapazität stieg von 81 MW auf 102 MW: CB-3-Fertigstellung erfüllte Bedingungen für 600 Millionen US-Dollar Google-Kreditunterstützung. Die Wiederholung dieses Meilensteins bei CB-4 und CB-5 ist der nächste große Ausführungstest.
- Etwa 3,0 Milliarden US-Dollar Bargeld unterstützten 336 MW im Bau: Die Liquidität ist beträchtlich, aber die erwarteten 8 bis 10 Millionen US-Dollar Kosten pro kritischem IT-MW halten die Entwicklung hochkapitalintensiv. Das Einhalten der Kostenvorgaben ist für den Wert pro Aktie wesentlich.
Weiterlesen: CoreWeave (CRWV) Preisprognose 2026: Kann KI-Cloud-Nachfrage CRWV in Richtung 175 US-Dollar treiben?
TeraWulf (WULF) 2026 Investmentausblick: 40-US-Dollar-Bull-Case vs. 10-US-Dollar-Bear-Case
TeraWulfs 2026-Ausblick hängt davon ab, ob der KI-Rechenzentrum-Ausbau von vertraglich vereinbarter Kapazität zu umsatzproduzierenden Megawatts ohne größere Verzögerungen oder Verwässerung übergehen kann. HPC-Leasing treibt nun den meisten Umsatz an, aber Baukosten und Finanzierung bleiben die Hauptausführungstests.
Der Bull Case: Starkes KI-Rechenzentrum-Wachstum treibt WULF in Richtung 40 US-Dollar
Der Bull Case geht davon aus, dass CB-4 und CB-5 planmäßig in Betrieb gehen und die umsatzproduzierende Kapazität deutlich über 102 MW heben. Der 19-Milliarden-US-Dollar-Anthropic-Leasingvertrag, Fluidstack-Verpflichtungen und Google-Kreditunterstützung machen den Umsatzweg vorhersagbarer und reduzieren die Abhängigkeit von Bitcoin-Preisen.
Eine Bewegung in Richtung 40 US-Dollar würde eine Lieferung innerhalb der 8- bis 10-Millionen-US-Dollar-pro-MW-Kostenbandbreite, neue Verträge innerhalb des jährlichen Ziels von 250 MW bis 500 MW und begrenzte Verwässerung durch Projektfinanzierung erfordern. Steigende HPC-Umsätze und wiederkehrende operative Cashflows würden den Fall stärken.
Der Base Case: Stetiges Kapazitätswachstum hält WULF zwischen 24 und 32 US-Dollar
Der Base Case geht davon aus, dass der Bau grundsätzlich planmäßig fortschreitet und HPC-Leasing zur dominierenden Umsatzquelle wird. Investoren diskontieren immer noch die lange Lücke zwischen Kapitalausgaben und Mietbeginn, wodurch der 336-MW-Ausbau Timing- und Finanzierungsrisiken ausgesetzt bleibt.
Unter diesem Szenario könnte WULF hauptsächlich zwischen 24 und 32 US-Dollar handeln. Vierteljährliches Wachstum bei umsatzproduzierenden Megawatts, stabile Kostenvorgaben und mehr kreditunterstützte Kunden würden die Bandbreite unterstützen. Ein langsamerer Hochlauf oder aktienfinanzierte Ausgaben würde das obere Ende begrenzen.
Der Bear Case: Projektverzögerungen und Verwässerung ziehen WULF in Richtung 10 US-Dollar
Der Bear Case geht davon aus, dass sich Projektpläne verschieben, Baukosten steigen oder die Finanzierung teurer wird. Da Anthropic-Kapazitäten erst in der zweiten Hälfte 2027 beginnen, würden Verzögerungen große vertraglich vereinbarte Umsätze weiter nach hinten verschieben.
Eine Bewegung in Richtung 10 US-Dollar würde wahrscheinlicher, wenn umsatzproduzierende Kapazitäten bei 102 MW stagnieren, jährliche Vertragsabschlüsse unter 250 MW fallen oder neue Aktienemissionen erheblich zunehmen. Schwächere Bitcoin-Ökonomie könnte zusätzlichen Druck ausüben, bevor HPC-Umsätze vollständig skalieren.
WULF-Aktienpreisprognosen für 2026 von Wall Street-Analysten
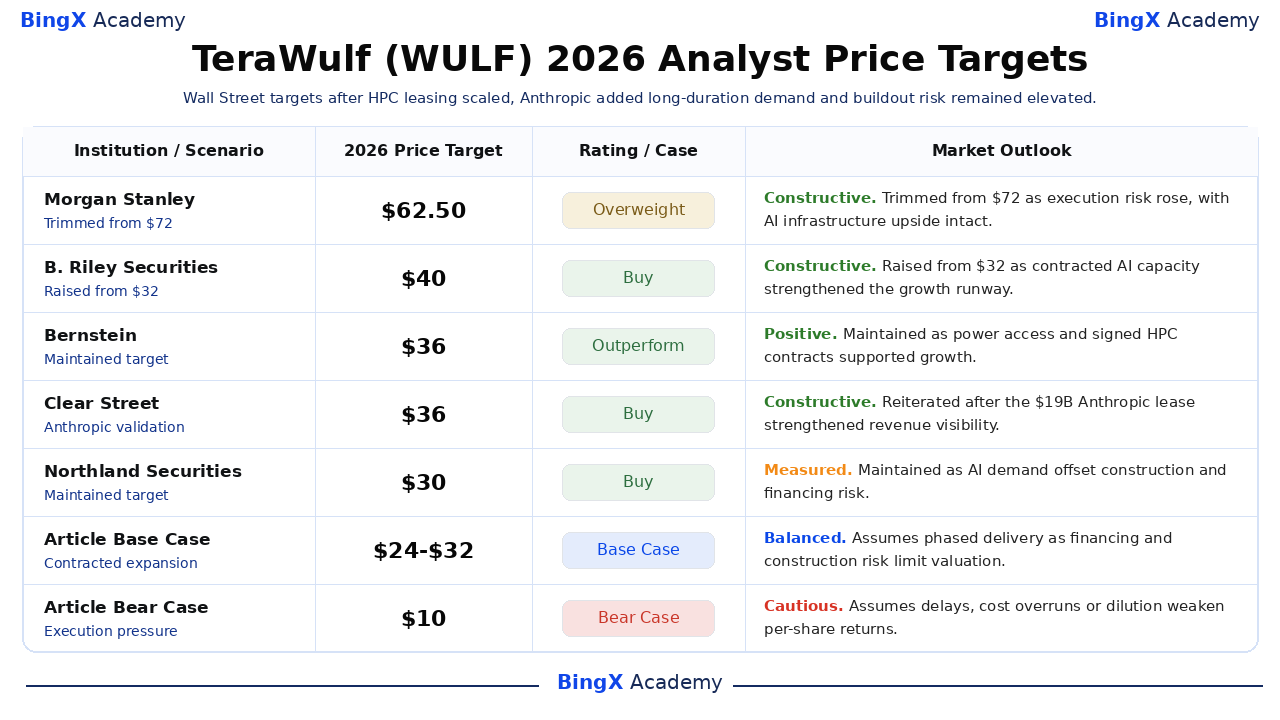
Die Wall Street bleibt konstruktiv, obwohl die Ziele verschiedene Annahmen über Vertragswerte, Finanzierung und Ausführung umfassen. Morgan Stanleys 62,50-US-Dollar-Ziel ist das höchste ausgewählte Referenzziel, während Northlands 30-US-Dollar-Ziel das niedrigste unter diesen fünf genannten Aktionen ist. Dies sind 12-Monats-Ziele und keine Garantien oder die redaktionellen Szenarien des Artikels.
|
Institution |
2026 Kursziel |
Rating |
Marktausblick |
|
Morgan Stanley |
62,50 US-Dollar |
Übergewichtung |
Konstruktiv. 13. August: Senkung von 72 US-Dollar, da sich risikobereinigte Annahmen änderten, wobei KI-Infrastruktur-Aufwärtspotenzial intakt blieb. |
|
B. Riley Securities |
40 US-Dollar |
Kaufen |
Konstruktiv. 3. August: Erhöhung von 32 US-Dollar, da vertraglich vereinbarte KI-Kapazität die Laufbahn stärkte. |
|
Bernstein |
36 US-Dollar |
Outperform |
Positiv. 1. September: Beibehaltung, da Stromzugang und unterzeichnete HPC-Verträge das Wachstum unterstützten. |
|
Clear Street |
36 US-Dollar |
Kaufen |
Konstruktiv. 6. Juli: Bestätigt nach dem 19-Milliarden-US-Dollar-Anthropic-Leasingvertrag, der die Plattform validierte. |
|
Northland Securities |
30 US-Dollar |
Kaufen |
Gemessen. 10. September: Beibehaltung, da KI-Nachfrage Bau- und Finanzierungsrisiken ausglich. |
|
Artikel Base Case |
24-32 US-Dollar |
Base Case |
Ausgewogen. Geht von stufenweiser Lieferung aus, da Finanzierungs- und Baurisiken die Bewertung begrenzen. |
|
Artikel Bear Case |
10 US-Dollar |
Bear Case |
Vorsichtig. Geht von Verzögerungen, Kostenüberschreitungen oder Verwässerung aus, die Pro-Aktien-Renditen schwächen. |
Wie man TeraWulf (WULF)-Aktien auf BingX handelt
Handeln Sie TeraWulfs Kapazitätslieferung, KI-Vertrags- und Finanzierungsausblick mit BingX TradFi und BingX AI-Tools. Da WULF scharf auf Bauupdates, Finanzierung und Bitcoin-Preise reagieren kann, definieren Sie den Katalysator und das Risikolimit vor dem Eingehen einer Position.
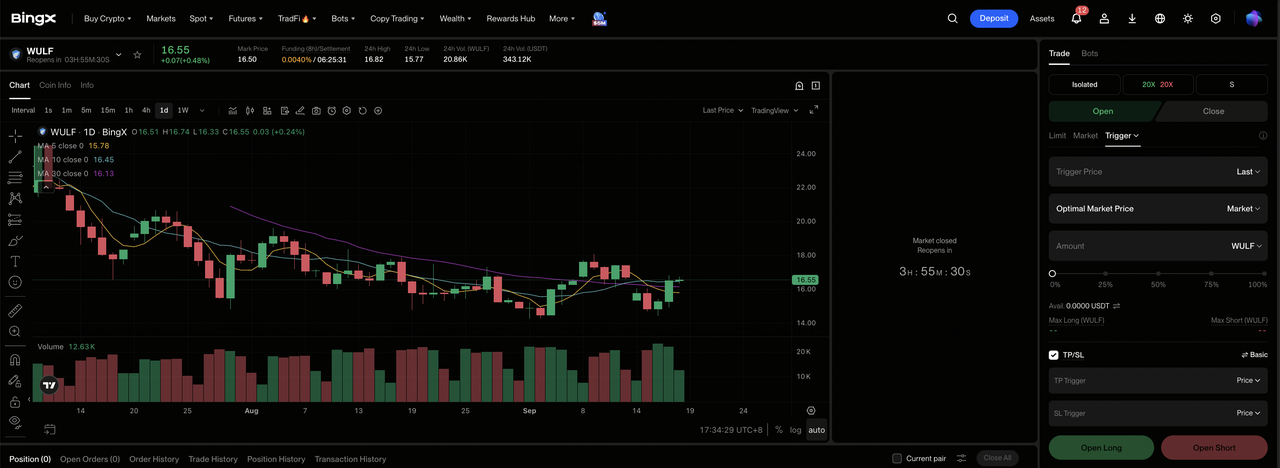
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX-Exchange-Dashboard.
Schritt 2: TeraWulf (WULF) auswählen. Suchen und wählen Sie den WULF-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn sich die HPC-Lieferung beschleunigt und die Finanzierung kontrolliert bleibt. Wählen Sie Short öffnen, wenn Bauverzögerungen, Verwässerung oder schwächere Mining-Ökonomie den Wert pro Aktie unter Druck setzen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. WULFs Sensibilität für Verträge und Finanzierung macht konservative Hebelwirkung wichtig.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eingehen des Trades. Überwachen Sie Kapazitätslieferung, Projektkosten, Finanzierung und Bitcoin-Preise.
Top 5 Risiken für TeraWulf-Investoren 2026
TeraWulf hat große vertraglich vereinbarte KI-Nachfrage, aber der Ausbau bleibt kapitalintensiv. Diese Risiken können Umsätze verzögern, Finanzierungsbedarfe erhöhen und den Wert pro Aktie reduzieren.
- Bauverzögerungen könnten Mieten aufschieben: TeraWulf hat 336 MW im Bau. Verzögerungen könnten den Bargeldverbrauch verlängern, Leasingumsätze in spätere Perioden verschieben und Finanzierungsunterstützung verzögern, die an fertiggestellte Anlagen gebunden ist.
- Höhere Finanzierungskosten könnten Projektrenditen schwächen: Multi-Milliarden-Dollar-Campus benötigen Schulden, Projektfinanzierung oder Eigenkapital. Mehr Zinsaufwand oder restriktive Finanzierungsbedingungen würden weniger Bargeld für zukünftige Expansion und Aktionäre lassen.
- Große Kunden erhöhen Konzentrationsrisiko: Anthropic, Fluidstack und Google unterstützen wichtige Teile von TeraWulfs KI-Infrastrukturstrategie. Eine verzögerte Bereitstellung oder Vertragsänderung von einem großen Kunden könnte Auslastung, Umsatztiming und Finanzierungsbedingungen beeinträchtigen.
- Eigenkapitalfinanzierung könnte Aktionäre verwässern: Neue Aktien können Kapazitäten finanzieren, reduzieren aber den Anspruch jeder bestehenden Aktie auf zukünftigen Cashflow. Emission zu einem niedrigeren Aktienkurs würde die Verwässerung erhöhen, die erforderlich ist, um dasselbe Baubudget zu finanzieren.
- Strom- und Genehmigungsverzögerungen könnten Kapazitätswachstum verlangsamen: Kontrollierte Megawatts können keine Mieten generieren, bis Netzanschluss, Versorgungsunternehmen und Anlagen bereit sind. Regulatorische oder Stromverzögerungen könnten daher vertraglich vereinbarte Umsätze und Bargeldgenerierung weiter hinausschieben.
Abschließende Gedanken: Sollten Sie 2026 in TeraWulf investieren?
TeraWulf hat stärkere Belege für einen KI-Infrastruktur-Übergang als vor einem Jahr. HPC-Leasing trägt bereits 71% der Quartalsumsätze bei, 102 MW verdienen Mieten und der 19-Milliarden-US-Dollar-Anthropic-Leasingvertrag schafft langfristige Nachfrage. Der fehlende Beweis ist die bargeldgenerierende Lieferung im großen Maßstab. Investoren sollten Megawatts, die in Betrieb gehen, Kosten pro MW, Finanzierungsbedingungen und Aktienanzahl überwachen, anstatt nur Vertragsschlagzeilen zu bewerten.
Ein konservativer Entscheidungsrahmen würde erfordern, dass CB-4-Lieferungen innerhalb des angegebenen Zeitplans beginnen, Entwicklungskosten bei 8 bis 10 Millionen US-Dollar pro kritischem IT-MW bleiben und die Finanzierung übermäßige Verwässerung vermeidet. Fortschritte gegen diese Tests würden die Base- und Bull-Cases stärken. Verzögerungen, höhere Finanzierungskosten oder eine steigende Aktienanzahl würden den Bear-Case begünstigen, auch wenn die vertraglich vereinbarte Nachfrage intakt bleibt.
Risikoerinnerung: Aktiengebundene Perpetual Futures beinhalten Hebelwirkung und können Verluste verstärken. Analystenziele und Artikelszenarien sind bedingte Referenzpunkte, keine Garantien.
Verwandte Lektüre
- Top Hochleistungsrechnen (HPC) Aktien 2026: Marktführer im Bereich Accelerated Computing
- Top KI-Rechenzentrum-Aktien 2026: Cloud, Server und KI-Computing-Infrastruktur
- Top Bitcoin-Mining-Aktien 2026: BTC-Hashrate trifft auf die KI-Infrastruktur-Wende
- MARA Holdings (MARA) Preisprognose 2026: Können Bitcoin-Skalierung und KI-Infrastruktur MARA in Richtung 24 US-Dollar treiben?
- CleanSpark (CLSK) Preisprognose 2026: 27,00 US-Dollar KI-Hyperscaler oder 32% Short-Squeeze-Mining-Falle?
- IREN Limited (IREN) Preisprognose 2026: Kann die KI-Cloud-Expansion IREN höher treiben?
