


Super Micro Computer (SMCI), allgemein bekannt als Supermicro, entwickelt komplette Server-, Speicher- und Rack-Scale-Systeme für künstliche Intelligenz, Cloud, Unternehmen und Edge-Arbeitslasten. Seine modularen Building Block Solutions kombinieren Prozessoren, Beschleuniger, Arbeitsspeicher, Netzwerk, Energie und Kühlung in Konfigurationen, die um Kundenanforderungen herum aufgebaut sind. KI-Infrastruktur bleibt der Hauptwachstumsmotor, obwohl Projekttiming, Komponentenversorgung und Betriebskapitalanforderungen Umsatz und Cashgenerierung volatil machen können.
Das letzte Quartal zeigte sowohl das Ausmaß der Nachfrage als auch die Variabilität des Modells. SMCI Q4 FY2026 Nettoumsatz erreichte 11,1 Milliarden US-Dollar, ein Plus von 93% gegenüber dem Vorjahr, aber etwa 450 Millionen US-Dollar unter dem genannten Konsens. Der Non-GAAP EPS erreichte 1,70 US-Dollar, die GAAP-Bruttomarge erholte sich auf 17,5% und das Management startete das FY2027 mit mehr als 60 Milliarden US-Dollar an neuen Aufträgen. Der Investment Case hängt davon ab, diese Pipeline in profitable Lieferungen umzuwandeln, ohne eine weitere Cashflow-Umkehr.
Die SMCI-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Rack-Scale-Expansionsfall: Eine rekordverdächtige Auftragspipeline, direkte Flüssigkühlung und Herstellungskapazität über 6.000 Racks pro Monat könnten den Umsatzausblick von 65-72 Milliarden US-Dollar für FY2027 unterstützen und SMCI in Richtung 60 US-Dollar treiben.
- Der Margen- und Cash-Conversion-Fall: Großes Projekttiming, Kundenkonzentration, niedrigmargige KI-Systeme und steigende Lagerbestände könnten den freien Cashflow unter den Gewinnen halten und die Aktie in Richtung 24 US-Dollar ziehen.
Dieser Leitfaden schlüsselt die SMCI-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf Supermicros Q4 FY2026 Gewinnmitteilung vom 11. August, Jahresarchivierung und Marktdaten bis zum 15. September, plus wie man SMCI-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Supermicro-Investoren im September 2026 wissen sollten
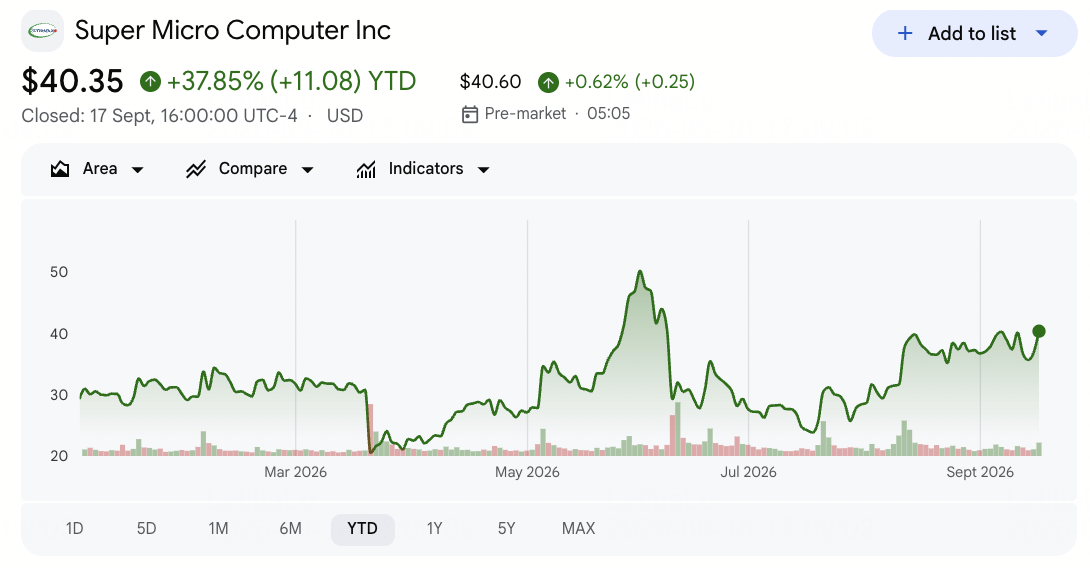
- SMCI schloss am 17. September bei 40,35 US-Dollar und blieb YTD um 37,85% gestiegen: Die Aktien handelten immer noch etwa 39% unter dem 52-Wochen-Hoch von 58,78 US-Dollar, was zeigt, dass KI-Wachstum attraktiv bleibt, aber Ausführungs-, Compliance- und Margenbedenken immer noch die Bewertung belasten.
- Q4-Umsatz erreichte 11,1 Milliarden US-Dollar, ein Plus von 93% gegenüber dem Vorjahr: Die Verkäufe stiegen von 5,8 Milliarden US-Dollar vor einem Jahr und 10,2 Milliarden US-Dollar in Q3, verfehlten aber immer noch den etwa 11,55 Milliarden US-Dollar Konsens. Die Bereitschaft der Kundenstandorte kann weiterhin große Umsatzbeträge zwischen den Quartalen verschieben.
- GAAP-Bruttomarge erholte sich auf 17,5% von 9,9% in Q3: Ein besserer Kunden- und Produktmix steigerte die Rentabilität und half dem Non-GAAP EPS, 1,70 US-Dollar gegenüber erwarteten 0,94 US-Dollar zu erreichen. Das Management erwartet, dass sich die Q1 FY2027-Marge auf 10,4% bis 10,8% normalisiert, was die Dauerhaftigkeit zum Schlüsseltest macht.
- Mehr als 60 Milliarden US-Dollar an neuen Aufträgen schufen Rekord-Backlog: Supermicro fügte mehrere hundert Unternehmens- und andere Kunden hinzu und beendete FY2026 mit neun Kunden, die jeweils mehr als 1 Milliarde US-Dollar generierten. Der breitere Mix reduziert die Abhängigkeit von einem Konto, obwohl das Auftragstiming immer noch den vierteljährlichen Umsatz antreibt.
- FY2027-Umsatzausblick erreichte 65 bis 72 Milliarden US-Dollar: Der Mittelwert von 68,5 Milliarden US-Dollar liegt etwa 16 Milliarden US-Dollar über der genannten Street-Schätzung von 52,5 Milliarden US-Dollar. Die Lieferung erfordert Q1-Umsatz von 14,5 bis 15,5 Milliarden US-Dollar und genügend Komponenten, Energie und Kundenkapazität, um das Backlog planmäßig zu konvertieren.
Was ist Super Micro Computer (SMCI)?
Super Micro Computer ist ein Infrastrukturhersteller, der Server, Speicherplattformen, Netzwerksysteme und komplette Rechenzentrumsracks entwickelt und zusammenbaut. Sein Building Block Solutions-Modell verwendet gemeinsame Komponenten und modulare Designs, um Produkte um verschiedene CPU-, GPU-, Arbeitsspeicher-, Speicher- und Netzwerk-Kombinationen zu konfigurieren. Zu den Kunden gehören Cloud-Betreiber, Unternehmen, Regierungen, Telekommunikationsanbieter und Technologieunternehmen. Der Umsatz hängt von Hardwarelieferungen ab, obwohl Entwicklungsgeschwindigkeit, thermisches Design und die Fähigkeit, integrierte Racks zu liefern, Differenzierung schaffen.
Supermicros Langzeitstrategie konzentriert sich auf Data Center Building Block Solutions und direkte Flüssigkühlung für hochdichte KI-Cluster. Das Unternehmen unterstützt Plattformen von NVIDIA, AMD und Intel und erweitert die Fertigung in den Vereinigten Staaten, Taiwan und Malaysia über 6.000 Racks pro Monat hinaus, einschließlich Kapazität für mehr als 3.000 flüssigkeitsgekühlte Racks. Unternehmens- und Kanalumsätze erreichten 5,6 Milliarden US-Dollar in Q4, ein Plus von 172% gegenüber dem Vorjahr, wodurch das Geschäft über einige wenige Hyperscale-Bereitstellungen hinaus erweitert wurde.
Weiterlesen: Top KI-Server-Aktien zum Kauf in 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
Super Micro Computer (SMCI) Q4 FY2026 Ergebnisüberblick: Umsatz, EPS und KI-Infrastrukturwachstum
Supermicro meldete 11,1 Milliarden US-Dollar Umsatz gegenüber etwa 11,55 Milliarden US-Dollar erwartet, aber Non-GAAP EPS von 1,70 US-Dollar übertraf die Schätzung von 0,94 US-Dollar, da sich die GAAP-Bruttomarge auf 17,5% erholte. Der Jahresumsatz stieg um 78% auf 39,1 Milliarden US-Dollar, der Q4-Betriebscashflow kehrte zu positiven 747 Millionen US-Dollar zurück und mehr als 60 Milliarden US-Dollar an neuen Aufträgen unterstützten einen Ausblick von 65-72 Milliarden US-Dollar für FY2027. Die Hauptspannung ist, ob sich der außergewöhnliche Q4-Mix in dauerhafte Margen und Cashflow übersetzen kann, während sich das Liefervolumen beschleunigt.
Weiterlesen: Super Micro Computer (SMCI) Q4 2026 Ergebnisüberblick: 65B US-Dollar FY2027 Ausblick treibt eine 19,02% Preisrallye
|
Finanzmetrik |
Ausblick / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q4 FY2026 Nettoumsatz |
11,55 Mrd. US-Dollar Visible Alpha Konsens |
11,1 Mrd. US-Dollar |
Verfehlt. Etwa 450 Mio. US-Dollar unter Konsens, aber 93% YoY gestiegen. |
|
Q4 Non-GAAP verwässerter EPS |
0,94 US-Dollar Konsens; 0,65-0,79 US-Dollar Ausblick |
1,70 US-Dollar |
Übertroffen. 0,76 US-Dollar über Konsens und mehr als verdoppelt YoY. |
|
Q4 GAAP verwässerter EPS |
0,53-0,67 US-Dollar Ausblick |
1,62 US-Dollar |
Übertroffen. 0,95 US-Dollar über der Ausblickobergrenze. |
|
Q4 GAAP-Bruttomarge |
9,9% in Q3 FY2026 |
17,50% |
Erweitert. Um 760 Basispunkte sequenziell gestiegen. |
|
Q4-Betriebscashflow |
6,6 Mrd. US-Dollar verwendet in Q3 FY2026 |
747 Mio. US-Dollar bereitgestellt |
Verbessert. Kehrte zur positiven vierteljährlichen Cashgenerierung zurück. |
|
FY2026 Nettoumsatz |
22,0 Mrd. US-Dollar in FY2025 |
39,1 Mrd. US-Dollar |
Gewachsen. Um 78% YoY gestiegen. |
|
FY2026 GAAP-Nettogewinn |
1,0 Mrd. US-Dollar in FY2025 |
2,2 Mrd. US-Dollar |
Gewachsen. Mehr als verdoppelt YoY. |
|
Q1 FY2027 Umsatzausblick |
11,8 Mrd. US-Dollar FactSet-Konsens |
14,5-15,5 Mrd. US-Dollar |
Darüber. Mittelwert von 15,0 Mrd. US-Dollar übertraf Konsens um 3,2 Mrd. US-Dollar. |
|
FY2027 Umsatzausblick |
52,5 Mrd. US-Dollar Wall Street Schätzung |
65-72 Mrd. US-Dollar |
Darüber. Mittelwert von 68,5 Mrd. US-Dollar übertraf die Schätzung um 16 Mrd. US-Dollar. |
- Umsatz von 11,1 Milliarden US-Dollar wuchs um 93%, verfehlte aber den Konsens um etwa 450 Millionen US-Dollar: Die Bereitschaft der Kundeninfrastruktur verschob mehrere Verträge in Q1 FY2027 oder später. Dieses Timing erklärt, warum sich das Backlog schnell erweitern kann, ohne dass jeder Auftrag zu Umsatz oder Casheinzug im gleichen Quartal wird.
- Non-GAAP EPS von 1,70 US-Dollar übertraf den Konsens um 0,76 US-Dollar: Die Zahl übertraf auch die Ausblickobergrenze von 0,79 US-Dollar und stieg von 0,41 US-Dollar vor einem Jahr. Ein günstiger Mix trieb den Upside an, sodass Q1s erwartete 10,4%-10,8%-Marge testen wird, wie wiederholbar der Gewinnzuwachs ist.
- GAAP-Bruttomarge erreichte 17,5%, von 9,9% sequenziell: Die 760-Basispunkte-Erholung hob die Non-GAAP-Betriebsmarge auf 14,3% von 7,2%. Margenerweiterung kann erhebliche Gewinnhebelwirkung schaffen, obwohl eine Umkehr schnell durch gemeldete EPS und Bewertung übertragen würde.
- Betriebscashflow verbesserte sich auf positive 747 Millionen US-Dollar von einer Verwendung von 6,6 Milliarden US-Dollar: Der vierteljährliche freie Cashflow erreichte etwa 722 Millionen US-Dollar. Der Jahres-Betriebscashflow blieb mit 6,8 Milliarden US-Dollar negativ, da die Lagerbestände bei 12,9 Milliarden US-Dollar endeten, wodurch die Cash-Conversion zentral für die These blieb.
- FY2027 Umsatzausblick von 65-72 Milliarden US-Dollar impliziert bis zu 84% Wachstum: Der Ausblick beruht auf Rekord-Backlog, KI-Nachfrage und Fertigungsmaßstab. Die Konversion muss ohne einen weiteren Betriebskapitalschub oder Margenkollaps erfolgen, damit Umsatzwachstum den Wert pro Aktie steigert.
Weiterlesen: Dell Technologies (DELL) Preisprognose 2026: 700 US-Dollar KI-Upside vs. 380 US-Dollar Ausführungsrisiko
Super Micro Computer (SMCI) 2026 Investmentausblick: 60 US-Dollar Bull Case vs. 24 US-Dollar Bear Case
SMCIs Ausblick hängt davon ab, ob sich mehr als 60 Milliarden US-Dollar an neuen Aufträgen schnell genug in Umsatz, Margen und Cash umwandeln, um die FY2027-Prognose zu validieren. Die folgenden Bereiche sind editorielle Szenarien der BingX Akademie und keine Wall Street Ziele oder Preisversprechen.
Der Bull Case: Starke KI-Server-Nachfrage treibt SMCI in Richtung 60 US-Dollar
Der Bull Case geht davon aus, dass Q1-Umsätze nahe der Ausblickobergrenze von 15,5 Milliarden US-Dollar landen und die Auftragspipeline Wachstum durch den Rest von FY2027 unterstützt. Direkte Flüssigkühlung wird zu einem stärkeren Differenziator, während die Rack-Leistungsdichte steigt, während Fertigungskapazität über 6.000 Racks pro Monat dabei hilft, Bereitstellungszeiten zu verkürzen.
Eine Bewegung in Richtung 60 US-Dollar würde Umsätze nahe der oberen Hälfte des 65-72 Milliarden US-Dollar Bereichs, Stabilisierung der Bruttomarge über 11% nach Q1 und positiven Betriebscashflow über mehrere Quartale erfordern. Langsameres Lagerwachstum und breitere Kundendiversifizierung würden den Fall stärken.
Der Base Case: Stetige KI-Nachfrage hält SMCI zwischen 38 und 48 US-Dollar
Der Base Case geht davon aus, dass sich das Backlog weitgehend planmäßig konvertiert, obwohl Produkt- und Kundenmix die Bruttomarge vom 17,5% Q4-Niveau zurückziehen. Das Umsatzwachstum bleibt stark, während Lagerfinanzierung, Projekttiming und Konkurrenz verhindern, dass Gewinne und freier Cashflow so schnell steigen wie die Verkäufe.
Unter diesem Szenario könnte SMCI hauptsächlich zwischen 38 und 48 US-Dollar handeln. Q1-Umsatz innerhalb von 14,5-15,5 Milliarden US-Dollar, Non-GAAP EPS innerhalb von 1,01-1,10 US-Dollar und Bruttomarge nahe 10,4%-10,8% würden den Bereich unterstützen. Eine weitere große Lieferverzögerung oder Cashflow-Umkehr würde das obere Ende begrenzen.
Der Bear Case: Niedrigere Margen, Projektverzögerungen und rechtliche Prüfung ziehen SMCI in Richtung 24 US-Dollar
Der Bear Case geht davon aus, dass Kundeneinrichtungen, Energieverfügbarkeit oder Komponenten-Timing die Auftragskonversion verzögern, während Konkurrenz die Preisgestaltung aggressiv hält. Lagerbestände und Forderungen steigen, bevor Cash ankommt, während laufende rechtliche und Compliance-Prüfung Kosten hinzufügt und das Vertrauen von Kunden oder Investoren schwächen könnte.
Eine Bewegung in Richtung 24 US-Dollar würde wahrscheinlicher, wenn FY2027-Umsätze unter 65 Milliarden US-Dollar fallen, die Bruttomarge unter 9% sinkt, der Betriebscashflow wieder wesentlich negativ wird oder sich rechtliche und Compliance-Probleme verschärfen. Niedrigere Gewinnschätzungen und schwächeres Vertrauen in sowohl Ausführung als auch Governance würden die Bewertung unter Druck setzen.
SMCI Aktienkursprognosen für 2026 von Wall Street Analysten
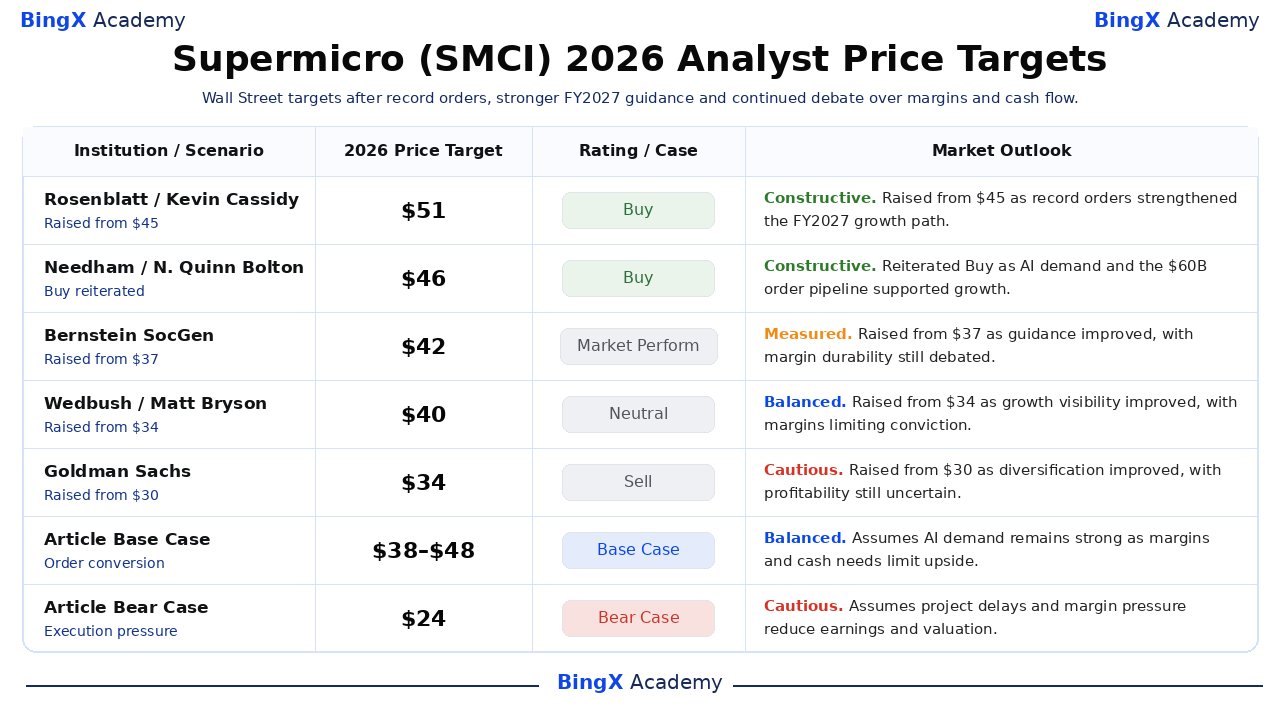
Analysten bleiben zwischen rekordverdächtiger KI-Nachfrage und der Margen-, Betriebskapital- und Ausführungsbelastung, die für deren Bedienung erforderlich ist, gespalten. Die fünf datierten Aktionen unten reichen von Kauf bis Verkauf und zeigen unterschiedliche Annahmen für die Auftragskonversion. Diese Ziele sind Referenzpunkte Dritter und keine Preisversprechen. Die Base- und Bear-Zeilen sind editorielle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Rosenblatt / Kevin Cassidy |
51 US-Dollar |
Kauf |
Konstruktiv. 12. August: von 45 US-Dollar angehoben, da Rekordaufträge den FY2027-Wachstumspfad stärkten. |
|
Needham / N. Quinn Bolton |
46 US-Dollar |
Kauf |
Konstruktiv. 12. August: bekräftigt, da KI-Nachfrage und die 60-Milliarden-US-Dollar-Pipeline Wachstum unterstützten. |
|
Bernstein SocGen / Mark Newman |
42 US-Dollar |
Market Perform |
Gemessen. 13. August: von 37 US-Dollar angehoben, da sich der Ausblick verbesserte, wobei die Margenhaltbarkeit noch debattiert wird. |
|
Wedbush / Matt Bryson |
40 US-Dollar |
Neutral |
Ausgewogen. 12. August: von 34 US-Dollar angehoben, da sich die Wachstumssichtbarkeit verbesserte, wobei Margen die Überzeugung einschränken. |
|
Goldman Sachs / Katherine Murphy |
34 US-Dollar |
Verkauf |
Vorsichtig. 12. August: von 30 US-Dollar angehoben, da sich die Diversifizierung verbesserte, wobei die Rentabilität noch ungewiss ist. |
|
Artikel Base Case |
38-48 US-Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass KI-Nachfrage stark bleibt, während Margen und Cashbedarf das Upside begrenzen. |
|
Artikel Bear Case |
24 US-Dollar |
Bear Case |
Vorsichtig. Geht davon aus, dass Projektverzögerungen und Margendruck Gewinne und Bewertung reduzieren. |
Wie man Super Micro Computer (SMCI) Aktien auf BingX handelt
Handeln Sie Supermicros KI-Rack-, Flüssigkühlungs- und Margenausblick mit BingX TradFi und BingX AI Tools. Da SMCI scharf auf Projekttiming, Gewinne und Compliance-Nachrichten reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
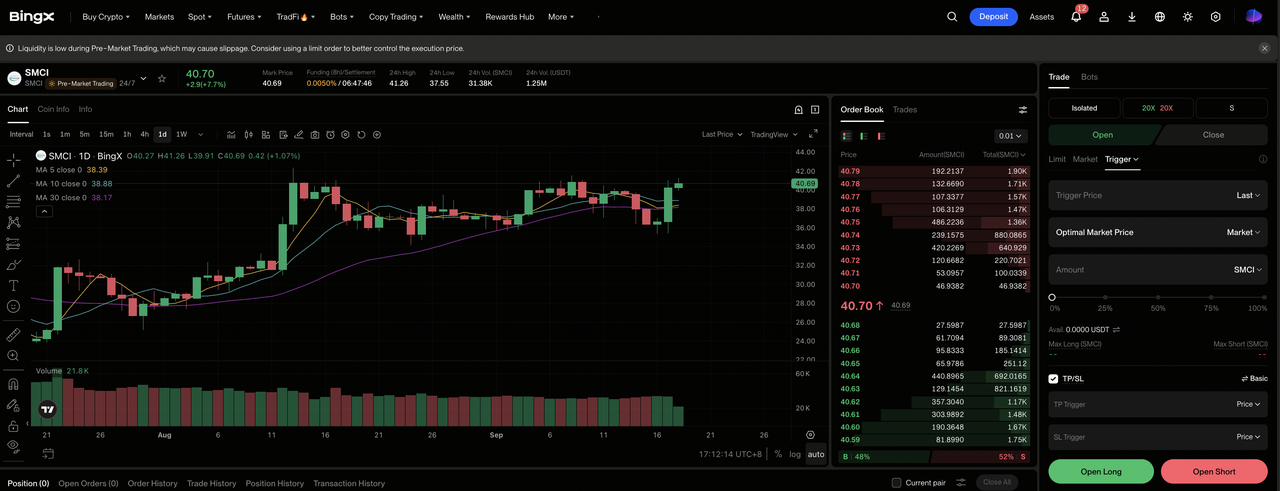
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie Super Micro Computer (SMCI). Suchen und wählen Sie den SMCI-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Auftragskonversion und Margen den Bull Case unterstützen. Wählen Sie Short öffnen, wenn Verzögerungen oder Cash-Anforderungen die erwartete Ökonomie pro Aktie schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. SMCIs 39%-Lücke von seinem 52-Wochen-Hoch zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokotte aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach Eingabe des Trades. SMCI kann schnell auf Ausblicke, Lieferungen, Margen und regulatorische Entwicklungen reagieren.
Top 5 Risiken, die Supermicro-Investoren 2026 beobachten sollten
Supermicros Wachstumsmodell hängt von Komponentenkäufen, Lagerbeständen, Kundenbereitschaft und Endzahlung ab. Diese Risiken können Margen, Cashflow und Wert pro Aktie beeinträchtigen.
- Bruttomargen-Schwankungen können Umsatzwachstum überwiegen: Die GAAP-Bruttomarge bewegte sich von 9,9% in Q3 auf 17,5% in Q4, während der Q1-Ausblick auf 10,4% bis 10,8% zeigt. Selbst eine einprozentige Margenänderung bei Multi-Milliarden-Dollar-Umsatz kann EPS wesentlich beeinflussen.
- Betriebskapital kann Cash schnell absorbieren: FY2026-Betriebscashflow war negativ 6,8 Milliarden US-Dollar und Lagerbestände endeten bei 12,9 Milliarden US-Dollar. Wenn Lagerbestände weiter schneller wachsen als Lieferungen, könnten Finanzierungsbedürfnisse trotz starker gemeldeter Umsätze steigen.
- Großkunden können Timing-Risiko schaffen: Neun Kunden generierten jeweils mehr als 1 Milliarde US-Dollar in FY2026. Eine verzögerte Einrichtung oder Spezifikationsänderung von einem Großkäufer könnte Umsätze zwischen Quartalen verschieben und die Fabrikauslastung reduzieren.
- Exportregeln können Produkte und Kunden einschränken: Fortschrittliche KI-Server verwenden kontrollierte Komponenten, die sich ändernden Regeln in verschiedenen Jurisdiktionen unterliegen. Strengere Beschränkungen oder Compliance-Probleme könnten Lieferungen verzögern und Nachfrage aus einigen Märkten entfernen.
- Konkurrenz kann KI-System-Margen niedrig halten: Dell, HPE, Cloud-Betreiber und ODMs konkurrieren um viele derselben beschleuniger-basierten Bereitstellungen. Aggressive Preisgestaltung könnte Backlog in Umsätze umwandeln, ohne genügend Cashflow zu produzieren, um eine höhere Bewertung zu unterstützen.
Fazit: Sollten Sie 2026 in Super Micro Computer investieren?
Supermicro startet Ende 2026 mit außergewöhnlichen Nachweisen der Nachfrage. Q4-Umsätze wuchsen um 93%, neue Aufträge überstiegen 60 Milliarden US-Dollar und FY2027-Ausblicke erreichten 65-72 Milliarden US-Dollar. Dieselben Ergebnisse zeigen auch, warum die Aktie umstritten bleibt. Umsätze verfehlten den Konsens, Q1-Margen werden voraussichtlich normalisiert und Jahres-Betriebscashflow blieb tief negativ.
Der Bull Case unterstützt 60 US-Dollar, wenn Auftragskonversion, Flüssigkühlung und breitere Unternehmensnachfrage sowohl Gewinne als auch Cash produzieren. Der Bear Case zeigt auf 24 US-Dollar, wenn Projektverzögerungen, Exportkontrollen oder Margendruck Schätzungen schwächen. Konservative Trader mögen auf Q1-Umsätze, Bruttomargen, Lagerbestände und Betriebscashflow warten, bevor sie das Engagement erhöhen.
Risiko-Erinnerung: Trading und Investment in Aktien wie SMCI beinhaltet ein hohes Risiko von Kapitalverlust. Gewinn-Misses, Ausblicksänderungen, Konkurrenz, regulatorische Aktionen, Bewertungsverschiebungen und gehebeltes Trading können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Literatur
- Top KI-Rechenzentrumsaktien zum Kauf in 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top KI-Server-Aktien zum Kauf in 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
- NVIDIA (NVDA) Preisprognose 2026: Kann KI-Infrastrukturwachstum NVDA in Richtung 420 US-Dollar treiben?
- AMD Preisprognose 2026: Kann KI-Wachstum AMD in Richtung 700 US-Dollar treiben?
- Intel (INTC) Preisprognose 2026: Kann KI-CPU-Nachfrage INTC in Richtung 145 US-Dollar treiben?
