Sidus Space (SIDU) ist ein kleines Raumfahrt- und Verteidigungstechnologieunternehmen, das Satellitenherstellung, Nutzlastintegration, Missionsbetrieb, KI-gestützte Datendienste und Verteidigungshardware bereitstellt. LizzieSat ist die zentrale Orbitalplattform, unterstützt vom Orlaith KI-Ökosystem, FeatherEdge-Verarbeitung und Fortis VPX-Missionsrechnern. Dieses integrierte Modell bietet mehrere Kommerzialisierungswege, obwohl SIDU empfindlich auf Vertragszeitpunkt, negative Bruttomarge und Verwässerung reagiert.
Das jüngste Quartal stärkte die Liquidität, ohne kommerzielle Skalierung zu beweisen. Sidus Space Q2 2026 Umsatz fiel um 54% auf 583.000 $, da sich Festpreismeilensteine zwischen den Perioden verschoben, der Bruttoverlust verengte sich um 39% auf 630.000 $ und der Nettoverlust verbesserte sich um 15% auf 4,8 Millionen $. Die Liquidität erreichte 166,5 Millionen $ ohne befristete Schulden nach Eigenkapitalangeboten, was die zentrale Investitionsfrage aufwirft, ob dieses Kapital wiederkehrende staatliche und kommerzielle Einnahmen produzieren kann, bevor sich die Aktienbasis erneut erweitert.
Die SIDU-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Kommerzialisierungs- und Verteidigungsvertragsfall: LizzieSat-Missionen, Fortis VPX-Adoption und neue Regierungs- oder Geheimdienstauszeichnungen könnten den Umsatz von der 583.000 $ Quartalsbasis anheben und eine Bewegung in Richtung 6 $ unterstützen.
- Der Umsatzzeitpunkt-, Verlust- und Verwässerungsfall: Verzögerte Meilensteine, anhaltende negative Bruttomarge und weitere Eigenkapitalausgabe könnten den Anspruch jeder Aktie auf zukünftiges Wachstum reduzieren und SIDU in Richtung 1 $ ziehen.
Dieser Leitfaden schlüsselt die SIDU-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Sidus Spaces Q2 2026-Ergebnisveröffentlichung vom 14. August, Quartalseinreichung und Marktdaten bis 15. September, plus wie man SIDU-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Sidus Space-Investoren im September 2026 wissen sollten
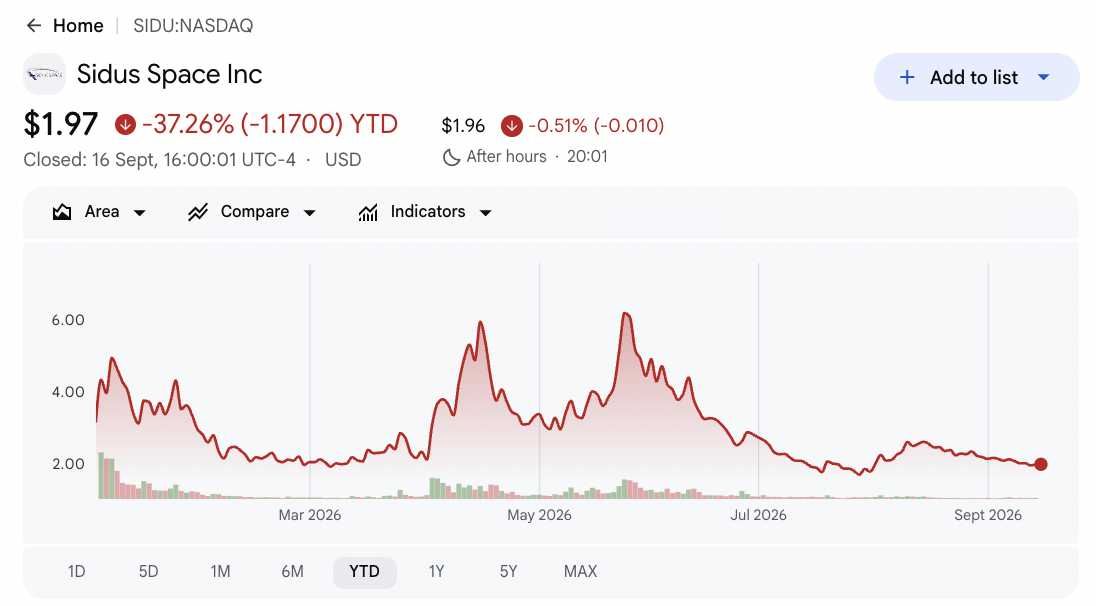
- SIDU schloss am 15. September bei 1,96 $ und war YTD etwa 38,65% im Minus: Die Aktien handelten 2026 bis zu 6,79 $ hoch, was zeigt, wie schnell sich Small-Cap-Raumfahrtbewertungen umkehren können. Eine nachhaltige Erholung hängt nun mehr von der Vertragskonvertierung als von der narrativen Dynamik ab.
- Q2-Umsatz fiel um 54% auf 583.000 $: Der Umsatz sank von 1,261 Millionen $, da sich Festpreisvertragsmeilensteine zwischen den Perioden verschoben. Die kleine Basis bedeutet, dass ein Kundenakzeptanzereignis die Quartalsergebnisse wesentlich ändern kann.
- Bruttoverlust verengte sich um 39% auf 630.000 $: Die Umsatzkosten fielen um 47% auf 1,213 Millionen $, schneller als der Umsatzrückgang. Die Verbesserung hilft, obwohl der Umsatz immer noch nicht die direkten Kosten deckt.
- Liquidität erreichte 166,5 Millionen $ ohne befristete Schulden: Der Saldo stieg von 43,2 Millionen $ am Jahresende nach Kapitalerhöhungen, einschließlich eines 100-Millionen-$-Mai-Angebots zu 5,08 $ pro Aktie. Die größere Laufbahn unterstützt die Entwicklung, erhöht aber das Verwässerungsrisiko.
- LizzieSat beendete Vibrationstests mit integriertem Fortis VPX Maxima: Die Plattform kombiniert einen ARM-Prozessor, FPGA und NVIDIA-Edge-KI-Engine für bordeigene Inferenz. Der kommerzielle Wert hängt immer noch von Start, Orbitalleistung und Kundenadoption ab.
Was ist Sidus Space (SIDU)?
Sidus Space entwirft und produziert Satelliten und Raumfahrthardware, integriert Kundennutzlasten, unterstützt Missionsplanung und -betrieb und entwickelt weltraumbasierte Datendienste. Seine 35.000 Quadratfuß große Florida-Einrichtung führt Herstellung, Montage, Integration und Tests in der Nähe der wichtigsten Startinfrastruktur durch. LizzieSat bietet ein modulares Multi-Sensor-Raumfahrzeug für gehostete Nutzlasten und unternehmensbetriebene Missionen. Einnahmen können aus Ingenieur- und Herstellungsverträgen, Nutzlasthosting, Missionsdiensten und schließlich wiederkehrenden KI-verbesserten Datenprodukten für Regierungs-, Verteidigungs-, Geheimdienst- und kommerzielle Kunden stammen.
Die langfristige Strategie bewegt Sidus von projektbasiertem Engineering hin zu proprietären Plattformen und wiederkehrenden Diensten. LizzieSat liefert die Orbitalebene, Orlaith und FeatherEdge verarbeiten Sensorinformationen, und Fortis VPX Maxima erweitert softwaredefiniertes Missions-Computing über Raum, Luft, Land und See. Das Unternehmen hat eine NVIDIA-Edge-KI-Engine integriert und mit Element U.S. Space & Defense an Umweltqualifikation gearbeitet. Russell 2000, Russell 3000 und Russell Microcap-Aufnahme können die Sichtbarkeit verbessern, obwohl dauerhafter Wert immer noch von Kundenverträgen und wiederholbarer Missionsausführung abhängt.
Lesen Sie mehr: Top Raumfahrtaktien zum Kauf vor SpaceX IPO
Sidus Space (SIDU) Q2 2026 Ergebnisüberblick: Geringerer Umsatz, engerer Nettoverlust und stärkere Liquidität
Sidus berichtete Q2-Umsatz von 583.000 $, um 54% gesunken von 1,261 Millionen $, und verwässerten Verlust pro Aktie von 0,06 $ gegenüber 0,31 $ vor einem Jahr. Der Bruttoverlust verbesserte sich um 39% auf 630.000 $ und der Nettoverlust verengte sich um 15% auf 4,781 Millionen $, obwohl der bereinigte EBITDA-Verlust sich auf 5,076 Millionen $ erweiterte, da SG&A um 19% stieg. Die Liquidität erhöhte sich auf 166,5 Millionen $ ohne befristete Schulden, was eine viel stärkere Finanzierungsposition von einem Betriebsmodell trennt, das noch keinen positiven Bruttogewinn erreicht hat.
Lesen Sie mehr: Sidus Space (SIDU) Q2 2026 Ergebnisse: Umsatz fällt um 54%, da 166,5 Millionen $ Liquiditätslaufbahn 2,50%igen Ausverkauf nicht verhindert
|
Finanzkennzahl |
Leitlinie / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
1,261 Mio. $ in Q2 2025 |
0,583 Mio. $ |
Gesunken. Um 54% aufgrund von Meilenstein-Zeitpunkt. |
|
Verwässerter Verlust pro Aktie |
$(0,31) in Q2 2025 |
$(0,06) |
Verbessert. Ein engerer Verlust und höhere Aktienzahl reduzierten den Pro-Aktien-Verlust. |
|
Bruttoverlust |
$(1,027) Mio. in Q2 2025 |
$(0,630) Mio. |
Verbessert. Bruttoverlust verengte sich um 39%. |
|
Nettoverlust |
$(5,625) Mio. in Q2 2025 |
$(4,781) Mio. |
Verbessert. Verengte sich um 0,844 Mio. $ oder 15%. |
|
Bereinigter EBITDA-Verlust |
$(3,946) Mio. in Q2 2025 |
$(5,076) Mio. |
Erweitert. Investition erhöhte den Verlust um 1,129 Mio. $. |
|
SG&A |
4,263 Mio. $ in Q2 2025 |
5,063 Mio. $ |
Erhöht. Um 19% YoY gestiegen. |
|
Liquidität |
43,176 Mio. $ am 31. Dez. |
166,521 Mio. $ |
Gestärkt. Eigenkapitalerhöhungen steigerten die Liquidität. |
|
Mai-Angebot |
— |
100 Mio. $ Bruttoerlöse |
Kapital beschafft. 19,685 Mio. Aktien oder vorfinanzierte Warrants zu 5,08 $. |
- Umsatz von 583.000 $ fiel um 678.000 $ im Jahresvergleich: Der 54%ige Rückgang spiegelte Festpreis-Meilenstein-Zeitpunkt wider und nicht wiederkehrende Abonnement-Schwäche. Vertragspläne und Kundenakzeptanz bleiben die wichtigsten kurzfristigen Umsatztreiber.
- Verlust pro Aktie verbesserte sich auf 0,06 $ von 0,31 $: Der Nettoverlust verengte sich um 844.000 $, aber die gewichtete durchschnittliche Aktienzahl stieg von 18,3 Millionen auf 85,3 Millionen. Die Pro-Aktien-Verbesserung spiegelt daher Verwässerung sowie besseres Nettoergebnis wider.
- Bruttoverlust verbesserte sich um 397.000 $ auf 630.000 $: Die Umsatzkosten fielen um 47% auf 1,213 Millionen $. Sidus gab immer noch mehr als zwei Dollar direkte Kosten für jeden Umsatzdollar aus, was Skalierung und Mix zentral für die Kommerzialisierung hält.
- Bereinigter EBITDA-Verlust erweiterte sich um 1,129 Millionen $ auf 5,076 Millionen $: SG&A stieg um 19% auf 5,063 Millionen $, da Sidus in seine Plattform und Unternehmensinfrastruktur investierte. Der Umsatz muss erheblich wachsen, bevor Fixkosten absorbiert werden.
- Liquidität erhöhte sich um 123,3 Millionen $ auf 166,5 Millionen $: Sidus eliminierte befristete Schulden und gewann Laufbahn, obwohl das Mai-Angebot 19,685 Millionen Aktien oder Äquivalente hinzufügte. Der zukünftige Wert hängt davon ab, ob der Umsatz schneller wächst als die Verwässerung.
Sidus Space (SIDU) 2026 Investitionsausblick: 6 $ Bull Case vs. 1 $ Bear Case
Sidus Spaces 2026-Ausblick hängt davon ab, ob LizzieSat, Edge-KI-Hardware und Regierungsprogramme ihre starke Liquiditätsposition in wiederholbare Einnahmen umwandeln können. Das Hauptrisiko ist, dass die Kommerzialisierung langsam bleibt, während Betriebsverluste und Verwässerung anhalten.
Der Bull Case: Stärkere Raumfahrt- und Verteidigungsnachfrage treibt SIDU in Richtung 6 $
Der Bull Case nimmt an, dass der nächste LizzieSat planmäßig voranschreitet, Fortis VPX externe Kunden gewinnt und Regierungs- oder Geheimdienstauszeichnungen wiederholbare Missionseinnahmen schaffen. Quartalsumsätze bewegen sich deutlich über 583.000 $ und Bruttoverlust wird positiv, da direkte Kosten absorbiert werden.
Eine Bewegung in Richtung 6 $ würde benannte Verträge, erfolgreiche Startausführung und einen klaren Weg zu niedrigeren bereinigten EBITDA-Verlusten erfordern. Stärkere Buchungen, positive Bruttomarge und mehr wiederkehrende Datenservice-Einnahmen ohne eine weitere große Eigenkapitalerhöhung würden den Fall stärken.
Der Base Case: Stetiger kommerzieller Fortschritt hält SIDU zwischen 2,50 $ und 3,50 $
Der Base Case nimmt an, dass Sidus seine 166,5 Millionen $ Liquiditätsbasis nutzt, um Produkt- und Missionsentwicklung zu finanzieren, während sich Vertragseinnahmen allmählich verbessern. Meilenstein-Zeitpunkt hält Quartalsergebnisse ungleichmäßig, während Betriebsausgaben im Verhältnis zu Verkäufen hoch bleiben.
SIDU könnte hauptsächlich zwischen 2,50 $ und 3,50 $ handeln, wenn die Liquidität stark bleibt und Kommerzialisierungsmeilensteine voranschreiten. Höhere Quartalsumsätze und kleinere bereinigte EBITDA-Verluste würden die Spanne unterstützen, während stagnierende Verkäufe oder eine weitere große Aktienausgabe das obere Ende schwächen würden.
Der Bear Case: Schwacher Umsatz und Verwässerung ziehen SIDU in Richtung 1 $
Der Bear Case nimmt an, dass sich Verträge weiter verschieben, LizzieSat-Kommerzialisierung länger dauert und Bruttogewinn negativ bleibt. Liquidität finanziert dann Entwicklung und Unternehmensausgaben ohne genügend Umsatz, um den 5,076 Millionen $ bereinigten EBITDA-Verlust zu verengen.
Eine Bewegung in Richtung 1 $ würde wahrscheinlicher werden, wenn Quartalsumsätze nahe 583.000 $ bleiben, die Bruttomarge negativ bleibt oder Sidus trotz seiner aktuellen Liquiditätsbasis zu Eigenkapitalmärkten zurückkehrt. Zusätzliche Aktien würden den Anspruch bestehender Investoren auf zukünftigen Programmwert weiter reduzieren.
SIDU-Aktienpreisprognosen für 2026 von Wall Street-Analysten
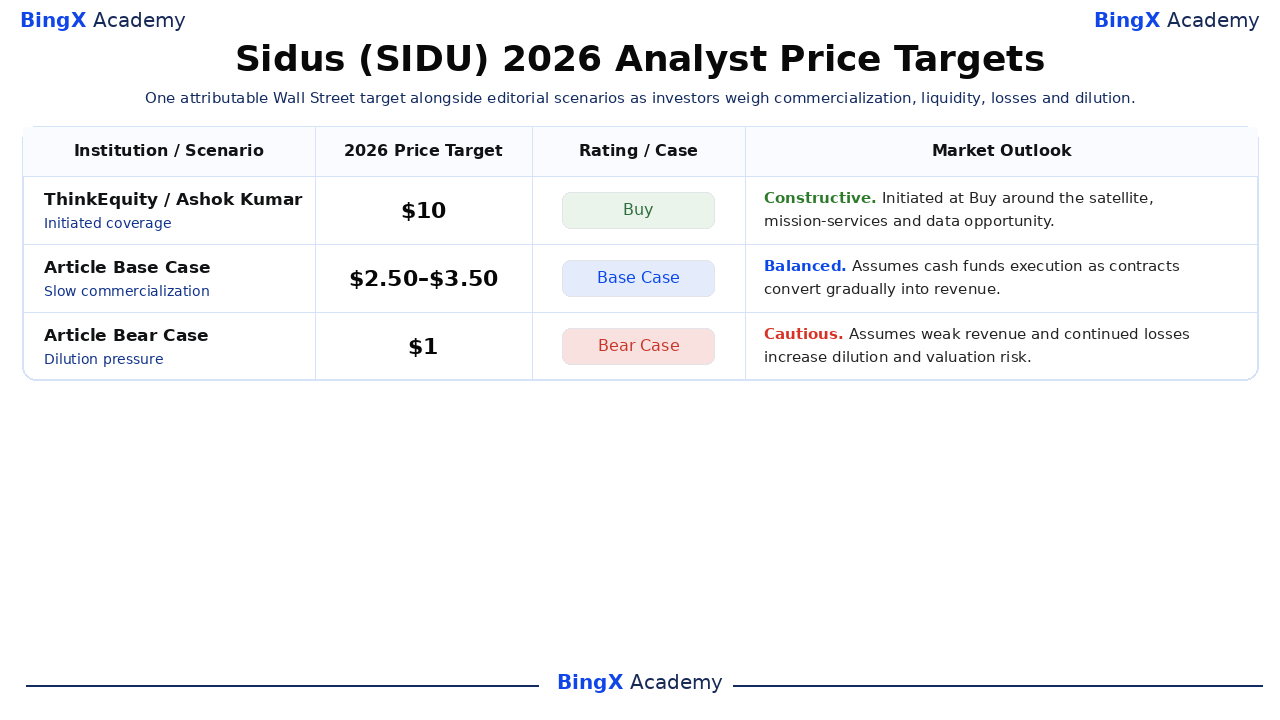
SIDU hat außergewöhnlich dünne Sell-Side-Abdeckung. Nur eine zurechenbare, datierte institutionelle Aktion wurde über MarketScreener, Benzinga, Zacks und Investing.com gefunden. Die Tabelle zeigt daher diese echte Aktion und zwei klar gekennzeichnete BingX Akademie redaktionelle Szenarien anstatt das gleiche Ziel zu duplizieren oder Firmen zu erfinden.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
ThinkEquity / Ashok Kumar |
10 $ |
Kaufen |
Konstruktiv. 8. April: initiierte Abdeckung 2024 um die Satelliten-, Missionsdienst- und Datenmöglichkeit. |
|
Artikel Base Case |
2,50 $–3,50 $ |
Base Case |
Ausgewogen. Nimmt an, dass Liquidität Ausführung finanziert, während Verträge sich allmählich in Umsatz umwandeln. |
|
Artikel Bear Case |
1 $ |
Bear Case |
Vorsichtig. Nimmt an, dass schwacher Umsatz und anhaltende Verluste Verwässerung und Bewertungsrisiko erhöhen. |
Wie man Sidus Space (SIDU) Aktien auf BingX handelt
Handeln Sie Sidus Spaces Mission, Vertragskonvertierung und Finanzierungsausblick mit BingX TradFi und BingX AI Tools. Da SIDU scharf auf Starts, Auszeichnungen und Finanzierung reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
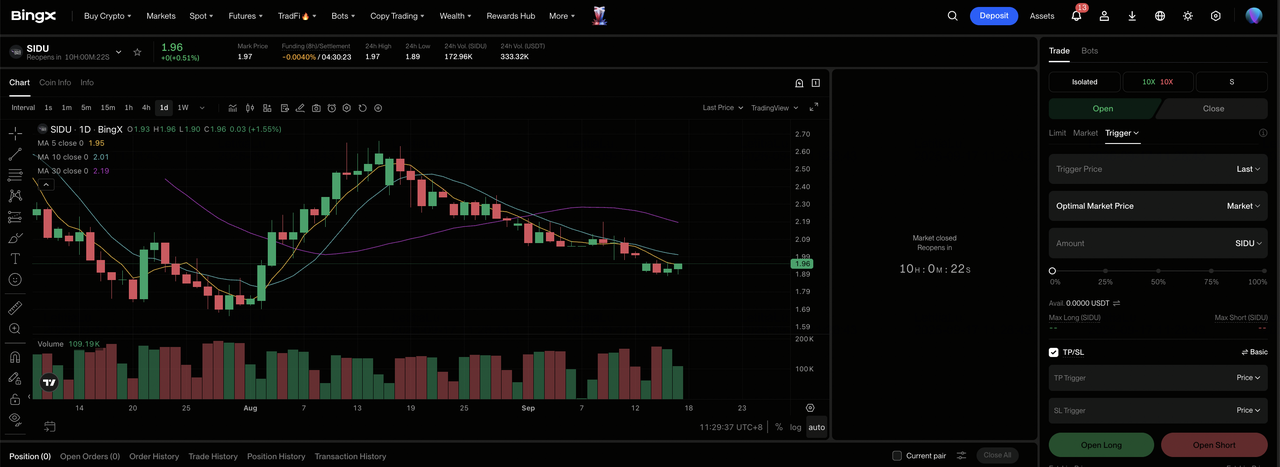
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich.
Schritt 2: Wählen Sie Sidus Space (SIDU). Suchen und wählen Sie den SIDU-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Verträge und Missionen den Umsatz verbessern. Wählen Sie Short öffnen, wenn Verluste oder Verwässerung den Pro-Aktien-Wert schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Die 1 $ bis 6 $ Szenario-Spanne unterstützt konservative Hebelwirkung.
Schritt 5: Führen Sie strenge Risikoprotokolle durch. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades.
Top 5 Risiken, die Sidus Space-Investoren 2026 beobachten sollten
Sidus steht vor Vertragszeitpunkt-, Margin-, Verwässerungs- und Missionsausführungsrisiken. Diese Faktoren können Umsatzsichtbarkeit, Liquiditätsverwendung und Pro-Aktien-Wert beeinflussen.
- Vertragszeitpunkt kann die meisten Quartalsumsätze bewegen: Q2-Verkäufe fielen um 678.000 $, da sich Festpreismeilensteine zwischen Perioden verschoben. Verzögerungen können sowohl berichtete Umsätze als auch Barmittelzuflüsse reduzieren, selbst wenn Verträge aktiv bleiben.
- Negativer Bruttogewinn lässt wenig Betriebspuffer: Sidus verzeichnete einen 630.000 $ Bruttoverlust bei 583.000 $ Umsatz. Kostenüberschreitungen oder niedrigmargige Arbeit könnten Verluste erweitern, bevor SG&A berücksichtigt wird.
- Verwässerung kann operativen Fortschritt ausgleichen: Gewichtete durchschnittliche Aktien stiegen von 18,3 Millionen auf 85,3 Millionen im Jahresvergleich. Mehr Ausgaben würden zukünftige Erträge und Vertragswert über eine größere Aktienbasis verteilen.
- Start- oder Raumfahrzeugausfälle könnten Kommerzialisierung verzögern: LizzieSat benötigt immer noch erfolgreichen Start und zuverlässigen Orbitalbetrieb. Technische Probleme könnten Kunden verzögern, Ersatzkosten hinzufügen und Datensammlung unterbrechen.
- Dünne Analystenabdeckung erhöht Bewertungsunsicherheit: Nur ein zurechenbares 10 $ Ziel bietet begrenzten externen Vergleich. Stimmungs- oder Liquiditätsänderungen könnten daher scharfe Kursbewegungen selbst ohne größere Änderungen in Betriebsergebnissen produzieren.
Abschließende Gedanken: Sollten Sie 2026 in Sidus Space investieren?
Sidus tritt in die Kommerzialisierungsphase mit weitaus mehr Liquidität, keinen befristeten Schulden und einem breiteren proprietären Technologie-Stack ein. LizzieSat und Fortis VPX bieten legitime Wege in Regierungs-, Verteidigungs- und kommerzielle Märkte. Q2-Umsatz von nur 583.000 $ und ein 5,076 Millionen $ bereinigter EBITDA-Verlust zeigen, dass technischer Fortschritt noch nicht zu finanzieller Skalierung geworden ist.
Der Bull Case erfordert Verträge, Missionen und positiven Bruttogewinn, um 6 $ zu unterstützen. Der Bear Case spiegelt langsamen Umsatz, anhaltende Verluste und Verwässerung wider, die SIDU in Richtung 1 $ ziehen könnten. Konservative Trader können auf wiederholbare Quartalsumsätze, positive Bruttomarge und niedrigere Liquiditätsverbrennung warten, bevor sie die gestärkte Bilanz als dauerhaften Pro-Aktien-Wert behandeln.
Risikohinweis: Der Handel und die Investition in Aktien wie SIDU beinhaltet ein hohes Kapitalverlustrisiko. Missionsausfälle, Vertragsverzögerungen, negative Margen, Verwässerung, Small-Cap-Volatilität und Hebelhandel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Weiterführende Lektüre
- Top Verteidigungsaktien zum Kauf 2026: Hauptauftragnehmer, Raketen, Drohnen, Raumfahrt und KI-gestützte Kriegsführung
- Top Raumfahrtaktien zum Kauf vor SpaceX IPO
- Rocket Lab (RKLB) Kursprognose 2026: Kann neue Rakete und Verteidigungswachstum RKLB in Richtung 150 $ treiben?
- Redwire (RDW) Kursprognose 2026: Können Raumfahrt- und Verteidigungsaufträge RDW in Richtung 24 $ treiben?
- Firefly Aerospace (FLY) Kursprognose 2026: Kann Start- und Verteidigungswachstum FLY in Richtung 55 $ treiben?
- Lockheed Martin (LMT) Kursprognose 2026: Kann Rekord-Auftragsbestand LMT in Richtung 700 $ treiben?
