

SAP (SAP) ist ein deutsches Unternehmenssoftware-Unternehmen, dessen US-Hinterlegungsscheine an der NYSE gehandelt werden. Seine Anwendungen verbinden Finanzen, Beschaffung, Personalwesen, Lieferketten und Kundenoperationen, wobei Cloud-Abonnements zur primären Wachstumsmaschine werden, während Kunden von Legacy-Systemen zu S/4HANA und RISE with SAP migrieren. Die installierte Basis schafft dauerhafte wiederkehrende Nachfrage, obwohl die ADR weiterhin empfindlich auf Cloud-Backlog-Wachstum, KI-Ausführung und Währungsbewegungen reagiert.
Das jüngste Quartal bestätigte eine starke Cloud-Nachfrage neben einem weniger eindeutigen Ergebnisresultat. SAPs Q2 2026 Gesamtumsatz erreichte EUR 9,88 Milliarden (11,16 Milliarden), ein Anstieg um 9%, Cloud-Umsatz stieg um 22% auf EUR 6,30 Milliarden (7,12 Milliarden), und der aktuelle Cloud-Backlog stieg um 27% auf EUR 22,93 Milliarden ($25,91 Milliarden). Umsatz und Non-IFRS EPS verfehlten den Konsens, und Akquisitionsverwässerung reduzierte die Betriebsgewinn-Prognose.
Die SAP-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Cloud-Konversions- und Business-KI-Fall: S/4HANA-Migrationen, 26% Backlog-Wachstum in konstanter Währung und breitere Joule-Adoption könnten das Abonnementwachstum aufrechterhalten, während eine größere Cloud-Basis die operative Hebelwirkung und den freien Cashflow verbessert.
- Der Backlog-Verlangsamungs- und KI-Ausführungsfall: langsamere Kundenverpflichtungen, schwache Agent-Bereitstellung oder schnellerer Rückgang der Legacy-Unterstützung könnten das Wachstum reduzieren, bevor Akquisitionskosten und Investitionen sich in stärkere Margen übersetzen.
Dieser Leitfaden schlüsselt die SAP-Aktienprognose, Preisszenarien 2026, Schlüsselrisiken und Analystenausblicke auf, basierend auf SAPs Ergebnisveröffentlichung vom 23. Juli Q2 2026, Halbjahreseinreichung und Marktdaten bis zum 24. September, plus wie man SAP-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die SAP-Investoren im September 2026 wissen sollten
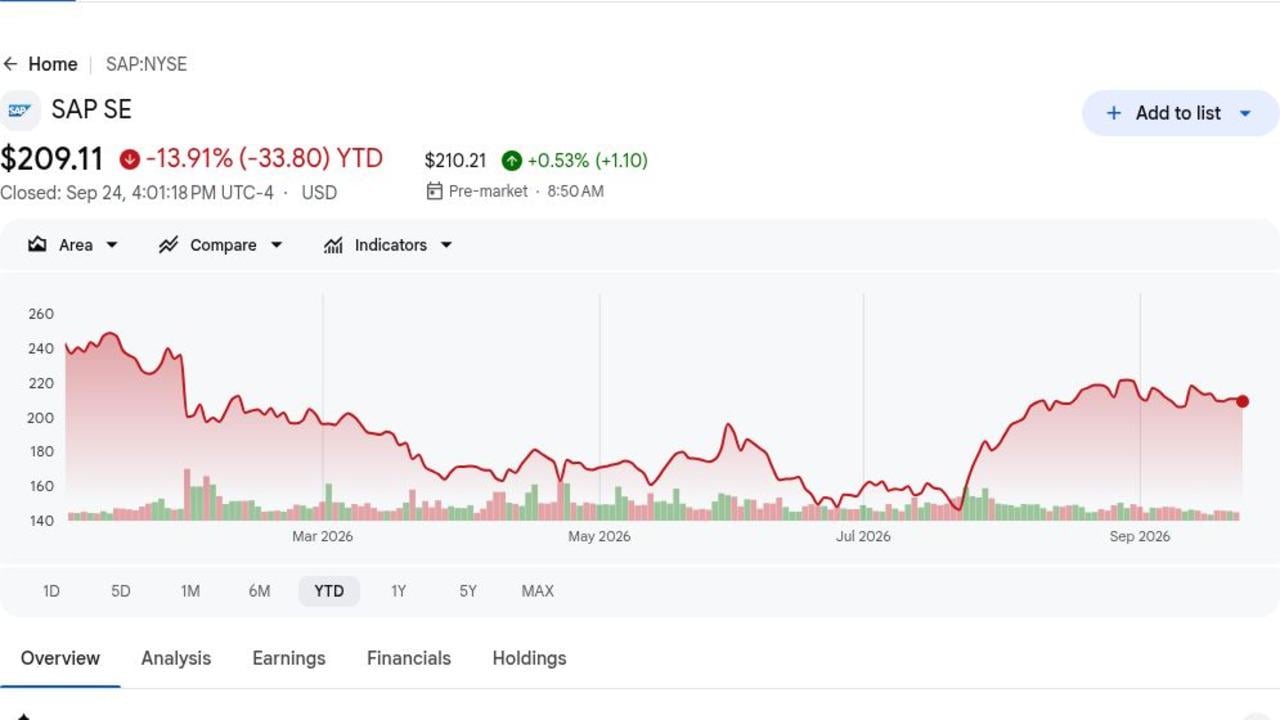
- SAP ADRs schlossen bei $209,11 und waren 2026 um 13,91% gesunken: Die Aktien blieben deutlich unter dem 52-Wochen-Hoch von $281,37, da Investoren die Geschwindigkeit von SAPs agentic-KI-Rollout in Frage stellten. Der Rückschlag schafft mehr Bewertungsspielraum, zeigt aber auch, dass starkes Cloud-Wachstum allein die Ausführungsbedenken nicht aufgelöst hat.
- Q2-Umsatz erreichte EUR 9,88 Milliarden ($11,16 Milliarden), ein Anstieg um 9%: Das Ergebnis verfehlte den EUR 10,02 Milliarden (11,32 Milliarden) Konsens um EUR 140 Millionen (158 Millionen). Non-IFRS EPS von EUR 1,59 (1,80) verfehlte ebenfalls die EUR 1,78 (2,01) Schätzung, was das Quartal operativ solide, aber finanziell gemischt machte.
- Aktueller Cloud-Backlog erreichte EUR 22,93 Milliarden ($25,91 Milliarden), ein Anstieg um 27%: Das Wachstum betrug 26% in konstanten Währungen, über der 24%-Erwartung, die um die Veröffentlichung berichtet wurde. Der vertraglich vereinbarte Backlog gibt SAP starke Abonnement-Sichtbarkeit, da Kunden weiterhin Kern-Arbeitslasten zu S/4HANA Cloud verlagern.
- 2026 Cloud-Umsatz-Prognose blieb bei EUR 25,8 Milliarden (29,15 Milliarden) bis EUR 26,2 Milliarden (29,61 Milliarden): Die Spanne impliziert 23% bis 25% Wachstum in konstanter Währung. Die Beibehaltung der Prognose, nachdem der Cloud-Umsatz um 22% auf EUR 6,30 Milliarden ($7,12 Milliarden) stieg, unterstützt die Migrationsgeschichte und die Sichtbarkeit im zweiten Halbjahr.
- Betriebsgewinn-Prognose wurde um EUR 100 Millionen ($113 Millionen) gesenkt: SAP senkte die Non-IFRS-Spanne auf EUR 11,8 Milliarden (13,33 Milliarden) bis EUR 12,2 Milliarden (13,79 Milliarden) nach Abschluss von Dremio und Prior Labs. Die Akquisitionen stärken SAPs Daten- und KI-Fähigkeiten, obwohl ihre kurzfristige Verwässerung die Kosten der Beschleunigung dieser Strategie verdeutlicht.
Was ist SAP (SAP)?
SAP entwickelt Unternehmensanwendungen, die Finanzen, Beschaffung, Belegschaft, Fertigung, Logistik und Kundenbeziehungen verwalten. Große Organisationen verwenden seine Software als Aufzeichnungssystem für hochwertige Prozesse, was bedeutende Wechselkosten und lange Implementierungszyklen schafft. Umsätze kommen hauptsächlich aus Cloud-Abonnements, Software-Support, Lizenzen und Dienstleistungen. Der Cloud-Übergang verlagert Ausgaben von Vorab-Lizenzen zu wiederkehrenden Verträgen, verbessert die Sichtbarkeit, erfordert aber von SAP und seinen Partnern, komplexe Kundendaten und Arbeitsabläufe zu verschieben, ohne den Betrieb zu stören.
Seine langfristige Richtung kombiniert S/4HANA und RISE with SAP-Migrationen mit Business Data Cloud, dem Joule-Assistenten und einem erweiternden Satz von KI-Agenten, die in Kundenprozessen verankert sind. SAP erwarb Dremio für Data-Lakehouse-Fähigkeiten und Prior Labs für Foundation-Model-Technologie, während Kunden wie Bosch und PwC SAP-Cloud- und KI-Produkte für Entwicklung und komplexe Geschäftsabläufe verwenden. Das Partner-Ökosystem umfasst Systemintegratoren und Cloud-Infrastruktur-Anbieter, die dabei helfen, Anwendungen in globalen Unternehmen zu migrieren, anzupassen und zu betreiben.
SAP (SAP) Q2 2026 Ergebnisüberblick: Cloud-Wachstum und freier Cashflow gleichen Umsatz- und EPS-Verfehlungen aus
SAP berichtete Q2-Umsatz von EUR 9,88 Milliarden (11,16 Milliarden) gegenüber EUR 10,02 Milliarden (11,32 Milliarden) erwartet, Non-IFRS EPS von EUR 1,59 (1,80) gegenüber EUR 1,78 (2,01) erwartet, und Cloud-Umsatz von EUR 6,30 Milliarden (7,12 Milliarden). Der aktuelle Cloud-Backlog stieg um 27% auf EUR 22,93 Milliarden (25,91 Milliarden), der freie Cashflow stieg um 27% auf EUR 3,00 Milliarden ($3,39 Milliarden), und die Betriebsgewinn-Prognose wurde für Akquisitionsverwässerung gesenkt.
Weiterlesen: SAP (SAP) Q2 2026 Ergebnisüberblick: 22% Cloud-Wachstum und niedrigere Gewinnprognose lassen Aktien um 1,59% fallen
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 Gesamtumsatz |
EUR 10,02B ($11,32B) |
EUR 9,88B ($11,16B) |
Verfehlt. EUR 140M ($158M) unter Konsens; +9% YoY. |
|
Q2 Non-IFRS EPS |
EUR 1,78 ($2,01) |
EUR 1,59 ($1,80) |
Verfehlt. EUR 0,19 ($0,21) unter Konsens; +6% YoY. |
|
Q2 IFRS EPS |
— |
EUR 1,89 ($2,14) |
Verbessert. +30% YoY. |
|
Q2 Cloud-Umsatz |
EUR 6,25B ($7,06B) |
EUR 6,30B ($7,12B) |
Übertroffen. +22% berichtet und +24% in konstanten Währungen. |
|
Aktueller Cloud-Backlog |
24% Wachstum in konstanter Währung |
EUR 22,93B ($25,91B) |
Erweitert. +27% berichtet und +26% in konstanten Währungen. |
|
Cloud ERP Suite Umsatz |
— |
EUR 5,50B ($6,22B) |
Beschleunigt. +25% berichtet und +27% in konstanten Währungen. |
|
Q2 freier Cashflow |
EUR 2,36B ($2,67B) Vorjahr |
EUR 3,00B ($3,39B) |
Verbessert. +27% YoY. |
|
2026 Cloud-Umsatz Prognose |
Unverändert |
EUR 25,8B (29,15B) bis EUR 26,2B (29,61B) |
Beibehalten. Impliziert 23%-25% Wachstum in konstanter Währung. |
|
2026 Non-IFRS Betriebsgewinn |
Zuvor EUR 11,9B (13,45B) bis EUR 12,3B (13,90B) |
EUR 11,8B (13,33B) bis EUR 12,2B (13,79B) |
Reduziert. Um EUR 100M ($113M) für Akquisitionsverwässerung gesenkt. |
|
2026 freier Cashflow Prognose |
Unverändert |
EUR 10,0B ($11,30B) |
Beibehalten. Über EUR 8,24B ($9,31B) in 2025. |
- Umsatz von EUR 9,88 Milliarden (11,16 Milliarden) verfehlte um EUR 140 Millionen (158 Millionen): Der Umsatz wuchs dennoch um 9% im Jahresvergleich und 11% in konstanten Währungen. Die Verfehlung spiegelte daher eher Erkennungs-Mix und Devisenwechsel wider als schwächere zugrunde liegende Nachfrage.
- Cloud-Umsatz stieg um 22% auf EUR 6,30 Milliarden ($7,12 Milliarden): Das Ergebnis übertraf leicht den Konsens, während Cloud ERP Suite Umsatz um 25% auf EUR 5,50 Milliarden ($6,22 Milliarden) stieg. Schnelleres Cloud-Wachstum verbessert weiterhin SAPs wiederkehrende Umsatzmischung.
- Cloud-Backlog stieg um 27% auf EUR 22,93 Milliarden ($25,91 Milliarden): Das Wachstum in konstanter Währung von 26% übertraf die 24%-Erwartung. Diese vertraglich vereinbarte Basis bietet stärkere Sichtbarkeit in zukünftige Abonnement-Umsätze trotz der quartalsweisen Umsatzverfehlung.
- Freier Cashflow stieg um 27% auf EUR 3,00 Milliarden ($3,39 Milliarden): Die Verbesserung unterstützt KI-Investitionen, Akquisitionen und Aktienrückkäufe, während das unveränderte Jahresziel von EUR 10,0 Milliarden ($11,30 Milliarden) auf weitere Cash-Konversion im zweiten Halbjahr hinweist.
- Betriebsgewinn-Prognose wurde um EUR 100 Millionen ($113 Millionen) gesenkt: SAP senkte die 2026 Non-IFRS-Spanne auf EUR 11,8 Milliarden (13,33 Milliarden) bis EUR 12,2 Milliarden (13,79 Milliarden) nach den Dremio- und Prior Labs-Akquisitionen. Cloud-Wachstum muss nun Integrationskosten ausgleichen und das Margenvertrauen wiederherstellen.
SAP (SAP) 2026 Investitionsausblick: $280 Bull-Case vs. $170 Bear-Case
SAPs 2026-Ausblick hängt davon ab, ob S/4HANA-Migrationen und Business-KI starkes Cloud-Wachstum aufrechterhalten können, während Akquisitionen sich in bessere Margen übersetzen. Die Aufwärtschance kommt von Backlog-Konversion, KI-Adoption und steigendem freiem Cashflow, während langsamere Migrationen, schwächere KI-Ausführung und weiterer Margendruck die Hauptrisiken bleiben.
Der Bull-Case: Starkes Cloud- und KI-Wachstum treiben SAP Richtung $280
Der Bull-Case nimmt an, dass der aktuelle Cloud-Backlog weiterhin über 25% in konstanten Währungen wächst, da mehr Kunden Finanz-, Lieferketten- und HR-Arbeitslasten zu S/4HANA verlagern. Joule und Business Data Cloud gewinnen messbare Adoption, während Dremio und Prior Labs SAPs Daten- und KI-Fähigkeiten stärken.
Eine Bewegung Richtung 280 würde Cloud-Umsatzwachstum nahe der 23% bis 25% Jahresspanne, freien Cashflow von EUR 10,0 Milliarden (11,30 Milliarden) und stabile Betriebsgewinn-Prognose erfordern. Schnellere Adoption von SAPs KI-Agenten würde zusätzliche Bestätigung liefern.
Der Base-Case: Stetiges Cloud-Wachstum hält SAP zwischen $215 und $250
Der Base-Case nimmt an, dass S/4HANA-Migrationen weiterhin wiederkehrendes Wachstum unterstützen, während KI-Monetarisierung sich gradueller entwickelt. Backlog-Wachstum moderiert sich von 26% in konstanten Währungen, bleibt aber über 20%, während Akquisitionskosten einen Teil des Vorteils aus Cloud-Skalierung ausgleichen.
SAP könnte hauptsächlich zwischen $215 und 250 unter diesen Bedingungen handeln. Cloud-Umsatz innerhalb von EUR 25,8 Milliarden (29,15 Milliarden) bis EUR 26,2 Milliarden (29,61 Milliarden), freier Cashflow nahe EUR 10,0 Milliarden (11,30 Milliarden) und stabile Prognose würden die Spanne unterstützen.
Der Bear-Case: Langsameres Cloud-Wachstum und KI-Verzögerungen ziehen SAP Richtung $170
Der Bear-Case nimmt an, dass Cloud-Backlog-Wachstum unter 20% fällt, da Migrationsentscheidungen sich verlangsamen und KI-Produktlieferung Kundenerwartungen nicht erfüllt. Rückläufige Software-Support- und Lizenz-Umsätze würden sichtbarer werden, während Akquisitions- und Produktentwicklungskosten weiterhin auf Gewinnwachstum lasten.
Eine Bewegung Richtung 170 würde wahrscheinlicher werden, wenn Cloud-Umsatzwachstum unter 20% fällt, Betriebsgewinn-Prognose erneut gesenkt wird oder freier Cashflow materiell unter EUR 10,0 Milliarden (11,30 Milliarden) fällt. Ein stärkerer US-Dollar könnte zusätzlichen Druck auf die ADR-Performance ausüben.
SAP-Aktienpreisprognosen für 2026 von Wall Street-Analysten
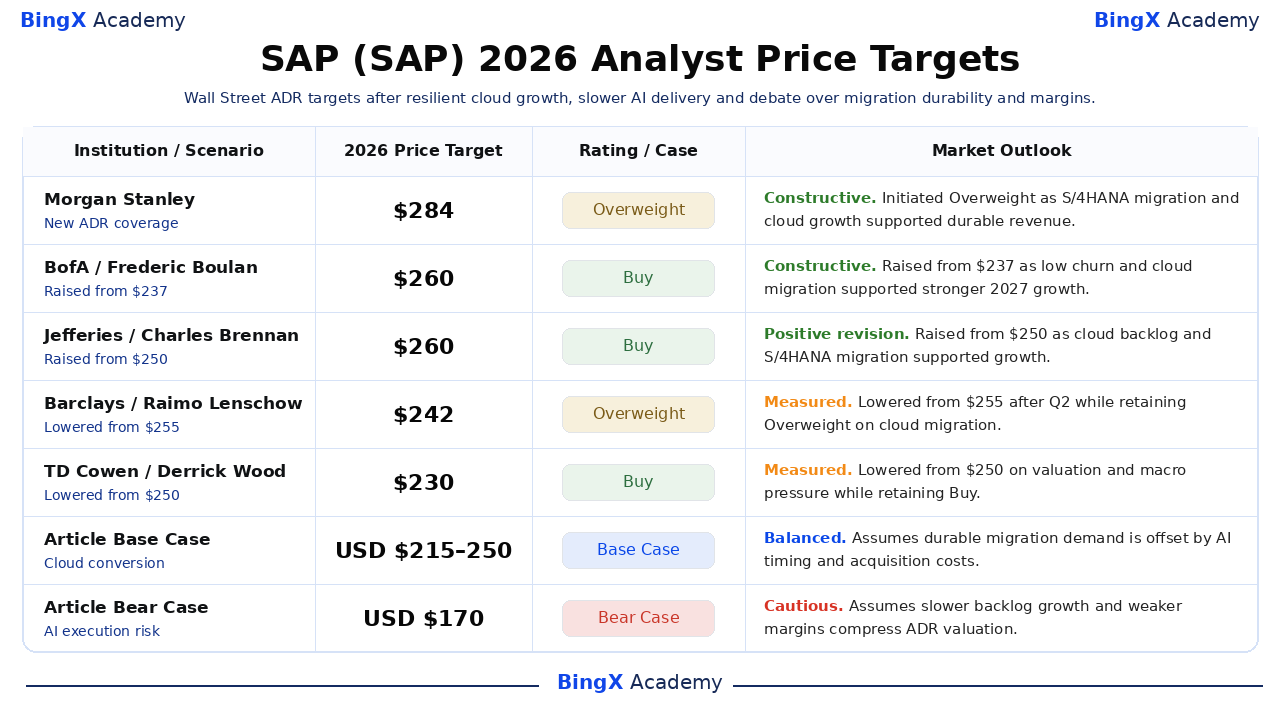
Diese fünf datierten ADR-Analystenaktionen spannen $230 bis $284 und spiegeln verschiedene Annahmen über Cloud-Migration, KI-Lieferung, wiederkehrende Umsätze und Bewertung wider. Alle fünf Ziele stehen über dem Schlusskurs vom 24. September von $209,11, obwohl jüngste Kürzungen weniger Vertrauen in kurzfristige Ausführung zeigen. Die Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Academy und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Morgan Stanley / Adam Wood |
$284/ADR |
Übergewichten |
Konstruktiv. 20. Februar: Coverage-Aufnahme als S/4HANA-Migration und Cloud-Wachstum dauerhafte Umsätze unterstützten. |
|
BofA / Frederic Boulan |
$260/ADR |
Kaufen |
Konstruktiv. 27. August: von $237 erhöht, da niedrige Abwanderung und Cloud-Migration stärkeres 2027-Wachstum unterstützten. |
|
Jefferies / Charles Brennan |
$260/ADR |
Kaufen |
Positive Revision. 22. September: von $250 erhöht, da Cloud-Backlog und S/4HANA-Migration Wachstum unterstützten. |
|
Barclays / Raimo Lenschow |
$242/ADR |
Übergewichten |
Gemessen. 27. Juli: von $255 gesenkt nach Q2, während Übergewichten wegen Cloud-Migration beibehalten wurde. |
|
TD Cowen / Derrick Wood |
$230/ADR |
Kaufen |
Gemessen. 14. Mai: von $250 gesenkt wegen Bewertung und Makrodruck, während Kaufen beibehalten wurde. |
|
Artikel Base-Case |
215-250/ADR |
Base-Case |
Ausgewogen. Nimmt an, dass dauerhafte Migrationsnachfrage durch KI-Timing und Akquisitionskosten ausgeglichen wird. |
|
Artikel Bear-Case |
$170/ADR |
Bear-Case |
Vorsichtig. Nimmt an, dass langsameres Backlog-Wachstum und schwächere Margen die ADR-Bewertung komprimieren. |
Wie man SAP (SAP) Aktien auf BingX handelt
Handeln Sie SAPs Cloud-Migration, Business-KI und Margenausblick mit BingX TradFi und BingX AI Tools. Da die ADR scharf auf Backlog-Wachstum, Prognosen und Währungsbewegungen reagieren kann, sollten Händler sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
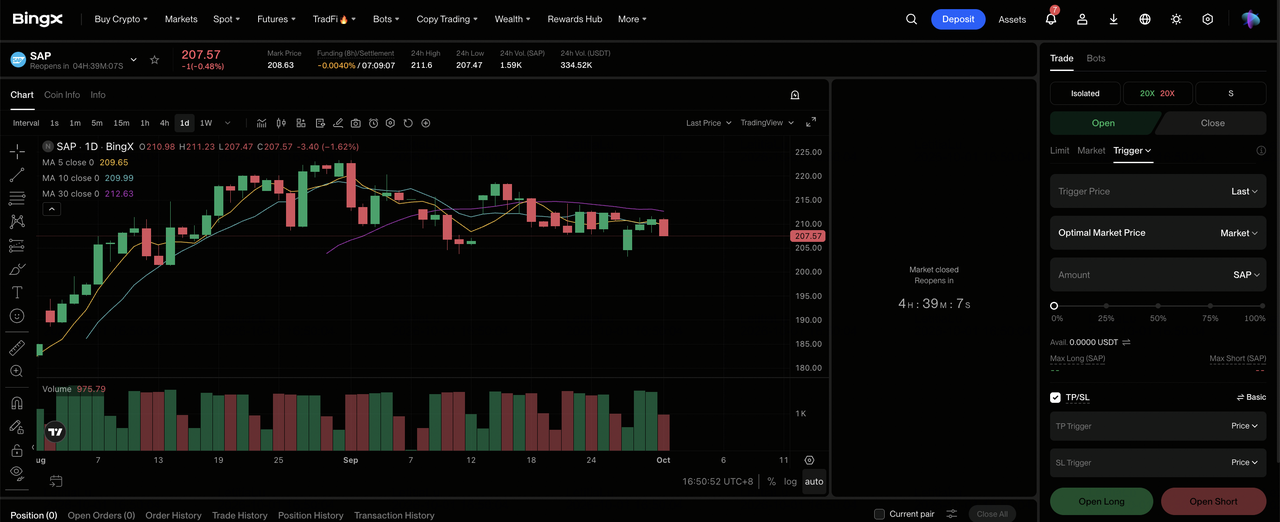
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie SAP (SAP). Suchen Sie nach und wählen Sie den SAP-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Cloud-Backlog, S/4HANA-Migrationen und KI-Adoption stark bleiben. Wählen Sie Short öffnen, wenn Backlog-Wachstum oder Gewinnprognose schwächer wird.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 13,91% YTD-Rückgang und die Spanne zwischen $144,97 und $281,37 zeigen, warum konservativer Hebel und klare Positionssizing wichtig sind.
Schritt 5: Führen Sie strikte Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Handels. SAP kann schnell auf Ergebnisse, Backlog, KI-Veröffentlichungen, Akquisitionsintegration, Unternehmensausgaben und EUR/USD-Bewegungen reagieren.
Top 5 Risiken für SAP-Investoren im Jahr 2026
SAP hat eine große installierte Basis und starke Cloud-Nachfrage, aber KI-Ausführung, Migrations-Timing, Akquisitionskosten und Währungsbewegungen können dennoch Ergebnisse und ADR-Wert beeinflussen.
- KI-Lieferung kann Kundenerwartungen unterschreiten: Business-KI ist zentral für SAPs Wachstumsgeschichte. Langsamere Adoption nützlicher Agenten würde Akquisitions- und Entwicklungsausgaben schwerer zu rechtfertigen machen und könnte das Bewertungsmultiple unter Druck setzen.
- Cloud-Backlog-Wachstum könnte sich von 26% verlangsamen: Aktueller Cloud-Backlog erreichte EUR 22,93 Milliarden (25,91 Milliarden). Wachstum unter 20% würde zukünftige Abonnement-Sichtbarkeit schwächen und Fragen um die EUR 25,8 Milliarden (29,15 Milliarden) bis EUR 26,2 Milliarden ($29,61 Milliarden) Cloud-Prognose aufwerfen.
- S/4HANA-Migrationen können länger dauern als erwartet: Kunden müssen komplexe Daten und Geschäftsprozesse verschieben, ohne den Betrieb zu stören. Längere Projekte könnten Abonnement-Konversion verzögern, Implementierungskosten erhöhen und Margenverbesserung verlangsamen.
- Akquisitionskosten könnten länger auf Gewinn lasten: Dremio und Prior Labs reduzierten bereits die Betriebsgewinn-Prognose um EUR 100 Millionen ($113 Millionen). Höhere Integrations-, Retention- oder Infrastrukturkosten könnten die erwarteten KI- und Datenplattform-Vorteile weiter verzögern.
- Währungsbewegungen können ADR-Renditen beeinflussen: SAP berichtet in Euro, während seine ADR in Dollar gehandelt wird. Ein schwächerer Euro kann übersetzte Umsätze, Gewinne und den Dollarwert der ADR reduzieren, auch wenn das Cloud-Wachstum in konstanter Währung stark bleibt.
Abschließende Gedanken: Sollten Sie 2026 in SAP investieren?
SAP ging in die zweite Jahreshälfte mit einem gemischten, aber strategisch wichtigen Quartal. Der Umsatz stieg um 9% auf EUR 9,88 Milliarden (11,16 Milliarden), Cloud-Umsatz stieg um 22% auf EUR 6,30 Milliarden (7,12 Milliarden), und der aktuelle Cloud-Backlog erreichte EUR 22,93 Milliarden ($25,91 Milliarden). Freies Cashflow-Wachstum unterstützt die Migrationsthese, obwohl die Gewinnprognose-Kürzung zeigt, dass KI-Expansion kurzfristige Kosten trägt.
Der Bull-Case erfordert starke Migrations-Konversion und bessere KI-Lieferung, um $280/ADR zu unterstützen. Der Bear-Case spiegelt langsameren Backlog und Margendruck Richtung 170/ADR wider. Konservative Händler könnten auf Backlog-Wachstum über 20%, Cloud-Umsatz innerhalb der Jahresspanne und freien Cashflow nahe EUR 10,0 Milliarden (11,30 Milliarden) warten, bevor sie das Engagement erhöhen.
Risikoerinnerung: Handel und Investitionen in Aktien wie SAP beinhalten ein hohes Risiko von Kapitalverlust. Unternehmensausgaben, Cloud-Migrationen, KI-Wettbewerb, Akquisitionen, Währungsbewegungen, Bewertungsänderungen und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Lektüre
- Oracle (ORCL) Preisprognose 2026: Kann KI-Cloud-Wachstum ORCL Richtung $260 treiben?
- Adobe (ADBE) Preisprognose 2026: Kann KI-Monetarisierung ADBE Richtung $350 treiben?
- IBM (IBM) Preisprognose 2026: Kann Software- und Quantum-Wachstum IBM Richtung $350 treiben?
- AppLovin (APP) Preisprognose 2026: Kann AXON-Wachstum APP Richtung $600 treiben?
- Microsoft (MSFT) Aktienausblick für 2026: Können Azure KI und Copilot-Wachstum MSFT-Aktie auf $550+ treiben?
