
Ferrari (RACE) entwirft, entwickelt und verkauft Luxus-Performance-Autos, limitierte Serien und Einzelstücke, während das Unternehmen auch Einnahmen aus Sponsoring, Formel 1, Lizenzierung und Marken-Lifestyle-Aktivitäten erzielt. Sein Geschäftsmodell basiert auf Knappheit, kontrollierten Volumina, Preisgestaltung und Personalisierung anstatt auf Massenmarkt-Skalierung. Dies erzeugt außergewöhnliche Margen und Markenstärke, macht die Aktien jedoch empfindlich für Produktmix, Nachfrage wohlhabender Kunden, Wechselkurse und eine Bewertung, die bereits nachhaltige Leistung voraussetzt.
Ferrari Q2 2026 zeigte, dass Preisgestaltung und Mix niedrigere Volumina ausgleichen können. Der Umsatz stieg um 8,4% auf €1,94 Milliarden ($2,23 Milliarden), das bereinigte EBITDA erhöhte sich um 7% auf €755 Millionen ($867 Millionen) und das Unternehmen erhöhte die Jahresumsatzprognose auf €7,6 Milliarden ($8,72 Milliarden). Die Auslieferungen gingen um 128 Fahrzeuge auf 3.366 zurück, wodurch die Investitionsdebatte weniger auf Stückzahlenwachstum und mehr darauf ausgerichtet ist, ob F80-Lieferungen, Personalisierung und der neue Luce die Ertragsqualität bewahren.
Die RACE-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Das Knappheits- und Premium-Mix-Szenario: F80-Lieferungen, Personalisierung und ein Auftragsbuch, das das gesamte Jahr 2027 abdeckt, schützen die Preismacht, während die 12Cilindri-Familie und Luce die Nachfrage erweitern, ohne Ferrari zu einem Volumenhersteller zu machen.
- Das Produktzyklus- und Bewertungsszenario: Der Beitrag limitierter Serien normalisiert sich, die Luce-Akzeptanz erweist sich als geringer als erwartet und langsamere globale Luxusausgaben machen einen Premium-Ertragsmultiplikator schwerer aufrechtzuerhalten.
Dieser Leitfaden schlüsselt die RACE-Aktienprognose, Preisszenarien für 2026, Hauptrisiken und Analystenausblicke auf, basierend auf Ferraris Q2-Ergebnisveröffentlichung vom 30. Juli 2026, regulatorischen Unterlagen und Marktdaten bis zum 24. September, plus wie man RACE-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Ferrari-Investoren im September 2026 wissen sollten
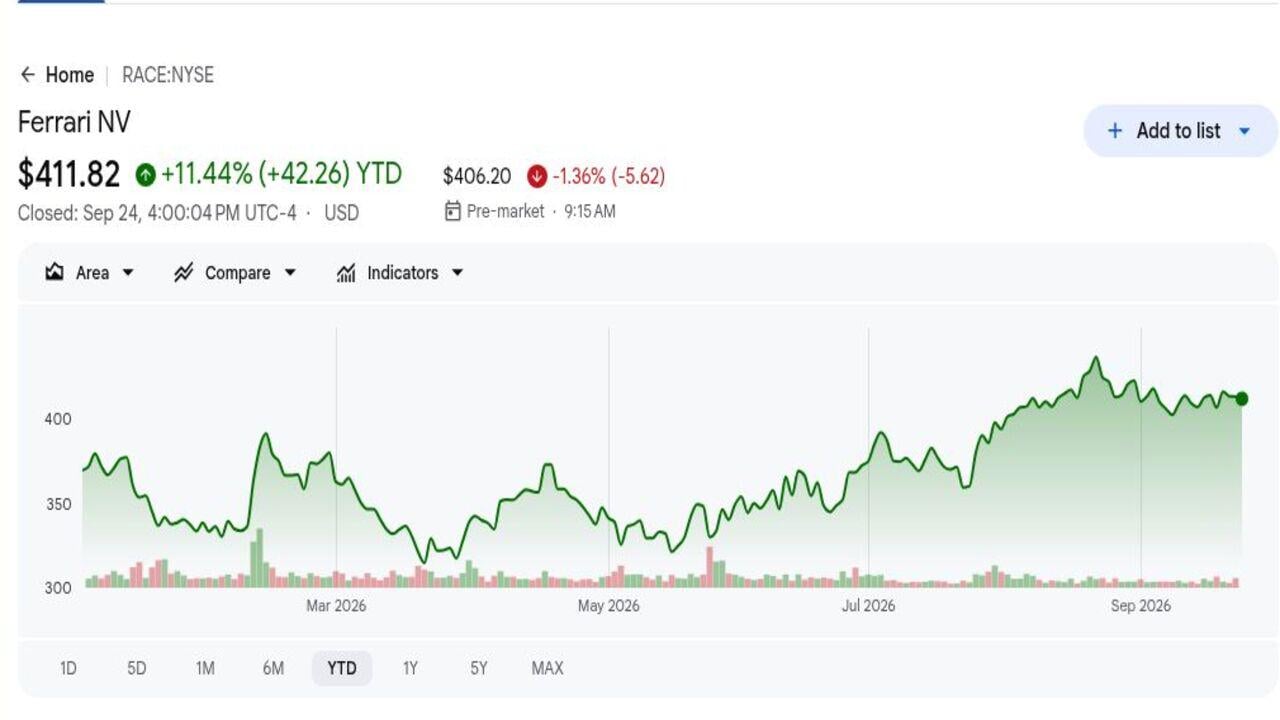
- RACE schloss bei $411,82 nach einem Anstieg von 11,44% YTD: Der Gewinn folgte einer Spanne zwischen einem 52-Wochen-Tief von $312,51 und einem Hoch von $504,49, was anhaltende Unterstützung für Ferraris Knappheitsökonomie sowie Sensitivität für Bewertung, Produktnachrichten und Verschiebungen in der globalen Luxusnachfrage zeigt.
- Q2-Umsatz erreichte €1,94 Milliarden ($2,23 Milliarden), ein Plus von 8,4%: Das Ergebnis übertraf den Konsens von €1,89 Milliarden ($2,17 Milliarden) um €50 Millionen ($57 Millionen), obwohl die Auslieferungen um 128 Fahrzeuge zurückgingen, was bestätigte, dass Preisgestaltung, Personalisierung und Mix anstatt Volumen das Quartal antrieben und die Umsatzentwicklung schützten.
- Bereinigtes EBITDA stieg um 7% auf €755 Millionen ($867 Millionen): Die Zahl schlug den Konsens von €729 Millionen ($837 Millionen) um €26 Millionen ($30 Millionen), unterstützt durch den €3,6 Millionen ($4,13 Millionen) teuren F80 und höhere Personalisierung über eine bewusst begrenzte Produktionsbasis, was den Ertragsbeitrag von limitierten Serien und maßgeschneiderten Optionen validierte.
- Auslieferungen fielen auf 3.366 Fahrzeuge: Ferrari lieferte 128 Fahrzeuge weniger als im Vorjahr aus, dennoch erhöhten Mix und Preisgestaltung den Umsatz. Dieser Kontrast demonstriert die Stärke der Knappheit, erhöht jedoch auch die Abhängigkeit von der Kadenz limitierter Serien und erfolgreichen Übergängen zwischen Modellfamilien.
- 2026-Umsatzprognose stieg auf €7,6 Milliarden ($8,72 Milliarden): Das vorherige Ziel war €7,5 Milliarden ($8,61 Milliarden), während die bereinigte EBITDA-Prognose auf mindestens €2,97 Milliarden ($3,41 Milliarden) erhöht wurde. Das Auftragsbuch deckt das gesamte Jahr 2027 ab und bietet Produktionsvisibilität, während neue Modelle in den Mix eintreten.
Was ist Ferrari (RACE)?
Ferrari ist ein italienisches Luxus-Performance-Unternehmen, das Design, Entwicklung, Produktion und Vertrieb von seinem Standort Maranello aus kontrolliert. Autos und Ersatzteile generieren den größten Teil des Umsatzes, unterstützt durch Sponsoring- und kommerzielle Einnahmen aus Formel 1, Motoren, Lizenzierung und Markenaktivitäten. Das Unternehmen begrenzt bewusst das Angebot im Verhältnis zur Nachfrage und nutzt lange Wartelisten, Sonderserienzuteilungen und Personalisierung zum Schutz der Exklusivität. Kunden zahlen erhebliche Aufschläge für maßgeschneiderte Materialien, Farben und Ausstattungen, wodurch der Mix den Umsatz schneller steigern kann als das Fahrzeugvolumen.
Seine langfristige Strategie kombiniert Verbrennungs-, Hybrid- und Elektromodelle, anstatt einen Antrieb über das gesamte Portfolio zu forcieren. Die F80-limitierte Serie und die 12Cilindri-Familie bedienen Sammler und traditionelle Kunden, während der Luce einen Einstieg in die elektrische Performance für €550.000 ($631.000) schafft. Formel 1 bleibt eine globale Marketingplattform, und Ferrari erweitert die Marke durch Rennsport, Mode, Gastgewerbe und Lizenzierung. Das Management-Auftragsbuch deckt das gesamte Jahr 2027 ab und bietet Produktionsvisibilität bei gleichzeitiger Bewahrung der Knappheit, die Preisgestaltung und Wiederverkaufswerte unterstützt.
Weiterlesen: Wer sind die Top-Sponsoren von Scuderia Ferrari im Jahr 2026?
Ferrari (RACE) Q2 2026 Ergebnisüberblick: Premium-Mix treibt Umsatz, EBITDA und höhere Prognose
Ferrari generierte €1,94 Milliarden ($2,23 Milliarden) Umsatz gegenüber erwarteten €1,89 Milliarden ($2,17 Milliarden), während das bereinigte EBITDA €755 Millionen ($867 Millionen) gegenüber dem Konsens von €729 Millionen ($837 Millionen) erreichte. Die Auslieferungen fielen um 3,7% auf 3.366, dennoch hoben margenstarke F80-Lieferungen und Personalisierung die Erträge. Das Management erhöhte den Jahresumsatz auf €7,6 Milliarden ($8,72 Milliarden) und das bereinigte EBITDA auf mindestens €2,97 Milliarden ($3,41 Milliarden). Die Spannung besteht darin, ob Premium-Mix weiterhin schwächere Volumina ausgleichen kann.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Nettoumsatz |
€1,89 Mrd. ($2,17 Mrd.) |
€1,94 Mrd. ($2,23 Mrd.) |
Übertroffen. €50 Mio. ($57 Mio.) über Konsens; plus 8,4%. |
|
Q2 bereinigtes EBITDA |
€729 Mio. ($837 Mio.) |
€755 Mio. ($867 Mio.) |
Übertroffen. €26 Mio. ($30 Mio.) über Konsens; plus 7%. |
|
Q2-Auslieferungen |
3.494 im Vorjahr |
3.366 |
Niedriger. Rückgang um 128 Einheiten. |
|
Q2 bereinigte EBITDA-Marge |
39,4% im Vorjahr |
38,90% |
Komprimiert. Minus 50 Basispunkte. |
|
GJ2026-Umsatzausblick |
€7,5 Mrd. ($8,61 Mrd.) zuvor |
€7,6 Mrd. ($8,72 Mrd.) |
Erhöht. Steigerung um €100 Mio. ($115 Mio.). |
|
GJ2026 bereinigter EBITDA-Ausblick |
€2,93 Mrd. ($3,36 Mrd.) zuvor |
Mindestens €2,97 Mrd. ($3,41 Mrd.) |
Erhöht. Steigerung um €40 Mio. ($46 Mio.). |
|
GJ2026 bereinigter EBIT-Ausblick |
€2,22 Mrd. ($2,55 Mrd.) zuvor |
Mindestens €2,26 Mrd. ($2,59 Mrd.) |
Erhöht. Steigerung um €40 Mio. ($46 Mio.). |
- Umsatz von €1,94 Milliarden ($2,23 Milliarden) wuchs um 8,4%: Der Umsatz übertraf den Konsens um €50 Millionen ($57 Millionen) trotz 128 weniger Auslieferungen. Starke Preisgestaltung, Produktmix und Personalisierung halfen, niedrigere Volumina während des Modellübergangs auszugleichen.
- Bereinigtes EBITDA von €755 Millionen ($867 Millionen) übertraf um €26 Millionen ($30 Millionen): Das EBITDA stieg um 7%, obwohl die Marge um 50 Basispunkte auf 38,9% fiel, da Produkt- und Einführungskosten stiegen. Die Margendauerhaftigkeit bleibt ein wichtiger Test für den erhöhten Ausblick.
- Auslieferungen fielen um 3,7% auf 3.366: Niedrigere Lieferungen bei höherem Umsatz unterstützen Ferraris knappheitsbasiertes Preismodell. Der nächste Test ist, ob neue Modelle und Personalisierung diesen Mix aufrechterhalten können, sobald F80-Lieferungen reifen.
- Jahresumsatzprognose stieg um €100 Millionen ($115 Millionen): Ferrari erwartet nun €7,6 Milliarden ($8,72 Milliarden), unterstützt durch Personalisierung und Währungseffekte anstatt höhere Volumina. Das hält Produktmix und Preisgestaltung im Zentrum des Wachstumsausblicks.
- Bereinigte EBITDA-Prognose stieg um €40 Millionen ($46 Millionen): Das neue Ziel von mindestens €2,97 Milliarden ($3,41 Milliarden) deutet auf anhaltend Ertragswachstum hin. Ein Auftragsbuch, das die Produktion bis 2027 abdeckt, bietet auch starke Sichtbarkeit der zukünftigen Nachfrage.
Weiterlesen: Uber (UBER) Kursprognose 2026: Kann autonome Mobilität UBER in Richtung $120 drücken?
Ferrari (RACE) 2026 Investitionsausblick: $525 Bullenszenario vs. $350 Bärenszenario
Ferraris 2026-Ausblick hängt davon ab, ob Premium-Preisgestaltung, Personalisierung und neue Modelle die Erträge schneller wachsen lassen können als die Fahrzeugvolumina. Das Aufwärtspotential kommt von starker F80- und 12Cilindri-Nachfrage, einem vollen Auftragsbuch und erfolgreicher Expansion in neue Segmente, während schwächere Luxusnachfrage und Produktzyklus-Übergänge die Hauptrisiken bleiben.
Das Bullenszenario: Starke Preisgestaltung und Personalisierung treiben RACE in Richtung $525
Das Bullenszenario geht davon aus, dass F80-Lieferungen, Personalisierung und die 12Cilindri-Familie den Umsatz schneller wachsen lassen als die Auslieferungen. Der Luce erweitert Ferraris Kundenbasis, ohne die Knappheit zu schwächen, während das Auftragsbuch bis 2027 starke Produktionsvisibilität unterstützt.
Eine Bewegung in Richtung $525 würde erfordern, dass der Umsatz €7,6 Milliarden ($8,72 Milliarden) erreicht oder übertrifft, das bereinigte EBITDA €2,97 Milliarden ($3,41 Milliarden) überschreitet und die Marge nahe 39% bleibt. Starke Luce-Nachfrage und anhaltend hohe Personalisierung würden den Fall stärken.
Das Basisszenario: Premium-Mix hält RACE zwischen $440 und $490
Das Basisszenario geht davon aus, dass das 2027-Auftragsbuch, F80 und Personalisierung weiterhin das Ertragswachstum unterstützen, obwohl der 11,44%ige YTD-Gewinn der Aktie weitere Multiple-Expansion begrenzt. Die Luce-Nachfrage ist gesund, wird aber 2026 nicht zu einem großen neuen Volumentreiber.
RACE könnte hauptsächlich zwischen $440 und $490 handeln, wenn der Umsatz €7,6 Milliarden ($8,72 Milliarden) erreicht und die EBITDA-Marge nahe 39% bleibt. Prognosekürzungen oder kürzere Auftragsbuch-Sichtbarkeit würden das obere Ende schwächen.
Das Bärenszenario: Schwächere Luxusnachfrage zieht RACE in Richtung $350
Das Bärenszenario geht davon aus, dass der F80-Beitrag schneller nachlässt als neue Modelle ihn ersetzen, die Personalisierung sich mäßigt und die globale Luxusnachfrage nachlässt. Fixe Entwicklungskosten und Luce-Einführungsausgaben würden dann schwerer auf Margen und Cashgenerierung lasten.
Eine Bewegung in Richtung $350 würde wahrscheinlicher, wenn das bereinigte EBITDA unter €2,93 Milliarden ($3,36 Milliarden) fällt, die Marge unter 37% sinkt oder sich das Auftragsbuch verkürzt. Langsameres Mix-Wachstum würde sowohl Erträge als auch Ferraris Premium-Bewertung unter Druck setzen.
RACE-Aktienkursprognosen für 2026 von Wall Street-Analysten
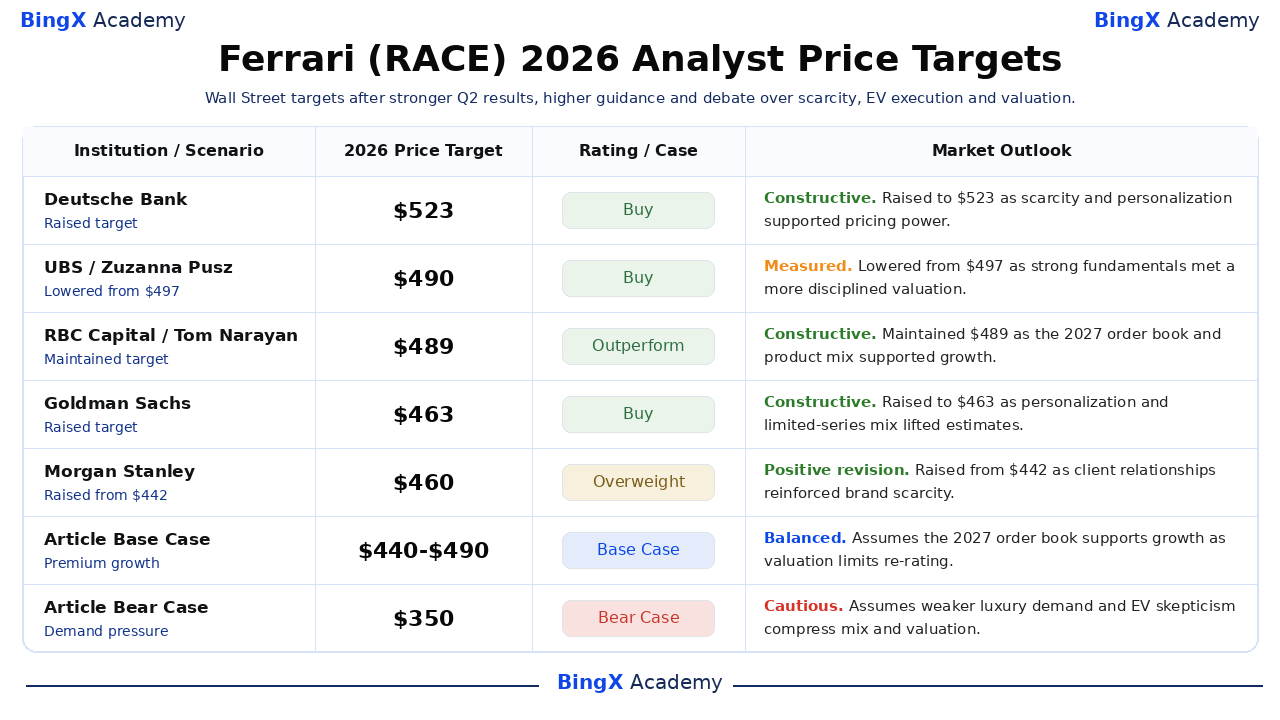
Die fünf kürzlichen Aktionen unten reichen von $460 bis $523. Sie spiegeln Vertrauen in Ferraris Knappheitsmodell sowie unterschiedliche Ansichten zu Bewertung und Produktzyklus-Dauerhaftigkeit wider. Die abschließenden Basis- und Bären-Zeilen sind redaktionelle Szenarien anstatt Wall Street-Ziele und trennen den Artikel-Rahmen von institutioneller Forschung.
|
Institution / Szenario |
2026 Kursziel |
Rating / Szenario |
Marktausblick |
|
Deutsche Bank |
$523 |
Kaufen |
Konstruktiv. 3. September: erhöht, da Knappheit und Personalisierung Preismacht unterstützten. |
|
UBS |
$490 |
Kaufen |
Gemessen. 18. September: von $497 gesenkt, da Fundamentaldaten Bewertungsdisziplin entsprachen. |
|
RBC Capital |
$489 |
Überperformance |
Konstruktiv. 22. September: beibehalten, da das 2027-Auftragsbuch Wachstum unterstützte. |
|
Goldman Sachs |
$463 |
Kaufen |
Konstruktiv. 3. September: erhöht, da Personalisierung und limitierte Serie-Mix Schätzungen hoben. |
|
Morgan Stanley |
$460 |
Übergewichtung |
Positive Revision. 10. September: von $442 erhöht, da Kundenbeziehungen Knappheit verstärkten. |
|
Artikel Basisszenario |
$440-$490 |
Basisszenario |
Ausgewogen. Geht davon aus, dass das 2027-Auftragsbuch Wachstum unterstützt, während Bewertung Neubewertung begrenzt. |
|
Artikel Bärenszenario |
$350 |
Bärenszenario |
Vorsichtig. Geht von schwächerer Luxusnachfrage und EV-Skepsis aus, die Mix und Bewertung komprimieren. |
Wie man Ferrari (RACE) Aktien auf BingX handelt
Handeln Sie Ferraris limitierte Serie-Mix, Personalisierung und Elektrofahrzeug-Ausblick mit BingX TradFi und BingX AI Tools. Da RACE scharf auf Prognosen, Produkteinführungen und Luxusnachfrage-Signale reagieren kann, sollten Händler sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
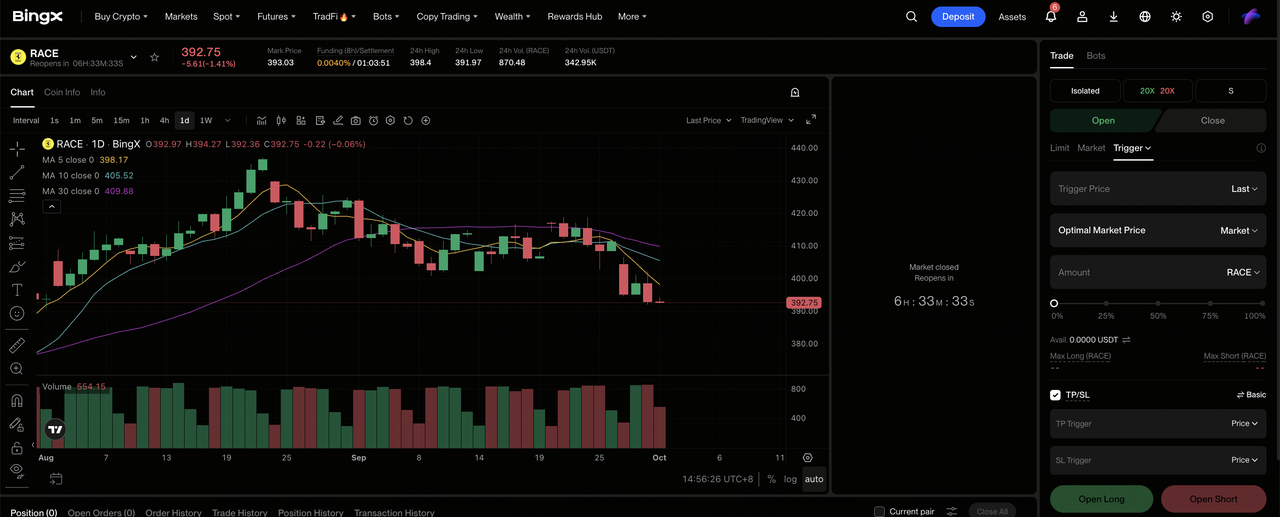
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX Exchange-Dashboard.
Schritt 2: Ferrari (RACE) auswählen. Suchen Sie nach und wählen Sie den RACE-USDT Perpetual Futures-Kontrakt aus.
Schritt 3: Richtung wählen. Wählen Sie Long öffnen, wenn Personalisierung und Premium-Mix Prognosen stützen. Wählen Sie Short öffnen, wenn EV-Ausführung oder schwächere Luxusnachfrage Margen unter Druck setzt.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die Spanne zwischen $312,51 und $504,49 zeigt, warum konservativer Hebel und Positionsgröße wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach Eingehen des Handels. RACE kann schnell auf Auslieferungen, Produktmix, Prognosen und Wechselkurse reagieren.
Top 5 Risiken für Ferrari-Investoren in 2026
Ferraris Premium-Bewertung hängt davon ab, dass Knappheit, Produktmix und Markenstärke weiterhin stetiges Ertragswachstum unterstützen. Jedes der unten genannten Risiken könnte Margen, Nachfragesichtbarkeit oder den Bewertungsmultiplikator schwächen.
- Limitierte Serie-Mix kann sich normalisieren: Der €3,6 Millionen ($4,13 Millionen) teure F80 trug stark zu Q2 bei. Eine Lücke vor dem nächsten margenstarken Programm könnte das EBITDA-Wachstum verlangsamen und fixe Entwicklungskosten über einen weniger günstigen Mix verteilen.
- Luce-Ausführung kann Ferraris EV-Strategie beeinflussen: Das €550.000 ($631.000) teure Modell erweitert das Portfolio, aber schwächer als erwartete Nachfrage könnte Marketingkosten erhöhen und Renditen auf Elektro-Investitionen verzögern. Das würde auch das Vertrauen in zukünftige EV-Einführungen unter Druck setzen.
- Luxusnachfrage bleibt empfindlich für Makrobedingungen: Sogar wohlhabende Kunden können Käufe während Markt- oder geopolitischem Stress verschieben. Niedrigere Personalisierung und ein kürzeres Auftragsbuch würden die Sichtbarkeit schwächen, die Ferraris Premium-Bewertung unterstützt.
- Währung kann berichtetes Wachstum verzerren: Ferrari berichtet in Euro, verkauft aber global. Wechselkursbewegungen können Preiserhöhungen ausgleichen, berichtete Margen beeinflussen und übersetzte Renditen für US-Investoren ändern, auch wenn die Fahrzeugnachfrage stabil bleibt.
- Ein Premium-Multiplikator vergrößert Prognoserisiken: Umsatz unter €7,6 Milliarden ($8,72 Milliarden) oder bereinigtes EBITDA unter €2,97 Milliarden ($3,41 Milliarden) könnte sowohl Ertragserwartungen als auch Bewertung unter Druck setzen. Sogar eine bescheidene Prognosekürzung könnte daher eine übergroße Aktienkursreaktion auslösen.
Abschließende Gedanken: Sollten Sie 2026 in Ferrari investieren?
Ferraris Q2-Beweise blieben stark. Der Umsatz wuchs um 8,4% trotz 128 weniger Auslieferungen, das bereinigte EBITDA schlug den Konsens um €26 Millionen ($30 Millionen), die Prognose stieg und das Auftragsbuch deckte 2027 ab. Diese Zahlen demonstrieren Preismacht klarer als eine einfache Stückzahlen-Wachstumsgeschichte und unterstützen die Premium-Ökonomie, die in der aktuellen Bewertung eingebettet ist.
Der Weg in Richtung $525 erfordert, dass Mix, Personalisierung und Luce-Nachfrage Margen bewahren. Das $350-Bärenszenario reflektiert Produktzyklus-Normalisierung, schwächere Luxusausgaben und Multiple-Kompression. Konservative Händler mögen Personalisierung, EBITDA-Marge, Auftragsabdeckung und Luce-Bestellungen zusammen beobachten, anstatt sich nur auf Auslieferungsvolumen zu verlassen, wenn sie bewerten, ob Ertragswachstum und Bewertung ausgerichtet bleiben.
Risikoerinnerung: Handel und Investitionen in Aktien wie RACE beinhalten ein Kapitalverlustrisiko. Luxusnachfrage, Währungsänderungen, Bewertung und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuteilen.
Verwandte Lektüre
- Tesla (TSLA) Kursprognose 2026: Können Robotaxi und Optimus TSLA-Aktien auf $500 treiben?
- Uber (UBER) Kursprognose 2026: Können Robotaxi-Partnerschaften UBER in Richtung $120 treiben?
- SpaceX (SPCX) Kursprognose 2026: $227 Street-High AI-Fusion oder Billionen-Dollar-Bewertungsblase?
- Firefly Aerospace (FLY) Kursprognose 2026: Können Start- und Verteidigungswachstum FLY in Richtung $55 treiben?
- GE Aerospace (GE) Kursprognose 2026: Kann der $190Mrd.-Backlog Bewertungsängste trotzen?
