
QuantumScape (QS) entwickelt Festkörper-Lithium-Metall-Batterietechnologie für Elektrofahrzeuge und andere Energiespeichermärkte. Ihr Design ersetzt die herkömmliche Graphit- oder Silizium-Anode durch eine anodenfreie Architektur und verwendet einen proprietären Keramikseparator, der höhere Energiedichte, schnelleres Laden und verbesserte Sicherheit unterstützen soll. Diese technische Ambition verschafft QuantumScape Zugang zu einem großen Batteriewandel, macht die Aktie jedoch empfindlich für Fertigungsausbeuten, Qualifikationszeitpläne und die Kosten des Übergangs von der Pilotproduktion zur kommerziellen Größenordnung.
Das jüngste Quartal zeigte messbares kommerzielles Engagement, ohne das Skalierungsrisiko zu beseitigen. QuantumScape Q2 2026 GAAP Nettoverlust verringerte sich auf 98,2 Millionen US-Dollar von 114,7 Millionen US-Dollar im Vorjahr, der bereinigte EBITDA-Verlust betrug 64,2 Millionen US-Dollar und die Kundenrechnungen erreichten 10,8 Millionen US-Dollar. Die Rechnungen im ersten Halbjahr von 21,8 Millionen US-Dollar übertrafen bereits die 19,5 Millionen US-Dollar, die im gesamten Jahr 2025 verzeichnet wurden, während 859,0 Millionen US-Dollar Liquidität eine mehrjährige Entwicklungspiste unterstützten.
Die QS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Industrialisierungs- und Partner-Validierungsfall: Eagle Line-Produktion, Cobra-Separatorproduktion und Zusammenarbeit mit PowerCo, Honda, Murata und Corning zeigen, dass die Technologie von Automobilproben zur wiederholbaren Hochvolumenproduktion voranschreiten kann.
- Der Ausbeute- und Kommerzialisierungs-Zeitplanfall: Die Zellqualifikation dauert länger als erwartet, der Kapitalbedarf steigt und bedeutende Lizenz- oder Produkterlöse bleiben zu weit entfernt, um die fortlaufenden jährlichen bereinigten EBITDA-Verluste von 250 bis 275 Millionen US-Dollar auszugleichen.
Dieser Leitfaden schlüsselt die QS-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf QuantumScapes Quartalsbericht vom 22. Juli 2026, Quartalsunterlagen und Marktdaten bis zum 24. September, plus wie man QS-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die QuantumScape-Investoren im September 2026 wissen sollten
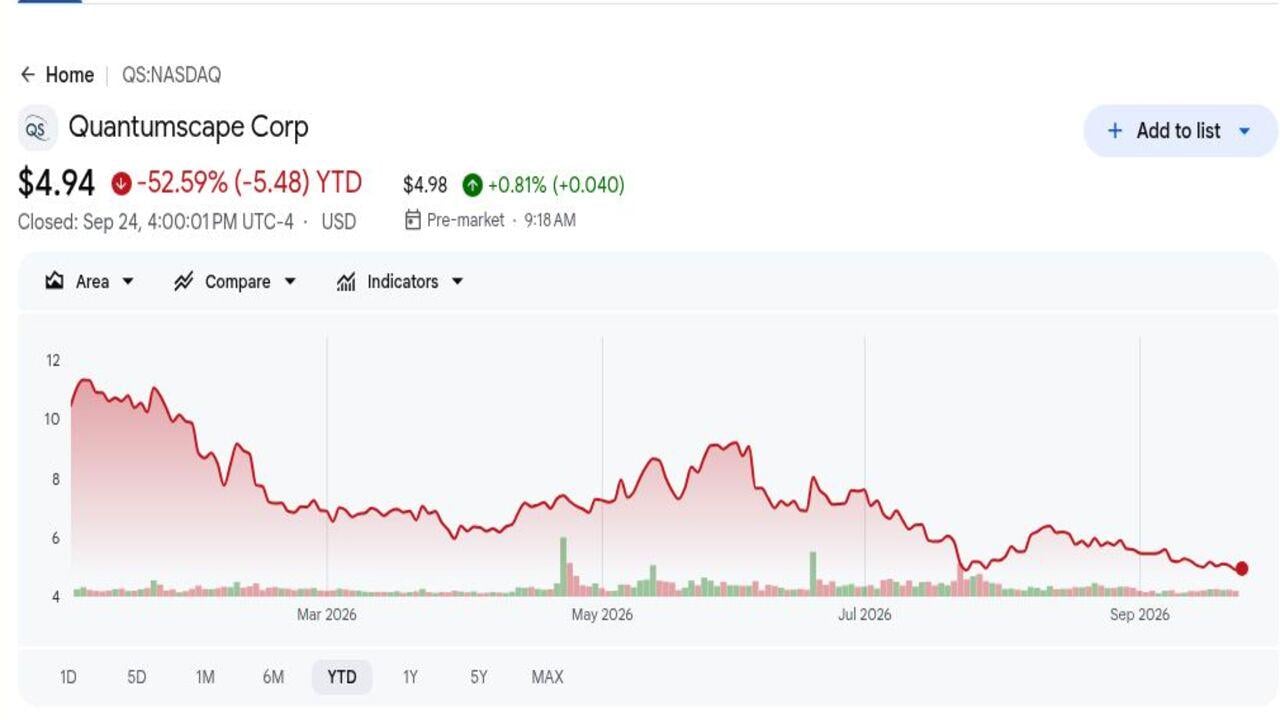
- QS schloss bei 4,94 US-Dollar und war 2026 um 52,59% gesunken: Die Aktien beendeten nahe dem 52-Wochen-Tief von 4,76 US-Dollar, nachdem sie bis zu 19,07 US-Dollar gehandelt wurden. Der Rückgang zeigt, dass Investoren ihren Fokus von technischen Meilensteinen auf kommerzielle Produktion und Kundenqualifikation verlagert haben.
- Q2 GAAP-Nettoverlust verringerte sich um 16,5 Millionen US-Dollar auf 98,2 Millionen US-Dollar: Die Betriebsausgaben fielen um 14,2% auf 106,1 Millionen US-Dollar, obwohl QuantumScape unter GAAP umsatzlos bleibt. Das Management erwartet weiterhin einen Gesamtjahres-bereinigten EBITDA-Verlust von 250 bis 275 Millionen US-Dollar.
- Kundenrechnungen im ersten Halbjahr erreichten 21,8 Millionen US-Dollar: Die Summe übertraf bereits die 19,5 Millionen US-Dollar, die während des gesamten Jahres 2025 generiert wurden. Rechnungen sind keine GAAP-Einnahmen, aber sie zeigen, dass Kunden Entwicklungsarbeit finanzieren, während Programme durch technische Meilensteine voranschreiten.
- Die Liquidität endete Q2 bei 859,0 Millionen US-Dollar: Bargeld und marktgängige Wertpapiere stiegen um 61,5 Millionen US-Dollar gegenüber dem Vorjahr. Der Saldo gibt QuantumScape mehr Zeit, Eagle Line zu skalieren und die Automobilqualifikation abzuschließen, ohne sofort zu den Kapitalmärkten zurückzukehren.
- 2026 Capex-Prognose fiel auf 27 bis 37 Millionen US-Dollar: Der Mittelwert sank um 18 Millionen US-Dollar von der vorherigen Spanne von 40 bis 60 Millionen US-Dollar. Niedrigere Ausgaben verlängern die Laufbahn, obwohl Investoren noch Beweise benötigen, dass Kostenkontrolle die Separator- und Zellindustrialisierung nicht verlangsamt.
Was ist QuantumScape (QS)?
QuantumScape ist ein Batterieentwicklungsunternehmen, das 2010 gegründet wurde, um Festkörper-Lithium-Metall-Zellen zu kommerzialisieren. Sein Kerngeistiges Eigentum kombiniert einen keramischen Festseparator mit einer anodenfreien Zellarchitektur, die die Lithium-Metall-Anode während des Ladens bildet, anstatt eine in die Zelle zu fertigen. Das Unternehmen erwirtschaftet derzeit wenig oder keine GAAP-Produkterlöse, sodass der Investorwert von technischen Meilensteinen, kundenfinanzierter Entwicklung, Lizenzökonomie und eventuellen Lizenz- oder Produktionserlösen abhängt. Automobilanwendungen bleiben der zentrale Markt, da Reichweite, Ladezeit, Sicherheit und Packungsgewicht die Fahrzeugökonomie beeinflussen können.
Seine langfristige Strategie kombiniert interne Pilotproduktion mit Partnerschaften, die die Technologie in automobiltaugliche Fabriken bringen können. PowerCo, das Batterieunternehmen der Volkswagen Gruppe, hält einen Lizenzpfad und stimmte Zahlungen von bis zu 131 Millionen US-Dollar über zwei Jahre für gemeinsame Industrialisierungsarbeit zu. QuantumScape arbeitet auch mit Honda an der Automobilbewertung und mit Murata Manufacturing und Corning an der Keramikseparator-Skalierung zusammen. Eagle Line und der Cobra-Prozess sollen wiederholbare Produktion beweisen, während größerformatige Zellen und stationäre Speicherung zusätzliche Wege über das ursprüngliche QSE-5-Automobilprogramm hinaus schaffen.
Weiterlesen: Tesla (TSLA) Kursprognose 2026: Können Robotaxi und Optimus TSLA-Aktie auf 500 US-Dollar drücken?
QuantumScape (QS) Q2 2026 Ergebnisübersicht: Geringere Verluste und stärkere Rechnungen verlängern die Bargeldlaufbahn
QuantumScape berichtete einen GAAP-Nettoverlust von 98,2 Millionen US-Dollar gegenüber 114,7 Millionen US-Dollar im Vorjahr, 106,1 Millionen US-Dollar Betriebsausgaben und einen bereinigten EBITDA-Verlust von 64,2 Millionen US-Dollar. Kundenrechnungen betrugen 10,8 Millionen US-Dollar für Q2 und 21,8 Millionen US-Dollar für das erste Halbjahr, was die 19,5 Millionen US-Dollar übertraf, die im gesamten Jahr 2025 generiert wurden. Die Liquidität endete bei 859,0 Millionen US-Dollar, während die 2026 Capex-Prognose auf 27 bis 37 Millionen US-Dollar gesenkt wurde. Der Hauptkompromiss besteht in besserer Kapitaldisziplin gegen einen Kommerzialisierungsplan, der noch Jahre der Ausführung erfordert.
Weiterlesen: QuantumScape (QS) Q2 2026 Ergebnisübersicht: 64,2 Millionen US-Dollar Verlust lässt Aktien um 12,95% fallen
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 GAAP-Nettoverlust |
-114,7M US-Dollar im Vorjahr |
-98,2M US-Dollar |
Verbessert. Verringerte sich um 16,5M US-Dollar YoY. |
|
Q2 Betriebsausgaben |
123,6M US-Dollar im Vorjahr |
106,1M US-Dollar |
Niedriger. Sank um 14,2% YoY. |
|
Q2 bereinigter EBITDA-Verlust |
Unternehmenserwartungen |
-64,2M US-Dollar |
Im Rahmen. Blieb innerhalb des Jahresplans. |
|
Q2 Kundenrechnungen |
19,5M US-Dollar im gesamten Jahr 2025 |
10,8M US-Dollar; 21,8M US-Dollar H1 |
Fortgeschritten. H1 übertraf Gesamtjahr 2025. |
|
Q2 Capex |
8,6M US-Dollar im Vorjahr |
4,6M US-Dollar |
Niedriger. Sank um 46,2% YoY. |
|
Q2 Liquidität |
797,5M US-Dollar im Vorjahr |
859,0M US-Dollar |
Höher. Stieg um 61,5M US-Dollar YoY. |
|
FY2026 bereinigter EBITDA-Verlustausblick |
-250M bis -275M US-Dollar zuvor |
-250M bis -275M US-Dollar |
Bestätigt. Entwicklungsausgaben bleiben erheblich. |
|
FY2026 Capex-Ausblick |
40M bis 60M US-Dollar zuvor |
27M bis 37M US-Dollar |
Reduziert. Mittelwert fiel um 18M US-Dollar. |
- Der Nettoverlust von 98,2 Millionen US-Dollar verringerte sich um 14,4%: Die Verbesserung von 16,5 Millionen US-Dollar im Jahresvergleich zeigt bessere Kostenkontrolle, obwohl QuantumScape noch von zukünftiger Kommerzialisierung statt aktuellen Gewinnen abhängt. Betriebseffizienz bleibt daher wichtig für die Verlängerung der Laufbahn.
- Betriebsausgaben fielen um 14,2% auf 106,1 Millionen US-Dollar: Der Rückgang von 123,6 Millionen US-Dollar hilft, 859,0 Millionen US-Dollar Liquidität zu bewahren, während QuantumScape Separator-Skalierung und größerformatige Entwicklung finanziert. Niedrigere Kosten bieten mehr Spielraum, um die nächsten Automobil- und Speicher-Qualifikationsstufen zu erreichen.
- Rechnungen im ersten Halbjahr von 21,8 Millionen US-Dollar übertrafen die Gesamtsumme 2025: Partnerzahlungen übertrafen die vorherige Gesamtjahressumme von 19,5 Millionen US-Dollar und zeigen stärkeres Kundenengagement. Rechnungen sind keine GAAP-Einnahmen, daher benötigen Investoren noch Beweise, dass diese Programme in nachhaltige kommerzielle Nachfrage umgewandelt werden.
- Q2 Capex fiel um 46,2% auf 4,6 Millionen US-Dollar: Niedrigere Anlagen- und Ausrüstungsausgaben unterstützten eine Reduzierung des jährlichen Capex-Mittelwerts um 18 Millionen US-Dollar. Zukünftige kommerzielle Großproduktion wird noch Partnerkapital, stabile Ausbeuten und erfolgreichen Technologietransfer erfordern.
- Jährliche bereinigte EBITDA-Verlustprognose blieb bei 250 bis 275 Millionen US-Dollar: Die unveränderte Spanne zeigt, dass technischer Fortschritt das Bargeldverbrauchsprofil noch nicht wesentlich verändert hat. Der Meilenstein-Zeitplan bleibt daher zentral dafür, wie Investoren QuantumScapes Liquidität und Kommerzialisierungspfad bewerten.
QuantumScape (QS) 2026 Investitionsausblick: 10 US-Dollar Bull Case vs. 3 US-Dollar Bear Case
QuantumScapes 2026-Ausblick hängt davon ab, ob Separatorproduktion, Kundenqualifikation und partnerfinanzierte Entwicklung das Unternehmen näher zur kommerziellen Batterieproduktion bringen können. Das Aufwärtspotenzial kommt von stärkerer Eagle Line-Produktion und breiterer Kundenvalidierung, während Fertigungsverzögerungen, fortlaufende Verluste und zukünftige Verwässerung die Hauptrisiken bleiben.
Der Bull Case: Stärkerer Batterieproduktionsfortschritt drückt QS in Richtung 10 US-Dollar
Der Bull Case geht davon aus, dass Eagle Line stabilen Cobra-Separator-Durchsatz zeigt und QSE-5-Proben die Automobil-Leistungsanforderungen erfüllen. PowerCos Programm, das bis zu 131 Millionen US-Dollar über zwei Jahre bereitstellen kann, wandelt technische Arbeit in größere finanzierte Meilensteine um, während Honda und andere Kunden die Validierung verbreitern.
Eine Bewegung in Richtung 10 US-Dollar würde erfordern, dass Rechnungen über dem Tempo des ersten Halbjahrs von 21,8 Millionen US-Dollar bleiben, der jährliche bereinigte EBITDA-Verlust innerhalb von 250 bis 275 Millionen US-Dollar bleibt und die Liquidität komfortabel über 700 Millionen US-Dollar bleibt. Wiederholbare Fertigungsausbeuten und Kundenqualifikation würden mehr bedeuten als ein weiterer Laborrekord.
Der Base Case: Stetiger Kundenfortschritt hält QS zwischen 6 und 8 US-Dollar
Der Base Case geht davon aus, dass Separatorproduktion und Kundentests weiter voranschreiten, aber kommerzielle Fahrzeugeinnahmen über 2026 hinaus bleiben. Niedrigeres Capex und 859 Millionen US-Dollar Liquidität schützen die Laufbahn, während das Fehlen von GAAP-Einnahmen begrenzt, wie weit Investoren die Aktie neu bewerten können.
QS könnte hauptsächlich zwischen 6 und 8 US-Dollar handeln, wenn jährliches Capex innerhalb von 27 bis 37 Millionen US-Dollar bleibt und Partner-Rechnungen fortgesetzt werden. Verpasste Qualifikationsdaten oder Liquidität unter 700 Millionen US-Dollar würden die Spanne schwächen, auch wenn die zugrundeliegende Zellleistung wettbewerbsfähig bleibt.
Der Bear Case: Fertigungsverzögerungen ziehen QS in Richtung 3 US-Dollar
Der Bear Case geht davon aus, dass Keramikausbeute, Mehrschichtkonsistenz oder Automobilqualifikation wieder verzögert werden. Ein längerer Zeitplan würde jährliche Verluste nahe 250 bis 275 Millionen US-Dollar verlängern und die Wahrscheinlichkeit erhöhen, dass QuantumScape schließlich zusätzliches Eigenkapital benötigt.
Eine Bewegung in Richtung 3 US-Dollar würde wahrscheinlicher, wenn Rechnungen sinken, Eagle Line-Produktion interne Ziele verfehlt oder Partnerprogramme sich verengen. Weniger validierte Zellen würden Lizenz-Cashflow verzögern, das Verwässerungsrisiko erhöhen und den Wert reduzieren, den Investoren zukünftigen kommerziellen Gewinnen zuweisen.
QS-Aktienprognosen für 2026 von Wall Street-Analysten
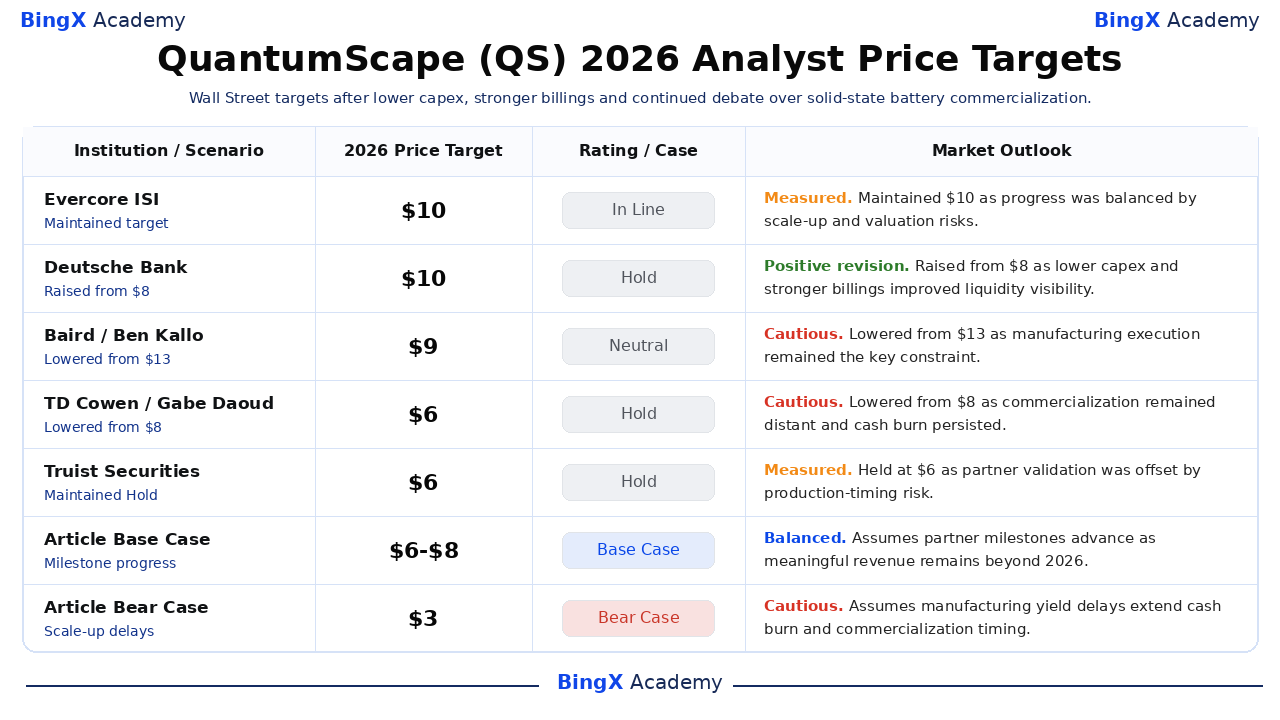
Die fünf datierten Aktionen unten spannen 6 bis 10 US-Dollar und zeigen, wie Analysten Partnerfortschritt gegen Skalierungsrisiko abwägen. Die letzten Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Academy und sind separat gekennzeichnet, sodass sie nicht als institutionelle Forschungsziele gelesen werden sollten.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Evercore ISI |
10 US-Dollar |
In Line |
Gemessen. 28. Juli: behielt 10 US-Dollar bei, da Fortschritt durch Skalierungs- und Bewertungsrisiken ausgeglichen wurde. |
|
Deutsche Bank |
10 US-Dollar |
Hold |
Positive Revision. 24. Juli: erhöht von 8 US-Dollar, da niedrigeres Capex und stärkere Rechnungen die Sichtbarkeit verbesserten. |
|
Baird |
9 US-Dollar |
Neutral |
Vorsichtig. 24. Juli: gesenkt von 13 US-Dollar, da Fertigungsausführung die Beschränkung blieb. |
|
TD Cowen |
6 US-Dollar |
Hold |
Vorsichtig. 24. Juli: gesenkt von 8 US-Dollar, da Kommerzialisierung weit entfernt blieb. |
|
Truist Securities |
6 US-Dollar |
Hold |
Gemessen. 23. April: Partnervalidierung wurde durch Produktions-Zeitplanrisiko ausgeglichen. |
|
Artikel Base Case |
6-8 US-Dollar |
Base Case |
Ausgeglichen. Geht davon aus, dass Partner-Meilensteine voranschreiten, während bedeutende Einnahmen über 2026 hinaus bleiben. |
|
Artikel Bear Case |
3 US-Dollar |
Bear Case |
Vorsichtig. Geht davon aus, dass Ausbeuteverzögerungen Bargeldverbrauch und Kommerzialisierungszeit verlängern. |
Wie man QuantumScape (QS) Aktien auf BingX handelt
Handeln Sie QuantumScapes Batterie-Industrialisierungs-, Partner-Rechnungs- und Liquiditätsausblick mit BingX TradFi und BingX AI Tools. Da QS scharf auf Probenergebnisse, Kundenvereinbarungen und Finanzierungsänderungen reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
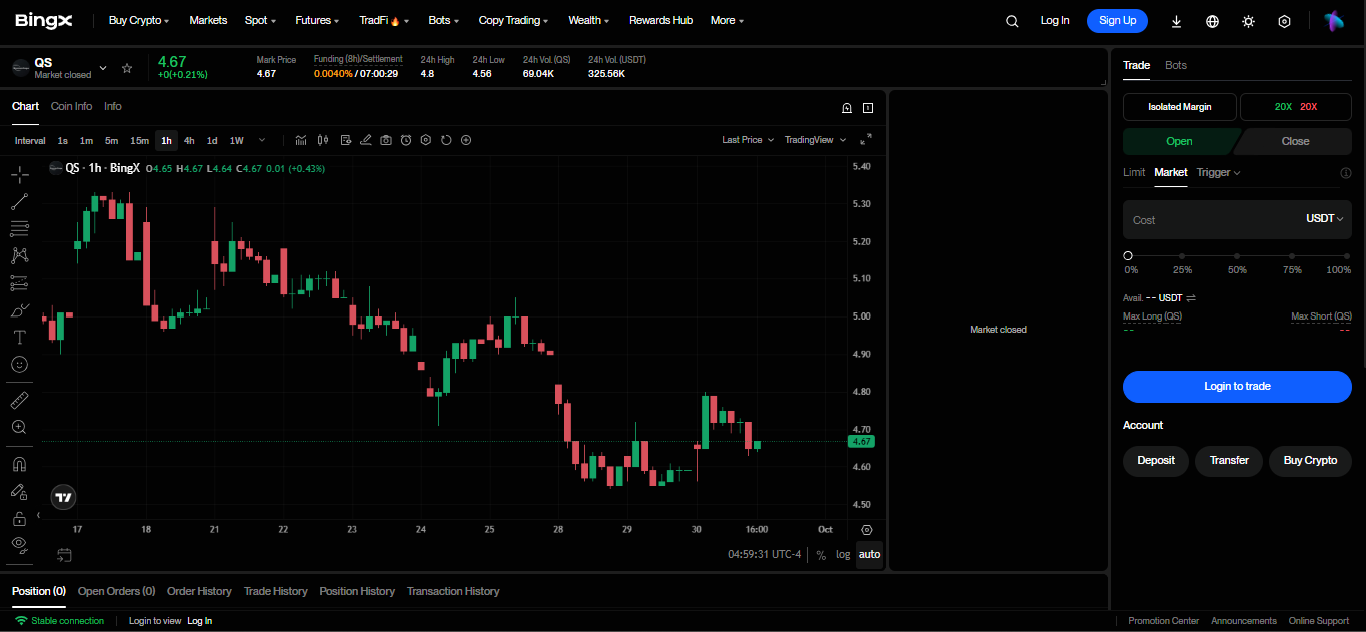
Schritt 1: Zugang zu BingX TradFi. Melden Sie sich an und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: QuantumScape (QS) auswählen. Suchen und wählen Sie den QS-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Open Long, wenn Produktionsmeilensteine und Partner-Rechnungen sich verbessern. Wählen Sie Open Short, wenn Ausbeuteverzögerungen oder Finanzierungsrisiken den Ausblick schwächen.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der YTD-Rückgang von 52,59% zeigt, warum konservativer Hebel und klare Positionsgröße wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. QS kann schnell auf Zelldaten, Qualifikationszeitpläne, Rechnungen und Liquidität reagieren.
Top 5 Risiken, die QuantumScape-Investoren 2026 beobachten sollten
QuantumScapes Bewertung hängt davon ab, technische Meilensteine in wiederholbare industrielle Produktion umzuwandeln. Verzögerungen bei Fertigung, Kundenprogrammen oder Finanzierung könnten Cashflow weiter hinausschieben und den zukünftigen Wert pro Aktie reduzieren.
- Fertigungsausbeute könnte Kommerzialisierung verzögern: Ein Separator, der im Labor funktioniert, muss noch konsistent im großen Maßstab produziert werden. Niedrigere Ausbeuten würden Stückkosten erhöhen, Kundenqualifikation verlangsamen und Lizenzeinnahmen weiter in die Zukunft schieben.
- Jährliche Verluste bleiben hoch: Der bereinigte EBITDA-Verlustausblick von 250 bis 275 Millionen US-Dollar könnte das Liquiditätssaldo von 859 Millionen US-Dollar reduzieren, bevor bedeutende Lizenzgebühren beginnen. Verzögerte Kundenmeilensteine würden die Wahrscheinlichkeit zukünftiger Finanzierung und Verwässerung erhöhen.
- PowerCo-Konzentration erhöht Ausführungsrisiko: Bis zu 131 Millionen US-Dollar finanzierte Arbeit stärkt die Validierung, aber Rückschläge in einem großen Programm könnten Rechnungen, Qualifikationszeitpläne und erwartete Lizenzeinkommen wesentlich beeinträchtigen.
- Konkurrierende Batterietechnologien verbessern sich weiter: Besseres Lithium-Ionen-Laden, siliziumreiche Anoden und konkurrierende Festkörper-Designs könnten QuantumScapes Leistungsvorteil vor der Markteinführung verringern. Das könnte die Preismacht schwächen und die Partneradoption verlangsamen.
- Eigenkapitalverwässerung kann Aufwärtspotenzial pro Aktie reduzieren: Wenn Skalierung mehr Kapital erfordert, als Partner bereitstellen, könnten neue Aktien den eventuellen kommerziellen Wert auf eine größere Aktienzahl verteilen. Der Einfluss wäre größer, wenn die Finanzierung nach einem weiteren Aktienkursrückgang erfolgt.
Abschließende Gedanken: Sollten Sie 2026 in QuantumScape investieren?
QuantumScape trat in die zweite Jahreshälfte mit stärkerer Kapitaldisziplin und greifbarer Kundenfinanzierung ein. Der Nettoverlust verringerte sich auf 98,2 Millionen US-Dollar, Rechnungen im ersten Halbjahr übertrafen das gesamte Jahr 2025, die Capex-Prognose fiel und die Liquidität erreichte 859 Millionen US-Dollar. Diese Fakten verbessern Überleben und Validierung, aber sie beweisen noch nicht kommerzielle Fertigung, wiederholbare Automobilausbeuten oder dauerhafte GAAP-Einnahmen aus skalierter Produktion.
Der Weg zu 10 US-Dollar erfordert wiederholbare Eagle Line-Produktion, fortgesetzte Partnerfinanzierung und stabile Liquidität. Der 3 US-Dollar Bear Case spiegelt Ausbeuteverzögerungen, verlängerte Verluste und Verwässerung wider. Konservative Händler mögen Rechnungen, Separator-Durchsatz, Automobilqualifikation und Liquidität zusammen überwachen, bevor sie einen technischen Meilenstein als kommerzielle Wendung behandeln, die wiederkehrende Einnahmen und positiven Cashflow unterstützen kann.
Risikoerinnerung: Handel und Investment in Aktien wie QS birgt ein Kapitalverlustrisiko. Entwicklungsverzögerungen, Finanzierungsänderungen und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Tesla (TSLA) Kursprognose 2026: Können Robotaxi und Optimus TSLA-Aktie auf 500 US-Dollar drücken?
- IonQ (IONQ) Kursprognose 2026: Kann Full-Stack-Quantenwachstum IONQ in Richtung 65 US-Dollar drücken?
- Rocket Lab (RKLB) Kursprognose 2026: Kann neue Rakete und Verteidigungswachstum RKLB in Richtung 150 US-Dollar drücken?
- Virgin Galactic (SPCE) Kursprognose 2026: Kann Delta-Testing SPCE in Richtung 5 US-Dollar drücken?
- Lockheed Martin (LMT) Kursprognose 2026: Kann Rekord-Auftragsbestand LMT in Richtung 700 US-Dollar drücken?
