


Space Exploration Technologies Corp., allgemein bekannt als SpaceX (SPCX), betreibt wiederverwendbare Startsysteme, das Starlink-Satellitennetzwerk, sichere Starshield-Dienste und ein expandierendes KI-Infrastruktur-Geschäft. Konnektivität ist derzeit die größte Umsatz- und Gewinnquelle, während Starship- und KI-Investitionen darauf ausgelegt sind, zukünftige Kapazitäten zu schaffen. Diese Breite gibt SpaceX mehrere Wachstumspfade, macht die Aktie jedoch sensibel für Entwicklungspläne, Kapitalintensität und eine außergewöhnlich hohe Bewertung.
Das jüngste Quartal zeigte rasches Wachstum mit einem großen Kompromiss beim Kapitalbedarf. SpaceX Q2 2026 Umsatz erreichte 7,814 Milliarden US-Dollar, ein Plus von 92% und etwa 914 Millionen US-Dollar über dem Konsens, während das bereinigte EBITDA um 191% auf 3,538 Milliarden US-Dollar stieg. Starlink-Abonnenten verdoppelten sich auf 12 Millionen und KI-Umsätze stiegen um 247% auf 2,561 Milliarden US-Dollar, dennoch schnellten die vierteljährlichen Kapitalausgaben auf 18,369 Milliarden US-Dollar empor, während SpaceX seine Computer- und Satelliteninfrastruktur ausbaute.
Die SPCX-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Konnektivitäts-, Wiederverwendbarkeits- und KI-Skalierungs-Szenario: Starlinks 12 Millionen Abonnenten, Starship-Flugfortschritte und 14,1 Milliarden US-Dollar an vertraglich gesicherten Cloud-Verkäufen schaffen operative Hebelwirkung in den Bereichen Kommunikation, Start und Computing.
- Das Kapitalintensitäts- und Bewertungs-Szenario: 18,369 Milliarden US-Dollar an vierteljährlichen Investitionsausgaben, ein KI-Betriebsverlust von 1,257 Milliarden US-Dollar und ungewisse Starship-Zeitpläne halten die Bargeldumwandlung unter dem Niveau, das zur Unterstützung einer Bewertung von mehreren Billionen Dollar erforderlich ist.
Dieser Leitfaden unterteilt die SPCX-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke und stützt sich auf SpaceX's Quartalsbericht vom 4. August 2026 für Q2, vierteljährliche Einreichungen und Marktdaten bis zum 24. September, plus wie man SPCX-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die SpaceX-Investoren im September 2026 wissen sollten
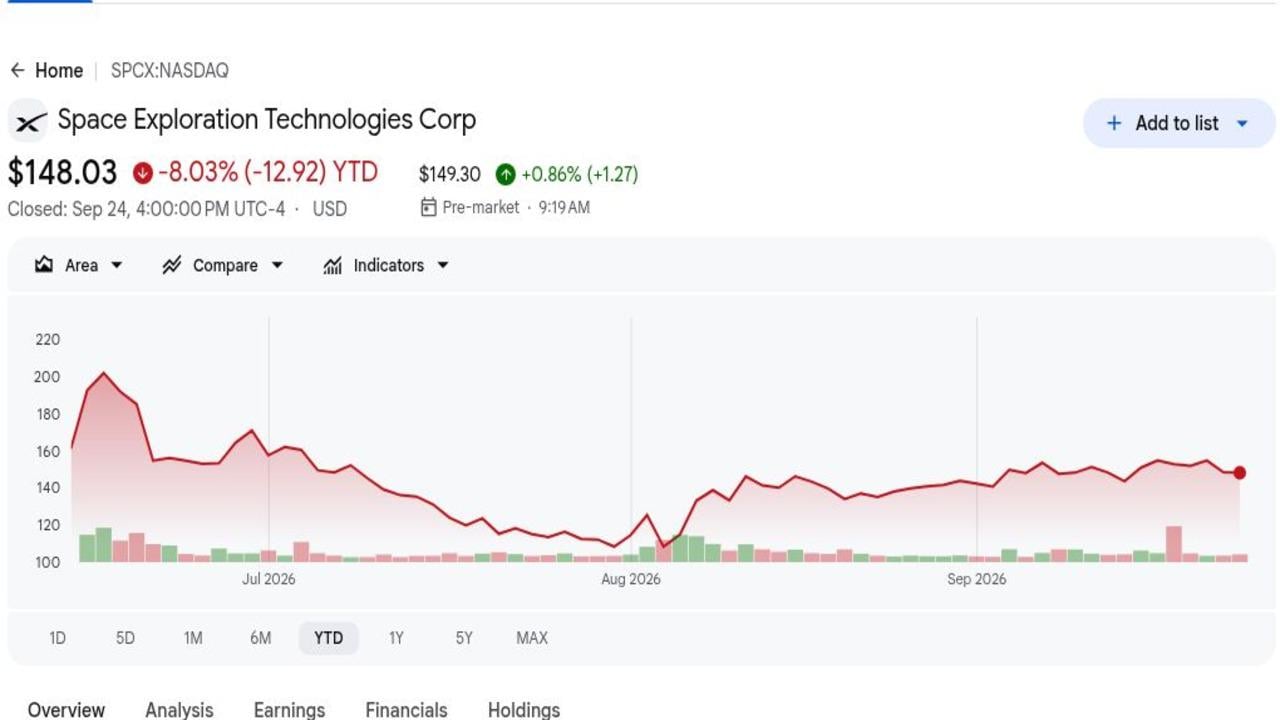
- 148,03 US-Dollar ließen SPCX seit der Börsennotierung im Juni um 8,03% fallen: Der Referenzschluss vom 24. September blieb über dem IPO-Preis von 135 US-Dollar, aber 34,4% unter dem Hoch nach der Börsennotierung von 225,64 US-Dollar. Der Rückgang zeigt, wie schnell Bewertungsbedenken die anfängliche Knappheit und Indexnachfrage aufwiegen.
- 7,814 Milliarden US-Dollar Q2-Umsatz übertraf den Konsens um etwa 914 Millionen US-Dollar: Der Umsatz stieg um 92% von 4,071 Milliarden US-Dollar, angeführt von Konnektivität und KI. Die Übertreibung stellte fest, dass SpaceX's Betriebsumfang schneller expandiert als der Markt vor den Ergebnissen in mehreren Geschäftsbereichen erwartet hatte.
- 12 Millionen Starlink-Abonnenten verdoppelten sich im Jahresvergleich: Konnektivitätsumsätze stiegen um 66% auf 4,291 Milliarden US-Dollar und Betriebsgewinn stieg um 79% auf 1,656 Milliarden US-Dollar. Dieses Segment ist die klarste Quelle des aktuellen Gewinns, der das breitere Start- und KI-Portfolio finanziert.
- 18,369 Milliarden US-Dollar an vierteljährlichen Investitionsausgaben stiegen mehr als sechsfach: KI machte 15,828 Milliarden US-Dollar aus, verglichen mit 749 Millionen US-Dollar vor einem Jahr. Die Ausgaben unterstützen das Computing-Wachstum, erklären aber auch, warum Umsatz und bereinigtes EBITDA noch nicht sauber in freien Cashflow umgewandelt werden.
- 47,5 Milliarden US-Dollar Auftragsbestand begleitet von 100 Milliarden US-Dollar Liquidität: Die Bilanz gibt SpaceX die Kapazität, in Starship, Starlink und KI zu investieren. Investoren benötigen dennoch Auftragsbestand-Konversion und Kapitaldisziplin, da Bargeldressourcen allein keine attraktiven Renditen pro Aktie garantieren.
Was ist SpaceX (SPCX)?
SpaceX ist ein vertikal integriertes Luft- und Raumfahrt-, Satellitenkommunikations- und KI-Infrastrukturunternehmen, das 2002 gegründet wurde. Sein Weltraumsegment entwickelt und startet Falcon-Raketen, Dragon-Raumschiffe und das sich entwickelnde Starship-System. Konnektivität betreibt Starlink-Breitband- und Direkt-zu-Gerät-Dienste, während Starshield nationale Sicherheitskunden bedient. Das KI-Segment umfasst Computer-Infrastruktur, Grok und verwandte Abonnement- und Cloud-Dienste. Herstellung, Satelliten, Startplätze, Software und Netzwerkbetrieb werden innerhalb einer Plattform verwaltet.
Die langfristige Strategie nutzt Startökonomie, um SpaceX's eigene Kommunikations- und Computer-Infrastruktur in großem Maßstab einzusetzen. Starlink bedient Verbraucher, Unternehmen, Fluggesellschaften und Regierungen, wobei American Airlines, Southwest, Virgin Atlantic, Iberia und Aer Lingus zu den hervorgehobenen Luftfahrtbeziehungen gehören. Mobile Partnerschaften umfassen SoftBank, NTT Docomo und Spark NZ, während Starshield mehr als 6 Milliarden US-Dollar an mehrjährigen US-Regierungsaufträgen hielt. Starship bleibt zentral, weil vollständige Wiederverwendbarkeit die Einsatzkosten für Satelliten der nächsten Generation und Orbital-Infrastruktur senken könnte.
Weiterlesen: Wie der SpaceX-Börsengang am 12. Juni Elon Musk über die Billionen-Dollar-Nettovermögens-Marke katapultiert
SpaceX (SPCX) Q2 2026 Ergebnisse-Überblick: 92% Umsatzwachstum und Starlink-Skalierung unterstützen KI-Expansion
SpaceX berichtete über Q2-Umsätze von 7,814 Milliarden US-Dollar gegenüber etwa 6,9 Milliarden US-Dollar erwartet, einen Verlust von 0,09 US-Dollar pro Aktie gegenüber einem Konsens von 0,26 US-Dollar Verlust und ein bereinigtes EBITDA von 3,538 Milliarden US-Dollar, ein Plus von 191%. Konnektivitätsumsätze erreichten 4,291 Milliarden US-Dollar und KI-Umsätze erreichten 2,561 Milliarden US-Dollar, während Starlink-Abonnenten sich auf 12 Millionen verdoppelten. Der zentrale Kompromiss waren 18,369 Milliarden US-Dollar an Investitionsausgaben, einschließlich 15,828 Milliarden US-Dollar für KI-Infrastruktur.
Weiterlesen: SpaceX (SPCX) Q2 2026 Ergebnisse-Überblick: 18,37 Mrd. USD KI-Investitionsausgaben lösen 13,61% Kursverlust aus
|
Finanzkennzahl |
Leitfaden / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 Umsatz |
6,9 Mrd. USD Konsens |
7,814 Mrd. USD |
Übertroffen. Etwa 914 Mio. USD über Konsens; +92% im Jahresvergleich. |
|
Q2 Verlust pro Aktie |
-0,26 USD Konsens |
-0,09 USD |
Übertroffen. Verlust war 0,17 USD geringer als erwartet. |
|
Q2 bereinigtes EBITDA |
1,214 Mrd. USD vor einem Jahr |
3,538 Mrd. USD |
Ausgeweitet. +191% im Jahresvergleich. |
|
Konnektivitätsumsatz |
2,588 Mrd. USD vor einem Jahr |
4,291 Mrd. USD |
Ausgeweitet. +66% im Jahresvergleich. |
|
KI-Umsatz |
737 Mio. USD vor einem Jahr |
2,561 Mrd. USD |
Beschleunigt. +247% im Jahresvergleich. |
|
Starlink-Abonnenten |
6,0 Mio. vor einem Jahr |
12,0 Mio. |
Verdoppelt. 1,7 Mio. sequenziell hinzugefügt. |
|
Q2 Kapitalausgaben |
2,825 Mrd. USD vor einem Jahr |
18,369 Mrd. USD |
Sprunghaft angestiegen. KI stellte 15,828 Mrd. USD dar. |
|
Bargeld und marktfähige Wertpapiere |
— |
100 Mrd. USD |
Liquide. Unterstützt 47,5 Mrd. USD Auftragsbestand und Investitionsplan. |
- 7,814 Milliarden US-Dollar Umsatz wuchs um 92% und übertraf um etwa 914 Millionen US-Dollar: Weltraum, Konnektivität und KI expandierten alle, mit Gesamtumsätzen von 4,071 Milliarden US-Dollar. Die Breite des Wachstums reduziert die Abhängigkeit von Starts allein und unterstützt ein Mehrmotoren-Bewertungsrahmen.
- Der Verlust von 0,09 US-Dollar pro Aktie war 0,17 US-Dollar besser als der Konsens: Der Nettoverlust verengte sich auf 541 Millionen US-Dollar von 1,008 Milliarden US-Dollar. Die Verbesserung zeigt operative Hebelwirkung über das Portfolio hinweg, obwohl die absolute Rentabilität im Verhältnis zum Kapitalprogramm und ehrgeizigen Infrastrukturzeitplan des Unternehmens unzureichend bleibt.
- 4,291 Milliarden US-Dollar Konnektivitätsumsatz stiegen um 66%: Segment-Betriebsgewinn stieg um 79% auf 1,656 Milliarden US-Dollar und bereinigtes EBITDA erreichte 2,597 Milliarden US-Dollar. Starlink produziert daher aktuelle Wirtschaftlichkeit, die riskantere Projekte teilweise finanzieren kann, einschließlich Starship-Entwicklung und KI-Infrastruktur.
- 2,561 Milliarden US-Dollar KI-Umsatz stiegen um 247%: KI-bereinigtes EBITDA wurde mit 1,146 Milliarden US-Dollar positiv, obwohl der Betriebsverlust bei 1,257 Milliarden US-Dollar blieb. Der Unterschied hebt schwere Abschreibungen, Aktienentschädigung und Infrastrukturinvestitionen hinter dem Wachstum und aktuellen Betriebsverlust hervor.
- 18,369 Milliarden US-Dollar Investitionsausgaben übertrafen Umsätze um 10,555 Milliarden US-Dollar: KI-Ausgaben allein erreichten 15,828 Milliarden US-Dollar. Die 100-Milliarden-US-Dollar-Bilanz kann kurzfristige Investitionen absorbieren, aber zukünftige Bewertung hängt davon ab, dass diese Vermögenswerte dauerhafte Verträge, attraktive Margen und eventuellen Cashflow produzieren.
SpaceX (SPCX) 2026 Investitionsausblick: 300 US-Dollar Hausse-Szenario vs. 100 US-Dollar Baisse-Szenario
SpaceX's 2026-Ausblick hängt davon ab, ob Konnektivitätsgewinne und vertraglich gesicherte KI-Nachfrage Starship- und Computer-Investitionen ohne dauerhaften Cashflow-Druck unterstützen können. Wall Street-Ziele bleiben ungewöhnlich weit gestreut, weil kleine Unterschiede in langfristigen Startkosten, Satellitenpenetration und KI-Margen enorme Bewertungsänderungen produzieren.
Das Hausse-Szenario: Starlink und Starship treiben SPCX in Richtung 300 US-Dollar
Das Hausse-Szenario nimmt an, dass Konnektivität weiterhin über 50% wächst, Starship zuverlässige Wiederverwendung demonstriert und vertraglich gesicherte Cloud-Nachfrage in hochmargige KI-Umsätze umgewandelt wird. Q2 lieferte bereits 12 Millionen Starlink-Abonnenten, 1,656 Milliarden US-Dollar Konnektivitäts-Betriebsgewinn und 14,1 Milliarden US-Dollar vertraglich gesicherte Cloud-Verkäufe.
Eine Bewegung in Richtung 300 US-Dollar erfordert, dass Start- und Satelliteneinsatz-Meilensteine planmäßig eintreffen, KI-bereinigtes EBITDA positiv bleibt und Kapitalausgaben sichtbare Umsätze produzieren. Umsatzwachstum über 60% mit abnehmender Investitionsausgaben-Intensität würde die stärkste Bestätigung liefern.
Das Basis-Szenario: Konnektivitätswachstum hält SPCX zwischen 150 und 190 US-Dollar
Das Basis-Szenario nimmt an, dass Starlink-Abonnenten- und Unternehmenswachstum stark bleibt, während Starship- und KI-Ausgaben eine saubere Freie-Cashflow-Konversion verhindern. Die 100-Milliarden-US-Dollar-Liquiditätsposition begrenzt Finanzierungsdruck, obwohl Investoren einen niedrigeren Multiplikator als während der unmittelbaren Post-IPO-Rally anwenden.
SPCX könnte hauptsächlich zwischen 150 und 190 US-Dollar handeln, wenn Konnektivitäts-Betriebsgewinn weiterhin expandiert und der Auftragsbestand nahe 47,5 Milliarden US-Dollar bleibt. Ein weiteres Quartal mit Investitionsausgaben über dem doppelten Umsatz oder verlangsamte Abonnentenzuwächse würden die Spanne schwächen.
Das Baisse-Szenario: Investitionsausgaben und Verzögerungen ziehen SPCX in Richtung 100 US-Dollar
Das Baisse-Szenario nimmt an, dass Starship-Entwicklung sich verzögert, KI-Verträge langsamer konvertieren und 18,369 Milliarden US-Dollar vierteljährliche Investitionsausgaben erhöht bleiben. Konnektivität bleibt profitabel und fügt weiterhin Abonnenten hinzu, kann aber nicht jeden Start, Satelliten und Computer-Plattform ohne anhaltenden Bargeldverbrauch finanzieren.
Eine Bewegung in Richtung 100 US-Dollar wird wahrscheinlicher, wenn KI-Betriebsverluste über 1 Milliarde US-Dollar bleiben, Starlink-Wachstum unter 30% fällt oder Starship große Wiederverwendungs-Meilensteine verfehlt. Unter dieser Kombination würden niedrigere Schätzungen und Multiplikator-Kompression sich gegenseitig verstärken.
SPCX-Aktienpreisprognosen für 2026 von Wall Street-Analysten
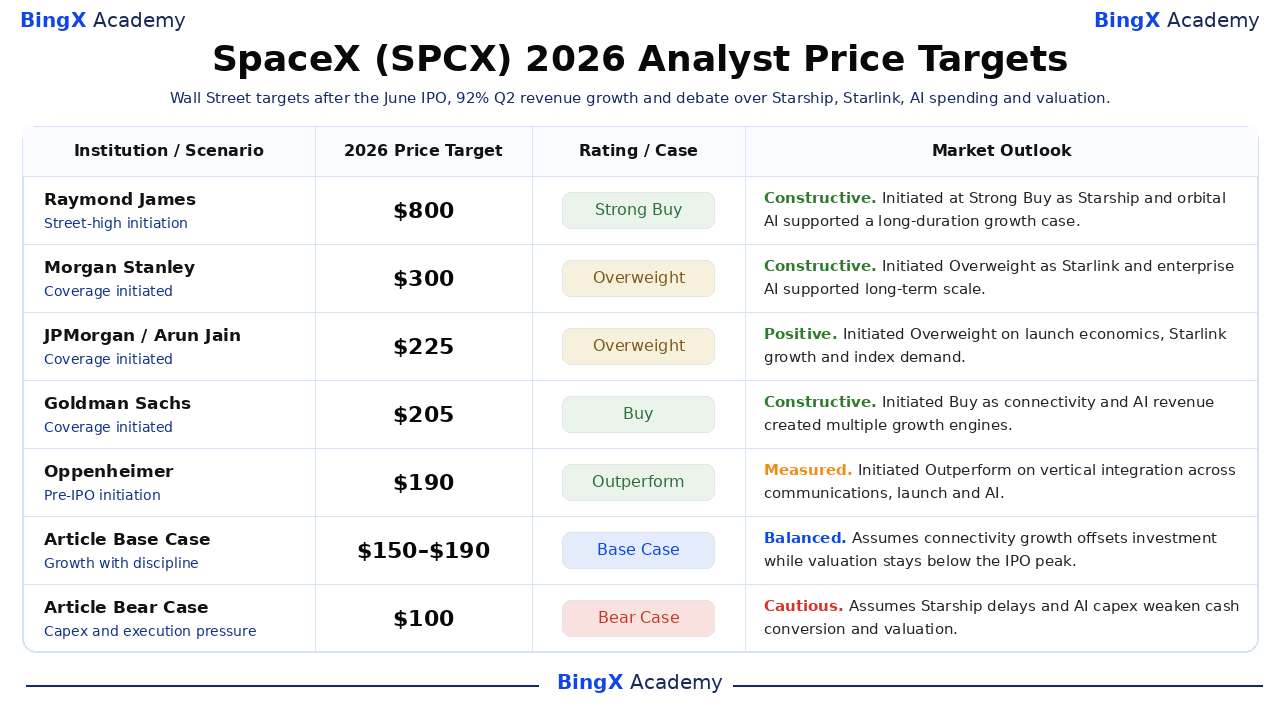
Die fünf datierten Aktionen unten zeigen Ziele von 190 bis 800 US-Dollar, die radikal unterschiedliche Annahmen über Starship, Starlink, KI-Infrastruktur und langfristige Margen widerspiegeln. Sie sind Referenzpunkte Dritter und keine einheitliche Konsensprognose, und die letzten beiden Zeilen sind redaktionelle BingX Academy-Szenarien.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Raymond James |
800 USD |
Starker Kauf |
Konstruktiv. 7. Juli: Initiiert mit Street-High-Ziel basierend auf Starship, Starlink und orbitaler KI. |
|
Morgan Stanley / Adam Jonas |
300 USD |
Übergewichtung |
Konstruktiv. 7. Juli: Initiiert da Start-Dominanz, Starlink und Unternehmens-KI Skalierung unterstützten. |
|
JPMorgan / Arun Jain |
225 USD |
Übergewichtung |
Positiv. 7. Juli: Initiiert auf wiederverwendbarer Start-Ökonomie, Starlink-Wachstum und Index-Nachfrage. |
|
Goldman Sachs / Eric Sheridan |
205 USD |
Kaufen |
Konstruktiv. 7. Juli: Initiiert da Konnektivität und KI mehrere Wachstumsmotoren schufen. |
|
Oppenheimer / Timothy Horan |
190 USD |
Übertreffen |
Gemessen. 11. Juni: Vor dem IPO auf vertikaler Integration über Kommunikation, Start und KI initiiert. |
|
Artikel-Basis-Szenario |
150–190 USD |
Basis-Szenario |
Ausgewogen. Nimmt an, dass Konnektivitätswachstum Investitionen ausgleicht, während Bewertung unter IPO-Peak bleibt. |
|
Artikel-Baisse-Szenario |
100 USD |
Baisse-Szenario |
Vorsichtig. Nimmt Starship-Verzögerungen und KI-Investitionsausgaben an, die Bargeld-Konversion und Bewertung schwächen. |
Wie man SpaceX (SPCX) Aktien auf BingX handelt
Handeln Sie SpaceX's Starlink-Wachstum, Starship-Meilensteine und KI-Ausgaben-Ausblick mit BingX TradFi und BingX KI-Tools. Da SPCX scharf auf Starts, Verträge, Investitionsausgaben und Sperrfrist-Angebot reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
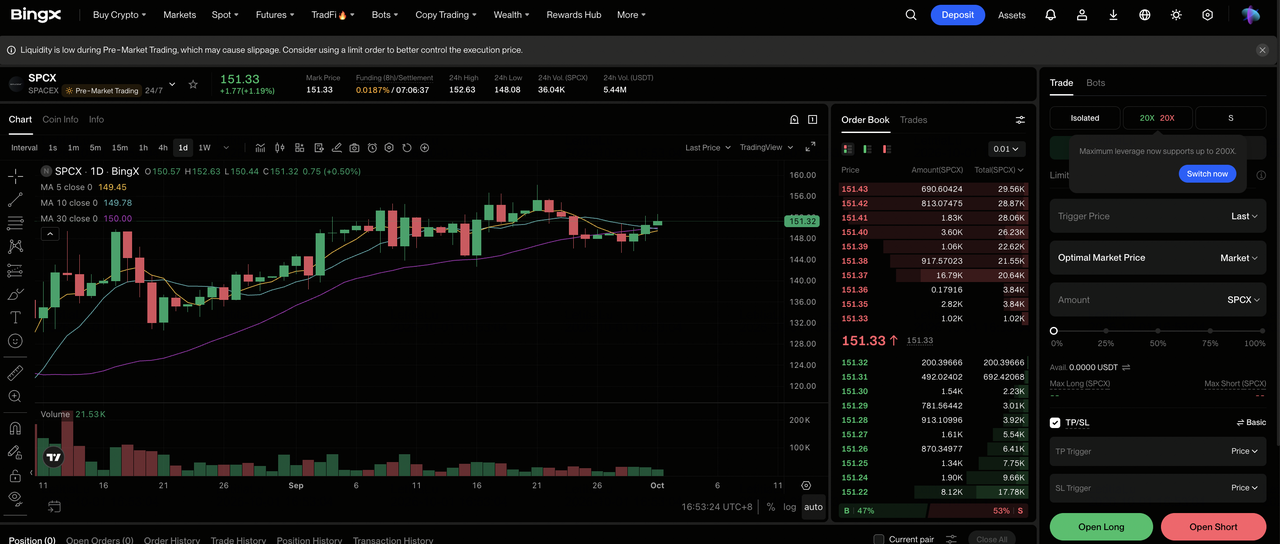
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Börsen-Dashboard.
Schritt 2: SpaceX (SPCX) auswählen. Suchen und wählen Sie den SPCX-USDT Perpetual Futures-Kontrakt.
Schritt 3: Richtung wählen. Wählen Sie Long öffnen, wenn Starlink-Wachstum und Starship-Ausführung sich verbessern. Wählen Sie Short öffnen, wenn Investitionsausgaben, Verzögerungen oder Bewertungsdruck sich verstärken.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die Bewegung von 225,64 USD auf 148,03 USD zeigt, warum konservativer Hebel und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Strikte Risikoprotokoll ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eingehen des Trades. SPCX kann schnell auf Flugtests, Abonnentenwachstum, Regierungsaufträge, KI-Verträge und Aktien-Entsperrungen reagieren.
Top 5 Risiken für SpaceX-Investoren im Jahr 2026 zu beobachten
SpaceX's Bewertung nimmt an, dass mehrere kapitalintensive Geschäfte gleichzeitig erfolgreich skalieren. Verzögerungen bei Starts, KI-Infrastruktur oder Finanzierung könnten zukünftigen Cashflow und Bewertung wesentlich reduzieren.
- Starship-Verzögerungen können mehrere Geschäfte betreffen: Wiederverwendbarkeit unterstützt Startkosten, Starlink-Einsatz und zukünftige Orbital-Infrastruktur. Weitere Verzögerungen könnten Kosten erhöhen und Umsatz-Meilensteine in spätere Jahre verschieben.
- Kapitalausgaben bleiben extrem hoch: Q2-Investitionsausgaben von 18,369 Milliarden US-Dollar übertrafen Umsätze um 10,555 Milliarden US-Dollar. Fortsetzung der Ausgaben auf diesem Niveau könnte Liquidität und freien Cashflow unter Druck setzen, selbst wenn bereinigtes EBITDA positiv bleibt.
- KI-Rentabilität bleibt unbewiesen: KI-Umsätze erreichten 2,561 Milliarden US-Dollar, aber das Segment verzeichnete einen Betriebsverlust von 1,257 Milliarden US-Dollar. Höhere Auslastung und Margen werden benötigt, um fortsetzende Infrastruktur-Ausgaben zu rechtfertigen.
- Sperrfrist-Freigaben können Aktienangebot erhöhen: Weitere beschränkte Aktien, die verkaufsberechtigt werden, könnten die Aktie unabhängig von der Betriebsleistung unter Druck setzen, besonders wenn Investorennachfrage schwächer wird.
- Hohe Bewertung verstärkt Ausführungsrisiko: Gründer-Stimmrechtskontrolle begrenzt Minderheitseinfluss, während Analytenziele von 190 bis 800 US-Dollar reichen. Selbst bescheidene Reduktionen in langfristigem Wachstum oder Margenerwartungen könnten die Bewertung wesentlich reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in SpaceX investieren?
SpaceX's erstes Quartal als Aktiengesellschaft lieferte ungewöhnlich starke Belege: Umsätze stiegen um 92%, Starlink-Abonnenten verdoppelten sich, Konnektivitäts-Betriebsgewinn erreichte 1,656 Milliarden US-Dollar und bereinigtes EBITDA stieg um 191%. Das Unternehmen beendete Q2 auch mit 100 Milliarden US-Dollar Liquidität und 47,5 Milliarden US-Dollar Auftragsbestand, was ihm erhebliche Kapazität gibt, Starts, Satelliten und Computer-Infrastruktur zu finanzieren.
Das Hausse-Szenario erfordert, dass Starship-, Starlink- und KI-Verträge Wachstum in Cashflow umwandeln und einen Weg in Richtung 300 US-Dollar unterstützen. Das Baisse-Szenario reflektiert 18,369 Milliarden US-Dollar vierteljährliche Investitionsausgaben, technische Verzögerungen und Bewertungskompression, die SPCX in Richtung 100 US-Dollar ziehen könnten. Konservative Trader können Abonnentenzuwächse, Konnektivitätsgewinn, KI-Betriebsverlust, Investitionsausgaben-Intensität und Starship-Wiederverwendungs-Meilensteine gemeinsam überwachen.
Risiko-Erinnerung: Der Handel und die Investition in Aktien wie SPCX beinhaltet ein Kapitalverlustrisiko. Technische Rückschläge, Kapitalausgaben, Governance, Bewertungsänderungen und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Verwandte Lektüre
- Wie der SpaceX-Börsengang am 12. Juni Elon Musk über die Billionen-Dollar-Nettovermögens-Marke katapultiert
- Top Weltraum-Aktien zu kaufen vor SpaceX IPO
- Top Verteidigungsaktien zu kaufen 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Planet Labs (PL) Kursprognose 2026: Kann Verteidigungsnachfrage PL in Richtung 35 US-Dollar treiben?
- Rocket Lab (RKLB) Kursprognose 2026: Kann neue Rakete und Verteidigungswachstum RKLB in Richtung 150 US-Dollar treiben?
