
Plug Power (PLUG) entwickelt Wasserstoff-Brennstoffzellensysteme, Elektrolyseure, Wasserstoffanlagen und die dazugehörige Betankungsinfrastruktur. Materialhandhabung bleibt der größte etablierte Markt, während Service, Wasserstoffkraftstoff und große Elektrolyseurdprojekte wiederkehrende Einnahmen schaffen und die Nachfrage erweitern sollen. Dieses integrierte Modell schafft mehrere Wachstumswege, macht PLUG jedoch auch empfindlich für Projektzeitpläne, Herstellungskosten und externe Finanzierung.
Plug Power Q2 2026 Ergebnisse zeigten messbare Fortschritte, ohne die Bilanzierungsdebatte zu beenden. Der Umsatz erreichte 178,3 Millionen US-Dollar, der bereinigte Verlust verringerte sich auf 0,07 US-Dollar je Aktie und die Bruttomarge verbesserte sich auf etwa Breakeven von negativen 31% im Vorjahr. Das Management erhöhte die Umsatzwachstumsprognose für 2026 auf 15% bis 16%, aber uneingeschränkte Barmittel von etwa 162 Millionen US-Dollar bedeuten, dass die Bargeldumwandlung weiterhin wichtig ist.
Die PLUG-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Der Margen- und Auftragsbestandsumwandlungsfall: Materialhandhabungserneuerungen, 1.666 vierteljährliche GenDrive-Bereitstellungen und neue Elektrolyseur-Endanlageentscheidungen könnten den 15% bis 16% Wachstumsplan in positive Q4-EBITDAS umwandeln.
- Der Liquiditäts- und Ausführungsfall: Negative Kraftstoffmargen, lange Projektzeitpläne und etwa 61 Millionen US-Dollar vierteljährliche Netto-Bargeldverwendung könnten Finanzierungs- und Verwässerungsrisiken vor der operativen Erholung halten.
Dieser Leitfaden schlüsselt die PLUG-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Plug Powers Quartalsbericht Q2 2026 vom 10. August, vierteljährlichen Einreichungen und Marktdaten bis zum 23. September, plus wie man PLUG-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Plug Power-Investoren im September 2026 wissen sollten
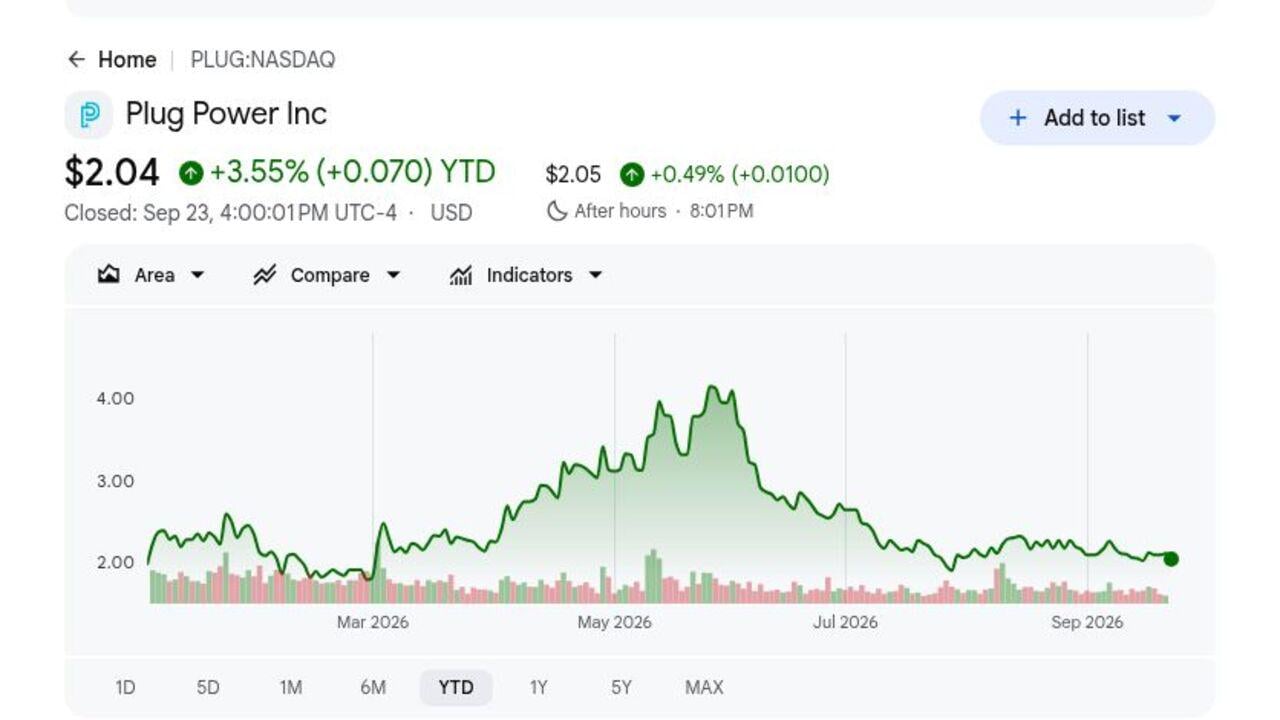
- PLUG schloss bei 2,04 US-Dollar und war 2026 um 3,55% gestiegen: Der bescheidene Gewinn verbirgt eine breite 2026-Spanne von etwa 1,70 US-Dollar bis 4,58 US-Dollar. Die Volatilität zeigt, wie schnell sich Erwartungen rund um Wasserstoffnachfrage, Finanzierung und Managements Weg zur operativen Rentabilität ändern.
- Q2-Umsatz erreichte 178,3 Millionen US-Dollar: Das Ergebnis übertraf den etwa 168,8 Millionen US-Dollar Konsens um 9,5 Millionen US-Dollar und stieg etwa 9% sequenziell. Die Übertreffen ist wichtig, weil die Auftragsbestandsumwandlung ein Unternehmen unterstützen muss, das noch Bargeld verbraucht und in mehrere Wasserstoffmärkte investiert.
- GenDrive-Bereitstellungen stiegen um 125% auf 1.666 Einheiten: Bereitstellungen verdoppelten sich mehr als von 739 im Vorjahr. Zwei große Kunden planen, mehr als 20.000 Einheiten über drei Jahre zu erneuern, was potenzielle Ausrüstungs-, Service- und Wasserstoffkraftstoffnachfrage schafft, wenn die Einführung planmäßig bleibt.
- Management erhöhte die Umsatzwachstumsprognose 2026 auf 15% bis 16%: Die vorherige Spanne war 13% bis 15%, während das Management weiterhin positive EBITDAS in Q4 anstrebt. Der Ausblick wird bedeutungsvoller, wenn stärkeres Wachstum mit besserem Mix und geringerem Bargeldverbrauch kombiniert wird.
- Das Vermögensmonetarisierungsziel bleibt bei 275 Millionen US-Dollar: Nach Quartalsende angekündigte Transaktionen sollten voraussichtlich 80 Millionen US-Dollar kurzfristige Liquidität generieren, wobei etwa 47 Millionen US-Dollar bis Anfang August erhalten wurden. Fortschritte reduzieren den unmittelbaren Finanzierungsdruck, obwohl verzögerte Abschlüsse das Verwässerungsrisiko wieder in den Fokus bringen könnten.
Was ist Plug Power (PLUG)?
Plug Power ist ein integriertes Wasserstofftechnologieunternehmen, das Protonenaustauschermembran-Brennstoffzellen, GenDrive-Materialhandhabungssysteme, GenSure-Standstromprodukte und GenEco-Elektrolyseure entwickelt. Es entwickelt auch Wasserstoffproduktionsanlagen, Verflüssigung, Lagerung, Transport und Betankungsinfrastruktur. Umsätze kommen aus Ausrüstungsverkäufen, Serviceverträgen und Wasserstoffkraftstoff, der an installierte Systeme geliefert wird. Das Modell soll Vorab-Projektumsätze mit wiederkehrender Aftermarket-Nachfrage kombinieren.
Die langfristige Strategie ist es, die installierte Brennstoffzellenbasis zu erweitern, während große Elektrolyseurdprojekte umgewandelt und die Wirtschaftlichkeit im gesamten Wasserstoffnetzwerk verbessert wird. Amazon, Walmart und Carrefour sind benannte Materialhandhabungskunden, und zwei große Kunden beabsichtigen, mehr als 20.000 GenDrive-Einheiten über drei Jahre zu erneuern. Plug treibt auch Projekte mit Carlton Power, Hy2gen, Orica, Galp, Iberdrola und BP voran, was dem Unternehmen Exposition gegenüber industriellem Wasserstoff jenseits von Lagerflotten gibt.
Lesen Sie mehr: Top AI-Energie-Aktien zum Kaufen 2026: Nuklear, Gas, Brennstoffzellen und der AI-Stromausbau
Plug Power (PLUG) Q2 2026 Ergebnisüberblick: Umsatzübertreffen und Margenverbesserung unterstützen die Wende
Plug berichtete 178,3 Millionen US-Dollar Q2-Umsatz versus etwa 168,8 Millionen US-Dollar erwartet, bereinigter Verlust von 0,07 US-Dollar je Aktie versus 0,10 US-Dollar Verlust erwartet, und Bruttomarge nahe Breakeven versus negative 31% im Vorjahr. Betriebsausgaben fielen etwa 50% auf 62 Millionen US-Dollar, Netto-Bargeldverbrauch sank 58% sequenziell auf 61 Millionen US-Dollar, und 2026-Umsatzwachstumsprognose stieg auf 15% bis 16%, wobei Liquidität als zentraler Kompromiss bleibt.
Lesen Sie mehr: Plug Power (PLUG) Q2 2026 Ergebnisüberblick: 178,3 Mio. US-Dollar Umsatzübertreffen und höhere 2026-Prognose heben Aktien um 5,21%
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
168,8 Mio. US-Dollar Konsens |
178,3 Mio. US-Dollar |
Übertroffen. 9,5 Mio. US-Dollar über Konsens und etwa 9% sequenziell gestiegen. |
|
Q2 bereinigter EPS |
0,10 US-Dollar Verlust |
0,07 US-Dollar Verlust |
Übertroffen. Verlust war 0,03 US-Dollar geringer als Konsens und 0,11 US-Dollar geringer im Jahresvergleich. |
|
Q2 GAAP EPS |
0,17 US-Dollar Verlust |
0,14 US-Dollar Verlust |
Übertroffen. Verbessert von einem 0,20 US-Dollar Verlust in Q2 2025. |
|
Q2 Bruttomarge |
Verbesserung erwartet |
Etwa Breakeven |
Verbessert. Gestiegen von negativen 31% im Jahresvergleich und negativen 13% in Q1. |
|
Betriebsausgaben |
Kostendisziplin |
Etwa 62 Mio. US-Dollar |
Verbessert. Sank etwa 50% im Jahresvergleich. |
|
Netto-Bargeldverbrauch |
Geringerer Verbrauch |
Etwa 61 Mio. US-Dollar |
Verbessert. Fiel etwa 58% sequenziell. |
|
Uneingeschränkte Barmittel |
Nicht anwendbar |
Etwa 162 Mio. US-Dollar |
Gemessen. Liquidität hängt weiterhin von Monetarisierung und Finanzierung ab. |
|
2026 Umsatzwachstum |
Vorherige 13% bis 15% |
15% bis 16% |
Erhöht. Stärkerer Auftragsbestand zweite Jahreshälfte unterstützt die neue Spanne. |
- Umsatz von 178,3 Millionen US-Dollar übertraf Konsens um 9,5 Millionen US-Dollar: Umsatz stieg etwa 9% sequenziell und zeigte besseren Lieferrhythmus. Der nächste Test ist, ob der Auftragsbestand der zweiten Jahreshälfte planmäßig umgewandelt wird, da wiederholte Verzögerungen das Vertrauen sowohl in den erhöhten Jahresausblick als auch in den Liquiditätsplan schwächen würden.
- Bereinigter Verlust verringerte sich auf 0,07 US-Dollar je Aktie: Das Ergebnis übertraf den 0,10 US-Dollar Verlust-Konsens und verbesserte sich von einem 0,18 US-Dollar Verlust im Vorjahr. Bessere Einheitsökonomie erreicht die Gewinn- und Verlustrechnung, obwohl positive EBITDAS weiterhin von anhaltendem Umsatzwachstum, Mix und Kostenkontrolle abhängt.
- Bruttomarge verbesserte sich um etwa 31 Prozentpunkte: Marge bewegte sich von negativen 31% in Q2 2025 auf etwa Breakeven. Das ist eines der klarsten Wendensignale, obwohl tiefe negative Kraftstoffmargen die konsolidierte Rentabilität weiterhin begrenzen.
- Betriebsausgaben fielen etwa 50% auf 62 Millionen US-Dollar: Die niedrigere Kostenbasis half dabei, Verluste neben der Bruttomargenverbesserung zu verringern. Die Aufrechterhaltung dieser Einsparungen ist wichtig, da Plug weiterhin Elektrolyseurdprojekte, Kundensupport und Wasserstoffinfrastruktur finanzieren muss, während es positive Q4-EBITDAS anstrebt.
- Netto-Bargeldverbrauch sank 58% auf 61 Millionen US-Dollar: Uneingeschränkte Barmittel betrugen etwa 162 Millionen US-Dollar, während Vermögenstransaktionen 275 Millionen US-Dollar Erlöse anstreben. Geringerer Verbrauch verlängert die Laufzeit, aber Monetarisierungszeitpunkt und nicht verwässernde Finanzierung bleiben angesichts von Plugs breiteren Projektambitionen kritisch.
Plug Power (PLUG) 2026 Investitionsausblick: 5 US-Dollar Bull-Case vs. 1,20 US-Dollar Bear-Case
Plug Powers 2026-Ausblick hängt davon ab, ob höhere Bereitstellungen, Elektrolyseurdprojekte und Kostensenkungen sich verbessernde Margen in positive operative Ergebnisse umwandeln können. Das Aufwärtspotenzial kommt von stärkerer Auftragsbestandsumwandlung und geringerem Bargeldverbrauch, während Projektverzögerungen, schwache Kraftstoffökonomie und Finanzierungsbedürfnisse die Hauptrisiken bleiben.
Der Bull-Case: Stärkere Projektverkäufe und Margen treiben PLUG in Richtung 5 US-Dollar
Der Bull-Case nimmt an, dass die 20.000-Einheiten-Erneuerungsmöglichkeit planmäßig voranschreitet, Elektrolyseurdprojekte wie Orica und Carlton Power in Umsatz umgewandelt werden und Servicemargen positiv bleiben. Q2s etwa Breakeven-Bruttomarge und 50%ige Reduzierung der Betriebsausgaben zeigen, dass höhere Verkäufe in bessere operative Hebelwirkung übersetzt werden können.
Eine Bewegung in Richtung 5 US-Dollar würde positive Q4-EBITDAS, weitere Verbesserung von der negativen 48%igen Kraftstoffmarge und sichtbaren Fortschritt in Richtung des 275 Millionen US-Dollar Monetarisierungsziels erfordern. Anhaltendes 15% bis 16%iges jährliches Wachstum ohne große verwässernde Eigenkapitalerhöhung würde den Fall stärken.
Der Base-Case: Stetiges Umsatzwachstum hält PLUG zwischen 2,25 und 3,50 US-Dollar
Der Base-Case nimmt an, dass Materialhandhabung und Service den erhöhten Umsatzausblick unterstützen, während Elektrolyseurdprojekte ungleichmäßig voranschreiten. Bruttomarge bleibt nahe Breakeven oder bescheiden positiv, aber etwa 61 Millionen US-Dollar vierteljährlicher Bargeldverbrauch und 162 Millionen US-Dollar uneingeschränkte Barmittel halten Finanzierungsrisiken im Fokus.
PLUG könnte unter diesen Bedingungen hauptsächlich zwischen 2,25 und 3,50 US-Dollar handeln. Bereitstellungswachstum, 27%ige Servicemarge und niedrigere Betriebskosten würden die Spanne unterstützen. Langsamere Projektgenehmigungen oder verzögerte Vermögensverkäufe würden das obere Ende begrenzen.
Der Bear-Case: Projektverzögerungen und Bargeldverbrauch ziehen PLUG in Richtung 1,20 US-Dollar
Der Bear-Case nimmt an, dass große Elektrolyseurdprojekte sich verzögern, Kraftstoffökonomie tiefst negativ bleibt und Materialhandhabungserneuerungen langsamer als geplant umgewandelt werden. Mit etwa 162 Millionen US-Dollar uneingeschränkter Barmittel zum Quartalsende könnte anhaltender Verbrauch externe Finanzierung trotz angekündigter Vermögenstransaktionen dringender machen.
Eine Bewegung in Richtung 1,20 US-Dollar würde wahrscheinlicher, wenn Q4-EBITDAS negativ bleibt, 2026-Wachstum unter 15% fällt oder Monetarisierungserlöse das 275 Millionen US-Dollar Ziel verfehlen. Diese Ergebnisse würden den Wendefall schwächen und Verwässerungsrisiken erhöhen.
PLUG-Aktienpreisprognosen für 2026 von Wall Street-Analysten
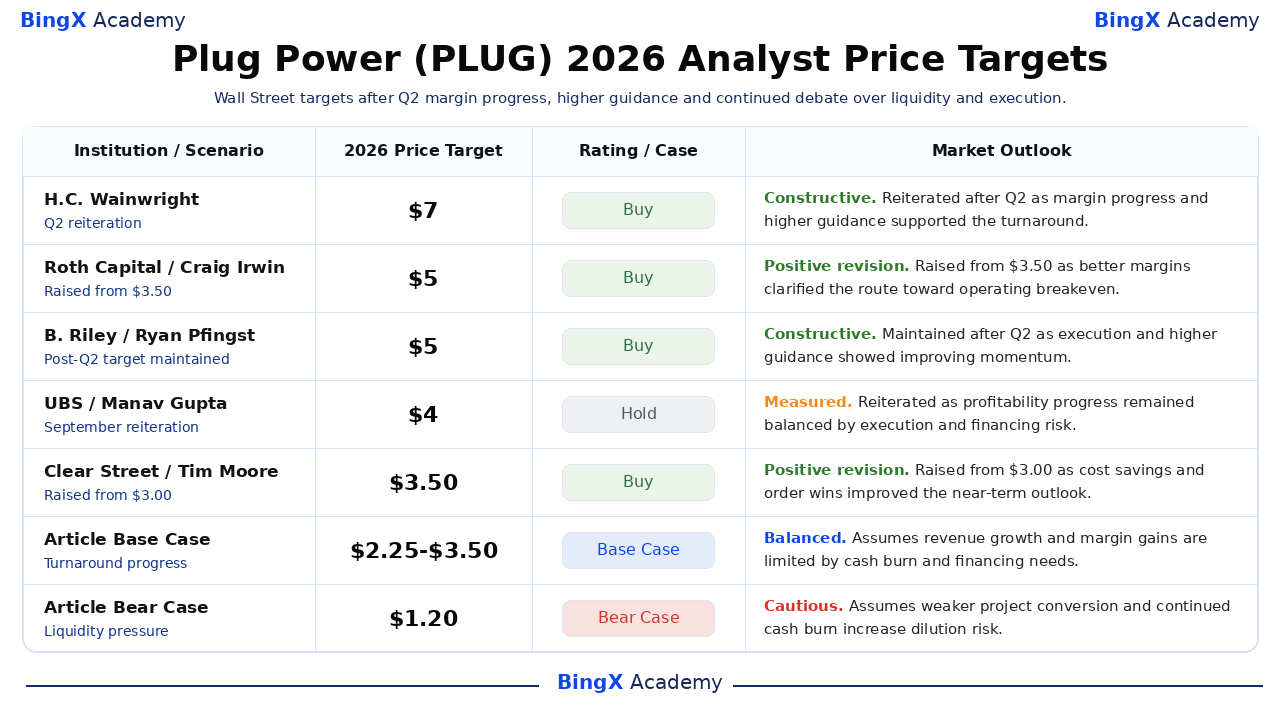
Wall Street-Ziele bleiben ungewöhnlich verstreut, weil Analysten sich einig sind, dass sich Q2-Ausführung verbessert hat, aber über die Dauerhaftigkeit von Margengewinnen und verfügbarer Finanzierung unterscheiden. Die ausgewählten Ziele reichen von 2,75 bis 7 US-Dollar, verglichen mit dem 2,04 US-Dollar Schlusskurs vom 23. September, so dass Investoren jedes Ziel neben seinen datierten operativen Annahmen lesen sollten, anstatt als Versprechen.
|
Institution / Analyst |
2026 Preisziel |
Rating |
Marktausblick |
|
H.C. Wainwright / Amit Dayal |
7,00 US-Dollar |
Kaufen |
Konstruktiv. 11. August: bekräftigt nach Q2, da Margenfortschritt und höhere Prognose die Wende unterstützten. |
|
Roth Capital / Craig Irwin |
5,00 US-Dollar |
Kaufen |
Positive Revision. 12. August: angehoben von 3,50 US-Dollar nach besseren Margen, die den Weg zur Rentabilität verdeutlichten. |
|
B. Riley / Ryan Pfingst |
5,00 US-Dollar |
Kaufen |
Konstruktiv. 11. August: beibehalten, da Q2-Ausführung und erhöhte Prognose sich verbessernde Dynamik zeigten. |
|
UBS / Manav Gupta |
4,00 US-Dollar |
Halten |
Gemessen. 16. September: bekräftigt, da Rentabilitätsfortschritt durch Finanzierungsrisiken ausgeglichen blieb. |
|
Clear Street / Tim Moore |
3,50 US-Dollar |
Kaufen |
Positive Revision. 29. April: angehoben von 3,00 US-Dollar, da Kosteneinsparungen und Aufträge den Ausblick verbesserten. |
|
RBC Capital / Christopher Dendrinos |
2,75 US-Dollar |
Sektorleistung |
Ausgewogen. 11. August: behielt eine spekulative Risikosicht bei, da höhere Prognose Liquiditätsfragen gegenüberstand. |
|
Artikel Base-Case |
2,25 bis 3,50 US-Dollar |
Base-Case |
Ausgewogen. Nimmt an, dass Umsatzwachstum und Margengewinne durch Bargeldverbrauch und Finanzierungsbedürfnisse begrenzt werden. |
|
Artikel Bear-Case |
1,20 US-Dollar |
Bear-Case |
Vorsichtig. Nimmt schwächere Projektumwandlung und anhaltenden Bargeldverbrauch an, die Verwässerungsrisiken erhöhen. |
Wie man Plug Power (PLUG) Aktien auf BingX handelt
Handeln Sie Plug Powers Wasserstoffnachfrage-, Margenerholung- und Liquiditätsausblick mit BingX TradFi und BingX AI Tools. Da PLUG scharf auf Projektentscheidungen, Ergebnisse und Finanzierungsupdates reagieren kann, sollten Händler sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
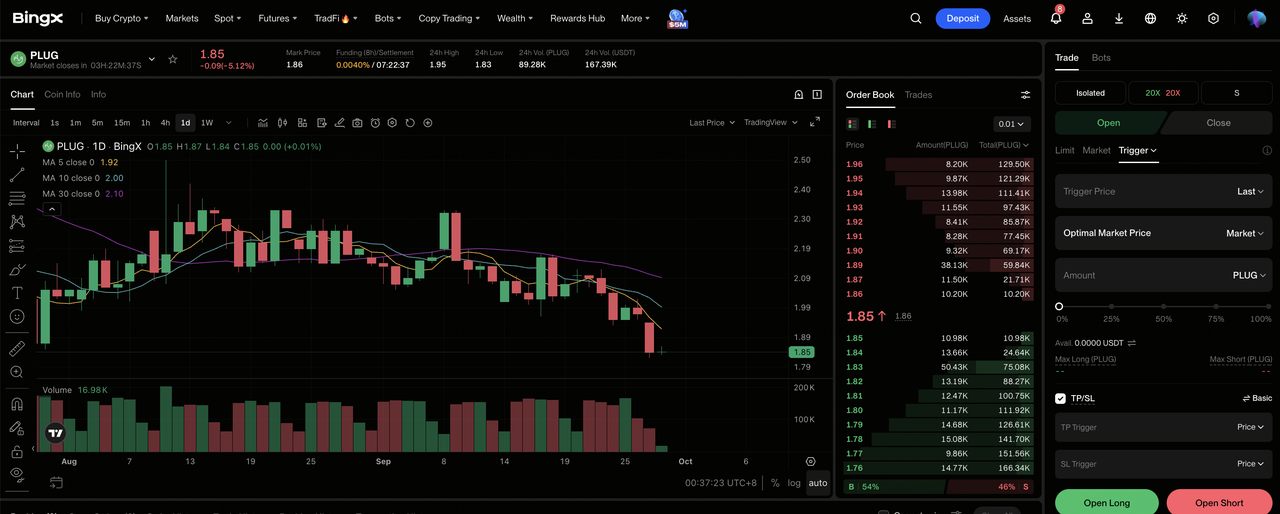
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Plug Power (PLUG). Suchen Sie nach und wählen Sie den PLUG-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Margen, Bereitstellungen und Liquidität sich stärken. Wählen Sie Short öffnen wenn Projektverzögerungen oder Finanzierungsdruck erwartete Pro-Aktien-Ökonomie schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die 1,70 bis 4,58 US-Dollar Jahresspanne zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach Eingehen des Handels. PLUG kann schnell auf Ergebnisse, Prognosen, Projektmeilensteine, Vermögensverkäufe und Kapitalerhöhungen reagieren.
Top 5 Risiken, die Plug Power-Investoren 2026 beobachten sollten
Plugs jüngste Verbesserung beseitigt nicht die Finanzierungs-, Ausführungs- und Politikrisiken hinter der Aktienvolatilität. Jedes Risiko kann Cashflow, Verwässerung oder die Bewertung beeinflussen, die Investoren der Wende zuweisen.
- Liquiditätsdruck kann Aktionäre verwässern: Uneingeschränkte Barmittel betrugen etwa 162 Millionen US-Dollar gegen 61 Millionen US-Dollar vierteljährlicher Netto-Bargeldverbrauch. Wenn der 275 Millionen US-Dollar Monetarisierungsplan sich verzögert, könnte Plug Eigenkapital oder teure Schulden benötigen, was zukünftigen Wert pro Aktie reduziert.
- Kraftstoffmargen bleiben tiefst negativ: Kraftstoff-Bruttomarge verbesserte sich von negativen 91% auf etwa negative 48%, aber das Geschäft verliert weiterhin Geld, wenn Volumina wachsen. Langsamer Fortschritt bei Auslastung und Produktionseffizienz könnte Gewinne aus Ausrüstung und Service ausgleichen.
- Elektrolyseurdprojekte können sich verzögern: Die Pipeline umfasst 30 MW, 50 MW, 100 MW und 275 MW Möglichkeiten, aber angekündigte Projekte garantieren keine kurzfristigen Umsätze. Genehmigungen, Finanzierung oder finale Investitionsentscheidungen können Lieferungen in spätere Perioden verschieben.
- Große Kundenerneuerungen schaffen Konzentrationsgrisiko: Zwei Kunden könnten mehr als 20.000 GenDrive-Einheiten über drei Jahre erneuern. Eine langsamere Einführung von einem der beiden Kunden würde gleichzeitig Ausrüstungs-, Service- und Wasserstoffnachfrage beeinträchtigen.
- Politik und Wettbewerb können Renditen unter Druck setzen: Wasserstoff-Steuerregeln, Strompreise und Subventionen beeinflussen Projektökonomie, während Brennstoffzellen mit Batterien und anderen Sauberstromsystemen konkurrieren. Schwächere Anreize oder aggressive Preisgestaltung könnten Auftragsumwandlung und Margen reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in Plug Power investieren?
Plug Power hat stärkere operative Beweise als vor einem Jahr: 178,3 Millionen US-Dollar Q2-Umsatz, etwa Breakeven-Bruttomarge, 50% niedrigere Betriebsausgaben und ein 15% bis 16%iges jährliches Wachstumsziel. Die ungelöste Frage ist, ob diese Gewinne den Cashflow erreichen können, bevor Liquiditätsbeschränkungen Finanzierung erzwingen, die den Nutzen für Aktionäre schwächt.
Der Bull-Case unterstützt 5 US-Dollar, wenn Q4-EBITDAS positiv werden, Kraftstoffökonomie sich verbessert und das 275 Millionen US-Dollar Monetarisierungsprogramm Liquidität stärkt. Der Bear-Case zeigt auf 1,20 US-Dollar, wenn Projektumwandlung sich verlangsamt oder Verwässerung dominiert. Konservative Händler könnten auf die nächsten Bruttomarge-, Bargeldverbrauchs- und Vermögensverkaufsupdates warten, bevor sie die Exposition erhöhen, da diese Zahlen direkt die Wende testen.
Risikoerinnerung: Handel und Investitionen in Aktien wie PLUG birgt ein hohes Kapitalverlustrisiko. Ergebnisverfehlungen, Projektverzögerungen, Finanzierungsänderungen, Bewertungsverschiebungen und gehebelte Geschäfte können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Literatur
- Top AI-Energie-Aktien zum Kaufen 2026: Nuklear, Gas, Brennstoffzellen und der AI-Stromausbau
- Top Energie-Aktien und ETFs zum Kaufen 2026: Die AI-Stromklemme trifft auf geopolitische Volatilität
- Bloom Energy (BE) Preisprognose 2026: Kann AI-Rechenzentrum-Strom BE in Richtung 350 US-Dollar treiben?
- Oklo (OKLO) Preisprognose 2026: Können Nuklearmeilensteine OKLO in Richtung 100 US-Dollar treiben?
- NuScale Power (SMR) Preisprognose 2026: Kann Projektumwandlung SMR in Richtung 20 US-Dollar treiben?
