Dell Technologies (DELL) liefert Unternehmensinfrastruktur, Personal Computer, Peripheriegeräte, Software, Dienstleistungen und Finanzierungen über seine Infrastructure Solutions Group und Client Solutions Group. PowerEdge-Server und Speicher bleiben zentral für das Geschäft, während KI-optimierte Systeme zur dominanten Wachstumsmaschine werden. Dieser Übergang verschafft Dell eine breite Exposition gegenüber Rechenzentrum-Investitionen, obwohl die Aktien sensibel für Komponentenverfügbarkeit, Deployment-Timing und Hardware-Margen bleiben.
Das jüngste Quartal zeigte, dass sich der Übergang beschleunigt. Dell Fiscal Q2 2027 Umsatz erreichte 46,971 Milliarden Dollar, ein Anstieg von 58% im Jahresvergleich, da der Umsatz der Infrastructure Solutions Group um 89% auf 31,782 Milliarden Dollar stieg und der Umsatz mit KI-optimierten Servern sich auf 16,401 Milliarden Dollar verdoppelte. Das Non-GAAP verwässerte EPS stieg um 203% auf 7,04 Dollar, dennoch sank der operative Cashflow um 13% auf 2,225 Milliarden Dollar, da der Bedarf an Betriebskapital expandierte.
Die DELL-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Backlog-Fall: Dell wandelt seinen 95 Milliarden Dollar KI-Server-Backlog in Umsatz um, erhält die Speicher-Anbindung aufrecht und bewahrt zweistellige Infrastruktur-Margen, während sich Unternehmens- und Hyperscale-Deployments ausdehnen.
- Der Ausführungs- und Bewertungsfall: Komponentenkosten, Kunden-Deployment-Pläne und Betriebskapital-Anforderungen verlangsamen die Cash-Konvertierung nach einer 316%igen YTD-Rally, was die aktuelle Bewertung schwerer zu verteidigen macht.
Dieser Leitfaden analysiert die DELL-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke, basierend auf Dell Technologies' Fiscal Q2 2027 Ergebnisveröffentlichung vom 1. September, Unternehmensunterlagen und Marktdaten bis zum 4. September, plus wie man DELL-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Dell Technologies-Investoren im September 2026 wissen sollten
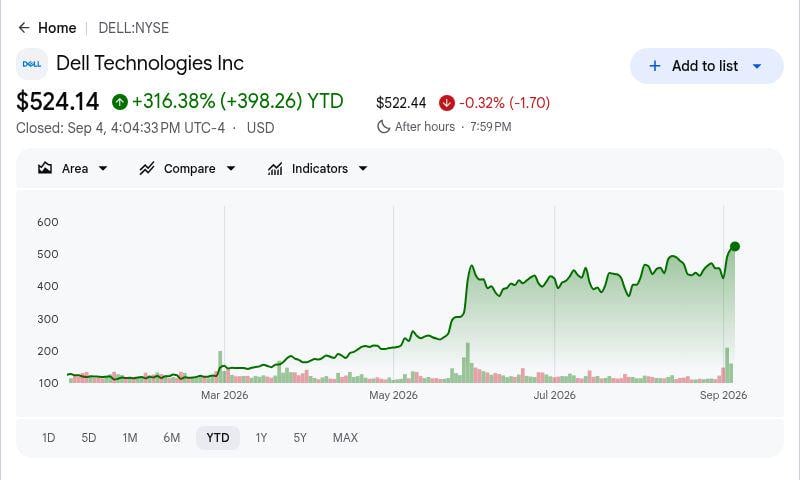
- DELL stieg um 316,38% YTD beim Schlusskurs von 524,14 Dollar am 4. September: Die Aktie schloss nur etwa 2% unter ihrem 52-Wochen-Hoch von 534,99 Dollar, nachdem Investoren Dell um die KI-Server-Nachfrage neu bewerteten. Dieser Fortschritt macht zukünftige Gewinne abhängiger von Backlog-Konvertierung und Gewinnlieferung als von einer weiteren Expansion der Erwartungen allein.
- Quartalsumsatz erreichte Rekord-46,971 Milliarden Dollar, ein Anstieg von 58% im Jahresvergleich: Das Ergebnis übertraf den etwa 44,89 Milliarden Dollar Konsens um etwa 2,08 Milliarden Dollar. Das Wachstum erstreckte sich über Beschleuniger hinaus und zeigte, dass traditionelle Server, Netzwerke, Speicher und gewerbliche PCs an der Infrastruktur-Erneuerung teilnehmen.
- KI-optimierter Server-Umsatz verdoppelte sich auf 16,401 Milliarden Dollar, während der Backlog 95 Milliarden Dollar erreichte: Dell buchte 60,9 Milliarden Dollar an KI-Server-Bestellungen während des Quartals und schuf ungewöhnliche Vorwärts-Sichtbarkeit. Die Gelegenheit ist beträchtlich, obwohl die Konvertierung eines so großen Auftragsbuchs GPUs, Speicher, Netzwerke, Kühlung und Kunden-Rechenzentren erfordert, die termingerecht ankommen.
- Das Management erhöhte die Fiscal 2027 Umsatzprognose um 25 Milliarden Dollar auf 192 Milliarden Dollar: Das Unternehmen hob auch die KI-Server-Umsatzprognose von 60 Milliarden Dollar auf 74 Milliarden Dollar und das Non-GAAP EPS von 17,90 Dollar auf 25,50 Dollar an. Diese Erhöhungen unterstützen den Wachstumsfall, etablieren jedoch auch eine viel höhere Lieferschwelle für die verbleibenden Quartale.
- Ausgewählte Analystenziele reichen von 625 Dollar bis 735 Dollar nach Fiscal Q2: Google Finance zeigte einen breiteren 21-Analysten-Durchschnitt von 586,16 Dollar, ein Hoch von 735 Dollar und ein Tief von 499 Dollar. Die Streuung spiegelt breites Vertrauen in die KI-Nachfrage neben Meinungsverschiedenheiten über Komponentenkosten, Margen, Cash-Konvertierung und wie viel Wachstum bereits im Aktienkurs widergespiegelt ist wider.
Was ist Dell Technologies (DELL)?
Dell Technologies ist ein globales Technologieunternehmen, das Computing-Infrastruktur für Unternehmen, Regierungen, Cloud-Betreiber und Verbraucher entwirft, zusammenbaut und unterstützt. Die Infrastructure Solutions Group verkauft PowerEdge-Server, Speichersysteme, Netzwerke und zugehörige Dienstleistungen, während die Client Solutions Group gewerbliche und Verbraucher-PCs, Displays und Peripheriegeräte verkauft. Dell verdient auch Umsätze aus Support, Deployment, verwalteten Diensten und Finanzierung, was dem Unternehmen eine breitere Kundenbeziehung als einem reinen Hardware-Anbieter verleiht.
Dells aktuelle Richtung konzentriert sich auf Full-Stack- KI-Infrastruktur, die Computing, Netzwerke, Speicher, Kühlung, Software und Dienstleistungen verbindet. Die KI-Rechenzentrum-Strategie wird von Dell AI Factory mit NVIDIA verankert, die PowerEdge-Systeme mit NVIDIA-GPUs und Netzwerken in validierten Rack-Scale-Konfigurationen kombiniert. Dell vermarktet auch eine offene KI-Plattform mit AMD, während Cloud-Anbieter einschließlich CoreWeave und Nscale sichtbare Kunden für KI-Systeme geworden sind. Speicher-Anbindung und Unternehmensdienstleistungen sind wichtig, da sie die Wirtschaftlichkeit von hochvolumigen Server-Deployments verbessern können.
Weiterlesen: Top KI-Server-Aktien zum Kauf 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
Dell Technologies (DELL) Q2 FY2027 Earnings Überblick: Umsatz, EPS und KI-Server-Wachstum
Dell lieferte Fiscal Q2-Umsatz von 46,971 Milliarden Dollar versus dem etwa 44,89 Milliarden Dollar Konsens, Non-GAAP EPS von 7,04 Dollar versus 4,91 Dollar erwartet, und GAAP-Nettogewinn von 4,133 Milliarden Dollar. ISG-Umsatz kletterte um 89% auf 31,782 Milliarden Dollar, KI-Server-Umsatz verdoppelte sich auf 16,401 Milliarden Dollar, und das Management erhöhte die Fiscal 2027 Umsatzprognose auf 192 Milliarden Dollar von 167 Milliarden Dollar. Die Hauptspannung liegt darin, ob Backlog-Konvertierung Margen bewahren und Cash-Generierung verbessern kann.
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 FY2027 Umsatz |
44,89 Mrd. Dollar Konsens |
46,971 Mrd. Dollar |
Übertroffen. Etwa 2,08 Mrd. Dollar über Konsens; +58% YoY. |
|
Q2 Non-GAAP verwässertes EPS |
4,91 Dollar Konsens |
7,04 Dollar |
Übertroffen. 2,13 Dollar über Konsens; +203% YoY. |
|
Q2 GAAP verwässertes EPS |
— |
6,34 Dollar |
Verbessert. +273% von 1,70 Dollar vor einem Jahr. |
|
Q2 GAAP-Nettogewinn |
— |
4,133 Mrd. Dollar |
Verbessert. +255% von 1,164 Mrd. Dollar. |
|
Q2 ISG-Umsatz |
— |
31,782 Mrd. Dollar |
Rekord. +89%, da sich die Infrastrukturnachfrage verbreiterte. |
|
Q2 KI-optimierter Server-Umsatz |
— |
16,401 Mrd. Dollar |
Rekord. Verdoppelt YoY, da Quartalbestellungen 60,9 Mrd. Dollar erreichten. |
|
Q2 ISG-Betriebsgewinn |
— |
4,781 Mrd. Dollar; 15,0% Marge |
Erweitert. Einkommen stieg um 225%, Marge erhöhte sich von 8,8%. |
|
Q2 CSG-Umsatz |
— |
15,034 Mrd. Dollar |
Verbessert. +20%, angeführt von 22% kommerziellem Wachstum. |
|
Q2 Cashflow aus dem operativen Geschäft |
— |
2,225 Mrd. Dollar |
Rückgängig. -13% trotz höherem Nettogewinn. |
|
Q3 FY2027 Umsatzausblick |
— |
49,0 Mrd. Dollar |
Erhöht. Impliziert 81% Jahreswachstum. |
|
FY2027 Umsatzausblick |
Vorher: 167,0 Mrd. Dollar |
192,0 Mrd. Dollar |
Erhöht. Um 25 Mrd. Dollar erhöht und impliziert 69% Wachstum. |
|
FY2027 Non-GAAP EPS-Ausblick |
Vorher: 17,90 Dollar |
25,50 Dollar |
Erhöht. Um 7,60 Dollar erhöht und impliziert 148% Wachstum. |
- Umsatz von 46,971 Milliarden Dollar wuchs um 58% und übertraf den Konsens um etwa 2,08 Milliarden Dollar: Produktumsatz stieg um 72% auf 41,112 Milliarden Dollar, während Dienstleistungsumsatz bei 5,859 Milliarden Dollar nahezu flach blieb. Der Mix bestätigt außergewöhnliche Systemnachfrage, obwohl dauerhafte Profitabilität zunehmend davon abhängt, Speicher, Support und Dienstleistungen an große Hardware-Deployments anzubinden.
- Non-GAAP verwässertes EPS von 7,04 Dollar übertraf den Konsens um 2,13 Dollar: GAAP verwässertes EPS stieg auch um 273% auf 6,34 Dollar, da der Nettogewinn um 255% auf 4,133 Milliarden Dollar stieg. Die Gewinne wuchsen materiell schneller als der Umsatz und demonstrierten operative Hebelwirkung, selbst als das Unternehmen in Inventar und Finanzierungskapazität für KI-Systeme investierte.
- ISG-Umsatz stieg um 89% auf 31,782 Milliarden Dollar, da mehrere Produktlinien beschleunigten: KI-Server-Umsatz verdoppelte sich auf 16,401 Milliarden Dollar, traditioneller Server- und Netzwerk-Umsatz stieg um 122% auf 10,531 Milliarden Dollar, und Speicher stieg um 26% auf 4,850 Milliarden Dollar. Die Breite reduziert die Abhängigkeit von einem einzigen Beschleuniger-Zyklus und unterstützt stärkere System-Level-Wirtschaftlichkeit.
- ISG-Betriebsgewinn stieg um 225% auf 4,781 Milliarden Dollar: Die Segment-Betriebsmarge erweiterte sich auf 15,0% von 8,8% vor einem Jahr und widerlegte Bedenken, dass KI-Server inhärent niedrig-marginal sind. Die Aufrechterhaltung dieser Rate hängt von Speicher-Anbindung, Preisdisziplin und Komponentenverfügbarkeit ab, während der 95 Milliarden Dollar Backlog in die Produktion übergeht.
- Fiscal 2027 Umsatzprognose stieg um 25 Milliarden Dollar auf 192 Milliarden Dollar: Das Management erhöhte die KI-Server-Umsatzprognose um 14 Milliarden Dollar auf 74 Milliarden Dollar und Non-GAAP EPS um 7,60 Dollar auf 25,50 Dollar. Q3-Prognose von 49 Milliarden Dollar Umsatz und 6,50 Dollar angepasstem EPS bietet den nächsten messbaren Test, ob die höheren Jahresziele erreichbar bleiben.
Dell Technologies (DELL) Preisvorhersage 2026: 700 Dollar KI-Aufwärtspotential vs. 380 Dollar Ausführungsrisiko
Der zentrale Test für DELL ist, ob Rekord-KI-Bestellungen schnell genug in Lieferungen, Margen und Cashflow übersetzt werden, um einen Aktienkurs zu rechtfertigen, der bereits um 316,38% in 2026 stieg. Die folgenden Bull-, Base- und Bear-Spannen sind BingX Akademie-redaktionelle Szenarien, nicht Wall Street-Ziele oder Preis-Versprechen.
Der Bull-Fall: Starke KI-Server-Nachfrage treibt DELL in Richtung 700 Dollar
Der Bull-Fall nimmt an, dass Fiscal 2027 KI-Server-Umsatz das erhöhte 74 Milliarden Dollar Ziel erreicht oder übertrifft, während der 95 Milliarden Dollar Backlog termingerecht konvertiert. Speicher bleibt über 20% Wachstum, traditionelle Server- und Netzwerk-Nachfrage bleibt gesund, und ISG-Betriebsmarge hält sich nahe 15%, da höherwertige Anbindungen Komponentenkosten ausgleichen.
Eine Bewegung in Richtung 680 bis 700 Dollar würde Q3-Umsatz nahe 49 Milliarden Dollar, Non-GAAP EPS um 6,50 Dollar und weitere Schätzungsverbesserungen erfordern. Stabile GPU-Versorgung, schnellere Unternehmens-Deployments und stärkerer operativer Cashflow würden die klarste Bestätigung liefern.
Der Base-Fall: Stetiges KI-Wachstum hält DELL zwischen 520 und 600 Dollar
Der Base-Fall nimmt an, dass Dell nahe 192 Milliarden Dollar Fiscal 2027 Umsatz und 25,50 Dollar Non-GAAP EPS liefert, da KI-Wachstum höhere Speicher-, Netzwerk- und Betriebskapitalkosten ausgleicht. ISG-Marge bleibt im niedrigen bis mittleren zweistelligen Bereich, während CSG weiter wächst, ohne der Hauptbewertungstreiber zu werden.
Unter diesem Szenario könnte DELL hauptsächlich zwischen 520 und 600 Dollar handeln. Q3-Ergebnisse nahe der Prognose, stetige Speicher-Anbindung und bessere Cash-Konvertierung würden die Spanne unterstützen, während schwächere KI-Bestellungen oder niedrigere Margen das obere Ende unter Druck setzen würden.
Der Bear-Fall: Langsamere KI-Deployments und Margendruck ziehen DELL in Richtung 380 Dollar
Der Bear-Fall nimmt an, dass KI-Kunden die Rechenzentrum-Bereitschaft verzögern, Komponentenkosten steigen und der 95 Milliarden Dollar Backlog langsamer als erwartet konvertiert. Inventar- und Finanzierungsbedarfe halten die Cash-Generierung unter den Gewinnen, während ISG-Marge unter 12% fällt.
Eine Bewegung in Richtung 380 bis 420 Dollar würde wahrscheinlicher, wenn Q3-Umsatz 49 Milliarden Dollar verfehlt, Fiscal 2027 Prognose reduziert wird oder operativer Cashflow schwach bleibt. Dell könnte noch Umsatz steigern, aber langsamere Schätzungsrevisionen und Multiple-Kompression würden die Aktie unter Druck setzen.
DELL Aktienpreis-Prognosen für 2026 von Wall Street Analysten
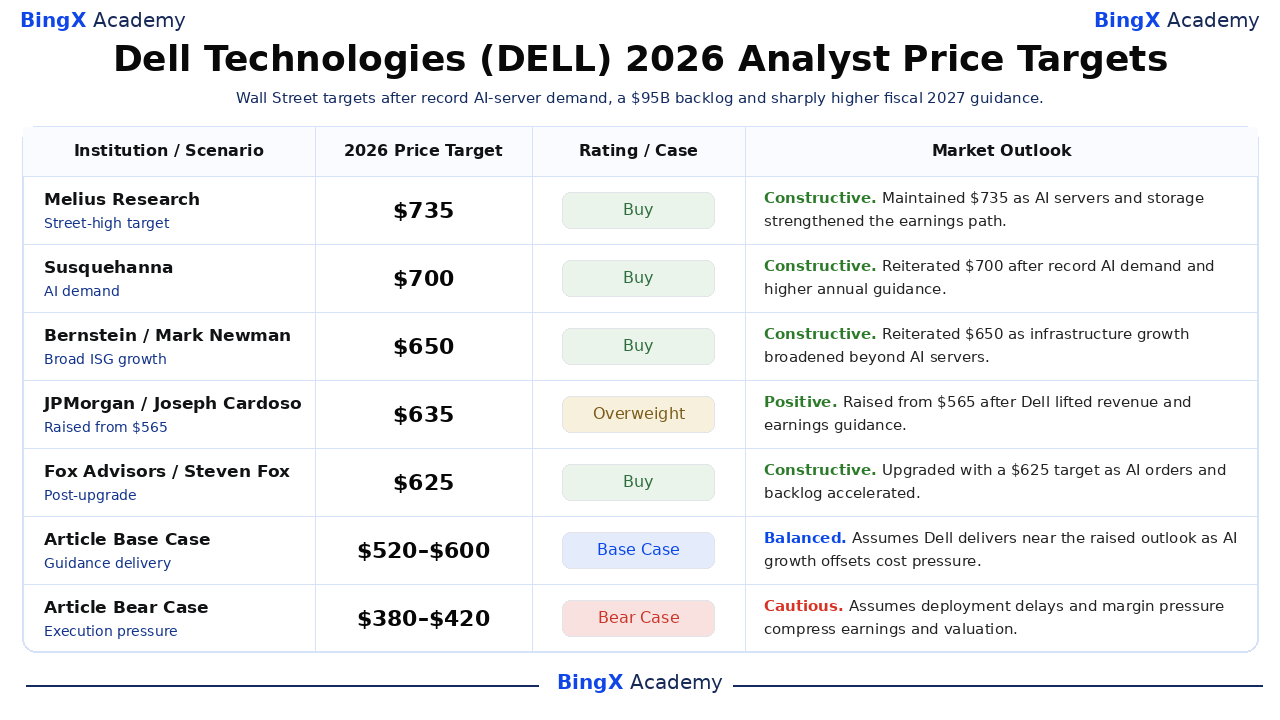
Die fünf ausgewählten Post-Earnings-Aktionen sind datiert, benannte Dritt-Partei-Ziele und erscheinen vom höchsten zum niedrigsten. Sie reichen von 625 Dollar bis 735 Dollar, während Google Finance's breiterer 21-Analysten-Satz durchschnittlich 586,16 Dollar und von 499 Dollar bis 735 Dollar am 4. September reichte. Die letzten beiden Reihen sind BingX Akademie-redaktionelle Szenarien anstatt Wall Street-Prognosen.
|
Institution / Szenario |
2026 Preisziel |
Rating / Fall |
Marktausblick |
|
Melius Research |
735 Dollar |
Kaufen |
Konstruktiv. 2. September: behielt ein 735 Dollar Ziel bei, da KI-Server-Nachfrage und Speicher-Anbindung einen höheren Gewinnpfad unterstützten. |
|
Susquehanna |
700 Dollar |
Kaufen |
Konstruktiv. 2. September: bekräftigte ein 700 Dollar Ziel nach Rekord-KI-Nachfrage und Dells scharf erhöhtem Jahresausblick. |
|
Bernstein |
650 Dollar |
Kaufen |
Konstruktiv. 2. September: bekräftigte ein 650 Dollar Ziel, da Infrastruktur-Wachstum über KI-optimierte Server hinaus verbreiterte. |
|
JPMorgan |
635 Dollar |
Übergewichten |
Positiv. 2. September: erhöhte von 565 Dollar, nachdem Dell seine Umsatz- und Gewinnprognose nach Fiscal Q2 erhöhte. |
|
Fox Advisors |
625 Dollar |
Kaufen |
Konstruktiv. 2. September: stufte Dell mit einem 625 Dollar Ziel hoch, da KI-Bestellungen und Backlog beschleunigten. |
|
Artikel Base-Fall |
520–600 Dollar |
Base-Fall |
Ausgewogen. Nimmt an, dass Dell nahe der erhöhten Prognose liefert, da KI-Wachstum Komponenten- und Betriebskapital-Druck ausgleicht. |
|
Artikel Bear-Fall |
380–420 Dollar |
Bear-Fall |
Vorsichtig. Nimmt an, dass Deployment-Verzögerungen, schwächere Margen und Multiple-Kompression anhaltenden Umsatzwachstum überwiegen. |
Wie man Dell Technologies (DELL) Aktien auf BingX handelt
Handeln Sie Dells KI-Server-Backlog, Infrastruktur-Wachstum und Margenausblick mit BingX TradFi und BingX AI-Tools. Da DELL scharf auf Bestelltrends, Komponentenverfügbarkeit, Prognosen und Kunden-Deployment-Pläne reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
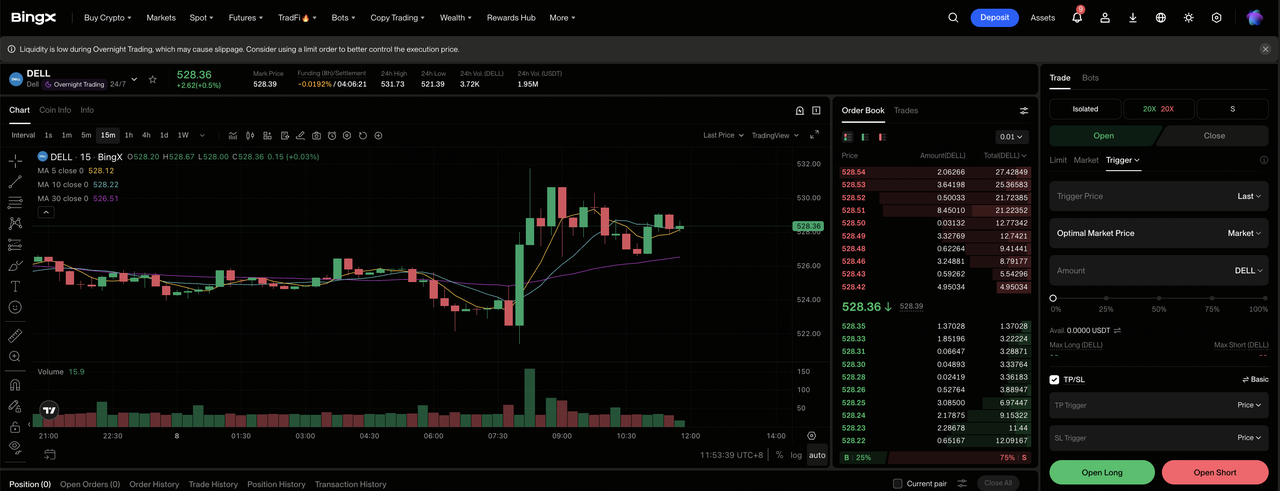
Schritt 1: Auf BingX TradFi zugreifen. Registrieren und navigieren Sie zum spezialisierten TradFi-Bereich im BingX Exchange-Dashboard.
Schritt 2: Dell Technologies (DELL) auswählen. Suchen und wählen Sie den DELL-USDT Perpetual Futures-Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Backlog-Konvertierung die erhöhte Prognose unterstützt und ISG-Margen fest bleiben. Wählen Sie Short öffnen, wenn Deployment-Verzögerungen, Komponentenkosten oder schwächere Bestellungen Gewinnerwartungen reduzieren.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 316,38% YTD-Fortschritt zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotoklle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Eingabe des Trades. DELL kann schnell auf KI-Server-Bestellungen, Backlog-Konvertierung, Komponentenverfügbarkeit, Margen und Fiscal-Prognosen reagieren.
Top 5 Risiken für DELL-Investoren in 2026 zu beachten
Dells Rekord-Auftragsbuch bietet ungewöhnliche Umsatzsichtbarkeit, obwohl das Ausmaß der 2026-Neubewertung die Aktien sensibel für Ausführung, Margen und Cash-Konvertierung macht.
- Ein 316,38% YTD-Gewinn hob DELL auf 524,14 Dollar: Der Aktienkurs integriert nun einen großen Teil der KI-Wachstumserzählung. Wenn Umsatz- oder Gewinnschätzungen aufhören zu steigen, könnten selbst positive operative Ergebnisse Multiple-Kompression auslösen und den Pro-Aktien-Wert reduzieren.
- Der 95 Milliarden Dollar KI-Server-Backlog schafft einen anspruchsvollen Lieferplan: Bestellungen werden nur zu Umsatz, wenn GPUs, Speicher, Netzwerke, Kühlung und Kunden-Einrichtungen bereit sind. Deployment-Verzögerungen könnten Umsatz zwischen Quartalen verschieben, Cash-Einzug schwächen und Unsicherheit um das 74 Milliarden Dollar jährliche Server-Ziel erhöhen.
- Operativer Cashflow sank um 13% auf 2,225 Milliarden Dollar: Der Nettogewinn stieg um 255%, zeigt eine bedeutende Lücke zwischen berichteten Gewinnen und quartalsweiser Cash-Generierung. Anhaltende Betriebskapital-Bedürfnisse würden finanzielle Flexibilität begrenzen, selbst wenn Umsatz und angepasstes EPS weiter expandieren.
- Inventar stieg auf 21,290 Milliarden Dollar von 10,437 Milliarden Dollar im Januar: Dell trägt mehr Komponenten und fertige Systeme zur Unterstützung der Bestellrampe. Wenn Kunden Deployments verzögern oder die Nachfrage sich ändert, könnte Überschussinventar Cash absorbieren, Preiszugeständnisse erfordern und Bruttomargen unter Druck setzen.
- KI-Systeme hängen von externen Komponenten- und Ökosystem-Partnern ab: Dell integriert NVIDIA-GPUs, fortgeschrittenen Speicher, Netzwerke und Kühlung, anstatt diese Komponenten selbst zu fertigen. Engpässe, Preisinflation oder Produktübergangs-Verzögerungen könnten Lieferungen einschränken und den Margenvorteil aus stärkerer Nachfrage reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in DELL investieren?
Dells Fiscal Q2-Ergebnisse bestätigten außergewöhnliche operative Dynamik: Umsatz wuchs um 58%, angepasstes EPS stieg um 203%, KI-Server-Umsatz verdoppelte sich und ISG-Betriebsmarge erweiterte sich auf 15,0%. Das Management erhöhte die Fiscal 2027 Umsatzprognose um 25 Milliarden Dollar und KI-Server-Umsatzprognose um 14 Milliarden Dollar. Das Gegengewicht ist eine 316,38% YTD-Rally, schwächerer quartalsweiser operativer Cashflow und ein Lieferplan, der von einem 95 Milliarden Dollar Backlog geprägt ist.
Der 520 bis 600 Dollar Base-Fall nimmt an, dass Dell seinen erhöhten Ausblick erfüllt, da Speicher und traditionelle Infrastruktur Margen schützen. Der 680 bis 700 Dollar Bull-Fall erfordert zeitnahe Backlog-Konvertierung und verbesserte Cash-Generierung, während der 380 bis 420 Dollar Bear-Fall Deployment-Verzögerungen und Multiple-Kompression widerspiegelt. Investoren sollten neue KI-Bestellungen, Backlog-Konvertierung, ISG-Marge, Speicherwachstum und operativen Cashflow verfolgen, bevor sie weiteres Aufwärtspotential als nachhaltig behandeln.
Risiko-Erinnerung: Aktien- und Perpetual-Futures-Trading kann zu erheblichen Verlusten führen. Dieser Artikel präsentiert redaktionelle Szenarien für Bildungszwecke und bietet keine Anlageberatung oder garantiert zukünftige Renditen.
Verwandte Lektüre
- AMD vs. Nvidia Vergleich 2026: Welche KI-Computing-Aktie ist der bessere Kauf?
- Top KI-Server-Aktien zum Kauf 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
- Top KI-Compute- und GPU-Aktien zum Kauf 2026: Die Verschiebung zu Inferenz und kundenspezifischem Silizium
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Compute-Infrastruktur
- NVIDIA (NVDA) Preisvorhersage 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420 Dollar treiben?
- AMD Preisvorhersage 2026: Kann KI-Wachstum AMD in Richtung 700 Dollar treiben?
