

CoreWeave (CRWV) bietet AI-Cloud-Infrastruktur, die auf GPU-Clustern, Hochgeschwindigkeits-Networking, Speicher und Software basiert. Zu seinen Kunden gehören KI-Labors und Unternehmen, die Rechenkapazität für Modelltraining und Inferenz benötigen. Das Wachstum hängt davon ab, neue Infrastruktur effizient online zu bringen und ausreichende Renditen für jedes Erweiterungsprojekt zu generieren.
CoreWeave Q2 2026 zeigte beide Seiten des Investmentfalls. Der Umsatz stieg um 112% auf 2,575 Milliarden USD, und das bereinigte EBITDA erreichte 1,510 Milliarden USD. CoreWeave verzeichnete jedoch einen Nettoverlust von 626 Millionen USD, da die Zinskosten auf 640 Millionen USD stiegen, wodurch Schulden- und Finanzierungskosten zentral für den Ausblick bleiben.
Die CRWV-Aktienprognose für 2026 konzentriert sich auf zwei konkurrierende Ansichten:
- Der Nachfrage-und-Skalierungs-Fall: CoreWeave hatte 104,2 Milliarden USD im Backlog und sicherte sich nach dem Quartal mehr als 25 Milliarden USD an zusätzlichen Kundenverpflichtungen. Bessere Vertragsbedingungen und neu aktivierte Kapazitäten könnten die operative Hebelwirkung stärken.
- Der Finanzierungs-und-Ausführungs-Fall: Geplante Kapitalausgaben von 35 bis 39 Milliarden USD für 2026 schaffen erhebliche Finanzierungs- und Baurisiken. Kundenkonzentration könnte auch dazu führen, dass Cash-Returns unter dem Niveau bleiben, das zur Unterstützung eines dauerhaften Bewertungsanstiegs erforderlich ist.
Dieser Leitfaden schlüsselt die CRWV-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analysten-Ausblicke unter Verwendung von CoreWeaves Gewinnbericht vom 11. August Q2 2026, Quartalseinreichung und Marktdaten bis zum 9. September auf. Er erklärt auch wie man CRWV-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten, wenn ein geeigneter Markt verfügbar ist.
Top 5 Dinge, die CoreWeave-Investoren im September 2026 wissen sollten
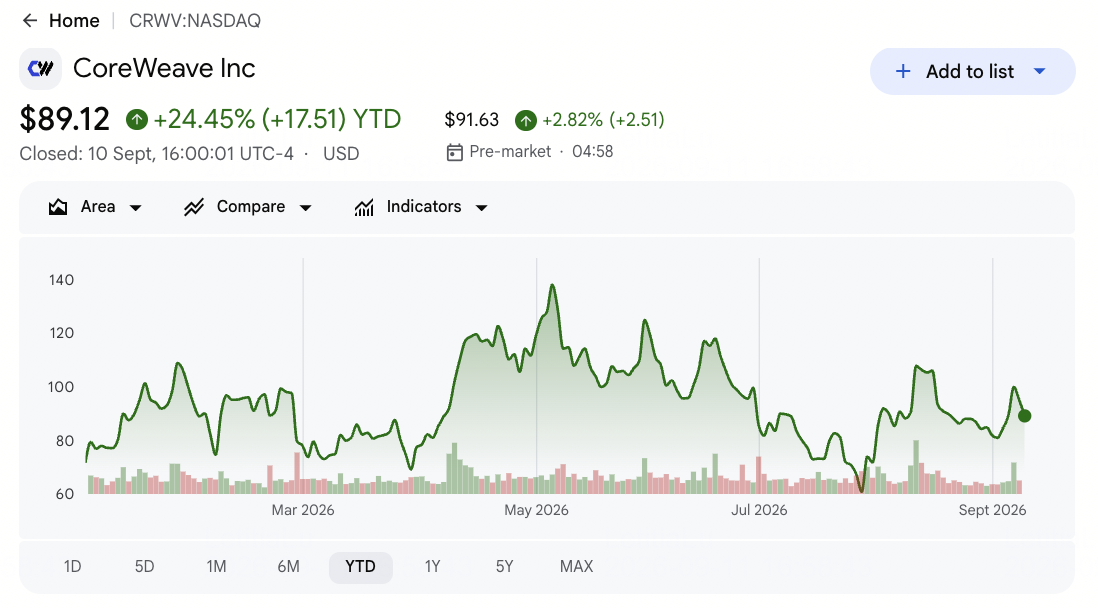
- CRWV war YTD um 32,58% gestiegen bei seinem Schlusskurs von 94,94 USD am 9. September: Die Aktie blieb 137% über CoreWeaves IPO-Preis von 40 USD, hatte sich aber 38% von ihrem 52-Wochen-Hoch von 153,20 USD zurückgezogen, was zeigt, wie schnell sich Erwartungen um KI-Ausgaben und Finanzierungsbedingungen bewegen. Der Schlusskurs ist ein historischer Referenzpunkt, kein Live-Kurs.
- Q2-Umsatz von 2,575 Milliarden USD stieg um 112% im Jahresvergleich: Die Verkäufe übertrafen die Wall Street-Schätzung von 2,555 Milliarden USD um etwa 20 Millionen USD. Der Beat war bescheiden im Verhältnis zur Wachstumsrate, was die vorausschauende Kapazitätseinsetzung und Vertragspreise wichtiger macht als eine einmalige Aufwärtsüberraschung.
- Umsatz-Backlog von 104,2 Milliarden USD expandierte um 246%: Der berichtete Saldo schloss mehr als 25 Milliarden USD an neuen Kundenverpflichtungen aus, die früh in Q3 hinzugefügt wurden. Diese Verpflichtungen stärken die Nachfragesichtbarkeit, obwohl Umsatz nur erkannt werden kann, wenn CoreWeave verfügbare Servicekapazität liefert.
- FY2026-Umsatzprognose erhöhte sich auf 12,4 bis 13,2 Milliarden USD: Die vorherige Spanne war 12,0 bis 13,0 Milliarden USD, und das Management führte auch eine jährliche Umsatzrate von 18,5 bis 19,5 Milliarden USD zum Jahresende ein. Die Umsetzung dieses Ausblicks erfordert, dass Rechenzentren und Strom termingerecht eintreffen.
- Geplante Kapitalausgaben für 2026 stiegen auf 35 bis 39 Milliarden USD: Q2-Zinskosten erreichten bereits 640 Millionen USD, gegenüber 267 Millionen USD vor einem Jahr. CoreWeave muss daher zeigen, dass bessere Preise und Auslastung die höheren Kosten für das Hinzufügen von GPUs, Strom und Einrichtungen ausgleichen können.
Was ist CoreWeave (CRWV)?
CoreWeave ist ein spezialisierter Cloud-Anbieter, der für Arbeitslasten der künstlichen Intelligenz entwickelt wurde. Seine Plattform kombiniert GPU-Computing, KI-optimierte Speicherung, Hochleistungs-Networking, Bare-Metal-Infrastruktur, Monitoring-Tools und verwaltete Software. Kunden nutzen diese Dienste, um KI-Modelle zu trainieren, Inferenz auszuführen und rechenintensive Unternehmensarbeitslasten zu verwalten. CoreWeave generiert Umsatz aus vertraglich vereinbarter Cloud-Kapazität und Plattform-Services, wodurch Stromverfügbarkeit, eingesetzte GPUs, Auslastung und Vertragspreise zentral für das Geschäft werden.
CoreWeaves langfristige Strategie besteht darin, eine vollständige KI-Cloud-Plattform aufzubauen, die über GPU-Leasing hinausgeht. Seine Partnerschaft mit NVIDIA unterstützt die Einführung neuer Computing-Architekturen, und das Unternehmen plant, bis 2030 mehr als fünf Gigawatt KI-Rechenzentrumskapazität zu entwickeln. OpenAI, Microsoft und Meta sind große langfristige Kunden, wobei IBM, Mistral AI, Jane Street und Databricks den Workload-Mix erweitern. Mission Control, Weights & Biases und Cross-Cloud-Tools fügen Software- und Infrastruktur-Management-Fähigkeiten zur Plattform hinzu.
Weiterlesen: Top KI-Networking-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und Optik-Konnektivität
CoreWeave (CRWV) Q2 2026 Gewinnübersicht: Umsatz, Backlog und KI-Kapazitätswachstum
CoreWeave lieferte 2,575 Milliarden USD Q2-Umsatz gegenüber erwarteten 2,555 Milliarden USD, und sein verwässerter Verlust pro Aktie von 1,14 USD war 0,06 USD geringer als der Konsens. Das bereinigte EBITDA erreichte 1,510 Milliarden USD bei einer Marge von 59% und der Backlog expandierte um 246% auf 104,2 Milliarden USD. Das Management erhöhte die FY2026-Umsatzprognose auf 12,4 bis 13,2 Milliarden USD, obwohl 9,352 Milliarden USD an Capex die Finanzierung im Fokus behielten.
Weiterlesen: CoreWeave (CRWV) Q2 2026 Gewinnübersicht: 2,575 Mrd. USD Umsatz und erhöhte Prognose treiben 19,28% Preisrally an
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
2,555 Mrd. USD |
2,575 Mrd. USD |
Beat. Etwa 20 Mio. USD über Konsens; um 112% YoY gestiegen. |
|
Q2 verwässerter Nettoverlust pro Aktie |
1,20 USD Verlust |
1,14 USD Verlust |
Beat. Der Verlust war 0,06 USD geringer als der Konsens. |
|
Q2 GAAP-Nettoverlust |
— |
626 Mio. USD Verlust |
Erweitert. Erhöht von 290 Mio. USD vor einem Jahr. |
|
Bereinigtes EBITDA |
— |
1,510 Mrd. USD; 59% Marge |
Erweitert. EBITDA stieg um 101% YoY. |
|
Bereinigtes Betriebsergebnis |
Etwa 65 Mio. USD |
128 Mio. USD; 5% Marge |
Beat. Fast doppelt so hoch wie der Konsens. |
|
Umsatz-Backlog |
30,1 Mrd. USD vor einem Jahr |
104,2 Mrd. USD |
Erweitert. Um 246% gestiegen, ohne 25 Mrd. USD späterer Verpflichtungen. |
|
Q2 Kapitalausgaben |
2,938 Mrd. USD vor einem Jahr |
9,352 Mrd. USD |
Beschleunigt. Mehr als verdreifacht YoY. |
|
Q2 Zinskosten |
267 Mio. USD vor einem Jahr |
640 Mio. USD |
Erhöht. Finanzierungskosten stiegen um 140%. |
|
Q3 Umsatzausblick |
3,45 Mrd. USD |
3,45–3,60 Mrd. USD |
Über dem Mittelpunkt. 3,525 Mrd. USD ist 75 Mio. USD über dem Konsens. |
|
FY2026 Umsatzausblick |
Vorher 12,0–13,0 Mrd. USD |
12,4–13,2 Mrd. USD |
Erhöht. Kapazität und Preise unterstützten beide Enden. |
|
FY2026 Kapitalausgaben |
Vorher 31–35 Mrd. USD |
35–39 Mrd. USD |
Erhöht. Expansion erhöht Wachstums- und Finanzierungsbedarf. |
|
Jahresende 2026 ARR Ausblick |
— |
18,5–19,5 Mrd. USD |
Eingeführt. Signalisiert ein höheres Jahresende-Umsatztempo. |
- Umsatz von 2,575 Milliarden USD übertraf den Konsens um etwa 20 Millionen USD: Der jährliche Anstieg von 112% setzte CoreWeaves Rekord-Umsatz-Sequenz fort. Der kleinere Umfang des Beats gegenüber der Wachstumsrate bedeutet, dass Investoren sich wahrscheinlich auf die zukünftige Lieferung konzentrieren werden, anstatt ein Quartal als Beweis für dauerhafte Renditen zu behandeln.
- Der verwässerte Verlust pro Aktie von 1,14 USD war 0,06 USD besser als erwartet: Der GAAP-Nettoverlust weitete sich dennoch auf 626 Millionen USD von 290 Millionen USD aus, da die Zinskosten auf 640 Millionen USD stiegen. Der operative Fortschritt wird daher teilweise von der Finanzierungsstruktur absorbiert.
- Bereinigtes EBITDA von 1,510 Milliarden USD stieg um 101%: Die Marge von 59% verbesserte sich sequenziell von 56%, und das bereinigte Betriebsergebnis erhöhte sich auf 128 Millionen USD von 21 Millionen USD. Höhere Auslastung und neuere Vertragsökonomie beginnen Hebelwirkung zu schaffen, obwohl GAAP-Rentabilität noch weit entfernt bleibt.
- Backlog von 104,2 Milliarden USD stieg um 246%: Mehr als 25 Milliarden USD zusätzliche Verpflichtungen kamen nach Quartalsende hinzu, und der vertraglich vereinbarte Strom erreichte bis zum 11. August etwa 4,2 Gigawatt. Die Nachfrage ist sichtbar, doch die Backlog-Konvertierung hängt von Bau, Netzanschlüssen und installierten GPUs ab.
- Q3-Umsatzprognose erreichte 3,45 bis 3,60 Milliarden USD: Der Mittelpunkt von 3,525 Milliarden USD war 75 Millionen USD über dem Konsens, und die FY2026-Prognose stieg um 300 Millionen USD am Mittelpunkt. Die gleichzeitige Capex-Erhöhung auf 35 bis 39 Milliarden USD zeigt die Kosten, die zur Unterstützung dieser Beschleunigung erforderlich sind.
CoreWeave Aktienkurs-Ausblick für 2026: 175 USD Bull Case vs. 70 USD Bear Case
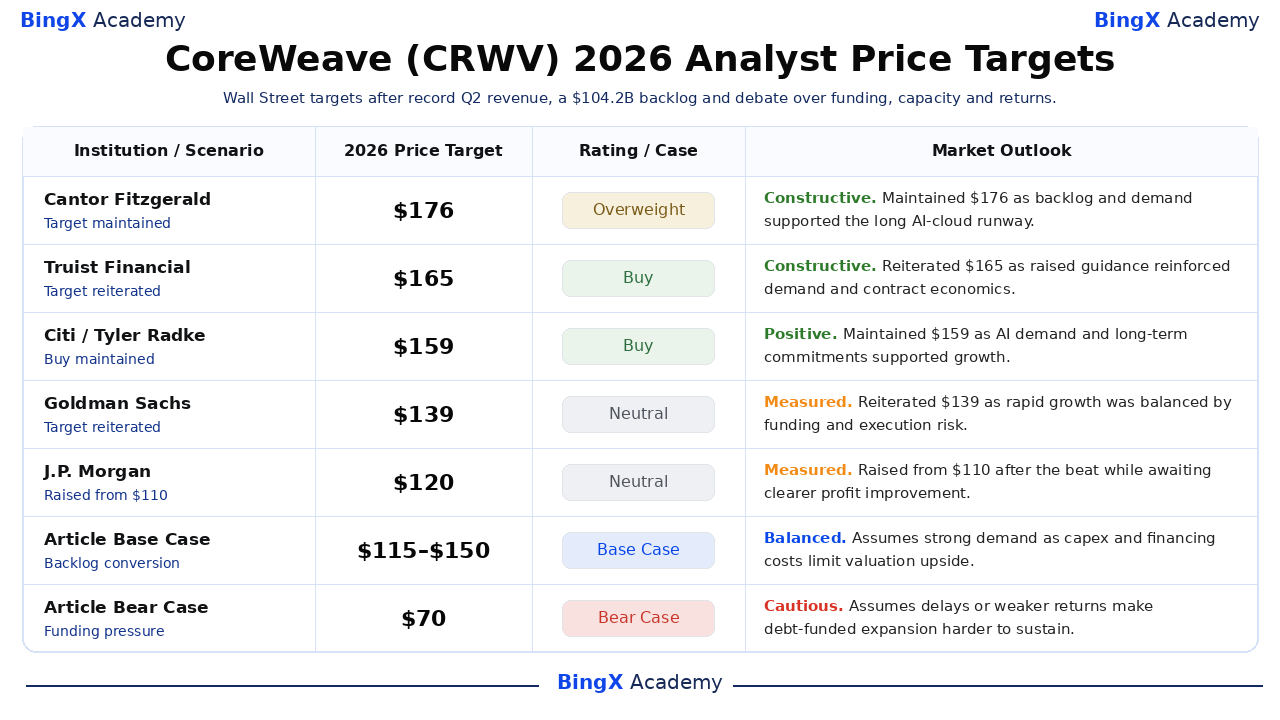
CRWVs Ausblick hängt davon ab, ob die vertraglich vereinbarte Nachfrage schnell genug in aktive Kapazität umgewandelt wird, um Kapital- und Zinskosten zu übertreffen. Der Referenz-Schlusskurs von 94,94 USD liegt unter den meisten aktuellen Analystenschätzungen, obwohl die Spanne von 74 bis 176 USD zeigt, dass die Wall Street dem gleichen Backlog und Finanzierungsmodell scharf unterschiedliche Werte zuweist.
Der Bull Case: Neue Kapazitäten und Kundenverträge treiben CRWV Richtung 175 USD
Der Bull Case nimmt an, dass CoreWeave seinen Backlog von 104,2 Milliarden USD und mehr als 25 Milliarden USD an neueren Verpflichtungen in Umsatz umwandelt, während die aktive Leistung 1,5 Gigawatt übersteigt. Bessere Preise und Auslastung würden helfen, dass das bereinigte Betriebsergebnis schneller als der Umsatz wächst und einen Teil der vierteljährlichen Zinslast von 640 Millionen USD ausgleicht.
Eine Bewegung Richtung 175 USD würde Q3-Umsätze nahe dem oberen Ende der Spanne von 3,45 bis 3,60 Milliarden USD, verbesserte Betriebsmarge und keine größeren Bauverzögerungen erfordern. Stärkere Renditen aus dem geplanten Capex-Programm von 35 bis 39 Milliarden USD würden die klarste Bestätigung liefern.
Der Base Case: Starke KI-Nachfrage hält CRWV zwischen 115 und 150 USD
Der Base Case nimmt an, dass KI-Computing-Nachfrage weiterhin das Angebot übersteigt und CoreWeave einen Ganzjahresumsatz von 12,4 bis 13,2 Milliarden USD liefert. Backlog-Wachstum unterstützt die Expansion, aber Zinskosten, Schulden und Anlageinvestitionen verhindern, dass die Bewertung so schnell steigt wie der Umsatz.
Unter diesem Szenario könnte CRWV zwischen 115 und 150 USD handeln. Pünktliche Kapazitätserweiterungen, eine Jahresende-annualisierte Umsatzrate von 18,5 bis 19,5 Milliarden USD und stetige Margenverbesserung würden die Spanne unterstützen. Höhere Prognosen ohne bessere Cash-Returns würden das Aufwärtspotenzial begrenzen.
Der Bear Case: Bauverzögerungen und Finanzierungsdruck ziehen CRWV Richtung 70 USD
Der Bear Case nimmt an, dass Strom- oder Bauverzögerungen vertraglich vereinbarte Umsätze in spätere Perioden verschieben. Strengere Finanzierungsbedingungen würden den Druck erhöhen, da CoreWeave GPUs und Einrichtungen finanziert, bevor sie Umsatz generieren.
Eine Bewegung Richtung 70 USD würde wahrscheinlicher, wenn das Backlog-Wachstum stagnierte, Q3-Umsätze unter 3,45 Milliarden USD fielen oder die bereinigte Betriebsmarge sänke. Höhere Kreditkosten, Verwässerung oder Kunden, die die Nachfrage zu größeren Cloud-Anbietern verschieben, würden den Ausblick weiter schwächen.
CoreWeave (CRWV) Aktienkurs-Prognose für 2026 von Wall Street-Analysten
Die Wall Street bleibt gespalten, da CoreWeave dreistelliges Wachstum mit hohen Finanzierungsanforderungen kombiniert. Die Ziele reichen von 74 bis 176 USD, während der Durchschnitt von 138,81 USD den Schlusskurs vom 9. September übersteigt. Diese Prognosen sind externe Meinungen, und ihre Streuung bildet konkurrierende Annahmen ab, anstatt ein versprochenes Ergebnis.
|
Institution |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Cantor Fitzgerald |
176 USD |
Übergewichtung |
Konstruktiv. 11. August: beibehalten da Rekordnachfrage und Backlog die lange KI-Cloud-Runway unterstützten. |
|
Truist Financial |
165 USD |
Kauf |
Konstruktiv. 24. August: bestätigt nachdem erhöhte Prognosen Nachfrage und Vertragsökonomie verstärkten. |
|
Citi |
159 USD |
Kauf |
Positiv. 14. August: beibehalten da KI-Nachfrage und mehrjährige Verpflichtungen Wachstum unterstützten. |
|
Goldman Sachs |
139 USD |
Neutral |
Abwägend. 21. August: bestätigt da schnelles Wachstum durch Finanzierungs- und Ausführungsrisiko ausgeglichen wurde. |
|
J.P. Morgan |
120 USD |
Neutral |
Abwägend. 12. August: von 110 USD erhöht nach dem Beat während auf klarere Gewinnverbesserung gewartet wird. |
|
Bernstein |
74 USD |
Underperform |
Vorsichtig. 11. August: beibehalten da schuldenfinanzierte Expansion und Hyperscaler-Konkurrenz Renditen begrenzten. |
|
Artikel Base Case |
115–150 USD |
Base Case |
Ausgewogen. Nimmt starke Nachfrage an da Capex und Finanzierungskosten Bewertungsaufwärtspotenzial begrenzen. |
|
Artikel Bear Case |
70 USD |
Bear Case |
Vorsichtig. Nimmt an dass Verzögerungen oder schwächere Renditen schuldenfinanzierte Expansion schwerer nachhaltig machen. |
Wie man CoreWeave (CRWV) Aktien auf BingX handelt
Handeln Sie CoreWeaves Backlog-Konvertierung, KI-Kapazität und Finanzierungsausblick mit BingX TradFi und BingX AI Tools. Da CRWV scharf auf Vertragsgewinne, Kapazitätsupdates, Prognosen und Kreditbedingungen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor Eingehen einer Position definieren.
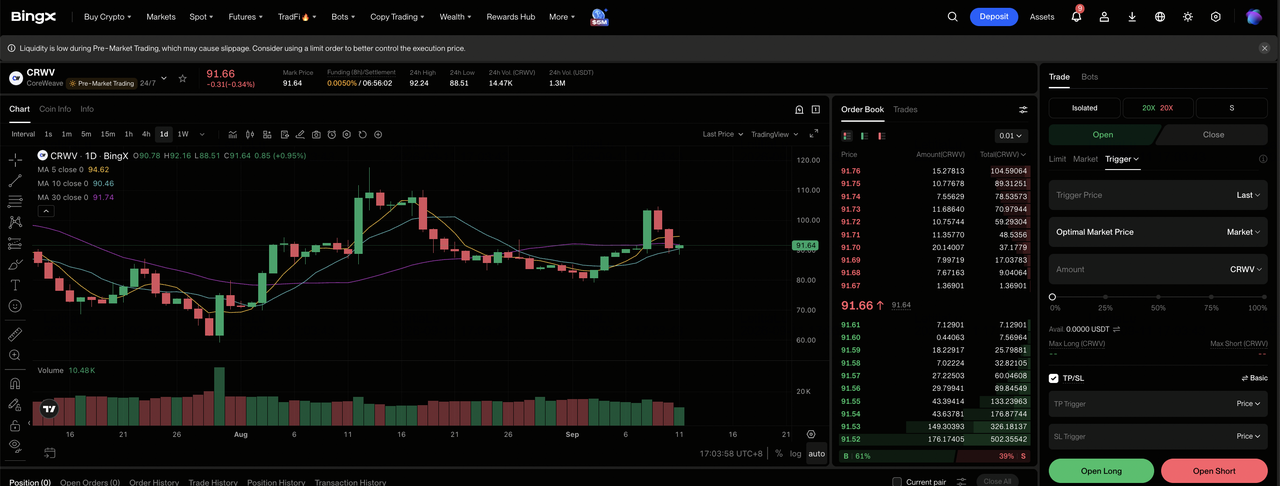
Schritt 1: Auf BingX TradFi zugreifen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Nach CoreWeave (CRWV) suchen. Suchen und wählen Sie den CRWV-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Backlog-Konvertierung und operative Hebelwirkung sich stärken. Wählen Sie Short öffnen wenn Bauverzögerungen oder höhere Finanzierungskosten erwartete Renditen schwächen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die breite 52-Wochen-Spanne der Aktie zeigt, warum konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Strenge Risikoprotoklle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach Eingehen des Trades. CRWV kann sich schnell bei Kundenverpflichtungen, Finanzierung, Stromverfügbarkeit und Quartalsprognosen bewegen.
Top 5 Risiken für CoreWeave-Investoren in 2026 zu beobachten
CoreWeaves Hauptrisiken sind eng miteinander verbunden. Eine verzögerte Einrichtung verschiebt Umsatz, verlängert die schuldenfinanzierte Bauperiode und könnte zusätzliche Finanzierung erfordern, bevor vertraglich vereinbarte Nachfrage Bargeld produziert.
- Geplante Capex von 35 bis 39 Milliarden USD könnte Pro-Aktien-Renditen schwächen: CoreWeave muss für GPUs, Einrichtungen und Strom bezahlen, bevor viel der entsprechende Kundenumsatz anerkannt wird. Mehr Schulden würden Zinskosten erhöhen, und Aktienemission könnte zukünftige Gewinne pro Aktie verwässern.
- Vierteljährliche Zinskosten von 640 Millionen USD erhöhen die Ausführungsschwelle: Zinskosten stiegen von 267 Millionen USD vor einem Jahr. Wenn neue Kapazitäten hinter dem Zeitplan zurückbleiben, könnten Finanzierungskosten steigen, bevor die Infrastruktur Umsatz und bereinigten Betriebsgewinn beiträgt.
- Große Kundenverträge schaffen Konzentrationsrisiko: Microsoft, OpenAI und Meta bieten langfristige Umsatzsichtbarkeit, aber eine verzögerte Bereitstellung von einem großen Kunden könnte die Auslastung wesentlich reduzieren. Diese Unternehmen bauen auch interne Infrastruktur auf, die ihre zukünftige Abhängigkeit von externen KI-Cloud-Anbietern verringern könnte.
- Vertraglich vereinbarter Strom von 4,2 Gigawatt erfordert noch physische Lieferung: Netzanschlüsse, Bau, Kühlsysteme und GPU-Installation können alle Umsatz aus dem Backlog verzögern. Jede Verzögerung verlängert die Zeit zwischen Kapitalausgaben und Kundenabrechnung, wodurch Infrastrukturrenditen reduziert werden.
- Die Analyst-Zielspanne von 74 bis 176 USD spiegelt Bewertungsunsicherheit wider: Analysten verwenden stark unterschiedliche Annahmen für Vertragsrenditen, Finanzierungskosten und Konkurrenz. Selbst bescheidene Änderungen in diesen Eingaben könnten CoreWeaves Umsatzmultiple reduzieren und große Schwankungen im Eigenkapitalwert produzieren.
Abschließende Gedanken: Sollten Sie 2026 in CoreWeave investieren?
CoreWeave geht in den Rest von 2026 mit 112% Umsatzwachstum, 2,575 Milliarden USD vierteljährlichem Umsatz und mehr als 104 Milliarden USD im Backlog. Diese Zahlen demonstrieren starke Nachfrage nach seiner KI-Cloud-Infrastruktur, aber der Investmentfall hängt davon ab, ob neue Einrichtungen schnell genug Umsatz generieren können, um 640 Millionen USD vierteljährliche Zinskosten und ein geplantes Kapitalausgabenprogramm von 35 bis 39 Milliarden USD auszugleichen.
Der Bull Case erfordert pünktliche Kapazitätserweiterungen, verbesserte bereinigte Betriebsmarge und stärkere Renditen aus vertraglich vereinbarter Nachfrage, was eine Bewegung Richtung 175 USD unterstützen könnte. Der Bear Case konzentriert sich auf Bauverzögerungen, höhere Finanzierungskosten und schwächere Pro-Aktien-Cash-Returns, die CRWV möglicherweise Richtung 70 USD ziehen könnten. Investoren, die stärkere Bestätigung suchen, könnten es vorziehen zu sehen, dass aktiver Strom weiter steigt, Q3-Umsätze das obere Ende des Ausblicks von 3,45 bis 3,60 Milliarden USD erreichen und Fortschritte Richtung der Jahresende-annualisierten Umsatzrate von 18,5 bis 19,5 Milliarden USD gemacht werden.
Risikoerinnerung: Handel und Investitionen in Aktien wie CRWV beinhalten ein hohes Kapitalverlustrisiko. Bauverzögerungen, Kundenkonzentration, Schulden, Zinskosten, Verwässerung und Änderungen der KI-Infrastrukturnachfrage können Ergebnisse wesentlich beeinträchtigen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuteilen.
Weiterführende Lektüre
- Top KI-Rechenzentrum-Aktien zu kaufen in 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top High-Performance Computing (HPC) Aktien zu beobachten in 2026: Beschleunigte Computing-Marktführer
- Top KI-Halbleiter-Aktien zu kaufen in 2026: KI-Chips und Supply Chain kompletter Leitfaden
- Top KI-Compute und GPU-Aktien zu kaufen in 2026: Die Verschiebung zu Inferenz und kundenspezifischem Silizium
- Top KI-Networking-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und Optik-Konnektivität
- Top KI-Server-Aktien zu kaufen in 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
