

Autodesk (ADSK) ist ein Abonnement-Software-Unternehmen, das Architekten, Ingenieure, Bauunternehmer, Hersteller und Medienkreative durch Produkte wie AutoCAD, Revit, Fusion, Forma und Maya bedient. Architektur, Ingenieurwesen, Bauwesen und Betrieb bleiben die größte Umsatzquelle, während Fertigung, Cloud-Zusammenarbeit, Betriebssoftware und KI für das langfristige Wachstum immer wichtiger werden. Diese Breite schafft mehrere Expansionswege, macht ADSK aber auch empfindlich für Bauzyklen, Software-Konkurrenz und Akquisitionsausführung.
Das jüngste Quartal zeigte dauerhafte Nachfrage neben einem komplizierteren Zukunftsaufbau. Autodesks Q2 FY2027-Umsatz erreichte 2,046 Milliarden US-Dollar, ein Plus von 16% im Jahresvergleich, der Non-GAAP-Gewinn je Aktie stieg um 0,68 US-Dollar auf 3,30 US-Dollar und der freie Cashflow stieg um 24% auf 561 Millionen US-Dollar. Das Management erhöhte die jährliche Umsatzwachstumsprognose auf etwa 16%, obwohl der 3,065 US-Dollar-Mittelwert der Q3-Non-GAAP-Gewinn-je-Aktie-Prognose etwa 0,08 US-Dollar unter dem Konsens blieb, da MaintainX-Kosten in den Ausblick eingingen.
Die ADSK-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Fall der vernetzten Plattform und KI-Adoption: Autodesk AI, Forma, Fusion und Bau-Workflows könnten mehr Design-, Herstellungs- und Betriebsdaten verbinden, während die 3,6 Milliarden US-Dollar schwere MaintainX-Akquisition die Plattform um Anlagenwartung erweitert und eine größere wiederkehrende Umsatzmöglichkeit unterstützt.
- Der Integrations- und Ausführungsfall: MaintainX-Verwässerung, schwächeres Rechnungswachstum und niedrigere kurzfristige Gewinn-je-Aktie-Prognosen könnten die operative Hebelwirkung verzögern, während sich schneller bewegende KI-Design-Tools die Preisgestaltung und Nutzerbindung bei etablierten Produkten herausfordern.
Dieser Leitfaden schlüsselt die ADSK-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Autodesks Q2 FY2027-Gewinnmitteilung vom 27. August 2026, der Quartalsangaben und Marktdaten bis zum 23. September, plus wie man ADSK-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Autodesk-Investoren im September 2026 wissen sollten
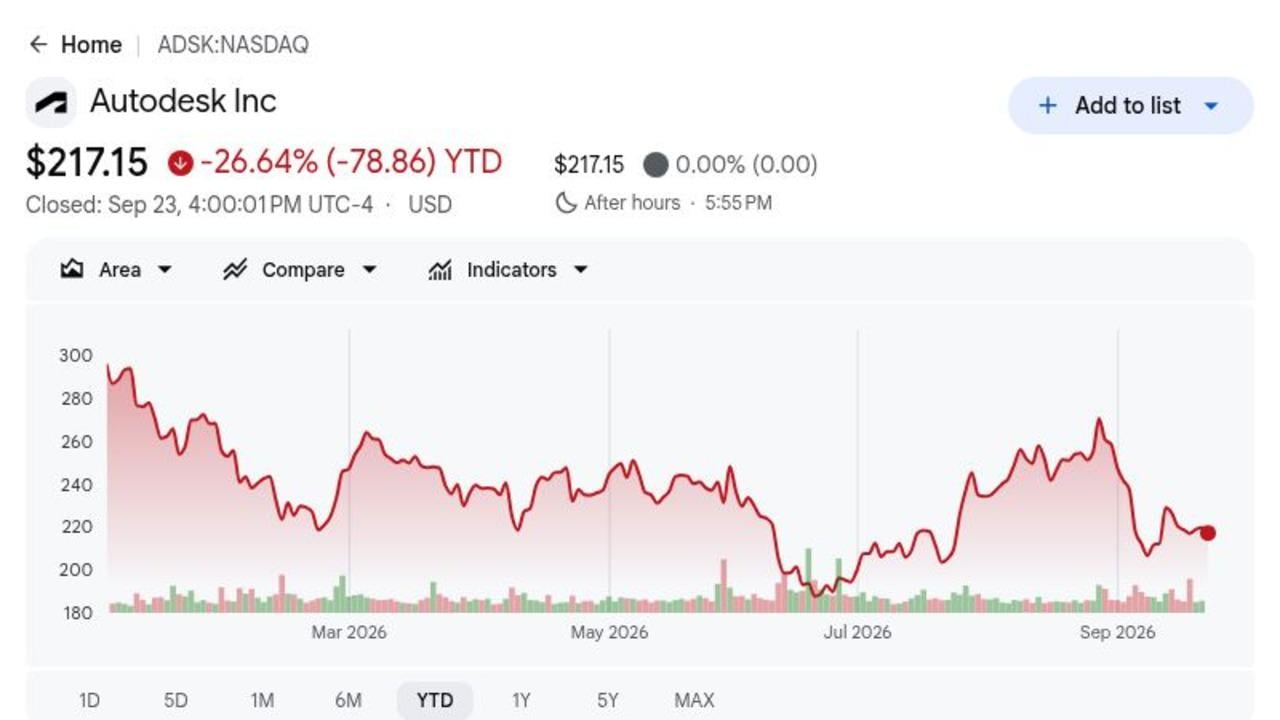
- ADSK schloss bei 217,15 US-Dollar und war 2026 um 26,64% gesunken: Der Schlusskurs vom 23. September blieb etwa 33% unter dem 52-Wochen-Hoch von 326,35 US-Dollar trotz eines Quartalsschlags. Die Lücke zeigt, dass Investoren immer noch klarere Beweise dafür wollen, dass KI-Investitionen und Akquisitionsausgaben sich in stärkere Gewinne pro Aktie umsetzen lassen.
- Q2-Umsatz erreichte 2,046 Milliarden US-Dollar, ein Plus von 16%: Der Umsatz übertraf den etwa 2,01 Milliarden US-Dollar-Konsens um etwa 36 Millionen US-Dollar, während der Abonnement-Umsatz von 1,667 Milliarden US-Dollar auf 1,952 Milliarden US-Dollar stieg. Die wiederkehrende Basis bleibt gesund, obwohl die Bewertung nun davon abhängt, ob das mittlere zweistellige Wachstum anhalten kann.
- AECO-Umsatz stieg um 17% auf 1,029 Milliarden US-Dollar: Autodesks größte Produktfamilie generierte mehr als die Hälfte des Quartalsumsatzes, während die aktuelle RPO um 12% auf 5,245 Milliarden US-Dollar stieg. Bau- und Infrastrukturnachfrage unterstützen die Sichtbarkeit, obwohl das gesamte RPO-Wachstum von 2% schwächer war, da Autodesk mehrjährige Rabatte reduzierte.
- FY2027-Umsatzprognose erhöht auf 8,295 bis 8,345 Milliarden US-Dollar: Die Spanne impliziert etwa 16% Wachstum und beinhaltet MaintainX, während der Non-GAAP-Gewinn je Aktie bei 12,52 bis 12,60 US-Dollar erwartet wird. Stärkere Nachfrage unterstützt den höheren Verkaufsausblick, aber Akquisitionskosten machen den Gewinnpfad weniger geradlinig.
- Das 3,6 Milliarden US-Dollar schwere MaintainX-Geschäft erweitert Autodesk in den Betrieb: MaintainX bringt eine geschätzte 135 Millionen US-Dollar ARR-Basis mit mehr als 50% Wachstum, aber Autodesk verengte auch die freie Cashflow-Prognose auf 2,725 bis 2,750 Milliarden US-Dollar und schloss etwa 45 Millionen US-Dollar an Transaktionskosten ein. Die Integrationsqualität wird bestimmen, ob das Geschäft bedeutenden Wert pro Aktie schafft.
Was ist Autodesk (ADSK)?
Autodesk ist ein globales Design-und-Herstellungs-Software-Unternehmen, dessen Produkte den kompletten Lebenszyklus von Gebäuden, Infrastruktur, Fertigungsgütern und digitalen Inhalten unterstützen. AutoCAD bietet allgemeine computergestützte Konstruktion, Revit unterstützt Gebäudeinformationsmodellierung, Fusion kombiniert Produktdesign und Fertigung, und Maya und 3ds Max dienen Medien und Unterhaltung. Der meiste Umsatz kommt aus Abonnements, daher sind Verlängerungen, Sitzplatzerweiterung, Nutzung und Preisgestaltung die hauptsächlichen wirtschaftlichen Treiber. Das Unternehmen verkauft auch Cloud-Zusammenarbeit und Bau-Workflows, die Büro-Designteams mit Feldausführung verbinden.
Autodesks langfristige Richtung ist es, Design-, Herstellungs- und Betriebsdaten über Forma-, Fusion- und Flow-Branchenclouds zu konvergieren, wobei Autodesk AI Assistenten, Automatisierung und Projektintelligenz hinzufügt. Autodesk Construction Cloud verbindet Architekten, Auftragnehmer und Eigentümer, während Partnerschaften mit großen Cloud- und Hardware-Ökosystemen Datenaustausch und rechenintensive Workflows unterstützen. Die geplante 3,6 Milliarden US-Dollar schwere MaintainX-Akquisition erweitert diese Strategie in Wartung und Frontline-Betrieb und verbindet Anlagen nach Bau oder Fertigung. Das Management erwartet, dass diese breitere Plattform Kundenbeziehungen vertieft, obwohl Integration und disziplinierte Monetarisierung wesentlich bleiben.
Mehr lesen: Adobe (ADBE) Kursprognose 2026: Kann KI-Monetarisierung ADBE Richtung 350 US-Dollar treiben?
Autodesk (ADSK) Q2 FY2027 Gewinn-Überblick: Umsatz- und Margenwachstum stärken den FY2027-Ausblick
Autodesk lieferte Q2-Umsatz von 2,046 Milliarden US-Dollar gegenüber erwarteten 2,01 Milliarden US-Dollar, Non-GAAP-Gewinn je Aktie von 3,30 US-Dollar gegenüber erwarteten 3,12 US-Dollar, GAAP-Nettogewinn von 492 Millionen US-Dollar und freien Cashflow von 561 Millionen US-Dollar. AECO-Umsatz wuchs um 17% auf 1,029 Milliarden US-Dollar und aktuelle RPO stieg um 12% auf 5,245 Milliarden US-Dollar. Das Management erhöhte den FY2027-Umsatz auf 8,295 bis 8,345 Milliarden US-Dollar, obwohl der 3,065 US-Dollar Q3-Gewinn-je-Aktie-Mittelwert hinter dem Konsens zurückblieb und MaintainX-Verwässerung hervorhob.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 FY2027 Umsatz |
2,01 Mrd. US-Dollar Konsens |
2,046 Mrd. US-Dollar |
Übertroffen. Etwa 36 Mio. US-Dollar über Konsens und +16% im Jahresvergleich. |
|
Q2 Non-GAAP verwässerter Gewinn je Aktie |
3,12 US-Dollar Konsens |
3,30 US-Dollar |
Übertroffen. 0,18 US-Dollar über Konsens und +0,68 US-Dollar im Jahresvergleich. |
|
Q2 GAAP verwässerter Gewinn je Aktie |
1,46 US-Dollar vor einem Jahr |
2,33 US-Dollar |
Verbessert. Stieg um 0,87 US-Dollar im Jahresvergleich. |
|
Q2 GAAP Nettogewinn |
313 Mio. US-Dollar vor einem Jahr |
492 Mio. US-Dollar |
Verbessert. Stieg um 57% im Jahresvergleich. |
|
Q2 Rechnungen |
— |
1,854 Mrd. US-Dollar |
Gewachsen. Stieg um 10% im Jahresvergleich. |
|
Q2 AECO Umsatz |
— |
1,029 Mrd. US-Dollar |
Gewachsen. Stieg um 17% im Jahresvergleich und 15% in konstanter Währung. |
|
Q2 aktuelle RPO |
— |
5,245 Mrd. US-Dollar |
Erweitert. Stieg um 12% im Jahresvergleich. |
|
Q2 Non-GAAP Betriebsmarge |
39% vor einem Jahr |
41% |
Erweitert. Verbesserte sich um 2 Prozentpunkte im Jahresvergleich. |
|
Q2 freier Cashflow |
452 Mio. US-Dollar vor einem Jahr |
561 Mio. US-Dollar |
Gewachsen. Stieg um 24% im Jahresvergleich. |
|
Q3 FY2027 Umsatzausblick |
2,08 Mrd. US-Dollar Konsens |
2,125–2,140 Mrd. US-Dollar |
Darüber. Der 2,133 Mrd. US-Dollar-Mittelwert übertraf den Konsens um etwa 53 Mio. US-Dollar. |
|
Q3 Non-GAAP Gewinn-je-Aktie-Ausblick |
3,14 US-Dollar Konsens |
3,04–3,09 US-Dollar |
Darunter. Der 3,065 US-Dollar-Mittelwert blieb um etwa 0,08 US-Dollar hinter dem Konsens. |
|
FY2027 Umsatzausblick |
Vorheriger Wachstumsausblick von 15% |
8,295–8,345 Mrd. US-Dollar |
Erhöht. Die neue Spanne impliziert etwa 16% Wachstum. |
|
FY2027 freier Cashflow-Ausblick |
Vorherige Spanne über neuem Mittelwert |
2,725–2,750 Mrd. US-Dollar |
Verengt. Beinhaltet etwa 45 Mio. US-Dollar MaintainX-Transaktionskosten. |
- Umsatz von 2,046 Milliarden US-Dollar übertraf den Konsens um etwa 36 Millionen US-Dollar: Der Verkauf wuchs um 16% im Jahresvergleich gegenüber 14% in konstanter Währung, während der Abonnement-Umsatz 1,952 Milliarden US-Dollar erreichte. Das Ergebnis zeigt, dass Verlängerungen und Cloud-Adoption weiterhin dauerhaftes Wachstum unterstützen.
- Non-GAAP-Gewinn je Aktie von 3,30 US-Dollar übertraf den Konsens um 0,18 US-Dollar: GAAP-Gewinn je Aktie stieg von 1,46 US-Dollar auf 2,33 US-Dollar, während der Nettogewinn um 57% auf 492 Millionen US-Dollar stieg. Der Gewinn wuchs schneller als der Umsatz, da operative Hebelwirkung und niedrigere Restrukturierungskosten die Gewinnumsetzung verbesserten.
- AECO-Umsatz erreichte 1,029 Milliarden US-Dollar und wuchs um 17%: Make-Umsatz stieg um 26% auf 244 Millionen US-Dollar, während AutoCAD um 14% auf 500 Millionen US-Dollar zunahm. Wachstum in allen wichtigen Produktgruppen reduziert die Abhängigkeit von einer einzigen Anwendung und unterstützt Autodesks breitere Plattformstrategie.
- Freier Cashflow stieg um 24% auf 561 Millionen US-Dollar: Cashflow aus Operationen erreichte 575 Millionen US-Dollar, während die Non-GAAP-Betriebsmarge um zwei Punkte auf 41% expandierte. Die Verbesserung zeigt stärkere zugrunde liegende Wirtschaftlichkeit, obwohl der jährliche freie Cashflow-Ausblick von 2,725 bis 2,750 Milliarden US-Dollar MaintainX-Finanzierungs- und Transaktionskosten beinhaltet.
- FY2027-Umsatzprognose erhöht, aber Q3-Gewinn-je-Aktie-Prognose verfehlte um etwa 0,08 US-Dollar: Der jährliche Umsatz zielt nun auf 8,295 bis 8,345 Milliarden US-Dollar, während Q3-Non-GAAP-Gewinn je Aktie von 3,04 bis 3,09 US-Dollar unter dem 3,14 US-Dollar-Konsens bleibt. Die Kernfrage ist, ob stärkeres Umsatzwachstum die kurzfristige Akquisitionsverwässerung ausgleichen kann.
Autodesk (ADSK) 2026 Investitionsausblick: 350 US-Dollar Bull Case vs. 185 US-Dollar Bear Case
Autodesks 2026-Ausblick hängt davon ab, ob stetiges Abonnement-Wachstum, KI-Tools und die MaintainX-Akquisition sich in stärkere Margen und freien Cashflow umsetzen lassen. Die Aufwärtschance kommt von tieferer Adoption über Design, Bau und Betrieb, während Integrationskosten, schwächere Projektausgaben und Software-Konkurrenz die Hauptrisiken bleiben.
Der Bull Case: Stärkere KI und Baunachfrage treiben ADSK Richtung 350 US-Dollar
Der Bull Case nimmt an, dass Autodesk das Umsatzwachstum nahe dem 16%-FY2027-Ausblick aufrecht erhält, da Forma, Fusion, Construction Cloud und Autodesk AI mehr Workflows unterstützen. MaintainX fügt eine Betriebsebene hinzu, während AECO-Wachstum über 15% und aktuelles RPO-Wachstum nahe 12% die Zukunftssichtbarkeit erhalten.
Eine Bewegung Richtung 350 US-Dollar würde Umsatz nahe der Spitze der 8,295 bis 8,345 Milliarden US-Dollar-Spanne, erfolgreiche MaintainX-Integration und erneuerte operative Hebelwirkung nach Transaktionskosten erfordern. Non-GAAP-Marge nahe 39% für das Jahr haltend, gefolgt von Verbesserung, würde den Fall stärken.
Der Base Case: Stetiges Abonnement-Wachstum hält ADSK zwischen 260 und 310 US-Dollar
Der Base Case nimmt an, dass AutoCAD-, Revit-, Fusion- und Bau-Abonnements belastbar bleiben, während KI-Adoption sich allmählich entwickelt. Der Umsatz wächst weiter im niedrigen bis mittleren zweistelligen Bereich, aber gesamtes RPO-Wachstum nahe 2%, niedrigere mehrjährige Rabattierung und MaintainX-Kosten begrenzen eine schnellere Neubewertung.
ADSK könnte hauptsächlich zwischen 260 und 310 US-Dollar unter diesen Bedingungen handeln. Q3-Umsatz innerhalb 2,125 bis 2,140 Milliarden US-Dollar, aktuelles RPO-Wachstum nahe 12% und jährlicher freier Cashflow über 2,725 Milliarden US-Dollar würden die Spanne unterstützen. Langsamere Rechnungen oder weiterer Margendruck würden das obere Ende schwächen.
Der Bear Case: Langsamere Kundenausgaben und höhere Kosten ziehen ADSK Richtung 185 US-Dollar
Der Bear Case nimmt an, dass Kunden Projekte verzögern, KI-native Konkurrenten die Preisgestaltung unter Druck setzen und MaintainX-Integrationskosten länger als erwartet dauern. Das Rechnungswachstum fällt unter die Q2-Rate von 10%, aktuelle RPO verlangsamt sich und die Betriebsmarge schafft es nicht, sich zu erholen, da Verkaufs- und Entwicklungsausgaben steigen.
Eine Bewegung Richtung 185 US-Dollar würde wahrscheinlicher werden, wenn Quartalsumsatz die Prognose verfehlt, freier Cashflow unter den jährlichen 2,725 Milliarden US-Dollar-Boden fällt oder das Management FY2027-Gewinn je Aktie unter 12,52 US-Dollar senkt. Schwächere Schätzungen kombiniert mit einer niedrigeren Software-Bewertung würden weiteren Druck hinzufügen.
ADSK Aktienkursprognosen für 2026 von Wall Street-Analysten
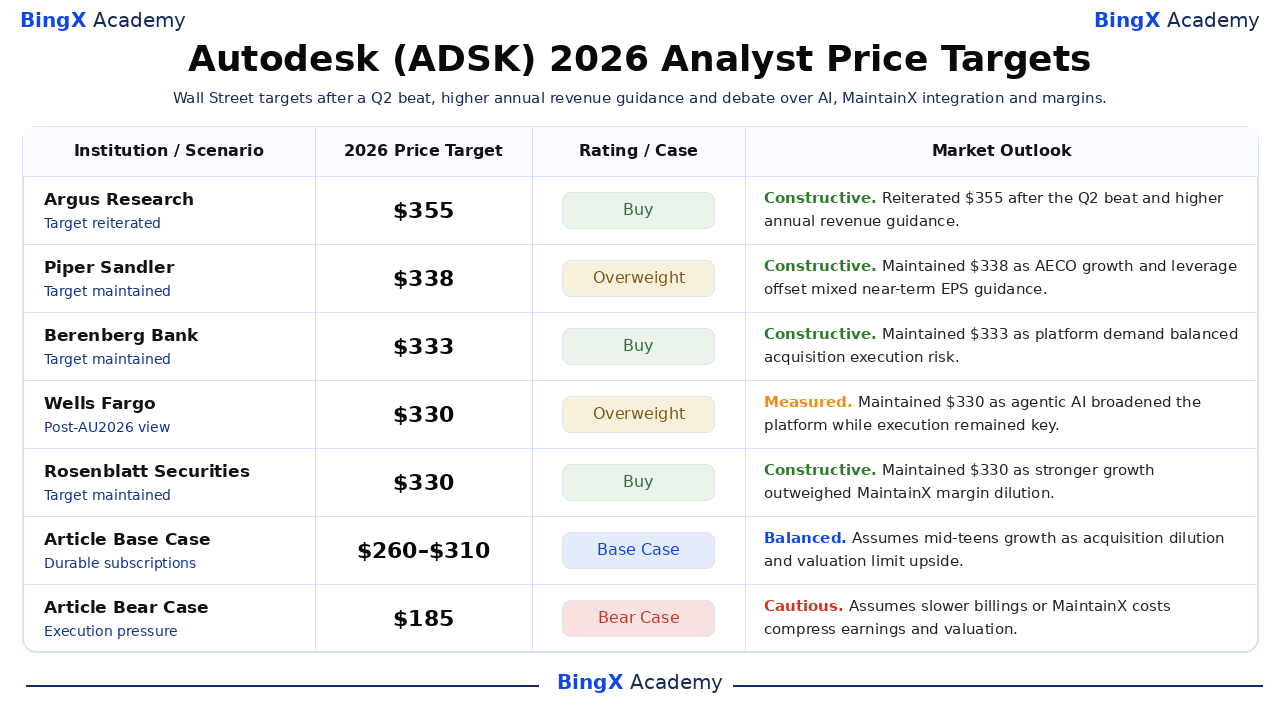
Diese fünf datierten Analystenaktionen sind von höchsten zu niedrigsten sortiert. Ihre Spanne spiegelt unterschiedliche Ansichten über wiederkehrendes Wachstum, KI, MaintainX-Integration und Bewertung wider, anstatt eines einzigen versprochenen Ergebnisses. Die abschließenden Base- und Bear-Zeilen sind BingX Academy-Redaktionsszenarien.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Argus Research |
355 US-Dollar |
Kaufen |
Konstruktiv. 1. September: nach dem Q2-Schlag bekräftigt, da wiederkehrendes Wachstum und höhere jährliche Umsatzprognose die Ansicht unterstützten. |
|
Piper Sandler / Clarke Jeffries |
338 US-Dollar |
Übergewichten |
Konstruktiv. 28. August: beibehalten, da AECO-Wachstum und Hebelwirkung gemischte kurzfristige Gewinn-je-Aktie-Prognosen ausglichen. |
|
Berenberg Bank / Nay Soe Naing |
333 US-Dollar |
Kaufen |
Konstruktiv. 1. September: beibehalten, da Plattformnachfrage Akquisitionsausführungsrisiko ausglich. |
|
Wells Fargo / Michael Turrin |
330 US-Dollar |
Übergewichten |
Gemessen. 18. September: nach der Autodesk University beibehalten, da agentic AI die Plattform erweiterte, während die Ausführung entscheidend blieb. |
|
Rosenblatt Securities / Blair Abernethy |
330 US-Dollar |
Kaufen |
Konstruktiv. 28. August: beibehalten, da stärkeres Wachstum MaintainX-Margenverwässerung überwog. |
|
Artikel Base Case |
260–310 US-Dollar |
Base Case |
Ausgewogen. Nimmt mittleres zweistelliges Wachstum an, da Akquisitionsverwässerung und Bewertung das Aufwärtspotenzial begrenzen. |
|
Artikel Bear Case |
185 US-Dollar |
Bear Case |
Vorsichtig. Nimmt langsamere Rechnungen oder MaintainX-Kosten an, die Gewinne und Bewertung komprimieren. |
Wie man Autodesk (ADSK) Aktien auf BingX handelt
Handeln Sie Autodesks Abonnement-Wachstums-, Branchencloud-, KI- und MaintainX-Integrationsausblick mit BingX TradFi und BingX AI-Tools. Da ADSK scharf auf Gewinn, Prognosen, Akquisitionsupdates und Software-Sektor-Bewertungen reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
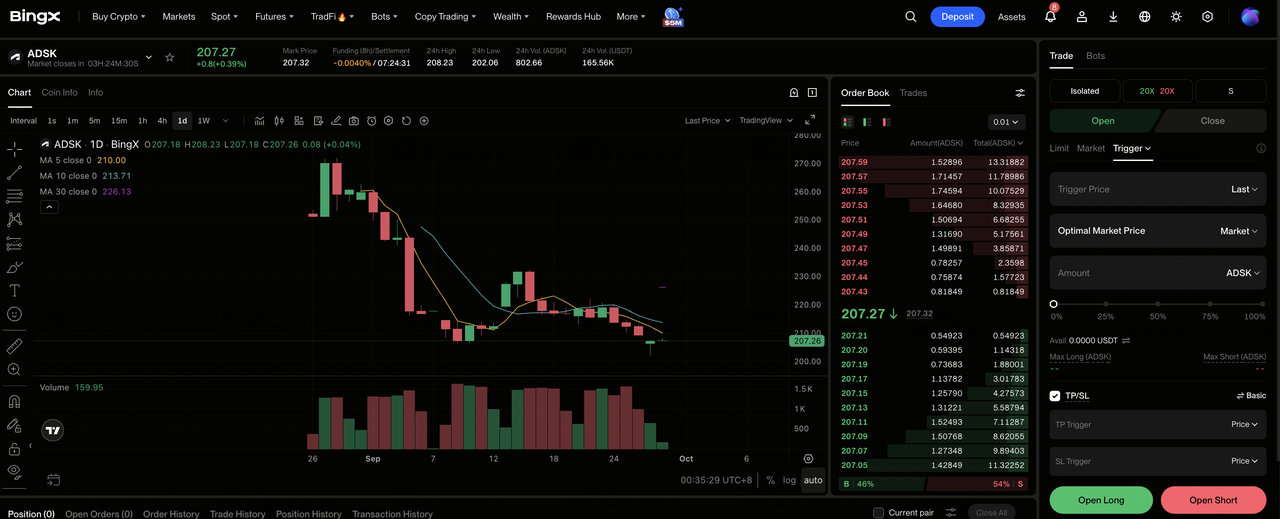
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Autodesk (ADSK) auswählen. Suchen Sie nach und wählen Sie den ADSK-USDT Perpetual Futures-Kontrakt aus.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long Öffnen, wenn Sie erwarten, dass KI-Adoption, Branchencloud-Nachfrage und MaintainX-Integration mittleres zweistelliges Wachstum aufrechterhalten. Wählen Sie Short Öffnen, wenn Sie erwarten, dass langsamere Rechnungen, Margenverwässerung oder Software-Konkurrenz die Gewinne schwächen.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 26,64%-Jahresrückgang bis zum 23. September zeigt, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eingehen des Handels. ADSK kann schnell auf Gewinne, Prognosen, Analysten-Revisionen, KI-Produktankündigungen und MaintainX-Integrationsupdates reagieren.
Top 5 Risiken für Autodesk-Investoren 2026
Autodesks Ausblick hängt von wiederkehrender Nachfrage, Plattformausführung, Akquisitionsdisziplin und Bewertung ab. Jedes der unten aufgeführten Risiken könnte zukünftigen Cashflow schwächen oder das Multiplikator reduzieren, das Investoren zu zahlen bereit sind.
- MaintainX-Integration kann kurzfristige Renditen verwässern: Autodesk zahlt 3,6 Milliarden US-Dollar für ein Unternehmen mit etwa 135 Millionen US-Dollar annualisierten wiederkehrenden Umsätzen. Langsameres Cross-Selling, höhere Bindungskosten oder Transaktionskosten über den offengelegten 45 Millionen US-Dollar könnten den freien Cashflow pro Aktie reduzieren.
- KI-Konkurrenz kann Preisgestaltung und Sitzplatzwachstum unter Druck setzen: Autodesk AI kann Workflows vertiefen, aber kostengünstigere Design-Tools könnten Sitzplatzerweiterung reduzieren oder Kunden dazu bringen, Premium-Abonnements zu hinterfragen. Selbst bescheidene Verlängerungsschwäche würde wichtig sein, da Abonnement-Umsatz 1,952 Milliarden US-Dollar der Q2-Verkäufe beitrug.
- Rechnungen können berichteten Umsatz nachhinken: Q2-Rechnungen wuchsen um 10%, unter der 16%-Umsatzwachstumsrate, während die gesamte RPO nur um 2% stieg. Wenn sich auch die aktuelle RPO von 12% verlangsamt, könnte die zukünftige Umsatzsichtbarkeit schwächer werden, bevor berichtete Verkäufe denselben Druck zeigen.
- Bau- und Fertigungszyklen können Nachfrage verlangsamen: AECO generierte 1,029 Milliarden US-Dollar und Fertigung trug 385 Millionen US-Dollar in Q2 bei. Höhere Finanzierungskosten, verzögerte Projekte oder schwächere Fabrikinvestitionen könnten neue Abonnements und Expansionsnachfrage reduzieren.
- Bewertung bleibt empfindlich für Ausführung: Der Referenzpreis von 217,15 US-Dollar reflektiert bereits einen großen Rückgang, aber nimmt immer noch mittleres zweistelliges Wachstum und starke Margen an. Umsatz unter dem jährlichen 8,295 Milliarden US-Dollar-Boden oder Gewinn je Aktie unter 12,52 US-Dollar könnte sowohl Gewinnschätzungen als auch das Bewertungsmultiplikator unter Druck setzen.
Abschließende Gedanken: Sollten Sie 2026 in Autodesk investieren?
Autodesks Kernfranchise bleibt dauerhaft: Q2-Umsatz wuchs um 16% auf 2,046 Milliarden US-Dollar, AECO-Umsatz stieg um 17%, aktuelle RPO stieg um 12% und freier Cashflow erreichte 561 Millionen US-Dollar. Das Unternehmen hat auch eine glaubwürdige langfristige Strategie, die Design-, Bau-, Fertigungs- und Betriebsdaten verbindet. Die offene Frage ist, ob die 3,6 Milliarden US-Dollar schwere MaintainX-Akquisition und erweiterte KI-Investition die Pro-Aktien-Wirtschaftlichkeit schnell genug verbessern.
Der Bull Case erreicht 350 US-Dollar, wenn der jährliche Umsatz nahe der Spitze der Prognose landet, MaintainX-Cross-Selling sich entwickelt und Margen die Expansion wieder aufnehmen. Der Bear Case zeigt auf 185 US-Dollar, wenn sich Rechnungen verlangsamen, Integrationskosten bestehen bleiben oder KI-Konkurrenz die Verlängerungswirtschaftlichkeit schwächt. Konservative Händler könnten auf Q3-Umsatz, Rechnungen, aktuelle RPO und freie Cashflow-Prognose warten, um zu bestätigen, welcher Pfad sich formt.
Risikoerinnerung: Handel und Investition in Aktien wie ADSK beinhaltet ein hohes Risiko von Kapitalverlusten. Akquisitionsausführung, Software-Konkurrenz, zyklische Kundenausgaben, Bewertungsänderungen und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuteilen.
Weiterführende Literatur
- Adobe (ADBE) Kursprognose 2026: Kann KI-Monetarisierung ADBE Richtung 350 US-Dollar treiben?
- Palantir (PLTR) Aktienprognose 2026: Kann 149% US-kommerzielles Wachstum PLTR Richtung 255 US-Dollar treiben?
- IBM (IBM) Kursprognose 2026: Kann Software- und Quantum-Wachstum IBM Richtung 350 US-Dollar treiben?
- Figma (FIG) Kursprognose 2026: Kann KI-Monetarisierung FIG Richtung 45 US-Dollar treiben?
- CrowdStrike (CRWD) Kursprognose 2026: Kann KI-Sicherheit und Falcon Flex CRWD Richtung 280 US-Dollar treiben?
