AMC Entertainment Holdings (AMC) ist der weltweit größte Kinobetreiber und betreibt etwa 850 Kinos und 9.600 Leinwände in den Vereinigten Staaten und Europa. Der Kartenverkauf bleibt der Hauptwachstumsmotor, während Speisen und Getränke, Premium-Format-Zuschläge, Treue-Mitgliedschaften und Werbung zusätzliche Einnahmen pro Besuch generieren. Ein stärkeres Filmangebot verleiht AMC bedeutendes Erholungspotenzial, obwohl hohe Fixkosten, Schuldendienst und wiederholte Aktienemissionen die Aktie ungewöhnlich sensibel für Besucherzahlen und Finanzierungsbedingungen machen.
Das jüngste Quartal lieferte die stärksten operativen Belege seit Jahren. AMC Q2 2026 Umsatz erreichte einen Rekord von 1,60 Milliarden Dollar, ein Anstieg von 14,2% im Jahresvergleich und etwa 130 Millionen Dollar über dem LSEG-Konsens von 1,47 Milliarden Dollar. Das bereinigte EPS von 0,14$ übertraf die Erwartungen eines Verlusts von 0,06$, das bereinigte EBITDA stieg um 70% auf 321,4 Millionen Dollar und der freie Cashflow erreichte 190,1 Millionen Dollar. Die zentrale Frage ist, wie viel dieser Verbesserung jeder Aktie zugutekommen kann, nachdem AMC im Juni weitere 105,3 Millionen Aktien verkauft hat.
Die AMC-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Box-Office-Erholungsszenario: Ein breiterer Veröffentlichungskalender, Premium-Großformate und höhere Ausgaben pro Gast könnten EBITDA und freien Cashflow positiv halten, den Refinanzierungsdruck reduzieren und eine Bewegung in Richtung 4,50$ unterstützen.
- Das Bilanzrestriktionsszenario: Schulden, Zinsaufwendungen, feste Kinokosten und eine viel größere Aktienanzahl könnten die operative Erholung absorbieren und den Wert pro Aktie begrenzen, auch wenn sich die Besucherzahlen verbessern.
Dieser Leitfaden analysiert die AMC-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenausblicke, basierend auf AMC Entertainments Q2 2026-Ergebnissen vom 20. Juli, Investor-Einreichungen und Marktdaten bis zum 9. September, sowie wie man AMC-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die AMC-Investoren im September 2026 wissen sollten
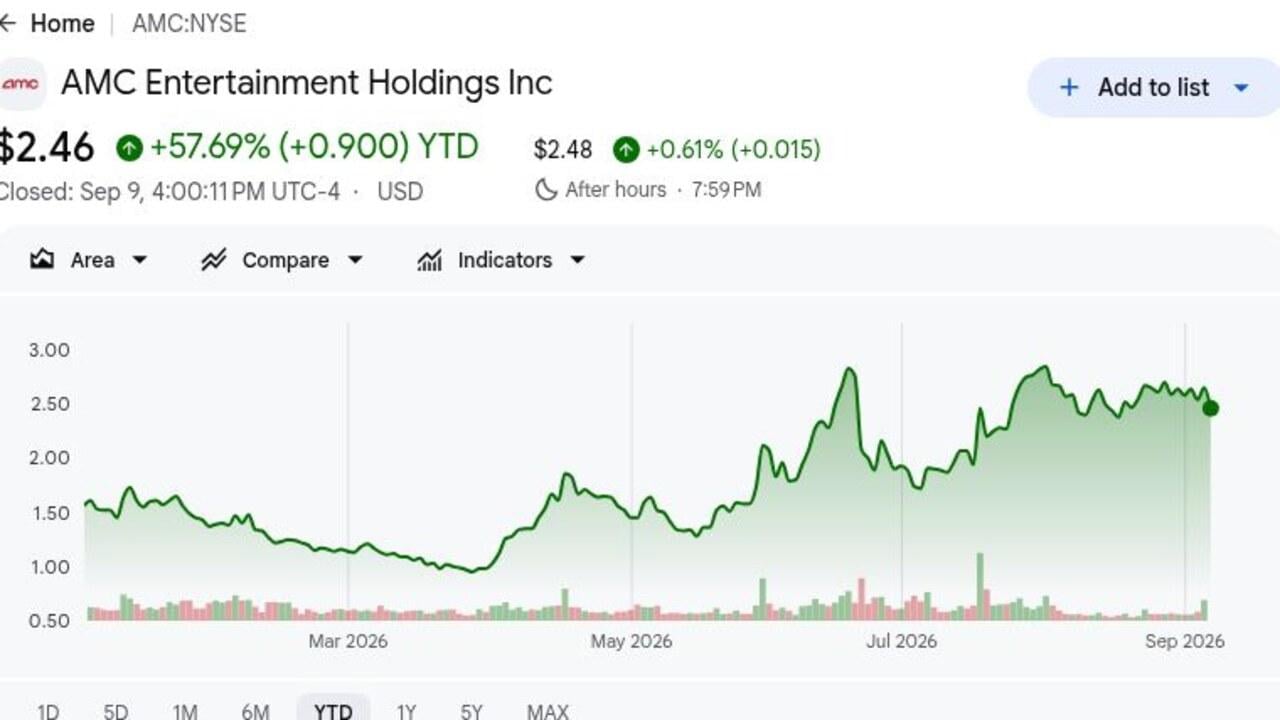
- AMC schloss am 9. September bei 2,46$ nach einem Anstieg von 57,69% seit Jahresbeginn: Die Aktie stieg von knapp 1$ zu Jahresbeginn auf fast 3$ im Sommer. Der Schlusskurs liegt nahe B. Rileys 2,50$-Ziel und unter Wedbushs 4$-Ziel, was zeigt, wie der Markt einen Teil der Erholung diskontiert.
- Q2-Umsatz von 1,60 Milliarden Dollar stieg um 14,2% und übertraf den Konsens um etwa 130 Millionen Dollar: Sechs Filme erzielten heimische Eröffnungswochenenden über 75 Millionen Dollar. AMC nannte es das stärkste Box-Office-Quartal seit sieben Jahren, was eine bessere Kinoauslastung in seinem Netzwerk unterstützte.
- Bereinigtes EPS von 0,14$ übertraf einen erwarteten Verlust von 0,06$ um 0,20$: Das bereinigte EBITDA stieg um 70% auf 321,4 Millionen Dollar. Das Ergebnis zeigt die Gewinnssensitivität eines Fixkostennetzwerks bei steigenden Besucherzahlen, obwohl es Zinsaufwendungen nicht beseitigt.
- Freier Cashflow erreichte 190,1 Millionen Dollar bei einem Besucherzuwachs von fast 14%: Die US-Besucher stiegen um 12% und internationale Besucher um etwa 18%. Intern generierte Mittel können Kino-Upgrades und Zinszahlungen ohne weitere sofortige Kapitalaufnahme oder Schuldentausch finanzieren.
- AMC sammelte 150 Millionen Dollar durch den Verkauf von 105,3 Millionen Aktien im Juni: Die Bruttoerlöse betrugen durchschnittlich etwa 1,42$ pro Aktie vor Gebühren. Das Kapital verbesserte die Liquidität, doch Unternehmensgewinne müssen nun auf eine größere Eigentümerbasis für Investoren verteilt werden.
Was ist AMC Entertainment Holdings (AMC)?
AMC Entertainment ist ein Kinobetreiber, der Kinokarten sowie Speisen und Getränke über ein globales Kinonetzwerk verkauft. Seine etwa 850 Kinos und 9.600 Leinwände umfassen Standorte in den Vereinigten Staaten sowie europäische Märkte, die unter Odeon und anderen regionalen Marken betrieben werden. Die Einnahmen aus Eintritten hängen von der Filmverfügbarkeit, den Besucherzahlen und der Preisgestaltung ab, während Konzessionen, Werbung und Premium-Erlebnisse die Einnahmen pro Gast erhöhen. AMC nutzt auch AMC Stubs, A-List-Abonnements, Mobile Ticketing und direkte Kundendaten, um Häufigkeit und Bindung in einem Geschäft mit erheblichen Miet-, Arbeits- und Technologiekosten zu verbessern.
AMCs langfristige Ausrichtung konzentriert sich darauf, Kinos differenzierter und produktiver zu machen, anstatt einfach konventionelle Leinwände hinzuzufügen. Der Go-Plan erweitert IMAX, Dolby Cinema, Laser at AMC und AMC-markierte Premium- oder extra-große Formate, unterstützt durch upgegrade Projektion, Liegesitze und breitere Speiseauswahl. Große Studios wie Disney und Universal haben exklusive Kinofenster für wichtige Veröffentlichungen beibehalten und Kinos als erste bezahlte Destination für Tentpole-Filme erhalten. AMC startete 2026 auch Leawood Films zur Verteilung unabhängiger und filmemacher-finanzierter Veröffentlichungen, ein langfristiger Versuch, die Leinwandauslastung zu verbessern und an der Wirtschaft jenseits der reinen Vorführung teilzuhaben.
AMC Entertainment (AMC) Q2 2026 Ergebnisüberblick: Rekordumsatz, Cashflow und Besucherzuwachs
AMC lieferte Rekord-Q2-Umsatz von 1,60 Milliarden Dollar gegenüber der 1,47 Milliarden Dollar LSEG-Schätzung, bereinigtes EPS von 0,14$ gegenüber einem erwarteten Verlust von 0,06$ und bereinigtes EBITDA von 321,4 Millionen Dollar, ein Anstieg von 70%. Die Gesamtbesucherzahl stieg um fast 14%, einschließlich 12% Wachstum in den Vereinigten Staaten und etwa 18% international, während der freie Cashflow 190,1 Millionen Dollar erreichte. Das Ergebnis zeigte kraftvolle operative Hebelwirkung, obwohl die 150 Millionen Dollar ATM-Aufnahme und 105,3 Millionen neue Aktien zeigen, warum Liquiditätsverbesserung und Wert pro Aktie in verschiedene Richtungen bewegen können.
Weiterlesen: AMC (AMC) Q2 2026 Ergebnisnachrichten: Rekordoperationen kompensieren eine noch schwere Bilanz
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
1,47 Mrd.$ LSEG Konsens |
1,60 Mrd.$ |
Übertroffen. Etwa 130 Mio.$ über Konsens; +14,2% YoY. |
|
Q2 bereinigtes EPS |
-0,06$ LSEG Konsens |
0,14$ |
Übertroffen. Eine positive Überraschung von 0,20$ gegenüber einem erwarteten Verlust. |
|
Q2 bereinigtes EBITDA |
— |
321,4 Mio.$ |
Verbessert. Stieg um 70% YoY auf einen Quartalsrekord. |
|
Q2 freier Cashflow |
— |
190,1 Mio.$ |
Positiv. Verwandelte die Box-Office-Erholung in Liquidität. |
|
Gesamtbesucherzahl |
— |
Fast +14% YoY |
Beschleunigt. US-Besucherzahl stieg um 12% und internationale um etwa 18%. |
|
Eröffnungswochenenden über 75 Mio.$ |
— |
6 Filme |
Verbreitert. Mehrere Veröffentlichungen unterstützten das Quartal. |
|
Juni ATM-Aktienemission |
— |
150 Mio.$ aus 105,3 Mio. Aktien |
Verwässernd. Fügte Liquidität bei einem durchschnittlichen Bruttopreis von 1,42$ hinzu. |
- Umsatz von 1,60 Milliarden Dollar übertraf den Konsens um etwa 130 Millionen Dollar: Der 14,2%ige Anstieg spiegelte das stärkste Box-Office-Quartal seit sieben Jahren wider. Sechs heimische Eröffnungen über 75 Millionen Dollar reduzierten die Abhängigkeit von einem Hit und erhöhten die Kinoauslastung im gesamten Netzwerk.
- Bereinigtes EPS von 0,14$ übertraf den erwarteten Verlust um 0,20$: Ticket- und Konzessionswachstum erreichte das Betriebsergebnis. Der Gewinn verbessert das Erholungsszenario, obwohl Schuldendienst, Mieten und Kapitalausgaben noch immer erhebliche Mittel aus dem Kinobetrieb erfordern.
- Besucherzahl stieg um fast 14%, angeführt von etwa 18% internationalem Wachstum: US-Besucherzahl stieg um 12%, was die Erholung geografisch breit machte. Mehr Gäste treiben Eintrittsgelder an und schaffen weitere Gelegenheiten, Konzessionen, Mitgliedschaften, Werbung und Premium-Sitze bei jedem Kinobesuch zu verkaufen.
- Bereinigtes EBITDA stieg um 70% auf 321,4 Millionen Dollar: EBITDA wuchs viel schneller als der Umsatzanstieg von 14,2%, was operative Hebelwirkung veranschaulicht. Die Aufrechterhaltung dieser Beziehung würde die Refinanzierungskapazität stärken, während schwächeres Filmangebot sie schnell umkehren und den vierteljährlichen Cashflow unter Druck setzen könnte.
- Freier Cashflow von 190,1 Millionen Dollar verbesserte AMCs Finanzierungsoptionen: Bargeld kann den Go-Plan unterstützen und die Abhängigkeit von Kapitalmärkten reduzieren. Die 150 Millionen Dollar Aktienemission bedeutet, dass Investoren noch mehrere intern finanzierte Perioden brauchen, bevor sie annehmen können, dass die Verwässerung beendet ist.
AMC Entertainment (AMC) 2026 Investmentausblick: 4,50$ Bull-Case vs. 1,20$ Bear-Case
AMCs 2026-Ausblick hängt davon ab, ob die Q2-operative Erholung zu einer dauerhaften Quelle freien Cashflows wird, bevor Schuldenkosten oder zusätzliche Aktien die Verbesserung absorbieren. Die folgenden Spannen sind redaktionelle Szenarien basierend auf operativen Annahmen, nicht Wall-Street-Versprechen.
Das Bull-Case: Starke Box-Office und Premium-Formate treiben AMC in Richtung 4,50$
Das Bull-Case nimmt an, dass 2026 das stärkste Jahr für Kinos seit der Pandemie wird, mit großen Veröffentlichungen, die Besucherzahlen nach einem Rekord-zweiten Quartal unterstützen. Premium-Leinwände, Liegesitz-Upgrades und höhere Ausgaben für Speisen und Getränke erhöhen die Einnahmen pro Gast. AMCs 321,4 Millionen Dollar vierteljährliches bereinigtes EBITDA zeigt auch, wie höhere Besucherzahlen Gewinne schneller steigern können als Umsätze.
Eine Bewegung in Richtung 4,50$ würde erfordern, dass der freie Cashflow positiv bleibt, nachdem er 190,1 Millionen Dollar in Q2 erreichte. Stärkere Zinsdeckung, weniger neue Aktienemissionen, konsistente Studio-Veröffentlichungspläne und weitere Schuldenstreckungen würden dieses Szenario unterstützen. Erneute Verwässerung würde das Szenario schwächen, auch wenn die Unternehmenseinnahmen weiter wachsen würden.
Das Base-Case: Eine allmähliche Erholung hält AMC zwischen 2,50$ und 3,25$
Das Base-Case nimmt an, dass Besucherzahl und Premium-Format-Nachfrage stärker bleiben als 2025, obwohl vierteljährliche Ergebnisse weiterhin vom Filmveröffentlichungskalender abhängen. Umsatz und EBITDA verbessern sich über das gesamte Jahr, aber AMCs Schulden, Zinsaufwendungen und die 105,3 Millionen im Juni verkauften Aktien begrenzen, wie viel dieses Fortschritts jede bestehende Aktie erreicht.
Unter diesem Szenario könnte AMC hauptsächlich zwischen 2,50$ und 3,25$ handeln, nahe den Kurszielen von B. Riley, Benchmark und Macquarie. Positiver freier Cashflow und stabile Liquidität würden das untere Ende der Spanne unterstützen. Eine Bewegung über 3,25$ würde klarere Schuldenreduzierung ohne weitere Verwässerung erfordern, und eine Rückkehr zu negativem freiem Cashflow würde das zentrale Szenario schwächen.
Das Bear-Case: Schwächeres Filmangebot und weitere Verwässerung ziehen AMC in Richtung 1,20$
Das Bear-Case nimmt an, dass sich das Veröffentlichungsangebot nach dem Sommer abschwächt, was dazu führt, dass die Besucherzahlen gegen stärkere Vergleiche sinken. Feste Miet-, Arbeits- und Technologiekosten würden EBITDA unter Druck setzen, wenn die Besucherzahlen fallen. Niedrigerer operativer Cashflow könnte auch AMCs Abhängigkeit von Refinanzierung, Schuldentausch oder zusätzlicher Aktienemission erhöhen.
Eine Bewegung in Richtung 1,20$ würde wahrscheinlicher, wenn der freie Cashflow negativ würde, Schuldenabschläge sich weiteten oder das Management ein weiteres großes At-the-Market-Angebot startete. Citigroups 1,20$-Ziel spiegelt diese Abwärtsansicht wider. AMC könnte dennoch ganzjähriges Umsatzwachstum generieren, aber eine steigende Aktienanzahl und hohe Finanzierungskosten könnten weiterhin den Wert pro Aktie reduzieren.
AMC-Aktienkursprognosen für 2026 von Wall-Street-Analysten
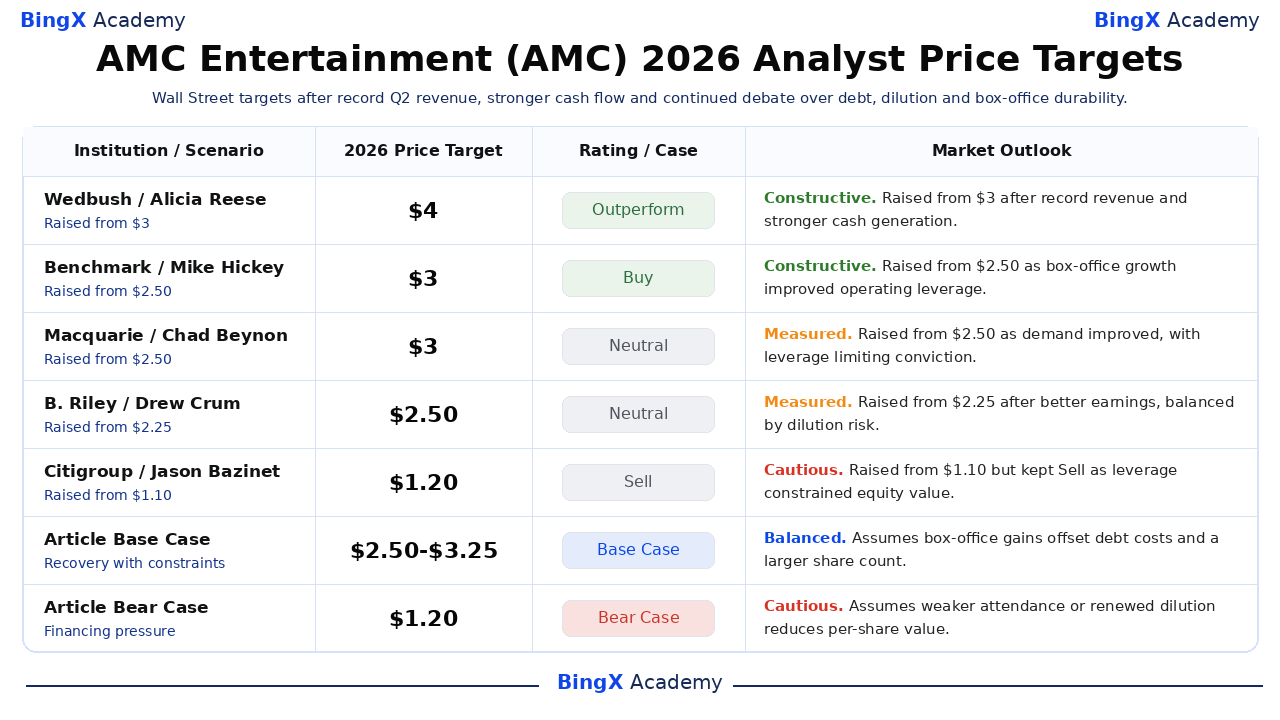
Die Wall Street bleibt nach AMCs Rekordquartal gespalten. Fünf ausgewählte Analystenaktionen reichen von Wedbushs 4$-Outperform-Ziel bis zu Citigroups 1,20$-Sell-Ziel, was Meinungsverschiedenheiten darüber widerspiegelt, ob stärkere Box-Office-operative Hebelwirkung Finanzierungskosten und Verwässerung über AMCs größere Aktienbase übertreffen kann.
|
Institution |
2026 Kursziel |
Rating |
Marktausblick |
|
Wedbush |
4,00$ |
Outperform |
Konstruktiv. 21. Juli: von 3$ nach Rekord-Q2-Umsatz und stärkerer Cashgenerierung angehoben. |
|
Benchmark |
3,00$ |
Buy |
Konstruktiv. 21. Juli: von 2,50$ angehoben, da Box-Office-Erholung das Vertrauen in operative Hebelwirkung verbesserte. |
|
Macquarie |
3,00$ |
Neutral |
Gemessen. 2. September: von 2,50$ angehoben, da sich die Nachfrage verbesserte, mit Hebelwirkung und Verwässerung, die die Überzeugung begrenzen. |
|
B. Riley |
2,50$ |
Neutral |
Gemessen. 22. Juli: von 2,25$ nach besseren Q2-Gewinnen angehoben, ausgeglichen durch Schulden- und Verwässerungsrisiko. |
|
Citigroup |
1,20$ |
Sell |
Vorsichtig. 7. Mai: von 1,10$ angehoben, aber Sell beibehalten, da Hebelwirkung den Wert pro Aktie einschränkte. |
|
Artikel Base-Case |
2,50$-3,25$ |
Base-Case |
Ausgewogen. Nimmt an, dass Box-Office-Gewinne Schuldenkosten und eine größere Aktienanzahl ausgleichen. |
|
Artikel Bear-Case |
1,20$ |
Bear-Case |
Vorsichtig. Nimmt an, dass schwächere Besucherzahlen oder erneute Verwässerung den Wert pro Aktie reduzieren. |
Wie man AMC Entertainment (AMC) Aktien auf BingX handelt
Handeln Sie AMCs Box-Office-Erholung, Cashflow-Ausblick und Verwässerungsrisiko mit BingX TradFi und BingX AI Tools. Da AMC scharf auf Eröffnungswochenend-Ergebnisse, Gewinne und Finanzierungsankündigungen reagieren kann, sollten Trader den Katalysator und Risikolimits vor dem Eingehen einer Position definieren.
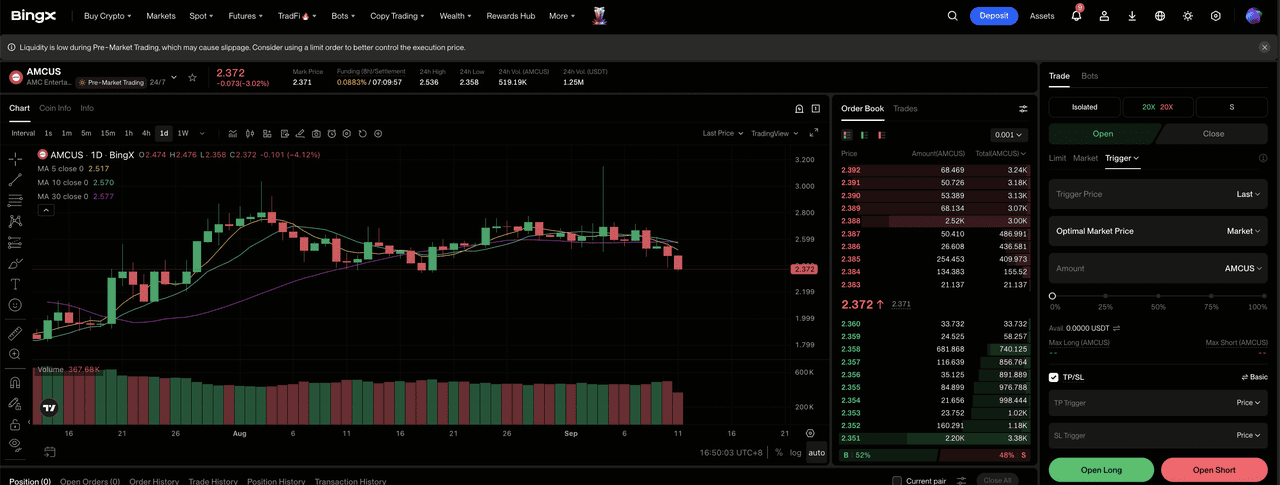
Schritt 1: Auf BingX TradFi zugreifen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: AMC Entertainment (AMC) auswählen. Suchen Sie nach dem AMC-USDT Perpetual Futures-Kontrakt und wählen Sie ihn aus.
Schritt 3: Ihre Richtung wählen. Wählen Sie Open Long, wenn Besucherzuwachs und Premium-Formate positiven freien Cashflow aufrechterhalten. Wählen Sie Open Short, wenn ein schwächeres Veröffentlichungsangebot, Refinanzierungsdruck oder neue Aktienemission den Wert pro Aktie reduziert.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. AMC stieg nach Q2-Gewinnen um 24% und hat seit Jahresbeginn 57,69% zugelegt, was zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. AMC kann schnell auf Filmeröffnungen, Studio-Zeitplanänderungen, vierteljährlichen Cashflow, Schuldentausch und ATM-Offenlegungen reagieren.
Top 5 Risiken für AMC Entertainment-Investoren in 2026
AMCs operative Erholung birgt noch immer erhebliche Aktienrisiken, da seine Ergebnisse hochsensibel für Filmangebot, Fixkosten, Schuldenverpflichtungen und weitere Aktienemissionen bleiben.
- Ein schwächeres Filmangebot könnte AMCs 14,2%iges Umsatzwachstum umkehren: Studios kontrollieren Veröffentlichungspläne, und Verzögerungen können Besucherzahlen reduzieren, ohne einen sofortigen Rückgang der Miet- oder Arbeitskosten zu bewirken. Auch nur wenige unterperformende Wochenenden könnten daher einen übergroßen Effekt auf EBITDA haben.
- Schuldenzahlungen konkurrieren mit Kino-Upgrades: Bargeld, das für Zinsen und Refinanzierung ausgegeben wird, kann nicht für Premium-Leinwände, Liegesitze, Projektionssysteme oder Speisen- und Getränkeverbesserungen verwendet werden. Höhere Kreditkosten könnten den Wert reduzieren, der durch AMCs operative Erholung geschaffen wird, und weniger Bargeld übrig lassen, um seine Kinos wettbewerbsfähig zu halten.
- Weitere Aktienemissionen könnten Gewinne pro Aktie verwässern: AMC sammelte 150 Millionen Dollar durch den Verkauf von 105,3 Millionen Aktien über sein At-the-Market-Programm im Juni. Zusätzliche Emissionen zu niedrigen Aktienkursen würden jede Verbesserung bei Umsatz, EBITDA und Cashflow auf eine größere Anzahl von Aktien verteilen.
- Streaming könnte Besucherzahlen reduzieren und die Preissetzungsmacht schwächen: Exklusive Kinofenster von Disney, Universal und anderen Studios helfen Kinos, Publikum anzuziehen, bevor Filme auf Streaming-Plattformen gelangen. Kürzere Fenster oder mehr Direct-to-Streaming-Veröffentlichungen könnten Besuchsmöglichkeiten reduzieren und AMCs feste Kinokosten schwerer deckbar machen.
- AMCs Fixkosten können einen Abschwung verstärken: Bereinigtes EBITDA stieg um 70%, als der Umsatz um 14,2% wuchs, was die Vorteile operativer Hebelwirkung während einer Erholung zeigt. Die gleiche Kostenstruktur könnte umgekehrt wirken, wenn die Besucherzahlen sinken, und erneut Druck auf EBITDA und freien Cashflow ausüben.
Abschließende Gedanken: Sollten Sie 2026 in AMC Entertainment investieren?
AMC tritt in den Rest von 2026 mit seinen besten operativen Belegen seit Jahren ein. Rekordumsatz von 1,60 Milliarden Dollar übertraf den Konsens, bereinigtes EPS verwandelte einen erwarteten Verlust in einen Gewinn, bereinigtes EBITDA erreichte 321,4 Millionen Dollar und freier Cashflow belief sich auf 190,1 Millionen Dollar. Ein breiteres Angebot und Premium-Formate unterstützen die Erholung. Die entscheidende Einschränkung ist, ob sich die Liquidität stärken kann, ohne weitere 105,3 Millionen Aktien hinzuzufügen.
Das Bull-Case in Richtung 4,50$ benötigt mehrere Perioden positiven Cashflows ohne größere Verwässerung. Das Base-Case hält AMC zwischen 2,50$ und 3,25$, während das 1,20$ Bear-Case glaubwürdiger wird, wenn sich das Filmangebot abschwächt oder Finanzierungsbedürfnisse zurückkehren. Konservative Trader mögen auf Bestätigung durch Besucherzahlen, EBITDA-Konversion, Zinsdeckung und AMCs Fähigkeit warten, Upgrades ohne eine weitere große Aktienemission zu finanzieren.
Risikoerinnerung: Der Handel und die Investition in Aktien wie AMC beinhaltet ein hohes Kapitalverlustrisiko. AMC ist Filmangebot-Volatilität, Schulden- und Refinanzierungskosten, Verwässerung, festen Betriebskosten und sich änderndem Verbraucherverhalten ausgesetzt. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Netflix (NFLX) Kursprognose 2026: Kann NFLX-Aktie durch Werbung und Live-Sport auf 125$ zurückkehren?
- GameStop (GME) Aktienprognose 2026: Einzelhandels-Überlebender oder Holding-Co. Juggernaut?
- Meta (META) Kursprognose 2026: Kann KI-Monetarisierung META in Richtung 1.000$ treiben?
- Alphabet (GOOGL) Kursprognose 2026: Können 82% Cloud-Wachstum und KI GOOGL-Aktie auf 430$ treiben?
- Reddit (RDDT) Kursprognose 2026: Können KI-Datenchancen RDDT in Richtung 300$ treiben?
