

Red Cat Holdings (RCAT) entwickelt in Amerika hergestellte Drohnen und autonome Systeme für Verteidigungs-, nationale Sicherheits- und öffentliche Sicherheitskunden. Teal Drones und FlightWave Aerospace liefern taktische Luftfahrzeuge mit Black Widow und Edge 130 als Spitzenmodellen, während Blue Ops die Plattform auf unbemannte Oberflächenfahrzeuge erweitert. Diese domänenübergreifende Strategie vergrößert den adressierbaren Markt, macht RCAT jedoch anfällig für den Zeitpunkt staatlicher Aufträge, die Fertigungsausführung und Betriebsverluste.
RCATs Q2 zeigte schnelles Wachstum von einer kleinen Basis aus, wobei die Rentabilität noch ungewiss bleibt. Der Umsatz erreichte 20,19 Millionen US-Dollar, ein Anstieg von 527% im Jahresvergleich, lag aber 2,39 Millionen US-Dollar unter dem Konsens, während sich die Bruttomarge von 11,6% auf 16,1% verbesserte. Das Management bestätigte 150 bis 180 Millionen US-Dollar Umsatz für 2026, was bedeutet, dass die Lieferungsrampe im zweiten Halbjahr deutlich größer sein muss als im ersten.
Die RCAT-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Das Programmkonversions- und Produktionsmaßstab-Szenario: Black Widow-Lieferungen, alliierte Nachfrage und maritime Aufträge wandeln den Auftragsbestand in Lieferungen um, während höhere Werksauslastung die Bruttomarge in Richtung 25% bis 30% bewegt.
- Das Auftragsverzögerungs- und Finanzierungsszenario: Beschaffungsentscheidungen verschieben sich nach rechts, die Produktionskosten bleiben hoch und Betriebsverluste verbrauchen Liquidität, bevor der Jahresumsatz das Ziel von 150 bis 180 Millionen US-Dollar erreicht.
Dieser Leitfaden schlüsselt die RCAT-Aktienprognose, Preisszenarien für 2026, Hauptrisiken und Analystenausblicke auf, basierend auf Red Cats Q2-Veröffentlichung vom 6. August 2026, Quartalsberichten und Marktdaten bis zum 24. September.
Top 5 Dinge, die Red Cat-Investoren im September 2026 wissen sollten
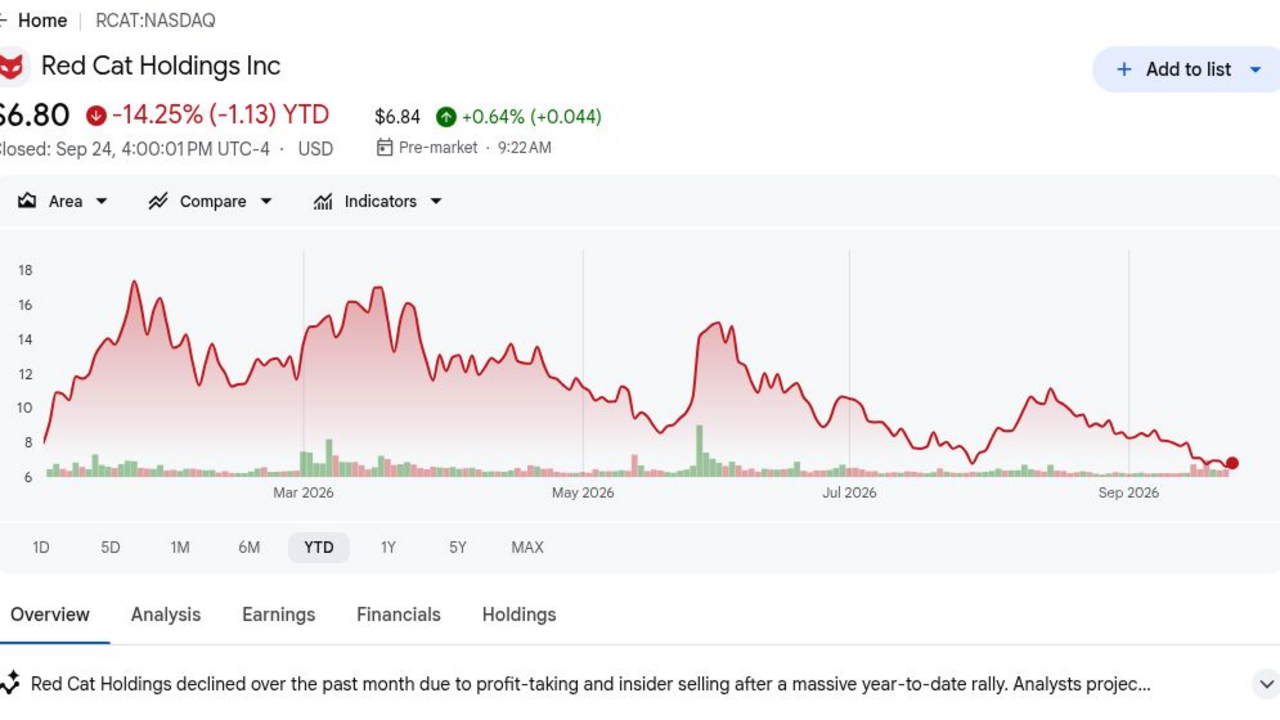
- 6,80 US-Dollar Schlusskurs ließ RCAT um 14,25% YTD fallen: Der Referenzpreis vom 24. September lag 64% unter dem 52-Wochen-Hoch von 18,78 US-Dollar. Der Rückgang zeigt, dass Investoren langsamere Auftragskonversion diskontiert haben, obwohl das Konsensziel von 16,50 US-Dollar mehr als doppelt so hoch wie der Schlusskurs blieb.
- 20,19 Millionen US-Dollar Q2-Umsatz stiegen um 527%: Die Verkäufe stiegen von 3,2 Millionen US-Dollar im Vorjahr, verfehlten aber den Konsens von 22,58 Millionen US-Dollar um 2,39 Millionen US-Dollar. Die Kombination bestätigt starke Skalierung und zeigt, warum Lieferzeiten immer noch für Quartalsergebnisse wichtig sind.
- 16,1% Bruttomarge verbesserte sich um 4,5 Prozentpunkte: Der Bruttogewinn erreichte 3,3 Millionen US-Dollar gegenüber 0,4 Millionen US-Dollar im Vorjahr, und die Marge stieg von 12,7% in Q1. Bessere Overhead-Absorption unterstützt das Modell, obwohl das Niveau unter dem reifer Verteidigungslieferanten bleibt.
- 150 bis 180 Millionen US-Dollar Jahresumsatz bleibt das Ziel: Der Konsens lag bei etwa 155,05 Millionen US-Dollar, innerhalb des Management-Bereichs. Selbst das untere Ende zu erreichen, erfordert eine steile Rampe im zweiten Halbjahr, was die Black Widow-Produktion und maritime Lieferungen zum zentralen Ausführungstest macht.
- 25 bis 9 US-Dollar Analystenziele zeigen ungewöhnlich große Meinungsunterschiede: Roth Capitals 25-US-Dollar-Ziel geht von einem Pfad zu 30% Bruttomargen aus, während Piper Sandlers 9-US-Dollar-Ziel auf mehr validierte Aufträge wartet. Die 16-US-Dollar-Spanne erfasst, wie Beschaffungsergebnisse sowohl Schätzungen als auch Bewertungen schnell ändern können.
Was ist Red Cat Holdings (RCAT)?
Red Cat ist ein US-amerikanisches Verteidigungstechnologie-Unternehmen mit Fokus auf kleine unbemannte Luftfahrzeuge und autonome Robotersysteme. Teal Drones stellt Black Widow und Teal 2 Quadrocopter her, FlightWave Aerospace fügt die langstreckenfähige Edge 130 VTOL-Plattform hinzu, und die FANG-Linie adressiert First-Person-View-Missionen. Die Einnahmen kommen hauptsächlich aus Hardware, Software, Zubehör und Regierungsprogrammlieferungen. Der Kundenstamm umfasst US-Militärzweige, Bundesbehörden, öffentliche Sicherheitsorganisationen und alliierte Verteidigungskäufer.
Der langfristige Plan ist es, eine vernetzte Familie von Systemen über Luft, Land und Meer aufzubauen, anstatt sich auf ein Flugzeug zu verlassen. Black Widow verankert das Short Range Reconnaissance-Programm der US-Armee, während Edge 130 Ausdauer und Nutzlast-Optionen erweitert. Blue Ops und seine Havoc-Partnerschaft erweitern kollaborative Autonomie auf unbemannte Oberflächenfahrzeuge. Red Cat expandiert auch die heimische Produktion, integriert Akquisitionen und verfolgt innerstaatliche Fertigungsbeziehungen für internationale Kunden, was die adressierbare Nachfrage erhöhen kann, wenn sich Programme in finanzierte Aufträge umwandeln.
Red Cat Holdings (RCAT) Q2 2026 Gewinnübersicht: Umsatzwachstum und Margenverbesserung verdeutlichen Ausführungsherausforderung
Red Cat meldete 20,19 Millionen US-Dollar Umsatz gegenüber erwarteten 22,58 Millionen US-Dollar, einen GAAP-Verlust von 0,26 US-Dollar pro Aktie gegenüber einem Konsens-Verlust von 0,17 US-Dollar und 3,3 Millionen US-Dollar Bruttogewinn. Der Umsatz stieg um 527%, die Bruttomarge erreichte 16,1% gegenüber 11,6% im Vorjahr und Bargeld plus marktgängige Wertpapiere beliefen sich auf 131,9 Millionen US-Dollar. Das Management bestätigte 150 bis 180 Millionen US-Dollar Umsatz für 2026, wodurch sich die Ausführung auf das zweite Halbjahr konzentriert.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
22,58 Mio. USD Konsens |
20,19 Mio. USD |
Verfehlt. 2,39 Mio. USD unter Konsens; +527% YoY. |
|
Q2 GAAP verwässertes EPS |
-0,17 USD Konsens |
-0,26 USD |
Verfehlt. Verlust war 0,09 USD größer als Konsens. |
|
Q2 Bruttogewinn |
0,4 Mio. USD vor einem Jahr |
3,3 Mio. USD |
Verbessert. Stieg um 2,9 Mio. USD durch Volumenskalierung. |
|
Q2 Bruttomarge |
11,6% vor einem Jahr; 12,7% in Q1 |
16,10% |
Erweitert. +4,5 Punkte YoY und 3,4 Punkte sequenziell. |
|
Q2 Betriebsverlust |
— |
-27,3 Mio. USD |
Belastet. Verlust blieb größer als Quartalsumsatz. |
|
Bargeld und marktgängige Wertpapiere |
— |
131,9 Mio. USD |
Finanziert. Saldo unterstützt Produktions- und Integrationsausgaben. |
|
FY2026 Umsatzziel |
155,05 Mio. USD Konsens |
150–180 Mio. USD |
Bestätigt. Unteres Ende blieb nahe dem Konsens. |
- 20,19 Millionen US-Dollar Umsatz wuchsen um 527%, verfehlten aber um 2,39 Millionen US-Dollar: Die Verkäufe stiegen von 3,2 Millionen US-Dollar im Vorjahr, als sich Verteidigungslieferungen erweiterten. Die Verfehlung zeigt, dass Wachstum allein das Timing-Risiko nicht beseitigt, da wenige Akzeptanz- oder Lieferdaten Quartalsumsätze verschieben können.
- 0,26 US-Dollar GAAP-Verlust pro Aktie war 0,09 US-Dollar größer als Konsens: Der Betriebsverlust erreichte 27,3 Millionen US-Dollar und überstieg den gemeldeten Quartalsumsatz. Red Cat braucht daher mehr als Umsatzwachstum, da sich Werksauslastung und Betriebskosten gemeinsam verbessern müssen, bevor Skalierung Gewinn pro Aktie schafft.
- 3,3 Millionen US-Dollar Bruttogewinn stiegen um 2,9 Millionen US-Dollar: Die Bruttomarge stieg auf 16,1% von 11,6% im Vorjahr und 12,7% in Q1. Sequenzielle Fortschritte unterstützen das Fertigungsthese des Managements, obwohl weitere neun bis vierzehn Punkte nötig sind, um sich dem langfristigen Bereich von 25% bis 30% zu nähern.
- 131,9 Millionen US-Dollar Liquidität bietet Produktions-Runway: Bargeld und marktgängige Wertpapiere reduzieren unmittelbaren Finanzierungsdruck, während Red Cat FlightWave integriert und Kapazitäten erweitert. Der Saldo ist wichtig, da das Unternehmen Inventar und Arbeitskraft finanzieren muss, bevor große Regierungslieferungen in Kundenbargeld umgewandelt werden.
- 150 bis 180 Millionen US-Dollar Jahresumsatz wurde bestätigt: Das untere Ende liegt nahe dem Konsens von 155,05 Millionen US-Dollar, aber die Ergebnisse des ersten Halbjahrs lassen die meisten Verkäufe für spätere Quartale übrig. Investoren brauchen Belege dafür, dass vertraglich vereinbarte Programme durch die Produktion gehen, anstatt langfristige Pipeline-Möglichkeiten zu bleiben.
Red Cat Holdings (RCAT) 2026 Investmentausblick: 18 US-Dollar Bull Case vs. 5 US-Dollar Bear Case
Red Cats Ausblick für 2026 hängt davon ab, ob sich schnelles Umsatzwachstum in konsistente Drohnenlieferungen, stärkere Margen und niedrigere Betriebsverluste übersetzen lässt. Das Aufwärtspotenzial kommt von Programmkonversion und expandierender Verteidigungsnachfrage, während Auftrags-Timing, Fertigungsausführung und Bargeldverwendung die Hauptrisiken bleiben.
Der Bull Case: Drohnenprogrammwachstum drückt RCAT in Richtung 18 US-Dollar
Der Bull Case geht davon aus, dass Black Widow-Produktion, internationale Kleindrohnen-Nachfrage und maritime Programme eine stärkere Lieferungskadenz schaffen. Q2-Umsatz stieg um 527% und die Bruttomarge erreichte 16,1%, was zeigt, dass höheres Volumen die Fertigungseffizienz von einer niedrigen Basis verbessern kann.
Eine Bewegung in Richtung 18 US-Dollar würde einen Jahresumsatz nahe dem oberen Ende von 180 Millionen US-Dollar, eine Bruttomarge von etwa 25% und finanzierte Aufträge mit Verlängerung bis 2027 erfordern. Betriebsverluste müssten sich auch von 27,3 Millionen US-Dollar verengen, damit höhere Verkäufe in stärkere Pro-Aktien-Wirtschaft übersetzt werden.
Der Base Case: Stetige Lieferungen halten RCAT zwischen 9 und 14 US-Dollar
Der Base Case nimmt an, dass der Umsatz schnell wächst, während sich Black Widow- und Edge 130-Lieferungen erweitern, obwohl Kundenakzeptanz-Zeitpläne ungleichmäßig bleiben. Die Bruttomarge verbessert sich über 20%, aber Fertigungsinvestitionen und Blue Ops-Entwicklung halten das Unternehmen für den Rest des Jahres unrentabel.
RCAT könnte hauptsächlich zwischen 9 und 14 US-Dollar handeln, wenn der Umsatz das untere Ende von 150 Millionen US-Dollar erreicht und Bargeld über 100 Millionen US-Dollar bleibt. Konsistente Quartalslieferungen würden die Spanne unterstützen, während verfehlte Aufträge oder Margen unter 15% sie schwächen würden.
Der Bear Case: Langsamere Bestellungen ziehen RCAT in Richtung 5 US-Dollar
Der Bear Case nimmt an, dass Beschaffungsentscheidungen in 2027 wechseln und Fertigungskapazität unter den Erwartungen läuft. Mit einem vierteljährlichen Betriebsverlust von 27,3 Millionen US-Dollar würde niedrigeres Produktionsvolumen die Overhead-Absorption reduzieren und die 16,1%ige Bruttomargenverbesserung schwerer zu erhalten machen.
Eine Bewegung in Richtung 5 US-Dollar würde wahrscheinlicher, wenn der Jahresumsatz unter 150 Millionen US-Dollar fällt, die Bruttomarge in Richtung 12% zurückkehrt oder Bargeld schnell von 131,9 Millionen US-Dollar sinkt. Zusätzliche Eigenkapitalfinanzierung würde den Pro-Aktien-Wert zukünftigen Programmwachstums reduzieren.
RCAT Aktienkursprognosen für 2026 von Wall Street-Analysten
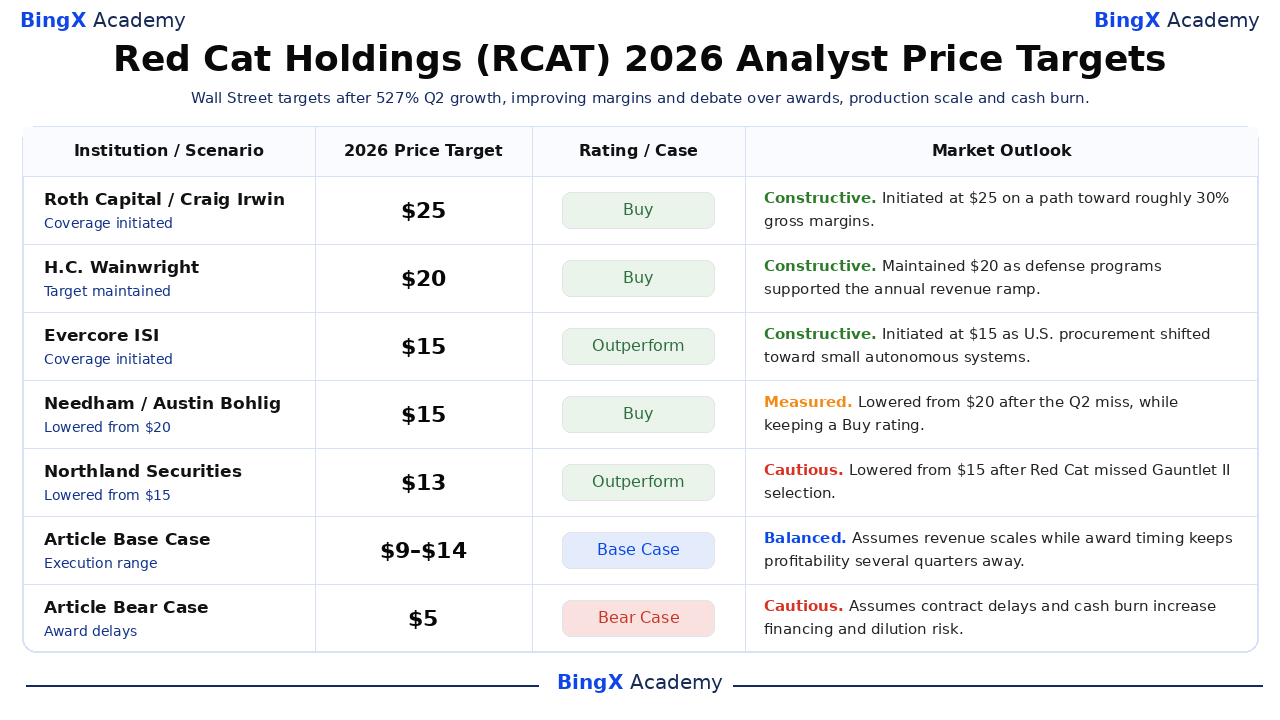
Sechs datierte Maßnahmen ergeben eine Zielspanne von 9 bis 25 US-Dollar, die divergierende Ansichten zur Programmkonversion und zum Fertigungsmaßstab widerspiegelt. Dies sind Drittanbieter-Referenzpunkte und keine Kursversprechen. Die abschließenden Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Academy und bleiben getrennt von Wall Street-Research.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Roth Capital |
25 USD |
Kaufen |
Konstruktiv. 1. Juni: initiiert auf einem Pfad zu etwa 30% Bruttomargen bei Volumenskalierung. |
|
H.C. Wainwright |
20 USD |
Kaufen |
Konstruktiv. 7. August: behielt das Ziel bei, da Verteidigungsprogramme die Umsatzrampe unterstützten. |
|
Evercore ISI |
15 USD |
Outperform |
Konstruktiv. 31. August: initiiert, da sich US-Beschaffung zu kleinen autonomen Systemen verschob. |
|
Needham |
15 USD |
Kaufen |
Gemäßigt. 7. August: gesenkt von 20 USD nach Q2-Verfehlung bei Beibehaltung eines Kaufen-Ratings. |
|
Northland Securities |
13 USD |
Outperform |
Vorsichtig. 17. September: gesenkt von 15 USD, nachdem Red Cat Gauntlet II-Auswahl verfehlte. |
|
Piper Sandler |
9 USD |
Neutral |
Vorsichtig. 2. September: initiiert in Erwartung mehr validierter Militär- und Regierungsaufträge. |
|
Artikel Base Case |
9–14 USD |
Base Case |
Ausgewogen. Geht davon aus, dass Umsatz skaliert, während Auftrags-Timing Rentabilität mehrere Quartale entfernt hält. |
|
Artikel Bear Case |
5 USD |
Bear Case |
Vorsichtig. Geht von Vertragsverzögerungen und Bargeldverbrennung aus, die Finanzierungs- und Verwässerungsrisiko erhöhen. |
Top 5 Risiken, die Red Cat-Investoren 2026 beobachten sollten
Red Cats Bewertung hängt davon ab, Verteidigungsmöglichkeiten in profitable Lieferungen umzuwandeln. Jedes unten stehende Risiko kann Umsatzsichtbarkeit, Cash-Runway oder den Pro-Aktien-Wert reduzieren, der zukünftigen Programmen zugewiesen wird.
- Auftrags-Timing kann Umsatz zwischen Jahren verschieben: Regierungsbeschaffung umfasst Tests, Proteste, Budgets und Akzeptanz-Meilensteine. Ein verzögertes Programm kann einen großen Teil des 150 bis 180 Millionen US-Dollar-Ziels in 2027 verschieben, ohne die zugrunde liegende Nachfrage zu eliminieren.
- Fertigungsmaßstab produziert möglicherweise nicht genug Marge: Die Bruttomarge verbesserte sich auf 16,1%, aber das Unternehmen meldete immer noch einen Betriebsverlust von 27,3 Millionen US-Dollar. Komponentenkosten, Nacharbeit oder niedrige Auslastung könnten verhindern, dass sich Volumen in Rentabilität übersetzt.
- Kundenkonzentration erhöht Ergebnisvolatilität: US-Verteidigungsprogramme können für große Einzelaufträge verantwortlich sein. Der Verlust von Gauntlet II veranlasste Northland bereits, sein Ziel auf 13 US-Dollar zu senken, was zeigt, wie eine Entscheidung Schätzungen über mehrere Jahre reduzieren kann.
- Bargeldverbrennung kann zu Verwässerung führen: Der Liquiditätssaldo von 131,9 Millionen US-Dollar bietet Runway, doch Inventar, Kapazität und Akquisitionen verbrauchen Kapital vor der Lieferung. Wenn Verluste nahe Q2-Niveaus bleiben, könnte zukünftige Eigenkapitalausgabe den Wert pro Aktie reduzieren.
- Wettbewerb kann Preise und Gewinnraten unter Druck setzen: AeroVironment, private Drohnenlieferanten und aufkommende autonome Systemunternehmen konkurrieren um dieselben Budgets. Red Cat muss Zuverlässigkeit, heimische Versorgung und integrierte Software-Vorteile beweisen, um sowohl Aufträge als auch Margen zu verteidigen.
Abschließende Gedanken: Sollten Sie 2026 in Red Cat investieren?
Red Cat ist über eine Geschichte minimaler Umsatzentwicklung hinausgegangen. Q2-Verkäufe erreichten 20,19 Millionen US-Dollar, das Wachstum erreichte 527% und die Bruttomarge verbesserte sich auf 16,1%. Die zentrale Investmentfrage ist, ob finanzierte Programme die viel größere Rampe des zweiten Halbjahrs unterstützen können, die für das Jahresziel von 150 bis 180 Millionen US-Dollar benötigt wird.
Der Bull Case in Richtung 18 US-Dollar erfordert Programmkonversion, Margenerweiterung und geringere Verluste. Der Bear Case in Richtung 5 US-Dollar reflektiert Auftragsverzögerungen und Verwässerungsrisiko. Konservative Trader könnten akzeptierte Lieferungen, Bruttomarge, operative Bargeldverwendung und Jahresendliquidität zusammen überwachen, anstatt Vertragsankündigungen allein als Beweis für dauerhafte Erträge zu behandeln.
Risiko-Erinnerung: Der Handel und die Investition in Aktien wie RCAT birgt ein Kapitalverlustrisiko. Kleine Verteidigungsunternehmen, Regierungsverträge und gehebelte Produkte können schnelle Preisänderungen bewirken. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuteilen.
Verwandte Lektüre
- Top Verteidigungsaktien zum Kauf 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Top Weltraumaktien zum Kauf vor dem SpaceX-Börsengang
- Rocket Lab (RKLB) Kursprognose 2026: Kann neue Rakete und Verteidigungswachstum RKLB in Richtung 150 US-Dollar drücken?
- AST SpaceMobile (ASTS) Kursprognose 2026: Kann BlueBird-Einsatz ASTS in Richtung 120 US-Dollar drücken?
- Planet Labs (PL) Kursprognose 2026: Kann Verteidigungsnachfrage PL in Richtung 35 US-Dollar drücken?
- Lockheed Martin (LMT) Kursprognose 2026: Kann Rekordauftragsbestand LMT in Richtung 700 US-Dollar drücken?
