
RTX Corporation (RTX) liefert Flugzeugtriebwerke, Aviatiksysteme, Raketen und Luftverteidigungssysteme an Fluggesellschaften, Flugzeughersteller und Regierungen. Die installierten Luft- und Raumfahrtgeräte erzeugen wiederkehrende Wartungsnachfrage, während Tomahawk- und AMRAAM-Produktionsverträge die Verteidigungschancen erweitern. Lieferantendurchsatz, Triebwerksreparaturkosten und die Rückgewinnung von Betriebskapital bestimmen, ob wachsende Aufträge in nachhaltige Gewinne und Barmittelrenditen umgewandelt werden.
Das letzte Quartal zeigte ein breites Umsatzwachstum, während die Barmittelumwandlung schwächer wurde. Der Umsatz von RTX Corporation im Q3 2026 stieg um 11 % auf 24,965 Milliarden USD, wobei der Raytheon-Umsatz um 14 % zunahm. Das bereinigte EPS erreichte 2,26 USD, einschließlich 0,25 USD an Zollkostenerstattungen, während der freie Cashflow um 47 % sank. Der Test im Q4 besteht darin, ob höhere Lieferungen die Gewinne ohne Abhängigkeit von Erholungsvorteilen aufrechterhalten können.
Die RTX-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Der Fall für wiederkehrendes Aftermarket-Wachstum: Die Nachfrage nach Triebwerkswartung und ein höherer Raketendurchsatz könnten die wiederkehrenden Gewinne stärken, wenn die Fabriken vertraglich vereinbarte Bestellungen in Lieferungen umwandeln, ohne unverhältnismäßig hohe Betriebskapitalinvestitionen zu tätigen.
- Der Fall für Gewinnqualität und Barmitteldruck: Zollerstattungen könnten das wiederholbare Gewinnwachstum übertreiben, wenn Triebwerksentschädigungen, Lieferantenengpässe und langsamere Kundenzahlungen den durch höhere Umsätze generierten Cashflow absorbieren.
Dieser Leitfaden analysiert die RTX-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf Basis der RTX Corporation Q3 2026 Ergebnisveröffentlichung vom 20. Oktober, der Quartalseinreichung und der Marktdaten vom 26. Oktober, sowie wie man RTX-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die RTX Corporation-Investoren im Oktober 2026 wissen sollten
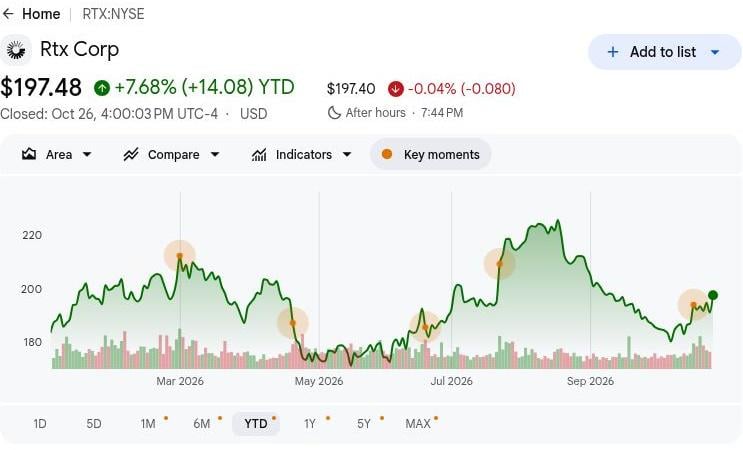
- RTX schloss am 26. Oktober bei 197,48 USD, ein Anstieg von 7,68 % seit Jahresbeginn: Die Aktien bleiben unter ihrem Jahreshoch von 226,88 USD, was das Bullenszenario von 250 USD von einem anhaltenden Gewinnwachstum abhängig macht. Weiteres Aufwärtspotenzial erfordert eine stärkere Aftermarket-Nachfrage, Raketenlieferungen und Barmittelgenerierung über einmalige Zollerstattungsvorteile hinaus.
- Der Q3-Umsatz stieg um 11 % auf 24,965 Milliarden USD. Der Umsatz stieg von 22,478 Milliarden USD im Vorjahr und 24,708 Milliarden USD in Q2, während das organische Wachstum 12 % erreichte. Starke Nachfrage aus der kommerziellen Luft- und Raumfahrt sowie dem Verteidigungssektor unterstützte die Expansion trotz veräußerungsbedingter Effekte.
- Der Auftragsbestand erreichte 340 Milliarden USD, da die kommerzielle und militärische Nachfrage stärker wurde: Quartalszuschläge überstiegen 81 Milliarden USD und bieten erhebliche Transparenz für zukünftige Umsätze. Die Umwandlung dieser Aufträge in profitable Lieferungen hängt von der Fertigungskapazität, der Lieferantenleistung und der Vertragsausführung ab.
- Tomahawk- und AMRAAM-Verträge erweitern RTXs Verteidigungschancen: Mehrjährige Produktionsaufträge in Höhe von insgesamt rund 37 Milliarden USD stärken die Transparenz der Raketenfertigung. Erfolgreiche Lieferungen und günstige Vertragskonditionen könnten einen nachhaltigen Verteidigungsumsatz und Gewinnwachstum unterstützen.
- Barreserven von 9,173 Milliarden USD unterstützen die Kapazitätserweiterung: RTX investierte in den ersten neun Monaten 1,964 Milliarden USD in Investitionsausgaben, um die Triebwerksproduktion, Wartung und Raketenfertigung zu unterstützen. Starke Liquidität bietet Investitionsflexibilität, während eine verbesserte Barmittelumwandlung für langfristige Aktionärsrenditen unerlässlich bleibt.
Was ist RTX Corporation (RTX)?
RTX Corporation ist ein Luft- und Raumfahrt- sowie Verteidigungsunternehmen, das Ausrüstung, Antriebssysteme und Dienstleistungen für die kommerzielle Luftfahrt und militärische Kunden entwickelt. Seine drei Geschäftsbereiche umfassen Collins Aerospace Luftfahrtsysteme, Pratt & Whitney Triebwerke sowie Raytheon Raketen, Sensoren und Luftverteidigungssysteme. Produkte wie GTF-Triebwerke, Patriot-Systeme und Tomahawk-Raketen unterstützen Fluggesellschaften, Flugzeughersteller und Regierungsflotten. Das Unternehmen generiert Einnahmen durch Gerätlieferungen, Wartung und langfristige Verträge, wobei ein kommerzieller Auftragsbestand von 176 Milliarden USD und ein Verteidigungsauftragsbestand von 164 Milliarden USD den Kundenmix veranschaulichen.
Die Wachstumsstrategie von RTX Corporation konzentriert sich auf den Ausbau von Aftermarket-Dienstleistungen, die Steigerung des Raketenausstoßes und die Verbesserung der Fertigungsproduktivität. Im Jahr 2026 unterzeichnete Pratt & Whitney eine Vereinbarung mit Vietjet für Triebwerke, die 44 zusätzliche Airbus A320neo-Familienflugzeuge antreiben, sowie eine 12-jährige EngineWise-Wartungsvereinbarung. Das Unternehmen investiert außerdem mehr als 100 Millionen USD an drei amerikanischen Reparaturstandorten, um die GTF-Wartungskapazität zu erweitern und die Durchlaufzeiten zu verbessern. Mit einem Auftragsbestand von 340 Milliarden USD zum 30. September zielen diese Initiativen darauf ab, Kundenzusagen in wiederkehrende Serviceerträge und profitable Lieferungen umzuwandeln, wobei die Renditen von der Verfügbarkeit von Teilen und dem Fabrikdurchsatz abhängen.
RTX Corporation (RTX) Q3 2026 Ergebnisübersicht: Luft- und Raumfahrtwachstum steigert Gewinne trotz schwächerem Cashflow
RTX Corporation meldete für Q3 2026 einen Umsatz von 24,965 Milliarden USD, ein Anstieg von 11 % im Jahresvergleich und 1 % im Quartalsvergleich, unterstützt durch kommerzielle Aftermarket-Aktivitäten und höhere Verteidigungslieferungen in allen drei Geschäftsbereichen. Das bereinigte EPS stieg um 33 % auf 2,26 USD, einschließlich 0,25 USD an Zollkostenerstattungen, während der freie Cashflow um 47 % auf 2,119 Milliarden USD sank. Mit einem Auftragsbestand von 340 Milliarden USD und einer auf 9,0 bis 9,2 Milliarden USD angehobenen Jahresprognose für den freien Cashflow hängen zukünftige Renditen von wiederholbaren Margen, der Lieferungsausführung und einer stärkeren Barmittelumwandlung ab.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Nettoumsatz |
22,478 Mrd. USD Q3 2025 |
24,965 Mrd. USD |
Verbessert. +11 % im Jahresvergleich. |
|
Bereinigtes EPS |
1,70 USD Q3 2025 |
2,26 USD |
Höher. +33 % im Jahresvergleich. |
|
GAAP verwässertes EPS |
1,41 USD Q3 2025 |
1,89 USD |
Höher. +34 % im Jahresvergleich. |
|
Operativer Cashflow |
4,639 Mrd. USD Q3 2025 |
2,868 Mrd. USD |
Niedriger. -38 % im Jahresvergleich. |
|
Freier Cashflow |
4,025 Mrd. USD Q3 2025 |
2,119 Mrd. USD |
Niedriger. -47 % im Jahresvergleich. |
|
Raytheon-Umsatz |
7,045 Mrd. USD Q3 2025 |
8,031 Mrd. USD |
Gewachsen. +14 % im Jahresvergleich. |
|
Vertragsauftragsbestand |
289 Mrd. USD Q2 2026 |
340 Mrd. USD |
Gewachsen. +51 Mrd. USD im Quartalsvergleich. |
|
GJ2026 bereinigtes EPS |
7,10–7,25 zuvor |
7,65–7,75 |
Angehoben. Mittelpunkt um 0,525 USD erhöht. |
- Der Q3-Umsatz stieg um 11 % auf 24,965 Milliarden USD. Der Umsatz stieg neben dem Jahreswachstum um 1 % im Quartalsvergleich, was eine stärkere Kundennachfrage in der Luft- und Raumfahrt sowie im Verteidigungsbereich widerspiegelt. Eine anhaltende Nachfrage nach Flugzeugwartung und Raketenlieferungen wird wichtig sein, um den Gewinnschwung aufrechtzuerhalten.
- Der Pratt & Whitney-Umsatz stieg um 10 % auf 9,231 Milliarden USD. Die kommerziellen Aftermarket-Umsätze stiegen um 21 %, hauptsächlich getrieben durch ein höheres GTF-Wartungsvolumen. Fortgesetzte Triebwerkswartung und militärische Nachfrage könnten die Gewinne unterstützen, obwohl Reparaturkosten und die Zusammensetzung der Originalausrüstung die Rentabilität beeinflussen.
- Das bereinigte EPS stieg trotz Barmitteldrucks um 33 % auf 2,26 USD. Die Zollerstattung trug 0,25 USD bei, während Pratt eine Kundeninsolvenzabschreibung von 363 Millionen USD verzeichnete. Höhere Umsätze unterstützten die Rentabilität, aber eine wiederkehrende Margenverbesserung wird wichtig sein, da sich die Erholungsvorteile normalisieren.
- Wartungsinvestitionen erweiterten die Reparaturkapazitäten von Pratt & Whitney. Das Unternehmen erweiterte die GTF-Kapazität durch angekündigte Investitionen an drei amerikanischen Wartungsstandorten. Die Investitionen unterstützen die Triebwerkswartung, wobei die Renditen vom Reparaturdurchsatz und der Kundennachfrage abhängen.
- Der Vertragsauftragsbestand erreichte zum 30. September 340 Milliarden USD. Der Auftragsbestand unterstützt zukünftige Lieferungen, obwohl die Umsatzrealisierung von Fertigungsplänen und verfügbaren Komponenten abhängt. Die Steigerung des Ausstoßes, der Schutz der Vertragsmargen und das Einziehen von Kundenzahlungen werden für das zukünftige Gewinnwachstum wichtig sein.
RTX Corporation (RTX) 2026 Investitionsausblick: Bullenszenario $250 vs. Bärenszenario $175
Der Ausblick von RTX Corporation für 2026 hängt davon ab, ob höhere Aftermarket-Aktivitäten und Raketenproduktion wiederkehrende Gewinne und Cashflows liefern können. Ein Auftragsbestand von 340 Milliarden USD unterstützt die Nachfragetransparenz, während Zollerstattungen und eine schwächere vierteljährliche Barmittelumwandlung die zugrunde liegende Rentabilität für die Bewertung entscheidend machen. Die folgenden redaktionellen Szenarien zeigen, wie der Fertigungsdurchsatz und die Triebwerkskosten die Leistung bis Dezember 2026 beeinflussen könnten.
Das Bullenszenario: Aftermarket-Wachstum und Cashflow-Erholung treiben RTX in Richtung $250
Schnellere Triebwerkswartung und Raketenlieferungen würden RTX einen direkten Weg zu stärkeren wiederkehrenden Gewinnen und Cashflow-Generierung bieten. Die Aftermarket-Umsätze von Pratt & Whitney stiegen im Q3 um 21 %, während die Raytheon-Umsätze um 14 % zunahmen und damit zwei operative Stützen jenseits der Zollerstattung bildeten. Die Umwandlung dieser Zuwächse in wiederholbare Margen würde die Gewinne stärken, während die installierte Flugzeugflotte weiterhin Wartungsnachfrage generiert.
Das Szenario von 250 USD würde Unterstützung erhalten, wenn das bereinigte EPS die Prognoseobergrenze von 7,75 USD erreicht und der freie Cashflow sich 9,2 Milliarden USD annähert. Eine Erholung der von Pratt gemeldeten Rentabilität ohne zusätzliche wesentliche Inspektionsgebühren würde dazu beitragen, das Lieferungswachstum in stärkere Aktionärsrenditen umzuwandeln.
Das Basisszenario: Stabile Luft- und Raumfahrtnachfrage hält RTX zwischen $200 und $225
Anhaltendes Aftermarket- und Verteidigungswachstum könnte RTXs Gewinne vorankommen lassen, auch wenn sich die vierteljährliche Barmittelumwandlung schrittweise verbessert. Der Q3-Umsatz stieg um 11 % und half, einen Rückgang des freien Cashflows um 47 % im Vergleich zum Vorjahr auszugleichen. Das Basisszenario geht davon aus, dass die Nachfrage anhält und ein moderates operatives Wachstum erzeugt, während Triebwerkskosten und Betriebskapitalanforderungen ungelöst bleiben.
Eine Spanne von 200 bis 225 USD würde zum bereinigten EPS von 7,65 bis 7,75 USD und zur Erreichung des Cashflow-Mindestziels von 9,0 Milliarden USD passen. Bessere Forderungseinzüge würden das obere Ende unterstützen, während höhere Reparaturkosten genug Fortschritt absorbieren könnten, um das Aufwärtspotenzial zu begrenzen.
Das Bärenszenario: Langsamere Wartung und höhere Kosten drücken RTX in Richtung $175
Eine langsamere kommerzielle Wartung würde RTX stärker triebwerksbezogenen Kosten und dem Verlust der Zollerstattungsunterstützung aussetzen. Pratt & Whitney lieferte ein Aftermarket-Wachstum von 21 %, während der gemeldete operative Gewinn nach einer Kundeninsolvenzabschreibung um 19 % sank. Wenn die Kundennachfrage nachlässt oder die Inspektionsarbeiten zunehmen, könnte RTX dieses Gewinnsicherheitspolster verlieren, bevor Fertigungsinvestitionen ausreichende Produktivitätsgewinne liefern.
Das Szenario von 175 USD würde wahrscheinlicher, wenn das Aftermarket-Wachstum nachlässt und der freie Cashflow das Prognosemindest von 9,0 Milliarden USD verfehlt. Die Raketenproduktion müsste dann mehr beitragen, um die Gewinne allein zu stabilisieren, was weniger Unterstützung für eine Bewertungsexpansion lässt.
RTX-Aktienkursprognosen für 2026 von Wall-Street-Analysten
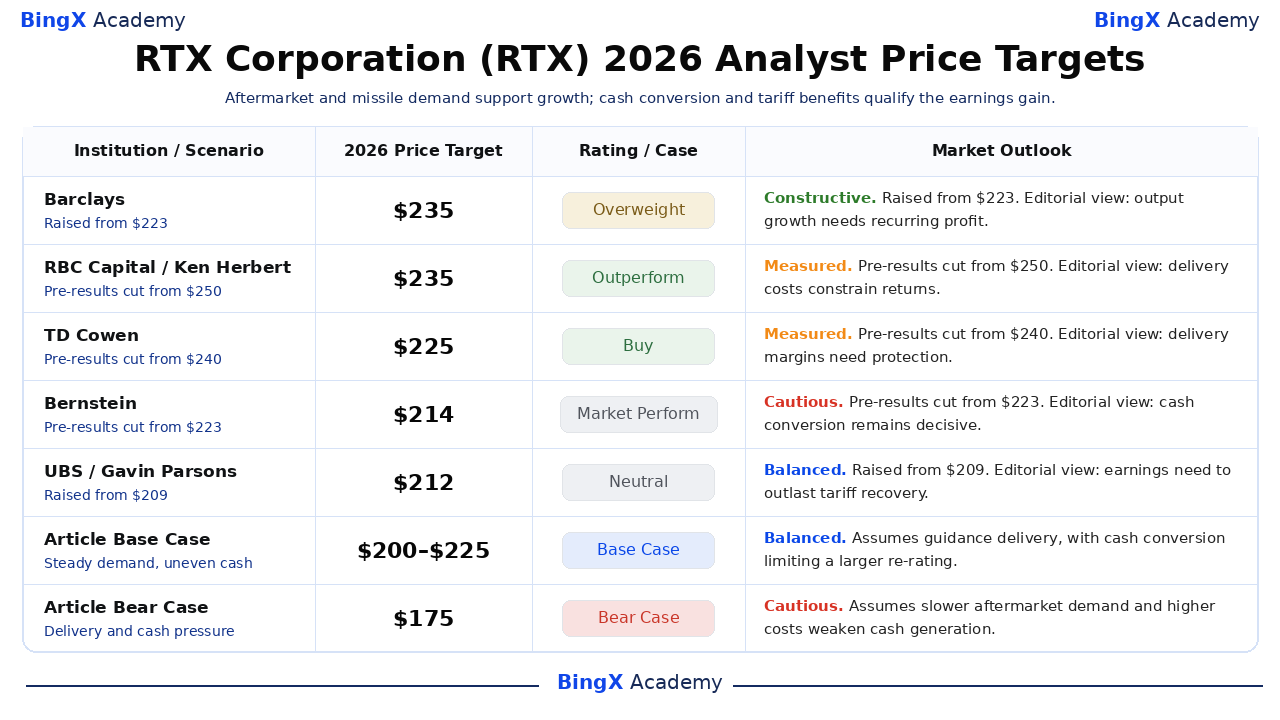
Diese namentlich genannten, datierten Kursziele beziehen sich auf die an der NYSE notierten RTX-Aktien und decken in der Regel etwa 12 Monate ab, was über Dezember 2026 hinausgeht. Die Spanne von 212 bis 235 USD umfasst drei explizit als Maßnahmen vor der Ergebnisveröffentlichung gekennzeichnete Aktionen; Geschäftsinterpretationen sind redaktioneller Natur und keine zugeschriebenen Analystenerläuterungen. Die letzten zwei Zeilen sind die separaten Jahresendszenarien dieses Artikels.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Fall |
Marktausblick |
|
Barclays |
$235 |
Übergewichten |
Konstruktiv. 2026-10-21: Von $223 angehoben; Übergewichten beibehalten. Redaktionelle Sichtweise: Höherer Ausstoß muss wiederkehrenden Gewinn erzeugen. |
|
RBC Capital |
$235 |
Outperform |
Gemessen. 2026-10-15: Vor Ergebnissen von $250 gesenkt; Outperform beibehalten. Redaktionelle Sichtweise: Nachfrage bleibt den Lieferkosten ausgesetzt. |
|
TD Cowen |
$225 |
Kaufen |
Gemessen. 2026-10-09: Vor Ergebnissen von $240 gesenkt; Kaufen beibehalten. Redaktionelle Sichtweise: Triebwerks- und Raketenlieferungen müssen Margen schützen. |
|
Bernstein |
$214 |
Marktperformance |
Vorsichtig. 2026-10-15: Vor Ergebnissen von $223 gesenkt; Marktperformance beibehalten. Redaktionelle Sichtweise: Barmittelumwandlung ist wichtiger als der Auftragsbestand. |
|
UBS |
$212 |
Neutral |
Ausgewogen. 2026-10-21: Von $209 angehoben; Neutral beibehalten. Redaktionelle Sichtweise: Stärkere Gewinne müssen die Zollerstattungsvorteile überdauern. |
|
Artikel-Basisszenario |
200–225 |
Basisszenario |
Ausgewogen. Geht von stabiler Aftermarket- und Verteidigungsnachfrage aus, wobei Reparaturkosten die Barmittelumwandlung bis Dezember 2026 begrenzen. |
|
Artikel-Bärenszenario |
$175 |
Bärenszenario |
Vorsichtig. Geht davon aus, dass langsamere Wartung und höhere Triebwerkskosten Gewinne und Cashflow-Generierung schwächen. |
So kaufen Sie RTX Corporation (RTX) Aktien auf BingX
Kaufen und halten Sie RTX Corporation-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich der Notierung und der Kontoberechtigungen. RTX bietet Zugang zu Flugzeugtriebwerken, Aviatiksystemen, Raketen und Luftverteidigungstechnologie. Berechtigte Nutzer können ihre Positionen entsprechend ihren Anlagezielen ohne den Einsatz von Hebelwirkung oder die Zahlung von Perpetual-Finanzierungsgebühren gestalten.
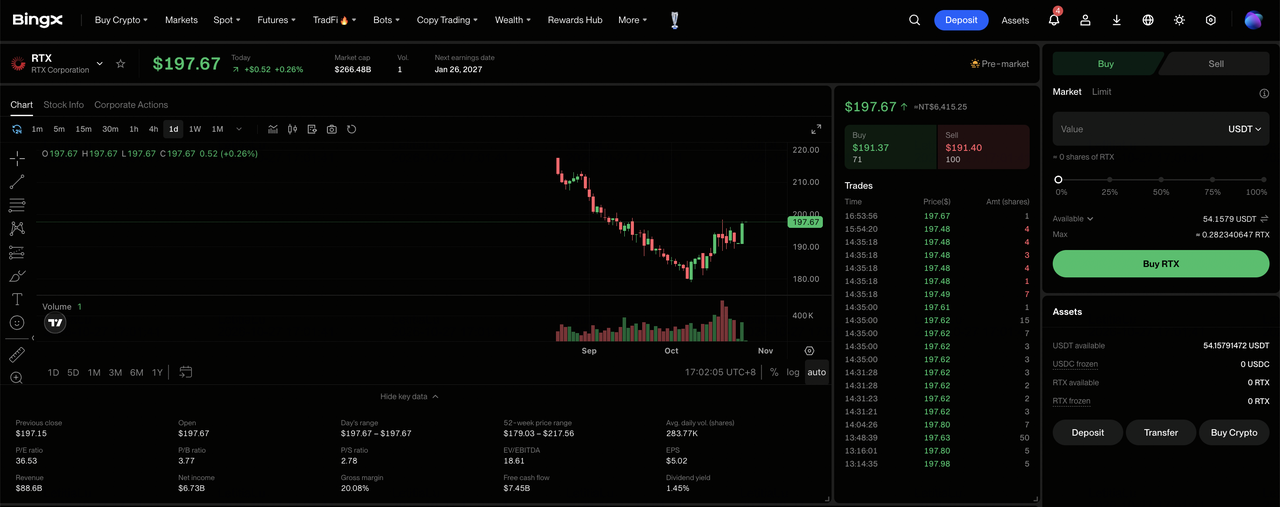
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsverifizierung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Überweisen Sie USDT oder USDC bei Bedarf von Ihrem Fondskonto oder Vermögenskonto. Prüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteilberechtigung, bevor Sie die Investitionsgröße wählen.
Schritt 3: RTX Corporation (RTX) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach RTX Corporation (RTX) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Prüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: RTX Corporation-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Anlagebetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre RTX-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen darauf aus, wann der Verkaufserlös auszahlbar wird, und nicht darauf, wann gekaufte Aktien verkauft werden können.
Top 5 Risiken für RTX Corporation-Investoren im Jahr 2026
Die installierte Triebwerksbasis von RTX Corporation, der wachsende Verteidigungsauftragsbestand und wiederkehrende Servicebeziehungen unterstützen den Gewinnausblick. Schwächere Flugaktivitäten, Triebwerkskosten, Lieferantenverzögerungen und Investitionsbedarf könnten jedoch die Rentabilität und die Aktionärsrenditen unter Druck setzen.
- Schwächere Aftermarket-Nachfrage könnte den Umsatz unter Druck setzen: Die Pratt-Aftermarket-Umsätze stiegen im Q3 um 21 %, unterstützt durch das GTF-Wartungsvolumen in der gesamten Flotte. Weniger Werkstattbesuche oder geringere Wartungsausgaben der Fluggesellschaften könnten Gewinne und operative Margen reduzieren.
- Höhere Triebwerkskosten könnten die Margen einschränken: Der von Pratt gemeldete operative Gewinn im Q3 sank nach einer Kundeninsolvenzabschreibung um 19 % auf 608 Millionen USD. Höhere Inspektions- und Reparaturkosten könnten die Rentabilität schwächen, wenn Wartungs- und Gerätlieferungen langsamer wachsen.
- Verzögerungen bei Raketenlieferungen könnten das Umsatzwachstum begrenzen: Der Verteidigungsauftragsbestand im Q3 erreichte 164 Milliarden USD, aber die Produktion erfordert verfügbare Komponenten und Kundengenehmigungen. Verzögerte Lieferantensendungen, Fabrikausbringung oder Exportgenehmigungen könnten die zukünftige Umsatztransparenz verringern.
- Wartungsinvestitionen könnten Aktionärsrenditen schwächen: RTX kündigte über 100 Millionen USD für amerikanische Reparatureinrichtungen an, was die GTF-Wartungskapazität unterstützt. Langsamer Reparaturdurchsatz oder zusätzliche Teilemangel könnten die Cashflow-Generierung begrenzen und die Investitionsrenditen reduzieren.
- Schwächere Barmittelumwandlung könnte die Bewertung unter Druck setzen: Der freie Cashflow von RTX im Q3 erreichte 2,119 Milliarden USD, ein Rückgang von 47 % trotz Umsatzwachstums. Langsamere Forderungseinzüge, schwächere Liefermargen oder steigende Triebwerkskosten könnten die Renditen reduzieren und Kursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in RTX Corporation investieren?
Der Quartalsumsatz von RTX Corporation in Höhe von 24,965 Milliarden USD und ein Auftragsbestand von 340 Milliarden USD belegen die Nachfrage in der kommerziellen Luftfahrt und im Verteidigungsbereich, obwohl Aufträge immer noch profitabler Lieferung bedürfen. Die Aftermarket-Wartung von Pratt und die Raytheon-Raketenprogramme bieten Gewinnunterstützung, während Wartungsinvestitionen Möglichkeiten schaffen, den Durchsatz und wiederkehrende Renditen zu verbessern. Dieses Wachstum aufrechtzuerhalten wird von wiederholbaren Margen über Zollerstattungen hinaus und einer stärkeren Barmittelumwandlung abhängen.
Das Bullenszenario von 250 USD geht von schnellerem Aftermarket-Wachstum, profitablen Raketenlieferungen und überdurchschnittlicher Cashflow-Generierung aus. Das Basisszenario von 200 bis 225 USD spiegelt eine stabile Nachfrage wider, während das Bärenszenario von 175 USD Reparaturkosten und schwächere Umwandlung berücksichtigt. Da RTX am 26. Oktober bei 197,48 USD schloss, sollten Investoren beobachten, ob höhere Lieferungen in nachhaltige Barmittelrenditen umgewandelt werden.
Risikohinweis: Der Luft- und Raumfahrt- sowie Verteidigungsauftragsbestand von RTX Corporation beseitigt das Anlagerisiko nicht. Langsamere Triebwerkswartung, höhere Reparaturkosten oder Verzögerungen bei Raketenlieferungen könnten Gewinne und Cashflow-Generierung reduzieren. Investoren sollten Bewertung, Barmittelumwandlung und ihre Risikotoleranz bewerten, bevor sie RTX-Aktien kaufen.
Weiterführende Lektüre
- Top-Verteidigungsaktien zum Kaufen im Jahr 2026: Hauptunternehmen, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Top-Weltraumaktien zum Kaufen vor dem SpaceX-IPO
- SpaceX (SPCX) Kursprognose 2026: Kann das KI-Cloud-Umsatzwachstum SPCX in Richtung $200 treiben?
- Firefly Aerospace (FLY) Kursprognose 2026: Kann das Start- und Verteidigungswachstum FLY in Richtung $55 treiben?
- Lockheed Martin (LMT) Kursprognose 2026: Kann der Rekordauftragsbestand LMT in Richtung $700 treiben?
- Planet Labs (PL) Kursprognose 2026: Kann die Verteidigungsnachfrage PL in Richtung $35 treiben?
