
Walmart (WMT) gestisce una delle più grandi reti di vendita al dettaglio al mondo attraverso Walmart U.S., Walmart International e Sam's Club U.S. I suoi negozi e club rimangono le fondamenta del business, mentre l'eCommerce, i servizi marketplace, la pubblicità, le membership e la logistica stanno diventando sempre più importanti per la crescita e la redditività.
L'ultimo trimestre ha mostrato entrambi i lati di quella transizione. I ricavi Q2 FY2027 di Walmart sono cresciuti del 5,9% a 187,937 miliardi di dollari, l'EPS rettificato ha raggiunto 0,81$, le vendite eCommerce globali sono cresciute del 23% e la pubblicità è cresciuta del 38%. Le vendite comparabili di Walmart U.S. escludendo i carburanti sono aumentate solo del 2,6% rispetto al consensus tracciato del 3,8%, lasciando agli investitori il compito di valutare la crescita digitale più rapida rispetto al momentum più lento dei negozi nel breve termine.
Le previsioni azionarie WMT per il 2026 si concentrano ora su due punti di vista in competizione:
- Il caso margine digitale: la crescita di eCommerce, pubblicità, marketplace e membership consente al reddito operativo di crescere più velocemente delle vendite mentre le vendite comparabili U.S. si riprendono.
- Il caso pressione valutazione: vendite comparabili deboli, deflazione farmaceutica, crescita dell'inventario e guidance Q3 più debole impediscono agli utili di supportare un multiplo premium.
Questa guida analizza le previsioni azionarie WMT, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sulla pubblicazione degli utili Q2 FY2027 del 20 agosto di Walmart, il deposito successivo e i dati di mercato fino al 4 settembre, più come negoziare futures azionari WMT su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori Walmart Devono Sapere a Settembre 2026
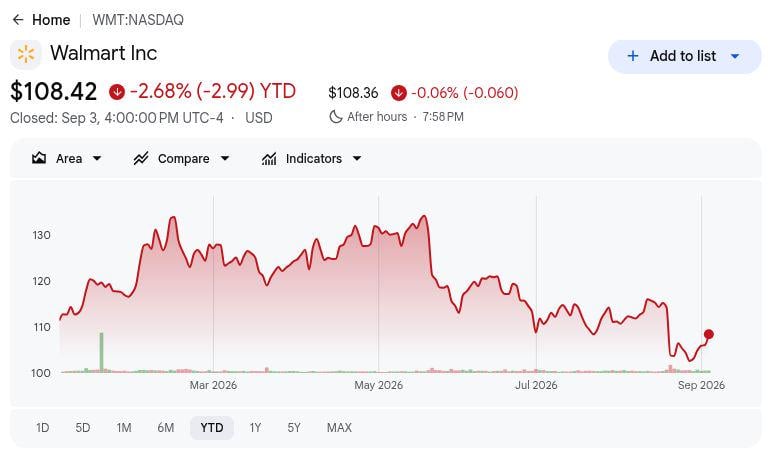
- WMT ha chiuso a 108,42$ ed era in ribasso del 2,68% YTD fino al 3 settembre: Le azioni si trovavano circa il 19,8% sotto il loro massimo di 52 settimane di 135,16$ dopo essere cadute del 9,2% il giorno degli utili. Quel reset riflette preoccupazioni riguardo le vendite comparabili e la guidance a breve termine anche se i business digitali di Walmart continuano a crescere.
- I ricavi trimestrali hanno raggiunto 187,937 miliardi di dollari e sono cresciuti del 5,9% anno su anno: I ricavi hanno superato il consensus tracciato di 186,75 miliardi di dollari di circa 1,19 miliardi di dollari, mentre l'EPS rettificato di 0,81$ ha battuto la stima di 0,74$ di sette centesimi. I risultati principali sono rimasti più forti di quanto implicasse la risposta delle vendite comparabili U.S.
- Le vendite eCommerce globali sono cresciute del 23% e la pubblicità è aumentata del 38%: L'eCommerce di Walmart U.S. è salito del 24%, Walmart Connect escludendo VIZIO si è espanso del 43% e la consegna realizzata in negozio è cresciuta del 40%. Queste attività ad alta crescita stanno ampliando il mix di ricavi oltre le vendite di merchandise e migliorando l'economia dell'ecosistema digitale di Walmart.
- Il management ha alzato la crescita delle vendite FY2027 al 4,0%-5,0% e l'EPS rettificato a 2,80$-2,87$: I range precedenti erano 3,5%-4,5% e 2,75$-2,85$, mentre la crescita del reddito operativo rettificato è stata alzata al 7,0%-8,5%. La visione annuale più forte contrasta con la guidance EPS Q3 di solo 0,62$-0,64$.
- Gli obiettivi degli analisti post-utili selezionati vanno da 114$ a 137$: Un gruppo più ampio di 39 analisti porta un obiettivo medio di 131,88$, con stime che vanno da 113$ a 155$ e 35 rating rialzisti contro quattro hold. La dispersione cattura la fiducia nel modello a lungo termine di Walmart insieme all'incertezza riguardo il recupero delle vendite comparabili e il supporto alla valutazione.
Cos'è Walmart (WMT)?
Walmart è un rivenditore omnichannel globale che gestisce Walmart U.S., Walmart International e Sam's Club U.S. attraverso negozi, club e siti eCommerce. I suoi ricavi provengono dalle vendite di merchandise e alimentari così come dalle membership, pubblicità, commissioni marketplace, logistica e servizi finanziari. Circa 280 milioni di clienti e membri visitano più di 10.900 locations e numerose proprietà online ogni settimana in 19 paesi, e l'azienda ha generato 713 miliardi di dollari di ricavi FY2026 con circa 2,1 milioni di dipendenti. In Q2 FY2027, Walmart U.S. ha prodotto 125,2 miliardi di dollari di vendite nette, comparate con 35,2 miliardi di dollari a livello internazionale e 25,7 miliardi di dollari a Sam's Club U.S.
La strategia attuale di Walmart è di combinare la sua presenza fisica di negozi con consegne più veloci, espansione marketplace, servizi di logistica, membership e pubblicità a margini più alti. Quasi il 50% del volume marketplace è passato attraverso Walmart Fulfillment Services in Q2, rafforzando il collegamento tra assortimento di terze parti e ricavi dalla logistica. L'azienda ha stretto partnership con OpenAI per supportare gli acquisti Walmart e Sam's Club attraverso ChatGPT e con Google per far emergere prodotti in Gemini attraverso il Universal Commerce Protocol. La sua acquisizione annunciata di Vibe.co estenderebbe anche Walmart Connect nella pubblicità self-service connected-TV, costruendo su VIZIO e integrazioni che coinvolgono Magnite, Yahoo DSP e Google DV360.
Panoramica Utili Q2 FY2027 Walmart (WMT): Ricavi, EPS e Crescita Digitale
Walmart ha consegnato 187,937 miliardi di dollari di ricavi Q2 FY2027 versus il consensus tracciato di 186,75 miliardi di dollari, rappresentando una crescita anno-su-anno del 5,9%, mentre l'EPS rettificato di 0,81$ ha battuto la stima di 0,74$. L'eCommerce globale e la pubblicità sono cresciuti del 23% e 38%, rispettivamente, e il management ha alzato la crescita delle vendite FY2027 al 4,0%-5,0% e l'EPS rettificato a 2,80$-2,87$. La principale debolezza è stata nelle vendite comparabili Walmart U.S. del 2,6% versus 3,8% atteso, seguita dalla guidance EPS Q3 di 0,62$-0,64$.
Leggi di più: Panoramica Utili Q2 FY2027 Walmart (WMT): Il Miss U.S. Comp del 2,6% Scatena un Selloff di Prezzo del 9,15%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi totali Q2 FY2027 |
186,75 Mld consensus |
187,937 Mld |
Beat. Circa 1,19 Mld sopra consensus; +5,9% YoY. |
|
EPS diluito rettificato Q2 |
0,74$ consensus |
0,81$ |
Beat. Sette centesimi o circa 9,5% sopra consensus. |
|
EPS diluito GAAP Q2 |
— |
0,80$ vs. 0,88$ un anno prima |
Diminuito. -9,1% poiché le perdite su investimenti hanno compensato la crescita operativa. |
|
Utile netto GAAP Q2 attribuibile a Walmart |
— |
6,366 Mld |
Diminuito. -9,4% da 7,026 Mld. |
|
Reddito operativo Q2 |
— |
9,383 Mld; +28,8% YoY |
Migliorato. Rimborsi tariffari e mix aziendale hanno alzato il profitto riportato. |
|
Vendite comparabili Walmart U.S. escludendo carburante |
3,8% consensus |
0,026 |
Mancato. I prezzi farmaceutici hanno creato un vento contrario di 125 bps. |
|
Crescita vendite eCommerce globali |
— |
+23% YoY |
Accelerata. Pickup, consegna e marketplace sono rimasti i motori di crescita principali. |
|
Crescita pubblicità globale |
— |
+38% YoY |
Migliorata. Walmart Connect e pubblicità internazionale hanno ampliato il mix a margini più alti. |
|
Flusso di cassa operativo semestrale |
— |
19,710 Mld |
Migliorato. Aumentato di 1,358 Mld anno su anno. |
|
Flusso di cassa libero semestrale |
— |
5,529 Mld |
Diminuito. Caduto di 1,371 Mld poiché la spesa in conto capitale è salita di 2,772 Mld. |
|
Outlook EPS rettificato Q3 FY2027 |
Range consensus 0,67$-0,68$ |
0,62$-0,64$ |
Sotto. Reinvestimento a breve termine e tempistica hanno pesato sulla guidance. |
|
Outlook EPS rettificato FY2027 |
Precedente: 2,75$-2,85$ |
2,80$-2,87$ |
Alzato. Entrambe le estremità sono salite dopo Q2. |
|
Outlook crescita vendite nette FY2027 a valuta costante |
Precedente: 3,5%-4,5% |
4,0%-5,0% |
Alzato. L'outlook ricavi dell'anno intero è migliorato di 50 bps ad entrambe le estremità. |
- Ricavi di 187,937 miliardi di dollari sono cresciuti del 5,9% e hanno battuto il consensus di circa 1,19 miliardi di dollari: I ricavi a valuta costante sono comunque aumentati del 5,1%, mostrando che il momentum generale della linea superiore è rimasto intatto nonostante il risultato più debole delle vendite comparabili Walmart U.S.
- L'EPS rettificato di 0,81$ ha battuto la stima di 0,74$ di sette centesimi: L'EPS GAAP è diminuito del 9,1% a 0,80$ poiché le perdite su investimenti azionari e altri hanno pesato sui risultati riportati, separando le operazioni sottostanti più forti dai trend dell'utile netto riportato più deboli.
- L'eCommerce globale è salito del 23% e la pubblicità è aumentata del 38%: Walmart Connect escludendo VIZIO è cresciuto del 43%, la consegna realizzata in negozio si è espansa del 40% e le vendite nette marketplace sono salite più del 50%, aumentando il contributo dai servizi digitali e dal commercio di terze parti.
- Il reddito operativo di 9,383 miliardi di dollari è aumentato del 28,8%: Il reddito operativo rettificato a valuta costante è cresciuto del 17,4% e il tasso di profitto lordo Walmart U.S. si è espanso di 158 punti base, anche se le spese operative si sono deleveraged di 72 punti base e i rimborsi tariffari hanno aiutato il confronto.
- La guidance EPS rettificato FY2027 è salita a 2,80$-2,87$ da 2,75$-2,85$: La guidance Q3 di 0,62$-0,64$ è rimasta sotto la visione Street di circa 0,67$-0,68$, e il timing di Flipkart dovrebbe ridurre la crescita delle vendite Q3 di più di 100 punti base.
Outlook Investimenti Walmart (WMT) 2026: Caso Rialzista 155$ vs. Caso Ribassista 90$
Il test centrale è se i business digitali di Walmart e il miglioramento della leva operativa possano compensare le vendite comparabili più lente abbastanza fortemente da supportare la sua valutazione premium.
Il Caso Rialzista: Forte Crescita E-Commerce e Pubblicità Spinge WMT Verso 155$
Il Caso Rialzista assume che le vendite comparabili Walmart U.S. si riprendano verso il 3,5%-4,0%, la crescita eCommerce globale rimanga vicino o sopra il 20%, e la pubblicità rimanga sopra il 30%. I ricavi marketplace, membership e logistica a margini più alti aiutano il reddito operativo rettificato a crescere più velocemente delle vendite e finire vicino al limite superiore dell'8,5% della guidance FY2027.
Una mossa verso 150$-155$ richiederebbe una crescita di transazioni e biglietti più forte, inventario stabile, e EPS rettificato vicino al limite superiore di 2,87$ della guidance. Il miglioramento continuo dei margini digitali fornirebbe la conferma più chiara, mentre un altro miss significativo delle vendite comparabili indebolirebbe il caso.
Il Caso Base: Crescita Vendite Costante Mantiene WMT Tra 120$ e 135$
Il Caso Base assume che le vendite annuali crescano entro il range del management del 4,0%-5,0% poiché eCommerce e pubblicità compensano la crescita più lenta dei negozi. L'EPS rettificato atterra entro l'outlook 2,80$-2,87$, mentre il reddito operativo continua a crescere più velocemente dei ricavi senza richiedere una ri-valutazione maggiore.
Sotto questo scenario, WMT potrebbe negoziare principalmente tra 120$ e 135$. Risultati Q3 vicino alla guidance, alleviamento della pressione farmaceutica, e progresso continuo dei margini digitali supporterebbero il range, mentre un taglio alla guidance dell'anno intero lo indebolirebbe.
Il Caso Ribassista: Spesa Consumatori Più Lenta e Pressione Margini Tirano WMT Verso 90$
Il Caso Ribassista assume che le vendite comparabili Walmart U.S. rimangano vicino o sotto il 2,5%, la deflazione farmaceutica persista, e l'investimento sui prezzi compensi parte del beneficio dai rimborsi tariffari. L'inventario sale più velocemente dei ricavi, i capex pesano sul flusso di cassa libero, e il multiplo degli utili premium inizia a comprimersi.
Una mossa verso 90$-100$ diventerebbe più probabile se l'EPS Q3 scende sotto 0,62$, il flusso di cassa libero si indebolisce ulteriormente, o il management taglia la guidance FY2027. Walmart potrebbe ancora far crescere le vendite in questo scenario, ma conversione di cassa più debole e revisioni degli utili più lente metterebbero pressione sul titolo.
Previsioni Prezzo Azionario WMT per il 2026 da Analisti Wall Street
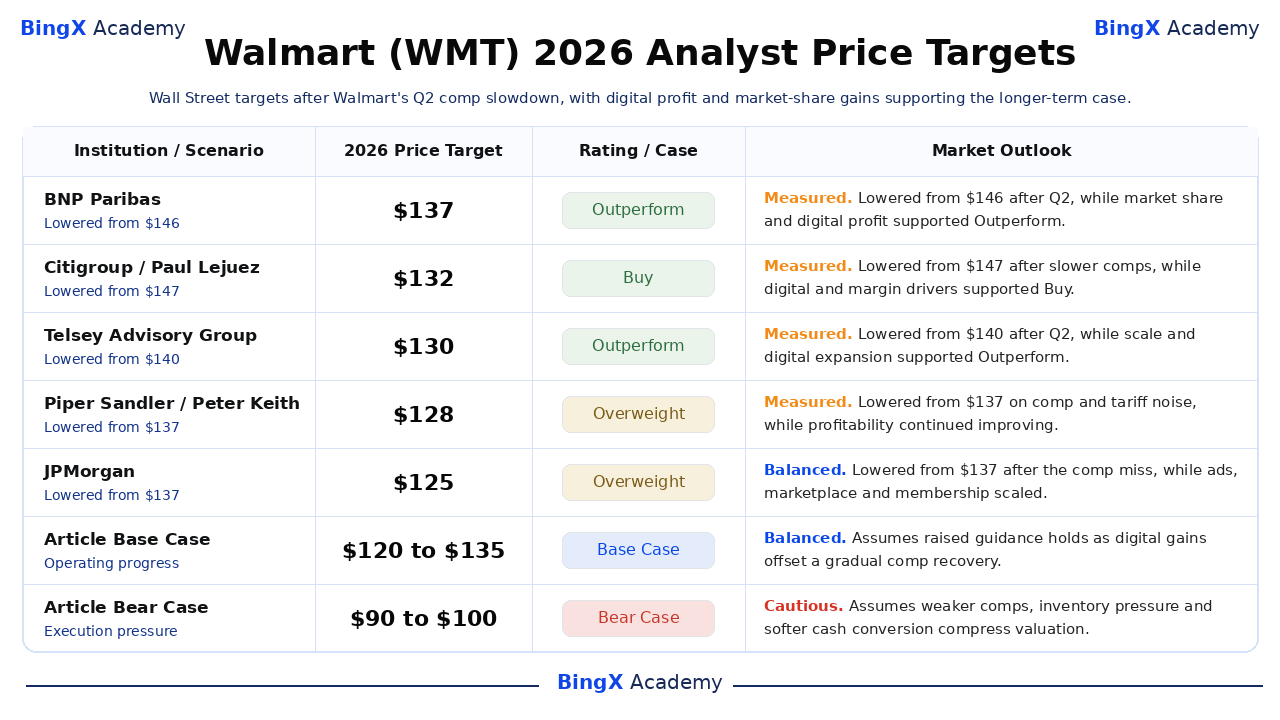
Le sei azioni post-utili selezionate sono datate, obiettivi di terze parti nominati e sono presentate dal più alto al più basso. Vanno da 114$ a 137$, mentre il set più ampio di 39 analisti ha una media di 131,88$ e va da 113$ a 155$. Le due righe finali sono scenari editoriali BingX Academy piuttosto che previsioni Wall Street.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Outlook Mercato |
|
BNP Paribas |
137$ |
Outperform |
Misurato. 21 agosto: abbassato da 146$ a 137$ dopo Q2 mantenendo una visione Outperform sul potenziale di quote di mercato e profitto digitale di Walmart. |
|
Citigroup |
132$ |
Buy |
Misurato. 21 agosto: abbassato da 147$ a 132$ dopo il rallentamento delle vendite comparabili ma mantenuto Buy poiché i driver digitali e dei margini sono rimasti intatti. |
|
Telsey Advisory Group |
130$ |
Outperform |
Misurato. 21 agosto: abbassato da 140$ a 130$ dopo Q2 mantenendo Outperform su scala, guadagni di quote di mercato ed espansione digitale di Walmart. |
|
Piper Sandler |
128$ |
Overweight |
Misurato. 21 agosto: abbassato da 137$ a 128$ su comp U.S. e rumore rimborsi tariffari notando miglioramento redditività. |
|
JPMorgan |
125$ |
Overweight |
Bilanciato. 21 agosto: abbassato da 137$ a 125$ dopo il miss comp ma mantenuto Overweight su pubblicità, marketplace e scaling membership. |
|
Truist Securities |
114$ |
Buy |
Cauto. 21 agosto: abbassato da 140$ a 114$ seguendo il risultato comp U.S. 2,6% mantenendo Buy. |
|
Caso Base Articolo |
120$–135$ |
Caso Base |
Bilanciato. Assume crescita vendite annuali 4%–5%, EPS rettificato 2,80$–2,87$, e guadagni digitali costanti. |
|
Caso Ribassista Articolo |
90$–100$ |
Caso Ribassista |
Cauto. Assume comps rimangano vicino al 2,5%, inventario superi le vendite, conversione cassa si indebolisca, e il multiplo si comprima. |
Come Negoziare Walmart (WMT) su BingX
Usa BingX TradFi per esprimere una visione direzionale su Walmart trattando la leva come una decisione di rischio separata. WMT può muoversi bruscamente attorno agli utili, guidance, decisioni normative, milestone di prodotto, e notizie macro, quindi il catalizzatore, la dimensione della posizione, e la perdita massima dovrebbero essere definiti prima dell'entrata.
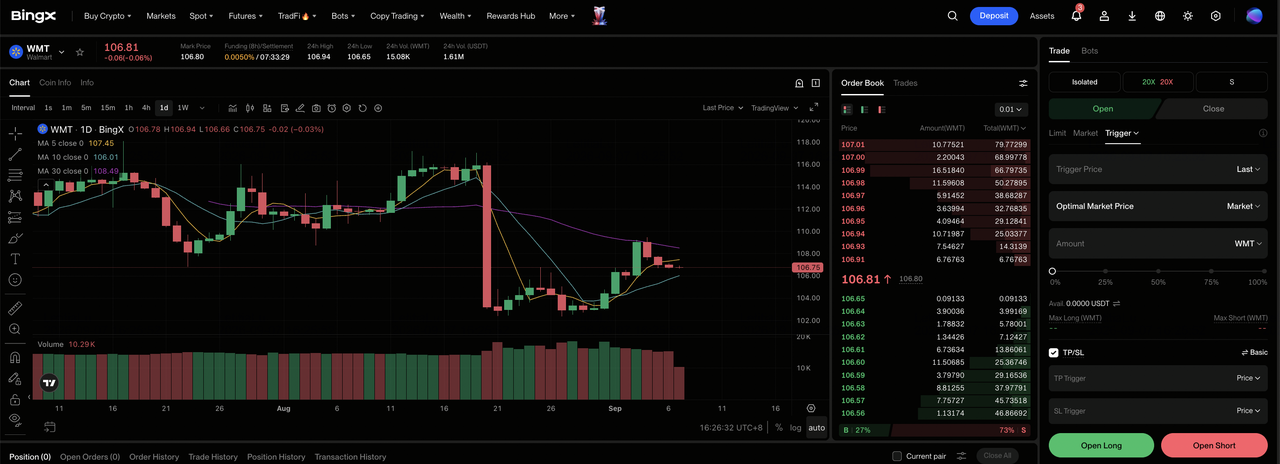
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Walmart (WMT). Cerca e seleziona il contratto futures perpetui WMTUS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Open Long se le vendite comparabili migliorano, eCommerce e pubblicità rimangono forti, e il reddito operativo continua a superare i ricavi. Seleziona Open Short se la spesa dei consumatori si indebolisce, la pressione farmaceutica persiste, o il management taglia la guidance.
Passo 4: Seleziona leva e modalità margine. Scegli Isolated o Cross-Margin basato sulla tua tolleranza al rischio. WMT può ancora muoversi bruscamente attorno agli utili, cambi di guidance, dati di spesa consumatori, e aggiornamenti margini, quindi leva conservativa e sizing di posizione chiaro rimangono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo l'entrata nel trade. WMT può reagire rapidamente ai trend delle vendite comparabili, crescita eCommerce, momentum pubblicitario, livelli inventario, e cambi alla guidance dell'anno intero.
I 5 Principali Rischi da Osservare per gli Investitori WMT nel 2026
La scala di Walmart riduce la dipendenza da qualsiasi singola categoria, anche se la valutazione attuale lascia ancora le azioni sensibili ai cambiamenti in crescita, margini e conversione di cassa.
- Le vendite comparabili del 2,6% hanno mancato l'aspettativa del 3,8%: Le transazioni sono salite del 1,5% e il biglietto è aumentato dell'1,1%. Traffico e crescita del carrello persistentemente più lenti ridurrebbero la leva operativa e renderebbero più difficile da difendere la valutazione premium.
- La deflazione farmaceutica ha ridotto le comps Walmart U.S. di 125 punti base: Salute e benessere hanno abbassato il confronto aziendale riportato di 80 punti base. Pressione continua sui prezzi regolamentati potrebbe sopprimere la crescita riportata anche quando i volumi di prescrizioni rimangono stabili.
- L'inventario è salito del 6,7% a 61,6 miliardi di dollari: Quell'aumento ha superato la crescita del 5,9% nei ricavi trimestrali. Se la domanda rallenta, lo stock in eccesso potrebbe richiedere ribassi, assorbire capitale circolante e invertire parte del recente miglioramento del margine lordo.
- Le spese in conto capitale semestrali sono aumentate di 2,772 miliardi di dollari a 14,181 miliardi di dollari: Il flusso di cassa libero è caduto di 1,371 miliardi di dollari a 5,529 miliardi di dollari nonostante un flusso di cassa operativo più alto. Investimento omnichannel che fallisce nel produrre crescita duratura indebolirebbe la conversione di cassa e i futuri ritorni agli azionisti.
- WMT ha negoziato a circa 39 volte gli utili trailing a 108,42$: La guidance EPS rettificato Q3 di 0,62$-0,64$ era sotto la visione Street. Un multiplo premium magnifica il downside se le stime future, le vendite comparabili o i guadagni dei margini digitali si indeboliscono.
Considerazioni Finali: Dovresti Investire in WMT nel 2026?
Gli ultimi risultati di Walmart hanno confermato una crescita ampia: i ricavi sono aumentati del 5,9%, l'EPS rettificato ha battuto il consensus di sette centesimi, l'eCommerce è cresciuto del 23% e la pubblicità è salita del 38%. Il management ha anche alzato la guidance vendite FY2027 e EPS rettificato. Il contrappeso è un risultato delle vendite comparabili Walmart U.S. del 2,6% versus 3,8% atteso, guidance EPS Q3 più debole e flusso di cassa libero più basso dopo maggiori investimenti.
Il Caso Base 120$-135$ assume che la crescita digitale e la leva operativa compensino un recupero graduale delle vendite comparabili. Il Caso Rialzista 150$-155$ richiede che eCommerce e pubblicità mantengano una crescita rapida mentre le comps U.S. migliorano, mentre il Caso Ribassista 90$-100$ riflette pressione persistente su consumatori, farmaceutica, inventario e valutazione. Gli investitori dovrebbero tracciare le comps U.S., il contributo digitale, la leva del reddito operativo e il flusso di cassa libero prima di trattare il reset post-utili come upside duraturo.
Promemoria Rischio: Questi scenari WMT sono stime di ricerca condizionali, non consigli di investimento o ritorni garantiti. Le azioni Walmart e i contratti perpetui WMTUS-USDT possono perdere valore, e le posizioni con leva possono essere liquidate. Rivedi i dati di mercato attuali, i depositi aziendali e i termini BingX indipendentemente prima di prendere rischio.
Letture Correlate
- Previsioni Prezzo Apple (AAPL) 2026: Possono Siri AI e l'iPhone Pieghevole Spingere AAPL Oltre 400$?
- Previsioni Prezzo Amazon (AMZN) 2026: Possono AWS e la Crescita AI Spingere AMZN Oltre 400$?
- Previsioni Prezzo Nike (NKE) 2026: Turnaround Comeback 55,00$ o Value Trap 39,00$?
- Previsioni Prezzo Azionario AMC 2026: Turnaround Fondamentale o Trappola di Diluizione Massiva?
- Outlook Azionario Ferrari N.V. (RACE) per il 2026: Può Un Brand Iconico e le EV Guidare le Azioni RACE a 550$+?
- Outlook Azionario McDonald's (MCD) per il 2026: Value King o Margin Trap?
