

Texas Instruments (TXN) progetta e produce semiconduttori analogici e per l'elaborazione embedded utilizzati in attrezzature industriali, veicoli, data center, elettronica personale e sistemi di comunicazione. I prodotti analogici rimangono il motore di ricavi più importante, mentre i processori embedded collegano le funzioni di rilevamento e controllo ai sistemi digitali. Il portafoglio ampio e la rete di produzione interna creano vantaggi di scala durevoli, ma espongono anche il titolo ai cicli di inventario, all'utilizzo degli stabilimenti e alla domanda dei mercati finali.
L'ultimo trimestre ha mostrato che la ripresa analogica si sta ampliando. I ricavi di Texas Instruments Q2 2026 hanno raggiunto i 5,463 miliardi di dollari, in crescita del 23% anno su anno, mentre i ricavi Analogici sono cresciuti del 26% a 4,365 miliardi di dollari e i ricavi dell'Elaborazione Embedded sono saliti del 16% a 788 milioni di dollari. Il flusso di cassa libero degli ultimi 12 mesi è salito del 271% a 6,534 miliardi di dollari, lasciando agli investitori il compito di giudicare se il miglioramento ciclico può giustificare la valutazione premium del titolo.
Le previsioni del titolo TXN per il 2026 si concentrano ora su due punti di vista concorrenti:
- Il caso dei data center e della leva produttiva: una domanda più forte di gestione dell'alimentazione, la ripresa industriale e automobilistica, e l'aumento dell'utilizzo degli stabilimenti a 300mm potrebbero estendere la crescita dei ricavi espandendo margine operativo e flusso di cassa libero.
- Il caso del ciclo e dell'intensità di capitale: una rinnovata correzione degli inventari dei clienti, una domanda automobilistica più lenta o un debole utilizzo degli stabilimenti potrebbero ridurre la leva degli utili mentre gli alti requisiti di capitale mantengono i rendimenti di cassa al di sotto del livello implicito nella valutazione.
Questa guida analizza le previsioni del titolo TXN, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sui risultati degli utili Q2 2026 del 22 luglio di Texas Instruments, sui documenti trimestrali e sui dati di mercato fino al 23 settembre, più come negoziare futures del titolo TXN su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Texas Instruments Devono Sapere a Settembre 2026
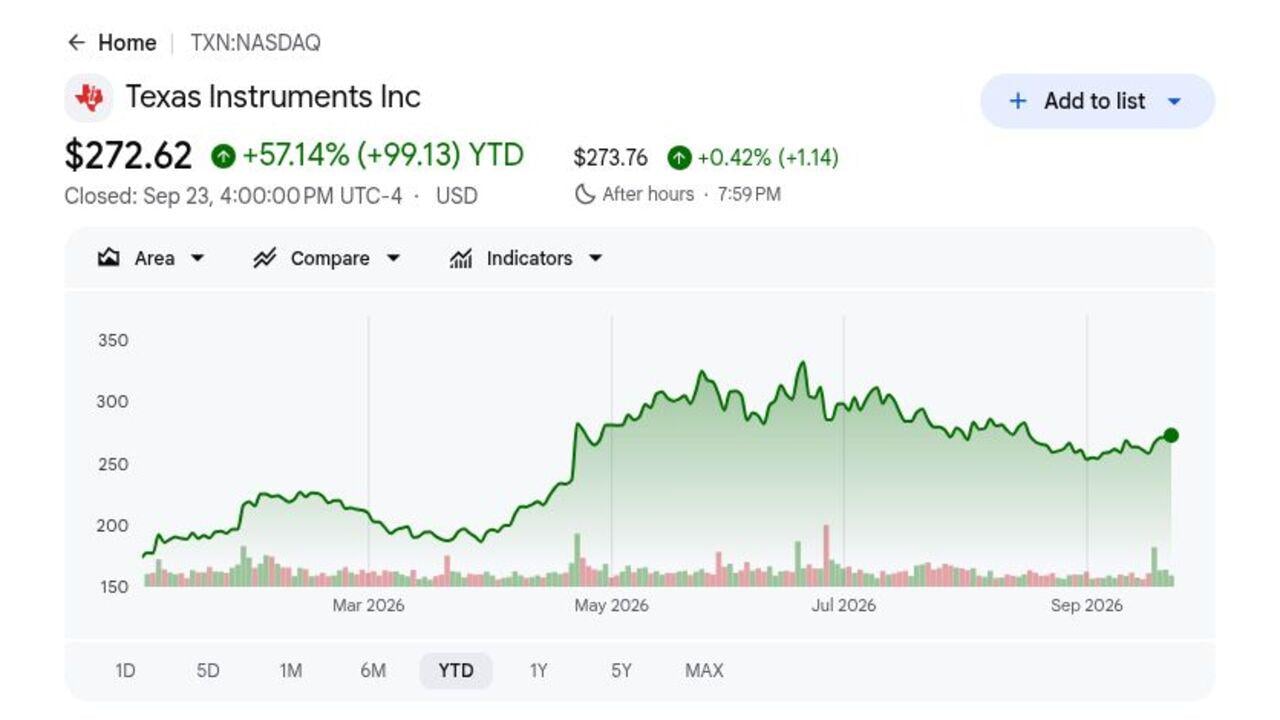
- TXN ha chiuso a $272,62 ed era in rialzo del 57,14% nel 2026: Le azioni sono salite grazie alla ripresa analogica e alla domanda più forte dei data center ma sono rimaste 18,4% sotto il massimo di 52 settimane di $334,03. Il divario mostra che gli investitori ancora mettono in dubbio se la crescita degli utili possa supportare una valutazione superiore a 40 volte gli utili trailing.
- I ricavi Q2 hanno raggiunto $5,463 miliardi, in crescita del 23%: Le vendite hanno superato il consensus di $5,25 miliardi di $213 milioni e sono aumentate del 13% sequenzialmente. La crescita nei mercati industriale, data center e automobilistico ha mostrato che la ripresa si stava ampliando mentre l'utilizzo degli stabilimenti migliorava.
- I ricavi Analogici sono saliti del 26% a $4,365 miliardi: Il segmento ha generato quasi l'80% delle vendite trimestrali, mentre l'utile operativo Analogico è aumentato del 50% a $1,992 miliardi. Un volume più alto attraverso la rete di produzione a 300mm di TI ha supportato una leva operativa più forte.
- La guidance sui ricavi Q3 ha raggiunto $5,65-6,15 miliardi: Il punto medio di $5,90 miliardi era $290 milioni sopra il consensus di $5,61 miliardi. Anche la guidance EPS di $2,23-2,57 ha superato la stima di $2,18 al limite inferiore.
- Il dividendo trimestrale è aumentato del 7% a $1,52 per azione: L'aumento ha segnato 23 anni consecutivi di crescita del dividendo e ha portato il pagamento annualizzato a $6,08. Il flusso di cassa libero trailing ha raggiunto $6,534 miliardi, anche se i continui investimenti negli stabilimenti competono ancora con dividendi e riacquisti.
Cos'è Texas Instruments (TXN)?
Texas Instruments è un produttore integrato di semiconduttori con più di 80.000 prodotti analogici e di elaborazione embedded. I chip analogici gestiscono l'alimentazione, amplificano i segnali e traducono input fisici come temperatura, pressione e suono in dati che i sistemi digitali possono elaborare. I processori embedded forniscono controllo e connettività in tempo reale. TI vende principalmente a progettisti elettronici nei mercati industriale, automobilistico, data center, elettronica personale e comunicazioni, mentre l'ampiezza del catalogo e la lunga durata dei prodotti riducono la dipendenza da qualsiasi singolo cliente o ciclo di dispositivo.
La sua strategia a lungo termine combina un ampio catalogo di prodotti con una maggiore capacità interna di wafer a 300mm, che il management si aspetta migliori il costo, il controllo delle forniture e la resilienza geografica. L'azienda sta espandendo gli stabilimenti a Sherman, Texas e Lehi, Utah, supportata da incentivi del CHIPS Act statunitense, mentre punta alle opportunità di gestione dell'alimentazione, rilevamento e controllo nei veicoli elettrici, automazione industriale e infrastruttura AI. Le partnership sono solitamente integrate nei design dei clienti piuttosto che contratti pubblici concentrati, rendendo ingegneri, fornitori automobilistici, produttori di attrezzature industriali e costruttori di infrastrutture cloud l'ecosistema di clienti durevole.
Panoramica Utili Q2 2026 di Texas Instruments (TXN): La Forte Crescita Analogica Solleva Ricavi, EPS e Prospettive Q3
Texas Instruments ha consegnato ricavi Q2 di $5,463 miliardi contro $5,25 miliardi attesi, EPS diluito di $2,14 contro $1,94 atteso, e utile netto di $1,980 miliardi, in crescita del 53% anno su anno. I ricavi Analogici sono saliti del 26% a $4,365 miliardi, mentre la guidance sui ricavi Q3 di $5,65-6,15 miliardi ha superato il consensus di $5,61 miliardi, bilanciando forte momentum operativo contro intensità di capitale ed aspettative elevate.
Leggi di più: Panoramica Utili Q2 FY2026 di Texas Instruments (TXN): Il Superamento dei Ricavi di $5,46B Scatena un Sell-off dei Prezzi
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
$5,25B consensus |
$5,463B |
Superato. Finito $213M sopra il consensus; su del 23% YoY e 13% sequenzialmente. |
|
EPS diluito Q2 |
$1,94 consensus |
$2,14 |
Superato. Ha superato il consensus di $0,20; su del 52% YoY e includeva un beneficio di $0,05. |
|
Utile netto Q2 |
— |
$1,980B |
Migliorato. Aumentato del 53% da $1,295B nel Q2 2025. |
|
Utile operativo Q2 |
— |
$2,310B |
Espanso. Aumentato del 48% da $1,563B poiché i ricavi sono cresciuti più velocemente dei costi. |
|
Ricavi Analogici Q2 |
— |
$4,365B |
Accelerato. Salito del 26% YoY mentre l'utile operativo del segmento è aumentato del 50% a $1,992B. |
|
Ricavi Elaborazione Embedded Q2 |
— |
$788M |
Migliorato. Salito del 16% YoY mentre l'utile operativo del segmento è quasi raddoppiato a $168M. |
|
Flusso di cassa libero trailing-12-mesi |
$1,763B anno precedente |
$6,534B |
Espanso. Aumentato del 271% e rappresentava il 33,6% dei ricavi trailing. |
|
Prospettive ricavi Q3 |
$5,61B consensus |
$5,65B-6,15B |
Alzate. Il punto medio di $5,90B era $290M sopra il consensus. |
|
Prospettive EPS Q3 |
$2,18 consensus |
$2,23-2,57 |
Alzate. Il punto medio di $2,40 era $0,22 sopra il consensus. |
- Ricavi di $5,463 miliardi hanno superato il consensus di $213 milioni: Le vendite sono cresciute del 23% anno su anno e del 13% sequenzialmente, mostrando che la ripresa si era spostata ben oltre il punto più basso del ciclo. La forza nei mercati industriale, data center e automobilistico suggerisce anche che il superamento è stato ad ampio raggio piuttosto che guidato da un mercato finale.
- EPS diluito di $2,14 ha superato il consensus di $0,20: Gli utili sono saliti del 52% da $1,41 di un anno prima, anche dopo aver escluso il beneficio di $0,05 al di fuori della guidance originale. Un maggior utilizzo degli stabilimenti e un migliore mix di prodotti ha permesso alla crescita dei ricavi di tradursi in un profitto per azione più forte.
- I ricavi Analogici hanno raggiunto $4,365 miliardi e sono cresciuti del 26%: L'utile operativo del segmento è aumentato ancora più velocemente, salendo del 50% a $1,992 miliardi. Questo supporta la tesi della leva produttiva di TI poiché un volume più alto distribuisce ammortamento e costi fissi generali su più chip.
- L'utile operativo è salito del 48% a $2,310 miliardi: Il margine operativo è migliorato a circa il 42,3% dal 35,1% di un anno prima, mentre l'utile netto è salito del 53% a $1,980 miliardi. Mantenere quel progresso dipende dalla crescita della domanda che mantiene l'utilizzo degli stabilimenti al di sopra dell'espansione dei costi fissi.
- Il flusso di cassa libero trailing è salito del 271% a $6,534 miliardi: Il margine di flusso di cassa libero è migliorato al 33,6% nonostante $3,312 miliardi di spese in conto capitale trailing. Il rimbalzo supporta la capacità di dividendo, anche se la nuova spesa per stabilimenti e l'ammortamento più alto rimangono test chiave per la durabilità del flusso di cassa.
Prospettive di Investimento 2026 per Texas Instruments (TXN): Caso Rialzista $380 vs Caso Ribassista $220
Le prospettive 2026 di Texas Instruments dipendono dal fatto che la ripresa analogica possa estendersi oltre un trimestre forte e tradursi in crescita sostenuta di margine e flusso di cassa libero. Una domanda più forte da data center, industriale e automobilistica supporta il rialzo, mentre un rinnovato rallentamento degli inventari, un minor utilizzo degli stabilimenti e la compressione delle valutazioni rimangono i rischi principali.
Il Caso Rialzista: La Forte Domanda dei Data Center Spinge TXN Verso $380
Il Caso Rialzista assume che la domanda di alimentazione dei data center rimanga forte mentre i clienti industriali e automobilistici passano dalla normalizzazione degli inventari a una ripresa sostenuta degli ordini. I ricavi Analogici continuano a crescere dal livello Q2 di $4,365 miliardi, l'utilizzo a 300mm aumenta, e il margine operativo rimane sopra il 42% poiché i costi fissi di produzione si distribuiscono su più unità.
Un movimento verso $380 richiederebbe ricavi Q3 vicino o sopra il punto medio della guidance di $5,90 miliardi, flusso di cassa libero trailing sopra $6 miliardi e forza continua nella gestione dell'alimentazione, rilevamento e controllo. Ulteriori aumenti delle stime e spesa in conto capitale stabile rafforzerebbero il caso.
Il Caso Base: Ripresa Analogica Stabile Mantiene TXN Tra $280 e $320
Il Caso Base assume che la domanda rimanga costruttiva nei mercati industriale, automobilistico e data center, ma la crescita si moderi dopo l'aumento del 23% del Q2. Il margine operativo rimane vicino al 40%, mentre la nuova capacità e l'ammortamento assorbono parte del profitto incrementale e limitano l'ulteriore espansione multipla.
TXN potrebbe negoziare principalmente tra $280 e $320 sotto queste condizioni. Ricavi all'interno del range Q3 di $5,65-6,15 miliardi, crescita Analogica stabile e flusso di cassa libero trailing sopra $5 miliardi supporterebbero il range. Una guidance sotto $5,6 miliardi indebolirebbero l'estremità superiore.
Il Caso Ribassista: Ordini Più Lenti e Minor Utilizzo degli Stabilimenti Portano TXN Verso $220
Il Caso Ribassista assume che i clienti industriali o automobilistici ricostruiscano gli inventari più velocemente della domanda finale, causando un rallentamento degli ordini dopo il trimestre di ripresa. Un minor utilizzo degli stabilimenti metterebbe sotto pressione il margine operativo di circa il 42,3% del Q2, mentre l'investimento continuo negli stabilimenti mantiene ammortamento e requisiti di capitale elevati.
Un movimento verso $220 diventerebbe più probabile se la guidance sui ricavi trimestrali scende sotto $5,6 miliardi, la crescita Analogica diventa negativa o il flusso di cassa libero torna verso il livello dell'anno precedente di $1,763 miliardi. Un reset della valutazione da più di 40 volte gli utili trailing aggiungerebbe ulteriore pressione.
Previsioni del Prezzo del Titolo TXN per il 2026 da Analisti di Wall Street
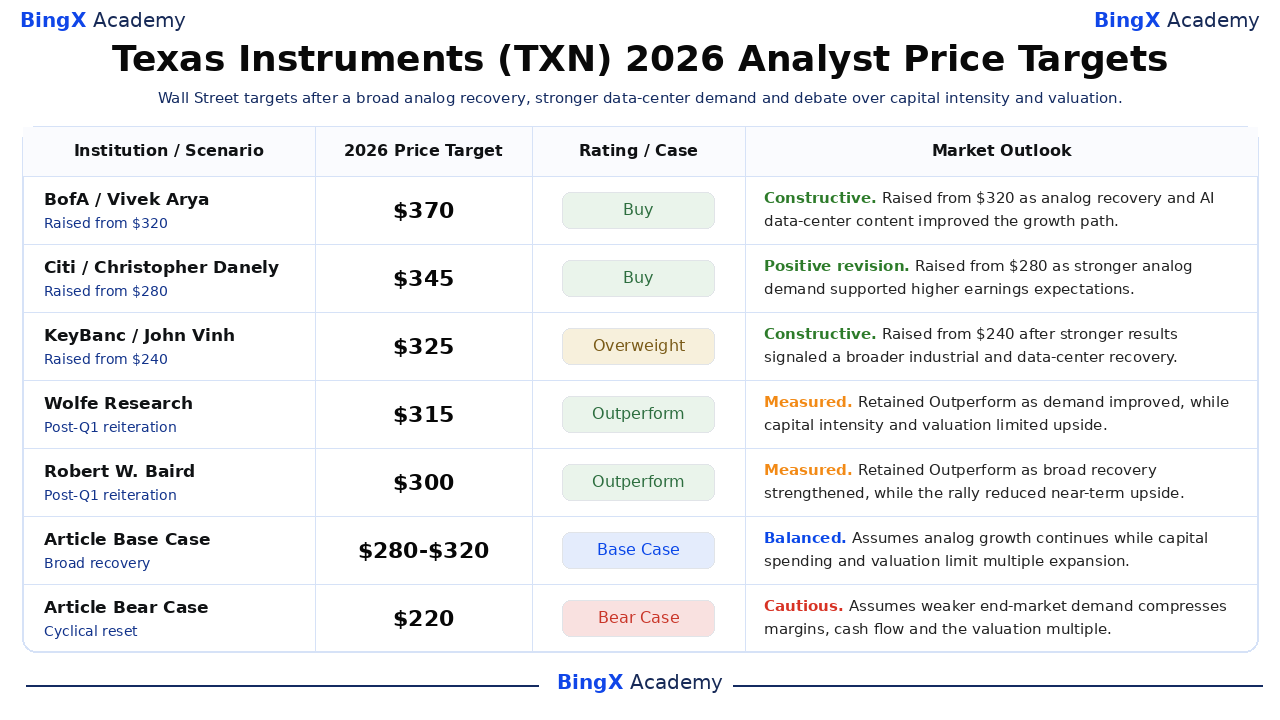
Queste cinque azioni di analisti datate spaziano da $300 a $370 e riflettono diverse assunzioni sulla durabilità del ciclo analogico, la domanda dei data center, la leva produttiva e la valutazione. Sono punti di riferimento di terze parti piuttosto che una previsione di consensus. Le righe finali Base e Ribassista sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
BofA / Vivek Arya |
$370 |
Buy |
Costruttivo. 25 maggio: alzato da $320 poiché la ripresa industriale e automobilistica si è combinata con l'espansione del contenuto AI dei data center. |
|
Citi / Christopher Danely |
$345 |
Buy |
Revisione positiva. 15 giugno: alzato da $280 poiché la domanda analogica più forte ha supportato aspettative di utili più elevate. |
|
KeyBanc / John Vinh |
$325 |
Overweight |
Costruttivo. 23 aprile: alzato da $240 dopo che risultati più forti hanno segnalato una ripresa più ampia industriale e dei data center. |
|
Wolfe Research / Chris Caso |
$315 |
Outperform |
Misurato. 23 aprile: mantenuto Outperform poiché la domanda è migliorata, mentre l'intensità di capitale e la valutazione hanno limitato il rialzo. |
|
Robert W. Baird / Tristan Gerra |
$300 |
Outperform |
Misurato. 23 aprile: mantenuto Outperform poiché la ripresa ampia si è rafforzata, mentre il rally ha ridotto il rialzo a breve termine. |
|
Caso Base Articolo |
$280-320 |
Caso Base |
Bilanciato. Assume che la crescita analogica continui mentre la spesa in conto capitale e la valutazione limitano l'espansione multipla. |
|
Caso Ribassista Articolo |
$220 |
Caso Ribassista |
Prudente. Assume che la domanda dei mercati finali più debole comprima margini, flusso di cassa e il multiplo di valutazione. |
Come Negoziare il Titolo Texas Instruments (TXN) su BingX
Negozia le prospettive di ciclo analogico, domanda dei data center e leva produttiva di Texas Instruments utilizzando BingX TradFi e strumenti BingX AI. Poiché TXN può reagire bruscamente alla guidance, agli ordini di semiconduttori e agli aggiornamenti di spesa in conto capitale, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
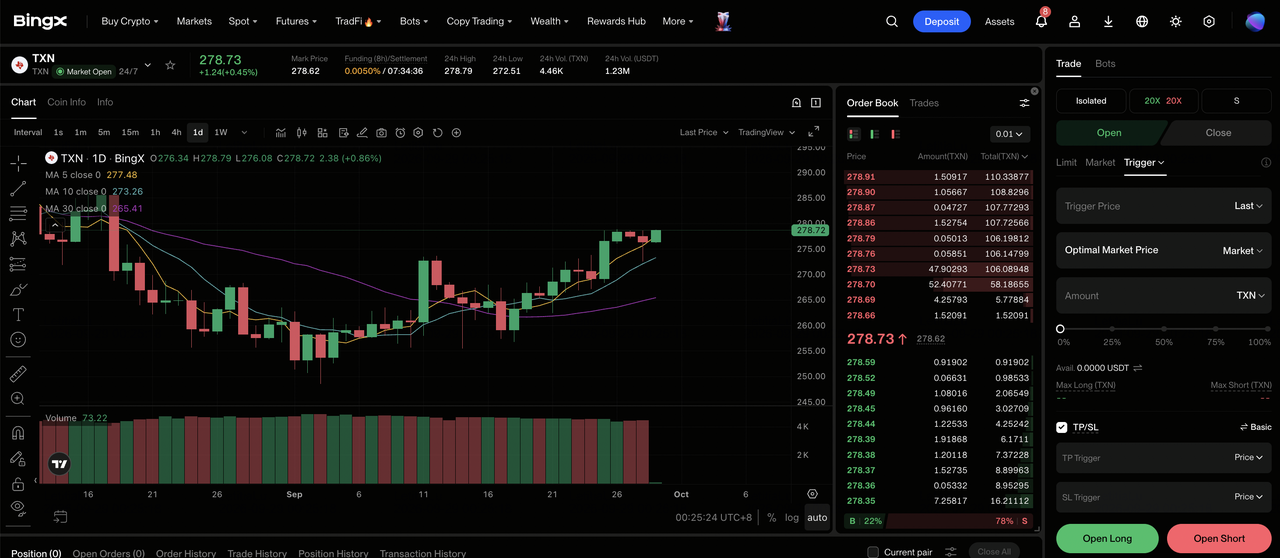
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Texas Instruments (TXN). Cerca e seleziona il contratto futures perpetuo TXN-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la domanda analogica, la crescita dei data center e il flusso di cassa libero rimangono forti. Seleziona Apri Short se gli ordini dei mercati finali, i margini o la conversione di cassa si indeboliscono.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. Il guadagno YTD del 57,14% e il pullback del 18,4% dal massimo di 52 settimane mostrano perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto la negoziazione. TXN può reagire rapidamente agli utili, guidance, ordini industriali, domanda automobilistica, spesa dei data center, controlli alle esportazioni e aggiornamenti di allocazione del capitale.
I 5 Principali Rischi da Monitorare per gli Investitori di Texas Instruments nel 2026
Texas Instruments combina domanda ciclica con un'espansione produttiva a lungo termine, quindi i cambiamenti negli ordini, utilizzo degli stabilimenti, spesa in conto capitale e valutazione possono influenzare materialmente utili e flusso di cassa.
- Una recessione dei semiconduttori potrebbe ridurre l'utilizzo degli stabilimenti: I ricavi Q2 sono saliti del 23% poiché la domanda industriale, dei data center e automobilistica è migliorata. Se i clienti ricostruiscono gli inventari più velocemente della crescita della domanda finale, ordini più bassi potrebbero lasciare più costi fissi degli stabilimenti distribuiti su meno unità e mettere sotto pressione i margini.
- La spesa in conto capitale pesante può ritardare la crescita del flusso di cassa libero: TI ha speso $3,312 miliardi in spese in conto capitale negli ultimi 12 mesi mentre espandeva la capacità a 300mm. Una rampa di domanda più lenta potrebbe mantenere elevati ammortamento e costi di costruzione, limitando il denaro disponibile per dividendi e riacquisti.
- Una valutazione sopra 40 volte gli utili trailing aumenta il rischio di ribasso: TXN aveva guadagnato il 57,14% YTD prima di chiudere a $272,62. Crescita più lenta, guidance più debole o tassi di interesse più alti potrebbero comprimere il multiplo anche se gli utili rimangono positivi.
- Le restrizioni commerciali possono interrompere la domanda globale: TI serve clienti in Cina, Europa e altre regioni mentre espande la produzione negli Stati Uniti. Controlli alle esportazioni, tariffe o politiche di localizzazione potrebbero cambiare domanda, prezzi e mix di prodotti.
- Gli ordini industriali e automobilistici possono cambiare rapidamente: Questi mercati possono ridurre gli ordini bruscamente quando gli inventari del canale salgono sopra le esigenze di produzione. Un'altra correzione metterebbe sotto pressione i ricavi Analogici e di Elaborazione Embedded e ridurrebbe il beneficio di margine atteso da un maggiore utilizzo a 300mm.
Considerazioni Finali: Dovresti Investire in Texas Instruments nel 2026?
Texas Instruments è entrata nella seconda metà con un ampio momentum operativo. I ricavi Q2 sono cresciuti del 23% a $5,463 miliardi, le vendite Analogiche sono salite del 26% e il flusso di cassa libero trailing ha raggiunto $6,534 miliardi. Quelle cifre supportano la tesi di ripresa, mentre il guadagno YTD del 57,14% e i continui investimenti negli stabilimenti mostrano che un miglioramento sostanziale si riflette già nella valutazione.
Il Caso Rialzista richiede che la domanda di alimentazione dei data center e la ripresa industriale mantengano alto l'utilizzo produttivo, supportando $380. Il Caso Ribassista riflette un rallentamento ciclico e compressione multipla verso $220. I trader conservativi potrebbero aspettare ricavi Q3 vicino al punto medio di $5,90 miliardi, margine operativo intorno al 40% e forza continua del flusso di cassa libero prima di aumentare l'esposizione.
Promemoria sui Rischi: Il trading e l'investimento in azioni come TXN comporta un alto rischio di perdita di capitale. I cicli dei semiconduttori, gli inventari dei clienti, l'utilizzo degli stabilimenti, la spesa in conto capitale, la politica commerciale, i cambiamenti di valutazione e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Le 10 Migliori Azioni di Infrastruttura AI da Comprare nel 2026: Leader della Produzione e Progettazione di Chip
- Le Migliori Azioni di Data Center AI da Comprare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Previsioni Azioni Qualcomm (QCOM) 2026: Possono AI e Diversificazione Spingere QCOM Sopra $200?
- Previsioni di Prezzo AXT Inc. (AXTI) 2026: Può la Domanda Ottica AI Spingere AXTI Verso $125?
- Previsioni di Prezzo Credo Technology (CRDO) 2026: $300 AEC Hyper-Ramp o Ostacolo di Valutazione Premium?
- Previsioni di Prezzo Applied Digital (APLD) 2026: Può la Crescita dei Data Center AI Spingere APLD Verso $90?
