
Uber (UBER) gestisce un marketplace globale che connette consumatori con autisti, corrieri, ristoranti, rivenditori e vettori di trasporto attraverso Mobilità, Consegne e Trasporti. La sua rete aveva 208 milioni di consumatori attivi mensili sulla piattaforma nel Q2 2026, mentre 10,2 milioni di autisti e corrieri hanno guadagnato più di 25 miliardi di dollari durante il trimestre. L'ampiezza crea vantaggi cross-platform, ma lascia anche l'equity sensibile alla regolamentazione locale, ai costi assicurativi, alla domanda dei consumatori e alla disruption dei veicoli autonomi.
L'ultimo trimestre ha mostrato che la crescita degli utenti e la conversione dei profitti rimangono forti anche se i confronti dei ricavi principali sono stati distorti da un cambiamento del modello di business nel Regno Unito. Le prenotazioni lorde Uber Q2 sono aumentate del 24% a 58,02 miliardi di dollari e i viaggi sono aumentati del 18% a 3,87 miliardi, mentre i ricavi sono avanzati del 12% a 14,19 miliardi di dollari. L'EBITDA rettificato è cresciuto più velocemente del 33% a 2,82 miliardi di dollari, ma il management si è anche impegnato per più di 10 miliardi di dollari in investimenti robotaxi nei prossimi anni.
Le previsioni azionarie UBER per il 2026 ora si concentrano su due visioni contrastanti:
- Il caso della scala di piattaforma e dell'autonomia: Le prenotazioni di Mobilità e Consegne continuano a comporre sopra il 20%, il flusso di cassa libero finanzia partnership robotaxi, e Uber diventa il livello di domanda e invio che collega multiple flotte autonome a più di 200 milioni di consumatori attivi.
- Il caso dell'intensità di capitale e della disintermediazione: L'accordo Delivery Hero da 14,8 miliardi di dollari e più di 10 miliardi di dollari di investimenti robotaxi pianificati assorbono contanti mentre Waymo, Tesla e altri operatori di flotta costruiscono relazioni dirette con i consumatori che indeboliscono l'economia del marketplace di Uber.
Questa guida analizza le previsioni azionarie UBER, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili Q2 2026 del 5 agosto di Uber, il deposito trimestrale e i dati di mercato fino al 23 settembre, più come fare trading sui futures azionari UBER su BingX TradFi con garanzia USDT.
Le Prime 5 Cose da Sapere per gli Investitori Uber a Settembre 2026
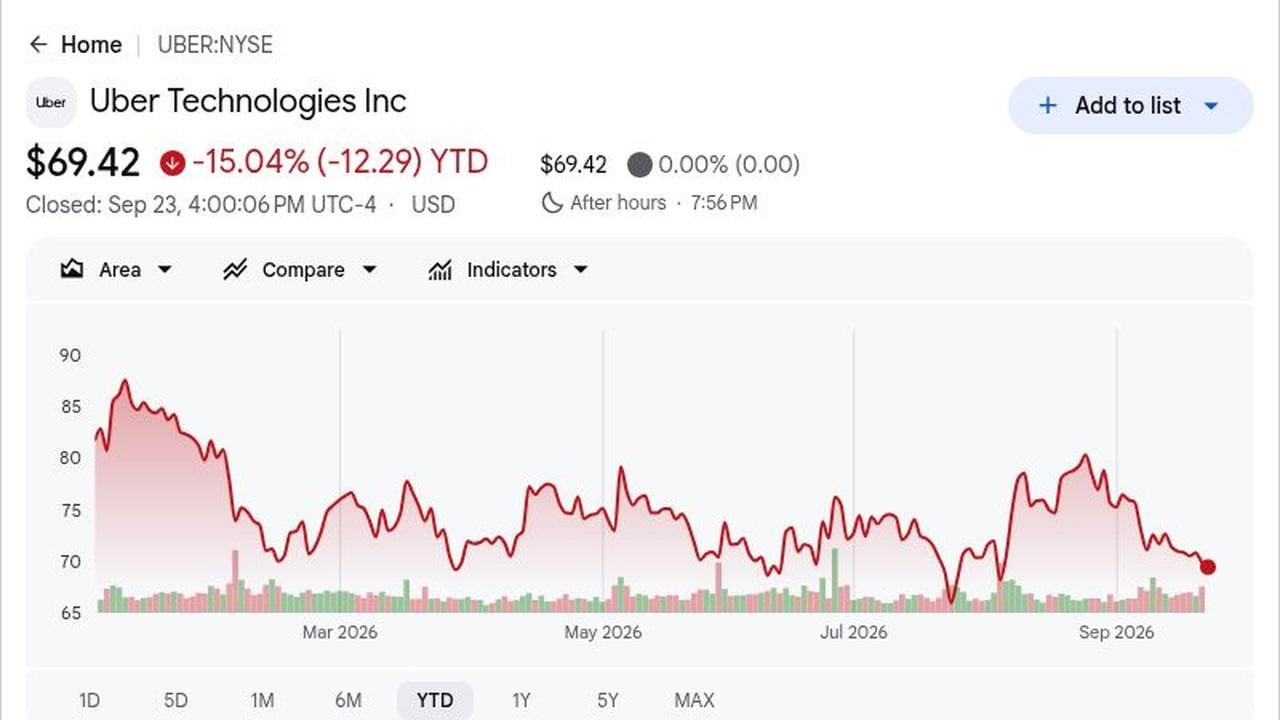
- UBER ha chiuso a 69,42$ ed era in calo del 15,04% nel 2026: La chiusura del 23 settembre si posizionava circa il 31% sotto il massimo a 52 settimane di 101,30$ nonostante prenotazioni e flusso di cassa record. Il gap mostra che gli investitori stanno scontando la competizione robotaxi, l'accordo Delivery Hero, e la guida a breve termine più debole più della domanda attuale del marketplace.
- I ricavi hanno raggiunto 14,19 miliardi di dollari mentre l'EPS non-GAAP è aumentato del 35% a 0,81$: I ricavi sono aumentati del 12% anno su anno ma sono arrivati circa 49 milioni di dollari sotto il consenso di 14,24 miliardi di dollari. L'EPS rettificato ha battuto la stima FactSet di 0,80$ di un centesimo, mostrando una leva operativa più forte che ha parzialmente compensato il mancato raggiungimento dei ricavi.
- Le prenotazioni lorde sono aumentate del 24% a 58,02 miliardi di dollari mentre i viaggi sono aumentati del 18%: Le prenotazioni hanno battuto la stima LSEG di 57,06 miliardi di dollari di circa 962 milioni di dollari, mentre i consumatori attivi mensili sulla piattaforma sono cresciuti del 16% a 208 milioni. Un numero più alto di utenti e un aumento del 2% nei viaggi mensili per consumatore mostrano che sia la portata che l'engagement sono migliorati.
- L'EBITDA rettificato è aumentato del 33% a 2,82 miliardi di dollari e il flusso di cassa libero ha raggiunto 2,79 miliardi di dollari: Il margine EBITDA è migliorato al 4,9% delle prenotazioni lorde dal 4,5%, mentre il flusso di cassa libero negli ultimi 12 mesi ha superato i 10 miliardi di dollari per la prima volta. Quella generazione di contanti supporta riacquisti, acquisizioni, e impegni per veicoli autonomi.
- Più di 10 miliardi di dollari di investimenti robotaxi pianificati seguono un accordo Delivery Hero da 14,8 miliardi di dollari: La spesa AV dovrebbe includere equity di partner, impegni sui veicoli, e supporto alla flotta, mentre Delivery Hero potrebbe estendere la piattaforma combinata a quasi 100 mercati. Entrambe le iniziative espandono l'opportunità di Uber ma rendono l'allocazione del capitale sempre più importante per i rendimenti per azione.
Cos'è Uber (UBER)?
Uber Technologies è una piattaforma marketplace piuttosto che un proprietario di veicoli al centro della maggior parte delle transazioni. La Mobilità connette i passeggeri con gli autisti attraverso prodotti inclusi UberX, Reserve, Black, Uber for Business e opzioni a costo ridotto. Le Consegne collegano i consumatori con ristoranti, negozi di alimentari e rivenditori, mentre Freight abbina spedizionieri con vettori. Uber guadagna commissioni di servizio e commissioni dalle transazioni, utilizzando identità condivisa, pagamenti, instradamento, prezzi e infrastruttura di abbonamento attraverso la rete.
La sua direzione a lungo termine è approfondire l'uso cross-platform, ampliare il commercio locale e diventare un livello di distribuzione per la mobilità autonoma. Uber lavora con Waymo ad Austin e Atlanta e ha annunciato relazioni con Zoox, Avride e Apollo Go, permettendo a multipli sviluppatori AV di raggiungere la sua rete di domanda installata. Grocery e Retail hanno raggiunto 15 miliardi di dollari in prenotazioni annualizzate, supportati da partner inclusi Tesco, GameStop, Ulta Beauty e Decathlon, mentre l'acquisizione pianificata di Delivery Hero espanderebbe la portata verso 100 mercati.
Leggi di più: Tesla (TSLA) Previsione Prezzo 2026: Possono Robotaxi e Optimus Spingere l'Azione TSLA a 500$?
Panoramica Utili Uber (UBER) Q2 2026: Prenotazioni Record e Forte Flusso di Cassa Compensano le Prospettive EPS Più Deboli
Uber ha riportato ricavi Q2 di 14,191 miliardi di dollari versus un consenso di 14,24 miliardi di dollari, mentre l'EPS non-GAAP di 0,81$ ha superato di poco la stima di 0,80$. Le prenotazioni lorde hanno raggiunto 58,022 miliardi di dollari, superando la vista di 57,06 miliardi di dollari, e l'EBITDA rettificato è aumentato del 33% a 2,819 miliardi di dollari. La guida per le prenotazioni Q3 di 58,25 miliardi di dollari a 60,25 miliardi di dollari ha ampiamente eguagliato il consenso, ma la guida EPS di 0,84$ a 0,88$ è scesa sotto la stima di 0,89$, lasciando una chiara tensione crescita-versus-investimento.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
Consenso 14,24 miliardi di $ |
14,191 miliardi di $ |
Mancato. 49 milioni di $ sotto il consenso; +12% YoY. |
|
EPS diluito non-GAAP Q2 |
Consenso 0,80$ |
0,81$ |
Battuto. Un centesimo sopra il consenso; +35% YoY. |
|
EPS diluito GAAP Q2 |
– |
1,17$ |
Migliorato. +85% da 0,63$ un anno prima. |
|
Utile netto GAAP Q2 |
– |
2,394 miliardi di $ |
Aumentato. Incluso un beneficio di rivalutazione investimenti da 1,6 miliardi di $. |
|
Prenotazioni lorde Q2 |
Consenso 57,06 miliardi di $ |
58,022 miliardi di $ |
Battuto. 962 milioni di $ sopra il consenso; +24% YoY. |
|
Viaggi Q2 |
– |
3,867 miliardi |
Espanso. +18% YoY mentre i MAPC sono aumentati del 16%. |
|
Prenotazioni lorde Mobilità Q2 |
– |
28,988 miliardi di $ |
Espanso. +22% riportato e +20% valuta costante. |
|
Prenotazioni lorde Consegne Q2 |
– |
27,463 miliardi di $ |
Accelerato. +26% riportato e +25% valuta costante. |
|
EBITDA rettificato Q2 |
Consenso 2,78 miliardi di $ |
2,819 miliardi di $ |
Battuto. +33% YoY; margine ha raggiunto il 4,9% delle prenotazioni. |
|
Flusso di cassa libero Q2 |
– |
2,792 miliardi di $ |
Positivo. +13% YoY; FCF trailing ha superato i 10 miliardi di $. |
|
Prospettive prenotazioni lorde Q3 |
Consenso 59,21 miliardi di $ |
58,25-60,25 miliardi di $ |
In linea. Punto medio di 59,25 miliardi di $ ampiamente allineato al consenso. |
|
Prospettive EPS non-GAAP Q3 |
Consenso 0,89$ |
0,84-0,88$ |
Inferiore. L'estremo superiore era un centesimo sotto il consenso. |
- I ricavi di 14,191 miliardi di dollari sono cresciuti del 12% ma hanno mancato il consenso di 49 milioni di dollari: Il confronto sottostima l'attività sottostante perché un cambiamento del modello di business nel Regno Unito ha ridotto la crescita riportata di circa otto punti percentuali senza cambiare l'economia. Le prenotazioni lorde sono aumentate del 24%, quindi il mancato raggiungimento ha riflesso il mix contabile più che una domanda dei consumatori più debole.
- L'EPS non-GAAP di 0,81$ ha battuto il consenso di un centesimo ed è aumentato del 35%: Il reddito operativo non-GAAP è aumentato del 40% a 2,143 miliardi di dollari, molto più velocemente della crescita dei ricavi. Quella leva operativa supporta la visione che Uber può finanziare investimenti in veicoli autonomi senza sacrificare la crescita degli utili a breve termine.
- Le prenotazioni lorde di 58,022 miliardi di dollari hanno battuto le aspettative di 962 milioni di dollari: Le prenotazioni Mobilità sono aumentate del 22% a 28,988 miliardi di dollari, mentre le prenotazioni Consegne sono aumentate del 26% a 27,463 miliardi di dollari. La crescita attraverso entrambe le principali attività riduce la dipendenza da un singolo servizio e rafforza la piattaforma più ampia.
- L'EBITDA rettificato è aumentato del 33% a 2,819 miliardi di dollari mentre il margine ha raggiunto il 4,9%: Il margine è migliorato di 40 punti base dal 4,5% delle prenotazioni, mentre il flusso di cassa libero è aumentato del 13% a 2,792 miliardi di dollari. La leva operativa rimane visibile, anche se la futura spesa AV e per acquisizioni potrebbe reindirizzare parte del contante lontano dai riacquisti.
- La guida EPS Q3 di 0,84$ a 0,88$ è rimasta dietro al consenso di 0,89$: La guida per le prenotazioni lorde centrata vicino a 59,25 miliardi di dollari, quasi corrispondente alla vista Street di 59,21 miliardi di dollari, quindi la domanda non era la preoccupazione principale. Il range di profitto più debole punta invece ai tempi di reinvestimento e al mix come venti contrari al margine a breve termine.
Prospettive Investimento Uber (UBER) 2026: Caso Rialzista 120$ vs Caso Ribassista 60$
Le prospettive Uber 2026 dipendono dal fatto che la forte crescita del marketplace possa continuare mentre l'azienda investe pesantemente in veicoli autonomi e integra Delivery Hero. Il lato positivo deriva da prenotazioni più veloci, margini in espansione, e partnership robotaxi che rafforzano la rete di Uber, mentre i bisogni di capitale più alti e la competizione AV diretta rimangono i rischi principali.
Il Caso Rialzista: Prenotazioni Forti e Crescita Robotaxi Spingono UBER Verso 120$
Il Caso Rialzista assume che le prenotazioni lorde rimangano sopra il 20% di crescita mentre i 208 milioni di consumatori attivi di Uber rendono la piattaforma un canale di domanda preferito per multiple flotte autonome. Le prenotazioni Q2 sono cresciute del 24%, i viaggi sono aumentati del 18%, e l'EBITDA rettificato è aumentato del 33%, mostrando che la scala della rete sta già producendo una crescita più veloce dei profitti prima che i servizi AV diventino materiali.
Un movimento verso 120$ richiederebbe partnership con Waymo, Zoox, Avride, e Apollo Go per espandere l'offerta senza bypassare Uber. L'integrazione Delivery Hero dovrebbe anche preservare il flusso di cassa libero mentre il margine EBITDA migliora dal 4,9% delle prenotazioni. Una crescita continuata delle prenotazioni del 20%+ e un numero di azioni in calo rafforzerebbe il caso.
Il Caso Base: Crescita Stabile del Marketplace Mantiene UBER Tra 80$ e 105$
Il Caso Base assume che le prenotazioni crescano nell'alto teen ai bassi 20, i viaggi continuino ad aumentare più velocemente della base di consumatori, e la leva operativa migliori gradualmente. Consegne, grocery, e Uber for Business ampliano la monetizzazione, anche se più di 10 miliardi di dollari di impegni AV pianificati e costi di acquisizione limitano un'espansione del margine più veloce.
UBER potrebbe negoziare principalmente tra 80$ e 105$ sotto queste condizioni. La crescita delle prenotazioni lorde vicino al range Q3 del 18% al 22% del management, flusso di cassa libero positivo, e margini Mobilità stabili supporterebbero il range. Una crescita sostenuta sotto la metà dei teen lo indebolirebbe.
Il Caso Ribassista: Spesa AV Più Alta e Competizione Diretta Tirano UBER Verso 60$
Il Caso Ribassista assume che gli sviluppatori autonomi acquisiscano sempre più riders direttamente mentre Uber continua a impegnare capitale per equity di partner, veicoli, e supporto alla flotta. Se la transazione Delivery Hero da 14,8 miliardi di dollari aggiunge costi di integrazione mentre gli impegni AV superano i 10 miliardi di dollari, la conversione di contanti potrebbe indebolirsi anche se i viaggi continuano a crescere.
Un movimento verso 60$ diventerebbe più probabile se la crescita delle prenotazioni scende sotto il 15%, il trend EPS Q3 più debole persiste, o il flusso di cassa libero scende materialmente dal livello trimestrale di 2,792 miliardi di dollari. I costi regolamentari, la pressione assicurativa, o una competizione diretta più forte da Waymo e Tesla potrebbero aggiungere ulteriore pressione.
Previsioni Prezzo Azioni UBER per il 2026 Da Analisti di Wall Street
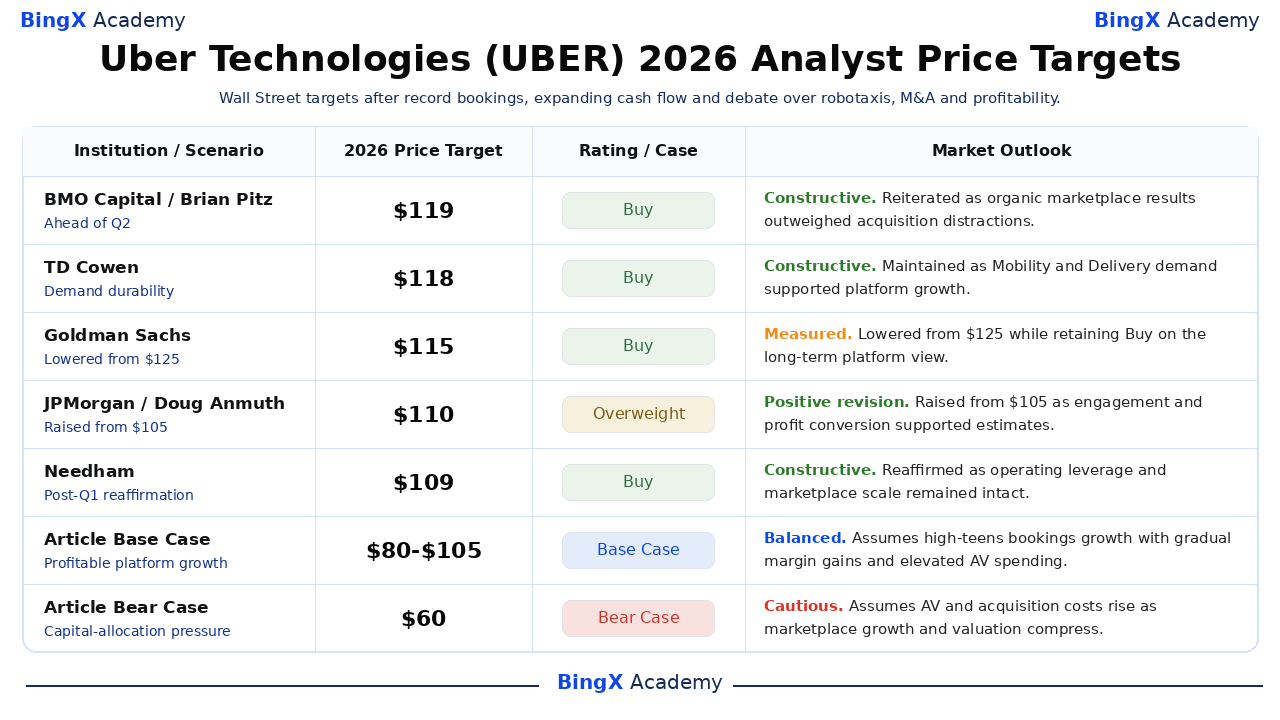
Queste sono azioni di analisti terzi datate e nominate piuttosto che garanzie, e il loro spread da 105$ a 119$ mostra incertezza significativa intorno all'allocazione del capitale e alla mobilità autonoma. I casi Base e Ribassista editoriali sono elencati separatamente in fondo in modo che gli scenari dell'articolo non siano confusi con target emessi da istituzioni o una singola previsione di consenso.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Prospettive Mercato |
|
BMO Capital / Brian Pitz |
119$ |
Buy |
Costruttivo. 4 agosto: riconfermato prima del Q2 poiché i risultati organici del marketplace hanno superato le distrazioni dell'acquisizione. |
|
TD Cowen / John Blackledge |
118$ |
Buy |
Costruttivo. 17 luglio: mantenuto Buy poiché la domanda Mobilità e Consegne ha supportato la tesi della piattaforma. |
|
Goldman Sachs / Eric Sheridan |
115$ |
Buy |
Misurato. 7 maggio: abbassato da 125$ mantenendo Buy sulla visione della piattaforma a lungo termine. |
|
JPMorgan / Doug Anmuth |
110$ |
Overweight |
Revisione positiva. 7 maggio: alzato da 105$ poiché engagement e conversione profitti hanno supportato stime più alte. |
|
Needham / Bernie McTernan |
109$ |
Buy |
Costruttivo. 7 maggio: riconfermato Buy poiché la leva operativa e la scala del marketplace sono rimaste intatte. |
|
KeyBanc / Justin Patterson |
105$ |
Overweight |
Misurato. 14 luglio: abbassato da 110$ citando caratteristiche di mobilità e adozione grocery in espansione. |
|
Caso Base Articolo |
80$ a 105$ |
Caso Base |
Bilanciato. Assume crescita prenotazioni alto teen, guadagni marginali graduali e spesa AV elevata. |
|
Caso Ribassista Articolo |
60$ |
Caso Ribassista |
Cauto. Assume che i costi AV e di acquisizione aumentino mentre crescita e valutazione si comprimono. |
Come Fare Trading su Azioni Uber (UBER) su BingX
Fai trading sulla crescita delle prenotazioni Uber, partnership robotaxi e prospettive dei margini utilizzando BingX TradFi e BingX AI tools. Poiché UBER può reagire bruscamente alla guida degli utili, agli annunci AV e agli sviluppi di acquisizione, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
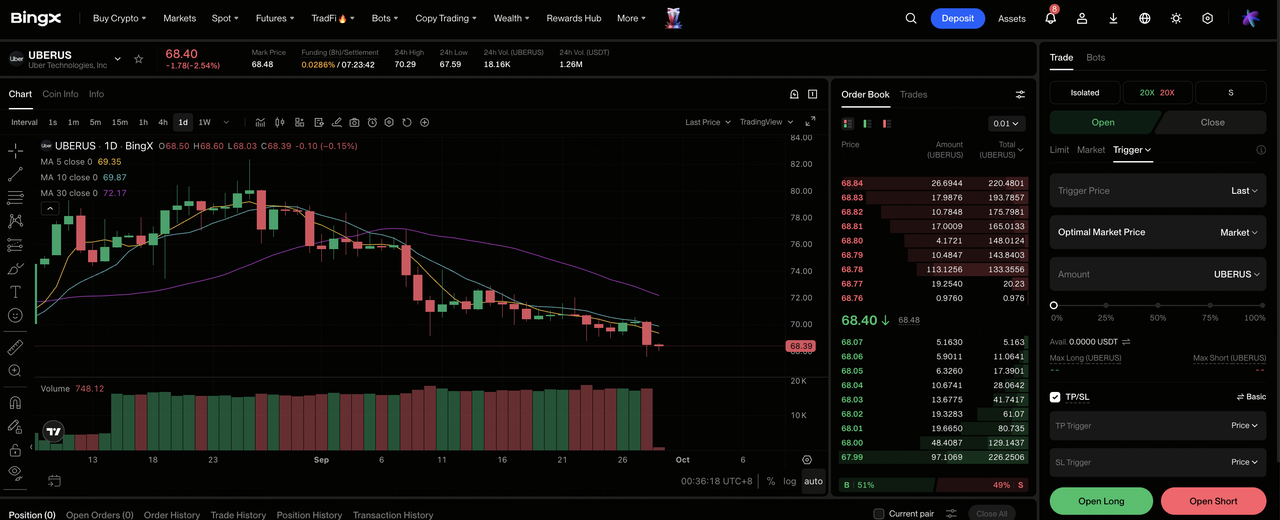
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Uber (UBER). Cerca e seleziona il contratto futures perpetui UBERUS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che la crescita delle prenotazioni e l'espansione del margine superino la spesa AV. Seleziona Apri Short se ti aspetti che la competizione autonoma o i costi di acquisizione indeboliscano la crescita degli utili.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. Il calo YTD del 15,04% e il movimento del 6% post-utili mostrano perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. UBER può reagire rapidamente a trend di prenotazioni, guida EPS, deployment robotaxi, sentenze regolamentarie e aggiornamenti della transazione Delivery Hero.
I 5 Principali Rischi da Osservare per gli Investitori Uber nel 2026
Il marketplace di Uber sta crescendo e generando forte flusso di cassa, ma le prospettive dipendono ancora dal fatto che la spesa AV e le acquisizioni rafforzino la piattaforma senza ridurre i ritorni per azione.
- Le flotte autonome potrebbero indebolire il ruolo marketplace di Uber: Waymo e altri sviluppatori potrebbero usare Uber per la distribuzione prima di spostare più riders alle loro proprie app. Perdere viaggi urbani di alto valore potrebbe ridurre la densità della rete e pressare i take rate.
- Più di 10 miliardi di dollari di investimento AV aumentano il rischio di intensità di capitale: Stake equity, impegni sui veicoli, e supporto alla flotta potrebbero consumare contanti prima che i viaggi autonomi raggiungano scala. Ritorni deboli competerebbero con i riacquisti e ridurrebbero il flusso di cassa libero per azione.
- L'accordo Delivery Hero da 14,8 miliardi di dollari crea rischio di integrazione: Espandere verso quasi 100 mercati potrebbe rafforzare l'engagement, ma approvazioni regolamentarie, integrazione tecnologica, e competizione locale potrebbero ritardare le sinergie. Costi più alti presserebbero i margini.
- La regolamentazione degli autisti può aumentare i costi operativi: Nuovi requisiti per benefici, soglie salariali, assicurazioni, o status di impiego potrebbero aumentare i costi nei mercati principali. Uber potrebbe dover assorbire quelle spese o trasferirle ai riders.
- La domanda dei consumatori, le valute, e le assicurazioni rimangono punti di pressione: Il cambio estero dovrebbe ridurre la crescita delle prenotazioni Q3 riportata di circa un punto percentuale. Domanda più debole, costi assicurativi più alti, o prezzi aggressivi da parte dei rivali potrebbero rallentare le prenotazioni e il miglioramento del margine.
Pensieri Finali: Dovresti Investire in Uber Technologies nel 2026?
Quello che non è in discussione è il momentum operativo: le prenotazioni lorde Q2 sono aumentate del 24% a 58,022 miliardi di dollari, i viaggi sono aumentati del 18% a 3,867 miliardi e l'EBITDA rettificato è avanzato del 33% a 2,819 miliardi di dollari. Il flusso di cassa libero di 2,792 miliardi di dollari ha anche spinto il totale trailing sopra i 10 miliardi di dollari, dando a Uber più flessibilità finanziaria rispetto alle fasi di crescita precedenti.
Il Caso Rialzista dipende dal fatto che quel contante finanzi l'accesso AV e l'integrazione Delivery Hero senza sacrificare i margini, mentre il Caso Ribassista assume che l'intensità di capitale aumenti mentre le flotte autonome competono direttamente. I trader più conservativi potrebbero aspettare evidenze che l'EPS Q3 possa superare il range 0,84$ a 0,88$ e che i deployment robotaxi aggiungano viaggi senza indebolire i take rate.
Promemoria Rischio: Il trading e l'investimento in equity come UBER comporta un alto rischio di perdita di capitale. Uber è esposta alla competizione di veicoli autonomi, decisioni regolamentarie, costi di autisti e assicurazioni, integrazione di acquisizioni, domanda dei consumatori e volatilità del cambio estero. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Tesla (TSLA) Previsione Prezzo 2026: Possono Robotaxi e Optimus Spingere l'Azione TSLA a 500$?
- Alphabet (GOOGL) Previsione Prezzo 2026: Possono la Crescita Cloud dell'82% e l'AI Spingere l'Azione GOOGL a 430$?
- Amazon (AMZN) Previsione Prezzo 2026: Possono AWS e la Crescita AI Spingere AMZN Oltre i 400$?
- PayPal (PYPL) Previsione Prezzo 2026: Possono la Crescita Venmo e il Recupero del Margine Spingere PYPL Verso 80$?
- Figma (FIG) Previsione Prezzo 2026: Può la Monetizzazione AI Spingere FIG Verso 45$?
