

Autodesk (ADSK) è una società di software in abbonamento che serve architetti, ingegneri, costruttori, produttori e creatori di media attraverso prodotti come AutoCAD, Revit, Fusion, Forma e Maya. Architettura, ingegneria, costruzioni e operazioni rimangono il principale motore di ricavi, mentre produzione, collaborazione cloud, software operativo e AI stanno diventando più importanti per la crescita a lungo termine. Tale ampiezza crea diversi percorsi di espansione, ma lascia anche ADSK sensibile ai cicli edilizi, alla concorrenza software e all'esecuzione delle acquisizioni.
Il suo ultimo trimestre ha mostrato una domanda duratura insieme a una configurazione futura più complicata. I ricavi del Q2 FY2027 di Autodesk hanno raggiunto $2,046 miliardi, in aumento del 16% su base annua, l'EPS non-GAAP è cresciuto di $0,68 a $3,30 e il flusso di cassa libero è aumentato del 24% a $561 milioni. Il management ha aumentato la guidance di crescita dei ricavi annuali a circa il 16%, anche se il punto medio di $3,065 della guidance EPS non-GAAP Q3 è rimasto circa $0,08 sotto il consensus poiché i costi MaintainX sono entrati nelle previsioni.
Le previsioni delle azioni ADSK per il 2026 ora si concentrano su due visioni concorrenti:
- Il caso della piattaforma connessa e dell'adozione AI: Autodesk AI, Forma, Fusion e i flussi di lavoro di costruzione potrebbero connettere più dati di progettazione, produzione e operatività, mentre l'acquisizione di MaintainX da $3,6 miliardi estende la piattaforma nella manutenzione degli asset e supporta un'opportunità di ricavi ricorrenti più ampia.
- Il caso dell'integrazione e dell'esecuzione: La diluizione di MaintainX, la crescita più debole delle fatturazioni e la guidance EPS a breve termine più bassa potrebbero ritardare la leva operativa, mentre gli strumenti di progettazione AI più veloci sfidano i prezzi e il coinvolgimento degli utenti sui prodotti consolidati.
Questa guida analizza le previsioni delle azioni ADSK, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili Q2 FY2027 del 27 agosto 2026 di Autodesk, sul deposito trimestrale e sui dati di mercato fino al 23 settembre, più come negoziare i futures delle azioni ADSK su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori Autodesk Devono Sapere a Settembre 2026
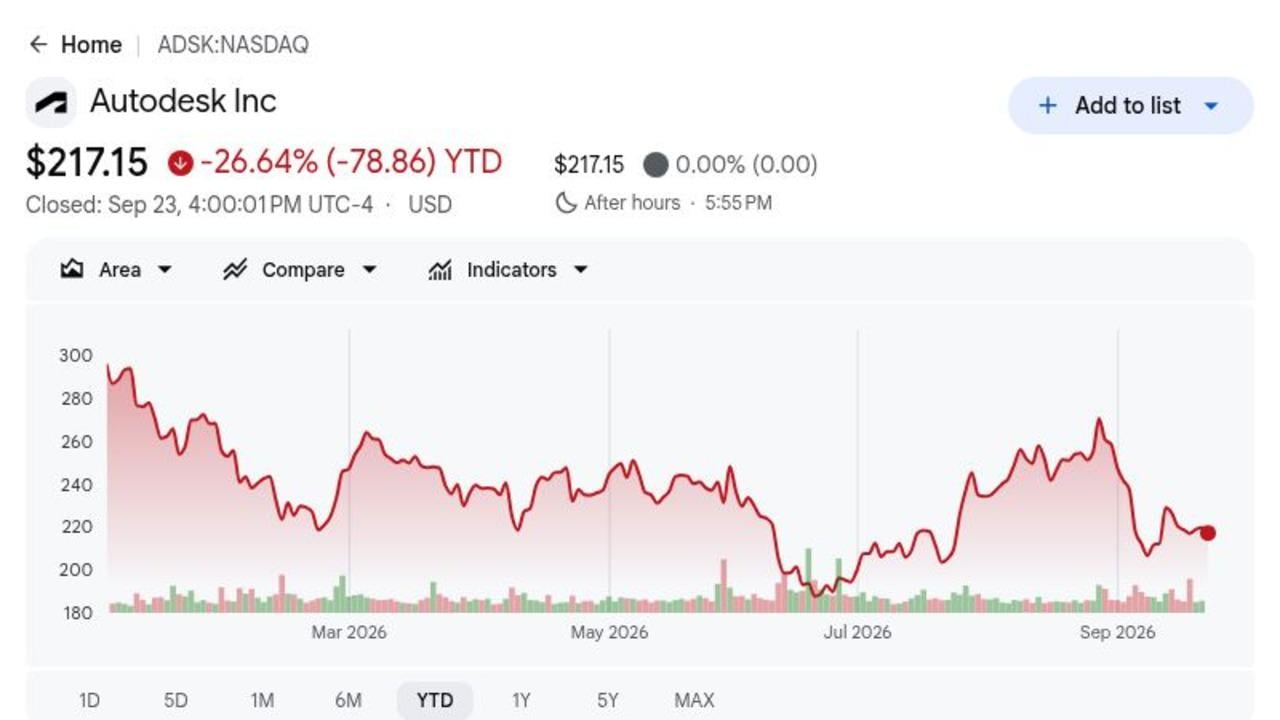
- ADSK ha chiuso a $217,15 ed era in calo del 26,64% nel 2026: La chiusura del 23 settembre è rimasta circa il 33% sotto il massimo a 52 settimane di $326,35 nonostante un battimento trimestrale. Il divario mostra che gli investitori vogliono ancora prove più chiare che gli investimenti in AI e la spesa per acquisizioni possano tradursi in utili per azione più forti.
- I ricavi Q2 hanno raggiunto $2,046 miliardi, in aumento del 16%: I ricavi hanno battuto il consensus di circa $2,01 miliardi di circa $36 milioni, mentre i ricavi da abbonamenti sono aumentati a $1,952 miliardi da $1,667 miliardi. La base ricorrente rimane sana, anche se la valutazione ora dipende dal fatto che la crescita a metà degli anni dell'adolescenza possa continuare.
- I ricavi AECO sono cresciuti del 17% a $1,029 miliardi: La famiglia di prodotti più grande di Autodesk ha generato più della metà dei ricavi trimestrali, mentre l'RPO corrente è aumentato del 12% a $5,245 miliardi. La domanda di costruzioni e infrastrutture supporta la visibilità, anche se la crescita dell'RPO totale del 2% è stata più debole poiché Autodesk ha ridotto gli sconti pluriennali.
- La guidance dei ricavi FY2027 è aumentata a $8,295 miliardi - $8,345 miliardi: L'intervallo implica circa il 16% di crescita e include MaintainX, mentre l'EPS non-GAAP è previsto a $12,52 - $12,60. La domanda più forte supporta le previsioni di vendite più elevate, ma i costi di acquisizione rendono il percorso degli utili meno diretto.
- L'accordo MaintainX da $3,6 miliardi espande Autodesk nelle operazioni: MaintainX porta una base ARR stimata di $135 milioni in crescita di oltre il 50%, ma Autodesk ha anche ristretto la guidance del flusso di cassa libero a $2,725 miliardi - $2,750 miliardi e ha incluso circa $45 milioni di costi di transazione. La qualità dell'integrazione determinerà se l'accordo crea valore significativo per azione.
Cos'è Autodesk (ADSK)?
Autodesk è una società globale di software per la progettazione e produzione i cui prodotti supportano l'intero ciclo di vita di edifici, infrastrutture, beni manifatturieri e contenuti digitali. AutoCAD fornisce progettazione assistita da computer generale, Revit supporta la modellazione delle informazioni di costruzione, Fusion combina progettazione del prodotto e produzione, e Maya e 3ds Max servono i media e l'intrattenimento. La maggior parte dei ricavi proviene da abbonamenti, quindi rinnovi, espansione di postazioni, utilizzo e prezzi sono i principali motori economici. La società vende anche collaborazione cloud e flussi di lavoro di costruzione che collegano i team di progettazione in ufficio con l'esecuzione sul campo.
La direzione a lungo termine di Autodesk è quella di convergere i dati di progettazione, produzione e operatività attraverso i cloud industriali Forma, Fusion e Flow, con Autodesk AI che aggiunge assistenti, automazione e intelligenza dei progetti. Autodesk Construction Cloud collega architetti, appaltatori e proprietari, mentre le partnership con i principali ecosistemi cloud e hardware supportano lo scambio di dati e i flussi di lavoro intensivi di calcolo. L'acquisizione pianificata di MaintainX da $3,6 miliardi estende questa strategia nella manutenzione e nelle operazioni di prima linea, collegando gli asset dopo la costruzione o la produzione. Il management si aspetta che questa piattaforma più ampia approfondisca le relazioni con i clienti, anche se l'integrazione e la monetizzazione disciplinata rimangono essenziali.
Leggi di più: Previsione del Prezzo Adobe (ADBE) 2026: La Monetizzazione AI Può Spingere ADBE Verso $350?
Panoramica degli Utili Q2 FY2027 di Autodesk (ADSK): La Crescita dei Ricavi e dei Margini Rafforza le Prospettive FY2027
Autodesk ha consegnato ricavi Q2 di $2,046 miliardi contro $2,01 miliardi attesi, EPS non-GAAP di $3,30 contro $3,12 attesi, utile netto GAAP di $492 milioni e flusso di cassa libero di $561 milioni. I ricavi AECO sono cresciuti del 17% a $1,029 miliardi e l'RPO corrente è aumentato del 12% a $5,245 miliardi. Il management ha aumentato i ricavi FY2027 a $8,295 miliardi - $8,345 miliardi, anche se il punto medio EPS Q3 di $3,065 è rimasto indietro rispetto al consensus e ha evidenziato la diluizione MaintainX.
Leggi di più: Utili Q2 FY2027 Autodesk (ADSK): Battimento Ricavi $2,05B ma la Diluizione MaintainX Pesa sulle Azioni
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
$2,01B consensus |
$2,046B |
Battimento. Circa $36M sopra il consensus e in aumento del 16% YoY. |
|
EPS diluito non-GAAP Q2 |
$3,12 consensus |
$3,30 |
Battimento. $0,18 sopra il consensus e in aumento di $0,68 YoY. |
|
EPS diluito GAAP Q2 |
$1,46 un anno prima |
$2,33 |
Migliorato. Aumentato di $0,87 YoY. |
|
Utile netto GAAP Q2 |
$313M un anno prima |
$492M |
Migliorato. Aumentato del 57% YoY. |
|
Fatturazioni Q2 |
— |
$1,854B |
Cresciute. Aumentate del 10% YoY. |
|
Ricavi AECO Q2 |
— |
$1,029B |
Cresciuti. Aumentati del 17% YoY e del 15% a valuta costante. |
|
RPO corrente Q2 |
— |
$5,245B |
Espanso. Aumentato del 12% YoY. |
|
Margine operativo non-GAAP Q2 |
39% un anno prima |
41% |
Espanso. Migliorato di 2 punti percentuali YoY. |
|
Flusso di cassa libero Q2 |
$452M un anno prima |
$561M |
Cresciuto. Aumentato del 24% YoY. |
|
Previsioni ricavi Q3 FY2027 |
$2,08B consensus |
2,125B–2,140B |
Sopra. Il punto medio di $2,133B ha superato il consensus di circa $53M. |
|
Previsioni EPS non-GAAP Q3 |
$3,14 consensus |
3,04–3,09 |
Sotto. Il punto medio di $3,065 è rimasto indietro rispetto al consensus di circa $0,08. |
|
Previsioni ricavi FY2027 |
Precedenti previsioni di crescita del 15% |
8,295B–8,345B |
Alzate. Il nuovo intervallo implica circa il 16% di crescita. |
|
Previsioni flusso di cassa libero FY2027 |
Intervallo precedente sopra il nuovo punto medio |
2,725B–2,750B |
Ristretto. Include circa $45M di spese di transazione MaintainX. |
- I ricavi di $2,046 miliardi hanno battuto il consensus di circa $36 milioni: Le vendite sono cresciute del 16% su base annua contro il 14% a valuta costante, mentre i ricavi da abbonamento hanno raggiunto $1,952 miliardi. Il risultato mostra che i rinnovi e l'adozione del cloud continuano a supportare una crescita duratura.
- L'EPS non-GAAP di $3,30 ha battuto il consensus di $0,18: L'EPS GAAP è aumentato a $2,33 da $1,46, mentre l'utile netto è cresciuto del 57% a $492 milioni. Il profitto è cresciuto più velocemente dei ricavi poiché la leva operativa e i minori costi di ristrutturazione hanno migliorato la conversione degli utili.
- I ricavi AECO hanno raggiunto $1,029 miliardi e sono cresciuti del 17%: I ricavi Make sono cresciuti del 26% a $244 milioni, mentre AutoCAD è aumentato del 14% a $500 milioni. La crescita nei principali gruppi di prodotti riduce la dipendenza da una singola applicazione e supporta la strategia di piattaforma più ampia di Autodesk.
- Il flusso di cassa libero è cresciuto del 24% a $561 milioni: Il flusso di cassa dalle operazioni ha raggiunto $575 milioni, mentre il margine operativo non-GAAP si è espanso di due punti al 41%. Il miglioramento mostra un'economia sottostante più forte, anche se le previsioni annuali del flusso di cassa libero di $2,725 miliardi - $2,750 miliardi includono i costi di finanziamento e transazione MaintainX.
- La guidance dei ricavi FY2027 è aumentata, ma la guidance EPS Q3 ha mancato di circa $0,08: I ricavi annuali ora puntano a $8,295 miliardi - $8,345 miliardi, mentre l'EPS non-GAAP Q3 di $3,04 - $3,09 rimane sotto il consensus di $3,14. La domanda chiave è se la crescita delle vendite più forte possa compensare la diluizione dell'acquisizione a breve termine.
Leggi di più: Utili Q2 FY2027 Autodesk (ADSK): Battimento Ricavi $2,05B ma la Diluizione MaintainX Pesa sulle Azioni
Prospettive di Investimento Autodesk (ADSK) 2026: Caso Bull $350 vs Caso Bear $185
Le prospettive di Autodesk per il 2026 dipendono dal fatto che la crescita costante degli abbonamenti, gli strumenti AI e l'acquisizione MaintainX possano tradursi in margini più forti e flusso di cassa libero. Il lato positivo deriva da un'adozione più profonda tra progettazione, costruzione e operazioni, mentre i costi di integrazione, la spesa per progetti più lenta e la concorrenza software rimangono i principali rischi.
Il Caso Bull: Domanda AI e Costruzioni più Forte Spinge ADSK Verso $350
Il Caso Bull assume che Autodesk mantenga la crescita dei ricavi vicino alle previsioni FY2027 del 16% poiché Forma, Fusion, Construction Cloud e Autodesk AI supportano più flussi di lavoro. MaintainX aggiunge uno strato operativo, mentre la crescita AECO sopra il 15% e la crescita RPO corrente vicino al 12% preservano la visibilità futura.
Un movimento verso $350 richiederebbe ricavi vicino alla parte alta dell'intervallo $8,295 miliardi - $8,345 miliardi, integrazione MaintainX di successo e rinnovata leva operativa dopo i costi di transazione. Il margine non-GAAP che si mantiene vicino al 39% per l'anno, seguito da miglioramenti, rafforzerebbe il caso.
Il Caso Base: Crescita Costante degli Abbonamenti Mantiene ADSK tra $260 e $310
Il Caso Base assume che AutoCAD, Revit, Fusion e gli abbonamenti di costruzione rimangano resilienti mentre l'adozione AI si sviluppa gradualmente. I ricavi continuano a crescere nella fascia bassa-media degli anni dell'adolescenza, ma la crescita RPO totale vicino al 2%, i minori sconti pluriennali e le spese MaintainX limitano un re-rating più veloce.
ADSK potrebbe negoziare principalmente tra $260 e $310 in queste condizioni. I ricavi Q3 nell'intervallo $2,125 miliardi - $2,140 miliardi, la crescita RPO corrente vicino al 12% e il flusso di cassa libero annuale sopra i $2,725 miliardi supporterebbero l'intervallo. Fatturazioni più lente o ulteriore pressione sui margini indebolirebbe la parte alta.
Il Caso Bear: Spesa Cliente più Lenta e Costi più Alti Tirano ADSK Verso $185
Il Caso Bear assume che i clienti ritardino i progetti, i concorrenti AI-nativi mettano pressione sui prezzi e i costi di integrazione MaintainX durino più del previsto. La crescita delle fatturazioni scende sotto il tasso Q2 del 10%, l'RPO corrente rallenta e il margine operativo non riesce a riprendersi mentre le spese di vendita e sviluppo aumentano.
Un movimento verso $185 diventerebbe più probabile se i ricavi trimestrali mancano la guidance, il flusso di cassa libero scende sotto il pavimento annuale di $2,725 miliardi, o il management abbassa l'EPS FY2027 sotto $12,52. Stime più deboli combinate con una valutazione software più bassa aggiungerebbero ulteriore pressione.
Previsioni del Prezzo delle Azioni ADSK per il 2026 da Parte degli Analisti di Wall Street
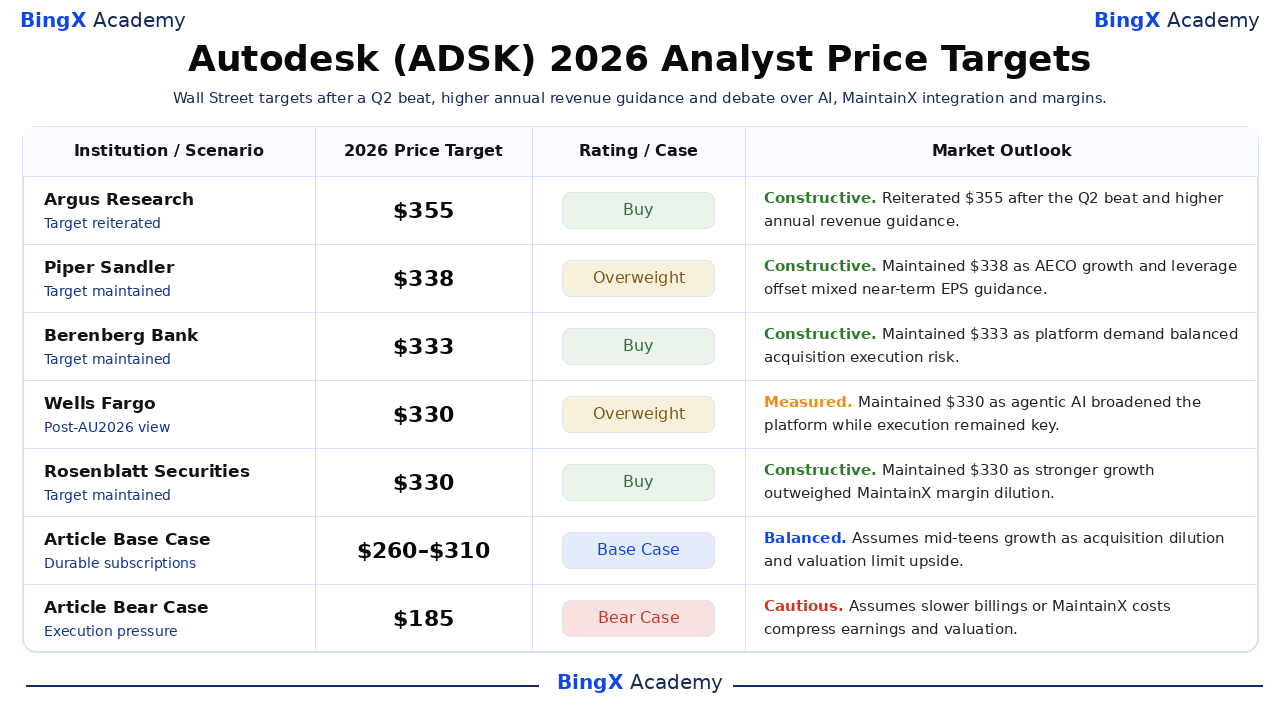
Queste cinque azioni di analisti datate sono ordinate dal più alto al più basso. La loro diffusione riflette diverse visioni sulla crescita ricorrente, AI, integrazione MaintainX e valutazione piuttosto che un singolo risultato promesso. Le righe finali Base e Bear sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Argus Research |
$355 |
Buy |
Costruttivo. 1 settembre: riconfermato dopo il battimento Q2 poiché la crescita ricorrente e la guidance dei ricavi annuali più alta hanno supportato la visione. |
|
Piper Sandler / Clarke Jeffries |
$338 |
Overweight |
Costruttivo. 28 agosto: mantenuto poiché la crescita AECO e la leva hanno bilanciato la guidance EPS a breve termine mista. |
|
Berenberg Bank / Nay Soe Naing |
$333 |
Buy |
Costruttivo. 1 settembre: mantenuto poiché la domanda di piattaforma ha bilanciato il rischio di esecuzione dell'acquisizione. |
|
Wells Fargo / Michael Turrin |
$330 |
Overweight |
Misurato. 18 settembre: mantenuto dopo Autodesk University poiché l'AI agentica ha ampliato la piattaforma mentre l'esecuzione rimaneva chiave. |
|
Rosenblatt Securities / Blair Abernethy |
$330 |
Buy |
Costruttivo. 28 agosto: mantenuto poiché la crescita più forte ha superato la diluizione dei margini MaintainX. |
|
Caso Base dell'Articolo |
260–310 |
Caso Base |
Bilanciato. Assume crescita a metà degli anni dell'adolescenza poiché la diluizione dell'acquisizione e la valutazione limitano il rialzo. |
|
Caso Bear dell'Articolo |
$185 |
Caso Bear |
Cauto. Assume fatturazioni più lente o costi MaintainX che comprimono utili e valutazione. |
Come Negoziare le Azioni Autodesk (ADSK) su BingX
Negozia le prospettive di crescita degli abbonamenti, cloud industriale, AI e integrazione MaintainX di Autodesk utilizzando BingX TradFi e gli strumenti BingX AI. Poiché ADSK può reagire bruscamente agli utili, alla guidance, agli aggiornamenti delle acquisizioni e alle valutazioni del settore software, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
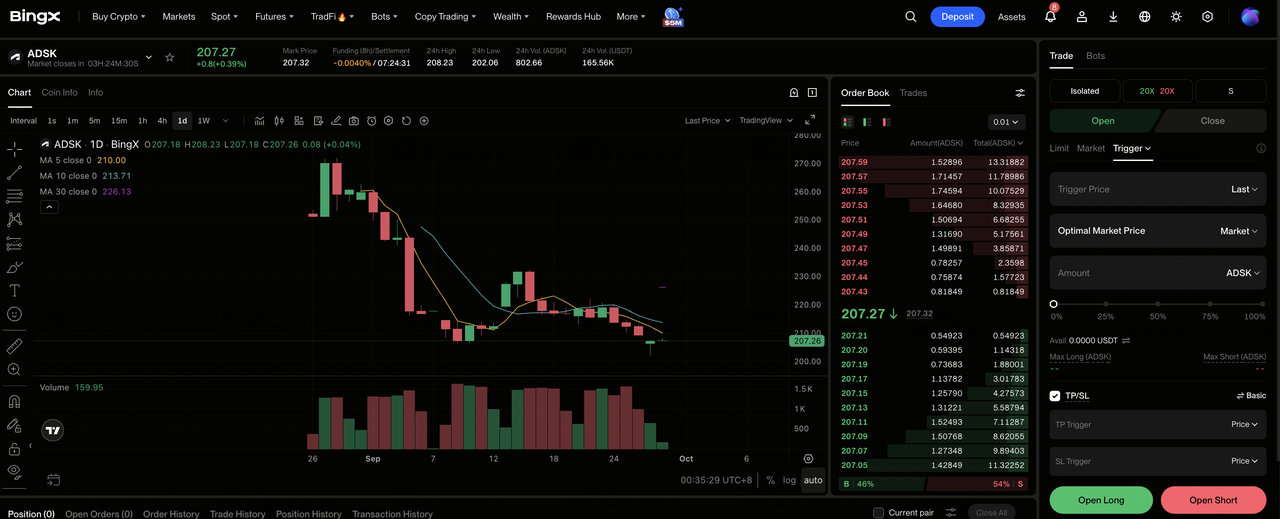
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Autodesk (ADSK). Cerca e seleziona il contratto futures perpetui ADSK-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che l'adozione AI, la domanda di cloud industriale e l'integrazione MaintainX sostengano una crescita a metà degli anni dell'adolescenza. Seleziona Apri Short se ti aspetti che fatturazioni più lente, diluizione dei margini o concorrenza software indeboliscano gli utili.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross in base alla tua tolleranza al rischio. Il calo YTD del 26,64% fino al 23 settembre mostra perché la leva conservativa e il sizing di posizione chiaro sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito l'operazione. ADSK può reagire rapidamente a utili, guidance, revisioni degli analisti, annunci di prodotti AI e aggiornamenti di integrazione MaintainX.
Top 5 Rischi da Osservare per gli Investitori Autodesk nel 2026
Le prospettive di Autodesk dipendono dalla domanda ricorrente, dall'esecuzione della piattaforma, dalla disciplina delle acquisizioni e dalla valutazione. Ogni rischio qui sotto potrebbe indebolire il flusso di cassa futuro o ridurre il multiplo che gli investitori sono disposti a pagare.
- L'integrazione MaintainX può diluire i rendimenti a breve termine: Autodesk sta pagando $3,6 miliardi per un'azienda con circa $135 milioni di ricavi ricorrenti annualizzati. Cross-selling più lento, costi di ritenzione più alti o spese di transazione sopra i $45 milioni divulgati potrebbero ridurre il flusso di cassa libero per azione.
- La concorrenza AI può mettere pressione sui prezzi e sulla crescita delle postazioni: Autodesk AI può approfondire i flussi di lavoro, ma strumenti di progettazione a costo inferiore potrebbero ridurre l'espansione delle postazioni o far questionare ai clienti gli abbonamenti premium. Anche una debolezza modesta nei rinnovi sarebbe importante perché i ricavi da abbonamento hanno contribuito $1,952 miliardi delle vendite Q2.
- Le fatturazioni possono rimanere indietro rispetto ai ricavi riportati: Le fatturazioni Q2 sono cresciute del 10%, sotto il tasso di crescita dei ricavi del 16%, mentre l'RPO totale è aumentato solo del 2%. Se anche l'RPO corrente rallenta dal 12%, la visibilità dei ricavi futuri potrebbe indebolirsi prima che le vendite riportate mostrino la stessa pressione.
- I cicli di costruzioni e produzione possono rallentare la domanda: AECO ha generato $1,029 miliardi e la produzione ha contribuito $385 milioni in Q2. Costi di finanziamento più alti, progetti ritardati o investimenti di fabbrica più deboli potrebbero ridurre i nuovi abbonamenti e la domanda di espansione.
- La valutazione rimane sensibile all'esecuzione: Il prezzo di riferimento di $217,15 riflette già un grande calo, ma assume ancora crescita a metà degli anni dell'adolescenza e margini forti. Ricavi sotto il pavimento annuale di $8,295 miliardi o EPS sotto $12,52 potrebbero mettere pressione sia sulle stime degli utili che sul multiplo di valutazione.
Considerazioni Finali: Dovresti Investire in Autodesk nel 2026?
Il franchise principale di Autodesk rimane duraturo: i ricavi Q2 sono cresciuti del 16% a $2,046 miliardi, i ricavi AECO sono cresciuti del 17%, l'RPO corrente è aumentato del 12% e il flusso di cassa libero ha raggiunto $561 milioni. La società ha anche una strategia credibile a lungo termine che collega i dati di progettazione, costruzione, produzione e operazioni. La domanda aperta è se l'acquisizione MaintainX da $3,6 miliardi e l'investimento AI in espansione migliorino l'economia per azione abbastanza rapidamente.
Il Caso Bull raggiunge $350 se i ricavi annuali atterrano vicino alla parte alta della guidance, il cross-selling MaintainX si sviluppa e i margini riprendono l'espansione. Il Caso Bear punta verso $185 se le fatturazioni decelerano, i costi di integrazione persistono o la concorrenza AI indebolisce l'economia dei rinnovi. I trader conservativi potrebbero aspettare i ricavi Q3, le fatturazioni, l'RPO corrente e la guidance del flusso di cassa libero per confermare quale percorso si sta delineando.
Promemoria sul Rischio: Il trading e l'investimento in azioni come ADSK comporta un alto rischio di perdita di capitale. L'esecuzione delle acquisizioni, la concorrenza software, la spesa ciclica dei clienti, i cambiamenti di valutazione e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione del Prezzo Adobe (ADBE) 2026: La Monetizzazione AI Può Spingere ADBE Verso $350?
- Previsione del Prezzo delle Azioni Palantir (PLTR) 2026: La Crescita Commerciale USA del 149% Può Spingere PLTR Verso $255?
- Previsione del Prezzo IBM (IBM) 2026: La Crescita Software e Quantum Può Spingere IBM Verso $350?
- Previsione del Prezzo Figma (FIG) 2026: La Monetizzazione AI Può Spingere FIG Verso $45?
- Previsione del Prezzo CrowdStrike (CRWD) 2026: La Sicurezza AI e Falcon Flex Possono Spingere CRWD Verso $280?
