
Plug Power (PLUG) costruisce sistemi di celle a combustibile a idrogeno, elettrolizzatori, impianti di idrogeno e infrastrutture di rifornimento correlate. La movimentazione dei materiali rimane il suo mercato consolidato più grande, mentre i servizi, il combustibile a idrogeno e i grandi progetti di elettrolizzatori sono destinati a creare entrate ricorrenti e ampliare la domanda. Questo modello integrato crea diverse vie per la crescita, ma lascia anche PLUG sensibile ai tempi dei progetti, ai costi di produzione e ai finanziamenti esterni.
I risultati del secondo trimestre 2026 di Plug Power hanno mostrato progressi misurabili senza rimuovere il dibattito sullo stato patrimoniale. I ricavi hanno raggiunto 178,3 milioni di dollari, la perdita rettificata si è ridotta a 0,07 dollari per azione e il margine lordo è migliorato fino a circa il pareggio dal negativo 31% dell'anno precedente. Il management ha aumentato le previsioni di crescita dei ricavi 2026 al 15-16%, ma la liquidità non vincolata di circa 162 milioni di dollari significa che la conversione di cassa è ancora importante.
La previsione del titolo PLUG per il 2026 si concentra ora su due visioni contrapposte:
- Il caso di conversione dei margini e dell'arretrato: I rinnovi della movimentazione materiali, 1.666 implementazioni trimestrali di GenDrive e nuove decisioni finali di investimento per elettrolizzatori potrebbero convertire il piano di crescita del 15-16% in EBITDAS positivi nel quarto trimestre.
- Il caso di liquidità ed esecuzione: I margini negativi del combustibile, i lunghi programmi di progetto e circa 61 milioni di dollari di utilizzo netto trimestrale di liquidità potrebbero mantenere il rischio di finanziamento e diluizione prima del recupero operativo.
Questa guida analizza le previsioni del titolo PLUG, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sui risultati del secondo trimestre 2026 di Plug Power del 10 agosto, il deposito trimestrale e i dati di mercato fino al 23 settembre, oltre come negoziare i futures del titolo PLUG su BingX TradFi con garanzia USDT.
Top 5 Cose da Sapere per gli Investitori di Plug Power a Settembre 2026
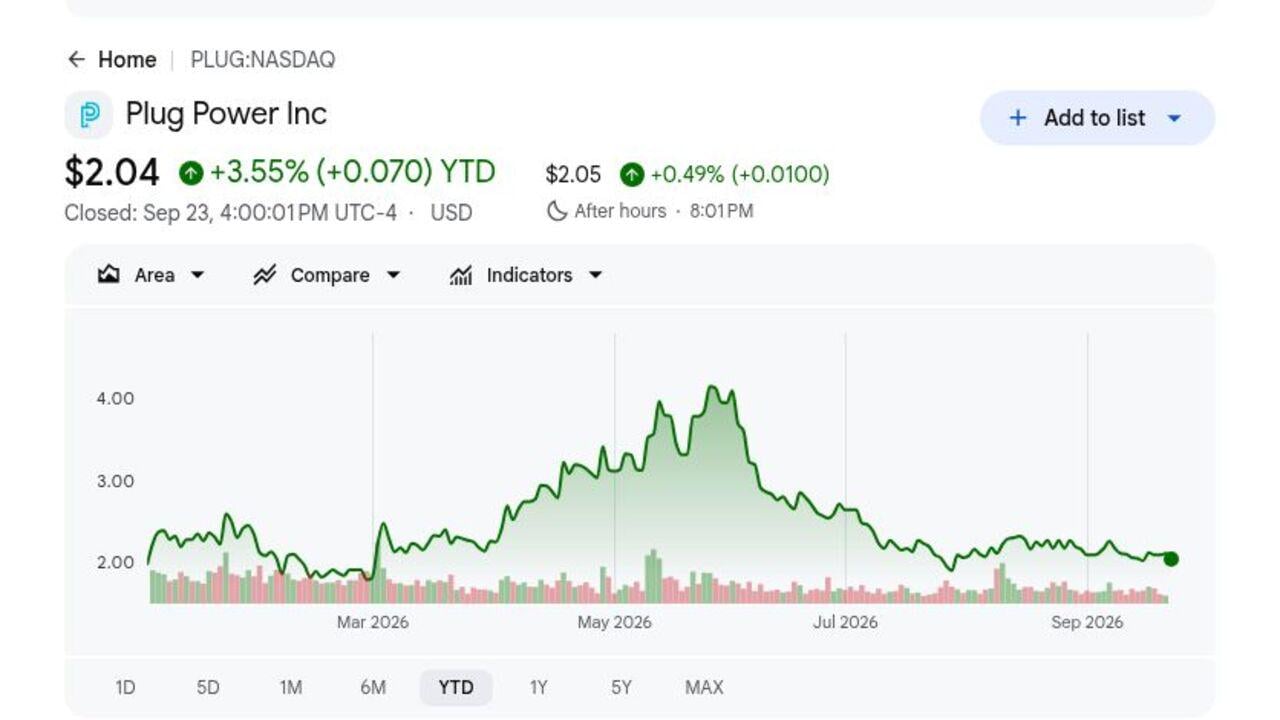
- PLUG ha chiuso a 2,04 dollari ed era in rialzo del 3,55% nel 2026: Il modesto guadagno nasconde un'ampia gamma 2026 di circa 1,70-4,58 dollari. La volatilità mostra quanto rapidamente cambiano le aspettative sulla domanda di idrogeno, sui finanziamenti e sul percorso del management verso il pareggio operativo.
- I ricavi del secondo trimestre hanno raggiunto 178,3 milioni di dollari: Il risultato ha superato il consenso di circa 168,8 milioni di dollari di 9,5 milioni di dollari ed è aumentato di circa il 9% sequenzialmente. Il superamento è importante perché la conversione dell'arretrato deve supportare un'azienda che sta ancora consumando liquidità e investendo in diversi mercati dell'idrogeno.
- Le implementazioni di GenDrive sono aumentate del 125% a 1.666 unità: Le implementazioni sono più che raddoppiate dalle 739 dell'anno precedente. Due grandi clienti pianificano di rinnovare oltre 20.000 unità in tre anni, creando potenziale domanda di attrezzature, servizi e combustibile a idrogeno se il rollout rimane nei tempi previsti.
- Il management ha aumentato le previsioni di crescita dei ricavi 2026 al 15-16%: L'intervallo precedente era del 13-15%, mentre il management punta ancora a EBITDAS positivi nel quarto trimestre. Le prospettive diventano più significative se una crescita più forte viene abbinata a un migliore mix e minor consumo di liquidità.
- L'obiettivo di monetizzazione degli asset rimane di 275 milioni di dollari: Le transazioni annunciate dopo la fine del trimestre dovrebbero generare 80 milioni di dollari di liquidità a breve termine, con circa 47 milioni di dollari ricevuti entro l'inizio di agosto. Il progresso riduce la pressione di finanziamento immediata, anche se le chiusure ritardate potrebbero riportare il rischio di diluizione al centro dell'attenzione.
Cos'è Plug Power (PLUG)?
Plug Power è un'azienda tecnologica dell'idrogeno integrata che progetta celle a combustibile a membrana a scambio protonico, sistemi di movimentazione materiali GenDrive, prodotti di alimentazione stazionaria GenSure ed elettrolizzatori GenEco. Sviluppa anche impianti di produzione di idrogeno, liquefazione, stoccaggio, trasporto e infrastrutture di rifornimento. I ricavi provengono dalla vendita di attrezzature, contratti di servizio e combustibile a idrogeno fornito ai sistemi installati. Il modello è destinato a combinare i ricavi del progetto iniziale con la domanda ricorrente del mercato post-vendita.
La strategia a lungo termine è espandere la base di celle a combustibile installate mentre converte grandi progetti di elettrolizzatori e migliora l'economia della rete dell'idrogeno. Amazon, Walmart e Carrefour sono clienti nominati per la movimentazione materiali, e due grandi clienti intendono rinnovare oltre 20.000 unità GenDrive in tre anni. Plug sta anche avanzando progetti con Carlton Power, Hy2gen, Orica, Galp, Iberdrola e BP, dando all'azienda esposizione all'idrogeno industriale oltre le flotte di magazzino.
Leggi di più: Top Titoli Energetici AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e lo Sviluppo dell'Alimentazione AI
Panoramica dei Risultati del Secondo Trimestre 2026 di Plug Power (PLUG): Superamento dei Ricavi e Miglioramento dei Margini Supportano la Ripresa
Plug ha riportato 178,3 milioni di dollari di ricavi del secondo trimestre contro circa 168,8 milioni di dollari previsti, perdita rettificata di 0,07 dollari per azione contro una perdita di 0,10 dollari prevista, e margine lordo vicino al pareggio contro il negativo 31% dell'anno precedente. Le spese operative sono diminuite di circa il 50% a 62 milioni di dollari, l'utilizzo netto di liquidità è diminuito del 58% sequenzialmente a 61 milioni di dollari, e le previsioni di crescita dei ricavi 2026 sono aumentate al 15-16%, lasciando la liquidità come compromesso centrale.
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
168,8 mln di dollari consenso |
178,3 mln di dollari |
Superamento. 9,5 mln di dollari sopra il consenso e in rialzo di circa il 9% sequenzialmente. |
|
EPS rettificato Q2 |
Perdita di 0,10 dollari |
Perdita di 0,07 dollari |
Superamento. La perdita è stata di 0,03 dollari inferiore al consenso e di 0,11 dollari inferiore su base annua. |
|
EPS GAAP Q2 |
Perdita di 0,17 dollari |
Perdita di 0,14 dollari |
Superamento. Migliorato da una perdita di 0,20 dollari nel Q2 2025. |
|
Margine lordo Q2 |
Miglioramento previsto |
Circa pareggio |
Migliorato. In rialzo dal negativo 31% su base annua e negativo 13% nel Q1. |
|
Spese operative |
Disciplina dei costi |
Circa 62 mln di dollari |
Migliorato. Diminuito di circa il 50% su base annua. |
|
Utilizzo netto di liquidità |
Minor consumo |
Circa 61 mln di dollari |
Migliorato. Diminuito di circa il 58% sequenzialmente. |
|
Liquidità non vincolata |
Non applicabile |
Circa 162 mln di dollari |
Misurata. La liquidità dipende ancora dalla monetizzazione e dal finanziamento. |
|
Crescita ricavi 2026 |
Precedente 13-15% |
15-16% |
Aumentata. L'arretrato più forte della seconda metà supporta il nuovo intervallo. |
- I ricavi di 178,3 milioni di dollari hanno superato il consenso di 9,5 milioni di dollari: I ricavi sono aumentati di circa il 9% sequenzialmente, mostrando una migliore cadenza di spedizioni. Il prossimo test è se l'arretrato della seconda metà si converte nei tempi previsti, perché ritardi ripetuti indebolirebbero la fiducia sia nelle prospettive annuali aumentate che nel piano di liquidità.
- La perdita rettificata si è ridotta a 0,07 dollari per azione: Il risultato ha superato il consenso di perdita di 0,10 dollari e è migliorato da una perdita di 0,18 dollari dell'anno precedente. Migliori unità economiche stanno raggiungendo il conto economico, anche se EBITDAS positivi dipendono ancora da crescita sostenuta dei ricavi, mix e controllo dei costi.
- Il margine lordo è migliorato di circa 31 punti percentuali: Il margine si è spostato dal negativo 31% nel Q2 2025 a circa il pareggio. Questo è uno dei segnali di ripresa più chiari, anche se i margini profondamente negativi del combustibile limitano ancora la redditività consolidata.
- Le spese operative sono diminuite di circa il 50% a 62 milioni di dollari: La base di costi più bassa ha aiutato a ridurre le perdite insieme al miglioramento del margine lordo. Mantenere quei risparmi è importante perché Plug deve ancora finanziare progetti di elettrolizzatori, supporto clienti e infrastrutture dell'idrogeno mentre punta a EBITDAS positivi nel Q4.
- L'utilizzo netto di liquidità è diminuito del 58% a 61 milioni di dollari: La liquidità non vincolata era di circa 162 milioni di dollari, mentre le transazioni di asset puntano a 275 milioni di dollari di proventi. Un minor consumo estende la pista, ma i tempi di monetizzazione e il finanziamento non diluitivo rimangono critici date le ambizioni progettuali più ampie di Plug.
Prospettive di Investimento 2026 di Plug Power (PLUG): Caso Rialzista a 5 Dollari vs Caso Ribassista a 1,20 Dollari
Le prospettive 2026 di Plug Power dipendono dal fatto che implementazioni più elevate, progetti di elettrolizzatori e riduzioni dei costi possano trasformare i margini in miglioramento in risultati operativi positivi. Il rialzo viene da una conversione dell'arretrato più forte e minor consumo di liquidità, mentre i ritardi dei progetti, l'economia debole del combustibile e le necessità di finanziamento rimangono i rischi principali.
Il Caso Rialzista: Vendite di Progetti e Margini Più Forti Spingono PLUG Verso 5 Dollari
Il Caso Rialzista assume che l'opportunità di rinnovo di 20.000 unità proceda nei tempi previsti, i progetti di elettrolizzatori come Orica e Carlton Power si convertano in ricavi, e i margini del servizio rimangano positivi. Il margine lordo di circa pareggio del Q2 e la riduzione del 50% delle spese operative mostrano che vendite più elevate possono tradursi in migliore leva operativa.
Un movimento verso 5 dollari richiederebbe EBITDAS positivi nel Q4, ulteriori miglioramenti dal margine negativo del 48% del combustibile e progresso visibile verso l'obiettivo di monetizzazione di 275 milioni di dollari. Una crescita annua sostenuta del 15-16% senza un grande aumento azionario diluitivo rafforzerebbe il caso.
Il Caso Base: Crescita Costante dei Ricavi Mantiene PLUG Tra 2,25 e 3,50 Dollari
Il Caso Base assume che la movimentazione materiali e il servizio supportino le prospettive di ricavi aumentate mentre i progetti di elettrolizzatori progrediscono in modo irregolare. Il margine lordo rimane vicino al pareggio o modestamente positivo, ma circa 61 milioni di dollari di utilizzo trimestrale di liquidità e 162 milioni di dollari di liquidità non vincolata mantengono il rischio di finanziamento in focus.
PLUG potrebbe negoziare principalmente tra 2,25 e 3,50 dollari sotto queste condizioni. La crescita delle implementazioni, il margine del servizio del 27% e i costi operativi più bassi supporterebbero l'intervallo. Approvazioni di progetti più lente o vendite di asset ritardate limiterebbero la fascia alta.
Il Caso Ribassista: Ritardi dei Progetti e Consumo di Liquidità Tirano PLUG Verso 1,20 Dollari
Il Caso Ribassista assume che i grandi progetti di elettrolizzatori slittino, l'economia del combustibile rimanga profondamente negativa, e i rinnovi della movimentazione materiali si convertano più lentamente del previsto. Con circa 162 milioni di dollari di liquidità non vincolata a fine trimestre, il consumo continuo potrebbe rendere il finanziamento esterno più urgente nonostante le transazioni di asset annunciate.
Un movimento verso 1,20 dollari diventerebbe più probabile se gli EBITDAS del Q4 rimangono negativi, la crescita 2026 scende sotto il 15%, o i proventi di monetizzazione mancano l'obiettivo di 275 milioni di dollari. Quei risultati indebolirebbero il caso di ripresa e aumenterebbero il rischio di diluizione.
Previsioni del Prezzo del Titolo PLUG per il 2026 da Parte degli Analisti di Wall Street
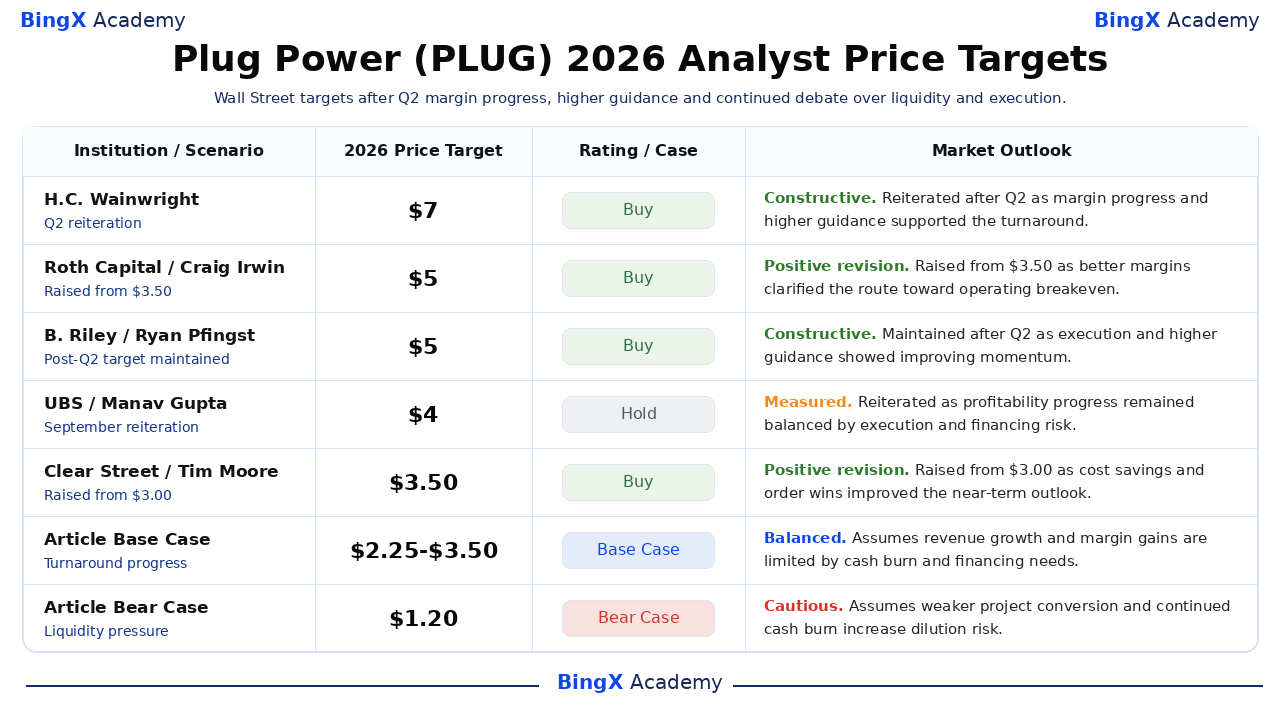
Gli obiettivi di Wall Street rimangono insolitamente dispersi perché gli analisti concordano che l'esecuzione del Q2 è migliorata ma differiscono sulla durabilità dei guadagni dei margini e sul finanziamento disponibile. Gli obiettivi selezionati vanno da 2,75 a 7 dollari, rispetto alla chiusura del 23 settembre di 2,04 dollari, quindi gli investitori dovrebbero leggere ogni obiettivo insieme alle sue assunzioni operative datate piuttosto che come promessa.
|
Istituzione / Analista |
Obiettivo di Prezzo 2026 |
Rating |
Prospettiva di Mercato |
|
H.C. Wainwright / Amit Dayal |
7,00 dollari |
Acquisto |
Costruttiva. 11 agosto: riconfermato dopo Q2 poiché il progresso dei margini e le previsioni più elevate hanno supportato la ripresa. |
|
Roth Capital / Craig Irwin |
5,00 dollari |
Acquisto |
Revisione positiva. 12 agosto: aumentato da 3,50 dollari dopo che margini migliori hanno chiarito il percorso verso il pareggio. |
|
B. Riley / Ryan Pfingst |
5,00 dollari |
Acquisto |
Costruttivo. 11 agosto: mantenuto poiché l'esecuzione Q2 e le previsioni aumentate hanno mostrato momentum migliorante. |
|
UBS / Manav Gupta |
4,00 dollari |
Neutrale |
Misurata. 16 settembre: riconfermato poiché il progresso della redditività è rimasto bilanciato dal rischio di finanziamento. |
|
Clear Street / Tim Moore |
3,50 dollari |
Acquisto |
Revisione positiva. 29 aprile: aumentato da 3,00 dollari poiché i risparmi sui costi e gli ordini hanno migliorato le prospettive. |
|
RBC Capital / Christopher Dendrinos |
2,75 dollari |
Performance del Settore |
Bilanciata. 11 agosto: mantenuta una visione di rischio speculativo poiché le previsioni più elevate hanno affrontato questioni di liquidità. |
|
Caso Base dell'Articolo |
2,25-3,50 dollari |
Caso Base |
Bilanciata. Assume crescita dei ricavi e guadagni dei margini limitati da consumo di liquidità e necessità di finanziamento. |
|
Caso Ribassista dell'Articolo |
1,20 dollari |
Caso Ribassista |
Cauto. Assume conversione di progetti più debole e consumo continuo di liquidità aumentano il rischio di diluizione. |
Come Negoziare il Titolo Plug Power (PLUG) su BingX
Negozia le prospettive di domanda di idrogeno, recupero dei margini e liquidità di Plug Power utilizzando BingX TradFi e gli strumenti BingX AI. Poiché PLUG può reagire bruscamente alle decisioni sui progetti, agli utili e agli aggiornamenti sui finanziamenti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
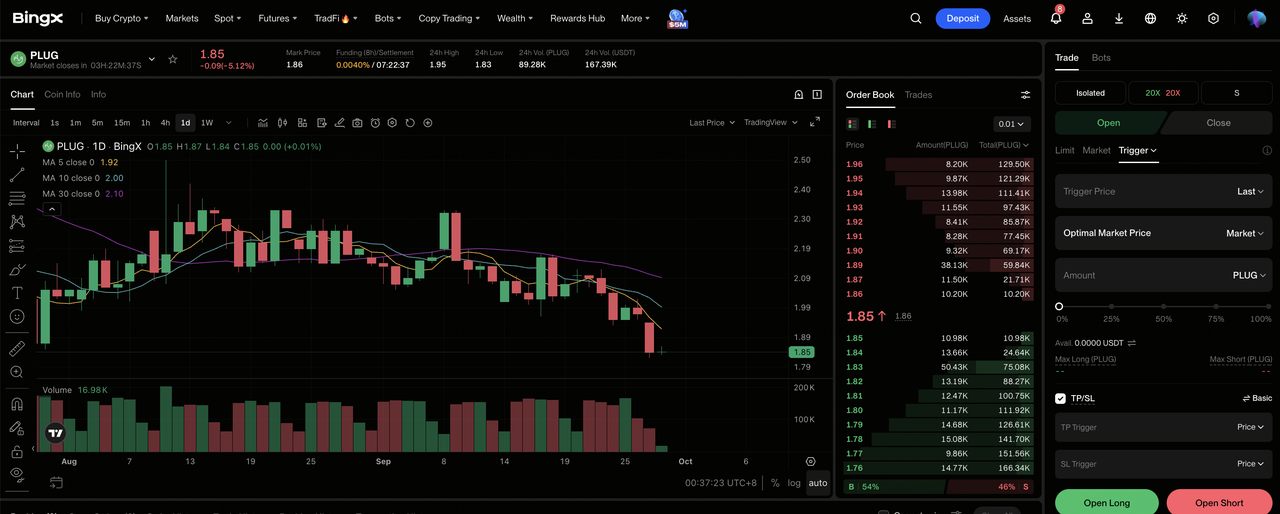
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sulla dashboard dello scambio BingX.
Passo 2: Seleziona Plug Power (PLUG). Cerca e seleziona il contratto futures perpetui PLUG-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se margini, implementazioni e liquidità si rafforzano. Seleziona Apri Short se i ritardi dei progetti o la pressione finanziaria indeboliscono l'economia per azione prevista.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. L'intervallo annuale di 1,70-4,58 dollari mostra perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. PLUG può reagire rapidamente agli utili, alle previsioni, alle pietre miliari dei progetti, alle vendite di asset e agli aumenti di capitale.
Top 5 Rischi da Monitorare per gli Investitori di Plug Power nel 2026
Il recente miglioramento di Plug non rimuove i rischi di finanziamento, esecuzione e politica dietro la volatilità del titolo. Ogni rischio può influenzare il flusso di cassa, la diluizione o la valutazione che gli investitori assegnano alla ripresa.
- La pressione di liquidità può diluire gli azionisti: La liquidità non vincolata era di circa 162 milioni di dollari contro 61 milioni di dollari di utilizzo netto trimestrale di liquidità. Se il piano di monetizzazione di 275 milioni di dollari slitta, Plug potrebbe aver bisogno di azioni o debito costoso, riducendo il valore futuro per azione.
- I margini del combustibile rimangono profondamente negativi: Il margine lordo del combustibile è migliorato dal negativo 91% a circa negativo 48%, ma l'azienda perde ancora denaro mentre i volumi crescono. Progressi lenti su utilizzo ed efficienza produttiva potrebbero compensare i guadagni da attrezzature e servizi.
- I progetti di elettrolizzatori possono essere ritardati: La pipeline include opportunità da 30 MW, 50 MW, 100 MW e 275 MW, ma i progetti annunciati non garantiscono ricavi a breve termine. Autorizzazioni, finanziamenti o decisioni finali di investimento possono spingere le spedizioni in periodi successivi.
- I rinnovi di grandi clienti creano rischio di concentrazione: Due clienti possono rinnovare oltre 20.000 unità GenDrive in tre anni. Un rollout più lento da parte di entrambi i clienti influenzerebbe attrezzature, servizi e domanda di idrogeno contemporaneamente.
- Politica e competizione possono pressare i ritorni: Le regole fiscali sull'idrogeno, i prezzi dell'elettricità e i sussidi influenzano l'economia dei progetti, mentre le celle a combustibile competono con batterie e altri sistemi di energia pulita. Incentivi più deboli o prezzi aggressivi potrebbero ridurre la conversione degli ordini e i margini.
Considerazioni Finali: Dovresti Investire in Plug Power nel 2026?
Plug Power ha evidenze operative più forti rispetto a un anno fa: 178,3 milioni di dollari di ricavi Q2, margine lordo approssimativamente in pareggio, spese operative inferiori del 50% e un obiettivo di crescita annua del 15-16%. La questione irrisolta è se quei guadagni possano raggiungere il flusso di cassa prima che i vincoli di liquidità costringano a finanziamenti che indeboliscano il beneficio per gli azionisti.
Il Caso Rialzista supporta 5 dollari se gli EBITDAS del Q4 diventano positivi, l'economia del combustibile migliora e il programma di monetizzazione di 275 milioni di dollari rafforza la liquidità. Il Caso Ribassista punta a 1,20 dollari se la conversione dei progetti rallenta o la diluizione domina. I trader conservativi potrebbero aspettare i prossimi aggiornamenti su margine lordo, utilizzo di liquidità e vendite di asset prima di aumentare l'esposizione, perché quelle cifre testano direttamente la ripresa.
Promemoria sul Rischio: Negoziare e investire in azioni come PLUG comporta un alto rischio di perdita di capitale. Mancanze negli utili, ritardi dei progetti, cambiamenti nei finanziamenti, spostamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top Titoli Energetici AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e lo Sviluppo dell'Alimentazione AI
- Top Titoli Energetici ed ETF da Comprare nel 2026: La Crisi Energetica dell'AI Incontra la Volatilità Geopolitica
- Previsione del Prezzo di Bloom Energy (BE) 2026: Può l'Alimentazione dei Data Center AI Spingere BE Verso 350 Dollari?
- Previsione del Prezzo di Oklo (OKLO) 2026: Possono le Pietre Miliari Nucleari Spingere OKLO Verso 100 Dollari?
- Previsione del Prezzo di NuScale Power (SMR) 2026: Può la Conversione dei Progetti Spingere SMR Verso 20 Dollari?
