Virgin Galactic (SPCE) è una società di voli spaziali umani commerciali che sta sviluppando un servizio turistico suborbitale premium attorno al suo velivolo spaziale Delta di nuova generazione. Le vendite di biglietti e la frequenza futura dei voli definiscono la sua opportunità di ricavi a lungo termine, anche se le operazioni commerciali rimangono in pausa. Questa transizione lascia l'equity altamente sensibile alle pietre miliari dei test, ai bisogni di liquidità e al programma per riportare i clienti paganti nello spazio.
L'ultimo trimestre ha mostrato progressi nella domanda e nella preparazione del programma senza risolvere la tensione finanziaria centrale. I ricavi di Virgin Galactic Q2 2026 sono stati solo di 0,1 milioni di dollari, il flusso di cassa libero è stato negativo di 91 milioni di dollari e il management ha spostato il primo volo commerciale Delta a febbraio 2027. Il caso di investimento dipende da se il programma Delta può passare dalla spesa di sviluppo al servizio affidabile prima che finanziamenti aggiuntivi diluiscano sostanzialmente gli azionisti.
Le previsioni per le azioni SPCE per il 2026 si concentrano su due punti di vista concorrenti:
- Il caso delle pietre miliari: I test captive-carry di ottobre e la domanda premium solida migliorano la fiducia nella rampa commerciale del 2027.
- Il caso del finanziamento: ulteriori ritardi e consumo sostenuto di cassa forzano più emissioni di azioni prima che inizino i ricavi ricorrenti.
Questa guida scompone le previsioni delle azioni SPCE, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili Q2 2026 di Virgin Galactic del 12 agosto, sul deposito trimestrale e sui dati di mercato fino al 2 settembre, più come fare trading con i futures delle azioni SPCE su BingX TradFi con collateral USDT.
Top 5 Cose che gli Investitori di Virgin Galactic Devono Sapere a Settembre 2026
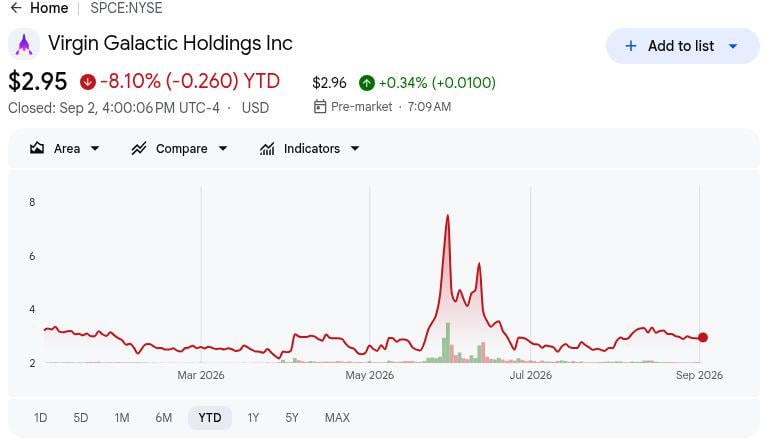
- SPCE ha chiuso a $2,95 il 2 settembre: Le azioni sono salite dell'1,37% quel giorno e sono rimaste tra i target degli analisti selezionati di $2-$5. Il prezzo riflette ancora le aspettative sull'esecuzione della classe Delta piuttosto che l'evidenza di redditività commerciale stabilita.
- I ricavi Q2 sono scesi a soli $0,1 milioni da $0,4 milioni di un anno prima: Con i voli commerciali ancora in pausa, i ricavi attuali rimangono immateriali rispetto ai costi di sviluppo dell'azienda. Il caso di investimento dipende quindi principalmente dalle pietre miliari dei test e dal target di ritorno in servizio di febbraio 2027.
- Il flusso di cassa libero è migliorato a negativo $91 milioni: Il burn di cassa si è ridotto da negativo $114 milioni nel Q2 2025, mentre la cassa e i titoli negoziabili si attestavano a circa $286 milioni. Il management si aspetta ancora circa altri $175-$190 milioni di flusso di cassa libero negativo combinato tra Q3 e Q4.
- La domanda di biglietti premium rappresenta più di $50 milioni di ricavi attesi: La tranche oversubscribed è stata prezzata a $750.000 per posto, supportando la tesi della domanda premium. Quei ricavi attesi diventano significativi solo una volta che i velivoli spaziali Delta entrano in servizio commerciale affidabile.
- I target degli analisti selezionati vanno da $2 a $5: Lo spread di $3 riflette punti di vista nettamente diversi sui tempi Delta, sui bisogni di finanziamento e sul rischio di diluizione. Con $134 milioni già raccolti attraverso il programma ATM e 41 milioni di azioni emesse, i finanziamenti futuri rimangono una variabile principale per il valore per azione.
Che cos'è Virgin Galactic (SPCE)?
Virgin Galactic (SPCE) è una società di voli spaziali commerciali focalizzata sul turismo spaziale umano suborbitale e sulle missioni di ricerca. Sviluppa velivoli spaziali riutilizzabili progettati per trasportare astronauti privati e carichi scientifici al confine dello spazio, con ricavi attesi provenire principalmente dalle vendite di biglietti premium e dai voli di ricerca. A differenza dei fornitori di lancio come Rocket Lab o SpaceX, Virgin Galactic è centrata sulle esperienze umane suborbitali piuttosto che sui servizi di lancio orbitale.
La sua strategia di crescita è sempre più centrata sulla flotta di classe Delta e su un modello di volo commerciale ad alta frequenza. Virgin Galactic sta sviluppando veicoli Delta per ridurre i tempi di turnaround, aumentare la capacità annuale di volo e supportare un business di turismo spaziale più scalabile una volta ripreso il servizio. L'azienda sta anche puntando su clienti privati facoltosi e istituzioni di ricerca, con prezzi di biglietti premium che aiutano a supportare l'economia di ogni volo. Quella strategia dà a SPCE una posizione distintiva nel turismo spaziale commerciale, ma l'esecuzione dipende dal completamento dei test, dal portare i velivoli spaziali Delta in servizio nei tempi previsti e dal raggiungere una frequenza di volo sufficiente per supportare la generazione sostenibile di cassa.
Leggi di più: Le Migliori Azioni Spaziali da Acquistare Prima dell'IPO di SpaceX
Virgin Galactic (SPCE) Panoramica Utili Q2 2026: Ricavi, Burn di Cassa e Pietre Miliari Delta
Il Q2 di Virgin Galactic ha mostrato un modesto miglioramento dei costi ma un continuo burn di cassa pesante e un altro ritardo al servizio commerciale. I ricavi sono scesi a $0,1 milioni da $0,4 milioni di un anno prima, la perdita netta si è ridotta a $56 milioni e il flusso di cassa libero è migliorato a negativo $91 milioni. La cassa e i titoli negoziabili si attestavano a $286 milioni, mentre il management si aspetta ancora circa $175-$190 milioni di flusso di cassa libero negativo aggiuntivo tra Q3 e Q4. L'azienda ha anche raccolto $134 milioni attraverso il suo programma ATM, sottolineando che la liquidità rimane centrale fino a quando i voli Delta non iniziano a generare ricavi ricorrenti.
|
Metrica Finanziaria |
Periodo Precedente / Guidance |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
$0,4 milioni nel Q2 2025 |
$0,1 milioni |
Inferiore. I voli rimangono in pausa. |
|
Perdita netta Q2 2026 |
$67 milioni nel Q2 2025 |
$56 milioni |
Migliorato. Le perdite si sono ridotte su base annua. |
|
EBITDA Aggiustato |
Negativo $52 milioni nel Q2 2025 |
Negativo $52 milioni |
Stabile. Il deficit operativo è persistito. |
|
Flusso di cassa libero |
Negativo $114 milioni nel Q2 2025 |
Negativo $91 milioni |
Migliorato. Il burn si è moderato. |
|
Cassa e titoli negoziabili |
N/A |
$286 milioni |
Disponibile. Finanzia la runway di sviluppo. |
|
Finanziamento ATM |
N/A |
$134 milioni di proventi lordi; 41 milioni di azioni emesse |
Diluitivo. La liquidità ha richiesto più equity. |
|
Guidance FCF Q3 e Q4 |
N/A |
Negativo $95-$100 milioni; negativo $80-$90 milioni |
Pesante. I deflussi continuano fino a fine anno. |
|
Tranche spedizione premium |
N/A |
Oltre $50 milioni di ricavi attesi |
Positivo. La domanda premium è rimasta solida. |
|
Primo servizio commerciale Delta |
Precedentemente Q4 2026 |
Febbraio 2027 |
Ritardato. Ricavi spostati più in là. |
- I ricavi sono scesi a $0,1 milioni: I voli commerciali rimangono in pausa, quindi i ricavi attuali sono ancora immateriali rispetto alla base di costi dell'azienda e la valutazione futura dipende principalmente dalle pietre miliari Delta.
- La perdita netta si è ridotta a $56 milioni: Il deficit è migliorato da $67 milioni di un anno prima poiché la disciplina di spesa ha aiutato a compensare la mancanza di ricavi di volo ricorrenti.
- L'EBITDA aggiustato è rimasto negativo $52 milioni: Il deficit operativo immutato mostra che un miglioramento materiale degli utili richiederà più del controllo dei costi e dipende dal riavvio del servizio commerciale.
- Il flusso di cassa libero è migliorato a negativo $91 milioni: Il burn di cassa si è ridotto da negativo $114 milioni, ma l'azienda affronta ancora deflussi sostanziali prima che Delta entri in servizio.
- Il primo volo commerciale Delta è spostato a febbraio 2027: I test captive-carry sono programmati per ottobre 2026, con il secondo velivolo spaziale che dovrebbe entrare in servizio a marzo. Un altro ritardo estenderebbe il periodo pre-ricavi e aumenterebbe la pressione finanziaria.
Leggi di più: Virgin Galactic (SPCE) Panoramica Utili Q2 2026: $134K di Ricavi e Ritardo Volo Scatenano un Selloff del 4,85%
Virgin Galactic (SPCE) Prospettive di Investimento 2026: Caso Bull $5 vs Caso Bear $2
Il test centrale è se i progressi Delta possono migliorare la fiducia più velocemente di quanto il burn di cassa e la diluizione indeboliscano il valore per azione.
Il Caso Bull: I Test Delta Spingono SPCE Verso $5
Il Caso Bull assume che i test captive-carry inizino a ottobre, le prime due navi Delta mantengano le date di servizio di inizio 2027 e la domanda di biglietti premium rimanga forte. Raggiungere quelle pietre miliari ridurrebbe l'incertezza del programma e sposterebbe il focus degli investitori verso la cadenza dei voli e l'economia unitaria.
Un movimento verso $5 richiederebbe progresso tecnico senza un grande intoppo di sicurezza o certificazione, più liquidità sufficiente per raggiungere il servizio commerciale. Pietre miliari di test stabili e nessun aumento importante del burn di cassa fornirebbero la conferma più chiara.
Il Caso Base: Progresso Delta Misurato Mantiene SPCE Tra $3 e $4
Il Caso Base assume che i test avanzino con ritardi aggiuntivi limitati, il burn di cassa rimanga vicino alla guidance e i finanziamenti restino disponibili. Gli investitori continuano ad aspettare l'evidenza che l'esecuzione Delta stia passando dallo sviluppo a operazioni affidabili.
In questo scenario, SPCE potrebbe tradare principalmente tra $3 e $4. Progresso captive-carry visibile, date di servizio stabili e spesa controllata supporterebbero il range, mentre un altro cambiamento di timeline o emissione di azioni accelerata lo indebolirebbe.
Il Caso Bear: Ulteriori Ritardi Trascinano SPCE Verso $2
Il Caso Bear assume che i test o il servizio commerciale slittino ancora, estendendo il periodo di ricavi minimi e flusso di cassa libero negativo. Finanziamenti aggiuntivi distribuirebbero allora il valore eventuale della flotta Delta su un numero di azioni maggiore.
Un movimento verso $2 diventerebbe più probabile se i test vengono rimandati, la data di servizio di febbraio 2027 slitta o il burn di cassa supera la guidance. In quell'ambiente, il tempo e la diluizione da soli potrebbero premere il valore per azione anche se la domanda dei clienti rimane intatta.
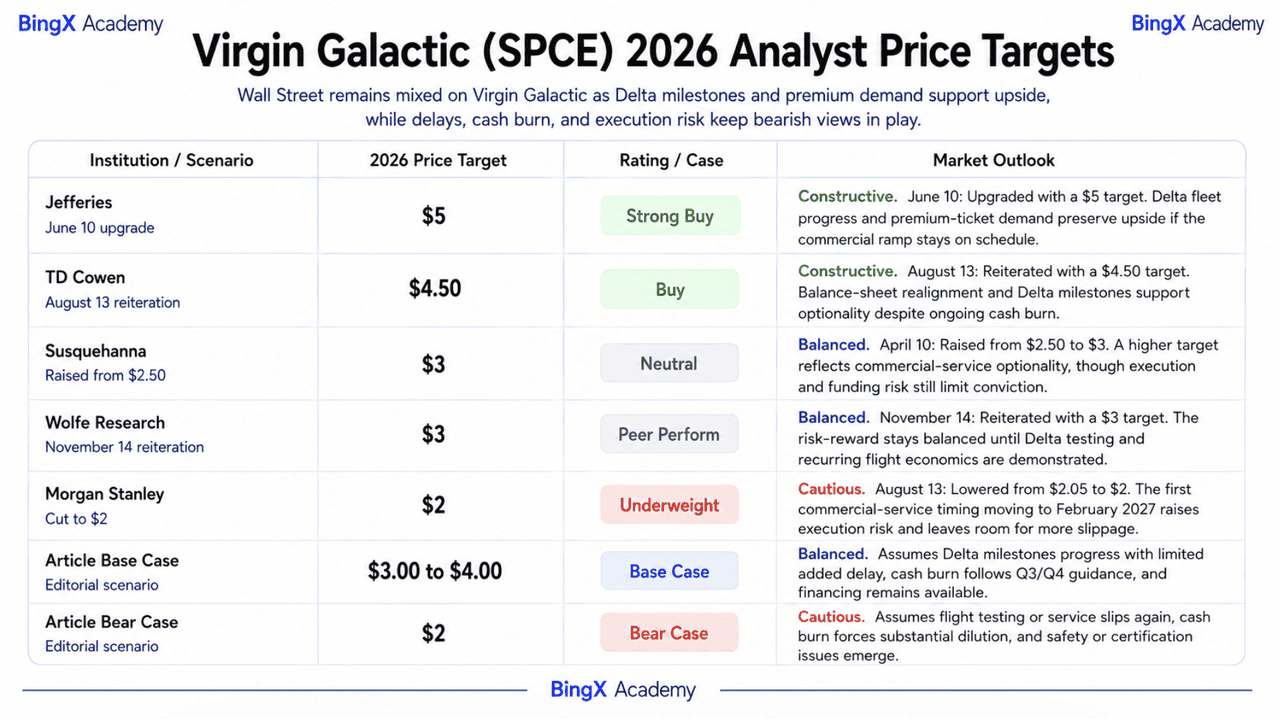
Previsioni Prezzi Azioni SPCE per il 2026 Secondo gli Analisti di Wall Street
Queste azioni di terze parti datate spaziano dall'opzionalità bullish della flotta alla preoccupazione per il programma di servizio ritardato. Il loro spread riflette incertezza piuttosto che un consenso unificato. Gli scenari dell'articolo sono identificati separatamente dalle righe degli analisti reali.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Jefferies |
$5 |
Strong Buy |
Costruttivo. 10 giugno: Aggiornato con target $5. La flotta Delta e la domanda di biglietti premium preservano l'upside se la rampa commerciale arriva nei tempi. |
|
TD Cowen |
$4,50 |
Buy |
Costruttivo. 13 agosto: Riconfermato con target $4,50. Il riallineamento del bilancio e le pietre miliari Delta supportano l'opzionalità nonostante il burn di cassa continuo. |
|
Susquehanna |
$3 |
Neutro |
Bilanciato. 10 aprile: Alzato da $2,50 a $3. Un target più alto riconosce l'opzionalità del servizio commerciale mentre il rischio di esecuzione e finanziamento limita la convinzione. |
|
Wolfe Research |
$3 |
Peer Perform |
Bilanciato. 14 novembre: Riconfermato con target $3. Il rapporto rischio-rendimento rimane bilanciato fino a quando non vengono dimostrati i test Delta e l'economia dei voli ricorrenti. |
|
Morgan Stanley |
$2 |
Underweight |
Cauto. 13 agosto: Abbassato da $2,05 a $2. Lo spostamento del primo servizio commerciale a febbraio 2027 aumenta il rischio di esecuzione e lascia spazio per ulteriori slittamenti del programma. |
|
Caso Base Articolo |
$3,00-$4,00 |
Caso Base |
Bilanciato. Assume che le pietre miliari delta progrediscano con ritardi aggiuntivi limitati, il burn di cassa segua la guidance Q3/Q4 e i finanziamenti rimangano disponibili. |
|
Caso Bear Articolo |
$2 |
Caso Bear |
Cauto. Assume che i test di volo o il servizio slittino ancora, il burn di cassa forzi diluizione sostanziale e emergano problemi di sicurezza o certificazione. |
Come Fare Trading delle Azioni Virgin Galactic (SPCE) su BingX
Fai trading delle prospettive di pietre miliari Delta, domanda premium e finanziamento di Virgin Galactic utilizzando BingX TradFi e gli strumenti BingX AI. Poiché SPCE può reagire bruscamente agli aggiornamenti dei test, ai cambiamenti di programma e alle raccolte di capitale, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
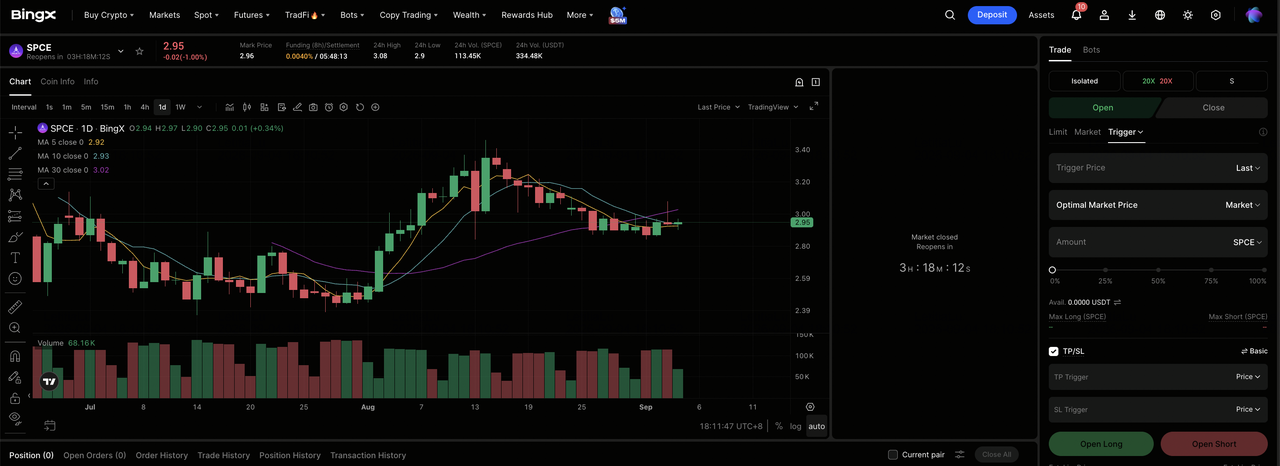
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi nella dashboard dell'exchange BingX.
Passo 2: Seleziona Virgin Galactic (SPCE). Cerca e seleziona il contratto futures perpetui SPCE-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se i test iniziano nei tempi e le date di servizio 2027 si mantengono. Seleziona Apri Short se nuovi ritardi o bisogni di finanziamento indeboliscono il risultato atteso per azione.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin in base alla tua tolleranza al rischio. Le azioni small-cap guidate dalle pietre miliari possono riprezzarsi rapidamente, quindi una leva conservativa e un dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. SPCE può reagire rapidamente ai risultati dei test, ai tempi di servizio, agli sviluppi di sicurezza e all'emissione di capitale.
Top 5 Rischi da Osservare per gli Investitori Virgin Galactic nel 2026
L'upside di Virgin Galactic dipende ancora dal raggiungere il servizio commerciale prima che ritardi, burn di cassa o diluizione indeboliscano materialmente l'economia per gli azionisti.
- Un altro ritardo del programma estenderebbe il periodo pre-ricavi: Il primo volo commerciale Delta è ora previsto per febbraio 2027. Qualsiasi ulteriore slittamento spingerebbe i ricavi dei biglietti più in là mentre continuano le spese di sviluppo e aziendali.
- Il burn di cassa persistente potrebbe guidare più diluizione: Il flusso di cassa libero è stato negativo $91 milioni nel Q2 e il management si aspetta altri circa $175-$190 milioni di deflussi tra Q3 e Q4. Potrebbero essere necessari più finanziamenti azionari se i test o i costi della rampa della flotta salgono.
- Intoppi di sicurezza o certificazione potrebbero ritardare l'intero programma: Un problema al velivolo spaziale o ai test potrebbe scatenare lavori di riprogettazione, revisione normativa aggiuntiva e danno reputazionale prima che i clienti paganti tornino al volo.
- Una cadenza di volo bassa potrebbe indebolire l'economia unitaria: Anche se Delta entra in servizio, il business ha ancora bisogno di abbastanza voli per velivolo spaziale per distribuire i costi fissi efficacemente. Tempi di turnaround più lenti o utilizzo della flotta più debole ritarderebbero il percorso verso il flusso di cassa positivo.
- Le prenotazioni premium potrebbero convertirsi più lentamente del previsto: L'ultima tranche rappresenta più di $50 milioni di ricavi attesi a $750.000 per posto, ma cancellazioni, rinvii o conversione clienti più lenta ridurrebbero i ricavi disponibili per supportare la rampa iniziale della flotta.
Considerazioni Finali: Dovresti Investire in Virgin Galactic nel 2026?
Virgin Galactic ha dimostrato interesse di clienti premium e ristretto parti del suo deficit di cassa, tuttavia l'azienda manca ancora di ricavi operativi significativi. I test Delta e il target di servizio di febbraio 2027 portano quindi più peso dei confronti di vendite a breve termine.
Il caso bull richiede test tempestivi, date di entrata in servizio stabili e liquidità adeguata. Il caso bear ha bisogno solo di un altro ritardo o finanziamento più pesante per indebolire il risultato per azione. I trader conservativi possono aspettare l'evidenza captive-carry e un ponte di finanziamento più chiaro prima di trattare il cronoprogramma commerciale come affidabile.
Promemoria del Rischio: Il trading e l'investimento in azioni come SPCE comporta un alto rischio di perdita di capitale. La sicurezza dei voli spaziali, la certificazione, i ritardi del programma, il burn di cassa, la diluizione e la conversione incerta della domanda possono influenzare i risultati. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Le Migliori Azioni Spaziali da Acquistare Prima dell'IPO di SpaceX
- Previsione Prezzi SpaceX (SPCX) 2026: $227 Street-High AI Fusion o Bolla di Valutazione da Trilioni di Dollari?
- Prospettive Azioni Firefly Aerospace 2026: Possono Veicoli di Lancio e Servizi Spaziali Portare FLY a $45+?
- Previsione Prezzi Azioni Archer Aviation 2026: $11,83 Breakout eVTOL o Spirale di Morte da Diluizione?
- Previsione Prezzi Redwire 2026: Può il Momentum Spaziale e della Difesa Aiutare RDW a Estendere il Suo Rally del 220%?
- Previsione Prezzi Azioni Sidus Space 2026: $10 Boom Satellitare o Trappola da Diluizione?
