

Snowflake (SNOW) gestisce un Data Cloud basato sul consumo utilizzato per l'archiviazione di dati, analisi, ingegneria, sviluppo di applicazioni e intelligenza artificiale. La piattaforma funziona su Amazon Web Services, Microsoft Azure e Google Cloud, consentendo ai clienti di governare e analizzare i dati senza vincolare ogni carico di lavoro a un singolo fornitore di infrastrutture. Il consumo di dati principali rimane centrale per i ricavi, mentre Cortex AI e i carichi di lavoro delle applicazioni stanno diventando più importanti per la crescita. Questa espansione amplia le opportunità, sebbene il titolo rimanga sensibile alle tendenze di utilizzo, alla concorrenza e alla valutazione.
L'ultimo trimestre ha mostrato che i carichi di lavoro AI si stanno aggiungendo alla crescita principale. I ricavi Q2 FY2027 di Snowflake hanno raggiunto $1,55 miliardi, i ricavi dei prodotti sono aumentati del 37% a $1,49 miliardi e l'EPS rettificato di $0,62 ha superato il consenso di $0,45. Il management ha aumentato le previsioni sui ricavi dei prodotti per l'intero anno da $5,84 miliardi a $6,07 miliardi poiché Cortex Code ha superato i 9.100 account e CoWork ha superato i 5.800, rendendo il consumo duraturo di AI e la leva operativa il test di investimento centrale.
Le previsioni del titolo SNOW per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso dei carichi di lavoro AI e della crescita del consumo: Cortex, Snowpark e i carichi di lavoro di ingegneria dei dati potrebbero sostenere una crescita più rapida dei prodotti ed espandere i margini operativi man mano che l'utilizzo aziendale si scala.
- Il caso del consumo e della concorrenza: l'utilizzo più lento dei clienti, la concorrenza di Databricks e degli hyperscaler, e la forte compensazione azionaria potrebbero limitare gli utili per azione nonostante la continua crescita dei ricavi.
Questa guida analizza le previsioni del titolo SNOW, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sui risultati Q2 FY2027 di Snowflake del 2 settembre 2026, sui documenti trimestrali e sui dati di mercato fino al 18 settembre, oltre a come negoziare i futures del titolo SNOW su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Snowflake Devono Sapere a Settembre 2026
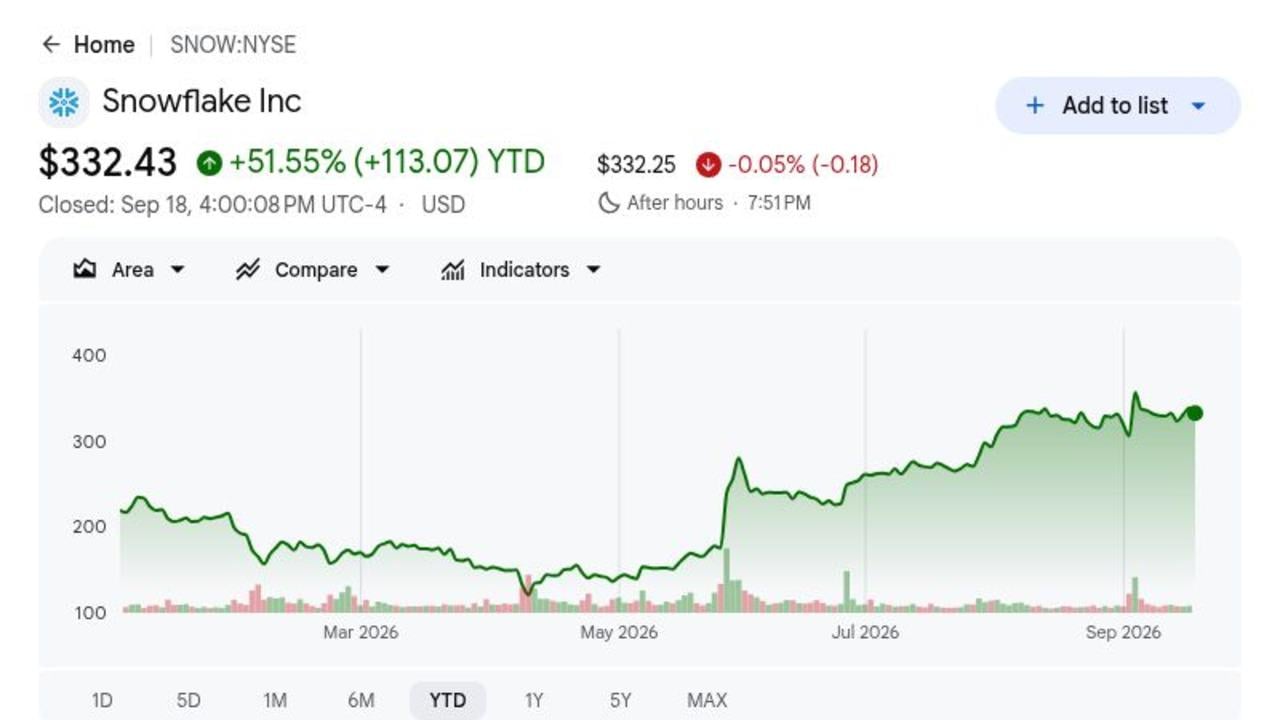
- SNOW ha chiuso a $332,43 ed era in rialzo del 51,55% nel 2026: La chiusura del 18 settembre ha seguito un balzo post-utili del 17% ma è rimasta al di sotto della media degli analisti di $425,19. Il divario mostra che gli investitori vogliono ancora prova che l'adozione dell'AI possa sostenere la crescita dopo la rivalutazione.
- I ricavi hanno raggiunto $1,55 miliardi e hanno battuto il consenso di circa $70 milioni: I ricavi totali sono cresciuti del 35% anno su anno, mentre l'EPS rettificato di $0,62 ha battuto la stima di $0,45. I risultati hanno mostrato una crescita dell'utilizzo più forte raggiungendo sia i ricavi che la redditività non-GAAP.
- I ricavi dei prodotti sono aumentati del 37% a $1,49 miliardi: Il risultato ha superato le prospettive di $1,415-$1,420 miliardi di circa $70 milioni. Il consumo più rapido dei prodotti è importante perché è la misura più chiara della crescita dei carichi di lavoro sulla piattaforma Snowflake.
- Le previsioni sui ricavi dei prodotti FY2027 sono aumentate di $230 milioni a $6,07 miliardi: Il management ha aumentato le precedenti prospettive di $5,84 miliardi e ha alzato le previsioni del margine operativo rettificato al 14,5%. Una crescita e margini più forti insieme suggeriscono un miglioramento della leva operativa.
- L'adozione AI ha raggiunto 9.100 account Cortex Code e 5.800 CoWork: Snowflake ha anche aggiunto 692 clienti, in aumento del 32%, mentre il management ha detto che i prodotti AI hanno guidato circa la metà della recente accelerazione della crescita. Il prossimo test è se questi guadagni di account si traducono in consumo sostenuto.
Cos'è Snowflake (SNOW)?
Snowflake è una piattaforma dati cloud la cui architettura separa il computing dall' archiviazione, consentendo ai clienti di scalare i carichi di lavoro e pagare in base al consumo. Il suo Data Cloud supporta data warehousing, ingegneria, analisi, condivisione, sviluppo di applicazioni e attività di machine learning attraverso una piattaforma governata. I ricavi sono generati principalmente dal consumo dei prodotti piuttosto che da abbonamenti fissi per posto, il che lega la crescita all'utilizzo di query, archiviazione e AI dei clienti. La piattaforma funziona su AWS, Microsoft Azure e Google Cloud e serve aziende, organizzazioni del settore pubblico e sviluppatori software.
La strategia a lungo termine sta espandendosi dall'analisi verso un livello operativo più ampio di dati e AI aziendali. Cortex AI fornisce strumenti generativi e agentici, Snowpark consente agli sviluppatori di eseguire codice e carichi di lavoro di machine learning vicino ai dati governati, e Marketplace distribuisce set di dati e applicazioni. Snowflake ha anche firmato una partnership quinquennale da $6 miliardi con AWS che copre l'infrastruttura Graviton, lo sviluppo AI e il lavoro go-to-market. La crescita degli account Cortex Code e CoWork mostra che l'azienda sta utilizzando il suo database installato per distribuire nuovi carichi di lavoro AI piuttosto che fare affidamento su uno stack di prodotti separato.
Panoramica Utili Q2 FY2027 di Snowflake (SNOW): Ricavi di $1,55 Miliardi, Crescita Prodotti del 37% e Previsioni Più Elevate
Snowflake ha riportato ricavi Q2 FY2027 di $1,55 miliardi contro i $1,48 miliardi attesi, ricavi dei prodotti di $1,49 miliardi contro le prospettive aziendali di $1,415-$1,420 miliardi, e EPS rettificato di $0,62 contro il consenso di $0,45. I ricavi dei prodotti sono cresciuti del 37%, l'azienda ha aggiunto 692 clienti e l'adozione AI ha raggiunto più di 9.100 account Cortex Code e 5.800 CoWork. Il management ha aumentato le previsioni sui ricavi dei prodotti FY2027 a $6,07 miliardi e il margine operativo rettificato al 14,5%, lasciando la valutazione e la redditività GAAP come i principali compromessi.
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi totali Q2 FY2027 |
Consenso $1,48 mld |
$1,55 mld |
Battuto. Battuto di circa $70M; in aumento del 35% YoY. |
|
Ricavi prodotti Q2 |
Prospettive $1,415-$1,420 mld |
$1,49 mld |
Battuto. Battuto il massimo di circa $70M; in aumento del 37% YoY. |
|
EPS diluito rettificato Q2 |
Consenso $0,45 |
$0,62 |
Battuto. Battuto di $0,17; in aumento da $0,35 YoY. |
|
Nuovi clienti |
— |
692 |
Espanso. Espanso del 32%. |
|
Account Cortex Code |
— |
Più di 9.100 |
Scalato. Scalata l'adozione della codifica AI. |
|
Account CoWork |
— |
Più di 5.800 |
Scalato. Scalata l'adozione di chatbot aziendali. |
|
Prospettive ricavi prodotti FY2027 |
$5,84 mld precedenti |
$6,07 mld |
Aumentato. Aumentato di $230M. |
|
Margine operativo rettificato FY2027 |
Prospettive precedenti sotto 14,5% |
14,50% |
Aumentato. Aumentato per utilizzo più forte e leva. |
- Ricavi di $1,55 miliardi hanno battuto il consenso di circa $70 milioni: I ricavi sono cresciuti del 35% anno su anno poiché i servizi dati principali e i carichi di lavoro AI hanno accelerato. Il superamento ha mostrato che il consumo dei clienti è migliorato oltre le aspettative prima degli utili.
- EPS rettificato di $0,62 ha battuto il consenso di $0,17: Gli utili sono aumentati da $0,35 di un anno prima, mostrando un consumo più forte che si traduce in leva operativa non-GAAP. Il prossimo test è quanto velocemente quel miglioramento raggiunga i risultati GAAP dopo la compensazione basata su azioni.
- I ricavi dei prodotti sono aumentati del 37% a $1,49 miliardi: Il risultato è arrivato circa $70 milioni sopra il limite superiore del range precedente del management. La crescita dei prodotti rimane la misura più chiara dell'espansione del consumo dei carichi di lavoro sulla piattaforma Snowflake.
- Snowflake ha aggiunto 692 clienti, in aumento del 32%: La base clienti più ampia crea più opportunità per espandere l'utilizzo su Cortex, Snowpark e Marketplace. Queste aggiunte diventano più preziose man mano che i clienti aumentano il consumo dopo l'onboarding.
- Le previsioni sui ricavi dei prodotti FY2027 sono aumentate di $230 milioni a $6,07 miliardi: Il management ha aumentato le precedenti prospettive di $5,84 miliardi e alzato le previsioni del margine operativo rettificato al 14,5%. Aspettative di crescita e margini più elevati insieme indicano una domanda più forte e efficienza migliorata.
Prospettive di Investimento 2026 per Snowflake (SNOW): Caso Bull $500 vs Caso Bear $250
Le prospettive 2026 di Snowflake dipendono da se i carichi di lavoro AI possano sostenere un consumo di prodotti più rapido mentre i margini continuano a migliorare. Il lato positivo deriva da un utilizzo duraturo di Cortex e Snowpark, mentre la spesa aziendale più lenta e la concorrenza più forte rimangono i rischi principali.
Il Caso Bull: La Crescita di Cortex e Snowpark Spinge SNOW Verso $500
Il Caso Bull assume che Cortex AI, Snowpark e i carichi di lavoro delle applicazioni mantengano la crescita dei prodotti sopra il 35% mentre il consumo di dati principali rimane forte. Più di 9.100 account Cortex Code e 5.800 account CoWork si convertono in utilizzo ricorrente, mentre la partnership da $6 miliardi con AWS supporta l'efficienza dell'infrastruttura e la distribuzione.
Un movimento verso $500 richiederebbe ricavi dei prodotti sopra le prospettive annuali di $6,07 miliardi, margine operativo rettificato sopra il 14,5% e continui aggiornamenti delle stime. Un restringimento della perdita GAAP nonostante la compensazione basata su azioni fornirebbe prove più forti che la crescita AI sta migliorando l'economia per azione.
Il Caso Base: Crescita Prodotti del 30% Mantiene SNOW Tra $380 e $440
Il Caso Base assume che la crescita dei prodotti si moderi dal 37% verso il 30% man mano che i confronti diventano più difficili. I carichi di lavoro AI continuano ad aggiungere consumo e la crescita dei clienti rimane sana, sebbene la concorrenza e una valutazione premium limitino ulteriori espansioni multiple.
SNOW potrebbe negoziare principalmente tra $380 e $440 in queste condizioni. Ricavi dei prodotti vicino a $6,07 miliardi, un margine operativo rettificato del 14,5% e un'adozione AI costante supporterebbero il range. Previsioni sotto $6 miliardi o crescita che scende sotto il 30% lo indebolirebbero.
Il Caso Bear: L'Utilizzo AI Non Riesce a Compensare il Consumo Più Lento, Tirando SNOW Verso $250
Il Caso Bear assume che l'ottimizzazione aziendale ritorni, i progetti AI rimangano sperimentali e Databricks o gli hyperscaler catturino più carichi di lavoro. La crescita dei prodotti rallenta più velocemente delle spese, mentre la compensazione basata su azioni mantiene la redditività GAAP più lontana.
Un movimento verso $250 diventerebbe più probabile se la crescita dei prodotti scende sotto il 25%, le previsioni annuali vengono ridotte o l'espansione dei margini rettificati si blocca sotto il 14,5%. Una conversione debole degli account Cortex in consumo sostenuto sfiderebbe anche la storia della crescita AI.
Previsioni del Prezzo del Titolo SNOW per il 2026 da Analisti di Wall Street
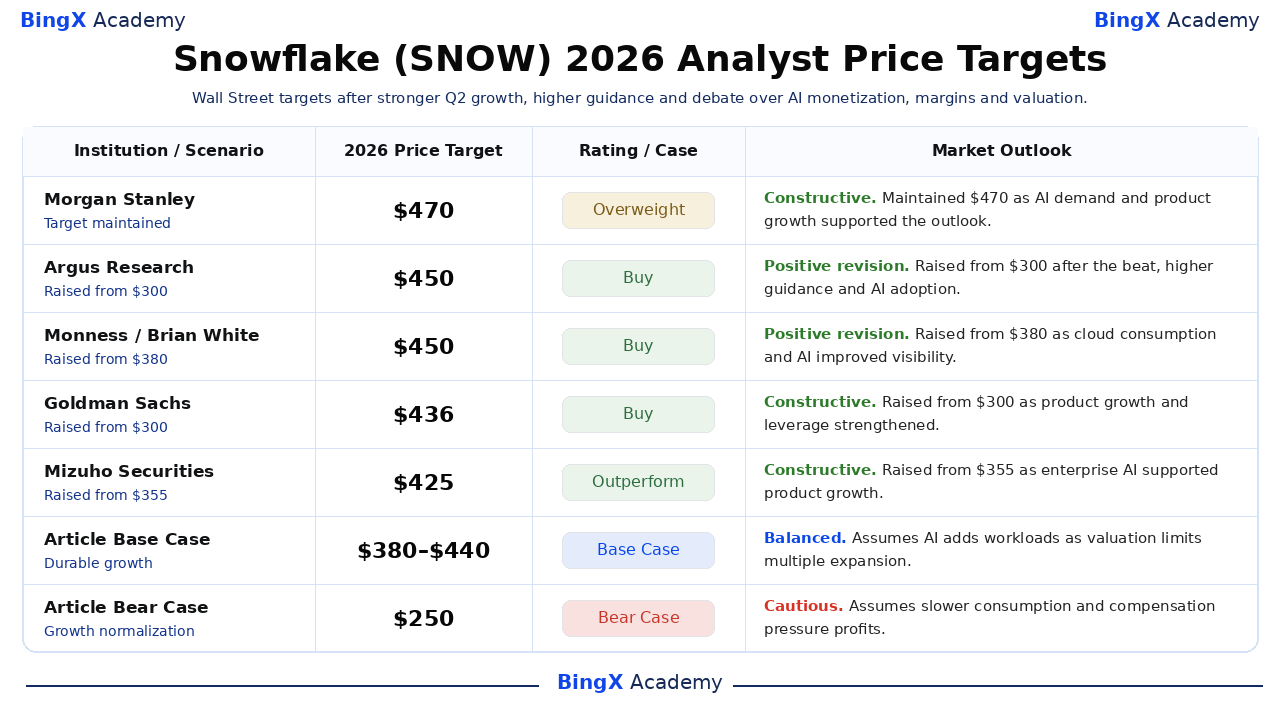
Le cinque azioni datate mostrano come gli analisti pesano l'esecuzione attuale contro l'opportunità a lungo termine. Sono punti di riferimento di terze parti piuttosto che una singola previsione di consenso. Le righe finali Base e Bear sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Morgan Stanley / Sanjit Singh |
$470 |
Overweight |
Costruttivo. 18 settembre: mantenuto target di $470; domanda AI e crescita prodotti più rapida hanno supportato le prospettive. |
|
Argus Research / Joseph Bonner |
$450 |
Buy |
Revisione positiva. 4 settembre: tagliato da $300 a $450; Il superamento, previsioni più elevate e adozione AI hanno rafforzato la visione. |
|
Monness / Brian White |
$450 |
Buy |
Revisione positiva. 3 settembre: tagliato da $380 a $450; Consumo cloud e carichi di lavoro AI hanno migliorato la visibilità. |
|
Goldman Sachs / Gabriela Borges |
$436 |
Buy |
Costruttivo. 3 settembre: tagliato da $300 a $436; Crescita prodotti e leva operativa rafforzate. |
|
Mizuho Securities / Gregg Moskowitz |
$425 |
Outperform |
Costruttivo. 4 settembre: tagliato da $355 a $425; Carichi di lavoro AI aziendali hanno supportato una crescita prodotti più rapida. |
|
Caso Base Articolo |
$380–$440 |
Caso Base |
Equilibrato. Assume che l'AI aggiunga carichi di lavoro mentre la valutazione limita l'espansione multiple. |
|
Caso Bear Articolo |
$250 |
Caso Bear |
Prudente. Assume consumo più lento e la compensazione pressiona i profitti. |
Come Negoziare il Titolo Snowflake (SNOW) su BingX
Negozia le prospettive di consumo-prodotti, adozione-AI e margini di Snowflake utilizzando BingX TradFi e gli strumenti BingX AI. Poiché SNOW può reagire bruscamente alle tendenze di utilizzo, alle previsioni e agli annunci di prodotti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
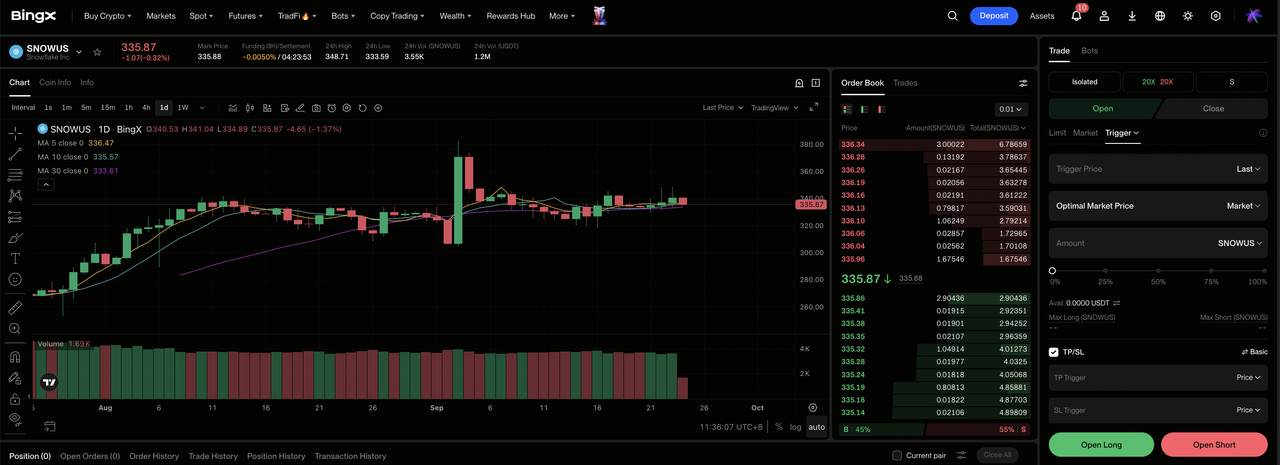
Passo 1: Accedere a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Selezionare Snowflake (SNOW). Cerca e seleziona il contratto futures perpetui SNOWUS-USDT.
Passo 3: Scegliere la direzione. Seleziona Apri Long se i carichi di lavoro AI sostengono la crescita dei prodotti e i margini si espandono. Seleziona Apri Short se il consumo rallenta o la valutazione si comprime.
Passo 4: Selezionare leva e modalità margine. Scegli Margine Isolato o Cross in base alla tua tolleranza al rischio. Il movimento post-utili del 17% mostra perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Eseguire protocolli di rischio rigorosi. Impostare livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. SNOW può reagire rapidamente ai ricavi dei prodotti, agli obblighi rimanenti, all'adozione AI, alle previsioni, alla concorrenza e alla compensazione azionaria.
I 5 Principali Rischi da Osservare per gli Investitori di Snowflake nel 2026
La valutazione di Snowflake lascia poco spazio per una crescita più lenta. I rischi principali sono un consumo più debole, concorrenza intensa, compensazione basata su azioni e adozione AI che non si traduce in ricavi sufficienti.
- Una valutazione premium amplifica qualsiasi mancanza di crescita: La chiusura di riferimento di $332,43 già assume un'espansione duraturo. Ricavi dei prodotti sotto le prospettive di $6,07 miliardi o crescita che scende sotto il 30% potrebbero pressare il multiplo anche se i ricavi continuano a salire.
- I ricavi da consumo possono rallentare prima dei contratti: I clienti possono ottimizzare query e archiviazione senza cancellare Snowflake. Un utilizzo più basso può quindi colpire i ricavi trimestrali dei prodotti prima che il numero di clienti o i contratti mostrino debolezza simile.
- Databricks e gli hyperscaler competono per gli stessi carichi di lavoro: AWS, Microsoft, Google e Databricks offrono tutti piattaforme di analisi e AI. Strumenti rivali più forti o pressione sui prezzi potrebbero rallentare la migrazione dei carichi di lavoro e ridurre la crescita dei ricavi o dei margini.
- La compensazione basata su azioni indebolisce l'economia GAAP per azione: La compensazione basata su azioni trimestrale ha raggiunto $423 milioni. L'emissione continua può espandere il numero di azioni e ritardare il punto in cui la leva operativa rettificata si trasforma in redditività GAAP più forte.
- La crescita degli account AI potrebbe non tradursi in consumo uguale: Più di 9.100 account Cortex Code e 5.800 CoWork mostrano forte adozione, ma alcuni possono rimanere piloti a basso utilizzo. Una conversione debole in consumo ricorrente ridurrebbe il valore dei ricavi di quelle cifre principali.
Considerazioni Finali: Dovresti Investire in Snowflake nel 2026?
I risultati Q2 FY2027 di Snowflake hanno mostrato un business in accelerazione piuttosto che essere spostato dall'AI. I ricavi hanno raggiunto $1,55 miliardi, la crescita dei prodotti è migliorata al 37%, l'EPS rettificato ha battuto di $0,17 e il management ha aumentato le previsioni sui ricavi dei prodotti a $6,07 miliardi. Questi fatti supportano un potere di guadagno più forte, sebbene il prezzo di riferimento di $332,43 già sconta un successo significativo.
Il Caso Bull richiede consumo AI duraturo ed espansione dei margini per supportare $500. Il Caso Bear riflette utilizzo più lento, concorrenza e compensazione azionaria che potrebbero tirare SNOW verso $250. I trader conservativi potrebbero osservare la crescita dei prodotti, le previsioni, il margine operativo rettificato e la conversione degli account Cortex in consumo ricorrente prima di assumere che l'accelerazione post-utili persisterà.
Promemoria Rischio: Il trading e l'investimento in azioni come SNOW comporta un rischio di perdita di capitale. L'esecuzione aziendale, la concorrenza, il finanziamento, i cambiamenti di valutazione e il trading con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsione Prezzo Nebius Group (NBIS) 2026: Può la Crescita AI Cloud Spingere NBIS Verso $350?
- Previsione Prezzo Oracle (ORCL) 2026: Può la Crescita AI Cloud Spingere ORCL Verso $260?
- Previsione Prezzo Titolo Palantir (PLTR) 2026: Può la Crescita Commerciale USA del 149% Spingere PLTR Verso $255?
- Previsione Prezzo Adobe (ADBE) 2026: Può la Monetizzazione AI Spingere ADBE Verso $350?
- Previsione Prezzo Alphabet (GOOGL) 2026: Può la Crescita Cloud dell'82% e l'AI Spingere il Titolo GOOGL a $430?
