Planet Labs (PL) gestisce una piattaforma di osservazione terrestre verticalmente integrata che combina satelliti, immagini globali, dati geospaziali e analisi software. I suoi circa 200 satelliti fotografano ogni giorno la massa terrestre della Terra, mentre sistemi ad alta risoluzione e iperspettrali supportano missioni di targeting e specializzate. La domanda governativa sta guidando una crescita più rapida, anche se il titolo rimane sensibile ai tempi contrattuali, ai programmi di lancio, alla spesa in conto capitale e alla valutazione.
L'ultimo trimestre ha mostrato sia l'opportunità di scala che la fonte di volatilità. I ricavi del Q2 FY2027 di Planet Labs sono aumentati del 58% a un record di 116,1 milioni di dollari, difesa e intelligence hanno contribuito con circa 81 milioni di dollari e l'EBITDA rettificato ha raggiunto 13,9 milioni di dollari. Il management ha poi guidato i ricavi Q3 a 101-105 milioni di dollari e una perdita EBITDA di 1-6 milioni di dollari, mostrando come le consegne di satelliti possano spostare i ricavi tra i trimestri.
Le previsioni del titolo PL per il 2026 ora si concentrano su due punti di vista concorrenti:
- Il caso della domanda sovrana e della conversione del backlog: 814,9 milioni di dollari di backlog, domanda di difesa in espansione e nuovi servizi satellitari potrebbero sostenere una forte crescita e ampliare i ricavi ricorrenti.
- Il caso dei tempi di consegna e della valutazione: consegne irregolari ai clienti, maggiore spesa in conto capitale e emissione di azioni potrebbero mantenere gli utili volatili e comprimere il multiplo di vendite nonostante la forte domanda.
Questa guida analizza le previsioni del titolo PL, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 FY2027 del 3 settembre di Planet Labs, il deposito trimestrale e i dati di mercato fino al 18 settembre, oltre a come negoziare i futures del titolo PL su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Planet Labs Devono Sapere a Settembre 2026
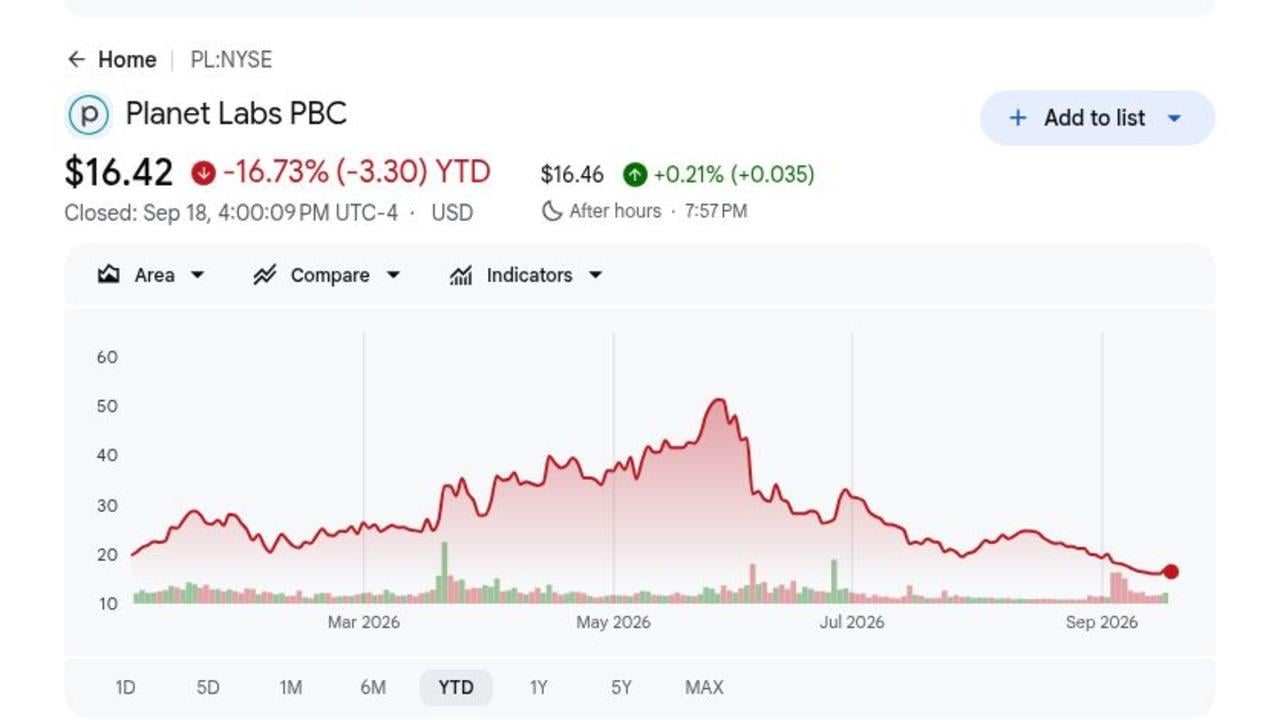
- PL ha chiuso a 16,42$ ed era in calo del 16,73% nel 2026: Il prezzo di riferimento del 18 settembre è rimasto il 68% sotto il massimo di 52 settimane di 51,76$ anche dopo che la società ha ottenuto ricavi trimestrali record. Questo divario mostra quanto velocemente la valutazione può comprimersi quando gli investitori mettono in dubbio i tempi e la ripetibilità dei ricavi dei servizi satellitari.
- I ricavi Q2 hanno raggiunto un record di 116,1 milioni di dollari e sono cresciuti del 58%: Le vendite hanno battuto il consenso di circa 104,5 milioni di dollari di 11,6 milioni di dollari e hanno superato il tetto di guidance di Planet di 107 milioni di dollari. Parte del superamento è venuto dalla consegna del satellite delle Forze Armate Svedesi, rendendo la qualità e i tempi dei ricavi centrali per il prossimo trimestre.
- Difesa e intelligence hanno generato circa 81 milioni di dollari: La categoria ha rappresentato il 70% dei ricavi, in aumento dal 57% di un anno prima, ed è cresciuta di oltre il 90%. I programmi sovrani espandono l'opportunità, anche se la concentrazione governativa aumenta anche l'esposizione ai programmi di approvvigionamento e all'accettazione delle pietre miliari.
- Il backlog è aumentato dell'11% a 814,9 milioni di dollari: Planet si aspettava che oltre 400 milioni di dollari di obbligazioni rimanenti e backlog si convertissero nei prossimi quattro trimestri. Quella visibilità supporta le prospettive annuali, anche se i trasferimenti hardware puntuali possono ancora rendere i ricavi e i margini trimestrali irregolari.
- La guidance dei ricavi FY2027 è aumentata a 430-441 milioni di dollari: Il management ha alzato la parte bassa di 15 milioni di dollari e ha previsto un profitto EBITDA rettificato di 3-10 milioni di dollari. Lo stesso piano richiede 100-115 milioni di dollari di spese in conto capitale mentre Pelican, Owl e la capacità produttiva si espandono.
Cos'è Planet Labs (PL)?
Planet Labs è una società di osservazione terrestre che progetta, costruisce e gestisce satelliti vendendo immagini, feed di dati, capacità di targeting e analisi. PlanetScope fornisce copertura ad ampia area ad alta frequenza, SkySat fornisce targeting ad alta risoluzione e Pelican è progettato per estendere le prestazioni ad alta risoluzione. I clienti utilizzano i dati per difesa, agricoltura, silvicoltura, mappatura, risposta ai disastri e monitoraggio della catena di approvvigionamento. Le sottoscrizioni annuali e pluriennali creano ricavi ricorrenti, mentre i servizi satellitari e le consegne aggiungono contratti più grandi basati su pietre miliari.
La strategia a lungo termine combina copertura globale quotidiana con programmi satellitari sovrani e analisi abilitata dall'IA. Planet ha consegnato il primo satellite delle Forze Armate Svedesi, ha vinto un accordo di 8 milioni di dollari con l'Agenzia Nazionale di Intelligence Geospaziale degli Stati Uniti, ha assicurato una gara del governo civile tedesco del valore fino a 25 milioni di euro e ha lanciato un programma nazionale con l'Agenzia Spaziale del Ruanda. Una collaborazione di ricerca con Google esplora i centri dati spaziali, mentre Planet AI mira a rendere l'archivio di immagini interrogabile attraverso il linguaggio naturale. Questi programmi collegano Planet al più ampio ciclo di investimenti spaziali commerciali.
Leggi di più: I Migliori Titoli Spaziali da Comprare Prima dell'IPO di SpaceX
Panoramica Utili Q2 FY2027 di Planet Labs (PL): Ricavi Record Incontrano Tempi di Consegna Irregolari
Planet ha riportato ricavi Q2 FY2027 di 116,1 milioni di dollari contro 104,5 milioni di dollari previsti e una perdita netta GAAP di 9,4 milioni di dollari, migliorata dai 22,6 milioni di dollari di un anno prima. L'EBITDA rettificato di 13,9 milioni di dollari ha superato il consenso di 2,3 milioni di dollari, i ricavi di difesa e intelligence si sono avvicinati a 81 milioni di dollari e il margine lordo non-GAAP ha raggiunto il 59%. La guidance dei ricavi per l'anno intero è aumentata a 430-441 milioni di dollari, anche se la guidance Q3 di 101-105 milioni di dollari ha segnalato un reset sequenziale.
Leggi di più: Panoramica Utili Q2 FY2027 di Planet Labs (PL): Ricavi Record di 116,1M$ Scatenano un Calo del Prezzo dell'1,25%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
104,5M$ consenso; 107M$ tetto guidance |
116,1M$ |
Battuto. I ricavi hanno superato il consenso di 11,6M$ e sono cresciuti del 58% YoY. |
|
Perdita netta GAAP Q2 |
-22,6M$ un anno prima |
-9,4M$ |
Migliorata. La perdita si è ridotta di 13,2M$ mentre i ricavi si sono scalati. |
|
EBITDA rettificato Q2 |
2,3M$ consenso; 6,4M$ un anno prima |
13,9M$ |
Battuto. Il profitto ha superato il consenso di 11,6M$ ed è più che raddoppiato YoY. |
|
Margine lordo non-GAAP Q2 |
61% un anno prima |
59% |
Compresso. Il mix di servizi satellitari ha compensato la leva operativa. |
|
Ricavi difesa e intelligence |
57% dei ricavi un anno prima |
Circa 81M$; 70% dei ricavi |
Accelerato. I ricavi sono quasi raddoppiati mentre la domanda sovrana si è espansa. |
|
Backlog |
— |
814,9M$; +11% YoY |
Espanso. Oltre 400M$ dovevano convertirsi entro quattro trimestri. |
|
Outlook ricavi Q3 FY2027 |
114M$ consenso |
101M$-105M$ |
Sotto consenso. I ricavi satellitari puntuali creano variabilità sequenziale. |
|
Outlook ricavi FY2027 |
Precedente 415M$-440M$ |
430M$-441M$ |
Alzato. Il management ha alzato la parte bassa di 15M$. |
|
Outlook EBITDA rettificato FY2027 |
Precedente punto medio vicino a 5M$ |
3M$-10M$ profitto |
Alzato. L'intervallo preserva la redditività annuale nonostante un outlook di perdita Q3. |
- I ricavi di 116,1 milioni di dollari hanno battuto il consenso di 11,6 milioni di dollari: Le vendite sono aumentate del 58% e sono arrivate 9,1 milioni di dollari sopra il tetto di guidance di Planet. Il superamento conferma la forte domanda sovrana, anche se la consegna del satellite delle Forze Armate Svedesi ha reso il trimestre insolitamente pesante di pietre miliari.
- L'EBITDA rettificato di 13,9 milioni di dollari ha battuto il consenso di 11,6 milioni di dollari: Il profitto è più che raddoppiato dai 6,4 milioni di dollari, mostrando una forte leva operativa mentre i ricavi si sono scalati. La guidance Q3 per una perdita di 1-6 milioni di dollari mostra che la redditività non è ancora consistente.
- I ricavi di difesa di circa 81 milioni di dollari sono quasi raddoppiati: Il segmento ha raggiunto il 70% dei ricavi totali, in aumento di 13 punti percentuali rispetto a un anno prima. La forte domanda governativa supporta la crescita, ma aumenta anche l'esposizione agli approvvigionamenti e ai tempi di accettazione.
- Il margine lordo non-GAAP è sceso di 2 punti percentuali al 59%: Il mix di programmi e gli investimenti satellitari hanno compensato parte della leva dei ricavi. Planet ha comunque alzato la guidance del margine per l'anno intero al 55%-57%, rendendo importanti da guardare il mix e i costi di deployment di Pelican.
- La guidance dei ricavi FY2027 è aumentata a 430-441 milioni di dollari: La parte bassa è aumentata da 415 milioni di dollari, implicando una crescita annuale di circa il 40%-43%. Il Capex è anche aumentato a 100-115 milioni di dollari, quindi la crescita deve essere pesata contro maggiori requisiti di cassa.
Outlook di Investimento 2026 di Planet Labs (PL): Caso Bull da 35$ vs Caso Bear da 12,30$
L'outlook 2026 di Planet dipende dal fatto che la forte domanda di difesa e la conversione del backlog possano supportare una crescita sostenuta oltre le consegne satellitari pesanti di pietre miliari. Il rialzo viene dai premi sovrani ripetuti e dal miglioramento della redditività, mentre i tempi di consegna, il capex e la diluizione rimangono i rischi principali.
Il Caso Bull: Forte Crescita della Difesa Spinge PL Verso 35$
Il Caso Bull assume che i ricavi di difesa e intelligence continuino a crescere sopra il 50%, Planet converta di più della sua pipeline di opportunità da 4 miliardi di dollari e la domanda di dati ricorrenti mantenga i ricavi annuali vicino al tetto di guidance di 441 milioni di dollari. Pelican, Owl e Planet AI ampliano anche il business oltre le immagini grezze mentre l'EBITDA rettificato rimane positivo per l'anno intero.
Un movimento verso 35$ richiederebbe che il backlog rimanga sopra circa 815 milioni di dollari, premi sovrani ripetuti e EBITDA positivo oltre i trimestri pesanti di pietre miliari. Mantenere il capex entro l'intervallo 100-115 milioni di dollari e limitare l'emissione di azioni rafforzerebbe il caso.
Il Caso Base: La Crescita del Backlog Mantiene PL Tra 20$ e 28$
Il Caso Base assume che Planet consegni 430-441 milioni di dollari di ricavi annuali e mantenga il margine lordo non-GAAP entro il 55%-57%. La domanda di difesa rimane forte, anche se le consegne di satelliti e l'accettazione dei contratti continuano a rendere irregolari i risultati trimestrali.
PL potrebbe negoziare principalmente tra 20$ e 28$ sotto queste condizioni. Backlog stabile, EBITDA rettificato annuale sopra 3 milioni di dollari e ritenzione netta vicina al 109% supporterebbero l'intervallo. Ricavi sotto 430 milioni di dollari o perdite EBITDA trimestrali ripetute indebolirebbero la parte alta.
Il Caso Bear: Ritardi nelle Consegne Tirano PL Verso 12,30$
Il Caso Bear assume che le consegne di satelliti sovrani si spostino in periodi successivi, la conversione del backlog rallenti e i ritardi di lancio o produzione aumentino i costi di Pelican e Owl. Maggiore spesa in conto capitale e emissione di azioni limiterebbero quindi il beneficio per azione di una crescita dei ricavi altrimenti forte.
Un movimento verso 12,30$ diventerebbe più probabile se il backlog scende sotto 750 milioni di dollari, i ricavi annuali mancano il pavimento di 430 milioni di dollari o l'EBITDA rettificato diventa negativo per l'anno intero. Questi risultati metterebbero pressione sulla valutazione di Planet e renderebbero più costosa la diluizione futura.
Previsioni del Prezzo del Titolo PL per il 2026 dagli Analisti di Wall Street
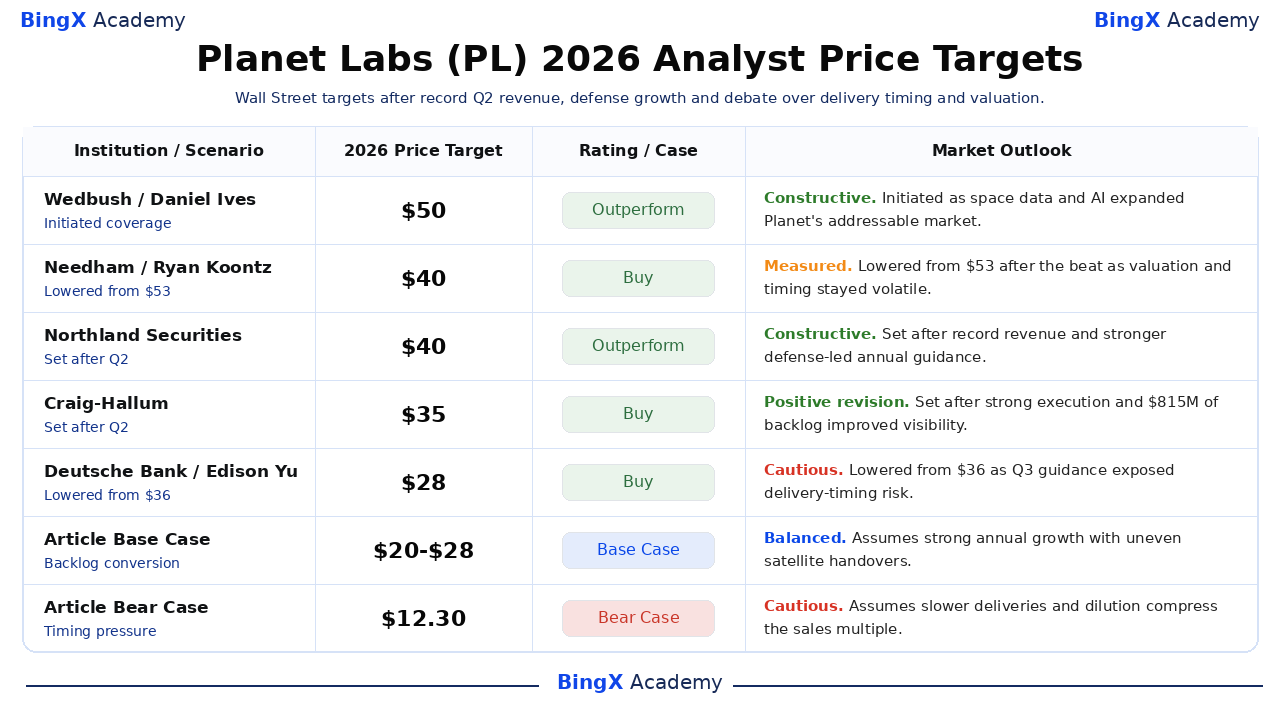
Queste cinque azioni datate spaziano da 28$ a 50$ e mostrano come Wall Street bilanci la crescita record e la domanda di difesa contro i tempi di consegna e la valutazione. Sono punti di riferimento di terze parti piuttosto che una singola previsione. Le righe finali Base e Bear sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
Wedbush |
50$ |
Outperform |
Costruttivo. 1 luglio: iniziato mentre i dati spaziali e l'IA espandevano il mercato indirizzabile di Planet. |
|
Needham |
40$ |
Buy |
Misurato. 4 settembre: abbassato da 53$ dopo il superamento mentre valutazione e tempi rimanevano volatili. |
|
Northland Securities |
40$ |
Outperform |
Costruttivo. 4 settembre: fissato dopo ricavi record e guidance annuale più forte guidata dalla difesa. |
|
Craig-Hallum |
35$ |
Buy |
Revisione positiva. 4 settembre: fissato dopo forte esecuzione e 814,9M$ di backlog hanno migliorato la visibilità. |
|
Deutsche Bank |
28$ |
Buy |
Cauto. 8 settembre: abbassato da 36$ mentre la guidance Q3 esponeva il rischio dei tempi di consegna. |
|
Caso Base dell'Articolo |
20$-28$ |
Caso Base |
Bilanciato. Assume forte crescita annuale con consegne satellitari irregolari. |
|
Caso Bear dell'Articolo |
12,30$ |
Caso Bear |
Cauto. Assume consegne più lente e diluizione che comprimono il multiplo di vendite. |
Come Negoziare il Titolo Planet Labs (PL) su BingX
Negozia l'outlook di Planet Labs su domanda di difesa, consegna di satelliti e redditività usando BingX TradFi e gli strumenti BingX AI. Poiché PL può reagire bruscamente a contratti governativi, lanci, consegne, guidance e finanziamenti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
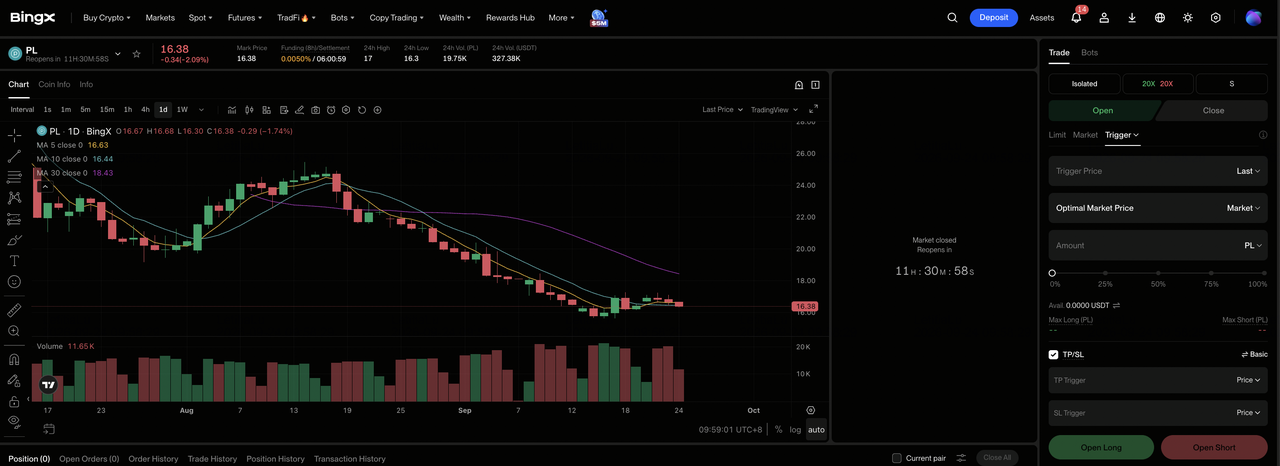
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Planet Labs (PL). Cerca e seleziona il contratto futures perpetuo PL-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la conversione del backlog e la redditività migliorano. Seleziona Apri Short se i ritardi nelle consegne o la diluizione indeboliscono l'economia per azione prevista.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. Il calo da un massimo di 51,76$ a 16,42$ mostra perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. PL può reagire rapidamente a utili, contratti sovrani, lanci, consegne e aumenti di capitale.
I 5 Rischi Principali da Guardare per gli Investitori di Planet Labs nel 2026
Il backlog di 814,9 milioni di dollari di Planet fornisce forte visibilità, ma i tempi di consegna dei satelliti, la concentrazione governativa, l'esecuzione dei lanci, la maggiore spesa in conto capitale e la volatilità della valutazione possono ancora superare il progresso operativo.
- Le consegne di satelliti possono rendere irregolari i ricavi: I ricavi Q2 hanno raggiunto 116,1 milioni di dollari, mentre la guidance Q3 implica un punto medio vicino a 103 milioni di dollari. I tempi delle pietre miliari possono spostare ricavi e margini tra trimestri anche quando la domanda sottostante rimane sana.
- La concentrazione della difesa ha raggiunto il 70% dei ricavi: Circa 81 milioni di dollari di ricavi trimestrali sono arrivati da clienti di difesa e intelligence. Ritardi di budget, cambiamenti negli approvvigionamenti o tempi di accettazione potrebbero quindi influenzare una grande parte dei risultati.
- Ritardi di lancio e produzione possono spingere fuori i ricavi: L'espansione di Pelican, Owl, Tanager e SuperDove dipende dalla produzione di veicoli spaziali e dalla disponibilità di lanci. I ritardi potrebbero rimandare la capacità e le pietre miliari dei clienti mentre Planet continua a finanziare il suo programma satellitare.
- La spesa in conto capitale di 100-115 milioni di dollari alza le necessità di cassa: Planet deteneva 865,4 milioni di dollari di contanti e investimenti, fornendo liquidità sostanziale. Tuttavia, la produzione satellitare più rapida e gli investimenti infrastrutturali potrebbero pressare il flusso di cassa libero e aumentare il rischio di emissioni future.
- PL rimane altamente sensibile ai cambiamenti di valutazione: Le azioni sono scese da un massimo di 52 settimane di 51,76$ a 16,42$ nonostante la crescita dei ricavi record. Multipli di valutazione più bassi potrebbero superare il progresso operativo se i tassi di interesse, il sentiment del settore spaziale o le aspettative di crescita si indeboliscono.
Considerazioni Finali: Dovresti Investire in Planet Labs nel 2026?
Planet ha consegnato il suo trimestre operativo più forte, con 116,1 milioni di dollari di ricavi, 13,9 milioni di dollari di EBITDA rettificato e circa 81 milioni di dollari di vendite di difesa e intelligence. Il backlog di 814,9 milioni di dollari supporta le prospettive annuali. La questione rimanente è la consistenza perché la guidance Q3 richiede ricavi più bassi e un ritorno a una perdita EBITDA.
Il Caso Bull richiede domanda sovrana, conversione del backlog e redditività ricorrente per supportare 35$. Il Caso Bear riflette consegne ritardate, maggiori necessità di capitale e diluizione che potrebbero tirare PL verso 12,30$. I trader conservativi potrebbero aspettare EBITDA positivo attraverso più trimestri, backlog sopra 815 milioni di dollari e spese in conto capitale entro la guidance.
Promemoria Rischi: Il trading e l'investimento in azioni come PL comporta un alto rischio di perdita di capitale. L'esecuzione aziendale, la volatilità del mercato, i finanziamenti e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli Spaziali da Comprare Prima dell'IPO di SpaceX
- I Migliori Titoli della Difesa da Comprare nel 2026: Principali, Missili, Droni, Spazio e Guerra Abilitata dall'IA
- Previsione di Prezzo di Rocket Lab (RKLB) 2026: Può il Nuovo Razzo e la Crescita della Difesa Spingere RKLB Verso 150$?
- Outlook del Titolo Firefly Aerospace 2026: Possono i Veicoli di Lancio e i Servizi Spaziali Portare FLY a 45$+?
- Previsione di Prezzo di Virgin Galactic (SPCE) 2026: Possono i Voli Delta Class Spingere SPCE Verso 20$?
