Fermi è un'azienda in fase di sviluppo nel settore delle infrastrutture AI e energia privata che sta costruendo il Progetto Matador nel Texas Panhandle. Il campus è progettato per combinare generazione di gas naturale dietro il contatore, energia di rete, solare, batterie e capacità nucleare a lungo termine con data center hyperscale. Quel modello integrato si rivolge ai clienti AI che necessitano di energia su scala gigawatt più velocemente di quanto possa fornire l'interconnessione convenzionale della rete, anche se l'azienda rimane senza ricavi e dipende da costruzioni, permessi e capitale esterno.
Il caso di investimento è cambiato ad agosto quando Fermi ha firmato un contratto di locazione di 15 anni con TensorWave che copre 222 MW e circa 6,5 miliardi di dollari di ricavi contrattuali nel periodo iniziale. Fermi Q2 ha comunque prodotto zero ricavi e una perdita netta di 25,8 milioni di dollari, con 91,7 milioni di dollari di liquidità e liquidità vincolata al 30 giugno. Il finanziamento successivo ha raccolto oltre 431 milioni di dollari, dando al progetto più margine di manovra mentre il management punta a circa 200 MW di energia commerciale iniziale in sei mesi e 1,5 GW in 18-24 mesi.
Le previsioni per le azioni FRMI per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso di conversione degli inquilini e prima energia: Le milestone di TensorWave, ulteriori impegni dei clienti e la consegna di energia nei tempi previsti potrebbero convertire il Progetto Matador da una piattaforma di sviluppo a ricavi di infrastruttura contrattualizzata.
- Il caso di costruzione e finanziamento: ritardi del progetto, maggiori requisiti di capitale o domanda più debole degli inquilini potrebbero spingere i ricavi più in là e aumentare la diluizione prima che il campus raggiunga la scala commerciale.
Questa guida analizza le previsioni per le azioni FRMI, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio Q2 2026 del 13 agosto di Fermi, 10-Q e dati di mercato fino al 18 settembre, oltre a come negoziare i futures delle azioni FRMI su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Fermi Devono Sapere a Settembre 2026
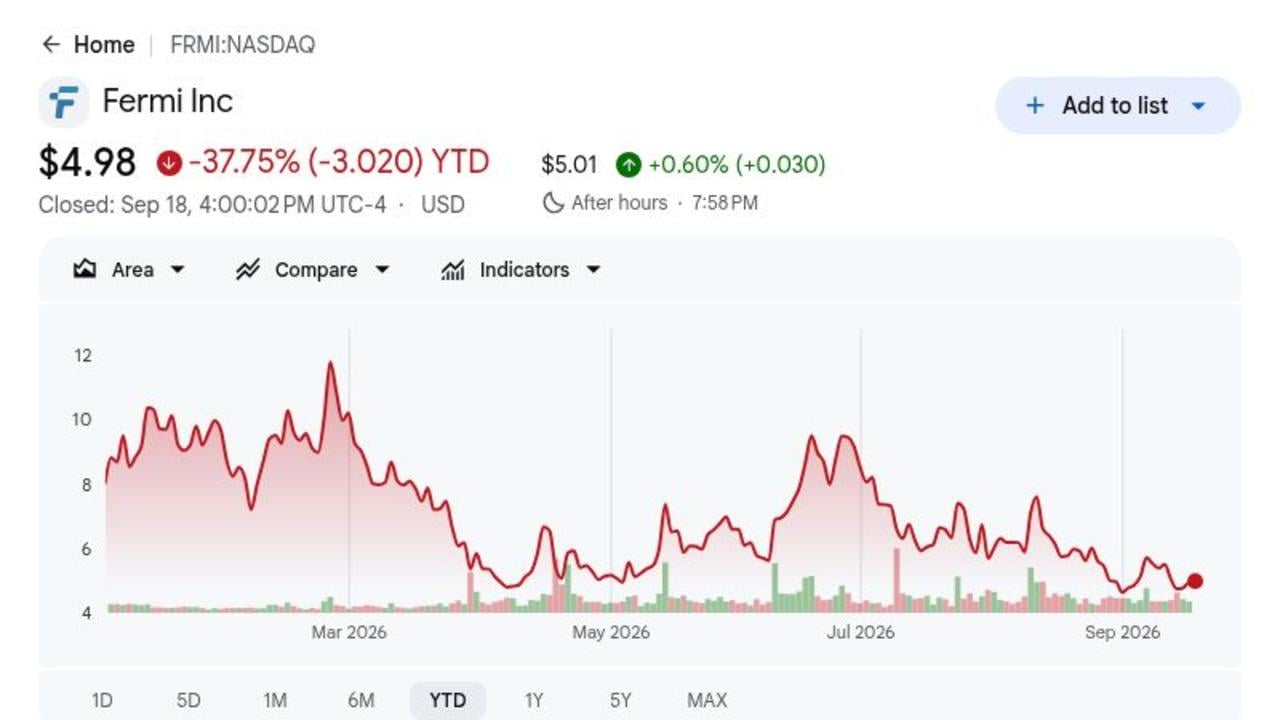
- FRMI ha chiuso a 4,98 dollari il 18 settembre, circa il 76% sotto il prezzo IPO di 21 dollari: Lo sconto riflette il rischio pre-ricavi anche dopo che il contratto TensorWave ha migliorato la visibilità commerciale. Ulteriori rialzi dipendono ora dai progressi della costruzione e dalla capacità contrattualizzata che si converte in flusso di cassa futuro.
- Il contratto TensorWave rappresenta circa 6,5 miliardi di dollari di ricavi in 15 anni: La fase uno copre 222 MW, con due opzioni di espansione che potrebbero triplicare l'impronta del cliente. L'accordo dà a Fermi un'ancora commerciale misurabile, anche se i ricavi dipendono ancora dalla consegna tempestiva del progetto.
- La perdita netta Q2 si è allargata a 25,8 milioni di dollari, o 0,04 dollari per azione: La perdita per azione ha battuto il consensus di 0,05 dollari, mentre le spese generali e amministrative hanno raggiunto 26,8 milioni di dollari. Il risultato evidenzia il costo di operare una piattaforma in fase di sviluppo prima che inizino i ricavi principali dai contratti di locazione.
- Gli impianti, macchinari e attrezzature del Progetto Matador hanno raggiunto circa 1,55 miliardi di dollari: Fermi ha investito 185,0 milioni di dollari durante il Q2 mentre tre turbine Siemens classe F hanno aumentato gli asset di energia installata a 1,5 GW. I ritorni ora dipendono dalla disciplina costruttiva, dalla domanda dei clienti e dall'utilizzo tempestivo.
- Più di 431 milioni di dollari di obbligazioni convertibili al 5% hanno esteso la liquidità: Il prezzo di conversione di 9,52 dollari e lo strike della call coperta di 14,64 dollari riducono il rischio di diluizione a breve termine. Il debito e la spesa per costruzioni rimangono sostanziali, rendendo il finanziamento e l'esecuzione del progetto centrali per il valore per azione.
Che Cos'è Fermi (FRMI)?
Fermi America sviluppa reti elettriche private e campus di data center per intelligenza artificiale e calcolo avanzato. Il suo asset principale è il Progetto Matador, un sito di circa 8.400 acri nel Texas Panhandle destinato a integrare generazione di energia, trasmissione, raffreddamento, fibra e strutture di calcolo dietro il contatore. Fermi pianifica di guadagnare ricavi attraverso contratti di locazione a lungo termine per data center e accordi energetici piuttosto che vendendo software o chip. Il modello richiede pesanti costruzioni iniziali prima che inizino i ricavi contrattuali degli inquilini.
Il piano a lungo termine si concentra sul portare il Progetto Matador verso 17 GW, soggetto a contratti con clienti, finanziamenti e permessi. TensorWave è diventato il primo cliente ancora attraverso un contratto di locazione di 222 MW con due opzioni di espansione, e Hillcore Energy Capital ha concordato una struttura per circa 2,6 GW di generazione incrementale. Siemens ha fornito tre turbine classe F, con Primoris e TSK che supportano ingegneria e costruzione. Il CEO Lee McIntire porta esperienza da Bechtel, CH2M Hill e TerraPower mentre il progetto si muove dal lavoro sul sito verso la prima energia.
Leggi di più: Le Migliori Azioni Energetiche AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e l'Espansione Energetica AI
Panoramica Utili Q2 2026 di Fermi (FRMI): Progresso Operativo Incontra Intensità di Capitale
Fermi è rimasta pre-ricavi nel Q2 2026 e ha riportato una perdita netta di 25,8 milioni di dollari, o 0,04 dollari per azione, contro un consensus di perdita di 0,05 dollari. Le spese generali e amministrative hanno raggiunto 26,8 milioni di dollari, la liquidità totale e quella vincolata si è attestata a 91,7 milioni di dollari, e gli impianti, macchinari e attrezzature lordi hanno raggiunto circa 1,55 miliardi di dollari dopo 185,0 milioni di dollari di investimenti trimestrali. Il successivo finanziamento di 431 milioni di dollari in obbligazioni convertibili ha migliorato la disponibilità, anche se la costruzione e il debito rendono ancora l'esecuzione delle milestone più importante dei ricavi a breve termine.
Leggi di più: Fermi America (FRMI) Panoramica Utili Q2 FY2026: Perdita Netta di 25,8M$ Scatena un Selloff del 13,16%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
Pre-ricavi |
$0 |
Misurato. Fase di sviluppo. Il risultato aggiorna la baseline operativa. |
|
Perdita netta Q2 |
$6.3M perdita anno precedente |
$25.8M |
Misurato. Allargata per la costruzione. Il risultato aggiorna la baseline operativa. |
|
Perdita per azione Q2 |
$0.05 perdita consensus |
$0.04 perdita |
Battuto. di $0.01. Il risultato aggiorna la baseline operativa. |
|
Liquidità e liquidità vincolata |
— |
$91.7M |
Misurato. Prima del finanziamento di luglio. Il risultato aggiorna la baseline operativa. |
|
Impianti, macchinari e attrezzature |
$935.3M a dic. 2025 |
$1.55B |
Misurato. La costruzione è avanzata. Il risultato aggiorna la baseline operativa. |
|
Capitale Q2 investito in PP&E |
— |
$185.0M |
Misurato. La spesa del progetto è continuata. Il risultato aggiorna la baseline operativa. |
|
Debito in essere |
$109.8M a dic. 2025 |
$520.1M |
Misurato. La dipendenza dal finanziamento è aumentata. Il risultato aggiorna la baseline operativa. |
- I ricavi Q2 sono rimasti a $0: Fermi è ancora in fase di sviluppo, quindi la valutazione attuale dipende dai progressi della costruzione e dai ricavi futuri dei contratti di locazione piuttosto che dalle vendite riportate. Il test chiave è se la capacità contrattualizzata inizia a convertirsi in ricavi operativi nei tempi previsti.
- La perdita netta Q2 si è allargata a 25,8 milioni di dollari: La maggiore spesa di sviluppo e aziendale riflette la scala della costruzione del Progetto Matador. È probabile che le perdite rimangano elevate fino a quando la capacità contrattualizzata dei data center non inizia a generare ricavi.
- La perdita per azione di $0.04 ha battuto il consensus di $0.01: La perdita per azione più contenuta del previsto offre prove limitate del controllo dei costi, anche se l'attività rimane pre-ricavi. I progressi di costruzione e finanziamento contano più dell'EPS trimestrale in questa fase.
- La liquidità e liquidità vincolata ha raggiunto 91,7 milioni di dollari prima del finanziamento di luglio: Il saldo ha fornito liquidità a breve termine prima di ulteriori raccolte di capitale. Fermi deve ancora abbinare la spesa con le milestone di costruzione e la domanda contrattualizzata dei clienti.
- Gli impianti, macchinari e attrezzature hanno raggiunto 1,55 miliardi di dollari: La base patrimoniale in crescita mostra che il Progetto Matador si sta muovendo dalla pianificazione all'infrastruttura fisica. I ritorni ora dipendono dal completare la capacità in tempo e dal convertire quegli asset in ricavi contrattuali dei data center.
Prospettive di Investimento 2026 per Fermi (FRMI): Caso Rialzista $18 vs Caso Ribassista $3
Le prospettive 2026 di Fermi dipendono dal fatto che il Progetto Matador raggiunga le milestone chiave di costruzione e energia mentre il contratto TensorWave si avvicina alla generazione di ricavi. Il rialzo deriva dalla conversione della capacità contrattualizzata in infrastruttura operativa, mentre il finanziamento, i tempi di costruzione e la diluizione rimangono i rischi principali.
Il Caso Rialzista: TensorWave e Prima Energia Spingono FRMI Verso $18
Il Caso Rialzista assume che il Progetto Matador rispetti i tempi, la prima energia arrivi come pianificato e il contratto di locazione TensorWave di 222 MW si muova verso il servizio. Ulteriori impegni dei clienti e un dispiegamento di turbine di successo migliorerebbero la fiducia che Fermi possa trasformare la sua grande posizione energetica in ricavi ricorrenti dei data center.
Un movimento verso $18 richiederebbe milestone di costruzione chiare, liquidità adeguata e diluizione limitata mentre la spesa aumenta. I progressi verso la consegna TensorWave, più megawatt contrattualizzati e prove che i costi del progetto rimangano nei budget rafforzerebbero il caso.
Il Caso Base: Progresso Costante del Progetto Mantiene FRMI Tra $7 e $11
Il Caso Base assume che la costruzione e l'infrastruttura energetica continuino ad avanzare mentre TensorWave rimane impegnato, anche se ricavi significativi sono ancora distanti. Fermi mantiene liquidità sufficiente per finanziare lo sviluppo, ma l'intensità di capitale mantiene gli investitori concentrati sulla consegna piuttosto che sul solo valore contrattuale a lungo termine.
FRMI potrebbe negoziare principalmente tra $7 e $11 in queste condizioni. Continui progressi del Progetto Matador, finanziamento stabile e nessun ritardo importante dei clienti supporterebbero la fascia. Costruzione più lenta o emissioni azionarie aggiuntive limiterebbero la parte alta.
Il Caso Ribassista: Ritardi del Progetto e Diluizione Tirano FRMI Verso $3
Il Caso Ribassista assume che le milestone di costruzione slittino, l'infrastruttura energetica richieda più tempo per completarsi o i programmi di dispiegamento dei clienti si spostino in fuori. Fermi continuerebbe quindi a sostenere costi di sviluppo e finanziamento senza corrispondenti ricavi dei contratti di locazione.
Un movimento verso $3 diventerebbe più probabile se la consegna TensorWave fosse ritardata, la spesa di costruzione aumentasse materialmente sopra il piano o Fermi avesse bisogno di sostanziali finanziamenti azionari aggiuntivi. Il valore del progetto a lungo termine potrebbe rimanere intatto, ma un percorso più lungo verso i ricavi e maggiore diluizione presserebbero il titolo.
Previsioni Prezzo Azioni FRMI per il 2026 da Analisti di Wall Street
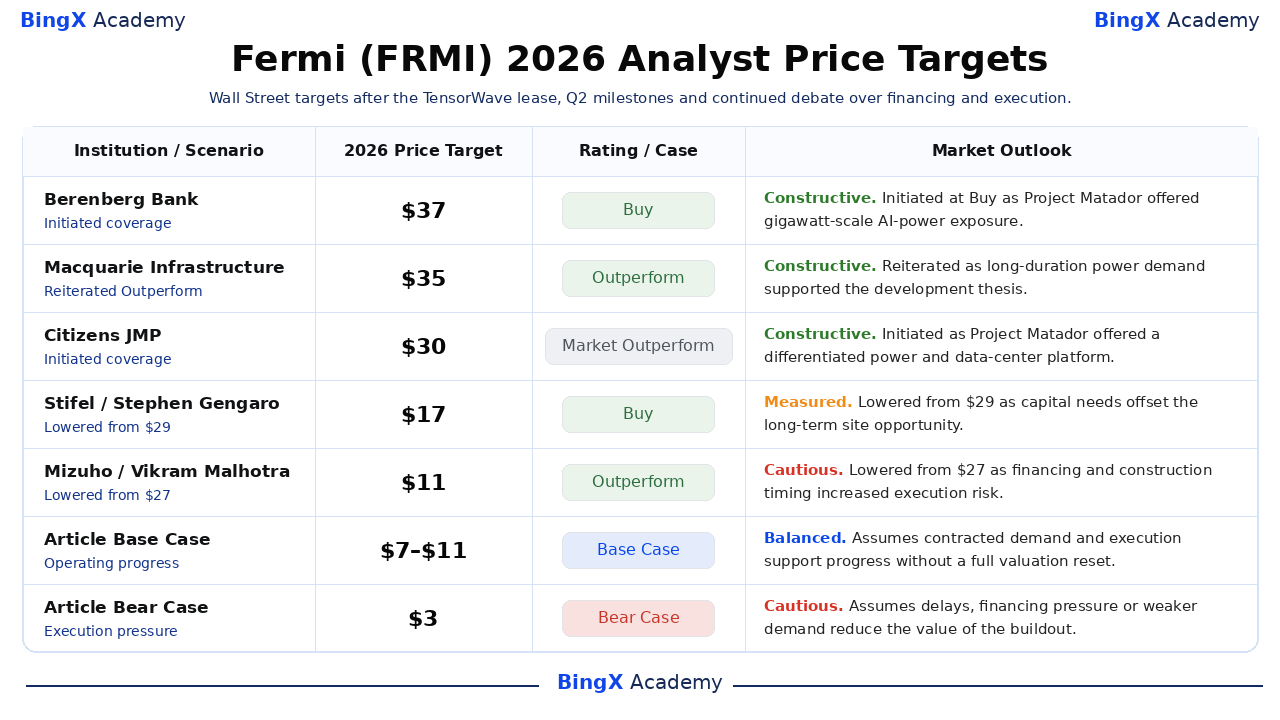
Le azioni degli analisti mostrano un'ampia dispersione tra il potenziale strategico a lungo termine e il rischio di esecuzione a breve termine. La tabella mantiene azioni datate e usa i casi Base e Ribassista dell'articolo solo come scenari editoriali. La dispersione riflette diverse assunzioni per i tempi dei clienti, l'intensità di capitale, i margini e la conversione in flusso di cassa per azione.
|
Istituzione |
Target Prezzo 2026 |
Rating |
Prospettive di Mercato |
|
Berenberg Bank |
$37 |
Buy |
Costruttivo. 27 ottobre: Iniziato coverage dopo l'IPO sull'opportunità energia-AI su scala gigawatt del Progetto Matador. |
|
Macquarie Infrastructure |
$35 |
Outperform |
Costruttivo. 12 novembre: Riconfermato Outperform mentre il potenziale di energia contrattualizzata supportava la tesi di sviluppo a lunga durata. |
|
Citizens JMP |
$30 |
Market Outperform |
Costruttivo. 9 febbraio: Iniziato coverage sul valore potenziale della piattaforma energia e data center del Progetto Matador. |
|
Stifel |
$17 |
Buy |
Misurato. 23 giugno: Abbassato il target da $29 mentre le esigenze di capitale e i tempi di esecuzione compensavano l'opportunità del sito. |
|
Mizuho |
$11 |
Outperform |
Cauto. 28 luglio: Abbassato il target da $27 mentre il finanziamento, i tempi degli inquilini e il rischio di costruzione sono aumentati. |
|
Caso Base Articolo |
$7–$11 |
Caso Base |
Bilanciato. Assume che il progresso operativo supporti il progetto senza un reset completo della valutazione. |
|
Caso Ribassista Articolo |
$3 |
Caso Ribassista |
Cauto. Assume ritardi o domanda più debole che comprimono utili e valutazione. |
Come Negoziare le Azioni Fermi (FRMI) su BingX
Negozia le milestone operative, le prospettive di domanda e la valutazione di Fermi utilizzando BingX TradFi e gli strumenti BingX AI. Poiché FRMI può reagire bruscamente agli utili, guidance e aggiornamenti del progetto, definisci il catalizzatore e i limiti di rischio prima di entrare in una posizione.
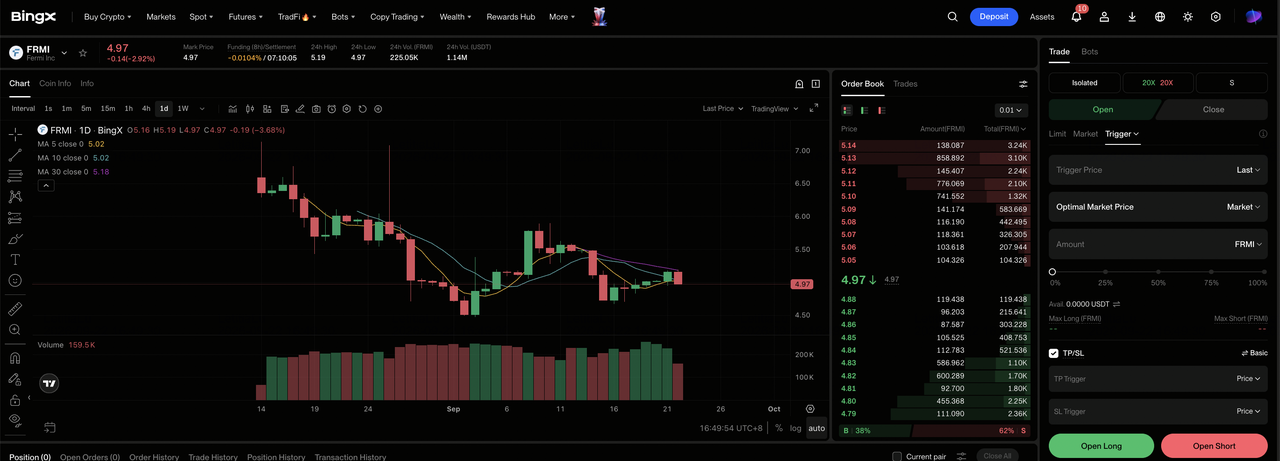
Step 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Step 2: Seleziona Fermi (FRMI). Cerca e seleziona il contratto futures perpetui FRMI-USDT.
Step 3: Scegli la tua direzione. Seleziona Apri Long se l'esecuzione e la domanda si rafforzano. Seleziona Apri Short se ritardi, utilizzo più debole o pressione di finanziamento danneggiano la tesi.
Step 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basandoti sulla tua tolleranza al rischio. L'ampia fascia 2026 del titolo mostra perché la leva conservativa e il dimensionamento chiaro contano.
Step 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. Monitora utili, guidance, finanziamento e milestone di progetto nominate.
I 5 Rischi Principali da Osservare per gli Investitori Fermi nel 2026
Le prospettive di Fermi dipendono dai progressi di costruzione, finanziamento, impegni dei clienti e domanda futura di infrastrutture AI. Questi rischi possono ritardare i ricavi, aumentare la diluizione o ridurre il valore assegnato al Progetto Matador.
- I ritardi del progetto potrebbero spingere i ricavi più in là: Fermi rimane pre-ricavi mentre il Progetto Matador è in costruzione. Ritardi in energia, edifici o consegna ai clienti estenderebbero il consumo di liquidità prima che inizino i pagamenti dei contratti di locazione.
- Pesanti esigenze di finanziamento potrebbero pressare il valore per azione: La costruzione di data center su larga scala richiede capitale sostanziale di debito e azionario. Costi di prestito più alti o emissioni azionarie aggiuntive potrebbero ridurre i ritorni futuri per gli azionisti esistenti.
- TensorWave crea rischio di concentrazione del cliente: Il contratto di locazione della prima fase di 222 MW è un'ancora commerciale importante per il Progetto Matador. Un ritardo nel dispiegamento, cambiamento contrattuale o domanda di espansione più debole da TensorWave potrebbe influire materialmente su utilizzo e tempi di ricavi.
- Domanda più lenta di infrastrutture AI potrebbe ridurre i ritorni del progetto: Fermi sta costruendo capacità per la domanda AI e HPC a lungo termine. Se la spesa degli hyperscaler o del cloud AI rallenta, le nuove infrastrutture potrebbero richiedere più tempo per essere locate e guadagnare ritorni accettabili.
- La valutazione pre-ricavi lascia poco spazio per errori di esecuzione: Il valore attuale di FRMI dipende pesantemente dal flusso di cassa contrattuale futuro piuttosto che dagli utili attuali. Milestone mancate, costi di costruzione più alti o domanda clienti più debole potrebbero comprimere la valutazione molto prima che inizino i ricavi.
Considerazioni Finali: Dovresti Investire in Fermi nel 2026?
La tesi 2026 di Fermi ha supporto misurabile dai dati finanziari riportati e dalle milestone strategiche nominate. L'opportunità dipende dal convertire la domanda in ricavi e flusso di cassa senza perdere flessibilità finanziaria. Gli investitori dovrebbero monitorare insieme le prossime milestone operative, impegni dei clienti, spesa di capitale e margini. Il prossimo periodo di rendicontazione completato dovrebbe rendere quella conversione più visibile e separare l'entusiasmo temporaneo dal progresso operativo durevole.
Il Caso Rialzista richiede esecuzione consistente e ritorni migliorati per supportare $18. Il Caso Ribassista riflette ritardi, domanda più debole o pressione di finanziamento che potrebbero tirare FRMI verso $3. Un approccio conservativo aspetterebbe prove che l'investimento attuale sta producendo valore durevole per azione. Il prossimo periodo di rendicontazione completato dovrebbe rendere quella conversione più visibile e separare l'entusiasmo temporaneo dal progresso operativo durevole.
Promemoria Rischio: I futures perpetui collegati ad azioni coinvolgono leva e possono amplificare le perdite. I target degli analisti e gli scenari dell'articolo sono punti di riferimento condizionali, non garanzie.
Letture Correlate
- Le Migliori Azioni Energetiche AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e l'Espansione Energetica AI
- Le Migliori Azioni di High-Performance Computing (HPC) da Osservare nel 2026: Leader del Mercato di Calcolo Accelerato
- Le Migliori Azioni di Data Center AI da Comprare nel 2026: Cloud, Server e Infrastrutture di Calcolo AI
- Previsione Prezzo Bloom Energy (BE) 2026: L'Energia per Data Center AI Può Spingere BE Verso $350?
- Previsione Prezzo Oklo (OKLO) 2026: Le Milestone Nucleari Possono Spingere OKLO Verso $100?
