


Applied Digital (APLD) progetta, sviluppa, possiede e gestisce data center ad alta densità per intelligenza artificiale, machine learning e altri carichi di lavoro di computing accelerato. I suoi campus Polaris Forge e Delta Forge trasformano l'energia a basso costo e il raffreddamento appositamente progettato in capacità affittata a lungo termine per hyperscaler. Il passaggio dall'hosting crypto verso l'infrastruttura AI crea un'opportunità contrattuale più ampia, rendendo al contempo il titolo sensibile ai programmi di costruzione, alla concentrazione di clienti e al finanziamento dei progetti.
Applied Digital Q4 Fiscale 2026 ha mostrato quanto rapidamente sta cambiando il modello. I ricavi sono aumentati del 407% a $258,7 milioni, HPC Hosting ha generato $203,0 milioni e l'EBITDA rettificato ha raggiunto $42,4 milioni contro $1,0 milione di un anno prima. Applied Digital ha chiuso l'anno con 1,4 GW di carico IT critico contrattualizzato e $36 miliardi di ricavi da locazione a termine base, anche se $5,0 miliardi di debito e una perdita GAAP di $110,6 milioni mantengono centrale la disciplina di finanziamento.
Le previsioni per il titolo APLD per il 2026 ora si concentrano su due visioni concorrenti:
- Il caso di consegna del campus AI e conversione del backlog: la consegna puntuale dell'AI Factory e il finanziamento stabile del progetto potrebbero convertire $36 miliardi di ricavi contrattualizzati in affitto ricorrente e migliorare la leva operativa.
- Il caso di finanziamento e costruzione: ritardi nella consegna, debito costoso o diluizione azionaria potrebbero rallentare la crescita degli affitti e ridurre il valore per azione del backlog contrattualizzato.
Questa guida analizza le previsioni del titolo APLD, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili Q4 fiscale 2026 del 27 luglio di Applied Digital, 10-K e dati di mercato fino al 18 settembre, più come negoziare i futures del titolo APLD su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Applied Digital Devono Sapere a Settembre 2026
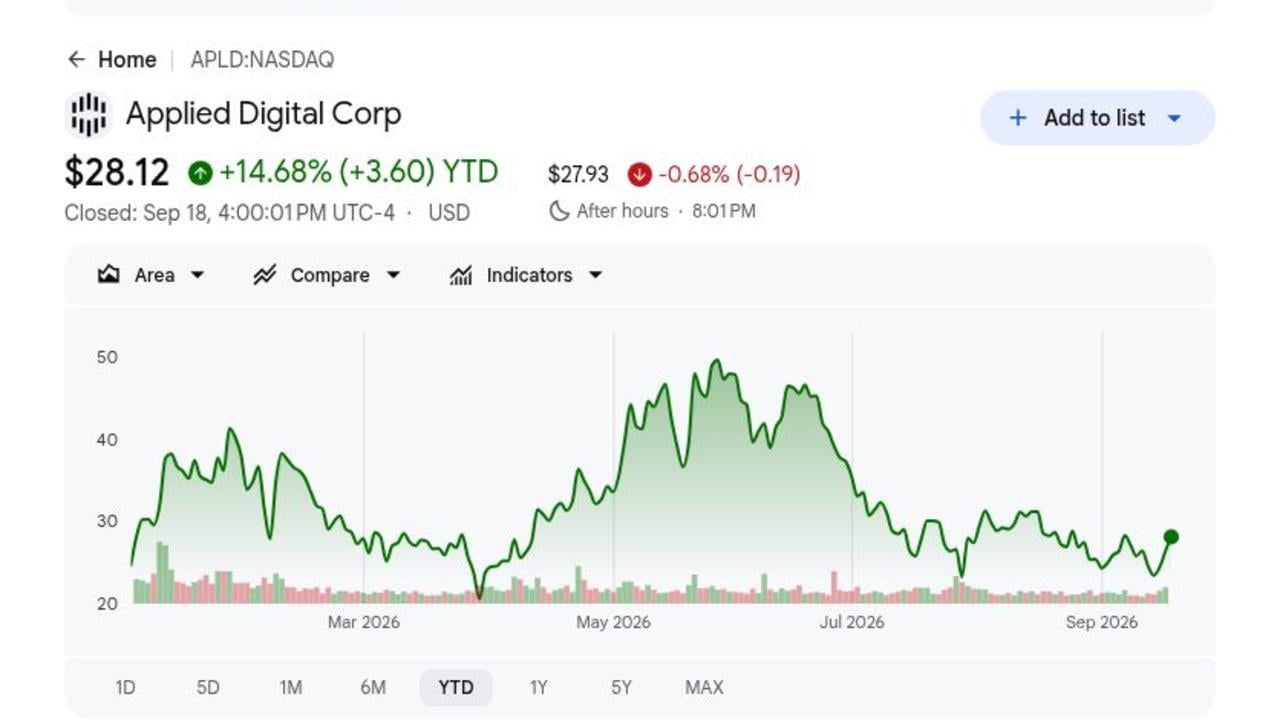
- APLD ha chiuso a $28,12 il 18 settembre dopo aver guadagnato il 14,68% nel 2026: Il guadagno mostra che gli investitori stanno premiando la costruzione di data center AI di Applied Digital, anche se il titolo ora ha bisogno della consegna dei progetti per giustificare ulteriori rialzi. Cinque target di analisti selezionati vanno da $58 a $90.
- I ricavi Q4 fiscale hanno raggiunto $258,7 milioni, in aumento del 407%: Il trimestre ha incluso $152,4 milioni di servizi di allestimento inquilini e $44,1 milioni di affitto base. Il mix mostra che Applied Digital si sta spostando dal lavoro di sviluppo verso ricavi ricorrenti del campus AI.
- HPC Hosting ha generato $203,0 milioni di ricavi: Il segmento ha anche prodotto $26,2 milioni di profitto operativo e ora supera il business legacy Data Center Hosting, che ha generato $37,3 milioni da 286 MW di capacità di hosting crypto.
- Cinque campus supportano 1,4 GW e $36 miliardi di contratti a termine base: Le opzioni di rinnovo potrebbero aumentare il valore totale del contratto a $86 miliardi. Il backlog fornisce visibilità a lungo termine, anche se i ricavi dipendono ancora dalla consegna degli edifici Polaris Forge e Delta Forge nei tempi previsti.
- Applied Digital deteneva $4,2 miliardi di contanti contro $5,0 miliardi di debito: La società ha utilizzato finanziamenti di progetto garantiti, inclusi $2,15 miliardi e $1,59 miliardi di offerte di obbligazioni, per finanziare la costruzione. La liquidità è sostanziale, ma i costi degli interessi e i termini di rifinanziamento determineranno quanto delle economie di locazione raggiungeranno gli azionisti.
Cos'è Applied Digital (APLD)?
Applied Digital è uno sviluppatore di infrastrutture digitali statunitense che combina selezione del sito, approvvigionamento energetico, progettazione, costruzione e operazioni per clienti di high-performance computing (HPC). I suoi campus AI Factory utilizzano sistemi elettrici ad alta densità, raffreddamento a circuito chiuso e design di edifici modulari per supportare cluster GPU. La società guadagna commissioni di allestimento inquilini, affitto base, recuperi e ricavi di hosting. Gestisce anche 286 MW di capacità di hosting per il mining di criptovalute, che fornisce flusso di cassa mentre il portafoglio HPC più ampio entra in servizio.
La strategia a lungo termine si concentra sulla ripetizione del modello di campus Polaris Forge in più mercati statunitensi ricchi di energia. CoreWeave affitta capacità presso Polaris Forge 1, mentre un altro hyperscaler investment-grade ha firmato accordi a lungo termine per Delta Forge 1, Polaris Forge 3 e Delta Forge 2. Applied Digital sta anche lavorando con Base Electron su circa 1,2 GW di potenziale generazione di gas naturale e ha separato la sua attività di servizi cloud in ChronoScale, permettendo al management di concentrare capitale e operazioni sui data center di proprietà.
Leggi di più: Le Migliori Azioni High-Performance Computing (HPC) da Seguire nel 2026: Leader del Mercato Accelerated Computing
Panoramica degli Utili Q4 FY2026 di Applied Digital (APLD): I Ricavi dell'AI Factory Crescono mentre Aumentano le Esigenze di Finanziamento
Applied Digital ha riportato ricavi Q4 fiscale di $258,7 milioni, in aumento del 407%, EPS diluito rettificato di $0,04 contro una perdita di $0,03 di un anno prima, EBITDA rettificato di $42,4 milioni contro $1,0 milione e ricavi HPC Hosting di $203,0 milioni. I ricavi dell'anno intero hanno raggiunto $611,3 milioni, mentre il contante e contante vincolato di fine anno ammontava a $4,2 miliardi contro $5,0 miliardi di debito. Il compromesso centrale è la rapida crescita contrattualizzata contro il capitale richiesto per realizzarla.
Leggi di più: Notizie Utili Q4 FY2026 Applied Digital (APLD): Superamento Ricavi $18,7M Compensato da Perdita GAAP Più Ampia
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 FY2026 |
Q4 FY2025: $51,1M |
$258,7M |
Cresciuti. In aumento del 407% anno su anno. |
|
EPS diluito rettificato Q4 |
Q4 FY2025: -$0,03 |
$0,04 |
Migliorato. Ritorno alla redditività rettificata. |
|
Perdita netta GAAP Q4 |
Q4 FY2025: $53,1M di perdita |
$110,6M di perdita |
Ampliata. Compensi azionari e costi di crescita aumentati. |
|
EBITDA rettificato Q4 |
Q4 FY2025: $1,0M |
$42,4M |
Migliorato. Nuovi affitti HPC e attività di allestimento scalati. |
|
Ricavi HPC Hosting Q4 |
— |
$203,0M |
Espansi. Inclusi $44,1M di affitto base. |
|
Ricavi FY2026 |
Base FY2025 implica crescita del 167% |
$611,3M |
Cresciuti. I ricavi AI Factory hanno cambiato la scala dell'azienda. |
|
Carico IT critico contrattualizzato |
— |
1,4GW |
Espanso. Cinque campus supportano $36B di ricavi base. |
|
Contanti e contanti vincolati |
— |
$4,2B |
Forte. Bilanciato contro $5,0B di debito. |
- I ricavi di $258,7 milioni sono cresciuti del 407%: I ricavi dei servizi sono aumentati del 308% a $208,2 milioni, guidati da $152,4 milioni di lavori di allestimento inquilini legati alla consegna del campus HPC. Il risultato mostra quanto rapidamente si stanno scalando le attività di costruzione e locazione.
- L'EPS rettificato è migliorato a $0,04: Il reddito netto rettificato ha raggiunto $12,9 milioni contro una perdita di $7,6 milioni di un anno prima. Il miglioramento mostra una scala operativa più forte prima del pieno impatto della compensazione azionaria GAAP.
- I ricavi HPC Hosting hanno raggiunto $203,0 milioni: L'affitto base ha contribuito con $44,1 milioni e i recuperi inquilini hanno aggiunto $6,5 milioni. Il mix sta iniziando a spostarsi dai ricavi legati alla costruzione verso il reddito da locazione ricorrente.
- L'EBITDA rettificato è aumentato a $42,4 milioni da $1,0 milione: Il reddito operativo netto ha raggiunto $39,9 milioni, mostrando che gli edifici attivi possono generare economie positive a livello di proprietà anche mentre le perdite consolidate rimangono elevate.
- $4,2 miliardi di liquidità supportano 1,4 GW di costruzione contrattualizzata: Il saldo di cassa è sostanziale, anche se $5,0 miliardi di debito e più campus in sviluppo mantengono centrali i costi di finanziamento e i tempi di consegna per i rendimenti per azione.
Prospettive di Investimento 2026 per Applied Digital (APLD): Caso Rialzista $90 vs Caso Ribassista $18
Le prospettive 2026 di Applied Digital dipendono dal fatto che la sua pipeline contrattualizzata di data center AI possa trasformarsi in capacità attiva nei tempi previsti senza finanziamenti eccessivi o diluizione. Il rialzo deriva dalla conversione del backlog in affitto ricorrente, mentre i tempi di costruzione e i costi del capitale rimangono i principali rischi.
Il Caso Rialzista: La Consegna Puntuale dei Data Center AI Spinge APLD verso $90
Il Caso Rialzista assume che gli edifici Polaris Forge e Delta Forge entrino in servizio nei tempi previsti, trasformando 1,4 GW di contratti in affitto base e reddito operativo a livello di proprietà. Il backlog a termine base di $36 miliardi e i premi ripetuti degli hyperscaler supporterebbero quindi migliori termini di finanziamento e minore rischio di esecuzione.
Una mossa verso $90 richiederebbe che le tappe di costruzione rimangano intatte, la capacità attiva si espanda oltre 175 MW e il finanziamento garantito da locazione eviti pesanti emissioni azionarie. L'aumento dell'affitto base, il flusso di cassa libero consolidato positivo e più clienti investment-grade rafforzerebbero il caso.
Il Caso Base: La Conversione Costante del Backlog Mantiene APLD tra $40 e $60
Il Caso Base assume che i progetti contrattualizzati continuino a entrare in servizio, anche se le elevate spese per interessi, la compensazione azionaria e le aperture scaglionate dei campus rallentino la crescita degli utili per azione. I ricavi di allestimento inquilini rimangono irregolari mentre l'affitto ricorrente diventa una quota maggiore dei ricavi.
In questo scenario, APLD potrebbe negoziare principalmente tra $40 e $60. Le aperture puntuali del 2027, i budget di costruzione stabili e il finanziamento del debito legato ai contratti firmati supporterebbero la fascia. Ritardi su più campus o costi di finanziamento materialmente più alti indebolirebbero l'estremità superiore.
Il Caso Ribassista: Ritardi nei Progetti e Costi di Finanziamento Più Alti Spingono APLD verso $18
Il Caso Ribassista assume che i campus slittino, i clienti cambino i programmi di deployment o i mercati dei capitali richiedano rendimenti più alti. Applied Digital porterebbe quindi le spese di costruzione e gli interessi per più tempo prima che inizi l'affitto contrattualizzato.
Una mossa verso $18 diventerebbe più probabile se la capacità attiva si bloccasse vicino a 175 MW, il debito del progetto salisse materialmente sopra le esigenze garantite da locazione o l'emissione azionaria accelerasse. I ricavi contrattualizzati potrebbero rimanere ampi, ma la consegna più lenta e più diluizione presserebbero il valore per azione.
Previsioni di Prezzo del Titolo APLD per il 2026 degli Analisti di Wall Street
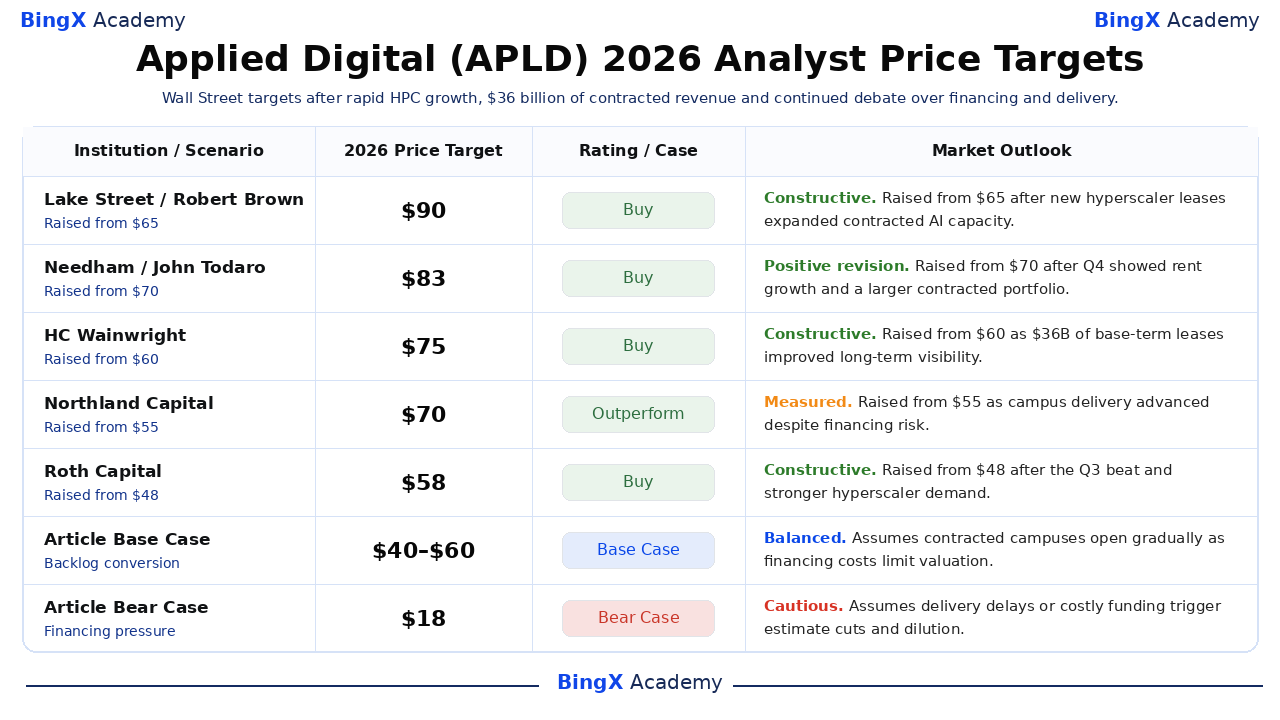
Queste azioni datate di terzi mostrano un'ampia fascia di target da $58 a $90, riflettendo diverse assunzioni su costruzione, finanziamento e conversione di locazione. Gli scenari dell'articolo rimangono esplicitamente separati dai target di Wall Street. Ogni target è un punto di riferimento basato sulle assunzioni dichiarate della società, non un risultato garantito o la previsione propria dell'articolo.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Lake Street |
$90 |
Acquista |
Costruttivo. 9 giugno: alzato da $65 dopo che un nuovo contratto hyperscaler ha espanso la capacità contrattualizzata. |
|
Needham |
$83 |
Acquista |
Revisione positiva. 28 luglio: alzato da $70 dopo che Q4 ha mostrato crescita degli affitti e espansione del backlog. |
|
HC Wainwright |
$75 |
Acquista |
Costruttivo. 29 luglio: alzato da $60 poiché $36 miliardi di contratti hanno migliorato la visibilità. |
|
Northland Capital |
$70 |
Outperform |
Misurato. 28 luglio: alzato da $55 mentre la consegna avanzava nonostante il rischio di finanziamento. |
|
Roth Capital |
$58 |
Acquista |
Costruttivo. 9 aprile: alzato da $48 dopo il superamento Q3 e la domanda hyperscaler. |
|
Caso Base Articolo |
$40 a $60 |
Caso Base |
Bilanciato. Assume che il backlog si converta gradualmente mentre i costi di finanziamento limitano la valutazione. |
|
Caso Ribassista Articolo |
$18 |
Caso Ribassista |
Cauto. Assume che ritardi o finanziamenti costosi scatenino tagli e diluizione. |
Come Negoziare il Titolo Applied Digital (APLD) su BingX
Negozia la consegna del campus AI di Applied Digital, il backlog contrattualizzato e le prospettive di finanziamento utilizzando BingX TradFi e gli strumenti BingX AI. Poiché APLD può reagire bruscamente agli annunci di contratti, alle tappe di costruzione e ai termini di finanziamento, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
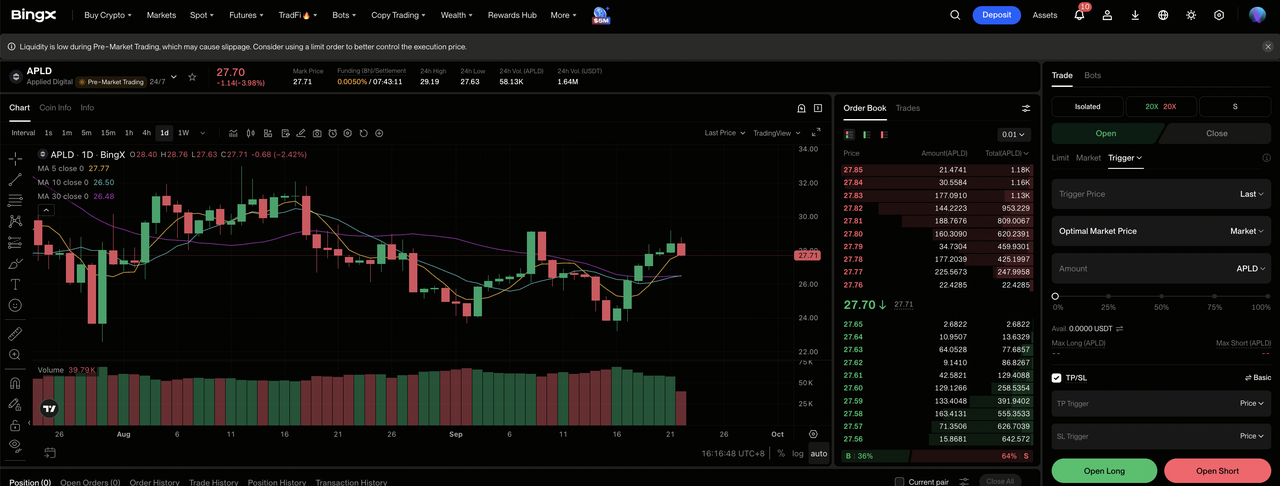
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sul dashboard di scambio BingX.
Passo 2: Seleziona Applied Digital (APLD). Cerca e seleziona il contratto futures perpetui APLD-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti campus puntuali e affitti base in aumento. Seleziona Apri Short se ti aspetti ritardi nella consegna, finanziamenti costosi o diluizione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Il guadagno YTD del 14,68% nonostante la rapida crescita dei ricavi mostra perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito l'operazione. APLD può reagire rapidamente ai contratti clienti, finanziamenti, tappe di costruzione, disponibilità di energia e utili.
I 5 Principali Rischi da Osservare per gli Investitori di Applied Digital nel 2026
I contratti firmati di Applied Digital migliorano la visibilità, ma i maggiori rischi di esecuzione si frappongono ancora tra il valore contrattuale e il flusso di cassa per azione. Questi rischi possono influenzare le esigenze di finanziamento, i rendimenti del progetto e la valutazione.
- I ritardi nella costruzione potrebbero posticipare anni di affitto: Cinque campus rimangono in fasi di sviluppo diverse. Date di consegna mancate estenderebbero gli interessi e i costi di costruzione prima che inizino i ricavi da locazione.
- La concentrazione di clienti potrebbe amplificare i cambiamenti di deployment: Tre contratti più recenti provengono dallo stesso hyperscaler investment-grade, mentre CoreWeave rimane centrale presso Polaris Forge 1. Un ritardo o cambiamento contrattuale da un cliente importante potrebbe influenzare utilizzo e tempistiche dei ricavi.
- I costi di finanziamento potrebbero assorbire i rendimenti del progetto: Applied Digital ha chiuso maggio con $5,0 miliardi di debito e ha emesso obbligazioni garantite dal 6,75% al 7,00%. Costi di interesse più alti lasciano meno flusso di cassa del progetto disponibile ai detentori di azioni.
- Compensi azionari e diluizione potrebbero indebolire la crescita per azione: I compensi basati su azioni Q4 sono aumentati di $116,8 milioni e hanno contribuito alla perdita GAAP di $110,6 milioni. Più emissioni azionarie potrebbero ridurre il beneficio di ricavi più alti e reddito immobiliare su base per azione.
- Vincoli di energia e permessi potrebbero limitare l'espansione: Gli 1,7 GW aggiuntivi in commercializzazione richiedono ancora accesso alla rete, generazione, permessi e supporto della comunità. I ritardi potrebbero impedire che la capacità pianificata diventi infrastruttura affittabile.
Considerazioni Finali: Dovresti Investire in Applied Digital nel 2026?
Applied Digital è passata da una storia di sviluppo a una piattaforma contrattualizzata di data center AI, con $258,7 milioni di ricavi trimestrali, 1,4 GW in locazione e $36 miliardi di valore contrattuale a termine base. I suoi primi 175 MW di capacità Polaris Forge mostrano che il management può portare progetti in servizio. La domanda rimanente è quanto efficacemente quel progresso operativo si converta in flusso di cassa libero sostenibile per azione.
Il Caso Rialzista ha bisogno di consegne puntuali ripetute e finanziamenti disciplinati per supportare $90. Il Caso Ribassista riflette ritardi, maggiori spese per interessi e diluizione che spingono APLD verso $18. I trader conservativi potrebbero osservare megawatt attivi, affitto base, NOI a livello di proprietà, debito del progetto, concentrazione di clienti e numero di azioni prima di trattare il backlog come equivalente al valore realizzato.
Promemoria Rischio: Negoziare e investire in azioni come APLD comporta un alto rischio di perdita di capitale. Costruzione, finanziamento, concentrazione di clienti, disponibilità di energia, diluizione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Le Migliori Azioni di Data Center AI da Comprare nel 2026: Server Cloud e Infrastruttura di Calcolo AI
- Le Migliori Azioni High-Performance Computing (HPC) da Seguire nel 2026: Leader del Mercato Accelerated Computing
- Le Migliori Azioni di Calcolo AI e GPU da Comprare nel 2026: Il Passaggio all'Inferenza e al Silicio Personalizzato
- Prospettive e Previsione di Prezzo del Titolo CoreWeave (CRWV) 2026: CRWV è un Buon Investimento?
- Previsione di Prezzo NVIDIA (NVDA) 2026: Può la Crescita dell'Infrastruttura AI Spingere NVDA verso $420?
