

Texas Instruments (TXN) entwirft und stellt analoge und eingebettete Verarbeitungshalbleiter her, die in Industrieanlagen, Fahrzeugen, Rechenzentren, persönlichen Elektronikgeräten und Kommunikationssystemen verwendet werden. Analoge Produkte bleiben die größte Umsatzquelle, während eingebettete Prozessoren Sensor- und Steuerfunktionen mit digitalen Systemen verbinden. Das breite Portfolio und das interne Fertigungsnetzwerk schaffen dauerhafte Skalenvorteile, setzen die Aktie jedoch auch Lagerzyklen, Fabrikauslastung und Endmarktnachfrage aus.
Das letzte Quartal zeigte, dass sich die analoge Erholung verbreitert. Texas Instruments Q2 2026 Umsatz erreichte 5,463 Milliarden US-Dollar, ein Plus von 23% gegenüber dem Vorjahr, während der Analog-Umsatz um 26% auf 4,365 Milliarden US-Dollar stieg und der Umsatz mit eingebetteter Verarbeitung um 16% auf 788 Millionen US-Dollar zulegte. Der nachlaufende 12-Monats-Freier-Cashflow kletterte um 271% auf 6,534 Milliarden US-Dollar, sodass Investoren beurteilen müssen, ob die zyklische Verbesserung die Premium-Bewertung der Aktie rechtfertigen kann.
Die TXN-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Rechenzentrum- und Fertigungshebelfall: stärkere Nachfrage nach Energieverwaltung, Industrie- und Automotiverholung sowie steigende Auslastung der 300mm-Fabriken könnten das Umsatzwachstum verlängern und gleichzeitig die Betriebsmarge und den freien Cashflow erweitern.
- Das Zyklus- und Kapitalintensitätsfall: erneute Kundeninventarkorrektur, schwächere Automobilnachfrage oder schwache Fabrikauslastung könnten den Gewinnhebel reduzieren, während hohe Kapitalanforderungen die Cashflow-Renditen unter dem durch die Bewertung implizierten Niveau halten.
Dieser Leitfaden analysiert die TXN-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke basierend auf Texas Instruments' Q2 2026 Ergebnismitteilung vom 22. Juli, Quartalsbericht und Marktdaten bis zum 23. September, plus wie man TXN-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Texas Instruments-Investoren im September 2026 wissen sollten
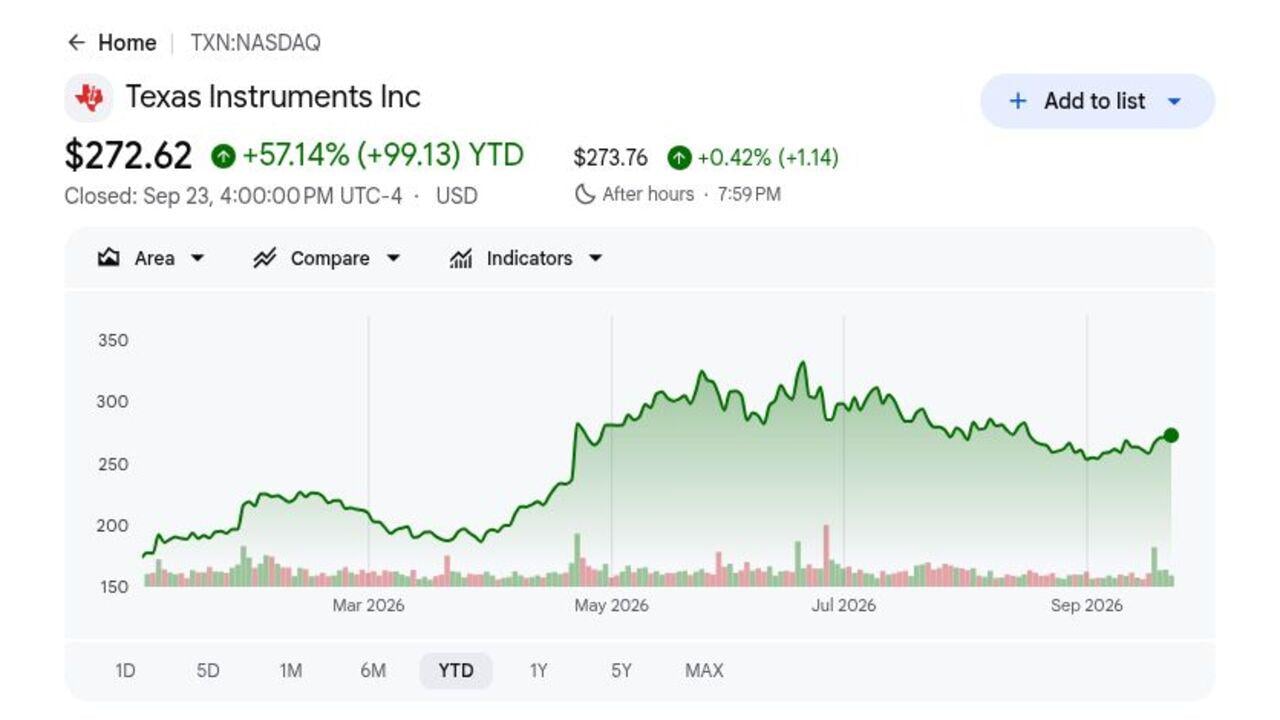
- TXN schloss bei 272,62 US-Dollar und war 2026 um 57,14% gestiegen: Die Aktien stiegen aufgrund der analogen Erholung und stärkeren Rechenzentrumsnachwähle, blieben aber 18,4% unter dem 52-Wochen-Hoch von 334,03 US-Dollar. Die Lücke zeigt, dass Investoren noch immer bezweifeln, ob Gewinnwachstum eine Bewertung von über 40 mal nachlaufende Gewinne unterstützen kann.
- Q2-Umsatz erreichte 5,463 Milliarden US-Dollar, ein Plus von 23%: Die Verkäufe übertrafen die Konsenserwartung von 5,25 Milliarden US-Dollar um 213 Millionen US-Dollar und stiegen sequenziell um 13%. Das Wachstum in Industrie-, Rechenzentrum- und Automobilmärkten zeigte, dass sich die Erholung verbreiterte, während sich die Fabrikauslastung verbesserte.
- Analog-Umsatz stieg um 26% auf 4,365 Milliarden US-Dollar: Das Segment generierte fast 80% der vierteljährlichen Verkäufe, während der Analog-Betriebsgewinn um 50% auf 1,992 Milliarden US-Dollar stieg. Höhere Volumen durch TIs 300mm-Fertigungsnetzwerk unterstützten stärkeren operativen Hebel.
- Q3-Umsatzprognose erreichte 5,65 bis 6,15 Milliarden US-Dollar: Der Mittelpunkt von 5,90 Milliarden US-Dollar lag 290 Millionen US-Dollar über dem Konsens von 5,61 Milliarden US-Dollar. Die EPS-Prognose von 2,23 bis 2,57 US-Dollar übertraf auch die Schätzung von 2,18 US-Dollar am unteren Ende.
- Die Quartalsdividende stieg um 7% auf 1,52 US-Dollar pro Aktie: Die Erhöhung markierte das 23. aufeinanderfolgende Jahr des Dividendenwachstums und hob die annualisierte Auszahlung auf 6,08 US-Dollar an. Der nachlaufende freie Cashflow erreichte 6,534 Milliarden US-Dollar, obwohl fortgesetzte Fabrikinvestitionen noch immer mit Dividenden und Aktienrückkäufen konkurrieren.
Was ist Texas Instruments (TXN)?
Texas Instruments ist ein integrierter Halbleiter-Hersteller mit mehr als 80.000 analogen und eingebetteten Verarbeitungsprodukten. Analoge Chips verwalten Strom, verstärken Signale und übersetzen physikalische Eingaben wie Temperatur, Druck und Ton in Daten, die digitale Systeme verarbeiten können. Eingebettete Prozessoren bieten Echtzeitsteuerung und Konnektivität. TI verkauft hauptsächlich an Elektronikdesigner in Industrie-, Automobil-, Rechenzentrum-, Personalelektronik- und Kommunikationsmärkten, während seine Katalogbreite und lange Produktlebensdauer die Abhängigkeit von einem einzelnen Kunden oder Gerätezyklus reduzieren.
Seine langfristige Strategie kombiniert einen breiten Produktkatalog mit größerer interner 300mm-Waferkapazität, was das Management zur Verbesserung von Kosten, Lieferkontrolle und geografischer Widerstandsfähigkeit erwartet. Das Unternehmen erweitert Fabriken in Sherman, Texas und Lehi, Utah, unterstützt durch US-CHIPS-Gesetz-Anreize, während es Energieverwaltungs-, Sensor- und Steuerungsmöglichkeiten in Elektrofahrzeugen, Fabrikautomation und KI-Infrastruktur anvisiert. Partnerschaften sind normalerweise in Kundendesigns eingebettet und nicht öffentlich konzentrierte Verträge, wodurch Ingenieure, Automobilzulieferer, Industrieausrüstungshersteller und Cloud-Infrastruktur-Entwickler das dauerhafte Kundenökosystem bilden.
Texas Instruments (TXN) Q2 2026 Ergebnisübersicht: Starkes analoges Wachstum hebt Umsatz, EPS und Q3-Ausblick
Texas Instruments lieferte Q2-Umsatz von 5,463 Milliarden US-Dollar versus erwartete 5,25 Milliarden US-Dollar, verwässertes EPS von 2,14 US-Dollar versus erwartete 1,94 US-Dollar und Nettogewinn von 1,980 Milliarden US-Dollar, ein Plus von 53% gegenüber dem Vorjahr. Der Analog-Umsatz stieg um 26% auf 4,365 Milliarden US-Dollar, während die Q3-Umsatzprognose von 5,65 bis 6,15 Milliarden US-Dollar den Konsens von 5,61 Milliarden US-Dollar übertraf und starke operative Dynamik gegen Kapitalintensität und erhöhte Erwartungen abwog.
Lesen Sie mehr: Texas Instruments (TXN) Q2 FY2026 Ergebnisübersicht: 5,46 Milliarden US-Dollar Umsatzübertreffen löst Kursrückgang aus
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
5,25 Mrd. US-Dollar Konsens |
5,463 Mrd. US-Dollar |
Übertroffen. 213 Mio. US-Dollar über Konsens; +23% YoY und +13% sequenziell. |
|
Q2 verwässertes EPS |
1,94 US-Dollar Konsens |
2,14 US-Dollar |
Übertroffen. Konsens um 0,20 US-Dollar übertroffen; +52% YoY und beinhaltete 0,05 US-Dollar Nutzen. |
|
Q2-Nettogewinn |
— |
1,980 Mrd. US-Dollar |
Verbessert. Stieg um 53% von 1,295 Mrd. US-Dollar in Q2 2025. |
|
Q2-Betriebsgewinn |
— |
2,310 Mrd. US-Dollar |
Erweitert. Stieg um 48% von 1,563 Mrd. US-Dollar, da Umsatz schneller als Kosten skalierte. |
|
Q2 Analog-Umsatz |
— |
4,365 Mrd. US-Dollar |
Beschleunigt. Stieg um 26% YoY, während Segment-Betriebsgewinn um 50% auf 1,992 Mrd. US-Dollar stieg. |
|
Q2 Embedded Processing-Umsatz |
— |
788 Mio. US-Dollar |
Verbessert. Stieg um 16% YoY, während Segment-Betriebsgewinn sich fast verdoppelte auf 168 Mio. US-Dollar. |
|
Nachlaufender 12-Monats-freier Cashflow |
1,763 Mrd. US-Dollar Vorjahr |
6,534 Mrd. US-Dollar |
Erweitert. Stieg um 271% und repräsentierte 33,6% des nachlaufenden Umsatzes. |
|
Q3-Umsatzausblick |
5,61 Mrd. US-Dollar Konsens |
5,65-6,15 Mrd. US-Dollar |
Angehoben. Der Mittelpunkt von 5,90 Mrd. US-Dollar lag 290 Mio. US-Dollar über Konsens. |
|
Q3-EPS-Ausblick |
2,18 US-Dollar Konsens |
2,23-2,57 US-Dollar |
Angehoben. Der Mittelpunkt von 2,40 US-Dollar lag 0,22 US-Dollar über Konsens. |
- Umsatz von 5,463 Milliarden US-Dollar übertraf Konsens um 213 Millionen US-Dollar: Die Verkäufe wuchsen um 23% gegenüber dem Vorjahr und um 13% sequenziell, was zeigt, dass sich die Erholung weit über den Zyklus-Tiefpunkt hinaus bewegt hatte. Stärke in Industrie-, Rechenzentrum- und Automobilbereichen deutet auch darauf hin, dass die Übertreffen breit angelegt war und nicht von einem Endmarkt angetrieben wurde.
- Verwässertes EPS von 2,14 US-Dollar übertraf Konsens um 0,20 US-Dollar: Die Gewinne stiegen um 52% von 1,41 US-Dollar vor einem Jahr, auch nach Ausschluss des 0,05 US-Dollar Nutzens außerhalb der ursprünglichen Prognose. Höhere Fabrikauslastung und ein besserer Produktmix ermöglichten es dem Umsatzwachstum, sich in stärkeren Pro-Aktie-Gewinn zu übersetzen.
- Analog-Umsatz erreichte 4,365 Milliarden US-Dollar und wuchs um 26%: Der Segment-Betriebsgewinn stieg sogar noch schneller und kletterte um 50% auf 1,992 Milliarden US-Dollar. Das unterstützt TIs Fertigungshebel-These, da höhere Volumen Abschreibungen und Fixkosten auf mehr Chips verteilen.
- Betriebsgewinn stieg um 48% auf 2,310 Milliarden US-Dollar: Die Betriebsmarge verbesserte sich auf etwa 42,3% von 35,1% vor einem Jahr, während der Nettogewinn um 53% auf 1,980 Milliarden US-Dollar kletterte. Die Aufrechterhaltung dieses Fortschritts hängt davon ab, dass das Nachfragewachstum die Fabrikauslastung vor der Expansion der Fixkosten hält.
- Nachlaufender freier Cashflow stieg um 271% auf 6,534 Milliarden US-Dollar: Die Freie-Cashflow-Marge verbesserte sich auf 33,6% trotz 3,312 Milliarden US-Dollar nachlaufender Kapitalausgaben. Der Aufschwung unterstützt Dividendenkapazität, obwohl neue Fab-Ausgaben und höhere Abschreibungen Schlüsseltests für die Cashflow-Dauerhaftigkeit bleiben.
Texas Instruments (TXN) 2026 Investitionsausblick: 380 US-Dollar Bull Case vs. 220 US-Dollar Bear Case
Texas Instruments' 2026-Ausblick hängt davon ab, ob sich die analoge Erholung über ein starkes Quartal hinaus ausdehnen und in nachhaltiges Margen- und Freie-Cashflow-Wachstum übersetzen kann. Stärkere Nachfrage in Rechenzentren, Industrie und Automobil unterstützen die Oberseite, während eine erneute Verlangsamung des Lagers, niedrigere Fabrikauslastung und Bewertungskompression die Hauptrisiken bleiben.
Der Bull Case: Starke Rechenzentrumsnachwahl drängt TXN Richtung 380 US-Dollar
Der Bull Case nimmt an, dass die Rechenzentrum-Stromnachfrage stark bleibt, während Industrie- und Automobilkunden von Lagernormalisierung zu einer nachhaltigen Bestellerholung übergehen. Der Analog-Umsatz wächst weiterhin vom Q2-Niveau von 4,365 Milliarden US-Dollar, die 300mm-Auslastung steigt und die Betriebsmarge bleibt über 42%, da sich feste Fertigungskosten auf mehr Einheiten verteilen.
Ein Schritt Richtung 380 US-Dollar würde Q3-Umsatz nahe oder über dem Prognose-Mittelpunkt von 5,90 Milliarden US-Dollar, nachlaufenden freien Cashflow über 6 Milliarden US-Dollar und anhaltende Stärke in Energieverwaltung, Sensorik und Steuerung erfordern. Weitere Schätzungsaufwertungen und stabile Kapitalausgaben würden den Fall stärken.
Der Base Case: Stetige analoge Erholung hält TXN zwischen 280 und 320 US-Dollar
Der Base Case nimmt an, dass die Nachfrage in Industrie-, Automobil- und Rechenzentren konstruktiv bleibt, aber das Wachstum nach dem 23%-igen Q2-Anstieg nachlässt. Die Betriebsmarge bleibt nahe 40%, während neue Kapazitäten und Abschreibungen einen Teil des zusätzlichen Gewinns absorbieren und eine weitere Multiple-Expansion begrenzen.
TXN könnte unter diesen Bedingungen hauptsächlich zwischen 280 und 320 US-Dollar handeln. Umsatz innerhalb der Q3-Spanne von 5,65 bis 6,15 Milliarden US-Dollar, stetiges analoges Wachstum und nachlaufender freier Cashflow über 5 Milliarden US-Dollar würden die Spanne unterstützen. Prognose unter 5,6 Milliarden US-Dollar würde das obere Ende schwächen.
Der Bear Case: Langsamere Aufträge und niedrigere Fabrikauslastung ziehen TXN Richtung 220 US-Dollar
Der Bear Case nimmt an, dass Industrie- oder Automobilkunden Lager schneller aufbauen als die Endnachfrage, was zu einer Verlangsamung der Aufträge nach dem Erholungsquartal führt. Niedrigere Fabrikauslastung würde die etwa 42,3%-ige Q2-Betriebsmarge unter Druck setzen, während laufende Fab-Investitionen Abschreibungen und Kapitalanforderungen erhöht halten.
Ein Schritt Richtung 220 US-Dollar würde wahrscheinlicher, wenn die Quartalsumsatzprognose unter 5,6 Milliarden US-Dollar fällt, analoges Wachstum negativ wird oder freier Cashflow zum Vorjahresniveau von 1,763 Milliarden US-Dollar zurückkehrt. Ein Bewertungsreset von mehr als 40 mal nachlaufende Gewinne würde zusätzlichen Druck ausüben.
TXN-Aktienpreisprognosen für 2026 von Wall Street-Analysten
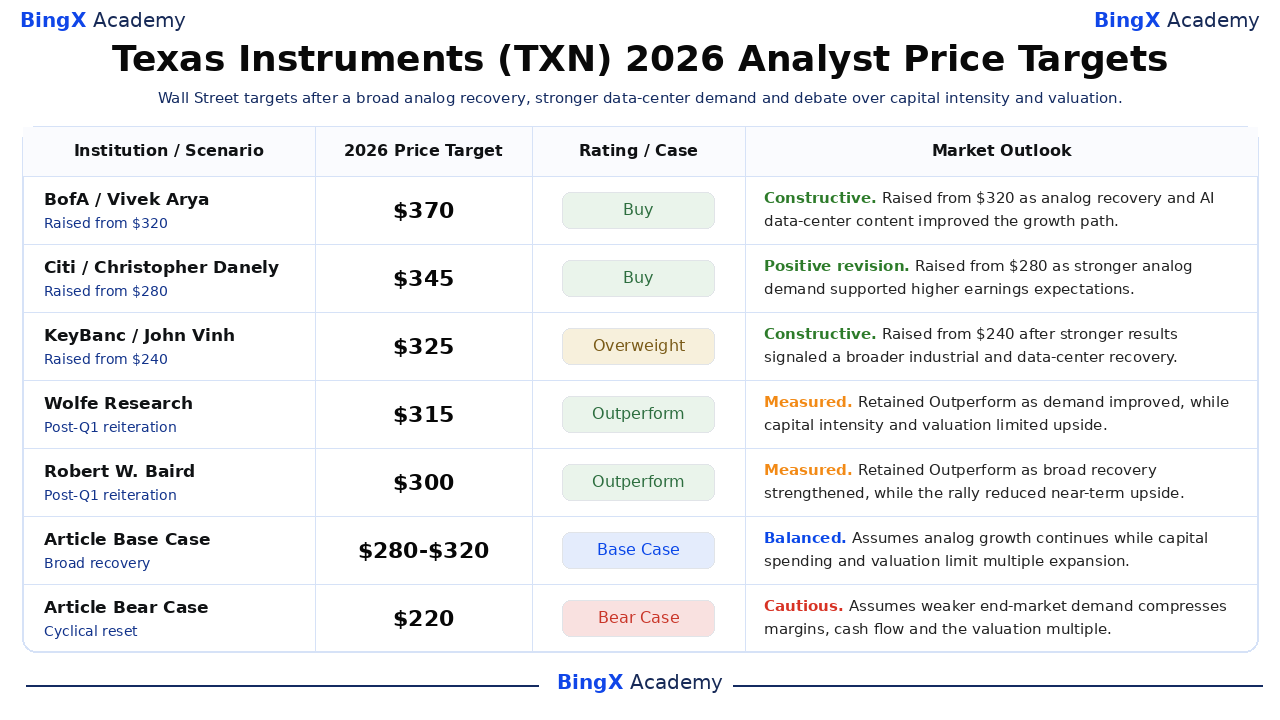
Diese fünf datierten Analystenaktionen spannen 300 bis 370 US-Dollar und spiegeln verschiedene Annahmen über die Dauerhaftigkeit des Analogzyklus, Rechenzentrumsnachwahl, Fertigungshebel und Bewertung wider. Sie sind Referenzpunkte Dritter und nicht eine Konsensprognose. Die abschließenden Base- und Bear-Zeilen sind BingX Academy-Redaktionsszenarien und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BofA / Vivek Arya |
370 US-Dollar |
Kaufen |
Konstruktiv. 25. Mai: von 320 US-Dollar angehoben, da sich Industrie- und Automotiverholung mit erweiterten KI-Rechenzentrumsinhalt kombinierten. |
|
Citi / Christopher Danely |
345 US-Dollar |
Kaufen |
Positive Revision. 15. Juni: von 280 US-Dollar angehoben, da stärkere analoge Nachfrage höhere Gewinnerwartungen unterstützte. |
|
KeyBanc / John Vinh |
325 US-Dollar |
Übergewichten |
Konstruktiv. 23. April: von 240 US-Dollar angehoben, nachdem stärkere Ergebnisse eine breitere Industrie- und Rechenzentrumsrholung signalisierten. |
|
Wolfe Research / Chris Caso |
315 US-Dollar |
Outperform |
Gemessen. 23. April: behielt Outperform bei, da sich die Nachfrage verbesserte, während Kapitalintensität und Bewertung die Oberseite begrenzten. |
|
Robert W. Baird / Tristan Gerra |
300 US-Dollar |
Outperform |
Gemessen. 23. April: behielt Outperform bei, da sich die breite Erholung stärkte, während die Rally das kurzfristige Aufwärtspotenzial reduzierte. |
|
Artikel Base Case |
280-320 US-Dollar |
Base Case |
Ausgewogen. Nimmt an, dass analoges Wachstum fortsetzt, während Kapitalausgaben und Bewertung Multiple-Expansion begrenzen. |
|
Artikel Bear Case |
220 US-Dollar |
Bear Case |
Vorsichtig. Nimmt an, dass schwächere Endmarktnachwahl Margen, Cashflow und das Bewertungsmultiple komprimiert. |
Wie man Texas Instruments (TXN) Aktien auf BingX handelt
Handeln Sie Texas Instruments' Analogzyklus-, Rechenzentrumsnachwahl- und Fertigungshebelausblick mit BingX TradFi und BingX AI-Tools. Da TXN scharf auf Prognosen, Halbleiteraufträge und Kapitalausgabenaktualisierungen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikolimits definieren, bevor sie eine Position eingehen.
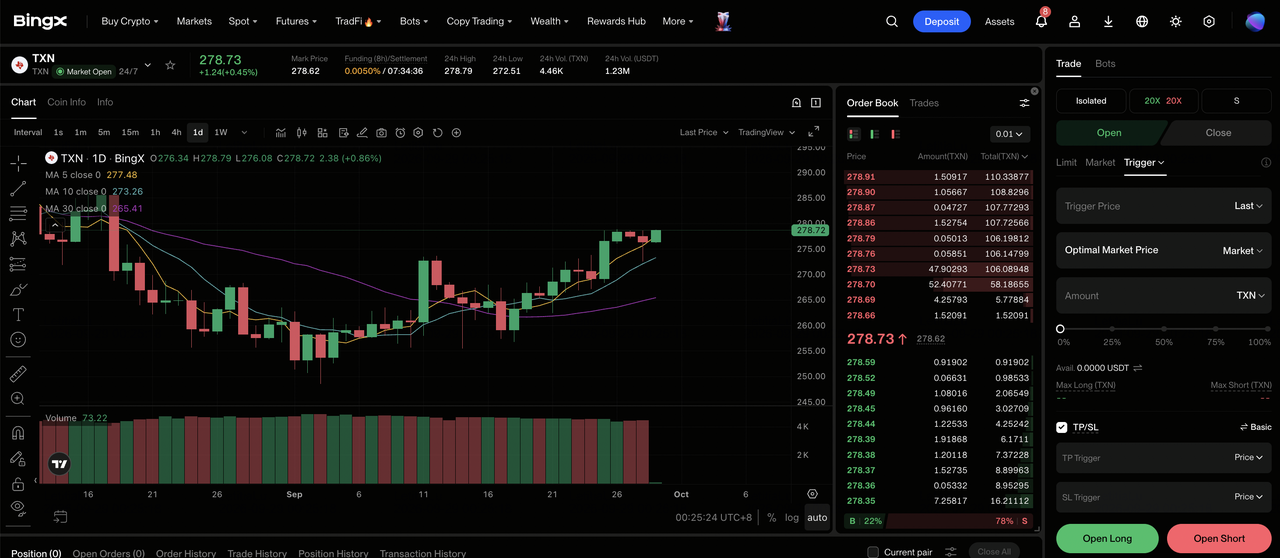
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Texas Instruments (TXN). Suchen und wählen Sie den TXN-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn analoge Nachfrage, Rechenzentrumsw wachstum und freier Cashflow stark bleiben. Wählen Sie Short öffnen, wenn Endmarktaufträge, Margen oder Cashflow-Umwandlung schwächen.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 57,14%-ige YTD-Gewinn und 18,4%-ige Rückgang vom 52-Wochen-Hoch zeigen, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokoll aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Eingehen des Handels. TXN kann schnell auf Ergebnisse, Prognosen, Industrieaufträge, Automobilnachwahl, Rechenzentrumsausgaben, Exportkontrollen und Kapitalallokationsaktualisierungen reagieren.
Top 5 Risiken für Texas Instruments-Investoren in 2026
Texas Instruments kombiniert zyklische Nachfrage mit langfristiger Fertigungsexpansion, sodass Änderungen bei Aufträgen, Fabrikauslastung, Kapitalausgaben und Bewertung Gewinne und Cashflow wesentlich beeinflussen können.
- Ein Halbleiterabschwung könnte die Fabrikauslastung senken: Q2-Umsatz stieg um 23%, da sich Industrie-, Rechenzentrum- und Automobilnachwahl verbesserten. Wenn Kunden Lager schneller aufbauen als die Endnachfrage wächst, könnten niedrigere Aufträge mehr feste Fab-Kosten auf weniger Einheiten verteilen und Margen unter Druck setzen.
- Hohe Kapitalausgaben können das Freie-Cashflow-Wachstum verzögern: TI gab 3,312 Milliarden US-Dollar für Kapitalausgaben über die nachlaufenden 12 Monate aus, während es die 300mm-Kapazität erweiterte. Eine langsamere Nachfragerampe könnte Abschreibungen und Baukosten erhöht halten und verfügbares Geld für Dividenden und Rückkäufe begrenzen.
- Eine Bewertung über 40 mal nachlaufende Gewinne erhöht das Abwärtsrisiko: TXN hatte YTD um 57,14% gewonnen, bevor es bei 272,62 US-Dollar schloss. Langsameres Wachstum, schwächere Prognosen oder höhere Zinssätze könnten das Multiple komprimieren, auch wenn die Gewinne positiv bleiben.
- Handelsbeschränkungen können die globale Nachfrage stören: TI bedient Kunden in China, Europa und anderen Regionen, während es die US-Produktion erweitert. Exportkontrollen, Zölle oder Lokalisierungspolitiken könnten Nachfrage, Preisgestaltung und Produktmix ändern.
- Industrie- und Automobilaufträge können sich schnell ändern: Diese Märkte können Aufträge scharf reduzieren, wenn Kanalinventar über Produktionsbedarf steigt. Eine weitere Korrektur würde Analog- und Embedded Processing-Umsatz unter Druck setzen und den Margenvorteil reduzieren, der von höherer 300mm-Auslastung erwartet wird.
Abschließende Gedanken: Sollten Sie 2026 in Texas Instruments investieren?
Texas Instruments trat in die zweite Jahreshälfte mit breiter operativer Dynamik ein. Q2-Umsatz wuchs um 23% auf 5,463 Milliarden US-Dollar, Analog-Verkäufe stiegen um 26% und nachlaufender freier Cashflow erreichte 6,534 Milliarden US-Dollar. Diese Zahlen unterstützen die Erholungsthese, während der 57,14%-ige YTD-Gewinn und fortgesetzte Fab-Investitionen zeigen, dass bereits erhebliche Verbesserungen in der Bewertung widergespiegelt werden.
Der Bull Case erfordert, dass Rechenzentrum-Stromnachfrage und Industrieerholung die Fertigungsauslastung hoch halten und 380 US-Dollar unterstützen. Der Bear Case reflektiert eine zyklische Verlangsamung und Multiple-Kompression Richtung 220 US-Dollar. Konservative Trader könnten auf Q3-Umsatz nahe dem Mittelpunkt von 5,90 Milliarden US-Dollar, Betriebsmarge um 40% und anhaltende Freie-Cashflow-Stärke warten, bevor sie das Engagement erhöhen.
Risikoerinnerung: Handel und Investitionen in Aktien wie TXN beinhalten ein hohes Risiko von Kapitalverlust. Halbleiterzyklen, Kundeninventare, Fabrikauslastung, Kapitalausgaben, Handelspolitik, Bewertungsänderungen und gehebelter Handel können schnelle Verluste hervorrufen. Führen Sie unabhängige Recherche durch, bevor Sie Kapital allokieren.
Verwandte Lektüre
- Top 10 KI-Infrastrukturaktien zum Kauf 2026: Chip-Fertigungs- und Design-Marktführer
- Top KI-Rechenzentrumsaktien zum Kauf 2026: Cloud, Server und KI-Compute-Infrastruktur
- Qualcomm (QCOM) Aktienprognose 2026: Können KI und Diversifikation QCOM über 200 US-Dollar schieben?
- AXT Inc. (AXTI) Preisprognose 2026: Kann KI-optische Nachfrage AXTI Richtung 125 US-Dollar schieben?
- Credo Technology (CRDO) Preisprognose 2026: 300 US-Dollar AEC Hyper-Ramp oder Premium-Bewertungs-Hindernis?
- Applied Digital (APLD) Preisprognose 2026: Kann KI-Rechenzentrumsw achstum APLD Richtung 90 US-Dollar schieben?
