
SLB (SLB) ist ein globales Energietechnologieunternehmen, das Lagerstättencharakterisierung, Bohrungen, Komplettierungen, Produktionssysteme, digitale Software und integrierte Dienstleistungen liefert. Internationale und Offshore-Aktivitäten bleiben zentral für das Geschäft, während ChampionX, SLB OneSubsea, Digital und Rechenzentrum-Lösungen den Umsatzmix erweitern. Diese Diversifizierung schafft neue Wachstumswege, obwohl die Ergebnisse empfindlich auf Ausgaben der Produzenten, regionalen Zugang, Projektzeiten und Integrationsausführung reagieren.
Das letzte Quartal zeigte verbesserte sequenzielle Dynamik gegenüber schwächerer Jahr-über-Jahr-Rentabilität. SLB Q2 2026 Umsatz erreichte 8,972 Milliarden US-Dollar, ein Plus von 3% sequenziell und 5% Jahr über Jahr, während der angepasste Gewinn je Aktie von 0,55 US-Dollar den Konsens von 0,51 US-Dollar übertraf. Die angepasste EBITDA-Marge erweiterte sich sequenziell um 83 Basispunkte auf 21,2%, obwohl das EBITDA 7% unter dem Vorjahr blieb. Der Investitionscase hängt davon ab, geografische und Portfolio-Breite in höhere Cashflows umzuwandeln.
Die SLB-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das internationale, digitale und Rechenzentrum-Wachstumscase: Offshore-Aktivitäten, ChampionX-Integration, 18% digitales Wachstum und die geplante Kelvion-Akquisition könnten SLBs Gewinnbasis erweitern und die Aktie in Richtung 75 US-Dollar schieben.
- Das Störungs- und Kapitalallokations-Case: Unterbrechungen im Nahen Osten, niedrigere zugrunde liegende Umsätze ohne ChampionX und die Ausführung einer 4,1-Milliarden-US-Dollar-Akquisition könnten die Margen schwächen und die Aktien in Richtung 45 US-Dollar ziehen.
Dieser Leitfaden schlüsselt die SLB-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf SLBs Ergebnisbericht vom 24. Juli Q2 2026, vierteljährlicher Einreichung und Marktdaten bis zum 15. September, plus wie man SLB-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die SLB-Investoren im September 2026 wissen sollten
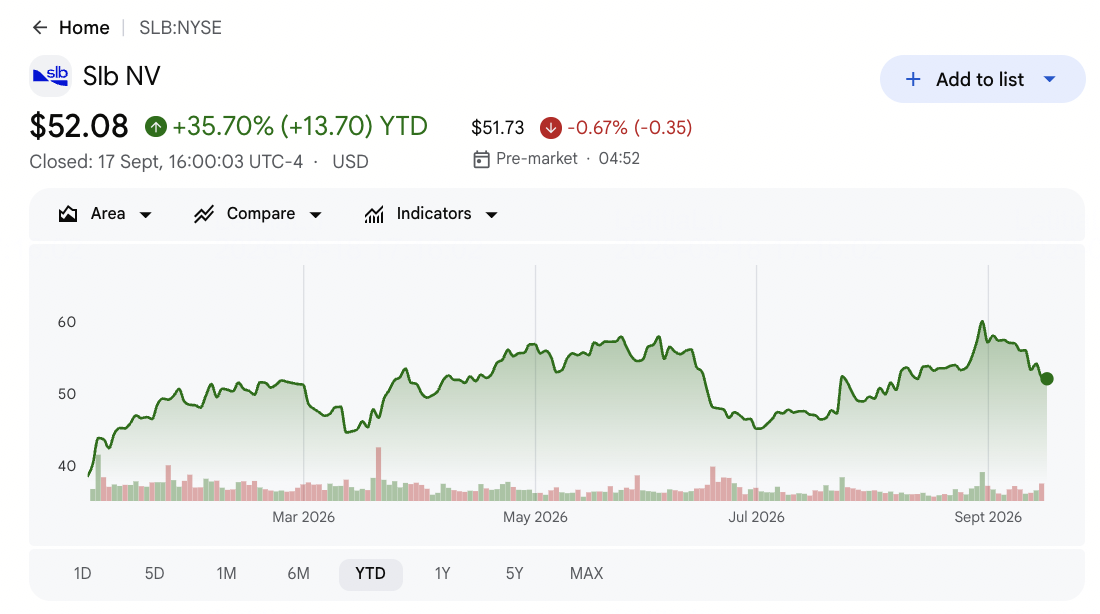
- SLB schloss am 17. September bei 52,08 US-Dollar und war seit Jahresbeginn um 35,70% gestiegen: Die Aktien blieben etwa 10% unter dem 52-Wochen-Hoch von 60,46 US-Dollar. Die Rallye spiegelt stärkere Energiestimmung und Diversifizierungshoffnungen wider, obwohl die Analysten-Zielspanne von 61 bis 72 US-Dollar nach der Jahresbewegung weniger Aufwärtspotenzial lässt.
- Q2-Umsatz erreichte 8,972 Milliarden US-Dollar und übertraf den Konsens um etwa 302 Millionen US-Dollar: Der Umsatz stieg sequenziell um 3% und Jahr über Jahr um 5%. ChampionX trug 870 Millionen US-Dollar bei, während der organische Umsatz um 5% zurückging, was zeigt, dass Akquisitionswachstum immer noch schwächere zugrunde liegende Aktivitäten verschleiert.
- Der angepasste Gewinn je Aktie von 0,55 US-Dollar übertraf den Konsens um 0,04 US-Dollar: Das angepasste EBITDA erreichte 1,899 Milliarden US-Dollar und die Marge verbesserte sich sequenziell um 83 Basispunkte auf 21,2%. Der Gewinn je Aktie fiel dennoch um 26% Jahr über Jahr, was zeigt, dass sich die Rentabilität noch nicht vollständig erholt hat.
- Digitaler Umsatz stieg um 18% auf 697 Millionen US-Dollar: Internationale digitale Verkäufe stiegen um 14%, während der Umsatz mit nordamerikanischen Rechenzentrum-Lösungen um 80% zulegte. Diese Geschäfte fügen weniger rohstoffsensitives Wachstum hinzu, obwohl sie viel kleiner bleiben als SLBs Kern-Ölfeld-Operationen.
- Der 4,1-Milliarden-US-Dollar-Kelvion-Deal zielt auf 4,5 bis 5,0 Milliarden US-Dollar Rechenzentrum-Umsatz für 2028: Die Transaktion umfasst 3,4 Milliarden US-Dollar in bar und etwa 700 Millionen US-Dollar übernommene Schulden. SLB erwartet 700 bis 800 Millionen US-Dollar kombiniertes angepasstes EBITDA bis 2028, was Integration und Renditen zu den Schlüsseltests macht.
Was ist SLB (SLB)?
SLB ist eines der weltgrößten Energiedienstleistungs- und Technologieunternehmen. Es liefert Werkzeuge, Ausrüstung, Software und Expertise für die Charakterisierung von Lagerstätten, den Bau von Bohrlöchern, Komplettierung und Stimulation der Produktion, Management von Unterwasser-Entwicklungen und Optimierung produzierender Assets. Kunden umfassen nationale Ölgesellschaften, internationale Produzenten und Unabhängige in über 100 Ländern. Der Umsatz hängt von Kundenkapitalausgaben, Offshore-Projektvergaben, Ausrüstungslieferungen und operativem Zugang in wichtigen Förderregionen ab.
SLBs langfristige Richtung kombiniert Kern-Ölfeld-Führung mit digitalen, Produktions- und Infrastrukturbereichen. ChampionX fügt Produktionschemikalien und künstlichen Lift hinzu, SLB OneSubsea erweitert das Unterwasser-Engagement, und die Delfi-Plattform und NVIDIA-Beziehung unterstützen industrielle KI-Arbeitsabläufe. Der geplante Kelvion-Kauf fügt Kühl- und Wärmeübertragungsausrüstung zu Rechenzentrum-Lösungen hinzu und verdoppelt mehr als SLBs Umsatzmöglichkeit pro Gigawatt gelieferter Kapazität. Die Strategie kann Cashflow diversifizieren, fügt jedoch Integrations- und Kapitalallokationsrisiken hinzu.
Weiterlesen: Öl-Aktien vs. Erdgas-Aktien vs. Energie-ETFs in 2026: Welche ist die bessere Investition?
SLB (SLB) Q2 2026 Ergebnisübersicht: Umsatz, Gewinn je Aktie und internationale Erholung
SLB lieferte Q2-Umsatz von 8,972 Milliarden US-Dollar gegenüber erwarteten 8,67 Milliarden US-Dollar, angepassten Gewinn je Aktie von 0,55 US-Dollar gegenüber erwarteten 0,51 US-Dollar, angepasstes EBITDA von 1,899 Milliarden US-Dollar und operativen Cashflow von 1,36 Milliarden US-Dollar. Digitaler Umsatz wuchs um 18% auf 697 Millionen US-Dollar, nordamerikanischer Umsatz stieg um 36% auf 2,244 Milliarden US-Dollar und das Management gab eine Prognose für 3%-4% sequenzielles Q3-Umsatzwachstum aus. Das Quartal verbesserte sich sequenziell, obwohl organischer Umsatz und Jahr-über-Jahr-Gewinne unter Druck blieben.
Weiterlesen: SLB (SLB) Q2 FY2026 Ergebnisübersicht: 8,97 Mrd. US-Dollar Umsatzschlag treibt 11,01% Preisrallye
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
8,67 Mrd. US-Dollar Konsens |
8,972 Mrd. US-Dollar |
Übertroffen. Etwa 302 Mio. US-Dollar über Konsens und +5% YoY. |
|
Q2 angepasster verwässerter Gewinn je Aktie |
0,51 US-Dollar Konsens |
0,55 US-Dollar |
Übertroffen. 0,04 US-Dollar über Konsens, aber -26% YoY. |
|
Q2 GAAP verwässerter Gewinn je Aktie |
0,74 US-Dollar ein Jahr früher |
0,52 US-Dollar |
Rückgang. -30% YoY und +4% sequenziell. |
|
Q2 angepasstes EBITDA |
2,051 Mrd. US-Dollar ein Jahr früher |
1,899 Mrd. US-Dollar |
Gemischt. -7% YoY und +7% sequenziell. |
|
Q2 angepasste EBITDA-Marge |
20,3% in Q1 2026 |
21,20% |
Erweitert. Anstieg um 83 Basispunkte sequenziell. |
|
Q2 operativer Cashflow |
— |
1,36 Mrd. US-Dollar |
Positiv. Unterstützte 716 Mio. US-Dollar freien Cashflow. |
|
Q2 digitaler Umsatz |
591 Mio. US-Dollar ein Jahr früher |
697 Mio. US-Dollar |
Gewachsen. Anstieg um 18% YoY und 9% sequenziell. |
|
Q2 nordamerikanischer Umsatz |
1,655 Mrd. US-Dollar ein Jahr früher |
2,244 Mrd. US-Dollar |
Gewachsen. Anstieg um 36% YoY mit ChampionX-Unterstützung. |
|
Q3 2026 Umsatzausblick |
Q2 tatsächlich von 8,972 Mrd. US-Dollar |
+3%–4% sequenziell |
Prognostiziert. Impliziert etwa 9,24–9,33 Mrd. US-Dollar. |
- Umsatz von 8,972 Milliarden US-Dollar übertraf Konsens um etwa 302 Millionen US-Dollar: Nordamerika stieg sequenziell um 4%, Lateinamerika um 12% und Europa und Afrika um 6%. Diese Zuwächse kompensierten mehr als einen 4%igen Rückgang des Umsatzes im Nahen Osten und Asien.
- Angepasster Gewinn je Aktie von 0,55 US-Dollar übertraf Konsens um 0,04 US-Dollar: Die Zahl stieg sequenziell um 6%, fiel aber Jahr über Jahr um 26%. Der Vergleich zeigt verbesserte kurzfristige Ausführung ohne vollständige Erholung der Gewinnkraft, Cashkonversion oder der Vorjahres-Margenstruktur.
- Angepasste EBITDA-Marge erweiterte sich um 83 Basispunkte auf 21,2%: Das angepasste EBITDA stieg sequenziell um 7% auf 1,899 Milliarden US-Dollar. Die Marge blieb 284 Basispunkte unter dem Vorjahr, wodurch mehr Erholung nötig ist, bevor die Aktie auf operative Hebelwirkung setzen kann.
- Operativer Cashflow erreichte 1,36 Milliarden US-Dollar und freier Cashflow erreichte 716 Millionen US-Dollar: Die Cash-Generierung verbesserte sich, da Aktivitäten und Einnahmen sich verstärkten. Höherer freier Cashflow in der zweiten Jahreshälfte ist wichtig, weil Dividenden, Rückkäufe und die Kelvion-Transaktion alle um Kapital konkurrieren.
- Q3-Umsatzprognose fordert 3%–4% sequenzielles Wachstum: Die Spanne impliziert etwa 9,24–9,33 Milliarden US-Dollar, mit etwa 75 Basispunkten zusätzlicher angepasster EBITDA-Margenerweiterung, die im Call diskutiert wurde. Die Lieferung würde die Erholung trotz ungelöster Störungen im Nahen Osten unterstützen.
SLB (SLB) 2026 Investitionsausblick: 75 US-Dollar Bull Case vs. 45 US-Dollar Bear Case
SLBs 2026-Ausblick hängt davon ab, ob stärkere internationale Aktivitäten, ChampionX-Integration und schnelleres digitales und Rechenzentrum-Wachstum regionale Störungen und schwächeren organischen Umsatz kompensieren können. Der Kelvion-Deal fügt einen weiteren Wachstumspfad hinzu, obwohl Integration und Cash-Renditen wichtige Tests bleiben.
Das Bull Case: Starkes internationales Wachstum schiebt SLB in Richtung 75 US-Dollar
Das Bull Case nimmt an, dass Lateinamerika, Europa, Afrika und Offshore-Aktivitäten weiterhin Störungen im Nahen Osten kompensieren. ChampionX-Synergien verbessern die Ökonomie von Produktionssystemen, Digital wächst weiterhin zweistellig und Kelvion gibt Rechenzentrum-Lösungen einen glaubwürdigen Weg zu 4,5–5,0 Milliarden US-Dollar Umsatz bis 2028.
Eine Bewegung in Richtung 75 US-Dollar würde Q3-Umsatz nahe 9,33 Milliarden US-Dollar, etwa 75 Basispunkte sequenzielle EBITDA-Margenerweiterung und stärkeren freien Cashflow in der zweiten Jahreshälfte erfordern. Beweis, dass Kelvion 700–800 Millionen US-Dollar angepasstes EBITDA für 2028 erreichen kann, ohne Aktionärsrenditen zu schwächen, würde das Case stärken.
Das Base Case: Stetiges internationales Wachstum hält SLB zwischen 58 und 68 US-Dollar
Das Base Case nimmt an, dass die internationale Kernaktivität widerstandsfähig bleibt und ChampionX nordamerikanisches Wachstum unterstützt, während die Erholung im Nahen Osten ungleichmäßig bleibt. Digitale und Rechenzentrum-Umsätze expandieren, obwohl Integrationskosten und Kelvion-Investitionen verhindern, dass Cashflow so schnell steigt wie Umsatz.
Unter diesem Szenario könnte SLB hauptsächlich zwischen 58 und 68 US-Dollar handeln. Sequenzielles Umsatzwachstum von 3% bis 4%, verbesserte EBITDA-Marge und freier Cashflow über 1 Milliarde US-Dollar in einem stärkeren Quartal würden die Spanne unterstützen. Organische Umsatzrückgänge oder langsamerer Integrationsfortschritt würden das obere Ende begrenzen.
Das Bear Case: Schwächere Energieausgaben ziehen SLB in Richtung 45 US-Dollar
Das Bear Case nimmt an, dass Störungen im Nahen Osten anhalten, während niedrigere Rohstoffpreise die Ausgaben der Produzenten anderswo reduzieren. ChampionX und Kelvion fügen Schulden, Integrationskosten und Ausführungsanforderungen hinzu, bevor erwartete Synergien vollständig in Gewinne einfließen.
Eine Bewegung in Richtung 45 US-Dollar würde wahrscheinlicher, wenn Q3-Umsatz die Prognose verfehlt, EBITDA-Marge unter 20% fällt oder freier Cashflow trotz höherer gemeldeter Verkäufe schwächelt. Niedrigere Kundenausgaben und ein schwächeres Bewertungsmultiplikator würden zusätzlichen Druck ausüben.
SLB Aktienpreisprognosen für 2026 von Wall Street Analysten
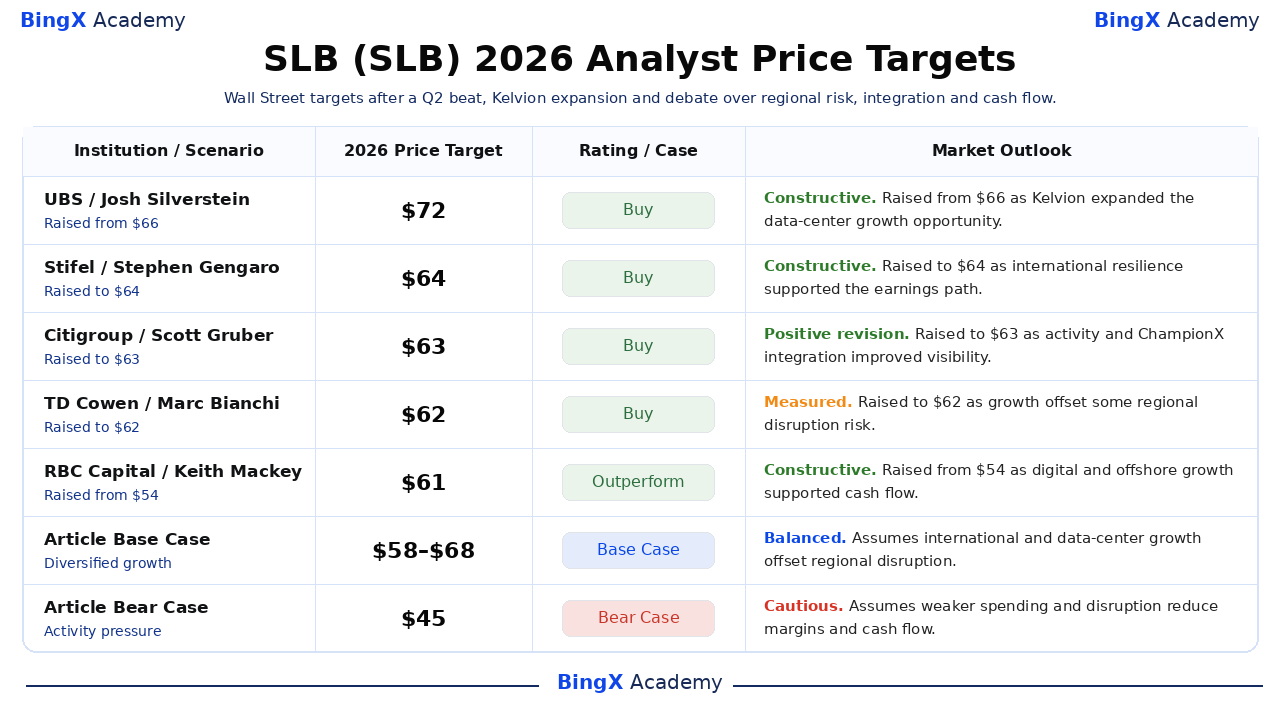
Die Wall Street bleibt konstruktiv bezüglich SLBs internationalem, digitalem und Produktionsportfolio, und Kelvion hat die Obergrenze für Rechenzentrum-Engagement erhöht. Diese datierten Ziele sind Drittanbieter-Referenzpunkte und keine Preisversprechen. Die Base und Bear Reihen sind redaktionelle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Case |
Marktausblick |
|
UBS / Josh Silverstein |
72 US-Dollar |
Kaufen |
Konstruktiv. 1. September: erhöht von 66 US-Dollar, da Kelvion die Rechenzentrum-Wachstumsmöglichkeit erweiterte. |
|
Stifel / Stephen Gengaro |
64 US-Dollar |
Kaufen |
Konstruktiv. 18. Juni: erhöht auf 64 US-Dollar, da internationale Widerstandsfähigkeit den Gewinnpfad unterstützte. |
|
Citigroup / Scott Gruber |
63 US-Dollar |
Kaufen |
Positive Revision. 1. Juli: erhöht auf 63 US-Dollar, da Aktivitäten und ChampionX-Integration die Sichtbarkeit verbesserten. |
|
TD Cowen / Marc Bianchi |
62 US-Dollar |
Kaufen |
Gemessen. 1. Juli: erhöht auf 62 US-Dollar, da Wachstum einige regionale Störungsrisiken ausglich. |
|
RBC Capital / Keith Mackey |
61 US-Dollar |
Outperform |
Konstruktiv. 16. Juni: erhöht von 54 US-Dollar, da digitales und Offshore-Wachstum den Cashflow unterstützten. |
|
Artikel Base Case |
58–68 US-Dollar |
Base Case |
Ausgewogen. Nimmt an, dass internationales und Rechenzentrum-Wachstum regionale Störungen ausgleichen. |
|
Artikel Bear Case |
45 US-Dollar |
Bear Case |
Vorsichtig. Nimmt an, dass schwächere Ausgaben und Störungen Margen und Cashflow reduzieren. |
Wie man SLB (SLB) Aktien auf BingX handelt
Handeln Sie SLBs internationale Aktivitäten, ChampionX und Rechenzentrum-Ausblick mit BingX TradFi und BingX AI Tools. Da SLB scharf auf Ölpreise, regionale Konflikte, Ergebnisse und Akquisitionen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
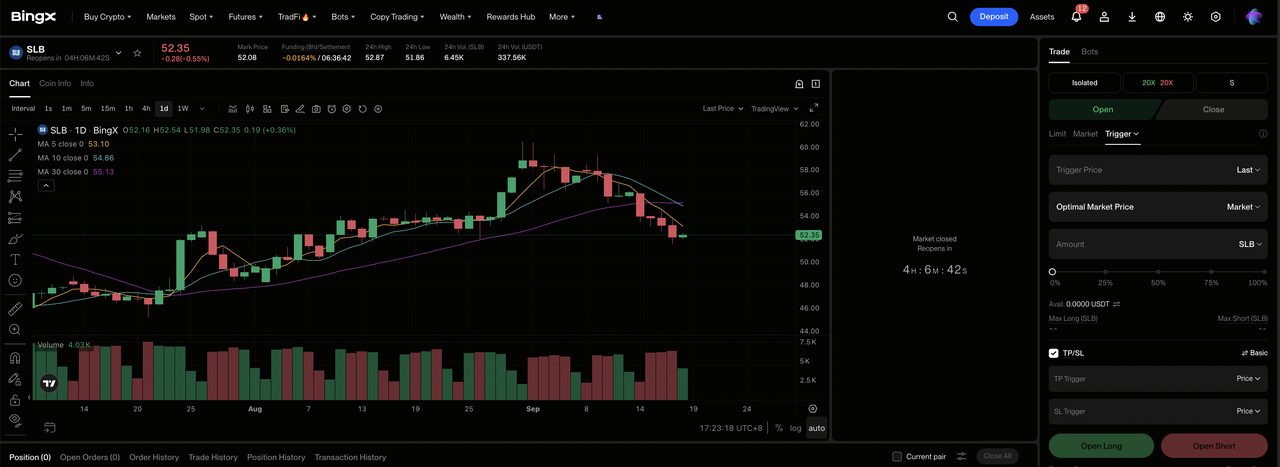
Schritt 1: BingX TradFi aufrufen. Registrieren und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: SLB (SLB) auswählen. Suchen und wählen Sie den SLB-USDT Perpetual Futures Vertrag.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn internationales Wachstum und Margenerholung das Bull Case unterstützen. Wählen Sie Short öffnen, wenn Störungen oder schwächere Ausgaben den erwarteten Cashflow reduzieren.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Der 41,22%ige Gewinn seit Jahresbeginn zeigt, warum konservative Hebelwirkung und klare Positionsdimensionierung wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder sofort nach Eingabe des Trades. SLB kann schnell auf Rohstoffpreise, Feldzugang, Prognosen und Akquisitionsentwicklungen reagieren.
Top 5 Risiken für SLB-Investoren in 2026
SLBs Wert hängt von Kundenaktivitäten, regionaler Ausführung, Margen und Kapitalallokation ab. Diese Risiken können freien Cashflow und die der Aktie zugewiesene Bewertung beeinflussen.
- Störungen im Nahen Osten könnten hochwertige Aktivitäten reduzieren: Umsatz im Nahen Osten und Asien fiel Jahr über Jahr um 14% auf 2,572 Milliarden US-Dollar. Anhaltende Limits bei Mobilisierung oder Kundenoperationen könnten Umsatz unter Druck setzen, bevor sich Kosten anpassen.
- Akquisitionswachstum kann schwächere organische Nachfrage verbergen: Gemeldeter Umsatz stieg um 5%, während Umsatz ohne ChampionX um 5% zurückging. Wenn die zugrunde liegende Aktivität schwach bleibt, wird mehr vom Gewinn-Case von Akquisitionssynergien abhängen.
- Kelvion fügt erhebliches Kapitalallokationsrisiko hinzu: SLB wird 3,4 Milliarden US-Dollar in bar zahlen und etwa 700 Millionen US-Dollar Schulden übernehmen. Integrationsverzögerungen oder schwächere Rechenzentrum-Nachfrage könnten Renditen reduzieren und Rückkäufe begrenzen.
- Kundenausgaben hängen immer noch von Rohstoffpreisen ab: Niedrigere Ölpreise oder schwächere Projektökonomie können Bohr- und Produktionsvergaben verzögern. Niedrigere Auslastung würde Margen und Cashflow unter Druck setzen, auch wenn Digital weiter wächst.
- Ein breiteres Portfolio erhöht die Ausführungskomplexität: ChampionX, OneSubsea, Digital und Rechenzentrum-Lösungen bedienen verschiedene Kunden und erfordern verschiedene operative Fähigkeiten. Schwaches Cross-Selling oder Kostenüberschreitungen könnten die von der Diversifizierung erwarteten Margenvorteile reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in SLB investieren?
SLB tritt in das späte 2026 mit verbesserter sequenzieller Dynamik ein. Umsatz übertraf Konsens um etwa 302 Millionen US-Dollar, angepasste EBITDA-Marge erweiterte sich um 83 Basispunkte und Q3-Prognose deutet auf einen weiteren Schritt nach oben. ChampionX, Digital und Kelvion schaffen auch Wachstumswege jenseits konventioneller Bohraktivitäten, obwohl organischer Umsatz um 5% zurückging und angepasster Gewinn je Aktie Jahr über Jahr 26% niedriger blieb.
Das Bull Case unterstützt 75 US-Dollar, wenn internationale Erholung, Margenerweiterung und Rechenzentrum-Integration den freien Cashflow stärken. Das Bear Case deutet auf 45 US-Dollar, wenn regionale Störungen, schwächere Budgets oder Akquisitionsausführung Schätzungen unter Druck setzen. Konservative Trader mögen auf Q3-Umsatz, EBITDA-Marge, freien Cashflow und Kelvion-Finanzierungsdetails warten, bevor sie das Engagement erhöhen.
Risiko-Erinnerung: Der Handel und Investitionen in Aktien wie SLB bergen ein hohes Kapitalverlustrisiko. Rohstoffpreise, geopolitische Ereignisse, Gewinnverfehlungen, Akquisitionsrisiken, Bewertungsverschiebungen und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allozieren.
Verwandte Lektüre
- Öl-Aktien vs. Erdgas-Aktien vs. Energie-ETFs in 2026: Welche ist die bessere Investition?
- Top KI-Rechenzentrum-Aktien zum Kauf in 2026: Cloud, Server und KI-Computing-Infrastruktur
- Top KI-Energie-Aktien zum Kauf in 2026: Nuklear, Gas, Brennstoffzellen und der KI-Stromausbau
- Top Energie-Aktien und ETFs zum Kauf in 2026: Die KI-Stromkrise trifft auf geopolitische Volatilität
- Bloom Energy (BE) Kursprognose 2026: Kann KI-Rechenzentrum-Strom BE in Richtung 350 US-Dollar schieben?
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420 US-Dollar treiben?
