

Riot Platforms (RIOT) entwickelt großflächige digitale Infrastruktur in den Vereinigten Staaten. Bitcoin-Mining bleibt ihr hauptsächliches Betriebsgeschäft, während langfristige Hochleistungscomputing und KI-Rechenzentrum-Leasing für zukünftige Einnahmen immer wichtiger werden. Dieser Übergang kann vertraglich gebundene Infrastruktur-Cashflows zu Riots Energie- und Immobilienplattform hinzufügen, macht aber auch die Aktie anfällig für Bauausführung, Finanzierungsanforderungen und Bitcoin-Mining-Wirtschaftlichkeit.
Ihr letztes Quartal zeigte beide Seiten dieses Übergangs. Riot Q2-Umsatz erreichte 174,2 Millionen US-Dollar, ein Anstieg von 14% im Jahresvergleich, einschließlich 23,2 Millionen US-Dollar aus Rechenzentrum-Operationen und 113,7 Millionen US-Dollar aus Bitcoin-Mining. Riot produzierte 1.587 Bitcoin gegenüber 1.426 vor einem Jahr, verzeichnete aber einen Nettoverlust von 237,2 Millionen US-Dollar und negative 69,7 Millionen US-Dollar bereinigte EBITDA. Der Investmentfall hängt davon ab, ob der 191 MW Rockdale-Mietvertrag und die erste 25 MW AMD-Lieferung sich in wiederkehrende Cashflows umwandeln, bevor Mining-Druck und Projektausgaben die Liquidität aufzehren.
Die RIOT-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der vertraglich gebundene KI-Infrastruktur-Fall: Rockdale-Kapazität, AMD-Bereitstellungsmeilensteine und mehr als 1,2 Milliarden US-Dollar Liquidität unterstützen rechtzeitige Konstruktion und Schätzungsverbesserungen.
- Der Ausführungs- und Mining-Fall: Projektverzögerungen, Kostenüberschreitungen, schwächere Bitcoin-Wirtschaftlichkeit oder neue Finanzierung verhindern, dass die vertraglich gebundene Pipeline eine dauerhafte Neubewertung unterstützt.
Diese Anleitung schlüsselt die RIOT-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Riot Platforms' 10. August 2026 Q2-Gewinnmitteilung, regulatorischen Unterlagen und Marktdaten bis 2. September 2026, plus wie man RIOT-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Riot Platforms-Investoren im September 2026 wissen sollten
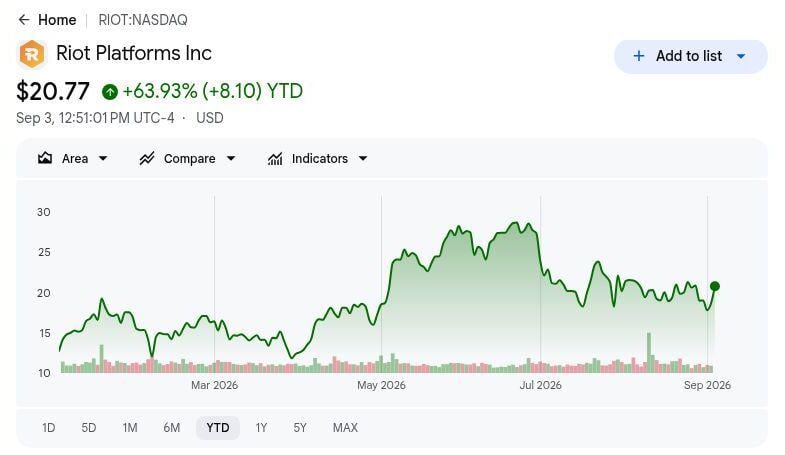
- RIOT war bis 2. September etwa 47% YTD im Plus: Die Aktien schlossen bei 18,64 US-Dollar nach einem Gewinn von 4,75% an diesem Tag, was zeigt, dass Investoren bereits begonnen hatten, Riot als mehr als einen Bitcoin-Miner zu bewerten. Das macht die KI-Rechenzentrum-Ausführung zunehmend wichtig, bevor Mieteinnahmen skalieren.
- Q2-Umsatz stieg um 14% auf 174,2 Millionen US-Dollar: Das Rechenzentrum trug 23,2 Millionen US-Dollar bei, einschließlich 4,9 Millionen US-Dollar Mieteinnahmen und 18,3 Millionen US-Dollar aus Ausstattungsdienstleistungen, während Bitcoin-Mining-Umsatz auf 113,7 Millionen US-Dollar fiel. Die Diversifikation entsteht, aber Mining dominiert noch immer den aktuellen Mix.
- Der 191 MW Rockdale-Mietvertrag trägt etwa 9,1 Milliarden US-Dollar anfänglichen Vertragswert: Das 20-jährige Abkommen könnte Riots Umsatzsichtbarkeit erheblich erweitern, wenn die Entwicklung im Zeitplan bleibt. Die Schlüsseltests sind rechtzeitige Energieversorgung, kontrollierte Baukosten und tatsächliche Mietereinnahmen.
- Riot lieferte die ersten 25 MW AMD-Kapazität termingerecht: Die zweite Tranche ist nun in der Entwicklung, was Investoren einen konkreten Ausführungsmeilenstein vor der größeren Rockdale-Entwicklung gibt. Kontinuierliche termingerechte Lieferung würde die Glaubwürdigkeit bei KI-Kunden und Finanzierungspartnern stärken.
- Nettoverlust erreichte 237,2 Millionen US-Dollar und bereinigte EBITDA war negative 69,7 Millionen US-Dollar: Bargeld von 548,9 Millionen US-Dollar plus 11.380 Bitcoin im Wert von etwa 666 Millionen US-Dollar stellten mehr als 1,2 Milliarden US-Dollar Liquidität bereit. Dieses Polster unterstützt die Entwicklung, aber das aktuelle Ertragsprofil zeigt, warum vertraglich gebundener Wert noch nicht als realisierter Gewinn oder freier Cashflow behandelt werden kann.
Was ist Riot Platforms (RIOT)?
Riot Platforms entwickelt und betreibt großflächige digitale Infrastruktur in den Vereinigten Staaten. Ihr etabliertes Bitcoin-Mining-Segment erzielt Einnahmen aus eigener Rechnerkapazität, Stromzugang und Teilnahme am Bitcoin-Netzwerk, während ihre Engineering-Operationen elektrische Produkte und Dienstleistungen anbieten. Riot besitzt auch große stromversorgte Standorte, die für Hochleistungscomputing und KI-Arbeitslasten entwickelt werden können. Das Geschäftsmodell kombiniert daher Digital-Asset-Exposure, Energieoptimierung, Baufähigkeiten und Rechenzentrum-Immobilien.
Riots aktuelle Richtung ist es, ausgewählte Energie-Assets in vertraglich gebundene KI-Rechenzentrum-Kapazität umzuwandeln, ohne das Bitcoin-Mining aufzugeben. Der 191 MW Rockdale-Mietvertrag und die erste 25 MW AMD-Lieferung bieten benannte Meilensteine für diesen Übergang, während mehr als 1,2 Milliarden US-Dollar Liquidität Bau und Beschaffung unterstützt. Langfristige Mietverträge können vorhersagbarere Einnahmen als Mining schaffen, aber sie erfordern hohe Vorabkapital, termingerechte Ausstattung und konzentrierte Mieterausführung. Bitcoin-Preise, Netzwerkschwierigkeit und Stromkosten werden weiterhin die aktuelle Cashgenerierung prägen, bis die Rechenzentrum-Verträge einen größeren Anteil anerkannter Einnahmen werden.
Weiterlesen: Top Bitcoin-Mining-Aktien zum Kauf 2026: BTC-Hashrate trifft auf den KI-Infrastruktur-Pivot
Riot Platforms (RIOT) Q2 2026 Gewinnübersicht: Umsatz, Mining und Rechenzentrum-Wachstum
Riot Platforms berichtete Q2-Umsatz von 174,2 Millionen US-Dollar, ein Anstieg von 14% im Jahresvergleich, einschließlich 23,2 Millionen US-Dollar aus Rechenzentrum-Operationen und 113,7 Millionen US-Dollar aus Bitcoin-Mining. Bitcoin-Produktion stieg auf 1.587 von 1.426, aber das Unternehmen verzeichnete einen Nettoverlust von 237,2 Millionen US-Dollar und negative 69,7 Millionen US-Dollar bereinigte EBITDA. Bargeld von 548,9 Millionen US-Dollar und 11.380 Bitcoin unterstützten mehr als 1,2 Milliarden US-Dollar Liquidität, was Projektumwandlung und Kapitaldisziplin als zentralen Kompromiss hinterlässt.
|
Finanzmetrik |
Richtlinien / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
— |
174,2M US-Dollar |
Gewachsen. Stieg um 14% im Jahresvergleich trotz schwächerer Mining-Einnahmen. |
|
Q2 Rechenzentrum-Umsatz |
— |
23,2M US-Dollar |
Erweitert. Das entstehende Segment begann anerkannte Einnahmen beizutragen. |
|
Q2 Operating-Lease-Umsatz |
— |
4,9M US-Dollar |
Positiv. Mieteinnahmen lieferten einen frühen wiederkehrenden Rechenzentrum-Beitrag. |
|
Q2 Mieter-Ausstattungs-Umsatz |
— |
18,3M US-Dollar |
Positiv. Baudienstleistungen lieferten den größten Teil des Rechenzentrum-Umsatzes. |
|
Q2 Bitcoin-Mining-Umsatz |
— |
113,7M US-Dollar |
Rückgängig. Niedrigere Bitcoin-Preise und höhere Netzwerk-Hash-Rate überwogen das Produktionswachstum. |
|
Q2 Bitcoin-Produktion |
1.426 BTC vor einem Jahr |
1.587 BTC |
Gestiegen. Produktion stieg um 161 BTC oder etwa 11,3%. |
|
Q2 Nettogewinn |
Vorjahresgewinn |
237,2M US-Dollar Nettoverlust |
Umgekehrt. Digital-Asset- und Bilanzierungsvolatilität drückten die Erträge ins Negative. |
|
Q2 bereinigte EBITDA |
— |
-69,7M US-Dollar |
Negativ. Aktuelle Operationen deckten die bereinigten Betriebskosten nicht ab. |
|
Quartalsendbargeld |
— |
548,9M US-Dollar |
Liquide. Bargeld bietet Kapazität für phasenweise Rechenzentrum-Entwicklung. |
|
Bitcoin-Bestände |
— |
11.380 BTC; etwa 666M US-Dollar |
Liquide. Digital-Asset-Bestände blieben eine wichtige Bilanzressource. |
|
Gesamtliquidität |
— |
Mehr als 1,2B US-Dollar |
Stark. Liquidität unterstützt Bau, bevor vertraglich gebundene Einnahmen skalieren. |
|
Rockdale-Mietvertrag |
— |
191 MW; etwa 9,1B US-Dollar anfänglicher Vertragswert |
Vertraglich gebunden. Das 20-jährige Abkommen verändert den langfristigen Umsatzrahmen. |
- Q2-Umsatz von 174,2 Millionen US-Dollar wuchs um 14% im Jahresvergleich: Unternehmensweites Wachstum setzte sich fort, auch als Bitcoin-Mining-Umsatz auf 113,7 Millionen US-Dollar fiel. Der Mix ist wichtig, weil Rechenzentrum-Mieteinnahmen vorhersagbarer werden können, während Mining Bitcoin-Preisen, Netzwerkschwierigkeit und Stromwirtschaftlichkeit ausgesetzt bleibt.
- Rechenzentrum-Umsatz erreichte 23,2 Millionen US-Dollar, angeführt von 18,3 Millionen US-Dollar Ausstattungsdienstleistungen: Operating-Leases fügten weitere 4,9 Millionen US-Dollar hinzu und boten eine frühe wiederkehrende Komponente, bevor größere Verträge reifen. Baudienstleistungen lieferten immer noch den größten Teil der anerkannten Einnahmen des Segments.
- Bitcoin-Produktion stieg um 11,3% auf 1.587 BTC von 1.426 BTC: Höhere Produktion verhinderte nicht, dass Mining-Umsatz auf 113,7 Millionen US-Dollar fiel, da niedrigere Bitcoin-Preise und eine höhere Netzwerk-Hash-Rate den Produktionsgewinn überwogen. Operationelles Wachstum allein kann Mining-Wirtschaftlichkeit nicht vollständig schützen, wenn sich Industriebedingungen verschlechtern.
- Nettoverlust erreichte 237,2 Millionen US-Dollar und bereinigte EBITDA fiel auf negative 69,7 Millionen US-Dollar: Die Umkehrung von ungewöhnlich starken Vorjahresvergleichen zeigt, wie Digital-Asset-Bilanzierung und Mining-Volatilität berichtete Erträge dominieren können. Mieteinnahmen und Cashflow müssen noch genug skalieren, um die Abhängigkeit von diesen Schwankungen zu reduzieren.
- Liquidität überstieg 1,2 Milliarden US-Dollar zum Quartalsende: Bargeld von 548,9 Millionen US-Dollar und 11.380 Bitcoin im Wert nahe 666 Millionen US-Dollar bieten Kapazität zur Finanzierung phasenweiser Entwicklung, bevor Mieteinnahmen skalieren. Das unterstützt den KI-Pivot, obwohl Bauüberschreitungen oder schwächere Bitcoin-Preise das Polster schneller als erwartet erodieren könnten.
Weiterlesen: Was sind die Top 10 Bitcoin-Treasury-Unternehmen von 2026: Institutionelle BTC-HODLer
Riot Platforms (RIOT) 2026 Investmentausblick: 43 US-Dollar Bull Case vs. 15 US-Dollar Bear Case
Der zentrale Test ist, ob Riot den 191 MW Rockdale-Bau und zusätzliche AMD-Kapazität termingerecht liefern kann, wodurch vertraglich gebundene Rechenzentrum-Cashflows Bauausgaben und volatile Bitcoin-Mining-Ergebnisse überwiegen.
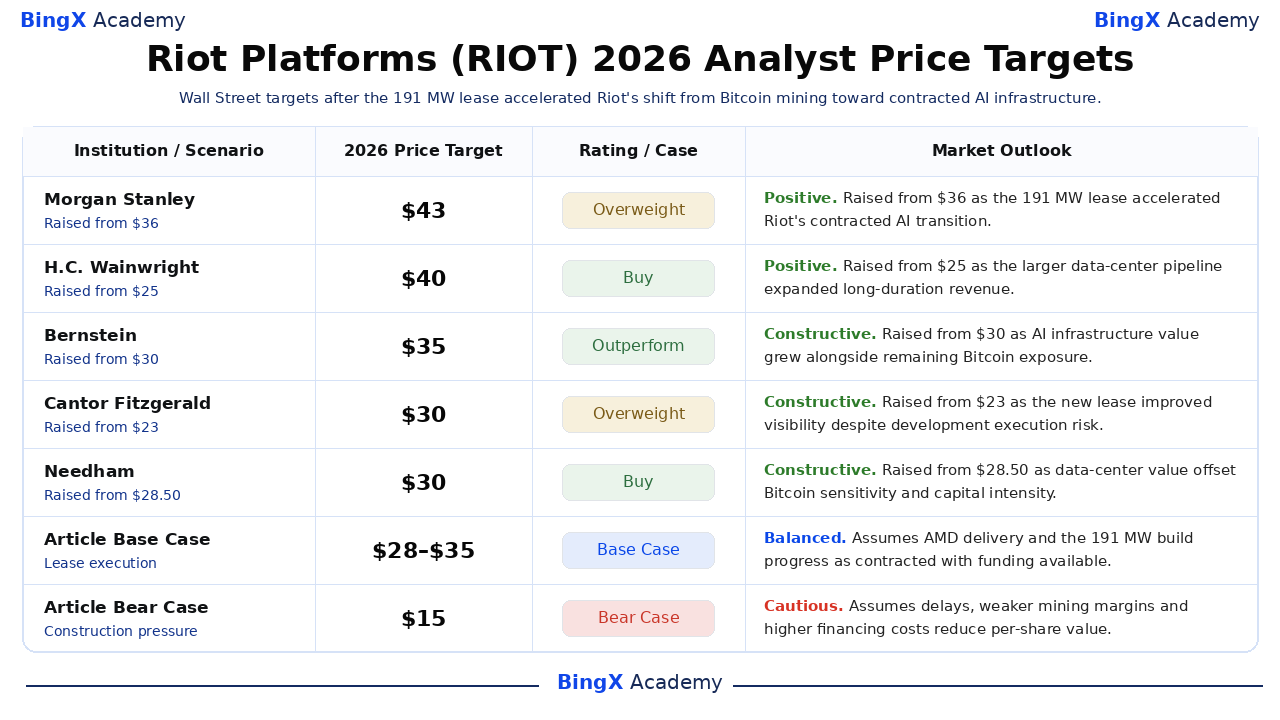
Der Bull Case: KI-Rechenzentrum-Wachstum drückt RIOT Richtung 43 US-Dollar
Der Bull Case nimmt an, dass Rockdale-Bau im Zeitplan und Budget bleibt, AMD-Bereitstellungen wie vereinbart expandieren und Riot zusätzliche hochwertige KI-Kapazität unterzeichnet. Miet- und Ausstattungseinnahmen wachsen dann schneller als Mining und geben Investoren Beweise, dass die Energie-Assets des Unternehmens dauerhaften vertraglich gebundenen Cashflow und eine höhere Infrastrukturbewertung unterstützen können.
Eine Bewegung Richtung 43 US-Dollar würde rechtzeitige Energieversorgung, kontrollierte Projektkosten und Liquidität erfordern, die über Entwicklungsbedarf bleibt, während Mieterzahlungen beginnen. Stabile Bitcoin-Wirtschaftlichkeit würde zusätzliche Unterstützung bieten, aber Meilensteinausführung und wiederkehrende Mieteinnahmen, statt nur neue Vertragsankündigungen, würden die klarste Bestätigung liefern.
Der Base Case: Termingerechte KI-Expansion hält RIOT zwischen 28 und 35 US-Dollar
Der Base Case nimmt an, dass der 191 MW-Bau und AMD-Kapazität ohne größere Störung fortschreiten, da Finanzierung verfügbar bleibt und Mieterzahlungen einen Teil der Entwicklungsbelastung kompensieren. Mining bleibt volatil, aber mehr als 1,2 Milliarden US-Dollar Liquidität erlauben Riot, Bau zu sequenzieren ohne größeren strategischen Rückzug oder hochgradig verwässernde Aktienemission.
Unter diesem redaktionellen Szenario könnte RIOT hauptsächlich zwischen 28 und 35 US-Dollar handeln. Rechtzeitige Energieversorgung, kontrollierte Ausstattungsausgaben und ein steigender Anteil wiederkehrender Mieteinnahmen würden die Spanne unterstützen, während Baubargeld-Bedarf, der schneller als Einlagen, operative Zuflüsse oder verfügbare Finanzierung steigt, sie invalidieren würde.
Der Bear Case: Bauverzögerungen und schwache Bitcoin-Wirtschaftlichkeit ziehen RIOT Richtung 15 US-Dollar
Der Bear Case nimmt an, dass Bauverzögerungen oder Kostenüberschreitungen Mietbeginn verschieben, während schwächere Bitcoin-Preise, höhere Netzwerkschwierigkeit oder Energiekosten das Mining-Geschäft unter Druck setzen. Riot würde dann mehr Entwicklung finanzieren, bevor vertraglich gebundene Bargeldeinnahmen eintreffen, was die Abhängigkeit von Bitcoin-Verkäufen, Schulden oder neuen Aktien erhöht.
Eine Bewegung Richtung 15 US-Dollar würde wahrscheinlicher, wenn Energieversorgungstermine rutschen, bereinigte EBITDA negativ bleibt oder Liquidität schnell genug sinkt, um Verwässerungsrisiko zu erhöhen. Kundenkonzentration würde den Effekt verstärken, weil eine Mieteränderung Auslastung, Finanzierungssichtbarkeit und die dem Infrastrukturportfolio zugewiesene Bewertung gleichzeitig schwächen könnte.
Riot Platforms-Aktienpreisprognosen für 2026 von Wall Street-Analysten
Diese sechs datierten institutionellen Aktionen spannen 25 bis 43 US-Dollar und sind vom höchsten zum niedrigsten sortiert. Die Streuung spiegelt verschiedene Annahmen über den 191 MW Rockdale-Mietvertrag, AMD-Liefermeilensteine, Baufinanzierung und Riots anhaltende Bitcoin-Exposition wider, statt eines einheitlichen Konsenses. Die finalen Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie und bleiben getrennt von Wall Street-Recherchen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Case |
Marktausblick |
|
Morgan Stanley |
43 US-Dollar |
Übergewichten |
Positiv. 13. August: erhöht von 36 auf 43 US-Dollar. Das höhere Ziel spiegelt den Wert des 191 MW-Mietvertrags und Riots schnelleren Übergang in vertraglich gebundene KI-Infrastruktur wider. |
|
H.C. Wainwright |
40 US-Dollar |
Kaufen |
Positiv. 11. August: erhöht von 25 auf 40 US-Dollar. Die Zielerhöhung erfasst die größere vertraglich gebundene Rechenzentrum-Pipeline und langfristige Umsatzchance. |
|
Bernstein |
35 US-Dollar |
Überperformen |
Konstruktiv. 11. August: erhöht von 30 auf 35 US-Dollar. Das überarbeitete Ziel erkennt wachsenden KI-Infrastrukturwert neben Riots verbleibender Bitcoin-Exposition an. |
|
Cantor Fitzgerald |
30 US-Dollar |
Übergewichten |
Konstruktiv. 11. August: erhöht von 23 auf 30 US-Dollar. Die Nach-Ergebnisse-Erhöhung spiegelt verbesserte Sichtbarkeit vom neuen Mietvertrag wider, ausgeglichen gegen Entwicklungsausführungsrisiko. |
|
Needham |
30 US-Dollar |
Kaufen |
Konstruktiv. 11. August: erhöht von 28,50 auf 30 US-Dollar. Das Ziel erkennt inkrementellen Rechenzentrum-Wert an, während Sensitivität für Bitcoin und Kapitalintensität beibehalten wird. |
|
Piper Sandler |
25 US-Dollar |
Übergewichten |
Abgemessen. 11. August: erhöht von 23 auf 25 US-Dollar. Das konservativere Ziel erfasst Mietfortschritt, während für Bau-, Finanzierungs- und Mining-Volatilität Spielraum gelassen wird. |
|
Artikel Base Case |
28-35 US-Dollar |
Base Case |
Ausgeglichen. Nimmt an, dass AMD-Lieferung und der 191 MW-Bau wie vertraglich fortschreiten, Finanzierung verfügbar bleibt und Investoren zunehmend vertraglich gebundene Rechenzentrum-Cashflows bewerten. |
|
Artikel Bear Case |
15 US-Dollar |
Bear Case |
Vorsichtig. Nimmt an, dass Bauverzögerungen oder Überschreitungen entstehen, Bitcoin- und Mining-Margen schwächer werden und Verwässerungs- oder Finanzierungskosten den Pro-Aktie-Wert reduzieren. |
Wie man Riot Platforms (RIOT)-Aktien auf BingX handelt
Handeln Sie Riot Platforms' Bitcoin-Mining, Rockdale-Bau, AMD-Bereitstellungsmeilensteine und vertraglich gebundenen KI-Infrastrukturausblick mit BingX TradFi und BingX AI-Tools. Da RIOT scharf auf Bitcoin-Preise, Rechenzentrum-Bau, Mietmeilensteine, Finanzierung und Erträge reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor Positionseintritt definieren.
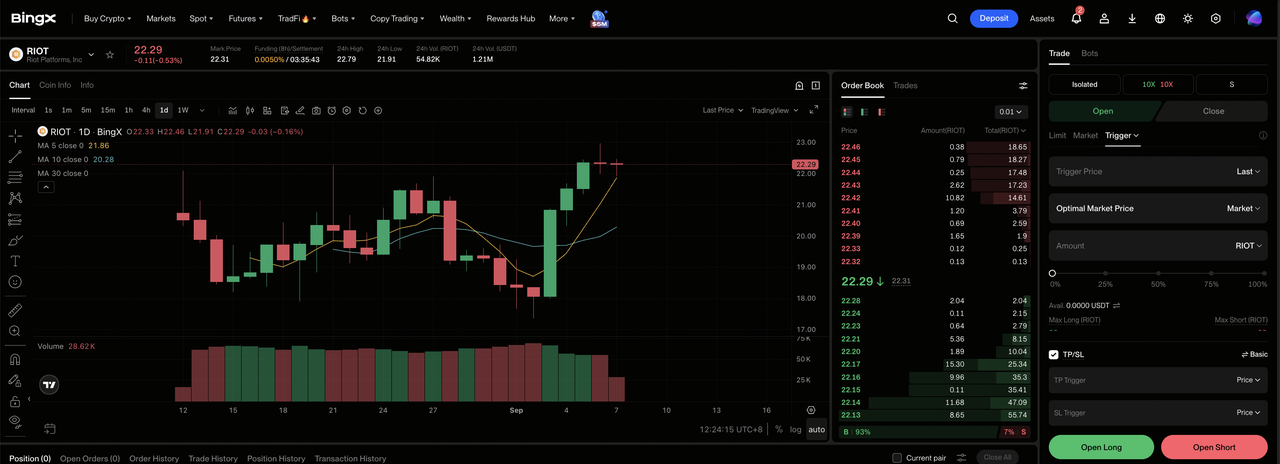
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Riot Platforms (RIOT). Suchen und wählen Sie den RIOT-USDT Perpetual Futures-Vertrag. Bestätigen Sie den aktuellen Preis, Gebühren und Vertragsspezifikationen vor Orderplatzierung.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Rockdale-Bau und AMD-Liefermeilensteine den Bull oder Base Case unterstützen. Wählen Sie Short öffnen, wenn Projektverzögerungen, schwächere Mining-Wirtschaftlichkeit oder Finanzierungsdruck den Bear Case unterstützen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. RIOTs kombinierte Bitcoin- und Projektexposition macht konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig.
Schritt 5: Führen Sie strikte Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Positionseintritt. RIOT kann schnell auf Bitcoin-Preise, Rechenzentrum-Bau, Mietmeilensteine, Finanzierung und Erträge reagieren.
Top 5 Risiken für Riot Platforms-Investoren im Jahr 2026
Riots Ausblick hängt von Bauausführung, Bitcoin-Wirtschaftlichkeit, Finanzierung, Kundenkonzentration und davon ab, ob langfristige KI-Verträge sich in tatsächlichen Cashflow umwandeln.
- Bauverzögerungen könnten Einnahmen hinauszögern, während Ausgaben fortsetzen: Ein verfehltes Energieversorgungsdatum würde Mieteinnahmen verschieben, ohne Arbeits-, Ausrüstungs- oder Finanzierungskosten zu eliminieren, was mehr von Riots 548,9 Millionen US-Dollar Bargeld verbraucht, bevor vertraglich gebundene Einnahmen skalieren.
- Bitcoin-Wirtschaftlichkeit beeinflusst noch immer die Finanzierung für den KI-Pivot: Niedrigere Bitcoin-Preise, höhere Netzwerkschwierigkeit oder steigende Stromkosten können das Legacy-Geschäft schwächen. Q2-Produktion stieg auf 1.587 BTC, dennoch fiel Mining-Umsatz immer noch auf 113,7 Millionen US-Dollar.
- Große Entwicklungsbedürfnisse könnten zu Aktionärsverwässerung führen: Negative 69,7 Millionen US-Dollar bereinigte EBITDA begrenzt intern generierte Finanzierung. Wenn Schulden, Mieterfinanzierung oder Bitcoin-Verkäufe unzureichend sind, könnte zusätzliche Aktienemission den Eigentumsanteil bestehender Aktionäre reduzieren.
- Kundenkonzentration kann eine Mieteränderung verstärken: Eine kleine Anzahl von KI-Kunden wird voraussichtlich einen Großteil von Riots vertraglich gebundenem Wert repräsentieren. Änderungen in Kapazitätsplänen, Finanzierung oder technischen Anforderungen könnten Auslastung und Projektökonomie erheblich reduzieren.
- Der 9,1 Milliarden US-Dollar Rockdale-Vertragswert ist nicht aktueller Umsatz: Das 20-jährige Abkommen unterstützt die Infrastrukturthese, aber Verzögerungen würden Investoren zwingen, sowohl Timing als auch Wahrscheinlichkeit zukünftiger Cashflows zu diskontieren, was möglicherweise scharfe Multiple-Kompression verursacht.
Abschließende Gedanken: Sollten Sie 2026 in Riot Platforms investieren?
Riots KI-Rechenzentrum-Pivot hat nun messbare operative Beweise: Q2-Rechenzentrum-Umsatz erreichte 23,2 Millionen US-Dollar, die ersten 25 MW AMD-Kapazität wurden termingerecht geliefert und der 191 MW Rockdale-Mietvertrag trägt etwa 9,1 Milliarden US-Dollar anfänglichen Vertragswert. Mehr als 1,2 Milliarden US-Dollar Liquidität unterstützt den Bau, obwohl ein 237,2 Millionen US-Dollar Nettoverlust und negative bereinigte EBITDA die Ausführung zentral für die These halten.
Der 28 bis 35 US-Dollar Base Case nimmt rechtzeitige Projektlieferung und überschaubare Finanzierung an, während der 43 US-Dollar Bull Case wiederkehrende Mieteinnahmen und zusätzliche Beweise erfordert, dass Energie-Assets infrastrukturartige Renditen erzielen können. Der 15 US-Dollar Bear Case spiegelt Verzögerungen, schwache Mining-Wirtschaftlichkeit und Verwässerung wider. Konservative Trader mögen auf die nächsten Energieversorgungsmeilensteine, kontrollierte Baukosten und einen klareren Pfad von vertraglich gebundenem Wert zu operativem Cashflow warten.
Risikoerinnerung: Diese Szenarien sind bedingte Forschungsschätzungen, keine Investmentberatung oder garantierte Renditen. Aktien und gehebelte Verträge können an Wert verlieren, und gehebelte Positionen können liquidiert werden.
Verwandte Lektüre
- Top Bitcoin-Mining-Aktien zum Kauf 2026: BTC-Hashrate trifft auf den KI-Infrastruktur-Pivot
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Recheninfrastruktur
- Top Hochleistungscomputing (HPC)-Aktien zum Beobachten 2026: Beschleunigtes Computing-Marktführer
- AMD Kursprognose 2026: 525 US-Dollar KI-Souveränität oder 300 US-Dollar Bewertungsfalle?
- CleanSpark (CLSK) Kursprognose 2026: Kann der KI-Rechenzentrum-Pivot CLSK Richtung 24 US-Dollar drücken?
- Coinbase (COIN) Kursprognose 2026: Können neue Umsatzströme COIN Richtung 250 US-Dollar drücken?
