Ouster (OUST) entwickelt Sensor- und Wahrnehmungstechnologie für Maschinen, die in der physischen Welt arbeiten. Die Plattform kombiniert digitales Lidar, Stereokameras, KI-Rechenleistung, Sensorfusion, Wahrnehmungssoftware und trainierte Modelle für industrielle Automatisierung, Robotik, Automobilsysteme und intelligente Infrastruktur. Diese breitere Positionierung im Bereich Physical AI bietet Ouster mehr Wachstumswege, obwohl die Aktie weiterhin empfindlich auf Kundenimplementierungszyklen, Hardwarepreise und die Kosten der Integration erworbener Technologien reagiert.
Das jüngste Quartal zeigte, dass sich Größe und Rentabilität gemeinsam verbessern, obwohl das Unternehmen noch immer Verluste verzeichnet. Ousters Q2 2026-Umsatz erreichte 54,6 Millionen US-Dollar, ein Anstieg von 56% im Jahresvergleich, da Ouster mehr als 17.000 Lidar- und Kamerasensoren auslieferte. Die GAAP-Bruttomarge erweiterte sich auf 49%, doch das Unternehmen verzeichnete immer noch einen Nettoverlust von 18,1 Millionen US-Dollar, wodurch die nachhaltige operative Hebelwirkung als zentraler Investitionstest bleibt.
Die OUST-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Physical AI-Plattform-Fall: Rev8-Nachfrage, Stereo-Vision-Adoption und sich ausdehnende Wahrnehmungssoftware könnten ein Umsatzwachstum von über 30% aufrechterhalten und das bereinigte EBITDA in positives Territorium bewegen.
- Der Adoptions- und Rentabilitätsfall: langsamere Kundeneinführungen, Akquisitionsintegrationskosten und Preisdruck könnten Verluste verlängern und verhindern, dass die höhere Umsatzbasis eine dauerhafte Neubewertung unterstützt.
Dieser Leitfaden schlüsselt die OUST-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf und stützt sich auf Ousters Q2 2026-Gewinnmitteilung vom 6. August, Quartalseinreichung und Marktdaten bis zum 11. September, plus wie man OUST-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Ouster-Investoren im September 2026 wissen sollten
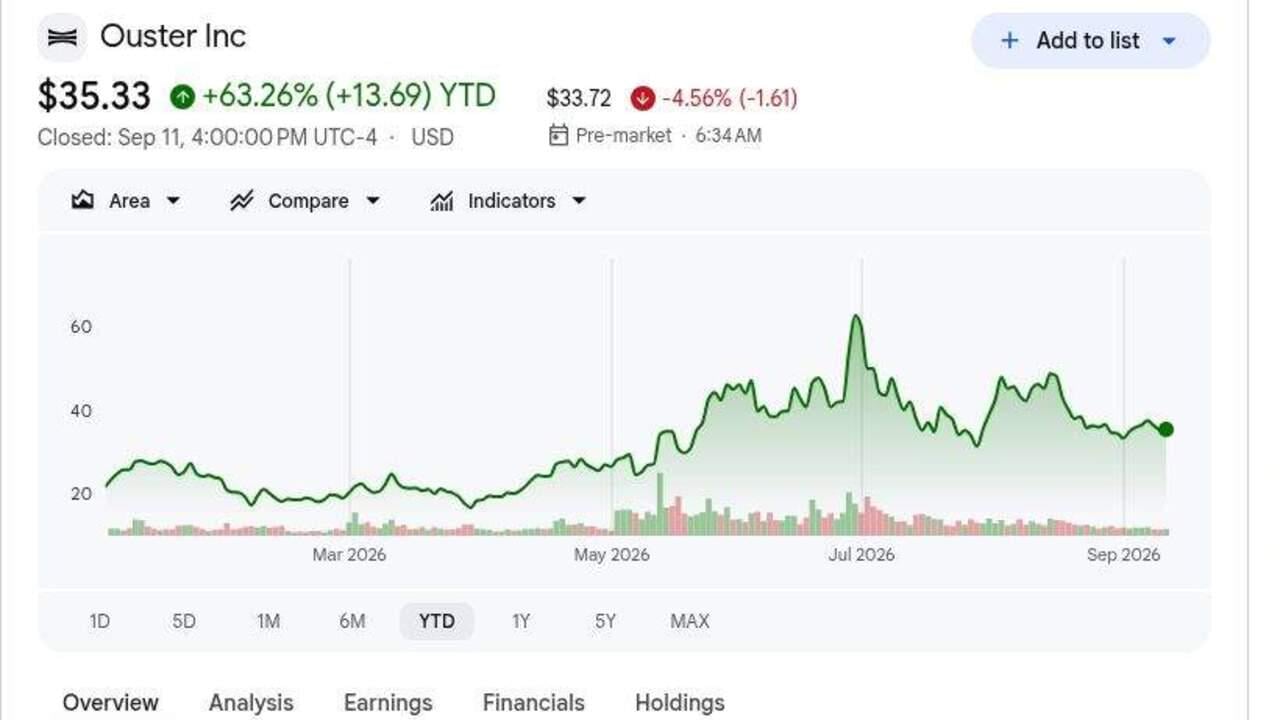
- OUST schloss am 11. September bei 35,33 US-Dollar und war Jahr-bis-Datum um 63,26% gestiegen: Die Rallye spiegelt stärkere Lieferungen, sich verbessernde Margen und Enthusiasmus rund um Physical AI wider. Die Aktien bleiben unter dem durchschnittlichen Ziel von 61,25 US-Dollar, obwohl weitere Aufwärtsbewegungen davon abhängen, Wachstum in dauerhaften Cashflow umzuwandeln.
- Q2-Umsatz erreichte 54,6 Millionen US-Dollar, ein Anstieg von 56% im Jahresvergleich: Die Verkäufe übertrafen den etwa 51 Millionen US-Dollar-Konsens um etwa 3,6 Millionen US-Dollar und stiegen sequenziell um 12%. Das Wachstum bei Industrie- und Smart-Infrastruktur-Kunden reduziert die Abhängigkeit von einem Adoptionszyklus.
- Sensorlieferungen überstiegen 17.000 Einheiten: Lidar trug etwa 53% der Gesamtmenge bei, wobei Kameras den Rest nach der Stereolabs-Akquisition ausmachten. Der breitere Mix schafft mehr Einstiegspunkte für Kunden über Hardware, Rechenleistung und Software hinweg.
- GAAP-Bruttomarge erweiterte sich um 400 Basispunkte auf 49%: Die Non-GAAP-Bruttomarge erreichte 53%, ein Anstieg von 700 Basispunkten sequenziell. Besseres Volumen und Effizienz verbessern die Stückökonomie und verengen den Pfad vom 4 Millionen US-Dollar bereinigten EBITDA-Verlust.
- Q3-Umsatzprognose von 54,5 bis 57,5 Millionen US-Dollar impliziert weiteres Wachstum: Der Mittelpunkt von 56 Millionen US-Dollar liegt etwa 3% über Q2. Rev8-Nachfrage und Stereolabs-Produkte müssen normale Projektterminierung ausgleichen, um das obere Ende zu erreichen.
Was ist Ouster (OUST)?
Ouster ist ein Sensor- und Wahrnehmungsunternehmen, das Hardware und Software entwirft, die es Maschinen ermöglichen, dreidimensionale Umgebungen zu kartieren und zu verstehen. Seine digitalen Lidar-Sensoren erzeugen hochauflösende räumliche Daten, während Kameras, eingebettete Rechenleistung und Wahrnehmungssoftware diese Daten in nutzbare Informationen für autonome Ausrüstung und intelligente Infrastruktur umwandeln. Kunden arbeiten in den Bereichen Lagerautomatisierung, Hoflogistik, Bergbau, Landwirtschaft, Verkehrsmanagement, Sicherheit, Kartierung und Robotik. Die Einnahmen stammen hauptsächlich aus Produktlieferungen, ergänzt durch Lizenzgebühren und softwarebezogene Möglichkeiten, wenn Deployments skalieren.
Ousters langfristige Ausrichtung konzentriert sich auf eine einheitliche Physical AI-Plattform anstatt auf eine eigenständige Lidar-Komponente. Die Stereolabs-Akquisition fügte Stereokameras, KI-Rechenleistung und Vision-Modelle hinzu, einschließlich des ZED X Nano-Produkts, dessen April-Launch der stärkste in der Geschichte von Stereolabs wurde. Rev8 fügt native Farbe zu digitalem Lidar hinzu, und Partner wie Flyability, GeoCue und John Deere-Tochter GUSS Automation bewerten oder setzen Ouster-Sensoren in industrieller Inspektion, Luftkartierung und Präzisionslandwirtschaft ein. Dieses Ökosystem kann die Nachfrage verbreitern und die Integrationszeit über Tausende von Kunden verkürzen.
Weiterlesen: Top KI-Rechenleistungs- und GPU-Aktien zum Kauf 2026: Der Wandel zur Inferenz und kundenspezifischen Silizium
Ouster (OUST) Q2 2026 Gewinnübersicht: Umsatzwachstum, Sensorlieferungen und Margenerweiterung
Ouster meldete Q2-Umsatz von 54,6 Millionen US-Dollar versus etwa 51 Millionen US-Dollar erwartet, ein Anstieg von 56% im Jahresvergleich und 12% sequenziell, während der GAAP-Verlust pro Aktie von 0,27 US-Dollar etwa 0,03 US-Dollar geringer als der Konsens war. Produktumsatz stieg um 51% auf 52,8 Millionen US-Dollar, da Lieferungen 17.000 Sensoren überstiegen, und die GAAP-Bruttomarge erweiterte sich auf 49% von 45% vor einem Jahr. Das bereinigte EBITDA blieb bei einem Verlust von 4 Millionen US-Dollar, während die Q3-Prognose von 54,5 bis 57,5 Millionen US-Dollar den Wachstumspfad intakt hielt.
Weiterlesen: Ouster (OUST) Q2 FY2026 Gewinnübersicht: 54,6 Mio. US-Dollar Umsatzrekord löst 4,78% Kursrückgang aus
|
Finanzielle Kennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
51 Mio. US-Dollar Konsens |
54,6 Mio. US-Dollar |
Übertroffen. Etwa 3,6 Mio. US-Dollar über Konsens; Anstieg um 56% im Jahresvergleich. |
|
Q2 GAAP-Verlust pro Aktie |
0,30 US-Dollar Verlust Konsens |
0,27 US-Dollar Verlust |
Übertroffen. Verlust war 0,03 US-Dollar geringer als erwartet. |
|
Q2 Produktumsatz |
35,0 Mio. US-Dollar in Q2 2025 |
52,8 Mio. US-Dollar |
Gewachsen. Anstieg um 51% im Jahresvergleich und 9% sequenziell. |
|
Q2 GAAP-Bruttomarge |
45% in Q2 2025 |
49% |
Erweitert. Verbessert um 400 Basispunkte im Jahresvergleich. |
|
Q2 Non-GAAP-Bruttomarge |
52% in Q2 2025 |
53% |
Erweitert. Verbessert um 100 Basispunkte im Jahresvergleich. |
|
Q2 GAAP-Nettoverlust |
20,6 Mio. US-Dollar Verlust in Q2 2025 |
18,1 Mio. US-Dollar Verlust |
Verbessert. Verlust verringerte sich um 2,5 Mio. US-Dollar im Jahresvergleich. |
|
Q2 bereinigtes EBITDA |
5 Mio. US-Dollar Verlust in Q2 2025 |
4 Mio. US-Dollar Verlust |
Verbessert. Verlust verringerte sich um 1 Mio. US-Dollar im Jahresvergleich. |
|
Q2 Sensorlieferungen |
— |
Mehr als 17.000 |
Skaliert. Lidar repräsentierte etwa 53% der Einheiten. |
|
Bargeld und kurzfristige Investitionen |
— |
263 Mio. US-Dollar |
Verfügbar. Unterstützt Produkt- und Integrationsinvestitionen. |
|
Q3 2026 Umsatzausblick |
54,6 Mio. US-Dollar Q2 tatsächlich |
54,5–57,5 Mio. US-Dollar |
Erhöht. Mittelpunkt impliziert etwa 3% sequenzielles Wachstum. |
- Umsatz von 54,6 Millionen US-Dollar wuchs um 56% und übertraf Konsens um 3,6 Millionen US-Dollar: Industrie- und Smart-Infrastruktur-Nachfrage führte das Quartal in Lagerautomatisierung, Hoflogistik und Transport an. Diese Märkte können unabhängig von der Autonomie von Personenfahrzeugen skalieren.
- Der 0,27 US-Dollar Verlust pro Aktie war 0,03 US-Dollar geringer als erwartet: Der Nettoverlust verbesserte sich auf 18,1 Millionen US-Dollar von 20,6 Millionen US-Dollar vor einem Jahr. Das Umsatzwachstum erreicht das Endergebnis, obwohl 46,7 Millionen US-Dollar an Betriebsausgaben Ouster noch immer unrentabel halten.
- Produktumsatz stieg um 51% auf 52,8 Millionen US-Dollar: Mehr als 17.000 Sensoren wurden ausgeliefert, einschließlich etwa 9.000 Lidar-Einheiten und einem erheblichen Kamerabeitrag. Höhere Volumina können die Fertigungseffizienz verbessern, wenn sich der Produktmix erweitert.
- GAAP-Bruttomarge stieg von 45% auf 49%: Non-GAAP-Bruttomarge erreichte 53%, ein Anstieg von sieben Punkten sequenziell. Die Aufrechterhaltung dieser Niveaus würde den Pfad zur EBITDA-Gewinnschwelle verkürzen.
- Q3-Prognose von 54,5 bis 57,5 Millionen US-Dollar erweitert den Wachstumstest: Der Mittelpunkt von 56 Millionen US-Dollar impliziert bescheidenes sequenzielles Wachstum nach Q2s 12%igem Anstieg. Rev8, wiederholte Industriebestellungen und Stereolabs-Nachfrage müssen ungleichmäßige Projektterminierung ausgleichen.
Ouster (OUST) 2026 Investitionsausblick: 75 US-Dollar Bull Case vs. 25 US-Dollar Bear Case
Der zentrale Test ist, ob Ouster Sensorwachstum und eine breitere Physical AI-Plattform in positives bereinigtes EBITDA umwandeln kann, ohne die 49% GAAP-Bruttomarge zu opfern.
Der Bull Case: Physical AI-Adoption treibt OUST in Richtung 75 US-Dollar
Der Bull Case geht davon aus, dass Rev8 zu einem bevorzugten Sensor für industrielle Automatisierung, intelligente Infrastruktur und Robotik wird, während Stereolabs-Kameras und -Rechenleistung den in jeden Einsatz verkauften Wert erweitern. Das Umsatzwachstum bleibt über 30%, die Bruttomarge hält sich bei oder über 50%, und der 4 Millionen US-Dollar bereinigte EBITDA-Verlust wandelt sich in nachhaltigen Gewinn um.
Eine Bewegung in Richtung 75 US-Dollar erfordert wiederholte Quartalsumsätze über dem Q3-Mittelpunkt von 56 Millionen US-Dollar, anhaltende Lieferungswachstum über 17.000 Einheiten hinaus und sichtbares Cross-Selling über Lidar, Kameras und Software hinweg. Positives bereinigtes EBITDA, stabile Preise und neue große Deployments mit Partnern wie GUSS Automation oder Flyability würden die klarste Bestätigung liefern.
Der Base Case: Industriewachstum hält OUST zwischen 40 und 55 US-Dollar
Der Base Case geht davon aus, dass Industrie- und intelligente Infrastruktur-Deployments gesund bleiben, Rev8 wiederholte Bestellungen erhält und das Stereolabs-Portfolio Umsatz hinzufügt. Akquisitionsintegration und fortgesetzte Forschungsausgaben absorbieren einen Teil des Bruttogewinnzuwachses, wodurch das bereinigte EBITDA nahe der Gewinnschwelle bleibt, anstatt deutlich positiv zu sein.
OUST könnte unter diesen Bedingungen hauptsächlich zwischen 40 und 55 US-Dollar handeln. Umsatz innerhalb der Q3-Bandbreite von 54,5 bis 57,5 Millionen US-Dollar und Bruttomarge in den hohen 40ern würde die Bandbreite unterstützen. Eine Rückkehr zu sequenzieller Kontraktion oder Marge unter 45% würde das obere Ende schwächen.
Der Bear Case: Adoptionsverzögerungen ziehen OUST in Richtung 25 US-Dollar
Der Bear Case geht davon aus, dass sich Automatisierungsprojekte verlängern, Kunden Flottendeployments verzögern und Konkurrenten Sensorpreise unter Druck setzen. Geringeres Volumen würde die Fertigungsabsorption reduzieren, während Integrations- und Produktentwicklungskosten die Betriebsausgaben nahe dem Q2-Niveau halten, was Nettoverluste und Geldverbrauch verlängert.
Eine Bewegung in Richtung 25 US-Dollar wird wahrscheinlicher, wenn der Umsatz unter 54,5 Millionen US-Dollar fällt, die Bruttomarge in Richtung der in Q1 verzeichneten 43% zurückgeht oder sich die bereinigten EBITDA-Verluste von 4 Millionen US-Dollar ausweiten. Schwache Wiederholungsbestellungen für Rev8 oder begrenztes Kamera-Cross-Selling würden auch die der einheitlichen Plattform zugewiesene Bewertung reduzieren.
OUST-Aktienkursprognosen für 2026 von Wall Street Analysten
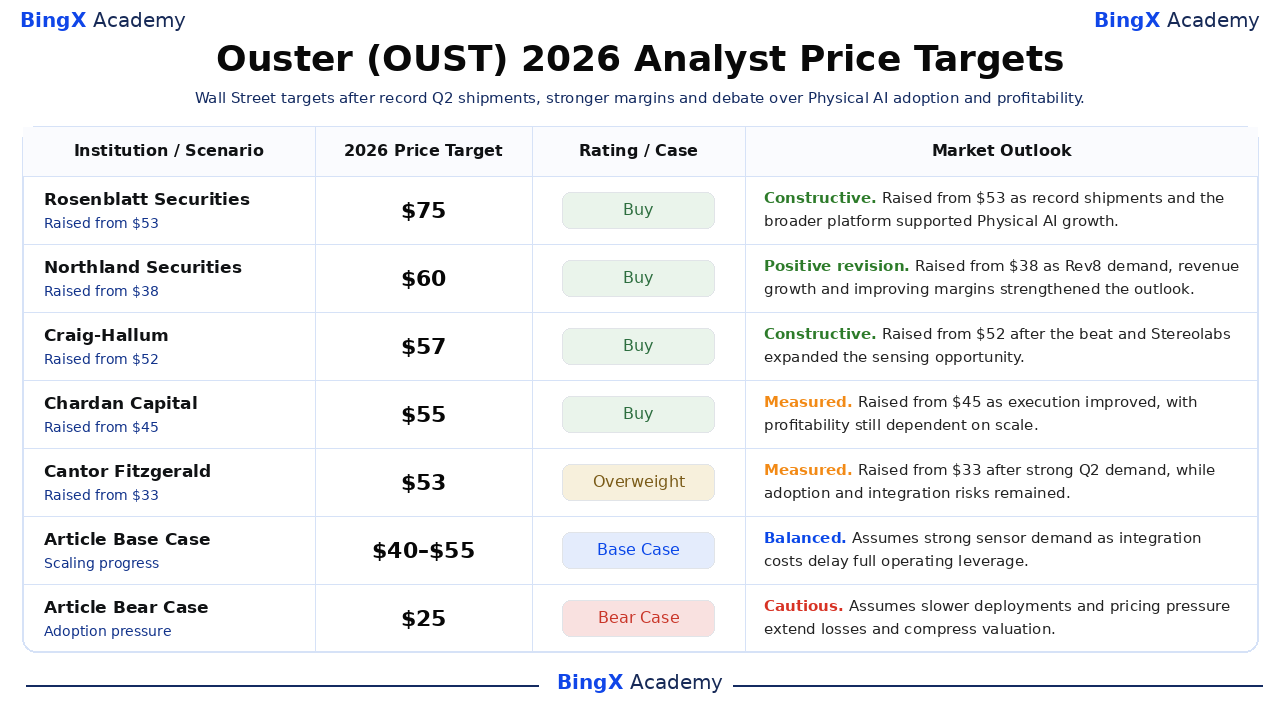
Diese datierten Analystenaktionen spannen sich von 53 bis 75 US-Dollar und spiegeln unterschiedliche Annahmen über Physical AI-Adoption, Margenerweiterung und Stereolabs-Integration wider. Sie sind Referenzpunkte Dritter und nicht eine einzige Konsensprognose. Die finalen Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie und bleiben klar getrennt.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Rosenblatt Securities / Kevin Cassidy |
75 US-Dollar |
Kaufen |
Konstruktiv. 8. August: erhöht von 53 US-Dollar, da Rekordlieferungen und die breitere Plattform Physical AI-Wachstum unterstützten. |
|
Northland Securities / Tim Savageaux |
60 US-Dollar |
Kaufen |
Positive Revision. 8. August: erhöht von 38 US-Dollar, da Rev8-Nachfrage, Umsatzwachstum und Margen den Ausblick stärkten. |
|
Craig-Hallum / Richard Shannon |
57 US-Dollar |
Kaufen |
Konstruktiv. 7. August: erhöht von 52 US-Dollar nach dem Übertreffen und Stereolabs erweiterte die Sensing-Gelegenheit. |
|
Chardan Capital / Brian Dobson |
55 US-Dollar |
Kaufen |
Gemessen. 8. August: erhöht von 45 US-Dollar, da sich die Ausführung verbesserte, wobei die Profitabilität noch von der Größe abhängt. |
|
Cantor Fitzgerald / Andres Sheppard |
53 US-Dollar |
Übergewichten |
Gemessen. 7. August: erhöht von 33 US-Dollar nach starker Q2-Nachfrage, während Integrationsrisiken bestehen blieben. |
|
Artikel Base Case |
40–55 US-Dollar |
Base Case |
Ausgewogen. Geht von starker Sensornachfrage aus, da Integrationskosten die volle operative Hebelwirkung verzögern. |
|
Artikel Bear Case |
25 US-Dollar |
Bear Case |
Vorsichtig. Geht von langsameren Deployments und Preisdruck aus, die Verluste verlängern und die Bewertung komprimieren. |
Wie man Ouster (OUST) Aktien auf BingX handelt
Handeln Sie Ousters Rev8-Nachfrage, Physical AI-Adoption und Margenerweiterungsausblick mit BingX TradFi und BingX AI Tools. Da OUST scharf auf Quartallieferungen, Kundendeployments und Profitabilitätsupdates reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikogrenzen definieren, bevor sie eine Position eingehen.
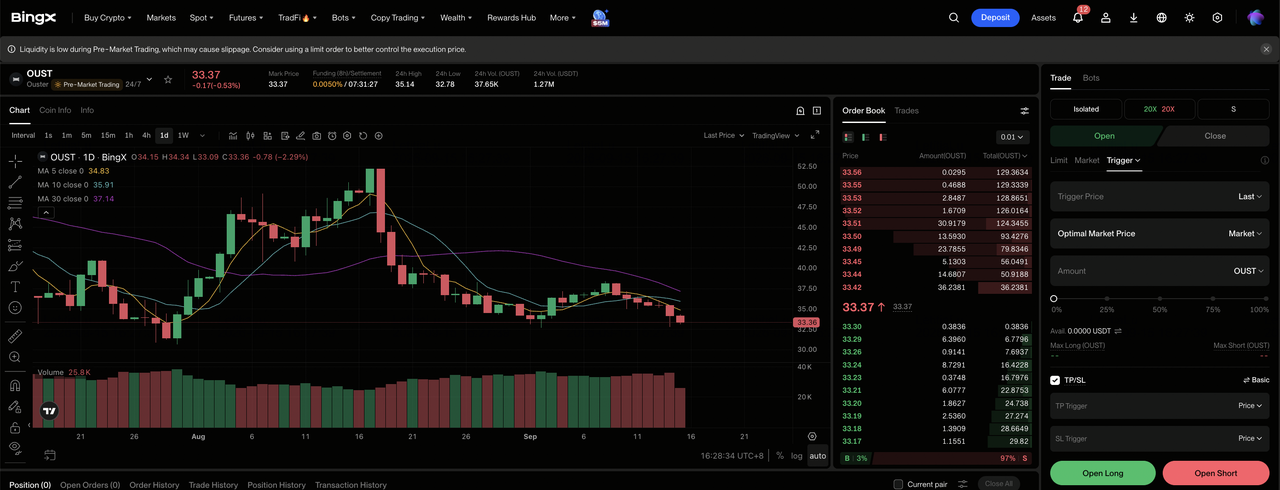
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie Ouster (OUST). Suchen Sie und wählen Sie den OUST-USDT perpetual futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Rev8-Adoption, Lieferungen und Margen sich weiter verbessern. Wählen Sie Short öffnen wenn Deployments sich verlangsamen, Preise schwächer werden oder Verluste sich ausweiten.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. OUST gewann 63,26% Jahr-bis-Datum bis zum 11. September, was zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach Eingehen des Trades. OUST kann schnell auf Orders, Produkteinführungen, Quartalsprognosen, Bruttomarge, Geldverwendung und Akquisitionsintegration reagieren.
Top 5 Risiken für Ouster-Investoren in 2026 zu beobachten
Ousters Bewertung hängt von Adoption, Preisgestaltung, Integration und Profitabilität ab. Diese Risiken können Umsatzwachstum, Margen und zukünftigen Cashflow beeinflussen.
- Langsamere Kundenadoption könnte Lieferungswachstum reduzieren: Mehr als 17.000 Q2-Lieferungen unterstützten 56% Umsatzwachstum. Längere Industrie- und Infrastruktur-Deployments könnten Fabrikauslastung und Bruttogewinn reduzieren.
- Stereolabs-Integration könnte länger dauern als erwartet: Kameras erweitern Ousters Plattform, aber Produktfahrpläne, Vertriebskanäle und Software erfordern noch Integration. Verzögerungen könnten Kosten erhöhen und erwartete Cross-Selling-Vorteile reduzieren.
- Ein vierteljährlicher Nettoverlust von 18,1 Millionen US-Dollar hält Finanzierungsrisiko relevant: Ouster hielt 263 Millionen US-Dollar in Bargeld und kurzfristigen Investitionen, aber anhaltende Verluste reduzieren die Reichweite. Zusätzliches Eigenkapital könnte zukünftige Pro-Aktien-Gewinne verwässern.
- Lieferantenprobleme könnten Lieferungen verzögern: Ouster ist auf Hersteller wie Benchmark Electronics und Fabrinet angewiesen. Komponentenknappheit, Zölle oder Qualitätsprobleme könnten Umsatz verzögern und Stückkosten erhöhen.
- Preiskonkurrenz könnte die 49% Bruttomarge unter Druck setzen: Lidar- und Kamera-Konkurrenten verbessern weiterhin ihre Produkte. Rabatte zum Gewinn großer Programme könnten Bruttogewinn reduzieren und die bereinigte EBITDA-Gewinnschwelle verzögern.
Abschließende Gedanken: Sollten Sie 2026 in Ouster investieren?
Ouster trat in die zweite Jahreshälfte mit rekordverdächtigen 54,6 Millionen US-Dollar Quartalsumsatz, mehr als 17.000 Lieferungen und einer 49% GAAP-Bruttomarge ein. Diese Zahlen zeigen, dass Physical AI-Nachfrage und operative Effizienz sich verbessern. Die verbleibende Frage ist, ob die einheitliche Plattform genug wiederkehrenden Bruttogewinn generieren kann, um den 4 Millionen US-Dollar bereinigten EBITDA-Verlust zu eliminieren.
Der Bull Case erfordert Rev8-Adoption, Kamera-Cross-Selling und positives EBITDA, um 75 US-Dollar zu unterstützen. Der Bear Case spiegelt langsamere Deployments, Preisdruck und anhaltende Verluste wider, die OUST in Richtung 25 US-Dollar ziehen könnten. Konservative Händler können auf Umsatz über dem Q3-Mittelpunkt, stabile hohe 40er-Margen und ein klares Quartal mit positivem bereinigten EBITDA warten.
Risikoerinnerung: Handel und Investitionen in Aktien wie OUST beinhalten ein hohes Kapitalverlustrisiko. Kundenverzögerungen, Preisdruck, Produktdefekte, Lieferantenunterbrechung, Integrationskosten, Verwässerung und gehebeltes Trading können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Weiterführende Literatur
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420 US-Dollar treiben?
- Top KI-Rechenleistungs- und GPU-Aktien zum Kauf 2026: Der Wandel zur Inferenz und kundenspezifischen Silizium
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Recheninfrastruktur
- Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Herstellungs- und Design-Marktführer
- Top Hochleistungsrechnen (HPC) Aktien zum Beobachten 2026: Beschleunigte Computing-Marktführer
