


Ondas Inc. (ONDS) entwickelt autonome Systeme, Robotik, Drohnenabwehrtechnologie und missionskritische Plattformen für Verteidigung, öffentliche Sicherheit und kritische Infrastruktur. Sein Portfolio umfasst Luftsicherheit, dauerhafte Aufklärung, Präzisionsschläge, Bodenrobotik und stratosphärische Sensoren. Diese Breite schafft Exposition gegenüber expandierenden unbemannten Verteidigungsbudgets, macht die Aktie jedoch auch anfällig für Akquisitionsintegration, Programmtiming und ungewöhnlich hohe Betriebskosten.
Das jüngste Quartal zeigte, wie schnell Ondas skaliert und wie unvollständig sein Gewinnübergang bleibt. Ondas Q2 2026 Umsatz erreichte 83,8 Millionen US-Dollar, ein Anstieg um mehr als das Dreizehnfache von 6,3 Millionen US-Dollar im Vorjahr, und der Pro-forma-Auftragsbestand erreichte 757 Millionen US-Dollar. Der bereinigte EBITDA-Verlust weitete sich auf 50,6 Millionen US-Dollar von 5,8 Millionen US-Dollar aus, was Kostenkontrolle und Lieferausführung zu zentralen Punkten des Investment Cases macht.
Die ONDS Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Auftragsbestand-Konversions-Fall: LUS, ULTRA, IonStrike, Counter-UAS und Infrastrukturinspektionsprogramme verwandeln den 757 Millionen US-Dollar Pro-forma-Auftragsbestand in eine steile Umsatzrampe im zweiten Halbjahr.
- Der Ausführungsrisiko-Fall: Akquisitionen und vorgelagerte Investitionen halten die Verluste hoch, während verzögerte Programmlieferungen verhindern, dass das jährliche Umsatzziel von 525 bis 550 Millionen US-Dollar in dauerhaften Wert pro Aktie übersetzt wird.
Dieser Leitfaden schlüsselt die ONDS Aktienprognose, 2026 Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Ondas' 13. August Q2 2026 Gewinnveröffentlichung, Quartalsmeldung und Marktdaten bis 4. September, plus wie man ONDS Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Ondas-Investoren im September 2026 wissen sollten
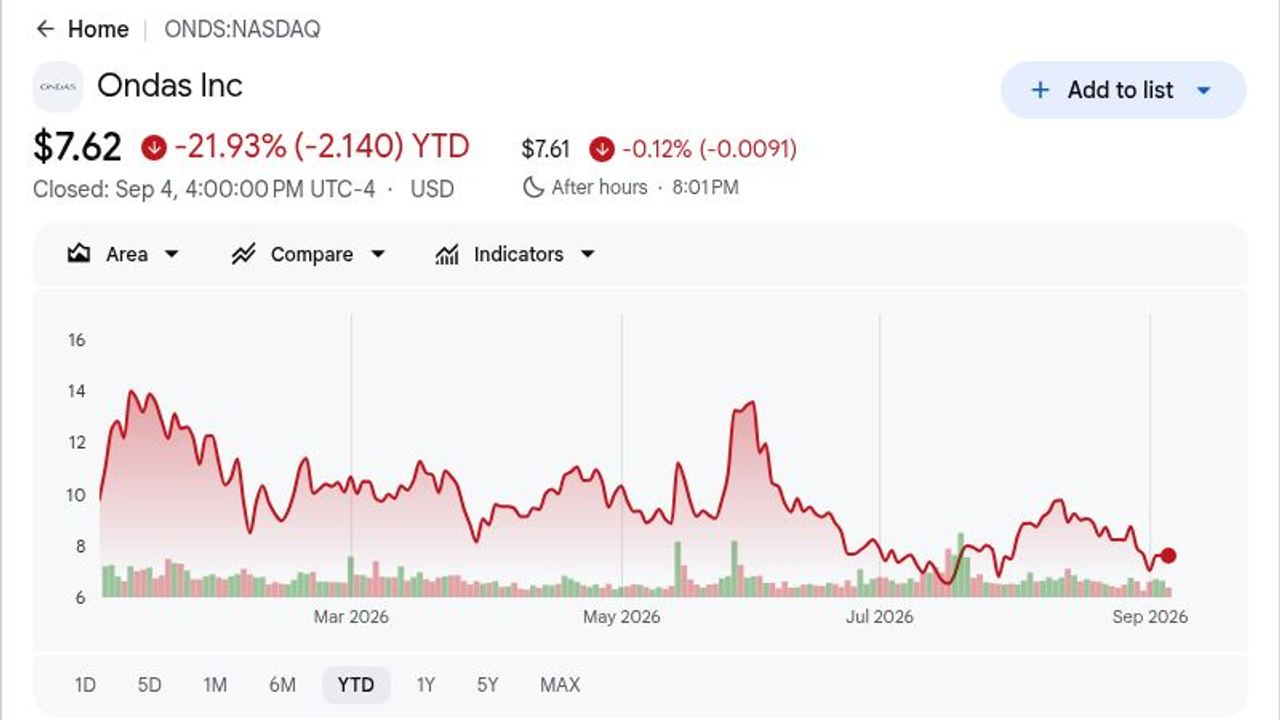
- ONDS war bis zum 4. September um 21,93% YTD gesunken: Die Aktien schlossen bei 7,62 US-Dollar, etwa 50,1% unter dem 52-Wochen-Hoch von 15,28 US-Dollar. Das Reset zeigt, dass Investoren immer noch Beweise wollen, dass die größere erworbene Plattform und der Auftragsbestand in wiederkehrende Umsätze, geringere Verluste und nachhaltige Cashgenerierung umgewandelt werden können.
- Q2-Umsatz erreichte Rekord von 83,8 Millionen US-Dollar, ein Anstieg um mehr als das Dreizehnfache: Der Umsatz stieg um 67% von 50,1 Millionen US-Dollar in Q1 und übertraf die etwa 68,0 Millionen US-Dollar Wall Street-Schätzung um etwa 15,8 Millionen US-Dollar. Die Skalierung ist klar, aber Akquisitionen machen organisches Wachstum zu einem wichtigen Test der Dauerhaftigkeit.
- Pro-forma-Auftragsbestand erweiterte sich auf 757 Millionen US-Dollar von 68,3 Millionen US-Dollar am Jahresende 2025: Ondas sicherte etwa 175 Millionen US-Dollar neuer Aufträge in Q2, was den gemeldeten Juni-Auftragsbestand auf 613 Millionen US-Dollar vor DZYNE und Cyberhawk anhob. Der Auftragsbestand verbessert die Sichtbarkeit, aber Liefertermine und Kundenakzeptanz bestimmen immer noch, wann er zu Umsatz wird.
- FY2026-Umsatzprognose auf 525 bis 550 Millionen US-Dollar erhöht: Q3-Prognose von 140 bis 155 Millionen US-Dollar impliziert etwa 76% sequenzielles Wachstum am Mittelpunkt. Das Erreichen der jährlichen Spanne erfordert daher eine scharfe Rampe im zweiten Halbjahr über LUS, ULTRA, IonStrike, Drohnenabwehr und Kampftechnikprogramme.
- Bereinigter EBITDA-Verlust weitete sich auf 50,6 Millionen US-Dollar von 5,8 Millionen US-Dollar aus: Der Verlust war etwa 19 Millionen US-Dollar schlechter als der 31,6 Millionen US-Dollar Konsens. Das Management nennt die Ausgaben vorgelagerte Investition, aber der angestrebte Übergang zur Betriebsplattform-Rentabilität in Q4 muss sichtbar werden, damit das Umsatzwachstum eine dauerhaftere Bewertung unterstützt.
Was ist Ondas Inc. (ONDS)?
Ondas ist ein Verteidigungs- und kritische Infrastrukturtechnologie-Unternehmen, das integrierte autonome Plattformen über Luft-, Boden- und stratosphärische Umgebungen entwickelt und einsetzt. Seine Produkte umfassen autonome Drohnen, Counter-UAS-Systeme, Präzisionsschlag-Plattformen, robotische Bodensysteme, Antriebstechnologie, hochgelegene Aufklärungsplattformen sowie Sensor- und Kommunikationsausrüstung. Kunden umfassen Verteidigungsministerien, Militärprogramme, Polizeibehörden, öffentliche Sicherheitsorganisationen und Industriebetreiber. Umsätze stammen aus Gerätelieferungen, Engineering, Integration, Software, Training, Wartung und Programmunterstützung, was Vertragstiming und Produktmix zu bedeutsamen Treibern der Quartalsergebnisse macht.
Die aktuelle Strategie ist es, erworbene Hardware-Unternehmen mit einer gemeinsamen software-definierten Betriebsplattform zu kombinieren. Palantir Foundry ist an vier von fünf US-Standorten eingesetzt, und SkyWeaver erweitert die Arbeit mit Palantir in KI-aktivierte Missionskoordination. Eine Lockheed Martin Zusammenarbeit bringt Cyber-over-RF-Fähigkeiten zur Sanctum Counter-UAS-Plattform, während eine NASA IDIQ-Obergrenze von 45 Millionen US-Dollar auf 395 Millionen US-Dollar erhöht wurde. Ondas beteiligt sich auch an einer 982 Millionen US-Dollar U.S. Army Lethal Unmanned Strike IDIQ und fügte DZYNE und Cyberhawk hinzu, um die Verteidigungs- und Infrastrukturinspektionskapazität zu erweitern.
Ondas (ONDS) Q2 2026 Gewinnübersicht: Rekordumsatz, größere Verluste und höherer Ausblick
Ondas lieferte 83,8 Millionen US-Dollar Q2-Umsatz gegenüber etwa 68,0 Millionen US-Dollar erwartet, während sein verwässerter Verlust pro Aktie von 0,19 US-Dollar größer war als der 0,10 US-Dollar Verlustkonsens. Der Umsatz stieg mehr als dreizehnfach Jahr über Jahr und 67% sequenziell, Q2-Aufträge erreichten etwa 175 Millionen US-Dollar, und der Pro-forma-Auftragsbestand erweiterte sich auf 757 Millionen US-Dollar. Das Management erhöhte die FY2026-Umsatzprognose auf 525 bis 550 Millionen US-Dollar und prognostizierte Q3 auf 140 bis 155 Millionen US-Dollar, aber ein bereinigter EBITDA-Verlust von 50,6 Millionen US-Dollar zeigt, dass operative Hebelwirkung das hauptsächliche ungelöste Problem bleibt.
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
68,0 Mio. US-Dollar Konsens |
83,8 Mio. US-Dollar |
Übertroffen. Etwa 15,8 Mio. US-Dollar über Konsens; mehr als 13-fach YoY gestiegen. |
|
Q2 verwässerter Nettoverlust pro Aktie |
0,10 US-Dollar Verlustkonsens |
0,19 US-Dollar Verlust |
Verfehlt. Der Verlust war neun Cent größer als der Konsens. |
|
Q2 GAAP Nettoverlust |
— |
89,7 Mio. US-Dollar |
Erweitert. Im Vergleich zu einem Verlust von 10,8 Mio. US-Dollar vor einem Jahr. |
|
Q2 Bruttogewinn |
— |
36,1 Mio. US-Dollar |
Verbessert. Gestiegen von 3,3 Mio. US-Dollar vor einem Jahr. |
|
Q2 GAAP Bruttomarge |
— |
43,10% |
Zusammengezogen. Gesunken von 53,1% vor einem Jahr. |
|
Q2 bereinigter Bruttogewinn und Marge |
— |
42,3 Mio. US-Dollar und 50,4% |
Verbessert. Gewinn stieg sequenziell; Marge sank von 51,5%. |
|
Q2 bereinigter EBITDA |
31,6 Mio. US-Dollar Verlustkonsens |
50,6 Mio. US-Dollar Verlust |
Verfehlt. Verlust war etwa 19,0 Mio. US-Dollar größer als der Konsens. |
|
Q2 neue Aufträge |
— |
175 Mio. US-Dollar |
Erweitert. Trieb gemeldeten Auftragsbestand auf 613 Mio. US-Dollar. |
|
Pro-forma-Auftragsbestand |
— |
757 Mio. US-Dollar |
Erweitert. Gestiegen von 68,3 Mio. US-Dollar zum Jahresende 2025. |
|
Q3 2026 Umsatzausblick |
— |
140 bis 155 Mio. US-Dollar |
Erhöht. Mittelpunkt impliziert 76% sequenzielles Wachstum. |
|
FY2026 Umsatzausblick |
Vorher: mindestens 525 Mio. US-Dollar |
525 bis 550 Mio. US-Dollar |
Erhöht. Oberes Ende fügt 25 Mio. US-Dollar hinzu. |
|
Bargeld und kurzfristige Investitionen |
— |
1,4 Mrd. US-Dollar am 30. Juni |
Starke Liquidität. Etwa 325 Mio. US-Dollar finanzierten später DZYNE und Cyberhawk. |
- Umsatz von 83,8 Millionen US-Dollar stieg mehr als dreizehnfach: Das Ergebnis stieg auch um 67% von 50,1 Millionen US-Dollar in Q1. Schnelles Wachstum in Counter-UAS-, Aufklärungs- und Präzisionsschlag-Programmen erweiterte die Umsatzbasis, obwohl Akquisitionen das Pro-forma organische Wachstum wichtig zu verfolgen machen.
- Der 0,19 US-Dollar pro Aktie Verlust verfehlte den Konsens um neun Cent: Der GAAP Nettoverlust weitete sich auf 89,7 Millionen US-Dollar von 10,8 Millionen US-Dollar vor einem Jahr aus. Umsatzwachstum hat noch keine Bottom-Line-Hebelwirkung erzeugt, da Investitionen, Akquisitionskosten und Aktienentschädigung schneller stiegen als der Bruttogewinn.
- Etwa 175 Millionen US-Dollar Q2-Aufträge hoben den gemeldeten Auftragsbestand auf 613 Millionen US-Dollar: Einschließlich DZYNE und Cyberhawk erreichte der Pro-forma-Auftragsbestand 757 Millionen US-Dollar. Das verbessert die Sichtbarkeit, aber der Wert hängt immer noch von Produktion, Kundenakzeptanz und Liefertiming ab.
- GAAP Bruttomarge fiel um 10 Prozentpunkte auf 43,1%: Die bereinigte Bruttomarge war 50,4%, nur 1,1 Punkte unter Q1, was zeigt, wie Abschreibungen und Mix die gemeldete Rentabilität beeinflussten. Das Halten der bereinigten Marge nahe 50% würde helfen, dass höheres Volumen die größere Kostenbasis absorbiert.
- FY2026 Umsatzprognose von 525 bis 550 Millionen US-Dollar impliziert mehr als zehnfaches Wachstum: Der Q3-Mittelpunkt von 147,5 Millionen US-Dollar erfordert etwa 76% sequenzielles Wachstum. Quartalslieferungen, anstatt Auftragsankündigungen allein, sind daher der klarste Test, ob die Plattformstrategie operative Hebelwirkung schafft.
Ondas (ONDS) 2026 Investitionsausblick: 25 US-Dollar Bull Case vs. 5 US-Dollar Bear Case
Die folgenden Bereiche sind redaktionelle Szenarien basierend auf Liefer-, Margen- und Bewertungsannahmen. Sie sind keine Wall Street-Ziele oder Preisversprechen. ONDS schloss am 4. September bei 7,62 US-Dollar, daher erfordert jedes Szenario von Investoren, zwischen gebuchtem Auftragsbestand und anerkanntem Umsatz und Betriebsgewinn zu unterscheiden.
Der Bull Case: Starke Auftragsbestand-Konversion treibt ONDS in Richtung 22 bis 25 US-Dollar
Der Bull Case geht davon aus, dass Ondas Auftragsbestand planmäßig konvertiert, Q3-Umsatz das obere Ende von 155 Millionen US-Dollar erreicht oder überschreitet, und LUS, ULTRA, IonStrike und Counter-UAS-Programme in Volumenlieferung übergehen. Die bereinigte Bruttomarge bleibt nahe 50%, was der größeren Umsatzbasis hilft, Plattformkosten zu absorbieren.
Ein Schritt in Richtung 22 bis 25 US-Dollar würde erfordern, dass bereinigte EBITDA-Verluste sich sequenziell verengen und operative Plattformrentabilität bis Q4 2026 entsteht. Fortgesetzte Buchungen, erfolgreiche DZYNE- und Cyberhawk-Integration und straffere Kassendisziplin würden die klarste Bestätigung liefern.
Der Base Case: Stetiges Lieferwachstum hält ONDS zwischen 13 und 19 US-Dollar
Der Base Case geht davon aus, dass FY2026-Umsatz innerhalb der 525 bis 550 Millionen US-Dollar Spanne landet und der Auftragsbestand komfortabel über dem Jahresumsatz bleibt. Die Verteidigungsnachfrage bleibt stark, während Akquisitionsintegration und Produktinvestitionen die unternehmensweite bereinigte EBITDA-Rentabilität verzögern.
Unter diesem Szenario könnte ONDS hauptsächlich zwischen 13 und 19 US-Dollar handeln. Q3-Umsatz innerhalb von 140 bis 155 Millionen US-Dollar, stabile bereinigte Bruttomarge und ein kleinerer bereinigter EBITDA-Verlust würden die Spanne unterstützen, während eine Prognose-Verfehlung oder schwächere Auftragsbestand-Konversion sie unter Druck setzen würde.
Der Bear Case: Lieferverzögerungen und anhaltende Verluste ziehen ONDS in Richtung 5 bis 7 US-Dollar
Der Bear Case geht davon aus, dass Programmzeitpläne sich verschieben, erworbene Unternehmen länger zur Integration brauchen und Betriebsausgaben erhöht bleiben. Q3-Umsatz unter 140 Millionen US-Dollar würde die jährliche Prognose schwerer erreichbar machen, während ein weiterer 50 Millionen US-Dollar-plus bereinigter EBITDA-Verlust die operative Hebelwirkungs-Geschichte herausfordern würde.
Ein Schritt in Richtung 5 bis 7 US-Dollar würde wahrscheinlicher, wenn Auftragsbestand nicht konvertiert, bereinigte Bruttomarge wesentlich unter 50% fällt oder Finanzierung und Aktienentschädigung die Verwässerung erhöhen. Pünktliche Lieferungen und anhaltende Verlustreduzierung würden diesen Fall schwächen.
ONDS Aktienpreisprognosen für 2026 von Wall Street-Analysten
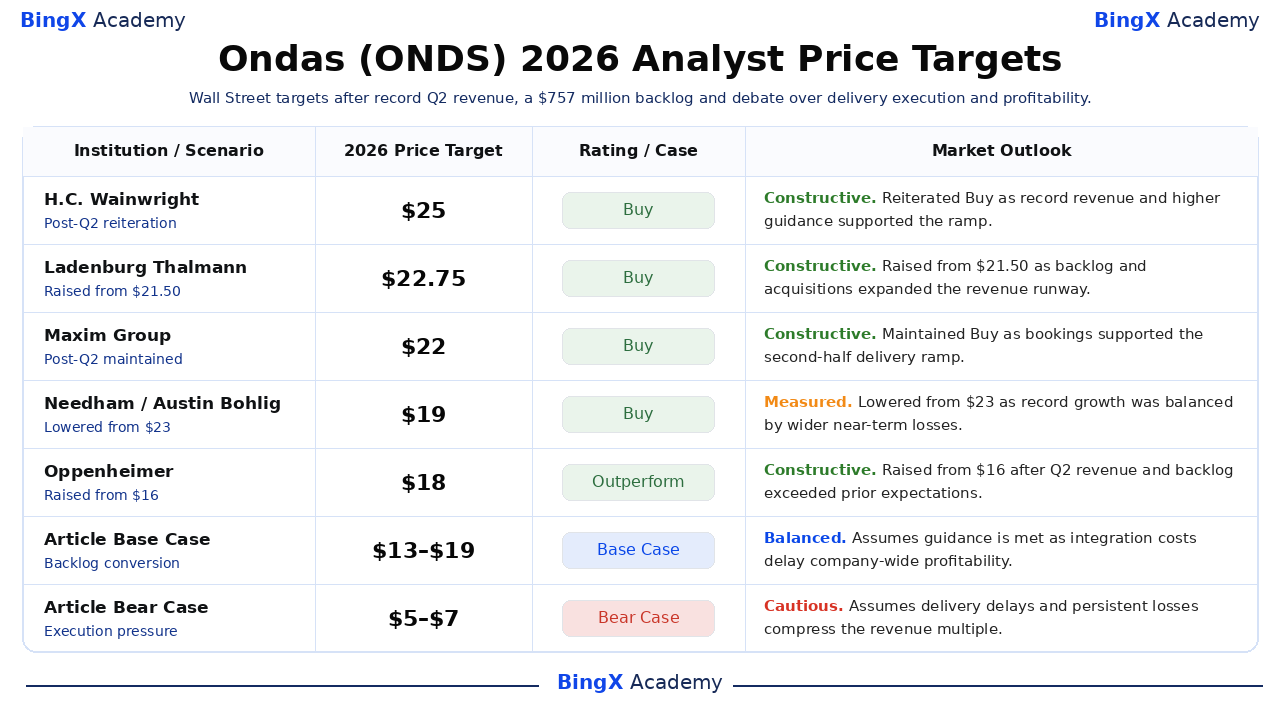
Wall Street bleibt bullish aber sehr verstreut. Google Finance zeigte neun Kauf-Ratings, ein durchschnittliches 12-Monats-Ziel von 19,42 US-Dollar, ein Hoch von 25 US-Dollar und ein Tief von 13 US-Dollar am 8. September. Diese Drittanbieter-Ziele sind Referenzpunkte, keine Garantien, und die ausgewählten Aktionen unten bleiben weit über dem 7,62 US-Dollar Referenzschluss.
|
Institution |
2026 Preisziel |
Rating |
Marktausblick |
|
H.C. Wainwright |
25 US-Dollar |
Kaufen |
Konstruktiv. 14. August: bekräftigte Kaufen nach Rekord-Q2-Umsatz und höherer Prognose. |
|
Ladenburg Thalmann |
22,75 US-Dollar |
Kaufen |
Konstruktiv. 17. August: erhöht von 21,50 US-Dollar, da Auftragsbestand und Akquisitionen die Grundlage erweiterten. |
|
Maxim Group |
22 US-Dollar |
Kaufen |
Konstruktiv. 14. August: behielt Kaufen bei, da Buchungen die zweite Jahreshälfte-Rampe unterstützten. |
|
Needham |
19 US-Dollar |
Kaufen |
Gemessen. 14. August: gesenkt von 23 US-Dollar, da höheres Wachstum durch größere Verluste ausbalanciert wurde. |
|
Oppenheimer |
18 US-Dollar |
Outperform |
Konstruktiv. 18. August: erhöht von 16 US-Dollar, nachdem Q2-Umsatz und Auftragsbestand vorherige Erwartungen überstiegen. |
|
Roth MKM |
13 US-Dollar |
Kaufen |
Gemessen. 18. August: behielt Kaufen bei, da Verteidigungsnachfrage Wachstum unterstützte, während Rentabilität die Bewertung begrenzte. |
|
Artikel Base Case |
13 bis 19 US-Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass Prognose erfüllt wird, während Integrationskosten unternehmensweite Rentabilität verzögern. |
|
Artikel Bear Case |
5 bis 7 US-Dollar |
Bear Case |
Vorsichtig. Geht von Lieferverzögerungen und anhaltenden Verlusten aus, die das Umsatzmultipel komprimieren. |
Wie man Ondas (ONDS) Aktien auf BingX handelt
Handeln Sie Ondas' Verteidigungsauftrags-, Auftragsbestand-Konversions- und Rentabilitätsausblick mit BingX TradFi und BingX AI Tools. Da ONDS scharf auf Vertragsauszeichnungen, Akquisitionen, Lieferzeitpläne und Prognoseänderungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen definieren, bevor sie eine Position eingehen.
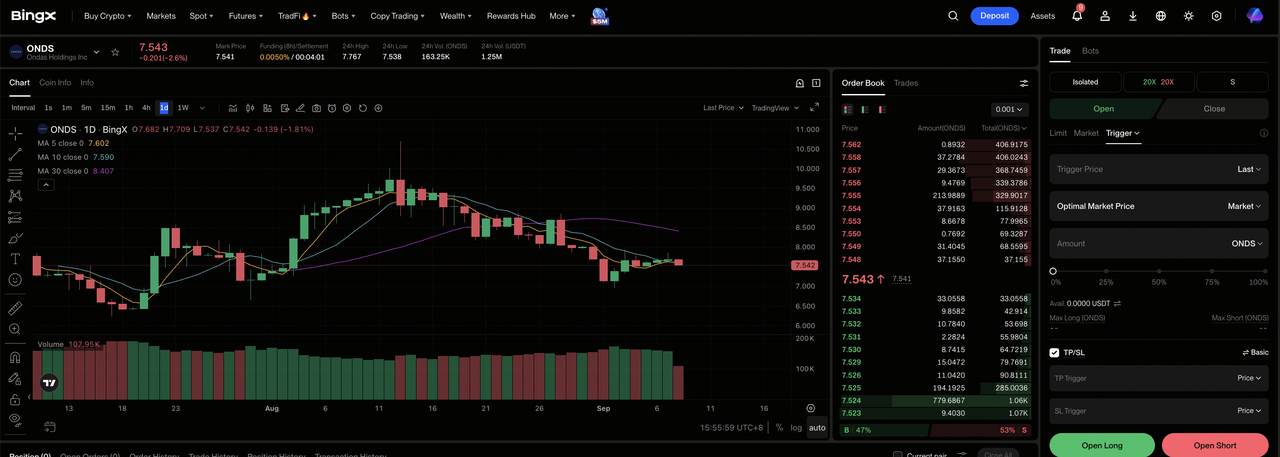
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zur spezialisierten TradFi-Sektion im BingX Exchange-Dashboard.
Schritt 2: Wählen Sie Ondas (ONDS). Suchen Sie und wählen Sie den ONDS-USDT Perpetual Futures-Vertrag.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Auftragsbestand-Konversion und Programmlieferungen den erhöhten Ausblick unterstützen. Wählen Sie Short öffnen, wenn Lieferverzögerungen oder größere Verluste den Weg zur Rentabilität schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Der 21,93% YTD-Rückgang und große Post-Earnings-Bewegungen zeigen, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Ebenen vor oder unmittelbar nach dem Eingehen des Handels. ONDS kann sich schnell bei Verträgen, Akquisitionsnachrichten, Umsatzprognosen und Bargeld-Kosten-Updates bewegen.
Top 5 Risiken, die Ondas-Investoren 2026 beobachten sollten
Schnelles Wachstum beseitigt nicht die finanziellen und Ausführungsrisiken rund um Ondas. Diese fünf messbaren Probleme zeigen, wie Rückschläge direkt in niedrigeren Wert pro Aktie übertragen werden könnten.
- Ein bereinigter EBITDA-Verlust von 50,6 Millionen US-Dollar kann Wachstumskapital verbrauchen: Wenn Verluste nahe den Q2-Niveaus bleiben, könnte Cash Burn trotz höherem Umsatz anhalten und das für Produktion, Integration und neue Programme verfügbare Kapital reduzieren.
- Der Auftragsbestand von 757 Millionen US-Dollar trägt immer noch Konversionsrisiko: Verzögerte Kundenakzeptanz, Produktionsbeschränkungen oder Beschaffungsänderungen könnten Umsätze aufschieben, das jährliche Ziel von 525 bis 550 Millionen US-Dollar untergraben und Investoren zwingen, das Multiplikator auf das verbleibende Auftragsbuch zu senken.
- 67,6 Millionen US-Dollar Q2-Aktienentschädigung schafft Verwässerungsdruck: Große Eigenkapitalzuteilungen können die wirtschaftliche Beteiligung jedes Aktionärs reduzieren, auch wenn sie keine aktuellen Cash-Periode verbrauchen. Fortgesetzte Ausgabe würde Schlagzeilen-Unternehmenswachstum auf Pro-Aktie-Basis weniger bedeutsam machen.
- Q3 erfordert 76% sequenzielles Umsatzwachstum am Mittelpunkt: Ein Ergebnis unter 140 Millionen US-Dollar würde den Weg zur Volljahrsprognose verengen, das Vertrauen in das Auftragsbestand-Timing schwächen und könnte ein niedrigeres Umsatzmultipel vor dem nächsten Programm-Update auslösen.
- GAAP-Bruttomarge fiel von 53,1% auf 43,1%: Anhaltender Mix-Druck oder Akquisitions-Abschreibungen würden weniger Bruttogewinn lassen, um eine Betriebskostenbasis zu absorbieren, die 199,1 Millionen US-Dollar erreichte, was die operative Hebelwirkung verzögert, die in den Bull- und Base-Cases eingebettet ist.
Abschließende Gedanken: Sollten Sie 2026 in Ondas investieren?
Ondas hat eine breitere autonome Verteidigungsplattform zusammengestellt und sie mit 83,8 Millionen US-Dollar Q2-Umsatz, 757 Millionen US-Dollar Pro-forma-Auftragsbestand und einem jährlichen Ziel von 525 bis 550 Millionen US-Dollar untermauert. Das Gegengewicht ist ebenso konkret: ein bereinigter EBITDA-Verlust von 50,6 Millionen US-Dollar, schwächere Bruttomarge und ein zweites Halbjahr-Plan, der eine ungewöhnlich steile Lieferrampe erfordert.
Der 13 bis 19 US-Dollar Base Case wird glaubwürdiger, wenn Q3-Umsatz die Prognose erreicht, bereinigter EBITDA-Verlust sich verengt und Auftragsbestand konvertiert, ohne bereinigte Marge zu opfern. Ein konservativer Investor sollte Lieferungen, Integrationskosten, Aktienentschädigung und Cash-Konversion überwachen, bevor er annimmt, dass Auftragsbestand-Wachstum allein den 22 bis 25 US-Dollar Bull Case rechtfertigt.
Risikoerinnerung: Handel und Investition in Aktien wie ONDS bringt ein hohes Risiko des Kapitalverlusts mit sich. Small-Cap-Volatilität, Vertragstiming, Akquisitionsintegration, Verwässerung, Margendruck und gehebelte Futures-Liquidation können schnelle Verluste produzieren. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuteilen.
Verwandte Lektüre
- Top Verteidigungsaktien zum Kaufen 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-aktivierte Kriegsführung
- Top Weltraum-Aktien zum Kaufen vor SpaceX IPO
- Palantir (PLTR) Aktienkursprognose 2026: Kann 149% US-Kommerzielles Wachstum PLTR in Richtung 255 US-Dollar treiben?
- Lockheed Martin (LMT) Kursprognose 2026: Kann Rekord-Auftragsbestand LMT in Richtung 700 US-Dollar treiben?
- Rocket Lab Aktienprognose 2026: Kann RKLBs Weltraum-Infrastruktur-Spiel 150 US-Dollar nach seinem 400% Lauf durchbrechen?
- Redwire Kursprognose 2026: Kann Weltraum- und Verteidigungs-Momentum RDW helfen, seine 220% Rally zu verlängern?
