

Oklo (OKLO) ist ein Unternehmen für fortgeschrittene Spaltungstechnologie, das kleine Kraftwerke, nukleare Brennstoffrecycling und Radioisotopenproduktion entwickelt. Sein Aurora-Design zielt auf zuverlässige Elektrizität und Wärme für Rechenzentren, Industrieanlagen, Gemeinden und Verteidigungseinrichtungen ab, während Atomic Alchemy einen potenziell früheren Weg zu Isotopen-Einnahmen bietet. Dieses vertikal integrierte Modell schafft mehrere Wachstumspfade, obwohl die Bewertung nach wie vor sehr empfindlich auf Lizenzierung, Bauzeiten, Brennstoffverfügbarkeit und Kapitalintensität reagiert.
Das jüngste Quartal zeigte operative Fortschritte neben den finanziellen Kosten der Kommerzialisierung. Oklo Q2-Umsatz erreichte 1,21 Millionen US-Dollar, dennoch meldete das Unternehmen einen Verlust von 0,28 US-Dollar pro Aktie und einen Nettoverlust von 81,6 Millionen US-Dollar im ersten Halbjahr. Bargeld und marktgängige Wertpapiere näherten sich nach der Finanzierung 3,0 Milliarden US-Dollar, während der Groves-Isotopen-Testreaktor am 6. August erstmals kritisch wurde, wodurch die Umwandlung technischer Meilensteine in kommerziellen Cashflow als zentraler Investitionstest verbleibt.
Die OKLO-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Lizenzierungs- und Einsatzfall: Die Ausführung von Groves, Aurora-Regulierungsfortschritte und langfristige Vereinbarungen mit Rechenzentren- und Industriekunden könnten Oklos integriertes Modell validieren und den zukünftigen vertraglich gebundenen Strom bewerten.
- Der Zeit- und Verwässerungsfall: Verlängerte Lizenzierungspläne, Brennstoffbeschränkungen und steigende Projektinvestitionen könnten Einnahmen weiter hinausschieben, die größere Liquiditätsbilanz verbrauchen und den Anspruch jeder Aktie auf eventuellen Cashflow reduzieren.
Dieser Leitfaden schlüsselt die OKLO-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Oklos Unternehmensupdate vom 7. August Q2 2026, vierteljährlicher Einreichung und Marktdaten bis zum 11. September, plus wie man OKLO-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Oklo-Investoren im September 2026 wissen sollten
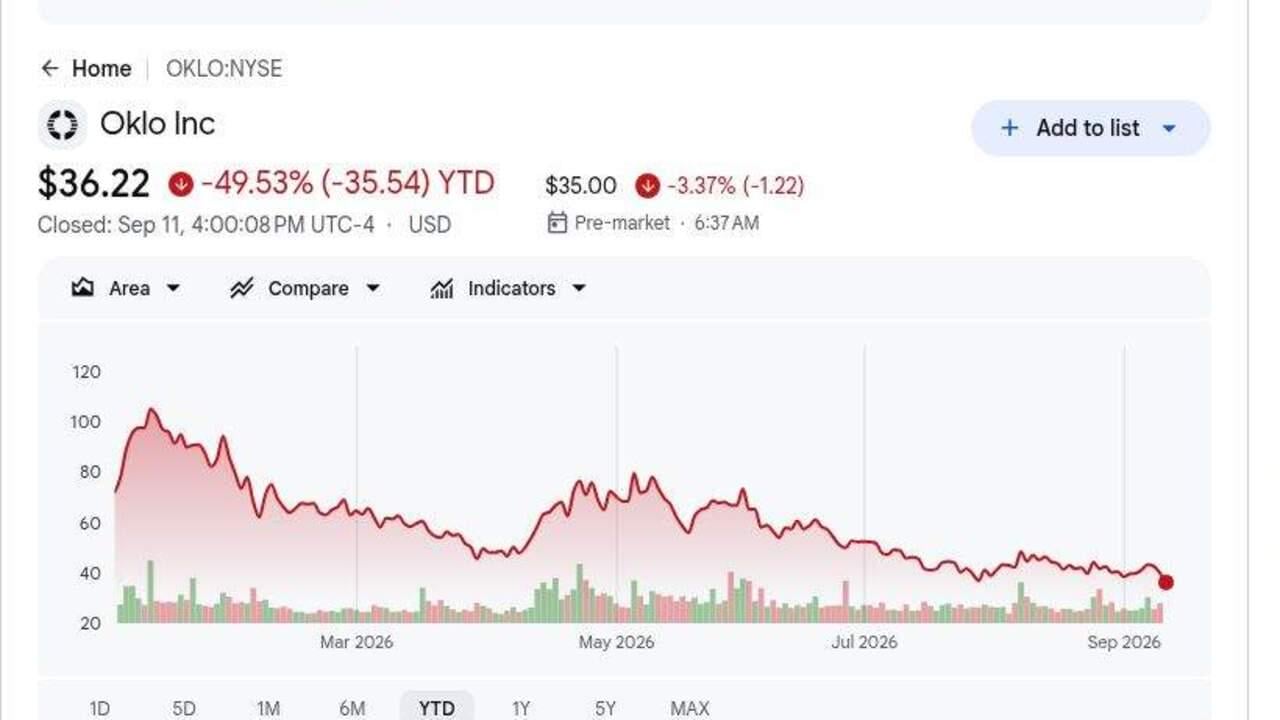
- OKLO schloss am 11. September bei 36,22 US-Dollar und war etwa 49,53% YTD gesunken: Die Aktien fielen in einer Sitzung um 9,18%, nachdem das Unternehmen ein neues 1-Milliarden-US-Dollar-Eigenkapitalprogramm ankündigte. Der Schritt zeigt, wie Finanzierungsbedenken technische Fortschritte überwiegen können, während Aurora-Einnahmen Jahre entfernt bleiben.
- Q2-Umsatz erreichte 1,21 Millionen US-Dollar gegenüber etwa 0,09 Millionen US-Dollar erwartet: Die Übertreffer kamen von einer sehr kleinen Basis, und der Umsatz bleibt gering im Verhältnis zu den Betriebsausgaben. Investoren bewerten Oklo hauptsächlich noch basierend auf Lizenzierung, Kundenverpflichtungen und zukünftiger Projektökonomie.
- Der Nettoverlust im ersten Halbjahr weitete sich auf 81,6 Millionen US-Dollar aus: Der Betriebsverlust erreichte 124,2 Millionen US-Dollar, während sich der operative Bargeldverbrauch mehr als verdoppelte auf 65,5 Millionen US-Dollar. Höhere Ingenieur- und Entwicklungsausgaben können die Plattform vorantreiben, erhöhen aber auch die erforderliche Rendite zukünftiger Projekte.
- Bargeld und marktgängige Wertpapiere näherten sich 3,0 Milliarden US-Dollar: Die Bilanz stieg von etwa 1,4 Milliarden US-Dollar Ende 2025 nach Eigenkapitalfinanzierung. Die größere Laufzeit unterstützt Aurora-, Brennstoff- und Isotopenprojekte, obwohl wiederholte Aktienemissionen den zukünftigen Wert pro Aktie verwässern können.
- Der Groves-Reaktor erreichte am 6. August erstmals Kritikalität: Der Meilenstein folgte der Inbetriebnahmegenehmigung des Energieministeriums im Juli und bietet echte Betriebserfahrung in der Isotopen-Infrastruktur. Er ersetzt nicht die noch erforderliche Lizenzierung für kommerzielle Aurora-Kraftwerke.
Was ist Oklo (OKLO)?
Oklo entwickelt kompakte fortgeschrittene Spaltungssysteme, die darauf abzielen, Strom und Wärme durch langfristige Stromverträge zu verkaufen, anstatt primär Reaktoren zu verkaufen. Sein Aurora-Kraftwerk nutzt Schnellreaktortechnologie und ist für lange Betriebszeiten, passive Sicherheitsmerkmale und die Fähigkeit zur Nutzung von wiedergewonnenem oder neu angereichertem Brennstoff ausgelegt. Das Unternehmen baut auch Brennstoffrecycling-Kapazitäten und Isotopenproduktionsanlagen durch Atomic Alchemy auf. Zielkunden sind Rechenzentren, Industrieanlagen, Regierungsstandorte, abgelegene Gemeinden und andere Nutzer, die zuverlässigen, kohlenstofffreien Strom suchen.
Oklos langfristige Strategie verbindet Stromerzeugung, Brennstoffversorgung, Herstellung und Isotope innerhalb einer Plattform. Das Unternehmen hat ein Framework mit Meta für einen Nuklearenergiecampus in Ohio, eine Zusammenarbeit mit Vertiv rund um Strom und Kühlung für Rechenzentren, und Brennstoffinitiativen mit Centrus und Standard Nuclear. Energieministerium-Programme unterstützen Arbeiten in Idaho und die Nutzung von überschüssigem Plutonium, während Akquisitionen von ARMEC und Creative Engineers Fertigungs- und Natriumsystemkapazitäten hinzufügen. Diese Beziehungen können Ausführungslücken reduzieren, obwohl jede kommerzielle Anlage noch von standortspezifischen regulatorischen und Baufortschritten abhängt.
Mehr lesen: Top AI-Energieaktien zum Kauf 2026: Nuklear, Gas, Brennstoffzellen und der AI-Stromausbau
Oklo (OKLO) Q2 2026 Ergebnis-Überblick: Liquidität, Bargeldverbrauch und Groves erste Kritikalität
Oklo meldete Q2-Umsatz von 1,21 Millionen US-Dollar gegenüber etwa 0,09 Millionen US-Dollar erwartet, während der GAAP-Verlust pro Aktie von 0,28 US-Dollar um 0,12 US-Dollar breiter war als der Konsens von 0,16 US-Dollar. Der Nettoverlust im ersten Halbjahr erreichte 81,6 Millionen US-Dollar, der Betriebsverlust belief sich auf 124,2 Millionen US-Dollar und der operative Bargeldverbrauch stieg auf 65,5 Millionen US-Dollar. Immobilien- und Ausrüstungskäufe stiegen auf 126,9 Millionen US-Dollar, da sich die physische Entwicklung beschleunigte, während sich Bargeld und marktgängige Wertpapiere 3,0 Milliarden US-Dollar näherten und Groves erste Kritikalität erreichte.
Mehr lesen: Oklo (OKLO) Q2 FY2026 Ergebnis-Überblick: 3,0B US-Dollar Liquiditätsposition treibt 14,77% Preisanstieg an
|
Finanzkennzahl |
Leitfaden / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
0,09M US-Dollar Konsens |
1,21M US-Dollar |
Übertroffen. Umsatz übertraf Konsens um etwa 1,12M US-Dollar. |
|
Q2 GAAP-Verlust pro Aktie |
0,16 US-Dollar Verlust Konsens |
0,28 US-Dollar Verlust |
Verfehlt. Verlust war 0,12 US-Dollar breiter als erwartet. |
|
Nettoverlust im ersten Halbjahr |
53,2M US-Dollar im ersten Halbjahr 2025 |
81,6M US-Dollar |
Ausgeweitet. Verlust stieg um 28,4M US-Dollar YoY. |
|
Betriebsverlust im ersten Halbjahr |
— |
124,2M US-Dollar |
Höher. Entwicklungsausgaben blieben erhöht. |
|
Operativer Bargeldverbrauch im ersten Halbjahr |
30,7M US-Dollar im ersten Halbjahr 2025 |
65,5M US-Dollar |
Gestiegen. Bargeldverbrauch mehr als verdoppelt YoY. |
|
Immobilien- und Ausrüstungskäufe im ersten Halbjahr |
1,2M US-Dollar im ersten Halbjahr 2025 |
126,9M US-Dollar |
Erweitert. Infrastrukturausbau beschleunigte sich erheblich. |
|
Bargeld und marktgängige Wertpapiere |
Etwa 1,4B US-Dollar Ende 2025 |
Etwa 3,0B US-Dollar |
Gestärkt. Eigenkapitalfinanzierung erweiterte die Projektlaufzeit. |
|
Groves-Reaktor Meilenstein |
Inbetriebnahmegenehmigung im Juli |
Erste Kritikalität erreicht am 6. August |
Erreicht. Der Isotopen-Testreaktor erreichte einen Betriebsmeilenstein. |
- Umsatz von 1,21 Millionen US-Dollar übertraf Konsens um etwa 1,12 Millionen US-Dollar: Die Übertreffung etabliert eine frühe Umsatzbasis, obwohl die Verkäufe im Verhältnis zum Betriebsverlust von 124,2 Millionen US-Dollar im ersten Halbjahr klein bleiben. Lizenzierung und Projektfortschritte sind für die Bewertung noch wichtiger als Quartalsumsätze.
- Der Verlust von 0,28 US-Dollar pro Aktie war 0,12 US-Dollar breiter als erwartet: Der Nettoverlust im ersten Halbjahr stieg um 28,4 Millionen US-Dollar auf 81,6 Millionen US-Dollar. Höhere Ingenieur- und Projektausgaben müssen sich in klare regulatorische und Baumeilensteine übersetzen.
- Der operative Bargeldverbrauch mehr als verdoppelte sich auf 65,5 Millionen US-Dollar: Die Vorjahreszahl betrug 30,7 Millionen US-Dollar, während Immobilien- und Ausrüstungskäufe von 1,2 Millionen US-Dollar auf 126,9 Millionen US-Dollar stiegen. Oklo bewegt sich von Designarbeit zu physischen Assets und erhöht sowohl den Ausführungsnachweis als auch das Kapitalrisiko.
- Die Liquidität stieg von etwa 1,4 Milliarden US-Dollar auf fast 3,0 Milliarden US-Dollar: Eigenkapitalerhöhungen erweiterten die Laufzeit für Aurora-, Brennstoff- und Isotopenprojekte. Die größere Bilanz reduziert den kurzfristigen Finanzierungsdruck, obwohl das neue 1-Milliarden-US-Dollar-Eigenkapitalprogramm das Verwässerungsrisiko relevant hält.
- Groves erreichte erste Kritikalität nach Juli-Inbetriebnahmegenehmigung: Der Meilenstein gibt Oklo Betriebserfahrung in einem fortgeschrittenen Reaktor-Setting. Kommerzielle Aurora-Anlagen benötigen noch separate Lizenzierung, Brennstoff, Standort- und Kundengenehmigungen, daher bleibt das Zeitplanrisiko bestehen.
Oklo (OKLO) 2026 Investitionsausblick: 100 US-Dollar Bull Case vs. 25 US-Dollar Bear Case
Der zentrale Test ist, ob regulatorische, Brennstoff- und Baumeilensteine den zukünftigen Aurora-Cashflow schnell genug validieren können, um fortlaufende Verluste und eigenkapitalfinanzierte Investitionen zu rechtfertigen.
Der Bull Case: Schnellere Nuklearentwicklung treibt OKLO in Richtung 100 US-Dollar
Der Bull Case nimmt an, dass Groves Oklos regulatorische Glaubwürdigkeit stärkt, die Aurora-Lizenzierung voranschreitet und Kunden-Frameworks zu bindenden Projekten werden. Beziehungen mit Meta, Vertiv, Centrus und dem Energieministerium helfen bei Nachfrage-, Integrations-, Brennstoff- und Standortanforderungen.
Eine Bewegung in Richtung 100 US-Dollar würde klare Idaho Aurora-Lizenzierungsfortschritte, feste kommerzielle Bedingungen für große Rechenzentren-Nachfrage und kontrollierte Ausgaben gegen fast 3,0 Milliarden US-Dollar Liquidität erfordern. Mehr Brennstoffverpflichtungen, Baumeilensteine und niedrigere erwartete Kapitalkosten würden den Fall stärken.
Der Base Case: Stetige regulatorische Fortschritte halten OKLO zwischen 55 und 75 US-Dollar
Der Base Case nimmt an, dass Oklo Lizenzierungs-, Brennstoff- und Fertigungsarbeit vorantreibt, während Groves beginnt, Betriebsdaten zu produzieren. Das Kundeninteresse bleibt stark, obwohl kommerzielle Aurora-Einnahmen entfernt bleiben und der Bargeldverbrauch erhöht bleibt, da mehrere Projekte parallel entwickelt werden.
OKLO könnte unter diesen Bedingungen hauptsächlich zwischen 55 und 75 US-Dollar handeln. Regulatorische Fortschritte, Liquidität über 2 Milliarden US-Dollar und feste Kundenvereinbarungen würden die Spanne unterstützen. Große Aurora-Verzögerungen oder ein weiteres großes Eigenkapitalprogramm würden das obere Ende schwächen.
Der Bear Case: Projektverzögerungen und Verwässerung ziehen OKLO in Richtung 25 US-Dollar
Der Bear Case nimmt an, dass Lizenzierungsüberprüfungen länger dauern, Brennstoffpläne sich verschieben und Baukosten steigen, bevor kommerzielle Einnahmen beginnen. Höhere Ausgaben würden die Liquidität schneller verbrauchen und die Abhängigkeit von Eigenkapitalfinanzierung erhöhen.
Eine Bewegung in Richtung 25 US-Dollar würde wahrscheinlicher, wenn sich Aurora-Meilensteine um ein Jahr oder mehr verschieben, der operative Bargeldverbrauch erheblich über das Niveau von 65,5 Millionen US-Dollar im ersten Halbjahr steigt oder Kunden-Frameworks keine finanzierbaren Verträge werden. Brennstoffbeschränkungen oder Kostenüberschreitungen würden zusätzlichen Druck ausüben.
OKLO-Aktienpreisprognosen für 2026 von Wall Street-Analysten
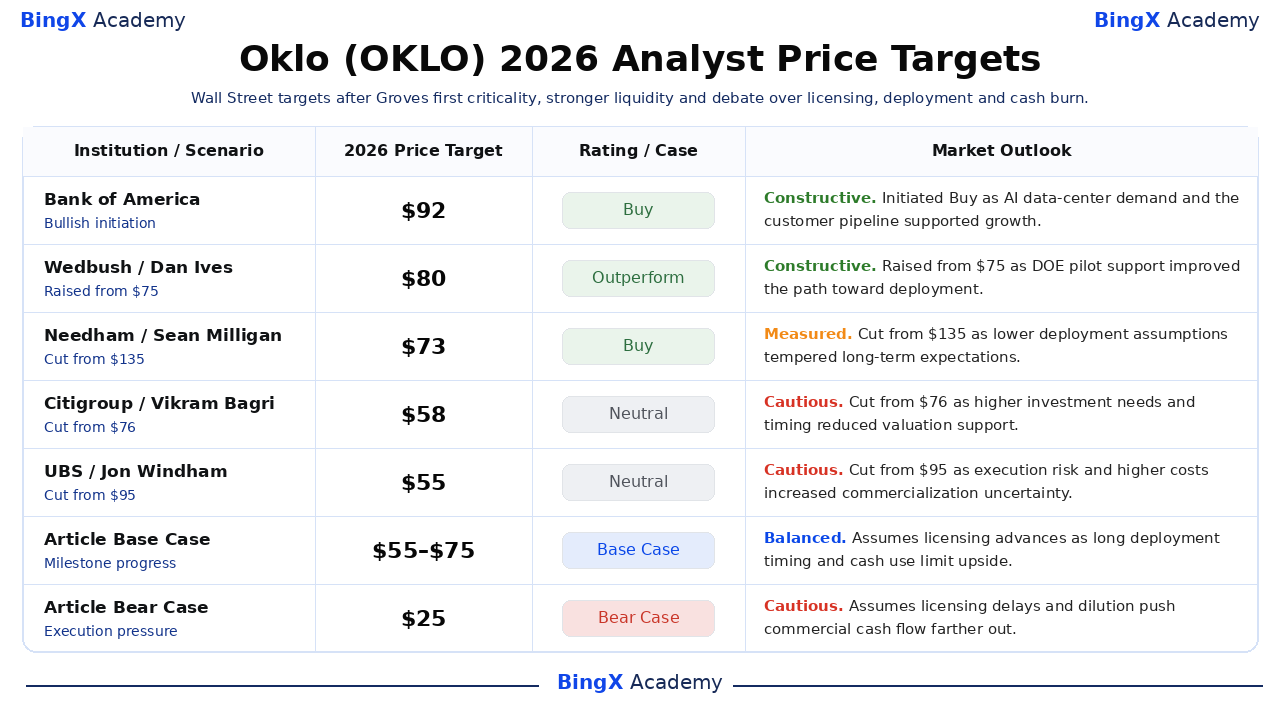
Diese datierten Analystenaktionen reichen von 55 bis 92 US-Dollar und spiegeln unterschiedliche Annahmen über Rechenzentren-Nachfrage, Lizenzierung, Einsatzzeitpunkt und Kapitalbedarf wider. Sie sind Referenzpunkte Dritter und nicht eine einzige Konsensprognose. Die abschließenden Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Bank of America / Dimple Gosai |
92 US-Dollar |
Kaufen |
Konstruktiv. 23. September: initiierte Kauf da AI-Rechenzentren-Nachfrage und die Kundenpipeline Wachstum unterstützten. |
|
Wedbush / Dan Ives |
80 US-Dollar |
Überperformance |
Konstruktiv. 12. August: erhöht von 75 US-Dollar da DOE-Pilotunterstützung den Weg zum Einsatz verbesserte. |
|
Needham / Sean Milligan |
73 US-Dollar |
Kaufen |
Gemessen. 26. März: gesenkt von 135 US-Dollar da niedrigere Einsatzannahmen Erwartungen dämpften. |
|
Citigroup / Vikram Bagri |
57,50 US-Dollar |
Neutral |
Vorsichtig. 26. März: gesenkt von 76 US-Dollar da höhere Investitionsbedarfe und Zeitpunkt die Bewertungsunterstützung reduzierten. |
|
UBS / Jon Windham |
55 US-Dollar |
Neutral |
Vorsichtig. 26. März: gesenkt von 95 US-Dollar da Ausführungsrisiko und höhere Kosten Unsicherheit erhöhten. |
|
Artikel Base Case |
55–75 US-Dollar |
Base Case |
Ausgewogen. Nimmt an, dass Lizenzierung voranschreitet, während langer Einsatzzeitpunkt und Bargeldverbrauch Aufwärtspotential begrenzen. |
|
Artikel Bear Case |
25 US-Dollar |
Bear Case |
Vorsichtig. Nimmt Lizenzierungsverzögerungen und Verwässerung an, die kommerziellen Cashflow weiter hinausschieben. |
Wie man Oklo (OKLO) Aktien auf BingX handelt
Handeln Sie Oklos Aurora-Lizenzierungs-, Nukleareinsatz- und Rechenzentren-Nachfrage-Ausblick mit BingX TradFi und BingX AI Tools. Da OKLO scharf auf regulatorische Meilensteine, Kundenvereinbarungen und Eigenkapitalfinanzierung reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits vor dem Eingehen einer Position definieren.
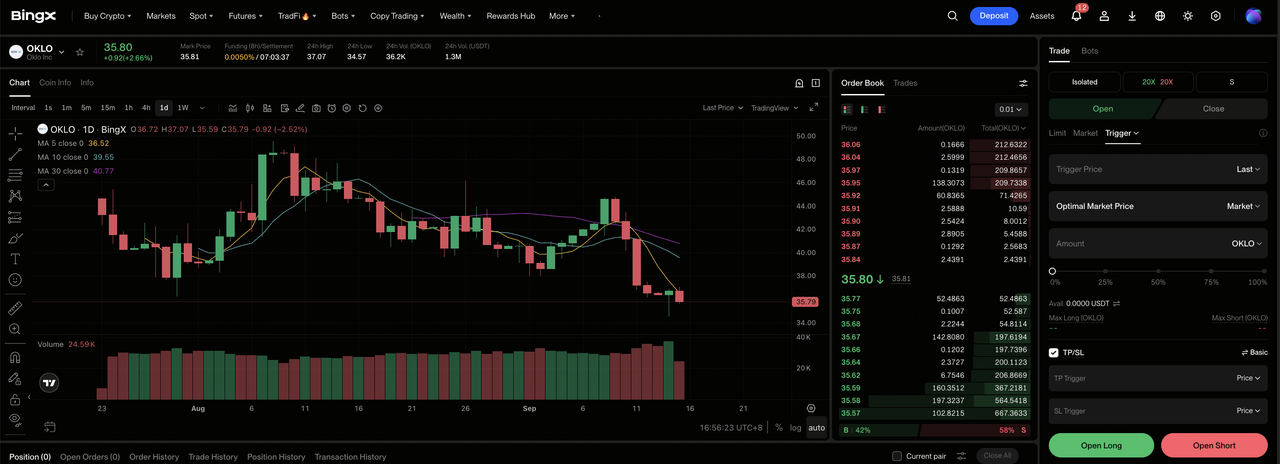
Schritt 1: Zugang zu BingX TradFi. Registrieren und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie Oklo (OKLO). Suchen und wählen Sie den OKLO-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Lizenzierung, Kundenverpflichtungen und Projektausführung voranschreiten. Wählen Sie Short öffnen wenn Verzögerungen, Bargeldverbrauch oder Verwässerung den erwarteten Wert pro Aktie schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. OKLO fiel etwa 49,53% YTD bis zum 11. September und zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. OKLO kann schnell auf NRC-Aktionen, DOE-Meilensteine, Brennstoffvereinbarungen, Bauupdates, Kundenverträge und Finanzierung reagieren.
Top 5 Risiken für Oklo-Investoren in 2026
Oklos Bewertung hängt von regulatorischen Fortschritten, Brennstoffversorgung, Bau, Kundenverträgen und Finanzierung ab. Diese Risiken können zukünftigen Cashflow verzögern oder seinen Wert pro Aktie reduzieren.
- Lizenzierungsverzögerungen könnten Stromeinnahmen verschieben: Groves erste Kritikalität ist bedeutsam, aber Aurora benötigt noch separate Genehmigungen. Längere Überprüfungen würden Ingenieur- und Standortausgaben verlängern, bevor Elektrizitätsverkäufe beginnen.
- Brennstoffversorgung könnte Einsatz verlangsamen: Aurora hängt von wiedergewonnenem Brennstoff, HALEU oder alternativen Quellen ab. Verzögerungen mit Lieferanten oder Regierungsmaterial könnten Projekte verschieben und neue Kapazitäten ungenutzt lassen.
- Bargeldverbrauch könnte schnell steigen: Der operative Bargeldabfluss im ersten Halbjahr erreichte 65,5 Millionen US-Dollar, während Immobilien- und Ausrüstungskäufe 126,9 Millionen US-Dollar betrugen. Multiple Strom-, Brennstoff- und Isotopenprojekte könnten die fast 3,0 Milliarden US-Dollar Liquiditätsbasis schneller verbrauchen als erwartet.
- Mehr Eigenkapitalfinanzierung könnte Aktionäre verwässern: Ein neues 1-Milliarden-US-Dollar-Eigenkapitalprogramm trug zum September-Ausverkauf bei. Zusätzliche Aktien würden zukünftige Einnahmen und Gewinne auf eine größere Basis verteilen.
- Kundenvereinbarungen könnten länger dauern, um bindende Verträge zu werden: Beziehungen mit Meta und anderen Kunden unterstützen die Nachfrage, aber Preisgestaltung, Liefertermine und Kreditbedingungen sind noch wichtig. Schwächere kommerzielle Bedingungen könnten Projektrenditen und den Wert reduzieren, der angekündigten Kapazitäten zugewiesen wird.
Abschließende Gedanken: Sollten Sie 2026 in Oklo investieren?
Oklo hat sich über Präsentationen hinaus zu physischen Betriebsmeilensteinen entwickelt. Groves erreichte erste Kritikalität, Partnerschaften adressieren Rechenzentren-Nachfrage und Brennstoff, und fast 3,0 Milliarden US-Dollar Liquidität unterstützen die fortgesetzte Entwicklung. Das Finanzmodell bleibt jedoch früh, mit 81,6 Millionen US-Dollar Nettoverlust im ersten Halbjahr und 126,9 Millionen US-Dollar Kapitalankäufen vor wesentlichen kommerziellen Stromeinnahmen.
Der Bull Case erfordert Lizenzierungs-, Brennstoff- und Kundenausführung zur Unterstützung von 100 US-Dollar. Der Bear Case spiegelt Verzögerungen, höhere Kosten und Verwässerung wider, die OKLO in Richtung 25 US-Dollar ziehen könnten. Konservative Trader können auf einen definierten Aurora-Lizenzierungsplan, finanzierbare Kundenverträge und Beweise warten, dass Liquidität die ersten kommerziellen Anlagen ohne wiederholte große Eigenkapitalprogramme finanzieren kann.
Risikoerinnerung: Der Handel und die Investition in Aktien wie OKLO beinhaltet ein hohes Risiko von Kapitalverlusten. Lizenzierungsverzögerungen, Bauüberschreitungen, Brennstoffbeschränkungen, Kundenänderungen, Bargeldverbrauch, Verwässerung und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Verwandte Lektüre
- Top Energieaktien und ETFs zum Kauf 2026: Der AI-Energiekrise begegnet geopolitischer Volatilität
- Top AI-Energieaktien zum Kauf 2026: Nuklear, Gas, Brennstoffzellen und der AI-Stromausbau
- NuScale Power (SMR) Kursprognose 2026: Saubere Energie Durchbruch oder kapitalintensive Fata Morgana?
- SLB Aktienprognose 2026: 83 US-Dollar Digital AI Ausbruch oder 48 US-Dollar geopolitische Falle?
- Bloom Energy (BE) Kursprognose 2026: Kann AI-Rechenzentren-Strom BE in Richtung 350 US-Dollar treiben?
