


Die Nebius Group (NBIS) bietet Full-Stack-Infrastruktur für Entwickler und Unternehmen im Bereich künstliche Intelligenz. Ihre Plattform kombiniert beschleunigte Datenverarbeitung, Netzwerke, AI-Speicher und verwaltete Software in speziell entwickelten Rechenzentren, während Avride und TripleTen autonome Mobilität und Technologie-Bildung hinzufügen. AI Cloud ist der Hauptwachstumsmotor, obwohl die Aktie weiterhin sensibel auf Bauzeitpläne, GPU-Verfügbarkeit, Auslastung und die Kosten der Finanzierung eines globalen Kapazitätsausbaus reagiert.
Das jüngste Quartal zeigte sowohl die Stärke als auch die Kosten dieser Expansion. Nebius Q2 2026 Umsatz erreichte 582,3 Millionen USD, ein Anstieg von 454% im Jahresvergleich, und das bereinigte EBITDA verbesserte sich von einem Verlust von 21,0 Millionen USD auf 236,2 Millionen USD. Allerdings gab Nebius 5,657 Milliarden USD für Immobilien, Ausrüstung und immaterielle Vermögenswerte während des Quartals aus, was die Kapazitätslieferung und Cashflows ebenso wichtig macht wie das Nachfragewachstum in den Schlagzeilen.
Die NBIS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Fall des vertraglich vereinbarten AI Cloud-Wachstums: große Kundenverpflichtungen, neue Kapazitäten und bessere Auslastung könnten den annualisierten Laufzeiterlös in Richtung des Jahresendziels von 7 bis 9 Milliarden USD bewegen und eine höhere Bewertung unterstützen.
- Der Kapital- und Ausführungsfall: Bauverzögerungen, schwächere Auslastung oder mehr Fremd- und Eigenkapitalfinanzierung könnten den freien Cashflow nach außen drücken und den Wert pro Aktie reduzieren.
Dieser Leitfaden schlüsselt die NBIS-Aktienprognose, Preisszenarien für 2026, Hauptrisiken und Analystenausblicke auf, basierend auf Nebius Groups Q2 2026-Gewinnveröffentlichung vom 12. August, Zwischenfinanzberichten und Marktdaten bis zum 11. September, plus wie man NBIS-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Nebius Group Investoren im September 2026 wissen sollten
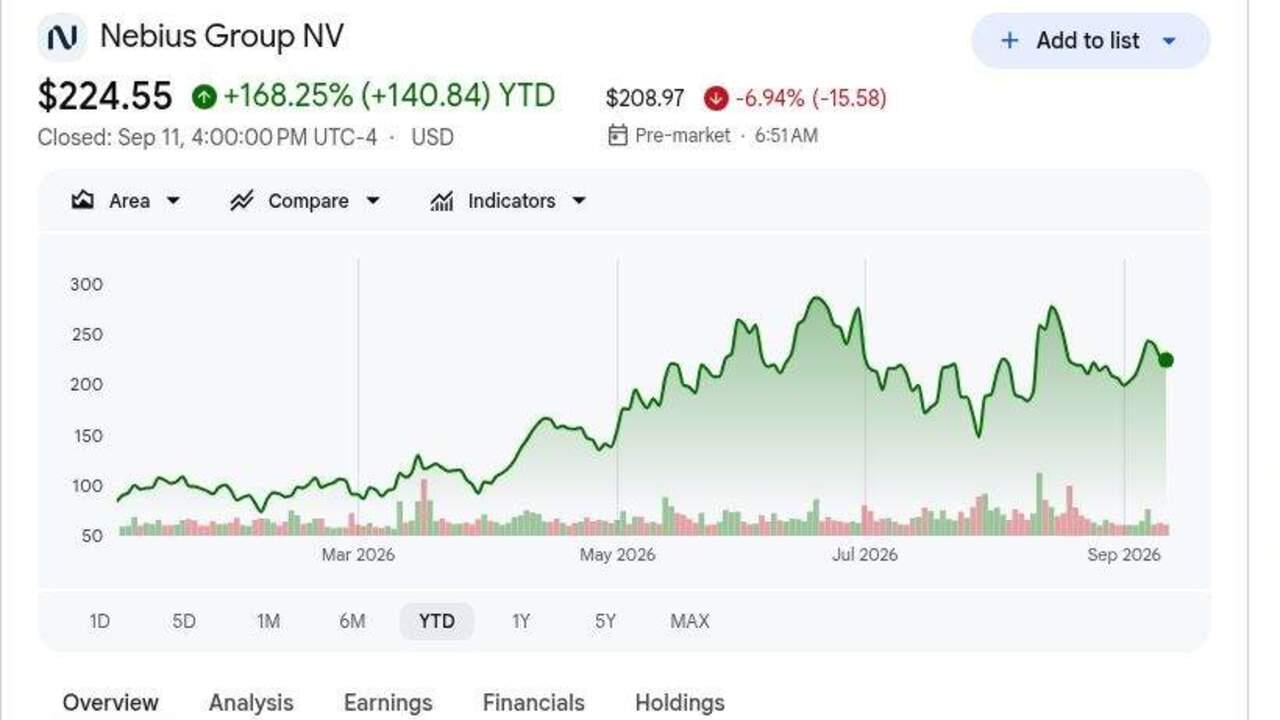
- NBIS schloss bei 224,55 USD nach einem Gewinn von 168,25% seit Jahresbeginn: Die Rallye spiegelt eine große Neubewertung von Nebius als AI-Infrastrukturanbieter wider. Die Aktien liegen immer noch unter Arete Researchs hohem Ziel von 415 USD, was zeigt, dass die Erwartungen auch nach 454% Quartalsumsatzwachstum weit auseinander gehen.
- Q2-Umsatz erreichte 582,3 Millionen USD, ein Anstieg von 454%: Die Verkäufe stiegen von 105,1 Millionen USD im Vorjahr und übertrafen den etwa 536 Millionen USD-Konsens um etwa 46 Millionen USD. Das Ergebnis zeigt, dass vertraglich vereinbarte Rechenkapazität in gemeldete Umsätze umgewandelt wird.
- Bereinigtes EBITDA verbesserte sich auf 236,2 Millionen USD: Nebius kehrte einen bereinigten EBITDA-Verlust von 21,0 Millionen USD vom Q2 2025 um, da Auslastung und Skalierung die Cloud-Ökonomie verbesserten. Der GAAP-Betriebsverlust erreichte immer noch 175,9 Millionen USD nach 259,7 Millionen USD an Abschreibungen.
- Das Management behielt das ARR-Ziel von 7 bis 9 Milliarden USD für Ende 2026 bei: Das vergleicht sich mit etwa 3 Milliarden USD ARR um das Q2-Update. Das Erreichen des Ziels hängt davon ab, vertraglich vereinbarte GPU-Kapazität zu implementieren und Kundenverpflichtungen während der zweiten Jahreshälfte umzuwandeln.
- Quartalsweise Infrastrukturkäufe erreichten 5,657 Milliarden USD: Die Kapitalausgaben stiegen von 510,6 Millionen USD im Vorjahr, während sich die sechsmonatigen Käufe auf 8,130 Milliarden USD beliefen. Der Ausbau erweitert die Umsatzkapazität, erhöht aber auch die Ausführungs- und Renditeanforderungen.
Was ist die Nebius Group (NBIS)?
Die Nebius Group ist ein in Amsterdam ansässiges Technologieunternehmen, das sich auf eine AI-native Cloud-Plattform konzentriert. Das Unternehmen entwickelt und betreibt Rechenzentrumsinfrastruktur und kombiniert dann NVIDIA-Beschleuniger mit Hochleistungsnetzwerken, Speicher, Cluster-Management, verwalteter Inferenz und Entwicklertools. Kunden nutzen die Plattform für Modelltraining, Feinabstimmung, Inferenz, Agenten und andere rechenintensive Arbeitslasten. Die Gruppe besitzt auch Avride, einen Entwickler autonomer Fahrzeuge und Lieferroboter, und TripleTen, eine Technologie-Umschulungsplattform, sowie Beteiligungen an ClickHouse und Toloka.
Die langfristige Strategie besteht darin, die Strom- und GPU-Kapazität durch eigene Standorte und Infrastrukturpartnerschaften zu erweitern, die den Kapitalbetrag reduzieren können, den Nebius allein finanziert. Microsoft und Meta haben große Ankervereinbarungen geliefert, Reflection AI hat ein mehrjähriges Computing-Abkommen unterzeichnet, und NVIDIA hat seine Geschäfts- und Investmentbeziehung mit dem Unternehmen vertieft. Nebius wurde auch ein bevorzugter Infrastrukturpartner für Palantirs souveränes AI-Angebot, was seinen Weg zu Regierungs- und regulierten Unternehmensarbeitslasten über die standardmäßige öffentliche Cloud-Nachfrage hinaus erweitert.
Weiterlesen: Top AI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und AI-Recheninfrastruktur
Nebius Group (NBIS) Q2 2026 Gewinnübersicht: Umsatzwachstum, EBITDA und Kapazitätsausgaben
Nebius lieferte Q2-Umsatz von 582,3 Millionen USD versus etwa 536 Millionen USD erwartet, verwässerten Verlust pro Aktie von 0,68 USD versus erwarteten Verlust von 0,36 USD, und bereinigtes EBITDA von 236,2 Millionen USD versus 21,0 Millionen USD Verlust im Vorjahr. Der operative Cashflow erreichte 2,246 Milliarden USD, unterstützt durch Kundenvorauszahlungen, obwohl Infrastrukturkäufe auf 5,657 Milliarden USD stiegen. Das Quartal bestätigte schnelle Nachfrage und sich verbessernde bereinigte Ökonomie, während es zeigte, dass Deployment-Ausgaben und GAAP-Rentabilität die Hauptkompromisse bleiben.
Weiterlesen: Nebius Group (NBIS) Q2 2026 Gewinnübersicht: 582,3 Millionen USD Umsatzübertreffen treibt 34,14% Preisrallye
|
Finanzkennzahl |
Leitlinien / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
536 Mio. USD Konsens |
582,3 Mio. USD |
Übertroffen. Etwa 46 Mio. USD über Konsens; um 454% im Jahresvergleich gestiegen. |
|
Q2 verwässerter EPS |
0,36 USD Verlust Konsens |
0,68 USD Verlust |
Verfehlt. Der Verlust war 0,32 USD breiter als der Konsens. |
|
Q2 bereinigtes EBITDA |
21,0 Mio. USD Verlust im Vorjahr |
236,2 Mio. USD |
Verbessert. AI Cloud-Skalierung bewegte bereinigtes EBITDA stark ins Positive. |
|
Q2 bereinigter Nettoverlust |
91,5 Mio. USD Verlust im Vorjahr |
33,2 Mio. USD Verlust |
Verengt. Der bereinigte Verlust verbesserte sich um 64% im Jahresvergleich. |
|
Q2 operativer Cashflow |
167,7 Mio. USD verwendet im Vorjahr |
2,246 Mrd. USD bereitgestellt |
Positiv. Kundengeld und abgegrenzte Umsätze trieben die Umkehr voran. |
|
Q2 Infrastrukturkäufe |
510,6 Mio. USD im Vorjahr |
5,657 Mrd. USD |
Beschleunigt. Käufe stiegen um mehr als das Zehnfache. |
|
Bargeld und Äquivalente |
3,678 Mrd. USD am 31. Dezember 2025 |
8,042 Mrd. USD |
Erweitert. Finanzierung und Kundengeld finanzierten Deployment. |
|
Abgegrenzter Umsatz |
1,578 Mrd. USD am 31. Dezember 2025 |
5,975 Mrd. USD |
Erweitert. Vertraglich vereinbarte Nachfrage stellte Vorfinanzierung bereit. |
|
Ende-2026 ARR-Ausblick |
Zuvor bekräftigt |
7-9 Mrd. USD |
Beibehalten. Erfordert eine weitere wesentliche Kapazitätssteigerung. |
- Umsatz von 582,3 Millionen USD übertraf Konsens um etwa 46 Millionen USD: Die Verkäufe stiegen um 454% im Jahresvergleich und zeigen, dass AI Cloud-Kapazität in großem Maßstab in Umsatz umgewandelt wird. Die Aufrechterhaltung dieses Tempos hängt davon ab, dass neue Cluster ohne größere Bau- oder Stromverzögerungen in Betrieb gehen.
- Verwässerter Verlust pro Aktie von 0,68 USD verfehlte um 0,32 USD: Abschreibungen erreichten 259,7 Millionen USD, da neue Ausrüstung in Betrieb ging. Das erklärt, warum sich das bereinigte EBITDA verbessern kann, bevor GAAP-Gewinne und freier Cashflow durchgehend positiv werden.
- Bereinigtes EBITDA erreichte 236,2 Millionen USD von einem 21,0 Millionen USD Verlust: Der Schwung deutet auf bessere Auslastung und operative Hebelwirkung hin. Jedes neue Megawatt muss noch genug Bruttogewinn generieren, um Abschreibungen, Zinsen und Unternehmensinvestitionen zu decken.
- Operativer Cashflow erreichte 2,246 Milliarden USD, da abgegrenzter Umsatz auf 5,975 Milliarden USD stieg: Kundenvorauszahlungen helfen bei der Finanzierung der Expansion, obwohl 1,197 Milliarden USD vierteljährliches abgegrenztes Umsatzwachstum den Cashflow stützte. Investoren müssen noch Service-Ökonomie von Timing-Vorteilen trennen.
- Infrastrukturkäufe von 5,657 Milliarden USD waren fast das Zehnfache des Quartalsumsatzes: Sechsmonatige Ausgaben erreichten 8,130 Milliarden USD und Immobilien und Ausrüstung stiegen auf 13,045 Milliarden USD. Der Ausbau unterstützt zukünftige Kapazität, aber Auslastung und Preisgestaltung müssen stark genug bleiben, um die Vermögensbasis zu rechtfertigen.
Weiterlesen: CoreWeave (CRWV) Preisprognose 2026: Kann AI Cloud-Nachfrage CRWV in Richtung 175 USD treiben?
Nebius Group (NBIS) 2026 Investitionsausblick: 350 USD Bull Case vs. 145 USD Bear Case
Nebius kombiniert schnelles AI Cloud-Wachstum mit einem sehr kapitalintensiven Expansionsplan. Das Aufwärtspotenzial hängt von vertraglich vereinbarter Nachfrage, Kundenvorauszahlungen und sich verbesserndem bereinigten EBITDA ab, während das Hauptrisiko darin besteht, dass Infrastrukturausgaben schneller steigen als Auslastung und Cash-Renditen.
Der Bull Case: Starke AI Cloud-Nachfrage treibt NBIS in Richtung 350 USD
Der Bull Case geht davon aus, dass Nebius planmäßig Kapazität hinzufügt, große Verträge mit Microsoft, Meta und anderen Kunden umsetzt und starke Preise auf neueren Beschleuniger-Plattformen beibehält. Der Umsatz wächst schneller als Infrastrukturkosten, wodurch das Q2-Ergebnis von 236,2 Millionen USD bereinigtes EBITDA zu stärkerer operativer Hebelwirkung entwickelt werden kann.
Eine Bewegung in Richtung 350 USD würde klaren Fortschritt in Richtung des ARR-Ziels von 7 bis 9 Milliarden USD für Ende 2026, stabile Auslastung und mehr Partnerkapital ohne starke Verwässerung erfordern. Höhere Umsatzschätzungen und eine geringere Lücke zwischen operativem Cashflow und Investitionen würden den Fall stärken.
Der Base Case: Stetiges AI Cloud-Wachstum hält NBIS zwischen 240 und 300 USD
Der Base Case geht davon aus, dass AI Cloud-Umsätze weiterhin schnell wachsen, während Investoren bei den Renditen auf 8,130 Milliarden USD sechsmonatige Infrastrukturkäufe vorsichtig bleiben. Großkunden und Vorauszahlungen unterstützen das Deployment, obwohl Abschreibungen, Zinsen und Ausführungskosten weitere Bewertungsexpansion begrenzen.
Unter diesem Szenario könnte NBIS hauptsächlich zwischen 240 und 300 USD handeln. Kontinuierliches Umsatzwachstum, positives bereinigtes EBITDA und neue Kapazitäten, die in Betrieb gehen, würden die Spanne unterstützen. Ein niedrigeres ARR-Ziel oder wiederholte Standortverzögerungen würden das obere Ende schwächen.
Der Bear Case: Höhere Infrastrukturkosten ziehen NBIS in Richtung 145 USD
Der Bear Case geht davon aus, dass neue Standorte später als geplant öffnen oder bei geringerer Auslastung operieren, da sich Kundenimplementierungen verschieben. Nebius zahlt weiterhin für Ausrüstung, Strom und Finanzierung, bevor genügend Umsatz ankommt, was Cash-Renditen schwächt.
Eine Bewegung in Richtung 145 USD würde wahrscheinlicher, wenn ARR-Fortschritte hinter den Leitlinien zurückbleiben, bereinigtes EBITDA wieder negativ wird oder Nebius auf mehr eigenkapitalbezogene Finanzierung angewiesen ist. Kundenkonzentration könnte zusätzlichen Druck hinzufügen, wenn sich eine größere Implementierung in einen späteren Zeitraum verschiebt.
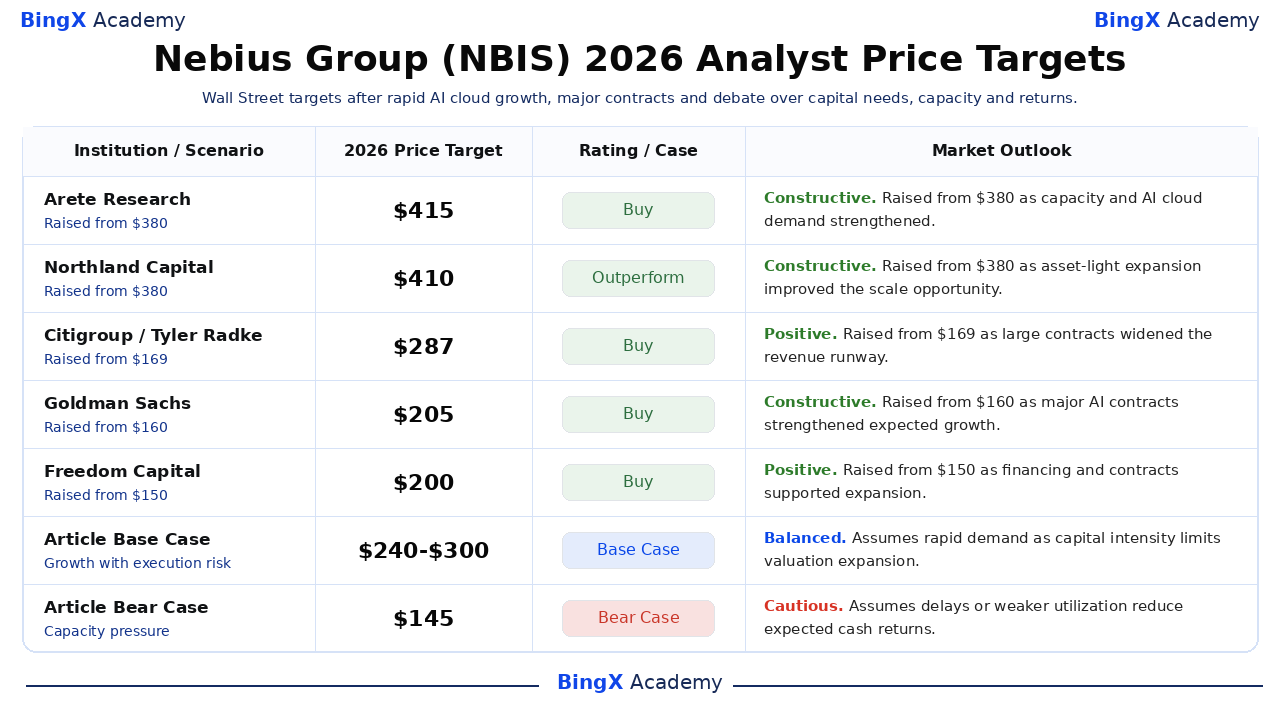
NBIS-Aktienkursprognosen für 2026 von Wall Street-Analysten
Diese fünf datierten Ziele reichen von 200 bis 415 USD und spiegeln unterschiedliche Annahmen über Kapazität, Marktanteil, Finanzierung und Auslastung wider. Sie sind Drittanbieter-Referenzpunkte und keine Preisversprechen. Die Artikel-Base- und Bear-Zeilen sind BingX Akademie redaktionelle Szenarien und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Arete Research / Richard Kramer |
415 USD |
Kaufen |
Konstruktiv. 7. August: erhöht von 380 USD, da sich vertraglich vereinbarte Kapazität und AI Cloud-Nachfrage verstärkten. |
|
Northland Capital / Michael Latimore |
410 USD |
Outperform |
Konstruktiv. 20. Juli: erhöht von 380 USD, da ein asset-leichtes Modell die Skalierungsmöglichkeit erweiterte. |
|
Citigroup / Tyler Radke |
287 USD |
Kaufen |
Positiv. 23. Juni: erhöht von 169 USD, da große Verpflichtungen die Umsatzpipeline erweiterten. |
|
Goldman Sachs / George Tong |
205 USD |
Kaufen |
Konstruktiv. 16. April: erhöht von 160 USD, da AI-Nachfrage und große Verträge das Wachstum stärkten. |
|
Freedom Capital / Paul Meeks |
200 USD |
Kaufen |
Positiv. 20. Juli: erhöht von 150 USD, da Finanzierung und Verträge die Expansion unterstützten. |
|
Artikel Base Case |
240-300 USD |
Base Case |
Ausgewogen. Geht von schnellem Wachstum aus, da Kapitalintensität Bewertungsexpansion begrenzt. |
|
Artikel Bear Case |
145 USD |
Bear Case |
Vorsichtig. Geht von Verzögerungen oder schwächerer Auslastung aus, die erwartete Cash-Renditen reduzieren. |
Wie man Nebius Group (NBIS) Aktien auf BingX handelt
Handeln Sie Nebius Groups AI-Cloud-Wachstum, Kapazitätsimplementierung und Finanzierungsausblick mit BingX TradFi und BingX AI-Tools. Da NBIS scharf auf Verträge, Kapazitätsmeilensteine und Kapitalerhöhungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
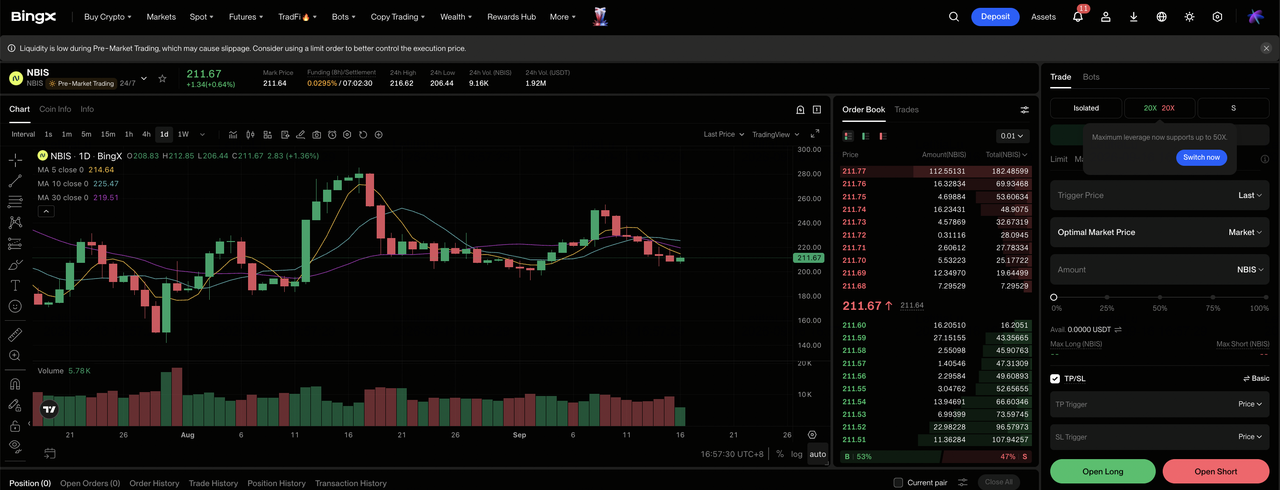
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX Exchange-Dashboard.
Schritt 2: Wählen Sie Nebius Group (NBIS). Suchen Sie nach und wählen Sie den NBIS-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Verträge konvertieren und Kapazitätsauslastung Margen unterstützt. Wählen Sie Short öffnen, wenn Verzögerungen, Finanzierungskosten oder Verwässerung erwartete Renditen schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Ein Gewinn von 168,25% seit Jahresbeginn zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle durch. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach Eingabe des Trades. NBIS kann schnell auf Kundenverträge, Stromverfügbarkeit, GPU-Implementierungen, Gewinne und Finanzierung reagieren.
Top 5 Risiken für Nebius Group Investoren in 2026
Nebius' Bewertung hängt von Kapazitätserweiterung, Kundennachfrage, Finanzierung und Auslastung ab. Diese Risiken können Cashflow, Margen und Wert pro Aktie beeinflussen.
- Schwere Infrastrukturausgaben erhöhen die Renditehürde: Quartalsweise Infrastrukturkäufe erreichten 5,657 Milliarden USD, fast das Zehnfache des Q2-Umsatzes. Wenn Auslastung oder Preisgestaltung enttäuscht, könnten Abschreibungen und Finanzierungskosten schneller steigen als der Bruttogewinn.
- Das ARR-Ziel hängt davon ab, dass neue Kapazität online geht: Das 7 bis 9 Milliarden USD-Ziel erfordert, dass Rechenzentren, Strom, Netzwerke und Beschleuniger planmäßig implementiert werden. Bau- oder Lieferverzögerungen könnten vertraglich vereinbarte Umsätze in spätere Zeiträume verschieben.
- Großkunden erhöhen Konzentrationsrisiko: Microsoft, Meta und andere große Kunden bieten starke Nachfragesichtbarkeit. Eine verzögerte Implementierung oder Neuverhandlung könnte immer noch Auslastung, Preisgestaltung und Bargeldeinnahmen über mehrere Quartale beeinflussen.
- Wandelanleihen können Wert pro Aktie belasten: Nebius sammelte 5,75 Milliarden USD durch neue Wandelschuldverschreibungen, um die Expansion zu unterstützen. Zinskosten und potenzielle Wandlung erhöhen Finanzierungs- und Verwässerungsrisiko.
- Die 168,25% YTD-Rallye lässt weniger Raum für Verfehlung: Die Bewertung spiegelt bereits schnelles Wachstum und erfolgreiche Ausführung wider. Niedrigere ARR-Leitlinien, schwächere Margen oder Kundenverzögerungen könnten den Multiplikator komprimieren, selbst wenn der Umsatz weiter steigt.
Abschließende Gedanken: Sollten Sie 2026 in Nebius Group investieren?
Nebius hat Nachfragebelege etabliert, mit Q2-Umsatz steigend um 454% auf 582,3 Millionen USD und bereinigtes EBITDA erreichend 236,2 Millionen USD. Kundenvorauszahlungen und 5,975 Milliarden USD abgegrenzter Umsatz helfen bei der Unterstützung der Expansion. Die Investitionsdebatte hängt nun weniger davon ab, ob AI-Nachfrage existiert, und mehr davon, ob das Unternehmen Kapital effizient genug einsetzen kann, um dauerhafte Cash-Renditen zu produzieren.
Der Bull Case erfordert Kapazität und Verträge zur Unterstützung von 350 USD, während der Bear Case Verzögerungen, Finanzierung und Verwässerung widerspiegelt, die NBIS in Richtung 145 USD ziehen könnten. Konservative Trader könnten den Fortschritt in Richtung des ARR-Ziels von 7 bis 9 Milliarden USD, Auslastung, bereinigtes EBITDA und die Lücke zwischen operativem Cashflow und Infrastrukturausgaben überwachen.
Risikoerinnerung: Handeln und Investieren in Aktien wie NBIS beinhaltet ein hohes Kapitalverlustrisiko. Bauverzögerungen, Stromengpässe, Kundenkonzentration, Schulden, Verwässerung, Bewertungskompression und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Literatur
- Top High-Performance Computing (HPC) Aktien zum Beobachten in 2026: Marktführer im beschleunigten Computing
- Top AI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und AI-Recheninfrastruktur
- Top AI Cloud-Infrastruktur-Aktien zum Kauf 2026 inmitten Hyperscaler-Investitionen und des Neocloud-Booms
- CoreWeave (CRWV) Preisprognose 2026: Kann AI Cloud-Nachfrage CRWV in Richtung 175 USD treiben?
- NVIDIA (NVDA) Preisprognose 2026: Kann AI-Infrastruktur-Wachstum NVDA in Richtung 420 USD treiben?
- Microsoft (MSFT) Aktienausblick für 2026: Kann Azure AI und Copilot-Wachstum MSFT-Aktien auf 550+ USD treiben?
