MARA Holdings (MARA) betreibt digitale Asset-Compute- und Energieinfrastruktur, die sich auf industrielles Bitcoin Mining konzentriert. Seine Standorte kombinieren Strombeschaffung, spezialisierte Mining-Hardware, Rechenzentrumsoperationen und Treasury-Management, wodurch die Einnahmen sowohl vom Produktionsvolumen als auch vom Marktwert von Bitcoin abhängig werden. MARA leitet auch einen Teil seines betriebenen Landportfolios in Richtung KI und High-Performance Computing um, was die Möglichkeiten erweitert, aber auch Entwicklungs-, Finanzierungs- und Kundenkonvertierungsrisiken hinzufügt.
Das jüngste Quartal zeigte stärkere Betriebskapazitäten neben schwächeren bitcoin-verbundenen Finanzergebnissen. Mara Holding Q2 2026 Umsatz fiel um 26,7% auf 174,9 Millionen US-Dollar, da der durchschnittliche Bitcoin-Preis um 28% sank, obwohl die Produktion um 3% auf 2.422 BTC stieg und die energetisierte Hashrate um 22% auf 70,3 EH/s anstieg. Ein Nettoverlust von 611,3 Millionen US-Dollar, hauptsächlich durch Änderungen des Fair Values digitaler Assets verursacht, zeigte, warum Skalierung allein keine stabilen Erträge pro Aktie schafft.
Die MARA Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Bitcoin-Skalierungs- und KI-Konvertierungsfall: eine Erholung der Bitcoin-Ökonomie, fortgesetzte Hashrate-Effizienz und sichtbare Starwood-Meilensteine könnten die Cash-Renditen steigern und betriebenen Assets eine höhere Infrastrukturbewertung verleihen.
- Der Volatilitäts- und Kapitalintensitätsfall: schwächere Bitcoin-Preise, steigende Netzwerkschwierigkeit oder langsame Rechenzentrumskonvertierung könnten die Erträge volatil halten und den Finanzierungsdruck erhöhen.
Dieser Leitfaden erläutert die MARA Aktienprognose, Preisszenarien 2026, Hauptrisiken und Analysten-Ausblicke, basierend auf MARA Holdings' Ergebnisveröffentlichung Q2 2026 vom 6. August 2026, Quartalsbericht und Marktdaten bis 11. September, plus wie man MARA Aktien-Futures tradet auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die MARA Holdings Investoren im September 2026 wissen sollten
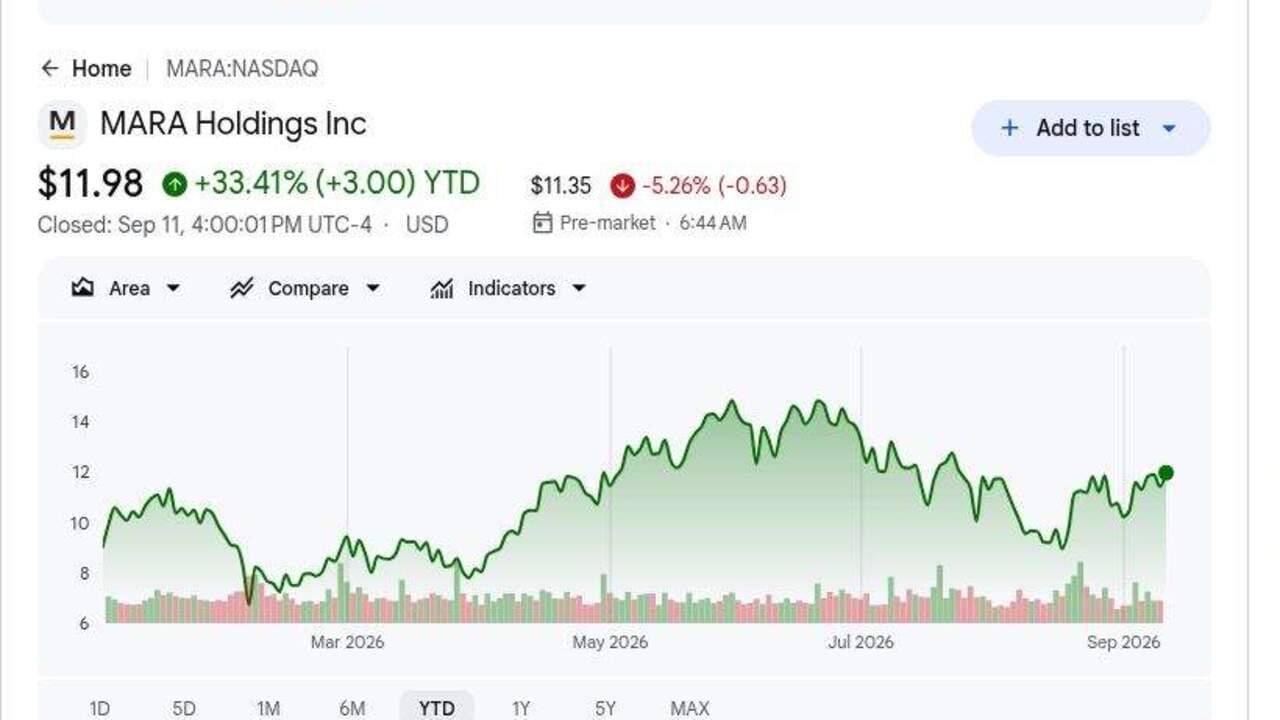
- Der Schlusskurs von 11,94 US-Dollar am 11. September ließ MARA 2026 um 33,41% steigen: Der Gewinn spiegelt erneutes Interesse an Minern mit Strom-Assets wider, dennoch blieben die Aktien unter mehreren bullischen Zielen. Das 18 US-Dollar Konsensus- und 27 US-Dollar BTIG-Ziel erfordern bessere Mining-Ökonomie oder messbare KI-Fortschritte anstatt nur einer Bitcoin-Rallye.
- Q2-Umsatz fiel um 26,7% auf 174,9 Millionen US-Dollar: Der Umsatz verfehlte den etwa 204 Millionen US-Dollar Konsensus um etwa 29 Millionen US-Dollar, da Bitcoins Durchschnittspreis um 28% sank. Das Ergebnis zeigt, dass höhere Produktion einen wesentlich schwächeren realisierten Preis nicht vollständig ausgleichen kann.
- Die energetisierte Hashrate erreichte 70,3 EH/s bei einem Produktionsanstieg von 3%: Die Kapazität stieg im Jahresvergleich um 22% und produzierte 2.422 BTC. Die Kosten pro Petahash pro Tag sanken ebenfalls um 4% auf 27,7 US-Dollar, was operative Belege dafür liefert, dass sich Skalierung und Effizienz trotz schwächerer Buchhaltungsgewinne verbessern.
- MARA hielt 35.577 BTC und etwa 2,5 Milliarden US-Dollar an Bargeld plus Bitcoin: Das Treasury liefert Liquidität und direkte Aufwärtspotentiale zu Bitcoin, obwohl ein nicht realisierter Verlust von 343,0 Millionen US-Dollar dazu beitrug, den Quartalsnettoverlust auf 611,3 Millionen US-Dollar zu treiben. Dieselbe Vermögensbasis kann daher die Liquidität stärken und die berichteten Erträge destabilisieren.
- Die Starwood-Plattform zielt auf 1 GW kurzfristige IT-Kapazität ab: Die Partnerschaft skizziert einen Weg über 2,5 GW durch die Konvertierung betriebener Standorte für KI und High-Performance Computing. Investoren benötigen noch Kundenverpflichtungen, Finanzierung und Baummeilensteine, bevor sie diese Kapazität als vertraglich vereinbarte Einnahmen behandeln.
Was ist MARA Holdings (MARA)?
MARA Holdings ist ein vertikal integrierter digitaler Energie- und Compute-Betreiber. Das Unternehmen erwirbt und entwickelt Energiestandorte, stellt anwendungsspezifische Computing-Ausrüstung bereit, validiert Transaktionen auf dem Bitcoin-Netzwerk und verdient Blockbelohnungen und Transaktionsgebühren. Die Einnahmen hängen von produziertem Bitcoin, Bitcoins Marktpreis und der Ökonomie ab, die durch Netzwerkschwierigkeit, Flotteneffizienz und Stromkosten geschaffen wird. MARA verwaltet auch eines der größten Unternehmens-Bitcoin-Treasuries der Branche, sodass Bilanzmarkierungen die vierteljährlichen Nettoerträge dominieren können.
Seine längerfristige Strategie besteht darin, Energie- und Infrastrukturexpertise in eine breitere Compute-Plattform zu verwandeln. MARAls strategische Beziehung zu Starwood Capital und Starwood Digital zielt auf etwa 1 GW kurzfristige IT-Kapazität mit einem Weg über 2,5 GW ab, was einen Zugang zu KI-Rechenzentren schafft. Das Unternehmen integriert auch das Long Ridge Strom-Asset und entwickelt Technologien zur Monetarisierung von isolierter oder ungenutzter Energie. Diese Programme könnten die Einnahmen diversifizieren, obwohl Kundenverträge und Bau einem dauerhaften KI-Beitrag vorausgehen müssen.
Weiterlesen: Top Bitcoin Mining Aktien zum Kauf 2026: BTC Hashrate trifft auf den KI-Infrastruktur-Pivot
MARA Holdings (MARA) Q2 2026 Ergebnisübersicht: Umsatz, Betriebsskalierung und Finanzausblick
MARAls Q2 2026 Ergebnisse kombinierten operative Expansion mit einer scharfen buchhalterischen Umkehrung. Umsatz von 174,9 Millionen USD verfehlte den etwa 204,0 Millionen USD Konsensus und sank um 26,7% im Jahresvergleich, GAAP verwässerter EPS von negativen 1,60 USD fiel 1,77 USD unter den Konsensus, und angepasstes EBITDA war negativ 360,9 Millionen USD. Die energetisierte Hashrate erreichte dennoch 70,3 EH/s und die Bitcoin-Produktion stieg auf 2.422 BTC, was Investoren dazu veranlasst, verbesserte Mining-Kapazität von volatilen Bitcoin-Markierungen zu trennen.
|
Finanzmetrik |
Guidance / Konsensus |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
Etwa 204,0 Millionen USD Konsensus |
174,9 Millionen USD |
Verfehlt. Etwa 29,1 Millionen USD unter Konsensus und um 26,7% YoY gesunken. |
|
Q2 GAAP verwässerter EPS |
0,17 USD Konsensus |
$(1,60) |
Verfehlt. 1,77 USD unter Konsensus gegenüber 1,84 USD vor einem Jahr. |
|
Q2 Nettoergebnis (Verlust) |
808,2 Millionen USD Einkommen in Q2 2025 |
$(611,3) Millionen USD |
Umgekehrt. Ein nicht realisierter Bitcoin-Verlust von 343,0 Millionen USD ersetzte einen großen Vorjahresgewinn. |
|
Q2 angepasstes EBITDA |
1,2 Milliarden USD in Q2 2025 |
$(360,9) Millionen USD |
Gesunken. Bitcoin Fair-Value-Änderungen überwältigten operative Fortschritte. |
|
Bitcoin-Produktion |
2.353 BTC in Q2 2025 |
2.422 BTC |
Verbessert. Produktion stieg etwa 3% YoY. |
|
Energetisierte Hashrate |
57,4 EH/s in Q2 2025 |
70,3 EH/s |
Erweitert. Kapazität stieg etwa 22% YoY. |
|
Kosten pro Petahash pro Tag |
28,9 USD in Q2 2025 |
27,70 USD |
Verbessert. Einheitsbetriebskosten sanken etwa 4% YoY. |
|
Bitcoin-Bestände |
— |
35.577 BTC |
Beträchtlich. Treasury-Skalierung verstärkt sowohl Liquidität als auch Mark-to-Market-Volatilität. |
|
Bargeld- und Bitcoin-Bestände |
— |
Etwa 2,5 Milliarden USD |
Liquide. Das Guthaben unterstützt Mining- und KI-Infrastrukturinvestitionen. |
- Umsatz von 174,9 Millionen USD verfehlte Konsensus um etwa 29,1 Millionen USD: Der Rückgang um 26,7% kam, obwohl die Produktion um 3% stieg, weil der durchschnittliche Bitcoin-Preis um 28% fiel. Dies macht die realisierte Bitcoin-Ökonomie zur ersten Variablen, die bei der Umsatzerholung zu überwachen ist.
- GAAP verwässerter EPS von $(1,60) verfehlte die 0,17 USD Schätzung um 1,77 USD: Ein nicht realisierter Bitcoin-Verlust von 343,0 Millionen USD half dabei, 808,2 Millionen USD Vorjahreseinkommen in einen Verlust von 611,3 Millionen USD umzukehren. Der Vergleich zeigt, warum GAAP EPS stärker schwanken kann als Mining-Operationen.
- Energetisierte Hashrate stieg um 22% auf 70,3 EH/s: Die Produktion stieg auf 2.422 BTC von etwa 2.353 BTC, und die Kosten pro Petahash pro Tag verbesserten sich auf 27,7 USD von 28,9 USD. Höhere Skalierung wird wertvoller, wenn Bitcoin-Preise und Netzwerkschwierigkeit kooperieren.
- Angepasstes EBITDA bewegte sich auf $(360,9) Millionen von 1,2 Milliarden USD: Der Rückgang spiegelte Bitcoin Fair-Value-Verluste wider und nicht einen Kollaps der installierten Kapazität. Dennoch würde anhaltendes negatives angepasstes EBITDA die intern generierte Finanzierung sowohl für Mining-Upgrades als auch KI-Konvertierung reduzieren.
- Bargeld- und Bitcoin-Bestände beliefen sich auf etwa 2,5 Milliarden USD: Das Unternehmen hielt 35.577 BTC am 30. Juni, was finanzielle Flexibilität für Long Ridge und Starwood-Projekte schafft. Diese Flexibilität bleibt Bitcoin-Rückgängen und jeder Entscheidung zur Verpfändung oder zum Verkauf von Treasury-Assets ausgesetzt.
MARA Holdings (MARA) 2026 Investmentausblick: 24 USD Bull Case vs. 7 USD Bear Case
Die folgenden Bull-, Base- und Bear-Ergebnisse sind BingX Akademie redaktionelle Szenarien und nicht Wall Street-Ziele. Jeder Bereich hängt von beobachtbaren betrieblichen und finanziellen Bedingungen ab.
Der Bull Case: Stärkeres Bitcoin Mining treibt MARA in Richtung 24 USD
Der Bull Case nimmt an, dass sich Bitcoin-Preise stabilisieren, die Netzwerkschwierigkeit beherrschbar bleibt und MARA mehr als 70 EH/s mit anhaltenden Kostenverbesserungen aufrechterhält. Produktionswachstum konvertiert dann effizienter in Umsatz, während Starwood Kunden oder Finanzierung sichert, die seinen betriebenen Standorten klareren KI-Infrastruktur-Wert verleiht.
Eine Bewegung in Richtung 24 USD würde vierteljährliche Umsätze über 200 Millionen USD, angepasstes EBITDA, das nach dem negativen 360,9 Millionen USD Q2-Ergebnis positiv wird, und mindestens einen konkreten Starwood-Entwicklungsmeilenstein erfordern. Stabile Bitcoin-Bestände und Belege dafür, dass KI-Projekte attraktive Renditen erzielen können, würden den Fall stärken.
Der Base Case: Stetige Mining-Leistung hält MARA zwischen 14 USD und 18 USD
Der Base Case nimmt an, dass MARAls 70,3 EH/s Flotte und 35.577 BTC Treasury den Wert unterstützen, obwohl Bitcoin-Markierungen weiterhin die Erträge verzerren und die KI-Rechenzentrumsent-wicklung früh bleibt. Effizienzgewinne gleichen die Netzwerkschwierigkeit teilweise aus, während Investoren dem 1 GW Starwood-Ziel begrenzten Wert zuordnen, bis Verträge und Finanzierungspläne klarer werden.
MARA könnte hauptsächlich zwischen 14 USD und 18 USD unter diesen Bedingungen handeln. Produktionswachstum, Kosten pro Petahash unter 28 USD und Fortschritte bei Long Ridge würden die Spanne unterstützen. Ein weiterer großer Umsatzverfehlung oder ein weiteres tief negatives angepasstes EBITDA-Quartal würde das obere Ende schwächen.
Der Bear Case: Niedrigere Bitcoin-Preise ziehen MARA in Richtung 7 USD
Der Bear Case nimmt an, dass Bitcoin-Preise fallen, während Netzwerkschwierigkeit und Stromkosten steigen, wodurch der Umsatz pro Einheit Hashrate reduziert wird. Die KI-Konvertierung bewegt sich auch langsamer, wodurch MARA mit Entwicklungskosten vor bedeutendem Kundenumsatz belassen wird.
Eine Bewegung in Richtung 7 USD würde wahrscheinlicher, wenn der Umsatz unter 175 Millionen USD bleibt, Treasury-Verluste die Liquidität reduzieren oder Starwood-Meilensteine ohne Ersatznachfrage verzögern. Zusätzliche Schulden, Wandelschuldfinanzierung oder Bitcoin-Verkäufe zur Finanzierung der Entwicklung würden weiteren Druck auf den Wert pro Aktie ausüben.
MARA Aktienpreisprognosen für 2026 von Wall Street-Analysten
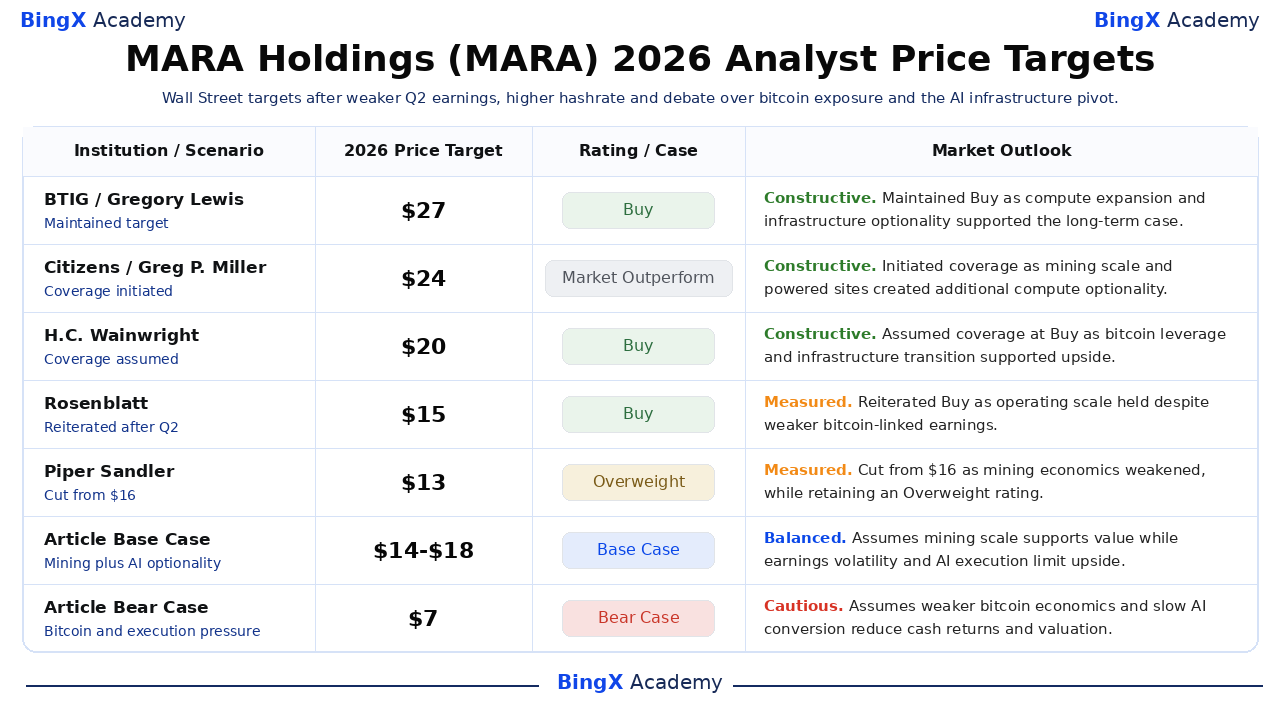
Diese fünf datierten Aktionen spannen 13 USD bis 27 USD und spiegeln unterschiedliche Annahmen über Bitcoin-Preise, Mining-Effizienz und den KI-Infrastruktur-Pivot wider. Sie sind Referenzpunkte Dritter und nicht eine einzige Prognose. Die finalen Base- und Bear-Zeilen sind BingX Akademie redaktionelle Szenarien.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BTIG |
27 USD |
Kauf |
Konstruktiv. 1. Juni: Behielt Kauf bei, da Compute-Expansion und Infrastruktur-Optionalität den langfristigen Fall unterstützten. |
|
Citizens |
24 USD |
Market Outperform |
Konstruktiv. 24. Juni: Initiierte Abdeckung, da Mining-Skalierung und betriebene Standorte zusätzliche Compute-Optionalität schufen. |
|
H.C. Wainwright |
20 USD |
Kauf |
Konstruktiv. 11. September: Übernahm Abdeckung bei Kauf, da Bitcoin-Hebelwirkung und Infrastrukturübergang Aufwärtspotential unterstützten. |
|
Rosenblatt |
15 USD |
Kauf |
Gemessen. 7. August: Bestätigte Kauf, da operative Skalierung trotz schwächerer bitcoin-verbundener Erträge hielt. |
|
Piper Sandler |
13 USD |
Übergewichtung |
Gemessen. 17. Juli: Senkte von 16 USD, da sich Mining-Ökonomie verschlechterte, während ein Übergewichtungs-Rating beibehalten wurde. |
|
Artikel Base Case |
14-18 USD |
Base Case |
Ausgewogen. Nimmt an, dass Mining-Skalierung Wert unterstützt, während Ertragsvolatilität und KI-Ausführung Aufwärtspotential begrenzen. |
|
Artikel Bear Case |
7 USD |
Bear Case |
Vorsichtig. Nimmt schwächere Bitcoin-Ökonomie und langsame KI-Konvertierung an, die Cash-Renditen und Bewertung reduzieren. |
Wie man MARA Holdings (MARA) Aktien auf BingX tradet
Traden Sie MARA Holdings' Bitcoin-Produktion, Energie-Effizienz und KI-Infrastruktur-Ausblick mit BingX TradFi und BingX AI-Tools. Da MARA schnell auf Bitcoin-Preise, Netzwerkschwierigkeit, Finanzierung und Rechenzentrum-Meilensteine reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
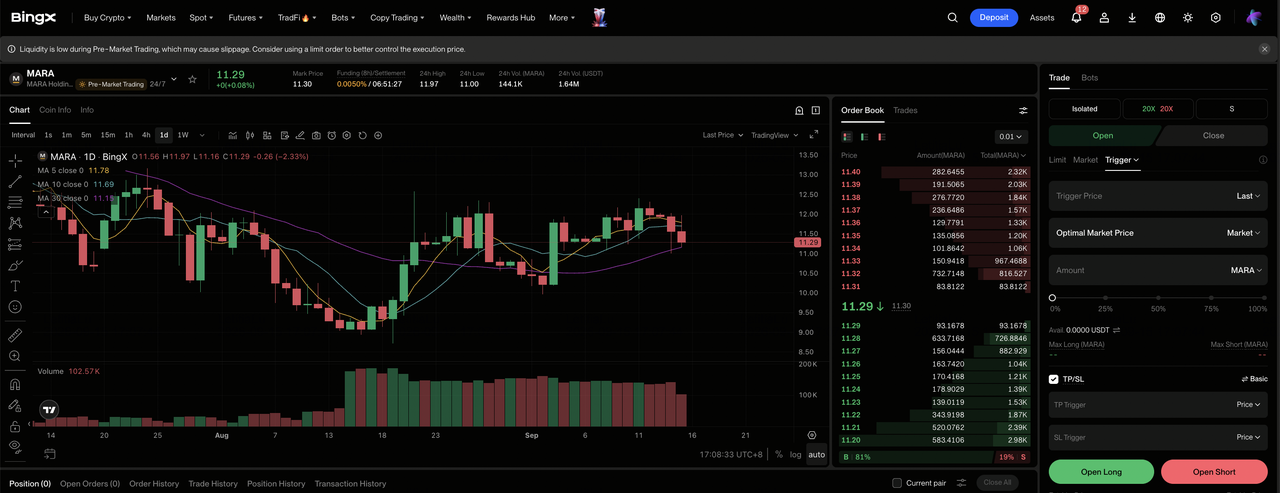
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX Exchange Dashboard.
Schritt 2: MARA Holdings (MARA) auswählen. Suchen und wählen Sie den MARA-USDT Perpetual Futures-Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn operative Meilensteine sich verbessern und Rentabilität voranschreitet. Wählen Sie Short öffnen, wenn Ausführungsverzögerungen oder schwächere Nachfrage die erwartete Ökonomie pro Aktie reduzieren.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Die großen Schwankungen der Aktie 2026 zeigen, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Levels vor oder unmittelbar nach dem Eingehen des Trades. MARA kann schnell auf Ergebnisse, Guidance, Verträge, Finanzierung und Sektorbedingungen reagieren.
Top 5 Risiken für MARA Holdings Investoren in 2026
MARAls Bewertung hängt von verbundenen Bitcoin-, Energie-, Kapital- und Infrastrukturvariablen ab. Jede kann den Cashflow oder den Wert ändern, der jeder Aktie zugeordnet wird.
- Bitcoin Fair-Value-Schwankungen können operative Fortschritte überwältigen: Ein nicht realisierter Bitcoin-Verlust von 343,0 Millionen USD trug zu einem Q2-Nettoverlust von 611,3 Millionen USD bei. Ein erneuter Rückgang kann den Treasury-Wert reduzieren, Sicherheiten schwächen und die Aktie komprimieren, selbst wenn die Hashrate steigt.
- Netzwerkschwierigkeit kann den Nutzen von 70,3 EH/s verwässern: MARA produzierte 2.422 BTC trotz 22% mehr energetisierter Hashrate. Wenn sich die globale Kapazität schneller ausdehnt als MARAls Effizienz sich verbessert, können Bitcoin pro Compute-Einheit fallen und die Brutto-Cash-Renditen reduzieren.
- Stromökonomie kann die 27,7 USD Einheitskostenverbesserung umkehren: Kosten pro Petahash pro Tag sanken um 4%, obwohl Strommärkte volatil bleiben. Höhere Strompreise oder Ausfälle können die Produktion reduzieren und die Spanne zwischen Bitcoin-Umsatz und Standortbetriebskosten verengen.
- Das 1 GW Starwood-Ziel ist eine Entwicklungsroadmap, keine gebuchten Verkäufe: KI-Infrastruktur erfordert Kunden, Netzanschluss, Ausrüstung und Finanzierung. Verzögerungen würden Kapital vor Umsätzen binden und könnten die Bewertungsprämie reduzieren, die dem 2,5 GW Weg zugeordnet wird.
- Finanzierung kann zukünftige Ökonomie pro Aktie verwässern: Mining-Ausrüstung, Strom-Assets und Rechenzentren sind kapitalintensiv. Wenn sich die 2,5 Milliarden USD Bargeld-und-Bitcoin-Position schwächt, können Schulden, Wandelschuldverschreibungen oder Aktienemission die Expansion finanzieren und den Anspruch jeder Aktie auf zukünftige Erträge reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in MARA Holdings investieren?
MARA beginnt den Rest von 2026 mit stärkerer physischer Kapazität und einem großen Bitcoin-Treasury, dennoch zeigte Q2, dass keines stabile Erträge garantiert. Die Hashrate erreichte 70,3 EH/s und die Produktion stieg um 3%, während der Umsatz um 26,7% fiel und das angepasste EBITDA auf $(360,9) Millionen sank. Die Investitionsfrage ist, ob Effizienz und KI-Diversifizierung diese Abhängigkeit reduzieren können.
Der Bull Case benötigt verbesserte Bitcoin-Ökonomie und greifbare Starwood-Meilensteine zur Unterstützung von 24 USD. Der Bear Case spiegelt schwächere Mining-Renditen, volatile Treasury-Markierungen und Kapitalverpflichtungen wider, die MARA in Richtung 7 USD ziehen könnten. Konservative Trader können auf Umsätze über 200 Millionen USD, positives angepasstes EBITDA und einen vertraglich vereinbarten KI-Kunden warten, bevor sie dem Infrastruktur-Pivot vollen Wert zuordnen.
Risiko-Erinnerung: Trading und Investieren in Aktien wie MARA beinhaltet ein hohes Risiko des Kapitalverlusts. Unternehmensausführung, Marktvolatilität, Finanzierung und Leveraged Trading können zu schnellen Verlusten führen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Lektüre
- Top Bitcoin Mining Aktien zum Kauf 2026: BTC Hashrate trifft auf den KI-Infrastruktur-Pivot
- Top High-Performance Computing (HPC) Aktien 2026: Beschleunigte Computing-Marktführer
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Herstellungs- und Design-Marktführer
- CleanSpark (CLSK) Kursprognose 2026: 27,00 USD KI-Hyperscaler oder 32% Short-Squeezed Mining-Falle?
- IREN Limited (IREN) Kursprognose 2026: Kann die KI-Cloud-Expansion IREN höher treiben?
