


Lumentum (LITE) entwickelt optische und photonische Produkte, die Daten durch Cloud-Netzwerke, Telekommunikationsinfrastruktur und industrielle Systeme bewegen, routen und erfassen. Laser und optische Komponenten bleiben zentral für das Geschäft, wobei Cloud-Module und optisches Schaltkreis-Switching wichtiger werden, da KI-Cluster höhere Bandbreite benötigen. Diese Transformation erweitert Lumentums Engagement in der KI-Infrastruktur, macht die Aktie jedoch auch empfindlich für Hyperscaler-Ausgaben, Fertigungsausbeuten und erhöhte Bewertung.
Das jüngste Quartal zeigte, dass die Transformation das Finanzprofil bereits verändert. Lumentums Geschäftsjahr Q4 2026 Umsatz erreichte 1,006 Milliarden US-Dollar, ein Plus von 109,3% im Jahresvergleich, da der Komponenten-Umsatz um 102,7% und der System-Umsatz um 122,6% stieg. Die Non-GAAP-Bruttomarge erreichte 50,4% und unterstützte stärkere Gewinne, obwohl eine einmalige Schuldenauslöschungsgebühr das GAAP-Nettoergebnis verzerrte.
Die LITE Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Das KI-optische Skalierungsszenario: 1,6T-Module, optische Schaltkreis-Switches und In-Rack-Laser-Produkte können Umsatz und Margen erweitern, da Cloud-Kunden mehr Daten von Kupfer auf Licht umstellen.
- Das Ausführungs- und Bewertungsszenario: Kapazitätsengpässe, Kunden-Timing oder langsamere CPO-Adoption könnten Schätzungsrevisionen nach einer 153,86%igen Rallye seit Jahresbeginn abflachen.
Dieser Leitfaden schlüsselt die LITE Aktienprognose, 2026 Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Lumentums Geschäftsjahr Q4 2026 Ergebnisveröffentlichung vom 11. August, jährlichen Einreichungen und Marktdaten bis zum 10. September, plus wie man LITE Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Lumentum-Investoren im September 2026 wissen sollten
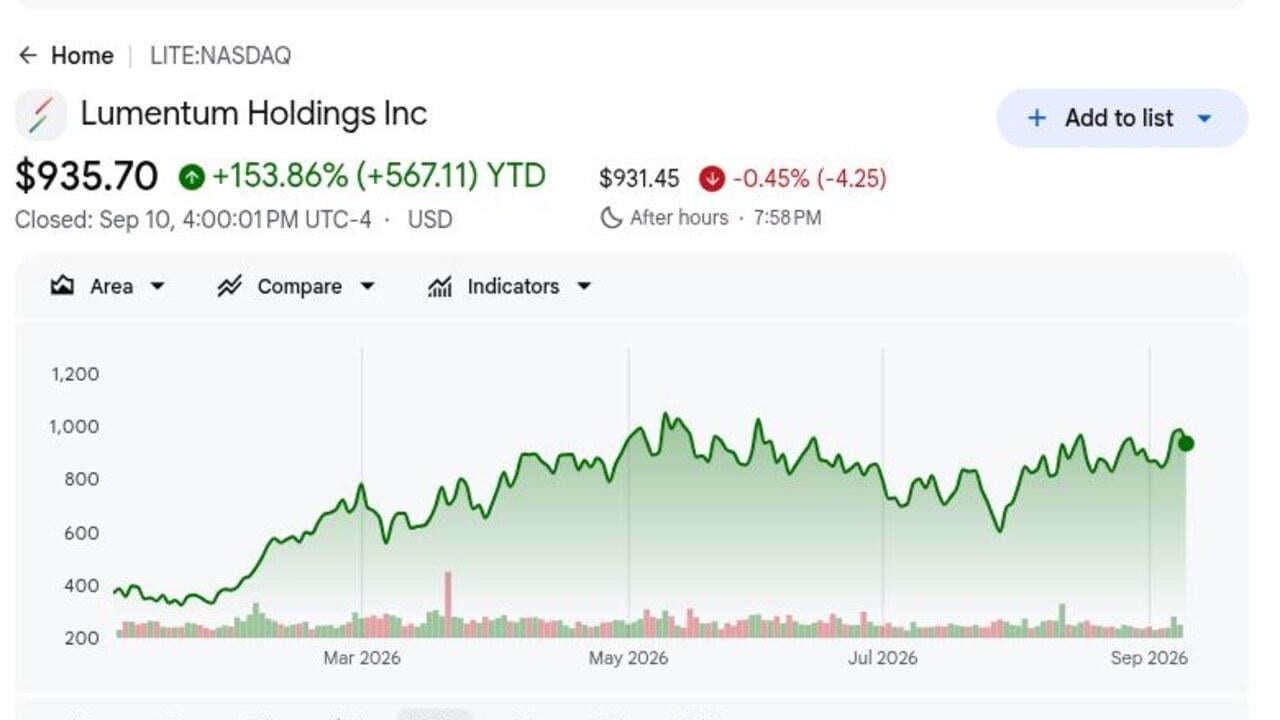
- LITE schloss bei 935,70 USD nach einem Gewinn von 153,86% seit Jahresbeginn: Die Rallye spiegelt starke KI-Optik-Nachfrage wider, obwohl die Aktien unter dem Hoch vom 11. Mai von 1.053,09 USD blieben. Diese Lücke zeigt, wie schnell die Bewertung komprimiert werden kann, wenn Investoren das optische Deployment-Timing hinterfragen.
- Geschäftsjahr Q4 Umsatz erreichte 1,006 Milliarden USD, ein Plus von 109,3%: Der Umsatz stieg sequenziell um 24,5% von 808,4 Millionen USD und übertraf den Konsens um etwa 51 Millionen USD. Das erste Milliarden-Dollar-Quartal zeigte, dass Cloud-Transceiver-, Laser- und Switching-Nachfrage in Umsatz umgesetzt wird.
- Non-GAAP-Bruttomarge erweiterte sich um 1.260 Basispunkte auf 50,4%: Die Marge stieg auch sequenziell um 250 Basispunkte und übertraf die etwa 48%ige Erwartung. Besserer Mix und Skalierung zeigen, dass steigende optische Nachfrage in stärkere Profitabilität umgewandelt wird.
- Der Q1 GJ2027 Umsatz-Mittelpunkt stieg auf 1,25 Milliarden USD: Die Prognose von 1,225 bis 1,275 Milliarden USD impliziert etwa 24% sequenzielles Wachstum am Mittelpunkt. Non-GAAP EPS-Prognose von 4,05 bis 4,35 USD und Betriebsmarge von 39,5% bis 40,5% deuten auf weitere Hebelwirkung hin.
- NVIDIA verpflichtete sich zu 2 Milliarden USD für Lumentums optische Kapazität: Die Vereinbarung umfasst Kaufverpflichtungen und zukünftigen Zugang zu Laser- und Netzwerkprodukten. Die Gelegenheit ist bedeutend, obwohl neue Kapazität noch termingerecht qualifiziert werden und in profitable Lieferungen umgewandelt werden muss.
Was ist Lumentum (LITE)?
Lumentum ist ein globaler Photonik-Hersteller, dessen Laser, Module und optische Subsysteme Datenübertragung und -erfassung ermöglichen. Das Komponentengeschäft liefert Laser-Chips und optische Bausteine, während das Systemportfolio Cloud-Module und optische Schaltkreis-Switching-Produkte umfasst, die Licht durch Netzwerke routen. Kunden erstrecken sich über Cloud- und Internetunternehmen, Telekom-Geräteanbieter, Industriehersteller und Sensor-Gerätehersteller. Lumentum kombiniert interne Forschung und Fertigung mit externen Lieferanten und Auftragsfertigung, was Produktausbeute, Kapazität und Qualifikation zentral für seine Wirtschaftlichkeit macht.
Die Langzeitstrategie zielt zunehmend auf KI-optische und photonische Infrastruktur ab. Lumentum entwickelt 1,6T-Cloud-Module, optische Schaltkreis-Switches, externe Laserquellen-Module, nahe verpackte Optik und ultra-hochleistende Laser für co-verpackte Systeme. NVIDIAs 2-Milliarden-USD-Investition fügt einen strategischen Kunden und Finanzierung für US-Kapazität hinzu, während eine Liefervereinbarung mit AXT Indiumphosphid-Eingänge bis 2031 unterstützt. Diese Programme zielen darauf ab, Lumentum von Verbindungen zwischen Racks auf kürzere optische Verbindungen innerhalb von KI-Systemen zu erweitern.
Lesen Sie mehr: Top KI-optische Aktien zum Kauf 2026: Photonik, Optik, Glasfaser und Rechenzentrum-Interconnects
Lumentum (LITE) Q4 GJ2026 Ergebnisüberblick: Umsatz, Margen und KI-optisches Wachstum
Lumentum lieferte 1,006 Milliarden USD Umsatz versus etwa 955 Millionen USD erwartet, Non-GAAP EPS von 3,23 USD versus etwa 2,80 USD erwartet und 50,4% Non-GAAP-Bruttomarge versus etwa 48%. Komponenten wuchsen um 102,7% auf 649,4 Millionen USD und Systeme stiegen um 122,6% auf 356,9 Millionen USD. Q1 GJ2027 Umsatzprognose erreichte 1,225 bis 1,275 Milliarden USD, obwohl ein 7,8-Milliarden-USD-Non-Cash-Schuldenauslöschungsverlust das GAAP-Nettoergebnis zu einem schlechten Maß für operative Leistung machte.
Lesen Sie mehr: Lumentum (LITE) Q4 GJ2026 Ergebnisüberblick: 3,23 USD bereinigter EPS-Beat treibt 13,63% Kursrallye
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q4 GJ2026 Umsatz |
Etwa 955 Mio. USD Konsens |
1,006 Mrd. USD |
Übertroffen. Etwa 51 Mio. USD über Konsens; +109,3% J/J. |
|
Non-GAAP verwässerter EPS |
Etwa 2,80 USD |
3,23 USD |
Übertroffen. Etwa 0,43 USD über Konsens; +von 0,88 USD. |
|
GAAP Nettoverlust |
— |
7,162 Mrd. USD Verlust |
Verzerrt. Ein 7,8-Mrd.-USD-Non-Cash-Schuldenauslöschungsverlust trieb das Ergebnis. |
|
Non-GAAP-Bruttomarge |
Etwa 48,0% |
50,40% |
Übertroffen. Etwa 240 bp über Konsens; +1.260 bp J/J. |
|
Non-GAAP-Betriebsmarge |
Q3 tatsächlich 32,2% |
36,60% |
Erweitert. +440 bp sequenziell. |
|
Komponentenumsatz |
Q4 GJ2025 320,4 Mio. USD |
649,4 Mio. USD |
Beschleunigt. +102,7% J/J. |
|
Systemumsatz |
Q4 GJ2025 160,3 Mio. USD |
356,9 Mio. USD |
Beschleunigt. +122,6% J/J. |
|
Bargeld und kurzfristige Anlagen |
Q3 3,172 Mrd. USD |
2,738 Mrd. USD |
Niedriger. -433,9 Mio. USD sequenziell. |
|
Q1 GJ2027 Umsatzausblick |
Etwa 1,10 Mrd. USD |
1,225–1,275 Mrd. USD |
Darüber. Mittelpunkt übertraf Konsens um etwa 150 Mio. USD. |
|
Q1 Non-GAAP-Betriebsmarge |
— |
39,5%–40,5% |
Höher. Mittelpunkt impliziert 340 bp sequenzielle Expansion. |
|
Q1 Non-GAAP EPS Ausblick |
Etwa 3,35 USD |
4,05–4,35 USD |
Darüber. Mittelpunkt übertraf Konsens um etwa 0,85 USD. |
- Umsatz von 1,006 Milliarden USD wuchs um 109,3%: Der Umsatz verdoppelte sich mehr als von 480,7 Millionen USD und stieg sequenziell um 24,5%, was zeigt, dass mehrere Cloud-Photonik-Programme zusammen skalieren. Das Ergebnis setzt auch eine viel höhere Basis für das Geschäftsjahr 2027.
- Non-GAAP EPS erreichte 3,23 USD versus etwa 2,80 USD erwartet: Die Gewinne stiegen von 0,88 USD im Vorjahr, da die Bruttomarge über 50% stieg. Die Verbesserung zeigt, dass stärkeres Volumen und Mix in operative Hebelwirkung umgesetzt werden.
- Komponenten und Systeme wuchsen um 102,7% und 122,6%: Komponenten generierten 649,4 Millionen USD und Systeme trugen 356,9 Millionen USD bei. Wachstum über Laser, Module und Switching-Produkte reduziert die Abhängigkeit von einer optischen Kategorie.
- Non-GAAP-Betriebsmarge erweiterte sich auf 36,6%: Die Marge stieg von 15,0% im Vorjahr und verbesserte sich sequenziell um 440 Basispunkte. Das gibt Lumentum mehr Spielraum, um Kapazität und Produktentwicklung zu finanzieren und gleichzeitig den Gewinn zu steigern.
- Der Q1-Mittelpunkt von 1,25 Milliarden USD impliziert etwa 24% sequenzielles Wachstum: Ein 40,0% Betriebsmargen-Mittelpunkt und 4,20 USD EPS-Mittelpunkt deuten darauf hin, dass die KI-optische Rampe noch beschleunigt. Beide Bereiche lagen auch deutlich über dem zitierten Konsens.
Lumentum (LITE) 2026 Investitionsausblick: 1.300 USD Bullen-Szenario vs. 700 USD Bären-Szenario
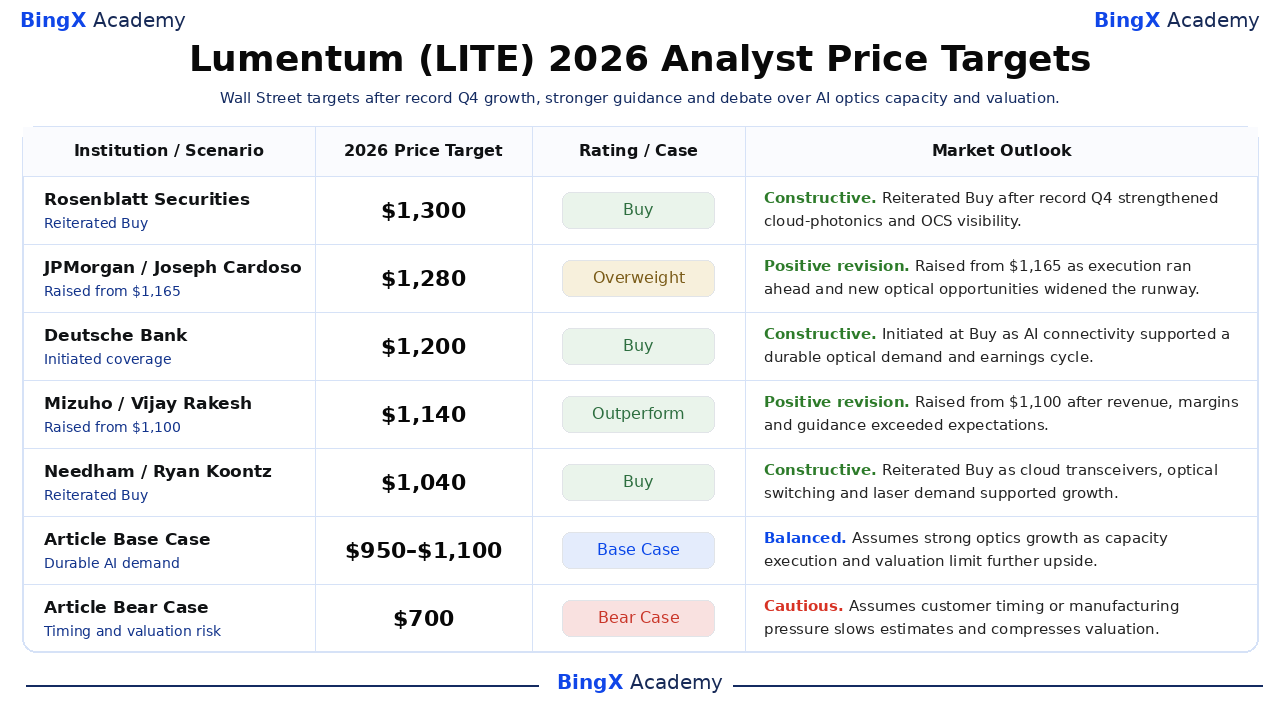
Der 2026-Ausblick hängt davon ab, wie schnell 1,6T-Module, OCS und aufkommende In-Rack-optische Produkte von Kundenprogrammen in Lieferungen umgewandelt werden. Die drei untenstehenden Bereiche sind redaktionelle Szenarien und nicht Wall Street-Ziele.
Das Bullen-Szenario: Starke KI-Optik-Nachfrage drückt LITE in Richtung 1.300 USD
Das Bullen-Szenario nimmt an, dass Cloud-Module und optische Schaltkreis-Switches weiter skalieren, während Lumentum 1,6T-Produkte und höherleistende Laser hinzufügt. Q1-Umsatz erreicht oder übertrifft die 1,275-Milliarden-USD-Prognoseobergrenze, während die Non-GAAP-Betriebsmarge bei etwa 40% bleibt.
Eine Bewegung in Richtung 1.300 USD würde erfordern, dass neue Fertigung termingerecht qualifiziert wird, NVIDIA-Verpflichtungen in Lieferungen umgewandelt werden und In-Rack-optische Adoption sich verbreitert. Fortgesetzte Schätzungserhöhungen und Bruttomarge bei oder über 50% würden das Szenario stärken.
Das Basis-Szenario: Stetige KI-Nachfrage hält LITE zwischen 950 und 1.100 USD
Das Basis-Szenario nimmt an, dass KI-Netzwerk-Investitionen stark bleiben und aktuelle Produkte weiter wachsen, obwohl neuere optische Technologien ungleichmäßig skalieren. Der Umsatz steigt weiter von der Q4-Basis von 1,006 Milliarden USD, während Kapazitätsausgaben weitere Margenerweiterung begrenzen.
Unter diesem Szenario könnte LITE hauptsächlich zwischen 950 und 1.100 USD handeln. Umsatz nahe der Prognose, Non-GAAP-Betriebsmarge in den hohen 30ern und stabile Kundenpläne würden den Bereich unterstützen.
Das Bären-Szenario: Langsamere KI-Ausgaben ziehen LITE in Richtung 700 USD
Das Bären-Szenario nimmt an, dass Hyperscaler Deployments verzögern oder Fertigungsausbeuten Lieferungen begrenzen, während die Erwartungen hoch bleiben. Langsamere OCS- oder 1,6T-Adoption würde neue Kapazität unterausgelastet lassen und das Gewinnwachstum schwächen.
Eine Bewegung in Richtung 700 USD würde wahrscheinlicher, wenn die Prognose unter die Q1-Untergrenze von 1,225 Milliarden USD fällt, die Bruttomarge wesentlich von 50,4% fällt oder Analysten Vorwärtsschätzungen senken. Langsameres Wachstum würde die aktuelle Bewertung schwerer aufrechtzuerhalten machen.
LITE Aktienpreisprognosen für 2026 von Wall Street Analysten
Wall Street blieb insgesamt positiv nach dem GJ Q4, obwohl die Zielstreuung die Debatte darüber widerspiegelt, wie viel KI-optisches Wachstum nach dem 153,86%igen Gewinn seit Jahresbeginn bereits eingepreist ist. Die Tabelle trennt fünf aktuelle Analystenbewertungen von den redaktionellen Szenarien des Artikels und bewahrt den Bewertungskontext jeder Institution.
|
Institution / Analyst |
2026 Kursziel |
Rating / Szenario |
Marktausblick |
|
Rosenblatt Securities / Mike Genovese |
1.300 USD |
Kauf |
Konstruktiv. 12. August: Kauf nach Rekord-Q4 bestätigt, stärkte Cloud-Photonik- und OCS-Sichtbarkeit. |
|
JPMorgan / Joseph Cardoso |
1.280 USD |
Übergewichten |
Positive Revision. 12. August: angehoben von 1.165 USD, da Ausführung vorauslief und neue optische Gelegenheiten die Runway erweiterten. |
|
Deutsche Bank / Gianmarco Conti |
1.200 USD |
Kauf |
Konstruktiv. 31. August: Coverage initiiert, da KI-Konnektivität einen dauerhaften Nachfrage- und Gewinnzyklus unterstützte. |
|
Mizuho / Vijay Rakesh |
1.140 USD |
Outperform |
Positive Revision. 12. August: angehoben von 1.100 USD, nachdem Umsatz, Margen und Prognose Erwartungen übertrafen. |
|
Needham / Ryan Koontz |
1.040 USD |
Kauf |
Konstruktiv. 12. August: Kauf bestätigt, da Cloud-Module, Switching und Laser-Nachfrage Wachstum unterstützten. |
|
Artikel Basis-Szenario |
950–1.100 USD |
Basis-Szenario |
Ausgewogen. Nimmt starkes Optik-Wachstum an, während Kapazitätsausführung und Bewertung weiteres Aufwärtspotenzial begrenzen. |
|
Artikel Bären-Szenario |
700 USD |
Bären-Szenario |
Vorsichtig. Nimmt an, dass Kunden-Timing oder Fertigungsdruck Schätzungen verlangsamt und Bewertung komprimiert. |
Wie man Lumentum (LITE) Aktien auf BingX handelt
Handeln Sie Lumentums KI-Optik-, Margen- und Kapazitätsausblick mit BingX TradFi und BingX AI Tools. Da LITE scharf auf Hyperscaler-Ausgaben, Produktrampen und Prognosen reagieren kann, sollten Trader den Katalysator und die Risikogrenzen vor dem Eingehen einer Position definieren.
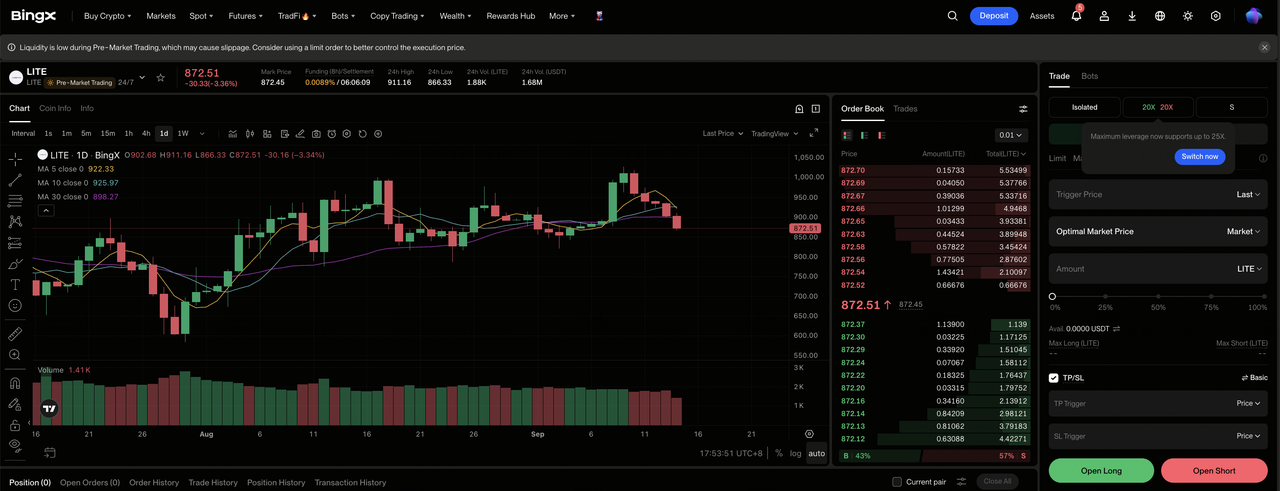
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange-Dashboard.
Schritt 2: Wählen Sie Lumentum (LITE). Suchen und wählen Sie den LITE-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn KI-optische Lieferungen und Margen weiterhin Erwartungen übertreffen. Wählen Sie Short öffnen, wenn Kundenverzögerungen oder Kapazitätsbeschränkungen den Wachstumspfad schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 5,39% Rückgang vom 10. September zeigt, warum konservative Hebelwirkung und Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach dem Eingehen des Trades. LITE kann schnell auf Prognosen, Kundenpläne, Produktqualifikationen und KI-Capex-Schlagzeilen reagieren.
Top 5 Risiken für LITE-Investoren in 2026
Lumentums Bewertung hängt von Kundennachfrage, Fertigungsausführung, Technologieentscheidungen und Kapitalstruktur ab. Diese Risiken können Umsatz, Margen und das der Aktie zugewiesene Multiple beeinflussen.
- Große Kundenverzögerungen könnten Umsatz schnell treffen: Q4-Umsatz stieg um 109,3% und schaffte eine hohe Vergleichsbasis. Verzögerungen bei OCS-, Modul- oder Laser-Deployments könnten die Auslastung reduzieren und die 50,4% Non-GAAP-Bruttomarge unter Druck setzen.
- Kapazitätserweiterung könnte Margen schaden, wenn Ausbeuten fallen: NVIDIA verpflichtete sich zu 2 Milliarden USD, während Lumentum die US-Produktion erweitert. Qualifikationsverzögerungen, Materialknappheit oder schwache Ausbeuten könnten Lieferungen hinauszögern, während Kosten früher anfallen.
- Kunden können verschiedene optische Technologien wählen: Lumentum entwickelt ELS-, NPO- und CPO-Produkte neben 1,6T-Modulen. Eine Verschiebung hin zu konkurrierenden Architekturen oder internen Silizium-Photonik-Lösungen könnte erwarteten Umsatz verzögern oder reduzieren.
- Die 153,86% Rallye seit Jahresbeginn erhöht Erwartungen: Bei 935,70 USD spiegelt die Aktie bereits erhebliches zukünftiges Wachstum wider. Aktien könnten auch bei steigendem Umsatz fallen, wenn Schätzungen nicht mehr steigen oder Bewertungsmultiples kontrahieren.
- Finanzierung kann Pro-Aktien-Renditen beeinflussen: Q4 beinhaltete einen 7,8-Milliarden-USD-Non-Cash-Schuldenauslöschungsverlust, während Bargeld-Investitionen sequenziell um 433,9 Millionen USD fielen. Verwässerung, Schulden und schwächere Bargeldkonversion könnten den Nutzen des operativen Wachstums reduzieren.
Fazit: Sollten Sie 2026 in LITE investieren?
Lumentum hat jetzt operative Beweise hinter seiner KI-optischen These. Umsatz von 1,006 Milliarden USD, 50,4% Non-GAAP-Bruttomarge, 3,23 USD bereinigter EPS und ein 1,25-Milliarden-USD-Mittelpunkt für das nächste Quartal zeigen, dass Cloud-Module, Laser und optisches Switching zusammen skalieren. NVIDIAs 2-Milliarden-USD-Verpflichtung fügt strategische Validierung und Kapazitätsunterstützung hinzu.
Der Kompromiss ist eine anspruchsvolle Bewertung nach einem 153,86% Gewinn seit Jahresbeginn. Ein konservativer Investor sollte beobachten, ob der Umsatz die 1,225 bis 1,275-Milliarden-USD-Prognose erreicht, die Betriebsmarge sich 40% nähert und neue Kapazität Ausbeuten aufrechterhält. Diese Signale würden das 950 bis 1.100 USD Basis-Szenario unterstützen; Prognosesenkungen oder Margenumkehr würden das 700 USD Bären-Szenario stärken.
Risikoerinnerung: Aktiengebundene Perpetual Futures beinhalten Hebelwirkung, Volatilität und Liquidationsrisiko. Analystenziele und redaktionelle Szenarien sind Referenzpunkte und keine Garantien. Bestätigen Sie Kontraktverfügbarkeit, verwenden Sie konservative Positionsgrößen und setzen Sie Risikokontrollen vor dem Handel.
Verwandte Literatur
- Top KI-Netzwerk-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top KI-optische Aktien zum Kauf 2026: Photonik, Optik, Glasfaser und Rechenzentrum-Interconnects
- Corning (GLW) Aktienprognose 2026: Kann KI-optisches Wachstum GLW in Richtung 220 USD drücken?
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420 USD treiben?
- Coherent (COHR) Kursprognose 2026: Kann KI-Optik-Nachfrage COHR in Richtung 500 USD drücken?
