

Lightwave Logic (LWLG) entwickelt proprietäre elektro-optische Polymere für Hochgeschwindigkeits-Optikmodulatoren, die in der Datenkommunikation und photonischen Systemen verwendet werden. Die Perkinamine-Materialien sind darauf ausgelegt, mehr Daten mit niedrigerer Ansteuerspannung als herkömmliche Ansätze zu übertragen, während Materialversorgung, Lizenzierung von geistigem Eigentum und Produktionsroyalties das langfristige Umsatzmodell bilden. Diese Gelegenheit verleiht LWLG Engagement in der KI-Rechenzentrum-Konnektivität, macht die Aktie jedoch hochsensibel gegenüber Kundenqualifikation, Foundry-Erträgen und Kommerzialisierungszeitpunkten.
Das jüngste Quartal zeigte technischen und Kundenfortschritt ohne eine bedeutende Umsatzwende. Lightwave Logic Q2 2026 Lizenz- und Royalty-Umsätze erreichten 32.751 $, ein Anstieg von 27,9% gegenüber 25.605 $, während sich der Nettoverlust um 33% auf 6,61 Millionen $ weitete. Barmittel und marktfähige Wertpapiere beliefen sich auf insgesamt 95,91 Millionen $ ohne Schulden, was dem Management Spielraum gibt, fünf Stufe-3-Kundenprogramme zu verfolgen, obwohl Volumensproduktionsumsätze frühestens 2027 erwartet werden.
Die LWLG-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Qualifikations- und Foundry-Integrationsfall: Fünf spätphasige Kundenprogramme, mehrere Foundry-Wege und das SilTerra PDK wandeln technische Validierung in Produktionsverpflichtungen um und geben Investoren Beweise dafür, dass der 18-bis-24-monatige Design-Win-Zyklus eine 2027-Hochlaufphase unterstützen kann.
- Der Verzögerungs- und Verwässerungsfall: Zuverlässigkeits-, Ertrags- oder Kundenzeitpläne rutschen über 2027 hinaus, während die vierteljährlichen Betriebskosten über 7 Millionen $ bleiben und die Lücke zwischen bescheidenen Lizenzumsätzen und dem für die Kommerzialisierung erforderlichen Kapital vergrößern.
Dieser Leitfaden schlüsselt die LWLG-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Lightwave Logics Einreichung vom 14. August 2026 Q2 und Marktdaten bis zum 24. September, plus wie man LWLG-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Lightwave Logic-Investoren im September 2026 wissen sollten
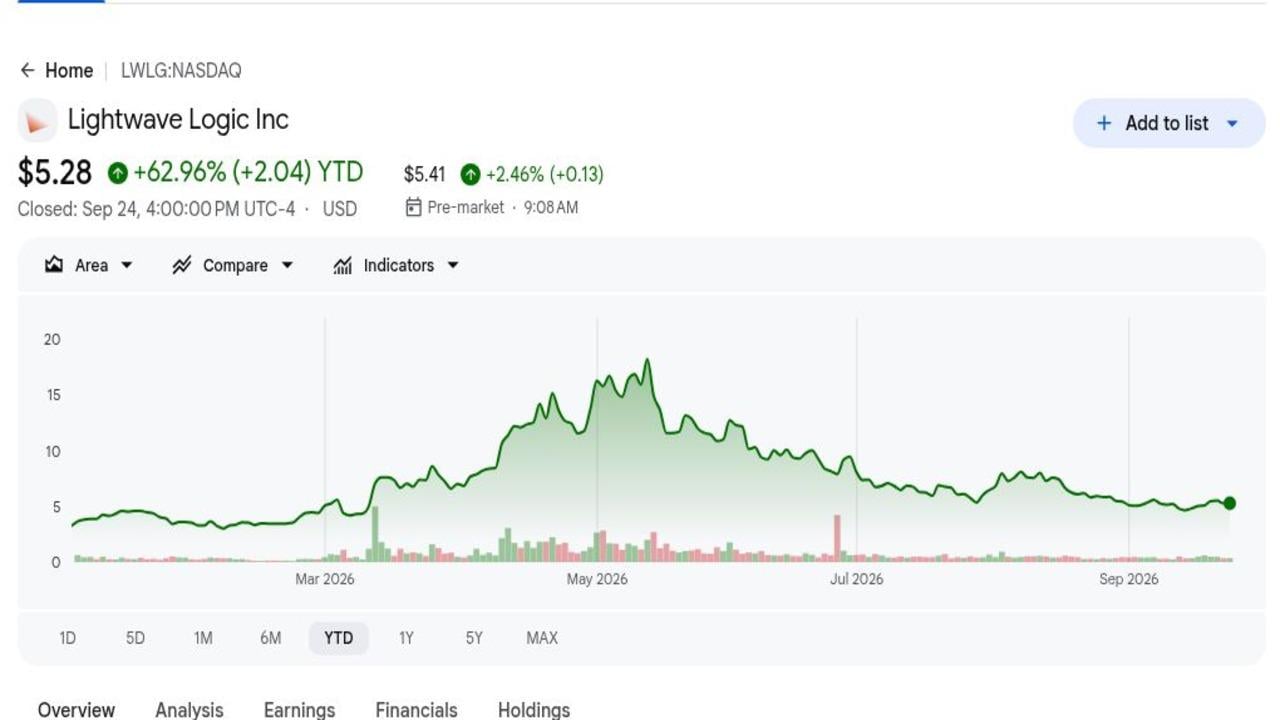
- 5,28 $ ließen LWLG um 62,96% YTD steigen: Der Referenzschluss vom 24. September spiegelte eine erhebliche Neubewertung seit Beginn 2026 wider, blieb jedoch 47,2% unter Freedom Capital Markets' 10 $-Ziel. Diese Lücke zeigt, wie viel der Bewertung noch davon abhängt, dass Kundenprogramme die Produktion erreichen.
- 32.751 $ Q2-Umsatz stiegen um 27,9%: Lizenz- und Royalty-Umsätze stiegen von 25.605 $ im Vorjahr, blieben jedoch winzig im Verhältnis zu 7,30 Millionen $ vierteljährlicher Betriebskosten. Das Umsatzwachstum bestätigt daher Aktivität und Kundenengagement, nicht kommerziellen Maßstab oder nachhaltige Rentabilität.
- Fünf Kundenprogramme erreichten Stufe 3: Stufe 3 umfasst normalerweise Prototyp-zu-Endprodukt-Arbeiten und kann 12 bis 18 Monate dauern. Fortschritte in dieser Phase sind entscheidungsnützlicher als frühe Bewertungen, garantieren jedoch immer noch keine Produktionsbestellung, akzeptable Erträge oder endgültige Kundenqualifikation.
- 95,91 Millionen $ Liquidität unterstützen Operationen bis Dezember 2027: Barmittel beliefen sich auf 47,21 Millionen $ und marktfähige Wertpapiere fügten 48,70 Millionen $ zum 30. Juni hinzu. Die schuldenfreie Bilanz reduziert den unmittelbaren Finanzierungsdruck, während Qualifikationsarbeiten an mehreren Foundry- und Kundenprogrammen fortgesetzt werden.
- 2027 bleibt das früheste erwartete Volumensproduktionsjahr: Das Management sagte, dass die 2026-Umsätze hauptsächlich aus Materialien, NRE und Prototypen kommen sollten. Der Zeitplan bedeutet, dass Investorenrenditen davon abhängen, dass technische Meilensteine und verbindliche Kundenentscheidungen ankommen, bevor Betriebsverluste zu viel des aktuellen Spielraums verbrauchen.
Was ist Lightwave Logic (LWLG)?
Lightwave Logic ist ein Spezialmaterial- und geistiges Eigentum-Unternehmen, das Perkinamine-elektro-optische Polymere für Silizium-Photonik und andere photonische integrierte Schaltkreise entwickelt. Die Materialien verändern ihre optischen Eigenschaften, wenn ein elektrisches Feld angelegt wird, was kompakte Modulatoren ermöglicht, die elektrische Daten in optische Signale umwandeln. LWLG stellt keine kompletten Transceiver oder Module her. Es zielt darauf ab, Polymermaterialien zu verkaufen, Zusammensetzungen und Integrationsprozesse zu lizenzieren, Kunden-PDKs zu ermöglichen und Royalties zu verdienen, wenn qualifizierte Geräte in die Produktion gehen.
Die langfristige Strategie besteht darin, die Polymerintegration über etablierte Halbleiter-Foundries wiederholbar zu machen. Lightwave Logic hat mit Advanced Micro Foundry an 200-Millimeter-Silizium-Photonik-Prozessen gearbeitet, mit SilTerra und Luceda Photonics an einem PDK, das einen ersten 2026-Tapeout abschloss, und mit QPICs an Quantenphotonik-Anwendungen. Seine kommerzielle Pipeline zielt auf 800-Gbps- und 1,6-Tbps-Links für KI-Cluster ab, und das Design-Win-Framework führt Foundries, Modulmacher und Systemkunden durch Bewertung, Produktdesign, Qualifikation und Produktionsbereitschaft.
Weiterlesen: Top KI-Optikaktien zum Kauf in 2026: Photonik, Optik, Glasfaser und Rechenzentrumsverbindungen
Lightwave Logic (LWLG) Q2 2026 Ergebnisübersicht: Umsatzwachstum und 95,91 Millionen $ Liquidität gleichen größere Verluste aus
Lightwave Logic meldete Q2-Lizenz- und Royalty-Umsätze von 32.751 $, ein Anstieg von 27,9% gegenüber 25.605 $, während sich der Nettoverlust um 33% auf 6,61 Millionen $ weitete und der Verlust je Aktie bei 0,04 $ blieb. F&E-Ausgaben stiegen um 48% auf 3,88 Millionen $ und G&A stieg um 49% auf 3,42 Millionen $. Barmittel von 47,21 Millionen $ plus 48,70 Millionen $ marktfähige Wertpapiere finanzierten den Kommerzialisierungsplan, aber die vierteljährliche Kostenbasis überstieg die Umsätze immer noch bei weitem.
|
Finanzielle Kennzahl |
Richtlinie / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2-Lizenz- und Royalty-Umsatz |
25.605 $ vor einem Jahr |
32.751 $ |
Gestiegen. Um 27,9% YoY. |
|
Q2-Nettoverlust |
4,97 Millionen $ vor einem Jahr |
6,61 Millionen $ |
Geweitet. Verlust stieg um 33%. |
|
Q2-Verlust je Aktie |
-0,04 $ vor einem Jahr |
-0,04 $ |
Unverändert. Aktienausgabe glich den weiteren Verlust je Aktie aus. |
|
Q2-F&E-Ausgaben |
2,62 Millionen $ vor einem Jahr |
3,88 Millionen $ |
Gestiegen. Um 48% bei Kommerzialisierungsarbeit. |
|
Q2-G&A-Ausgaben |
2,30 Millionen $ vor einem Jahr |
3,42 Millionen $ |
Gestiegen. Um 49% YoY. |
|
Barmittel und Äquivalente |
— |
47,21 Millionen $ |
Finanziert. Teil der 95,91 Millionen $ Gesamtliquidität. |
|
Marktfähige Wertpapiere |
— |
48,70 Millionen $ |
Liquide. Unterstützt Spielraum bis Dezember 2027. |
- Umsatz von 32.751 $ stieg um 7.146 $: Der 27,9%-Gewinn kam aus Lizenzierung und Royalties, ohne gemeldete Umsatzkosten. Die Vereinbarung zeigt kommerzielle Aktivität, obwohl der Umsatz viel zu klein bleibt, um die aktuelle Kostenbasis zu unterstützen.
- Nettoverlust weitete sich um 1,65 Millionen $ auf 6,61 Millionen $ aus: Höhere Gehälter, Aktienentschädigung, professionelle Dienstleistungen und patentbezogene Kosten trieben die Zunahme an. Der weitere Verlust erhöht die Bedeutung einer schnelleren Kundenkonversion, bevor der angegebene Spielraum endet.
- F&E-Ausgaben stiegen um 48% auf 3,88 Millionen $: Ausgaben unterstützten Materialien, Waferfertigung, Prototypen und Foundry-Integration. Die Zunahme wird wertvoller, wenn sie Stufe-3-Programme zur Qualifikation und größeren Kundenzahlungen bewegt.
- Vierteljährliche Betriebskosten stiegen um 48% auf 7,30 Millionen $: G&A stieg neben F&E, wodurch die Ausgaben mehr als 200-mal höher waren als die gemeldeten Umsätze. Betriebshebelwirkung bleibt daher ein zukünftiges Kommerzialisierungsziel und nicht eine aktuelle finanzielle Stärke.
- Liquidität erreichte 95,91 Millionen $: Lightwave Logic hielt 47,21 Millionen $ Barmittel und 48,70 Millionen $ marktfähige Wertpapiere, was seinen angegebenen Spielraum bis Dezember 2027 unterstützt. Das Unternehmen sammelte auch 27,88 Millionen $ durch sein Roth-Verkaufsabkommen in der ersten Hälfte, was zeigt, dass weitere Verzögerungen das Verwässerungsrisiko immer noch erhöhen könnten.
Lightwave Logic (LWLG) 2026 Investitionsausblick: 10 $ Bull Case vs. 3 $ Bear Case
Lightwave Logics 2026-Ausblick hängt davon ab, ob seine spätphasigen Kundenprogramme von der Qualifikation zu glaubwürdigen Produktionsverpflichtungen wechseln können, bevor der aktuelle Cash-Spielraum zu einer Beschränkung wird. Die Aufwärtsseite kommt von erfolgreicher Foundry-Integration und stärkerer Kundenvalidierung, während Qualifikationsverzögerungen, hohe Betriebskosten und Verwässerung die Hauptrisiken bleiben.
Der Bull Case: Kundenqualifikationsfortschritt drückt LWLG in Richtung 10 $
Der Bull Case geht davon aus, dass mehrere Stufe-3-Programme Zuverlässigkeits- und Foundry-Qualifikation abschließen, wobei mindestens ein Kunde einen glaubwürdigen 2027-Produktionsplan etabliert. SilTerras früher 2026-Tapeout und fünf spätphasige Programme liefern greifbare Beweise, dass die Kommerzialisierung voranschreitet.
Eine Bewegung in Richtung 10 $ würde unterzeichnete Produktionsverpflichtungen, wiederholbare Wafer-Ergebnisse und klarere Stückökonomie erfordern, bevor der Dezember 2027-Spielraum zu einer Beschränkung wird. Material- oder NRE-Umsätze, die bedeutend über 32.751 $ steigen, würden die erste finanzielle Bestätigung liefern.
Der Base Case: Stetiger Kundenfortschritt hält LWLG zwischen 6 $ und 8 $
Der Base Case geht davon aus, dass PDK- und Kundenarbeit ohne bedeutende Volumenumsätze in 2026 weiter voranschreitet. Die 95,91 Millionen $-Liquiditätsposition begrenzt kurzfristigen Finanzierungsdruck, aber Investoren diskontieren immer noch den 12-bis-18-monatigen Stufe-3-Zeitplan und unsichere Produktionserträge.
LWLG könnte hauptsächlich zwischen 6 $ und 8 $ handeln, wenn alle fünf spätphasigen Programme aktiv bleiben und das Management mindestens sechs Quartale Spielraum bewahrt. Verluste, die über das Q2-Niveau hinaus beschleunigen, oder Kunden, die im Designzyklus rückwärts gehen, würden die Spanne schwächen.
Der Bear Case: Qualifikationsverzögerungen ziehen LWLG in Richtung 3 $
Der Bear Case geht davon aus, dass Zuverlässigkeits-, Ertrags- oder Kundenzeitpläne die Produktion über 2027 hinausschieben. Mit vierteljährlichen Betriebskosten von 7,30 Millionen $ und Umsätzen unter 33.000 $ würden weitere Verzögerungen die Wahrscheinlichkeit zusätzlicher Eigenkapitalfinanzierung erhöhen.
Eine Bewegung in Richtung 3 $ würde wahrscheinlicher, wenn Stufe-3-Programme keine Verpflichtungen produzieren, Liquidität schneller als geplant fällt oder das Management den Volumensproduktions-Zeitplan verlängert. Zusätzliche Verwässerung würde den zukünftigen Lizenzwert auf Basis je Aktie reduzieren.
LWLG-Aktienpreisprognosen für 2026 von Wall Street-Analysten
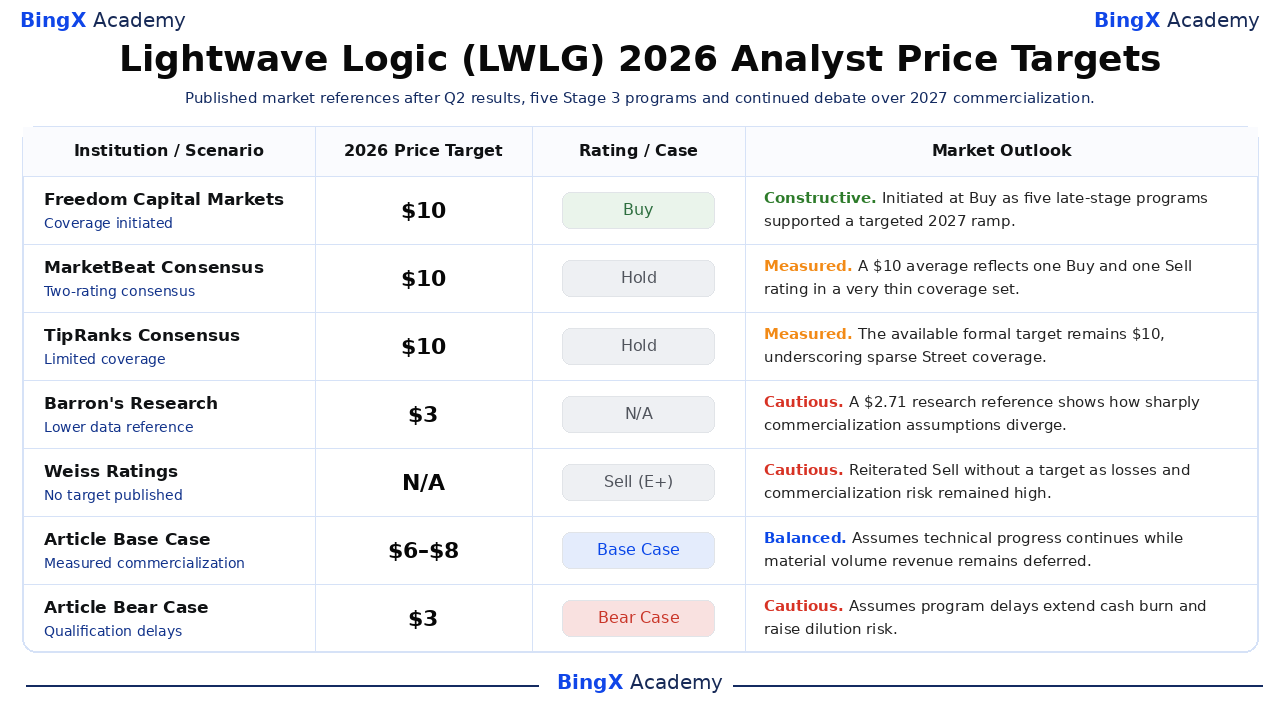
LWLG hat keine fünf unabhängigen, benannten Wall Street-Preisziele. Die Tabelle trennt daher Freedom Capital Markets' formale 10 $-Initiierung von Konsensaggregatoren, einer niedrigeren Forschungsdatenreferenz und einer Verkaufsbewertung ohne Ziel. Diese dünne Abdeckung ist selbst ein Risikosignal, und die zwei BingX Academy-Artikelszenarien bleiben klar gekennzeichnet.
|
Institution / Szenario |
2026 Preisziel |
Rating / Fall |
Marktausblick |
|
Freedom Capital Markets |
10 $ |
Kaufen |
Konstruktiv. 17. September: als fünf spätphasige Programme und Finanzierung bis 2027 eingeleitet, unterstützten Kommerzialisierung. |
|
MarketBeat-Konsens |
10 $ |
Halten |
Gemessen. 25. September: zwei veröffentlichte Bewertungen umfassten ein Kaufen und ein Verkaufen. |
|
TipRanks-Konsens |
10 $ |
Halten |
Gemessen. 24. September: das verfügbare formale Ziel blieb 10 $ nach der neuen Initiierung. |
|
Barron's Forschungsdaten |
2,71 $ |
N/A |
Vorsichtig. 22. September: eine niedrigere Referenz illustrierte ungewöhnlich breite Bewertungsdispersion. |
|
Weiss Ratings |
N/A |
Verkaufen (E+) |
Vorsichtig. 17. Juli: bestätigten Verkaufen ohne Veröffentlichung eines Preisziels. |
|
Artikel Base Case |
6–8 |
Base Case |
Ausgewogen. Geht davon aus, dass technischer Fortschritt fortgesetzt wird, während materielle Volumenumsätze aufgeschoben bleiben. |
|
Artikel Bear Case |
3 $ |
Bear Case |
Vorsichtig. Geht davon aus, dass Programmverzögerungen Cash Burn verlängern und Verwässerungsrisiko erhöhen. |
Wie man Lightwave Logic (LWLG)-Aktien auf BingX handelt
Handeln Sie Lightwave Logics Kundenqualifikations-, Foundry-Integrations- und Cash-Runway-Ausblick mit BingX TradFi und BingX AI-Tools. Da LWLG scharf auf technische Meilensteine und Finanzierung reagieren kann, sollten Händler den Katalysator und Risikogrenzen definieren, bevor sie eine Position eingehen.
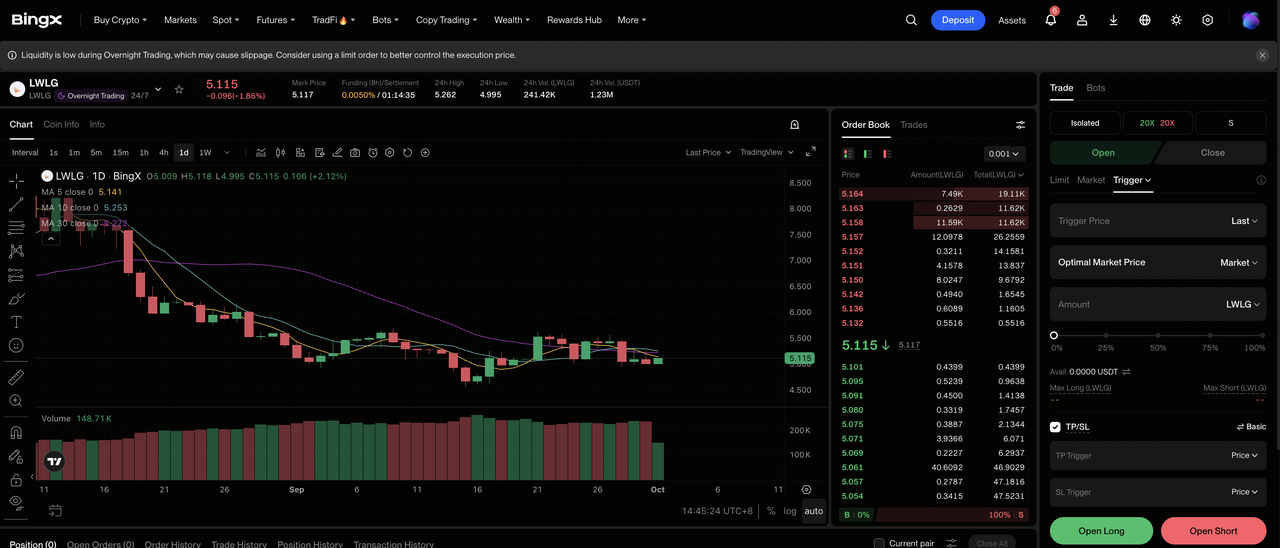
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX-Börsen-Dashboard.
Schritt 2: Wählen Sie Lightwave Logic (LWLG). Suchen Sie nach und wählen Sie den LWLG-USDT Perpetual Futures-Vertrag.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn sich Kundenqualifikation und Foundry-Fortschritt verstärken. Wählen Sie Short öffnen, wenn Programmtiming rutscht oder Verwässerungsrisiko steigt.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 62,96% YTD-Gewinn zeigt, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit- und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Eingabe des Handels. LWLG kann schnell auf Foundry-Ergebnisse, Design-Wins, Cash Burn und Eigenkapitalausgabe reagieren.
Top 5 Risiken für Lightwave Logic-Investoren in 2026
Lightwave Logics Bewertung hängt davon ab, dass sich technische Programme in kommerzielle Produktion verwandeln. Verzögerungen bei Qualifikation, Foundry-Ausführung oder Kundenkonversion könnten Umsätze weiter hinausschieben und das Verwässerungsrisiko erhöhen.
- Qualifikation kann länger dauern als erwartet: Zuverlässigkeits-, Ertrags- und Kundensystemanforderungen können Programme davon abhalten, über Stufe 3 hinaus voranzuschreiten. Verzögerungen über 2027 hinaus würden Royalties verschieben, während F&E- und Ingenieurkosten weiterlaufen.
- Umsatz hängt von einer kleinen Anzahl von Kunden ab: Ein Kunde repräsentierte mindestens 10% des Umsatzes, während alle Verkäufe der ersten Hälfte aus der Schweiz kamen. Eine Verzögerung oder der Verlust eines Programms könnte eine bereits kleine Umsatzbasis materiell beeinträchtigen.
- Foundry-Ausführung liegt teilweise außerhalb LWLGs Kontrolle: Wafer-Zeitpläne, PDK-Bereitschaft und Integrationserträge hängen von externen Partnern ab. Verpasste Tapeouts oder inkonsistente Ergebnisse könnten Kundentests und Produktionsmeilensteine verzögern.
- Betriebsverluste können zu Verwässerung führen: Q2-Nettoverlust erreichte 6,61 Millionen $, während die Eigenkapitalerlöse der ersten Hälfte über 27 Millionen $ durch das Roth-Abkommen stiegen. Weitere Aktienausgaben würden den Anspruch jeder bestehenden Aktie auf zukünftige Lizenzumsätze reduzieren.
- Die 62,96% YTD-Rally erhöht Ausführungssensibilität: LWLG schloss bei 5,28 $ nach einem starken 2026-Gewinn. Versagen, fünf Stufe-3-Programme in Kundenverpflichtungen umzuwandeln, könnte schnell die Bewertung unter Druck setzen, auch wenn technischer Fortschritt fortgesetzt wird.
Abschließende Gedanken: Sollten Sie 2026 in Lightwave Logic investieren?
Lightwave Logic hat fünf spätphasige Kundenprogramme, mehrere Foundry-Beziehungen und 95,91 Millionen $ Liquidität zur Unterstützung fortgesetzter Qualifikationsarbeit. Q2-Umsätze wuchsen um 27,9%, aber 32.751 $ Verkäufe bleiben sehr klein im Vergleich zu einem 6,61 Millionen $-Nettoverlust und 7,30 Millionen $ Betriebskosten.
Der Bull Case hängt von Kundenverpflichtungen, wiederholbaren Fertigungsergebnissen und klarerem Produktionstiming ab, das einen Weg in Richtung 10 $ unterstützt. Der Bear Case konzentriert sich auf Qualifikationsverzögerungen und weitere Verwässerung, die LWLG in Richtung 3 $ ziehen könnte. Investoren können Stufe-3-Fortschritt, verbindliche Produktionsdaten, vierteljährliche Cash-Nutzung und Aktienausgabe für Beweise verfolgen, welches Szenario sich entwickelt.
Risikoerinnerung: Handel und Investition in Aktien wie LWLG birgt ein Kapitalverlustrisiko. Kommerzialisierungsrückschläge, Verwässerung, Bewertungsänderungen und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Weitere Lektüre
- Top KI-Rechenzentrumsaktien zum Kauf in 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top KI-Optikaktien zum Kauf in 2026: Photonik, Optik, Glasfaser und Rechenzentrumsverbindungen
- Top KI-Netzwerkaktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und Optikkonnektivität
- Coherent (COHR) Preisprognose 2026: Kann KI-Optiknachfrage COHR in Richtung 500 $ drücken?
- Lumentum (LITE) Preisprognose 2026: Kann KI-Optik LITE in Richtung 1.300 $ drücken?
