

ExxonMobil (XOM) ist ein integriertes Energieunternehmen, das sich über Upstream-Öl- und Gasproduktion, Raffination, Kraftstoffe, Chemikalien und Spezialprodukte erstreckt. Sein Umfang über das Permian-Becken, Guyana und verflüssigtes Erdgas unterstützt das Produktionswachstum, während Raffinerien und Chemieanlagen zusätzliche Ertragsströme schaffen. Diese Integration kann individuelle Segmentschwächen abfedern, obwohl die Aktie empfindlich auf Rohstoffpreise, Raffineriemargen und die Ausführung großer Projekte reagiert.
ExxonMobil Q2 2026 demonstrierte beide Seiten dieses Modells. Die bereinigten Gewinne stiegen sequenziell um 67% auf 14,7 Milliarden US-Dollar und der freie Cashflow erreichte 17,2 Milliarden US-Dollar, während die Produktion nahe 4,5 Millionen Barrel Öläquivalent pro Tag lag. Der bereinigte EPS von 3,52 US-Dollar verfehlte dennoch den Konsens von 3,60 US-Dollar, was zeigt, dass außergewöhnliche Ölpreise und Raffineriebedingungen keine saubere Erwartungsübererfüllung garantieren.
Die XOM-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Vorteilswachstumsfall: Rekordproduktion im Permian, Guyana-Expansion, Kosteneinsparungen und integrierte Margen erweitern das Cashflow-Wachstum.
- Der Normalisierungsfall: Niedrigere Ölpreise, Raffinerievolatilität und Störungen im Nahen Osten reduzieren die Gewinne, bevor langfristige Projekte genug Wert schaffen.
Dieser Leitfaden schlüsselt die XOM-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf ExxonMobils Q2 2026-Quartalsergebnissen vom 31. Juli, Quartalsberichten und Marktdaten bis zum 10. September, plus wie man XOM-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die ExxonMobil-Investoren im September 2026 wissen sollten
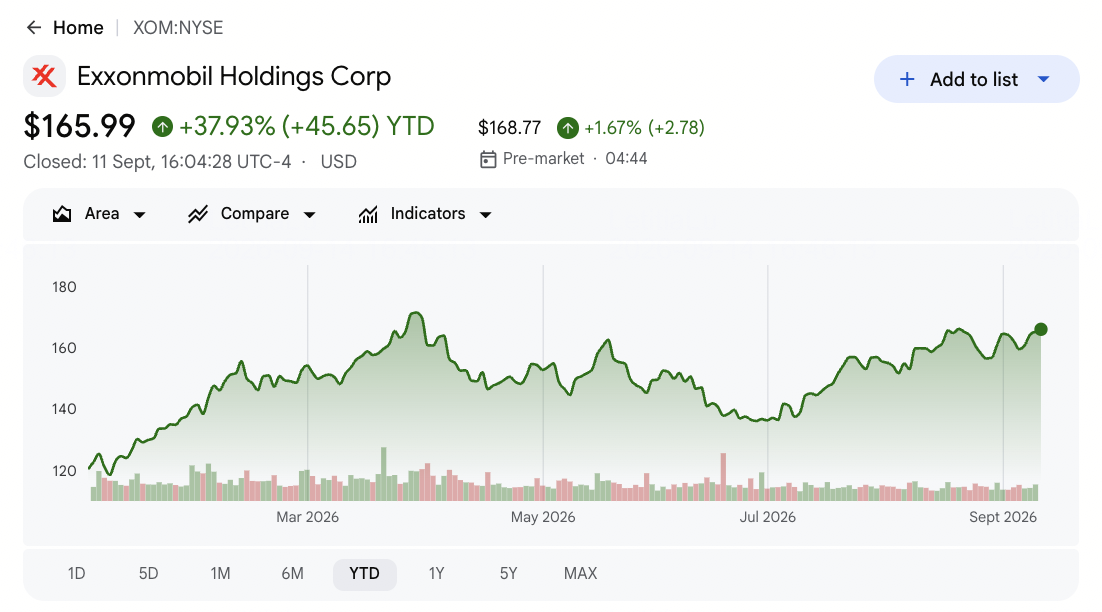
- XOM schloss bei 165,23 US-Dollar nach einem Anstieg von etwa 30% in 2026: Der Anstieg spiegelt höhere Ölpreise, stärkere Raffineriebedingungen und Wachstum aus vorteilhaften Assets wider. Die Aktien bleiben unter dem ausgewählten Street-Höchststand von 185 US-Dollar, obwohl weitere Aufwärtspotenziale davon abhängen, dass der Cashflow mit der Bewertung Schritt hält.
- Die bereinigten Q2-Gewinne erreichten 14,7 Milliarden US-Dollar, ein Anstieg von 67% sequenziell: Die Gewinne verdoppelten sich mehr als vom Vorjahr, da höhere Ölpreise und Raffineriemargen das Portfolio stärkten. Der bereinigte EPS von 3,52 US-Dollar verfehlte dennoch den 3,60 US-Dollar-Konsens um 0,08 US-Dollar.
- Die Permian-Produktion erreichte ein Rekordniveau von 1,8 Millionen Barrel pro Tag: Das Becken half dabei, Abschaltungen im Nahen Osten auszugleichen, da die Gesamtproduktion nahe 4,5 Millionen boe/d blieb. Exxon strebt 2,5 Millionen boe/d aus dem Permian bis 2030 an.
- Freier Cashflow von 17,2 Milliarden US-Dollar finanzierte 9,4 Milliarden US-Dollar an Aktionärsrückgaben: Exxon zahlte 4,3 Milliarden US-Dollar an Dividenden und kaufte 5,1 Milliarden US-Dollar an Aktien im Q2 zurück. Es reduzierte auch die Nettoverschuldung um 7 Milliarden US-Dollar und stärkte sowohl die Pro-Aktien-Renditen als auch die Bilanz.
- Der 2030-Plan zielt auf 5,5 Millionen boe/d und 35 Milliarden US-Dollar Cashflow-Wachstum: Exxon erwartet, dass vorteilhafte Assets 65% der Volumina erreichen und strebt 25 Milliarden US-Dollar Gewinnwachstum ab 2024 an. Die Umsetzung dieses Fahrplans erfordert noch disziplinierte jährliche Ausgaben von 28 bis 33 Milliarden US-Dollar.
Was ist ExxonMobil (XOM)?
ExxonMobil ist eines der weltweit größten börsennotierten integrierten Energieunternehmen. Sein Upstream-Geschäft erkundet und produziert Öl und Erdgas, während Energy Products Rohöl raffiniert und Kraftstoffe, Schmierstoffe und Rohstoffe vermarktet. Chemical Products und Specialty Products wandeln Kohlenwasserstoffe in Materialien um, die in Verpackungen, Transport, Bau und Industrieanwendungen verwendet werden. Die Gewinne hängen daher von Produktionsvolumina, realisierten Preisen, Raffinerienutzung, Produktmargen, Betriebskosten und dem Kapital ab, das zur Entwicklung langlebiger Ressourcen erforderlich ist.
Seine langfristige Strategie konzentriert Investitionen in kostengünstigere Assets und proprietäre Betriebsvorteile. Die Pioneer-Akquisition erweiterte Exxons Position im Permian, während Offshore-Guyana mit Partnern durch eine Sequenz von schwimmenden Produktionsprojekten entwickelt wird. LNG-Projekte erweitern sein Gasportfolio und Product Solutions-Investitionen zielen auf höherwertige Kraftstoffe, Chemikalien und Materialien ab. Der 2030-Plan zielt auf 5,5 Millionen boe/d Produktion, 25 Milliarden US-Dollar Gewinnwachstum und 35 Milliarden US-Dollar Cashflow-Wachstum ab 2024, neben 20 Milliarden US-Dollar struktureller Kostenreduzierungen.
Weiterlesen: Top Energieaktien und ETFs zum Kauf in 2026: Die KI-Stromkrise trifft auf geopolitische Volatilität
ExxonMobil (XOM) Q2 2026 Ergebnisüberblick: 14,7 Milliarden US-Dollar Gewinn trifft auf EPS-Verpassung
ExxonMobil meldete Q2-Umsätze von 116,02 Milliarden US-Dollar gegenüber erwarteten 109,9 Milliarden US-Dollar, bereinigten EPS von 3,52 US-Dollar gegenüber erwarteten 3,60 US-Dollar und bereinigte Gewinne von 14,7 Milliarden US-Dollar, ein Anstieg von 67% sequenziell. Die Produktion blieb nahe 4,5 Millionen boe/d, da die Permian-Ausgabe 1,8 Millionen boe/d erreichte. Freier Cashflow von 17,2 Milliarden US-Dollar finanzierte 9,4 Milliarden US-Dollar an Aktionärsrückgaben, obwohl Störungen im Nahen Osten die Produktion einschränkten.
Weiterlesen: Exxon Mobil (XOM) Q2 2026 Ergebnisüberblick: 3,52 US-Dollar bereinigte EPS-Verpassung löst einen 0,97%-Verkauf aus
|
Finanzkennzahl |
Leitlinie / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
109,9 Mrd. US-Dollar Konsens |
116,02 Mrd. US-Dollar |
Übertroffen. Etwa 6,1 Mrd. US-Dollar über Konsens und 42,3% YoY gestiegen. |
|
Q2 bereinigter EPS |
3,60 US-Dollar Konsens |
3,52 US-Dollar |
Verfehlt. 0,08 US-Dollar unter Konsens trotz mehr als Verdopplung YoY. |
|
Q2 bereinigte Gewinne |
Q1 2026 |
14,7 Mrd. US-Dollar |
Erweitert. 67% sequenziell gestiegen und höchster Stand in vier Jahren. |
|
Q2 freier Cashflow |
Street-Erwartungen |
17,2 Mrd. US-Dollar |
Übertroffen. Starke Cash-Konversion unterstützte Schuldenreduzierung und Renditen. |
|
Q2-Produktion |
Vorheriges Betriebsniveau |
4,5 Mio. boe/d |
Widerstandsfähig. Permian-Ausgabe glich einen Teil der Störungen im Nahen Osten aus. |
|
Q2 Permian-Produktion |
Vorjahr |
1,8 Mio. boe/d |
Rekord. Umfang und Pioneer-Integration unterstützten vorteilhaftes Wachstum. |
|
Q2 Upstream-Gewinne |
Q1 2026 |
9,2 Mrd. US-Dollar |
Verbessert. Höhere Ölpreise steigerten die Upstream-Rentabilität. |
|
Q2 Raffinerie-Gewinne |
Q1 2026 |
4,1 Mrd. US-Dollar |
Verbessert. Stärkere Margen glichen erhöhte Wartung aus. |
|
Dividenden und Rückkäufe |
20 Mrd. US-Dollar jährlicher Rückkaufplan |
9,4 Mrd. US-Dollar |
Zurückgegeben. Einschließlich 4,3 Mrd. US-Dollar Dividenden und 5,1 Mrd. US-Dollar Rückkäufe. |
|
Nettoverschuldungsreduzierung |
Q1 2026 |
7,0 Mrd. US-Dollar |
Verbessert. Rohstoff-Cashflow stärkte die Bilanz. |
- Umsatz von 116,02 Milliarden US-Dollar übertraf Konsens um etwa 6,1 Milliarden US-Dollar: Verkäufe stiegen um 42,3% von 81,51 Milliarden US-Dollar im Vorjahr, da sich Ölpreise und Raffineriebedingungen verbesserten. Die Übertreffung zeigte starke Umsatzsensitivität, obwohl die Segmentausführung noch bestimmt, wie viel die Gewinne erreicht.
- Bereinigter EPS von 3,52 US-Dollar verfehlte Konsens um 0,08 US-Dollar: Die Gewinne verdoppelten sich dennoch mehr als von 1,64 US-Dollar im Vorjahr und erreichten 14,7 Milliarden US-Dollar. Die knappe Verpassung hielt die Aufmerksamkeit auf die Gewinnqualität trotz des starken Headline-Wachstums.
- Permian-Produktion erreichte 1,8 Millionen Barrel pro Tag: Rekordausgabe half der Gesamtproduktion, nahe 4,5 Millionen boe/d zu bleiben, trotz Abschaltungen im Nahen Osten. Exxon braucht noch Fortschritte in Richtung seines 2,5 Millionen boe/d 2030-Ziels.
- Upstream- und Raffineriegewinne erreichten 9,2 Milliarden US-Dollar und 4,1 Milliarden US-Dollar: Höhere Rohölpreise steigerten Produktionsgewinne, während stärkere Margen die Raffination verbesserten. Erhöhte Wartung begrenzte das Quartal noch davon, die Erwartungen vollständig zu erfüllen.
- Freier Cashflow von 17,2 Milliarden US-Dollar unterstützte eine 7 Milliarden US-Dollar Schuldenreduzierung: Exxon gab auch 9,4 Milliarden US-Dollar durch Dividenden und Rückkäufe zurück. Die Aufrechterhaltung dieser Verwendungen neben 28 bis 33 Milliarden US-Dollar jährlicher Investitionen würde den Pro-Aktien-Wert unterstützen.
Weiterlesen: Erdgaspreisprognose 2026: 15 US-Dollar globaler Energieschock oder US-Überangebotsfalle?
ExxonMobil (XOM) Kursprognose 2026: Bull-, Base- und Bear-Szenarien
XOMs Ausblick hängt davon ab, ob vorteilhafte Produktion und Kostensenkungen den Cashflow nach Q2s außergewöhnlichem Rohstoffhintergrund erhalten können. Die operative Basis ist stark, doch der 165,23 US-Dollar Referenzschluss diskontiert bereits einen Teil der Erholung.
Der Bull-Fall: Höhere Ölpreise und Produktionswachstum drücken XOM in Richtung 205 US-Dollar
Der Bull-Fall geht davon aus, dass Öl erhöht bleibt, die Permian-Produktion auf dem Q2-Rekord von 1,8 Millionen Barrel pro Tag aufbaut und Guyana-Projekte sich ohne größere Verzögerungen erweitern. Starke Raffineriemargen halten den freien Cashflow ausreichend für Investitionen, Dividenden und das 20 Milliarden US-Dollar jährliche Rückkaufprogramm.
Ein Bewegung in Richtung 205 US-Dollar würde erfordern, dass die Produktion in Richtung des 5,5 Millionen boe/d 2030-Ziels fortschreitet, die Nettoverschuldung nach der 7 Milliarden US-Dollar Q2-Reduzierung weiter fällt und Kosteneinsparungen sich 20 Milliarden US-Dollar nähern. Gewinnrevisionen über das 185 US-Dollar Street-Hoch würden den Fall stärken.
Der Base-Fall: Stetige Ölnachfrage hält XOM zwischen 165 und 185 US-Dollar
Der Base-Fall geht davon aus, dass sich Öl- und Raffineriemargen mäßigen, während vorteilhafte Assets und Kostensenkungen den Cashflow dauerhaft halten. Permian-, Guyana- und LNG-Wachstum gleicht den Rückgang reifer Felder aus, wobei die jährlichen Kapitalausgaben im geplanten Bereich von 28 bis 33 Milliarden US-Dollar bleiben.
Unter diesem Szenario könnte XOM hauptsächlich zwischen 165 und 185 US-Dollar handeln, weitgehend im Einklang mit dem neuesten Analystencluster. Freier Cashflow über Investitionsbedarf und stetige Rückkäufe würden den Bereich unterstützen, während schwächere Margen oder steigende Nettoverschuldung das obere Ende unter Druck setzen würden.
Der Bear-Fall: Niedrigere Ölpreise ziehen XOM in Richtung 130 US-Dollar
Der Bear-Fall geht davon aus, dass Ölpreise zurückgehen, Raffineriemargen sich zusammenziehen und Störungen im Nahen Osten mehr Produktion entfernen. Das würde sowohl Upstream- als auch Raffineriegewinne schwächen und die 17,2 Milliarden US-Dollar vierteljährliche Freie-Cashflow-Laufrate reduzieren.
Eine Bewegung in Richtung 130 US-Dollar würde wahrscheinlicher, wenn Gewinnrevisionen fallen, vorteilhafte Projekte rutschen oder Rückkäufe vom 5,1 Milliarden US-Dollar Q2-Tempo verlangsamen. Niedrigere Cash-Konversion und ein schwächeres Bewertungsmultiple würden die Aktie trotz Exxons finanzieller Stärke unter Druck setzen.
XOM-Aktienpreisprognosen für 2026 von Wall Street-Analysten
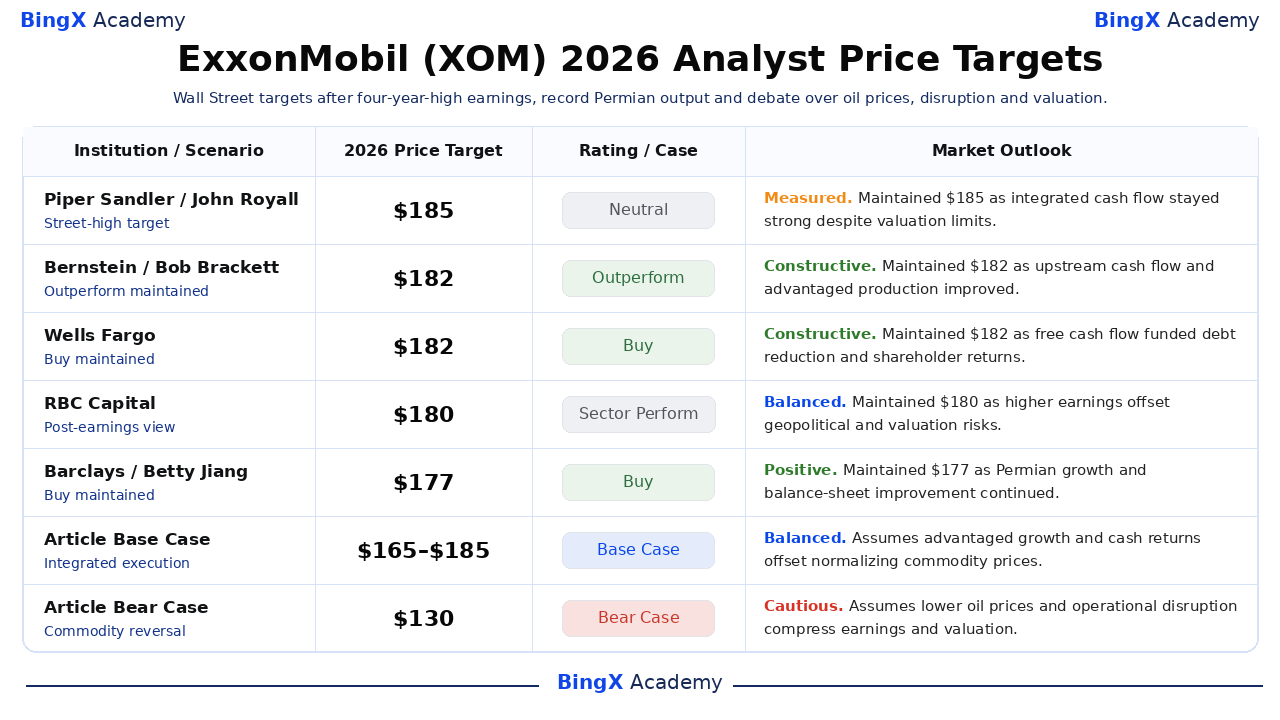
Wall Street-Ziele bleiben nach dem Q2-Bericht eng gruppiert. Die fünf ausgewählten realen Ziele spannen 177 bis 185 US-Dollar gegen den 165,23 US-Dollar Referenzschluss. Dieser enge Bereich signalisiert Vertrauen in Exxons Asset-Qualität, zeigt aber auch, dass Analysten begrenzten Raum für Ausführungsfehler nach dem etwa 30%igen Anstieg der Aktie sehen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Piper Sandler |
185 US-Dollar |
Neutral |
Gemessen. 3. September: behielt das Street-Höchstziel bei, da der integrierte Cashflow trotz Bewertungseinschränkungen stark blieb. |
|
Bernstein |
182 US-Dollar |
Outperform |
Konstruktiv. 3. August: behielt Outperform nach stärkerer Upstream-Cash-Generierung und vorteilhaftem Produktionswachstum bei. |
|
Wells Fargo |
182 US-Dollar |
Kaufen |
Konstruktiv. 31. Juli: behielt Kaufen bei, da freier Cashflow Schuldenreduzierung und Aktionärsrenditen unterstützte. |
|
RBC Capital |
180 US-Dollar |
Sector Perform |
Ausgeglichen. 31. Juli: behielt eine neutrale Bewertung bei, da höhere Gewinne durch geopolitische und Bewertungsrisiken ausgeglichen wurden. |
|
Barclays |
177 US-Dollar |
Kaufen |
Positiv. 10. September: behielt Kaufen bei, da Permian-Wachstum und Bilanzverbesserung den Ausblick unterstützten. |
|
Morgan Stanley |
177 US-Dollar |
Übergewichten |
Positiv. 20. August: bekräftigte Übergewichten, da vorteilhafte Assets und Kapitalrückgaben den Pro-Aktien-Wert unterstützten. |
|
Artikel Base-Fall |
165–185 US-Dollar |
Base-Fall |
Ausgeglichen. Geht davon aus, dass vorteilhaftes Wachstum und Cash-Renditen sich normalisierende Rohstoffpreise ausgleichen. |
|
Artikel Bear-Fall |
130 US-Dollar |
Bear-Fall |
Vorsichtig. Geht davon aus, dass niedrigere Ölpreise und operative Störungen Gewinne und Bewertung komprimieren. |
Wie man ExxonMobil (XOM)-Aktien auf BingX handelt
Handeln Sie Exxons Produktions-, Raffinerie- und Aktionärsrückgaben-Ausblick mit BingX TradFi und BingX AI Tools. Da XOM auf Rohstoffpreise, geopolitische Nachrichten und Projektausführung reagiert, sollten Trader sowohl den Katalysator als auch die Risikolimits vor dem Eintritt definieren.
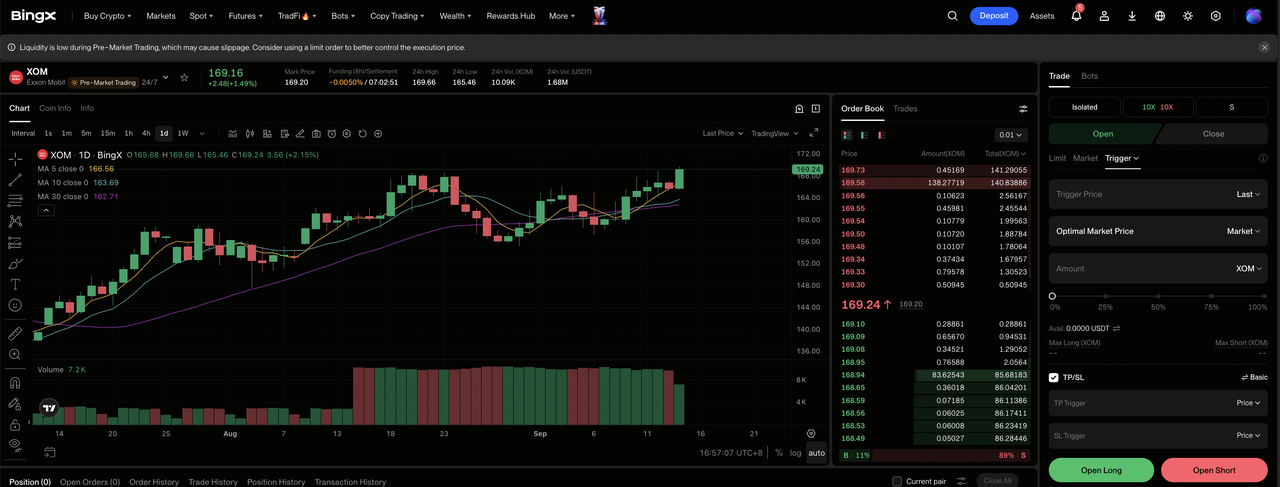
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: ExxonMobil (XOM) auswählen. Suchen und wählen Sie den XOM-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn vorteilhafte Produktion und Cash-Renditen stark bleiben. Wählen Sie Short öffnen, wenn niedrigere Ölpreise oder Störungen die Gewinne schwächen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der etwa 30%ige YTD-Gewinn zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eintritt in den Trade. XOM kann schnell auf Ölpreise, Raffineriemargen, Produktionsupdates und geopolitische Entwicklungen reagieren.
Top 5 Risiken für ExxonMobil-Investoren in 2026
Exxons integriertes Portfolio reduziert die Abhängigkeit von einem Geschäft, obwohl Rohstoffpreise, Projektausführung und Kapitalallokation noch Cashflow und Pro-Aktien-Wert beeinflussen.
- Niedrigere Ölpreise könnten Gewinne schnell senken: Bereinigte Gewinne erreichten 14,7 Milliarden US-Dollar, da sich Rohölpreise stärkten. Ein anhaltender Rückgang würde Upstream-Margen unter Druck setzen und weniger Cash nach 28 bis 33 Milliarden US-Dollar jährlicher Capex lassen.
- Abschaltungen im Nahen Osten könnten die Produktion reduzieren: Die Ausgabe blieb nahe 4,5 Millionen boe/d trotz Störungen in Katar und den VAE. Längere Ausfälle könnten Verkäufe reduzieren, auch wenn engere Versorgung höhere Preise unterstützt.
- Projektverzögerungen könnten Exxons 2030-Wachstumsplan verlangsamen: Exxon zielt auf 5,5 Millionen boe/d und 65% der Volumina aus vorteilhaften Assets bis 2030. Verzögerungen in Guyana, LNG oder Permian-Entwicklung würden Gewinnwachstum verschieben.
- Niedrigere Raffineriemargen könnten Gewinne unter Druck setzen: Raffination generierte 4,1 Milliarden US-Dollar im Q2, da sich Produktmärkte verengten. Schwächere Nachfrage, höhere Versorgung oder erweiterte Wartung könnten Product Solutions-Gewinne reduzieren.
- Rückkäufe hängen von starkem freiem Cashflow ab: Exxon gab 9,4 Milliarden US-Dollar zurück und reduzierte die Nettoverschuldung um 7 Milliarden US-Dollar im Q2. Schwächerer Cashflow könnte den 20 Milliarden US-Dollar jährlichen Rückkaufplan verlangsamen.
Abschließende Gedanken: Ist XOM eine gute Investition in 2026?
ExxonMobil kombiniert Rekord-Permian-Produktion, expandierende Guyana-Assets und eine integrierte Raffinerieplattform mit starker finanzieller Kapazität. Q2 bereinigte Gewinne von 14,7 Milliarden US-Dollar und freier Cashflow von 17,2 Milliarden US-Dollar finanzierten gleichzeitig Dividenden, Rückkäufe und Schuldenreduzierung. Diese operative und finanzielle Ausführung unterstützt den 165–185 US-Dollar Base-Fall trotz einer anspruchsvolleren Bewertung nach der 2026-Rally.
Die zentrale Frage ist, ob dauerhafte operative Verbesserungen außergewöhnliche Rohstoffbedingungen überdauern können. Konservative Investoren sollten die Produktion gegen den 5,5 Millionen boe/d 2030-Fahrplan, Raffineriemargen, jährliche Kapitalausgaben, freien Cashflow und Nettoverschuldung überwachen. Fortschritte in allen fünf Maßnahmen würden die Route in Richtung 205 US-Dollar stärken, während gleichzeitige Verschlechterung den 130 US-Dollar Bear-Fall begünstigen würde.
Risikoerinnerung: Der Handel mit und die Investition in XOM birgt ein hohes Risiko des Kapitalverlusts. Rohstoffpreise, Produktionsausfälle, Raffineriemargen, geopolitische Störungen, Projektausführung, Regulierung und Bewertungsänderungen können die Aktie wesentlich beeinflussen. Führen Sie unabhängige Recherchen durch und verwenden Sie disziplinierte Positionsgrößenbestimmung.
Verwandte Lektüre
- Top Energieaktien und ETFs zum Kauf in 2026: Die KI-Stromkrise trifft auf geopolitische Volatilität
- Top KI-Energieaktien zum Kauf in 2026: Nuclear, Gas, Brennstoffzellen und der KI-Stromausbau
- Erdgaspreisprognose 2026: 15 US-Dollar globaler Energieschock oder US-Überangebotsfalle?
- SLB-Aktienprognose 2026: 83 US-Dollar digitaler KI-Ausbruch oder 48 US-Dollar geopolitische Falle?
- NuScale Power (SMR) Kursprognose 2026: Durchbruch bei sauberer Energie oder kapitalintensive Fata Morgana?
