

AST SpaceMobile (ASTS) baut ein erdnahe Umlaufbahn-Mobilfunkbreitbandnetz auf, das darauf ausgelegt ist, Standardsmartphones ohne spezialisierte Terminals zu verbinden. BlueBird-Satelliten, Bodengateways und Mobilfunknetzintegrationen bilden das Kernsystem, wobei kommerzielle Betreiber und Regierungsbehörden die anfängliche Nachfragebasis stellen. Die Gelegenheit ist groß, obwohl die Aktie weiterhin empfindlich auf die Ausführung von Starts, regulatorische Genehmigungen und die Kosten für den Aufbau einer globalen Konstellation reagiert.
Das jüngste Quartal zeigte ein schnelles Umsatzwachstum neben den Kosten für das Erreichen der kommerziellen Skalierung. AST SpaceMobile Q2 2026 Umsatz erreichte 31,5 Millionen USD, gegenüber 1,16 Millionen USD im Vorjahr, da Gateway-Lieferungen und US-Regierungsmeilensteine Umsätze erzeugten. Der vertraglich gebundene Auftragsbestand wuchs auf etwa 1,3 Milliarden USD, doch ein Nettoverlust von 230,9 Millionen USD zeigte, warum die Umwandlung von Starts und Verpflichtungen in wiederkehrende Serviceumsätze der zentrale Investitionstest bleibt.
Die ASTS Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Konstellation- und Kommerzialisierungsszenario: erfolgreiche BlueBird-Starts, Betreiberaktivierung und Auftragsbestandskonvertierung könnten wiederkehrende Serviceumsätze in einem Vertriebsnetzwerk etablieren, das mehr als 3 Milliarden Abonnenten abdeckt.
- Das Bereitstellungs- und Finanzierungsszenario: Zeitplanverzögerungen, regulatorische Verzögerungen und anhaltende Verluste könnten kommerzielle Umsätze nach hinten verschieben und mehr eigenkapitalbezogene Finanzierung erfordern.
Dieser Leitfaden schlüsselt die ASTS Aktienprognose, 2026 Preisszenarien, wichtige Risiken und Analystenmeinungen auf und stützt sich auf AST SpaceMobiles Gewinnveröffentlichung vom 10. August Q2 2026, Quartalseinreichung und Marktdaten bis zum 10. September, plus wie man ASTS Aktien-Futures handelt auf BingX TradFi mit USDT Sicherheiten.
Top 5 Dinge, die AST SpaceMobile Investoren im September 2026 wissen sollten
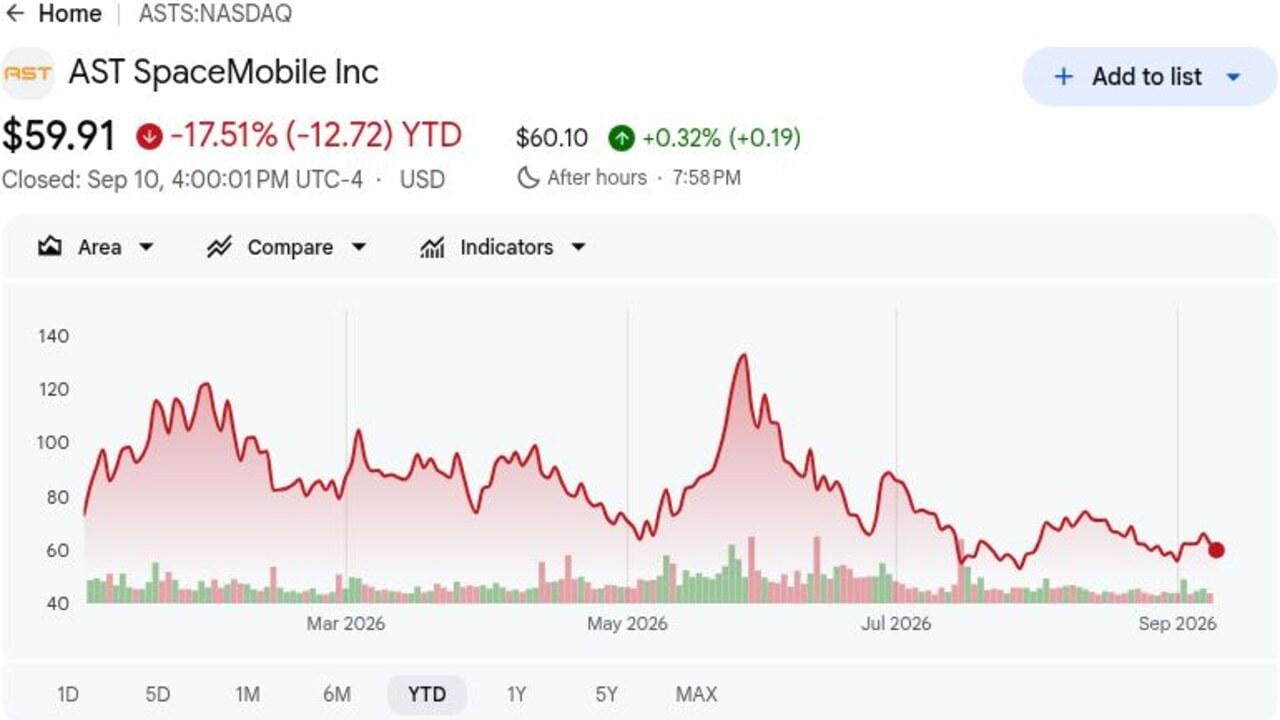
- ASTS schloss am 10. September bei 59,91 USD und blieb YTD um 17,51% gesunken: Die Aktien lagen mehr als 55% unter dem 52-Wochen-Hoch von 133,86 USD und zeigten, wie schnell Satellitenmeilensteine und Finanzierungsbedenken die Bewertung umgestalten können.
- Q2 Umsatz erreichte 31,5 Millionen USD, gegenüber 1,16 Millionen USD: Die Verkäufe stiegen durch Gateway-Lieferungen und US-Regierungsmeilensteine im Jahresvergleich um mehr als das Zwanzigfache, verfehlten aber den FactSet-Konsens von 34,5 Millionen USD um etwa 3,0 Millionen USD.
- Der vertraglich gebundene Umsatzauftragsbestand erweiterte sich auf etwa 1,3 Milliarden USD: Die Gesamtsumme umfasst kommerzielle Partnerverpflichtungen und mehr als 125 Millionen USD an zusätzlichen US-Regierungsaufträgen. Start- und Abdeckungsmeilensteine werden bestimmen, wann dieser Auftragsbestand in Umsatz und Bargeld umgewandelt wird.
- Pro-forma-Liquidität überstieg 3,7 Milliarden USD nach der Finanzierung: AST SpaceMobile sammelte 1,15 Milliarden USD durch Wandelanleihen und verlängerte die Startbahn für Satelliten, Gateways und Starts. Die Finanzierung reduziert den kurzfristigen Liquiditätsdruck, fügt aber Verwässerungsrisiko hinzu.
- Kontinuierliche Abdeckung ausgewählter Märkte erfordert etwa 45 bis 60 Satelliten: AST SpaceMobile berichtete über 13 Satelliten in der Umlaufbahn nach jüngsten Einsätzen. Herstellung und Startfrequenz müssen diese Lücke schließen, bevor breiterer kommerzieller Service skalieren kann.
Was ist AST SpaceMobile (ASTS)?
AST SpaceMobile ist ein Satellitenkommunikationsunternehmen, das das SpaceMobile-Netzwerk entwickelt, eine Direct-to-Device-Plattform, die darauf ausgelegt ist, Mobilfunkbreitband über terrestrische Türme hinaus zu erweitern. Seine großen BlueBird-Satelliten kommunizieren mit gewöhnlichen Smartphones unter Verwendung von Mobilspektrum, das durch Betreiberpartner bereitgestellt wird. Umsätze kommen derzeit von Gateway-Ausrüstung und Regierungsvertragsmeilensteinen, während das längerfristige Modell von der Teilung der Serviceökonomie mit Mobilfunkbetreibern abhängt. Die Plattform zielt auf ländliche, maritime, Luftfahrt-, Notfallreaktion- und Verteidigungsanwendungsfälle ab, ohne von Verbrauchern zu verlangen, ihre Telefone zu ersetzen.
Die langfristige Strategie kombiniert vertikal integrierte Satellitenproduktion mit betreibergeführter Distribution. AST SpaceMobile arbeitet mit fast 60 Mobilfunkbetreibern zusammen, die mehr als 3 Milliarden Abonnenten repräsentieren, mit Beziehungen einschließlich AT&T, Verizon, Vodafone und stc group. Vodafones kommerzielle Vereinbarung erstreckt sich bis 2034, und die stc-Vereinbarung beinhaltet eine Vorauszahlungsverpflichtung von 175 Millionen USD. SpaceX und Blue Origin bieten Startkapazität, auch wenn Starlink im Direct-to-Device-Service konkurriert, was Herstellungsvielfalt, Startzugang und Partnerintegration zentral für die Expansion des Unternehmens macht.
Weiterlesen: Top Space-Aktien zum Kauf vor SpaceX IPO
AST SpaceMobile (ASTS) Q2 2026 Gewinnübersicht: Umsatzwachstum, Auftragsbestand und Bereitstellungsausgaben
AST SpaceMobile berichtete Q2 Umsatz von 31,5 Millionen USD gegenüber dem FactSet-Konsens von 34,5 Millionen USD, gegenüber 1,16 Millionen USD im Vorjahr, während der GAAP-Verlust pro Aktie von 0,77 USD breiter war als die etwa 0,32 USD erwarteten. Der Nettoverlust erreichte 230,9 Millionen USD und die Betriebskosten stiegen auf 329,1 Millionen USD, teilweise aufgrund eines unfreiwilligen Umwandlungsverlustes von 125,9 Millionen USD. Der Auftragsbestand erweiterte sich auf etwa 1,3 Milliarden USD, die Liquidität überstieg 3,7 Milliarden USD und das Management behielt die Umsatzprognose von 150 bis 200 Millionen USD für 2026 bei, wodurch die Ausführung der zweiten Jahreshälfte als Hauptspannung blieb.
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
34,5 Mio. USD FactSet-Konsens |
31,5 Mio. USD |
Verfehlt. Etwa 3,0 Mio. USD unter Konsens; Anstieg von 1,16 Mio. USD YoY. |
|
Q2 GAAP verwässerter Verlust pro Aktie |
0,32 USD Verlust-Konsens |
0,77 USD Verlust |
Verfehlt. Verlust war 0,45 USD breiter als erwartet. |
|
Q2 GAAP Nettoverlust |
99,4 Mio. USD Verlust in Q2 2025 |
230,9 Mio. USD Verlust |
Erweitert. Verlust stieg um 131,5 Mio. USD YoY. |
|
Q2 Betriebskosten |
164,1 Mio. USD in Q1 2026 |
329,1 Mio. USD |
Höher. Beinhaltete einen unfreiwilligen Umwandlungsverlust von 125,9 Mio. USD. |
|
Vertraglich gebundener Umsatzauftragsbestand |
Mehr als 1,2 Mrd. USD zuvor |
Etwa 1,3 Mrd. USD |
Erweitert. Beinhaltet kommerzielle Verpflichtungen und Regierungsaufträge. |
|
Zusätzliche US-Regierungsaufträge |
— |
Mehr als 125 Mio. USD |
Hinzugefügt. Regierungsarbeit erweiterte die vor-kommerzielle Sichtbarkeit. |
|
Pro-forma-Liquidität |
— |
Mehr als 3,7 Mrd. USD |
Gestärkt. Finanzierung verlängerte die Konstellations-Aufbau-Startbahn. |
|
2026 Umsatzausblick |
150–200 Mio. USD vorherige Prognose |
150–200 Mio. USD |
Beibehalten. Der Mittelwert von 175 Mio. USD erfordert eine stark gewichtete zweite Jahreshälfte. |
- Umsatz stieg von 1,16 Millionen USD auf 31,5 Millionen USD: Gateway-Lieferungen und Regierungsmeilensteine trieben das Wachstum an, obwohl der Umsatz den Konsens um 3,0 Millionen USD verfehlte. Konsistenteres Liefertiming ist für eine stabilere Umsatzbasis erforderlich.
- Der Verlust von 0,77 USD pro Aktie war 0,45 USD breiter als erwartet: Der Nettoverlust stieg auf 230,9 Millionen USD von 99,4 Millionen USD im Vorjahr. Satellitenproduktion, Engineering und Finanzierungskosten überwiegen immer noch das schnelle Umsatzwachstum.
- Auftragsbestand erreichte 1,3 Milliarden USD, einschließlich mehr als 125 Millionen USD an Regierungsaufträgen: Kommerzielle und öffentliche Verpflichtungen diversifizieren zukünftige Umsätze. Ihr Wert hängt von Bereitstellung, Meilensteinvollendung und Bargeldeinzug ab.
- Betriebskosten verdoppelten sich sequenziell auf 329,1 Millionen USD: Die Gesamtsumme beinhaltete einen unfreiwilligen Umwandlungsverlust von 125,9 Millionen USD. Selbst ohne diesen Posten halten Satellitenherstellung und Netzwerkinvestition die Betriebshebelwirkung begrenzt.
- Der jährliche Ausblick von 150 bis 200 Millionen USD wurde beibehalten: Der Mittelwert von 175 Millionen USD im Vergleich zu 46,2 Millionen USD Umsatz der ersten Jahreshälfte. Gateway-Lieferungen, Regierungsarbeit und Startfortschritt müssen in der zweiten Jahreshälfte beschleunigen.
AST SpaceMobile (ASTS) 2026 Investitionsausblick: 120 USD Bull-Szenario vs. 40 USD Bear-Szenario
Der zentrale Test ist, ob BlueBird-Bereitstellung die Betreiberreichweite und 1,3 Milliarden USD Auftragsbestand in wiederkehrende Serviceumsätze verwandeln kann, bevor Verluste und Finanzierung die Gelegenheit verwässern.
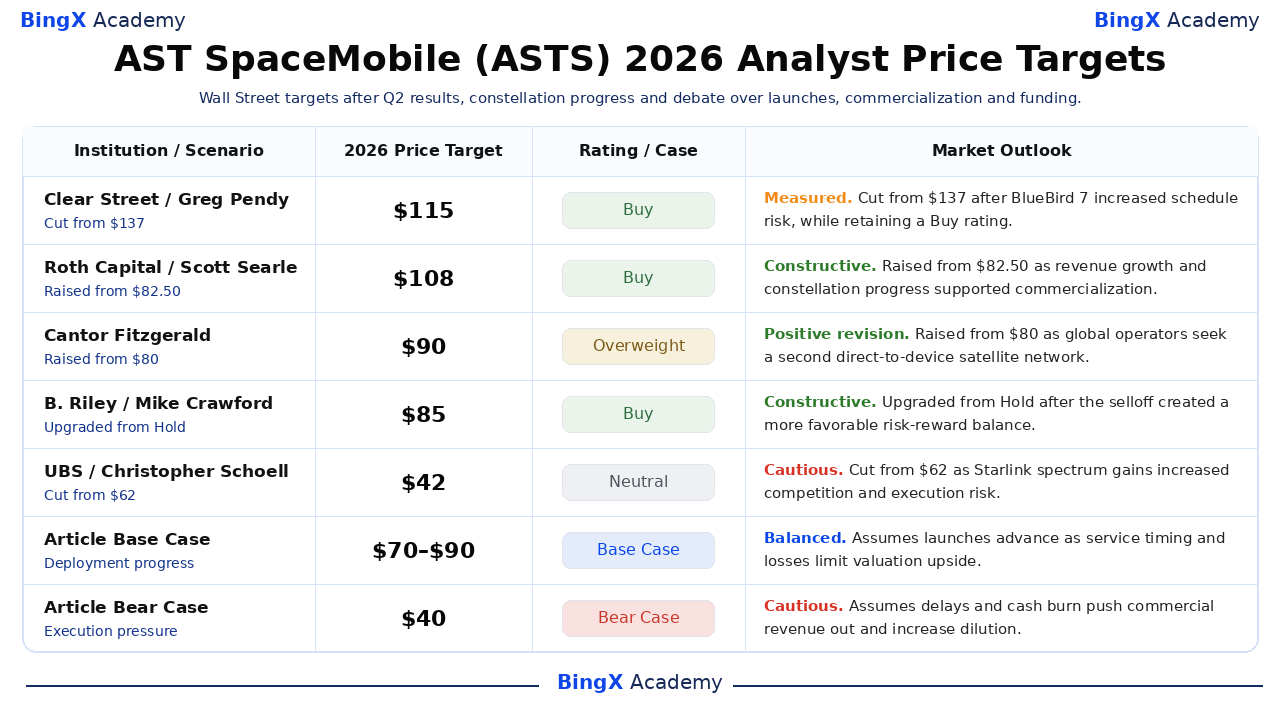
AST SpaceMobile (ASTS) 2026 Analystenkursziele und Artikelszenarien. Drittanbieter-Ziele sind Referenzpunkte, keine Preisversprechen. Aktualisiert am 11. September 2026.
Das Bull-Szenario: Schnellere Satellitenbereitstellung treibt ASTS Richtung 120 USD
Das Bull-Szenario nimmt an, dass Starts häufig bleiben, Satelliten wie geplant funktionieren und Betreibertests in bezahlte Services übergehen. Der Auftragsbestand über 1,3 Milliarden USD beginnt sich zu konvertieren, Regierungsaufträge expandieren und das Netzwerk bewegt sich näher zu den 45 bis 60 Satelliten, die für kontinuierliche Abdeckung in ausgewählten Märkten benötigt werden.
Eine Bewegung Richtung 120 USD würde 2026 Umsätze nahe oder über der Prognoseobergrenze von 200 Millionen USD erfordern, Serviceaktivierung mit AT&T, Verizon oder Vodafone und einen klaren Pfad von 3,7 Milliarden USD Liquidität zu einer kommerziell nützlichen Konstellation. Höhere Umsatzschätzungen und niedrigere Bargeldverwendung pro Satellit würden das Szenario stärken.
Das Basis-Szenario: Stetige Satellitenbereitstellung hält ASTS zwischen 70 und 90 USD
Das Basis-Szenario nimmt an, dass BlueBird-Produktion und Starts voranschreiten, Gateway- und Regierungsumsätze den jährlichen Ausblick stützen und Mobilbetreiber Integrationsarbeit fortsetzen. Kommerzielle Aktivierung bleibt ungleichmäßig, während der vierteljährliche Verlust von 230,9 Millionen USD verhindert, dass sich der Auftragsbestand von 1,3 Milliarden USD schnell in Gewinne übersetzt.
ASTS könnte unter diesen Bedingungen hauptsächlich zwischen 70 und 90 USD handeln. Umsätze innerhalb der Spanne von 150 bis 200 Millionen USD, erfolgreiche Satellitenkommissionierung und stabiler Auftragsbestand würden die Spanne stützen. Große Startverzögerungen oder Prognosen unter 150 Millionen USD würden das obere Ende schwächen.
Das Bear-Szenario: Startverzögerungen und Verwässerung ziehen ASTS Richtung 40 USD
Das Bear-Szenario nimmt Start- oder Satellitenausfälle an, die kontinuierliche Abdeckung verzögern und Betreiberaktivierung und Umsatzerkennung verlangsamen. Kosten bleiben erhöht, während die Herstellung fortgesetzt wird, während zusätzliche Wandel- oder Eigenkapitalfinanzierung Verwässerung hinzufügt.
Eine Bewegung Richtung 40 USD würde wahrscheinlicher werden, wenn Umsätze der zweiten Jahreshälfte weit unter den 103,8 Millionen USD bleiben, die erforderlich sind, um die jährliche Prognosebasis zu erreichen, Satellitenbereitstellung den Abdeckungsplan verfehlt oder Regulierungsbehörden Spektrumzugang verzögern. Stärkere Starlink-Konkurrenz könnte zusätzlichen Druck hinzufügen, bevor AST positiven Cashflow erreicht.
ASTS Aktienpreisprognosen für 2026 von Wall Street Analysten
Diese fünf datierten Aktionen spannen 42 bis 115 USD und spiegeln stark unterschiedliche Annahmen über Startfrequenz, Betreibernachfrage, Konkurrenz und Finanzierung wider. Sie sind Drittanbieter-Referenzpunkte und keine einheitliche Konsensprognose. Die letzten Base- und Bear-Zeilen sind BingX Akademie redaktionelle Szenarien und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Szenario |
Marktausblick |
|
Clear Street / Greg Pendy |
115 USD |
Kaufen |
Gemessen. 20. April: Senkung von 137 USD nach BlueBird 7 erhöhte Zeitplanrisiko, behielt aber Kaufempfehlung bei. |
|
Roth Capital / Scott Searle |
108 USD |
Kaufen |
Konstruktiv. 3. März: Erhöhung von 82,50 USD da Umsatzwachstum und Konstellationsfortschritt Kommerzialisierung stützten. |
|
Cantor Fitzgerald / Colin Canfield |
90 USD |
Übergewichtung |
Positive Revision. 11. August: Erhöhung von 80 USD da globale Betreiber ein zweites Direct-to-Device-Satellitennetzwerk suchen. |
|
B. Riley / Mike Crawford |
85 USD |
Kaufen |
Konstruktiv. 17. Juli: Hochstufung von Halten nach dem Ausverkauf schuf günstigeres Risiko-Ertrags-Verhältnis. |
|
UBS / Christopher Schoell |
42 USD |
Neutral |
Vorsichtig. 9. September: Senkung von 62 USD da Starlink-Spektrumgewinne Konkurrenz und Ausführungsrisiko erhöhten. |
|
Artikel Basis-Szenario |
70–90 USD |
Basis-Szenario |
Ausgewogen. Nimmt an, dass Starts voranschreiten, während Service-Timing und Verluste Bewertungsaufwärtspotential begrenzen. |
|
Artikel Bear-Szenario |
40 USD |
Bear-Szenario |
Vorsichtig. Nimmt Verzögerungen und Bargeldverbrennung an, die kommerzielle Umsätze nach hinten verschieben und Verwässerung erhöhen. |
Wie man AST SpaceMobile (ASTS) Aktien auf BingX handelt
Handeln Sie AST SpaceMobiles BlueBird-Bereitstellung, Betreiberaktivierung und Auftragsbestandskonvertierungsausblick mit BingX TradFi und BingX AI Tools. Da ASTS scharf auf Startergebnisse, regulatorische Entscheidungen und Finanzierungsupdates reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
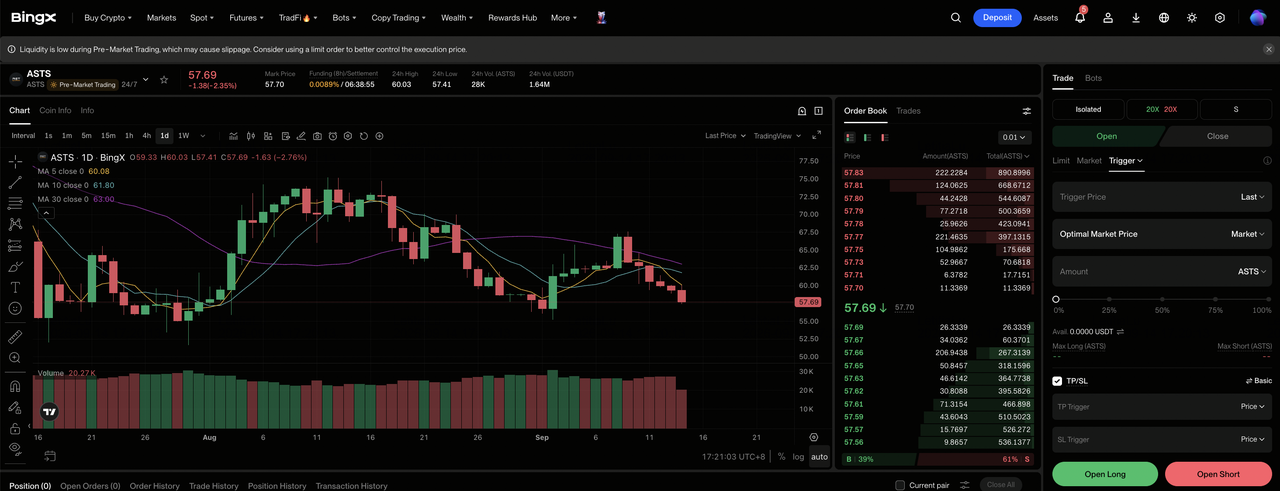
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie AST SpaceMobile (ASTS). Suchen Sie nach und wählen Sie den ASTS-USDT Perpetual Futures Vertrag.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Starts planmäßig bleiben, Auftragsbestand konvertiert und Betreiber Service aktivieren. Wählen Sie Short öffnen wenn Verzögerungen, Bargeldverbrennung oder Konkurrenz die erwartete Pro-Aktien-Ökonomie schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. ASTS handelte mehr als 55% unter seinem 52-Wochen-Hoch von 133,86 USD, was zeigt, warum konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach Eingabe des Trades. ASTS kann schnell auf Starts, Satellitenkommissionierung, Trägervereinbarungen, Spektrumgenehmigungen, Prognosen und Finanzierung reagieren.
Top 5 Risiken für AST SpaceMobile Investoren in 2026
AST SpaceMobiles Bewertung hängt von Bereitstellung, Kommerzialisierung und Finanzierungsmeilensteinen ab, die das Timing und den Wert zukünftiger Cashflows ändern können.
- Start- oder Bereitstellungsausfälle könnten Abdeckung verzögern: Das Netzwerk hatte 13 Satelliten in der Umlaufbahn und benötigt etwa 45 bis 60 für kontinuierliche Abdeckung in ausgewählten Märkten. Ein gescheiterter Satellit würde Umsatz verzögern und Ersatzkosten hinzufügen.
- Der Auftragsbestand von 1,3 Milliarden USD kann sich langsam konvertieren: Umsatz hängt von Gateways, Satellitenbereitstellung, regulatorischen Genehmigungen und Kundenakzeptanz ab. Verzögerungen könnten Umsatz und Bargeldeinnahmen in spätere Perioden verschieben.
- Ein vierteljährlicher Verlust von 230,9 Millionen USD hält das Verwässerungsrisiko hoch: Mehr als 3,7 Milliarden USD Pro-forma-Liquidität unterstützt Expansion, aber die Wandelanleihen-Aufnahme von 1,15 Milliarden USD zeigt, dass externe Finanzierung wichtig bleibt. Mehr Wertpapiere könnten zukünftige Pro-Aktien-Gewinne verwässern.
- Spektrumgenehmigungen könnten Marktexpansion verlangsamen: Fast 60 Betreiberbeziehungen erstrecken sich über mehrere Jurisdiktionen mit unterschiedlichen Telekommunikationsregeln. Verzögerungen in wichtigen Märkten könnten die erreichbare Abonnentenbasis reduzieren und Partnerökonomie schwächen.
- Starlink könnte Adoption und Preisgestaltung unter Druck setzen: SpaceX betreibt eine viel größere Konstellation und hat seine Spektrumposition gestärkt. Schnellere Bereitstellung oder stärkere Trägerdeals könnten ASTs Marktanteil reduzieren und Serviceökonomie unter Druck setzen.
Abschließende Gedanken: Sollten Sie 2026 in AST SpaceMobile investieren?
AST SpaceMobile ist über ein rein technisches Konzept hinausgegangen. Q2 Umsatz erreichte 31,5 Millionen USD, Auftragsbestand wuchs auf etwa 1,3 Milliarden USD und Betreiberbeziehungen decken mehr als 3 Milliarden Abonnenten ab. Diese Zahlen etablieren Nachfrage und Vertrieb, obwohl der Nettoverlust von 230,9 Millionen USD und die verbleibende Satellitenerfordernis zeigen, wie viel Ausführung noch bevorsteht.
Das Bull-Szenario erfordert Starts und Betreiberaktivierung, um Auftragsbestand in wiederkehrende Umsätze zu verwandeln, was 120 USD unterstützt. Das Bear-Szenario spiegelt Zeitplanverzögerungen, Konkurrenz und Finanzierungsdruck wider, die ASTS Richtung 40 USD ziehen könnten. Konservative Trader können warten auf Umsätze auf der jährlichen Prognosebasis, erfolgreiche Kommissionierung zusätzlicher BlueBirds und klareres kommerzielles Service-Timing.
Risikoerinnerung: Trading und Investitionen in Aktien wie ASTS beinhalten ein hohes Risiko des Kapitalverlusts. Startausfälle, Satellitendefekte, Spektrumverzögerungen, Bargeldverbrennung, Verwässerung, Konkurrenz und gehebeltes Trading können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Verwandte Lektüre
- Top Space-Aktien zum Kauf vor SpaceX IPO
- Top Verteidigungsaktien zum Kauf 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- SpaceX (SPCX) Kursprognose 2026: 227 USD Street-High KI-Fusion oder Billionen-Dollar-Bewertungsblase?
- Rocket Lab (RKLB) Kursprognose 2026: Können neue Rakete und Verteidigungswachstum RKLB Richtung 150 USD treiben?
- Firefly Aerospace Aktienausblick 2026: Können Startfahrzeuge, Raumfahrzeugdienste FLY zu 45+ USD treiben?
- Lockheed Martin (LMT) Kursprognose 2026: Kann Rekordauftragsbestand LMT Richtung 700 USD treiben?
