
Archer Aviation (ACHR) entwickelt elektrische Senkrechtstart-Flugzeuge und Luftfahrtsoftware für kommerzielle und Verteidigungsmärkte. Sein Midnight-Flugzeug ist für Kurzdistanz-Flugtaxi-Operationen konzipiert, während Halo, Thunder und ZEE die Plattform auf autonome und Verteidigungsanwendungen erweitern. Diese breitere Strategie verschafft Archer mehrere potenzielle Umsatzwege, erhöht aber auch Zertifizierungs-, Herstellungs-, Integrations- und Ausführungsrisiken.
Archer Aviation Q2-Umsatz erreichte 5,0 Millionen US-Dollar gegenüber 1,9 Millionen US-Dollar erwartet, bereinigte EBITDA-Verluste betrugen insgesamt 177,1 Millionen US-Dollar und die Liquidität endete bei 1,561 Milliarden US-Dollar. Archer expandiert auch über Midnight hinaus durch die geplante Ergänzung von Boeings Wisk Aero-, Insitu- und SkyGrid-Assets. Für Investoren ist die zentrale Frage, ob Zertifizierungsfortschritte und neue kommerzielle oder Verteidigungsprogramme bedeutende Einnahmen generieren können, bevor fortgesetzte Entwicklungsausgaben zu weiterer Verwässerung führen.
Die ACHR-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Zertifizierungs- und Plattform-Erweiterungs-Szenario: Fortschritte bei der Midnight-Zertifizierung, frühe Operationen und Expansion in autonome und Verteidigungsluftfahrt könnten mehrere Quellen zukünftiger Einnahmen schaffen.
- Das Cash-Burn- und Ausführungs-Szenario: Hohe Entwicklungskosten, Integrationsarbeit und unsichere Zertifizierungszeitpläne könnten den freien Cashflow negativ halten und die Abhängigkeit von zusätzlichem Kapital erhöhen.
Dieser Leitfaden schlüsselt die ACHR-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Archer Aviations Earnings-Release vom 10. August Q2 2026, Quartalseinreichung und Marktdaten bis 8. September, plus wie man ACHR-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für ACHR-Investoren im September 2026
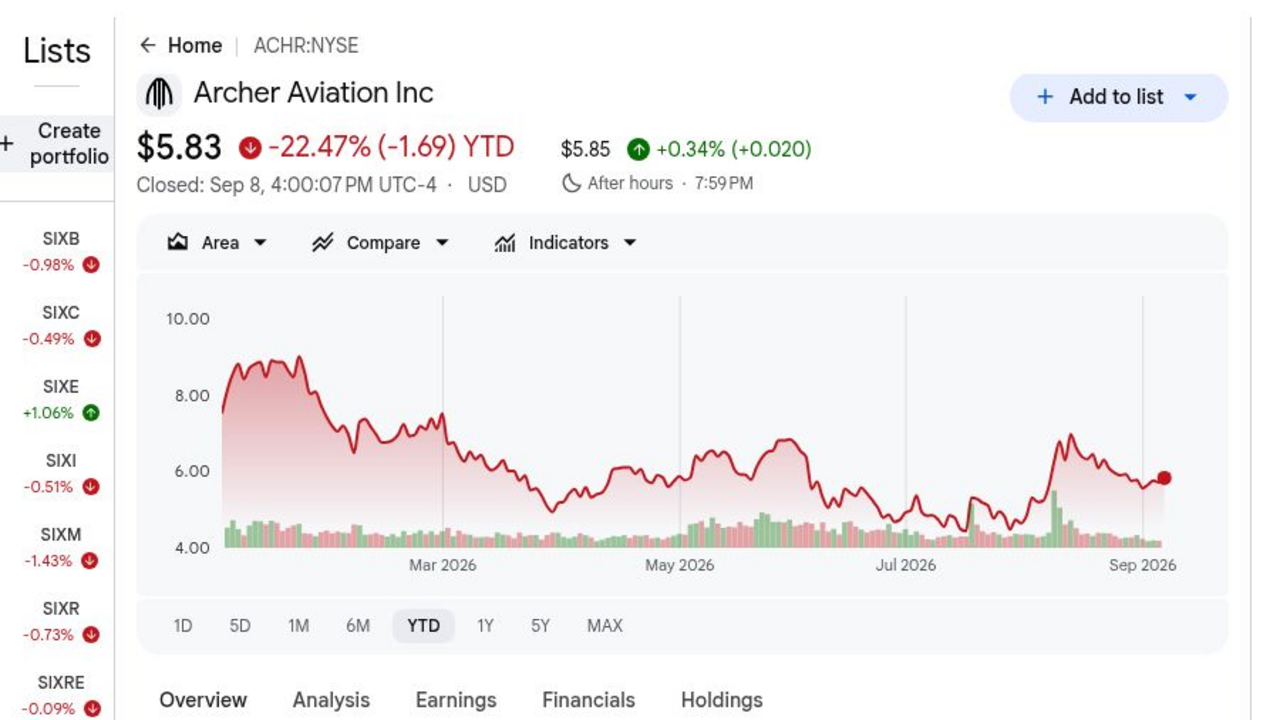
- ACHR schloss am 8. September bei 5,83 US-Dollar und war YTD um 22,47% gesunken: Die Aktie blieb unter ihrem Hoch von 14,62 US-Dollar, obwohl sie im August 24,6% gewann. Boeing-Enthusiasmus kann ACHR anheben, obwohl Zertifizierungsunsicherheit und Kapitalbedarf die Neubewertung begrenzen.
- Q2-Umsatz erreichte 5,0 Millionen US-Dollar gegenüber der 1,9 Millionen US-Dollar FactSet-Schätzung: Der Umsatz stieg um 3,4 Millionen US-Dollar gegenüber Q1 durch den Hawthorne Airport. Der Beat etabliert eine operative Basis, obwohl sie neben einem 263,2 Millionen US-Dollar Nettoverlust und Kommerzialisierungskosten klein bleibt.
- Bereinigter EBITDA-Verlust betrug 177,1 Millionen US-Dollar innerhalb der Guidance-Spanne von 170 bis 200 Millionen US-Dollar: Er erweiterte sich sequenziell um 4,6 Millionen US-Dollar. Q3-Guidance für weitere 170 bis 200 Millionen US-Dollar Verlust bestätigt, dass Zertifizierung, Tests und Produktion teuer bleiben.
- Liquidität endete bei 1,561 Milliarden US-Dollar nach einem Rückgang von 215,3 Millionen US-Dollar während Q2: Operationen verbrauchten 156,4 Millionen US-Dollar, Kapitalausgaben konsumierten 37,1 Millionen US-Dollar und die Hawthorne-Akquisition verwendete 25,0 Millionen US-Dollar. Die Bilanz bietet Spielraum, obwohl wiederholte Abzüge in diesem Umfang sie schnell verengen würden.
- Insitu könnte mehr als 200 Millionen US-Dollar jährliche Einnahmen über 35 Länder hinzufügen: Boeings Wisk, Insitu und SkyGrid fügen Drohnen, Autonomie und Software hinzu, wobei Boeing einen 19,75%-Anteil übernimmt. Abschluss, Integration und Aktienbetrachtung bleiben zentral für den Pro-Aktien-Wert.
Was ist Archer Aviation (ACHR)?
Archer Aviation (ACHR) entwickelt elektrische und hybride Senkrechtstart-Flugzeuge, Luftfahrtsoftware und unterstützende Infrastruktur für kommerzielle und Verteidigungskunden. Sein Flaggschiff-Midnight eVTOL ist darauf ausgelegt, einen Piloten und vier Passagiere auf kurzen städtischen Routen zu befördern, während das breitere Portfolio Antriebssysteme, Autonomie-Software, Training, Wartung und vertiport-bezogene Dienstleistungen umfasst. Langfristig erwartet Archer, dass Flugzeugverkäufe, kommerzielle Operationen, Software und Verteidigungsprogramme zu den Haupteinnahmequellen werden.
Seine langfristige Strategie erweitert sich weit über Lufttaxis hinaus. United Airlines ist seit 2021 ein kommerzieller Partner, während Stellantis Herstellungspläne für Archers Georgia-Anlage unterstützt. Archer begann auch mit der Entwicklung hybrider VTOL-Flugzeuge mit Anduril und schuf die Halo- und Thunder-Plattformen für Verteidigungszwecke. Die geplante Boeing-Transaktion würde Wisk Aero, Insitu und SkyGrid hinzufügen und Archers autonome Flugzeug- und Softwarefähigkeiten erweitern, während internationale Expansionspläne Abu Dhabi und ein vorgeschlagenes Los Angeles-Netzwerk rund um die Olympischen Spiele 2028 umfassen.
Weiterlesen: Top Weltraum-Aktien vor SpaceX-Börsengang
Archer Aviation (ACHR) Q2 2026 Earnings-Überblick: Umsatzwachstum trifft auf schwere Zertifizierungsausgaben
Archer generierte 5,0 Millionen US-Dollar Q2-Umsatz gegenüber der 1,9 Millionen US-Dollar FactSet-Schätzung und erreichte den 0,34 US-Dollar Konsens-Verlust pro Aktie, dennoch erweiterte sich sein GAAP-Nettoverlust auf 263,2 Millionen US-Dollar. Der bereinigte EBITDA-Verlust erreichte 177,1 Millionen US-Dollar, nahe dem günstigen Ende der 170 bis 200 Millionen US-Dollar Guidance-Spanne, während die Liquidität auf 1,561 Milliarden US-Dollar sank. Das Quartal kombinierte daher frühe operative Einnahmen und Programmfortschritte mit einem kapitalintensiven Kommerzialisierungsweg.
Weiterlesen: Archer Aviation (ACHR) Q2 2026 Earnings-Überblick: 200M$ Insitu-Umsatzchance treibt eine 7,99% Rally
|
Finanzmetrik |
Guidance / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
1,9M$ Konsens; 1,6M$ in Q1 |
5,0M$ |
Übertroffen. Übertraf Konsens um 3,1M$ und stieg sequenziell um 3,4M$. |
|
GAAP verwässerter Verlust pro Aktie |
0,34$ Verlust Konsens; 0,36$ Verlust in Q2 2025 |
0,34$ Verlust |
Erreicht. Erfüllte Konsens und verbesserte sich um 0,02$ Jahr über Jahr. |
|
GAAP Nettoverlust |
217,7M$ in Q1; 206,0M$ vor einem Jahr |
263,2M$ Verlust |
Erweitert. Stieg sequenziell um 45,5M$ und YoY um 57,2M$. |
|
Bereinigtes EBITDA |
170M$-200M$ Verlust Guidance; 172,5M$ in Q1 |
177,1M$ Verlust |
In der Spanne. Landete nahe dem günstigen Ende; erweiterte sich sequenziell um 4,6M$. |
|
Barmittel und kurzfristige Investitionen |
1,776B$ am 31. März |
1,561B$ |
Gesunken. Fiel um 215,3M$, hinterließ erhebliche aber schrumpfende Liquidität. |
|
Kapitalausgaben |
— |
37,1M$ |
Investitionsphase. Unterstützte Herstellungs- und Betriebskapazität. |
|
Q3 2026 bereinigtes EBITDA Ausblick |
— |
170M$-200M$ Verlust |
Hohe Ausgaben. Guidance klammert Q2s 177,1M$ Verlust ein und verlängert den Investitionszyklus. |
- Umsatz von 5,0 Millionen US-Dollar übertraf Konsens um 3,1 Millionen US-Dollar: Er stieg von 1,6 Millionen US-Dollar in Q1, da die Hawthorne Airport-Operationen expandierten. Dies etabliert eine operative Basis, obwohl Flugzeuglieferungen anstatt Flughafendienstleistungen letztendlich die Bewertung tragen und Archers größere Kostenstruktur ausgleichen müssen.
- Der 0,34 US-Dollar GAAP-Verlust pro Aktie erreichte den Konsens und verbesserte sich um 0,02 US-Dollar Jahr über Jahr: Der 263,2 Millionen US-Dollar Nettoverlust stieg um 57,2 Millionen US-Dollar gegenüber Q2 2025. Eine größere verwässerte Aktienanzahl milderte das Pro-Aktien-Ergebnis, daher müssen Investoren operative Performance und Verwässerung zusammen überwachen.
- Bereinigter EBITDA-Verlust von 177,1 Millionen US-Dollar landete innerhalb der 170 bis 200 Millionen US-Dollar Spanne: Er war 4,6 Millionen US-Dollar schlechter als Q1, da Flugtests, Zertifizierung und Produktionsarbeit zunahmen. Ähnliche Q3-Guidance zeigt, dass das Management Meilensteine über kurzfristige Verlustreduzierung priorisiert.
- Liquidität von 1,561 Milliarden US-Dollar fiel während des Quartals um 215,3 Millionen US-Dollar: Operationen verbrauchten 156,4 Millionen US-Dollar und Kapitalausgaben verwendeten 37,1 Millionen US-Dollar. Der Saldo unterstützt Entwicklung, dennoch machen die Boeing-Transaktion und Herstellungsaufbau Geldkontrolle und Aktienausgabe zunehmend wichtig.
- Betriebsausgaben stiegen sequenziell um 28,0 Millionen US-Dollar auf 284,2 Millionen US-Dollar: Forschung und Entwicklung erreichten 186,0 Millionen US-Dollar gegenüber 122,4 Millionen US-Dollar vor einem Jahr. Höhere Ausgaben können Zertifizierung und neue Plattformen vorantreiben, obwohl messbare Flug-, Produktions- und regulatorische Meilensteine die größere Fixkostenbasis rechtfertigen müssen.
Weiterlesen: Rocket Lab Aktienprognose 2026: Kann RKLBs Weltraum-Infrastruktur-Spiel 150$ nach seinem 400% Lauf durchbrechen?
Archer Aviation (ACHR) 2026 Investitionsausblick: 18$ Bull Case vs. 4,50$ Bear Case
ACHRs Ausblick hängt davon ab, ob FAA-Arbeit und strategische Assets zu wiederholbaren Einnahmen werden. Das 18$ Bull-Szenario erfordert Zertifizierungs- und Integrationsfortschritte, während das 4,50$ Bear-Szenario Verzögerungen, Verluste nahe 177 Millionen US-Dollar und Verwässerung widerspiegelt. Dies sind redaktionelle Szenarien, keine Wall Street-Ziele.
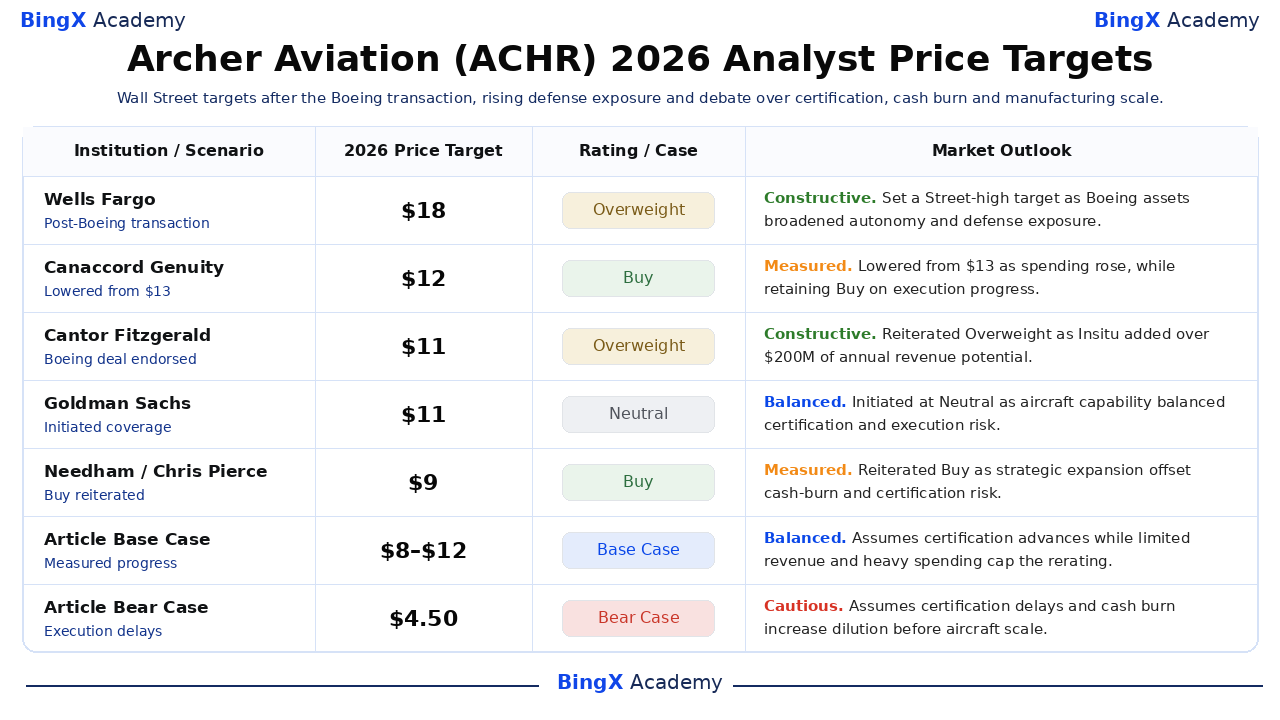
Der Bull Case: Zertifizierungsfortschritt und Boeing-Expansion treiben ACHR Richtung 18$
Der Bull Case nimmt an, dass Midnight durch die FAA-Zertifizierung voranschreitet, begrenzte Operationen vor vollkommerzieller Skalierung beginnen und die Boeing-Transaktion wie geplant abgeschlossen wird. Wisk, SkyGrid, Insitu und Archers Verteidigungsprogramme würden Einnahmen über Passagier-eVTOLs hinaus erweitern.
Ein Schritt Richtung 18$ würde wiederholbare Flüge, stetigen Zertifizierungsfortschritt, höhere Herstellungsleistung und kontrollierten Cash Burn erfordern. Boeing-Integration, neue Verteidigungsaufträge und Umsatzwachstum über 5,0 Millionen US-Dollar pro Quartal würden die klarste Bestätigung liefern.
Der Base Case: Stetiger Programmfortschritt hält ACHR zwischen 8$ und 12$
Der Base Case nimmt an, dass Zertifizierung und Produktion sich weiter vorwärts bewegen, während sich Passagiereinnahmen schrittweise entwickeln. Archers 1,561 Milliarden US-Dollar Liquiditätsposition bietet Spielraum, aber bereinigte EBITDA-Verluste bleiben hoch und kurzfristige Ausführung bleibt wichtiger als Profitabilität.
Unter diesem Szenario könnte ACHR hauptsächlich zwischen 8$ und 12$ handeln. Fortgesetzte Flugmeilensteine, Transaktionsabschluss und kontrollierte Ausgaben würden die Spanne unterstützen, während langsamere Zertifizierung oder schwächere Vertragskonvertierung das Aufwärtspotenzial begrenzen würde.
Der Bear Case: Zertifizierungsverzögerungen und Verwässerung ziehen ACHR Richtung 4,50$
Der Bear Case nimmt an, dass die FAA-Zertifizierung länger dauert, Midnight-Produktion langsam hochfährt und Boeing-Integration Kosten hinzufügt, bevor zuverlässige Einnahmen ankommen. Ein längerer Entwicklungszyklus würde Finanzierungsbedarfe und Verwässerungsrisiko erhöhen.
Ein Schritt Richtung 4,50$ würde wahrscheinlicher, wenn Flugmeilensteine rutschen, vierteljährliche Geldverwendung über 200 Millionen US-Dollar bleibt oder zusätzliche Aktienausgabe benötigt wird. Verzögerte Einnahmen und eine größere Aktienanzahl würden die Bewertung unter Druck setzen.
ACHR-Aktienpreisprognosen für 2026 von Wall Street Analysten
Wall Street-Ziele spannen von 8$ bis 18$ gegenüber ACHRs 5,83$ Schluss. Die weite Lücke spiegelt konkurrierende Annahmen über FAA-Timing, Herstellung, Boeing-Integration und Insitu-Einnahmen wider. Jedes Ziel ist eine 12-Monats-Forschungsreferenz anstatt eines garantierten 2026-Ergebnisses für Investoren.
|
Institution / Szenario |
2026 Preisziel |
Rating / Fall |
Marktausblick |
|
Wells Fargo |
18$ |
Übergewichten |
Konstruktiv. 11. August: setzte ein Street-hohes Ziel, da Boeing-Assets Autonomie- und Verteidigungsexposure erweiterten. |
|
Canaccord Genuity / Austin Moeller |
12$ |
Kaufen |
Gemäßigt. 12. Mai: senkte von 13$ wegen Ausgaben während Buy beibehalten. |
|
Cantor Fitzgerald / Andres Sheppard |
11$ |
Übergewichten |
Konstruktiv. 11. August: bekräftigte Übergewichten, da Insitu über 200 Millionen US-Dollar jährliche Einnahmen hinzufügte. |
|
Goldman Sachs / Anthony Valentini |
11$ |
Neutral |
Ausgewogen. 1. Dezember: initiiert bei Neutral, da Fähigkeit Ausführungsrisiko ausglich. |
|
Needham / Chris Pierce |
9$ |
Kaufen |
Gemäßigt. 11. August: bekräftigte Kaufen, da Expansion Zertifizierungsrisiko ausglich. |
|
Artikel Base Case |
8$-12$ |
Base Case |
Ausgewogen. Nimmt an, dass Zertifizierung voranschreitet, während begrenzte Einnahmen und hohe Ausgaben die Neubewertung begrenzen. |
|
Artikel Bear Case |
4,50$ |
Bear Case |
Vorsichtig. Nimmt Zertifizierungsverzögerungen und Cash Burn an, die Verwässerung vor Flugzeugskalierung erhöhen. |
Wie man Archer Aviation (ACHR) Aktien auf BingX handelt
Handeln Sie Archer Aviations Zertifizierungs-, Boeing-Integrations- und Herstellungsausblick mit BingX TradFi und BingX AI Tools. ACHR kann scharf auf regulatorische Entscheidungen, Finanzierung und Verteidigungsaufträge reagieren, daher definieren Sie den Katalysator und Risikolimits vor dem Eintritt.
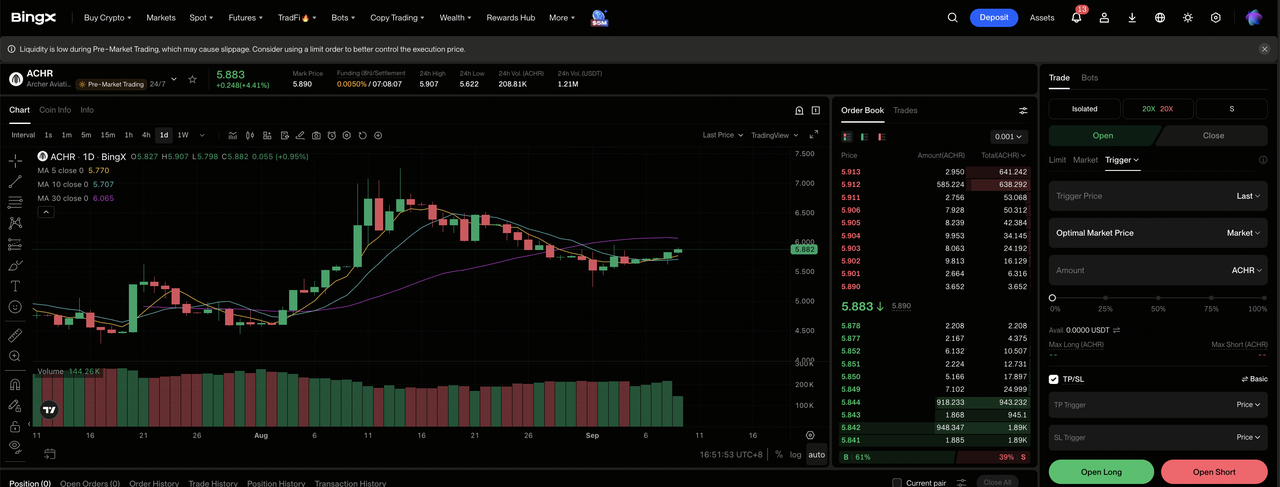
Schritt 1: BingX TradFi aufrufen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Börsen-Dashboard.
Schritt 2: Archer Aviation (ACHR) auswählen. Suchen und wählen Sie den ACHR-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn Zertifizierung und Boeing-Integration den Umsatzausblick verbessern. Wählen Sie Short öffnen wenn regulatorische Verzögerungen oder höhere Geldverwendung den Pro-Aktien-Wert schwächen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikobereitschaft. ACHRs 4,30$ bis 14,62$ 52-Wochen-Spanne zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach dem Eingehen des Trades. ACHR kann schnell auf FAA-Entscheidungen, Flugtests, Herstellungsupdates, Verteidigungsverträge und Kapitalerhöhungen reagieren.
Top 5 Risiken für Archer Aviation Investoren 2026
Archer hat erhebliche Liquidität und ungewöhnlich starke Luft- und Raumfahrtpartner, obwohl fünf Ausführungsrisiken noch das Timing, Finanzierungsbedarfe und Pro-Aktien-Wert seines kommerziellen Plans ändern können.
- FAA-Zertifizierung kann langsamer als Betriebspläne voranschreiten: Midnight muss mehrere Sicherheitstore vor Passagierdienst erfüllen. Eine Verzögerung würde Flugzeugeinnahmen aufschieben, während Testkosten fortsetzen, die Periode verlängernd, in der Investoren Entwicklung ohne zuverlässigen kommerziellen Geldzufluss finanzieren.
- Herstellungsskala kann Flugzeugökonomie unter Druck setzen: Archer und Stellantis müssen niedrigvolumige Builds in wiederholbare Georgia-Produktion umwandeln. Lieferantenverzögerungen, Nacharbeit oder schwache Leistung könnten Stückkosten erhöhen, Lieferungen verschieben und Margin-Annahmen reduzieren, die die Bewertung unterstützen.
- Ein 215,3 Millionen US-Dollar vierteljährlicher Liquiditätsrückgang erhöht Verwässerungsrisiko: Archer behielt 1,561 Milliarden US-Dollar, obwohl Operationen 156,4 Millionen US-Dollar und Kapitalausgaben 37,1 Millionen US-Dollar verbrauchten. Prolongierte Ausgaben auf ähnlichen Levels könnte zusätzliche Aktien vor Flugzeugeinnahmen-Skalierung erfordern.
- Die Boeing-Transaktion fügt Integrations- und Eigentümerkomplexität hinzu: Wisk, Insitu und SkyGrid erweitern Archer, während Boeing einen 19,75%-Anteil erhält. Verzögerter Abschluss, höhere Integrationskosten oder schwache Synergien könnten Investoren verwässern, ohne erwartete Umsatzvorteile zu liefern.
- Kundenverpflichtungen hängen von Zertifizierung und Betriebsbereitschaft ab: United Airlines-, Abu Dhabi- und Los Angeles-Pläne schaffen Nachfragesichtbarkeit, obwohl Aufträge und Routen von Genehmigungen, Infrastruktur und zuverlässiger Produktion abhängen. Verschiebung in einem Bereich kann mehrere Einnahmenströme aufschieben.
Abschließende Gedanken: Sollten Sie 2026 in Archer Aviation investieren?
Archer hat nun einen breiteren Investment Case als Midnight allein. Die geplanten Boeing-Assets könnten mehr als 200 Millionen US-Dollar jährliche Insitu-Einnahmen beitragen, Anduril erweitert Verteidigungsexposure und 1,561 Milliarden US-Dollar Liquidität unterstützen Zertifizierung und Herstellung. Wenn diese Teile operative Belege produzieren, wird das 18$ Bull-Szenario glaubwürdig, obwohl es bedingt anstatt einer Prognose-Verheißung bleibt.
Das zentrale Risiko ist die Distanz zwischen einer 5,0 Millionen US-Dollar vierteljährlichen Umsatzbasis und einem 263,2 Millionen US-Dollar Nettoverlust. Investoren sollten FAA-Tore, wiederholbare Midnight-Flüge, Georgia-Produktion, Boeing-Transaktionsabschluss und vierteljährliche Liquiditätsveränderungen überwachen. Fortschritte über diese Maßnahmen könnten die 8$ bis 12$ Basisspanne unterstützen, während Verzögerungen und zusätzliche Verwässerung den 4,50$ Bear Case stärken würden.
Risikoerinnerung: ACHR ist eine hochvolatile, verlustbringende Luft- und Raumfahrt-Aktie, die Zertifizierungs-, Herstellungs-, Finanzierungs- und Transaktionsrisiken ausgesetzt ist. Analystenziele und Artikelszenarien sind Referenzrahmen anstatt Preisgarantien. Verwenden Sie konservative Positionsgrößen, begrenzte Hebelwirkung und vordefinierte Stop-Loss-Levels beim Handeln von Aktien-Futures.
Verwandte Lektüre
- Top Weltraum-Aktien vor SpaceX-Börsengang
- Top Verteidigungsaktien 2026: Primes, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- GE Aerospace (GE) Preisprognose 2026: Kann der 190B$ Backlog Bewertungsängste trotzen?
- Firefly Aerospace Aktienausblick 2026: Können Startfahrzeuge, Raumfahrzeug-Dienstleistungen FLY zu 45$+ treiben?
- Virgin Galactic 2026: Kann SPCE 6$ bei Flottenübergang, Delta-Class-Kapitalrestrukturierung überschreiten?
- Rocket Lab Aktienprognose 2026: Kann RKLBs Weltraum-Infrastruktur-Spiel 150$ nach seinem 400% Lauf durchbrechen?
