

Applied Materials (AMAT) liefert Materialengineering-Systeme und Dienstleistungen für die Herstellung von Halbleitern und fortschrittlichen Displays. Semiconductor Systems bleibt das größte Geschäftsfeld, während Applied Global Services, fortschrittliche Verpackung und das EPIC Center für das langfristige Wachstum immer wichtiger werden. Diese Breite verschafft Applied Materials Exposition gegenüber KI, Speicher und führender Logik, obwohl die Aktie weiterhin sensibel auf Kapitalausgabenzyklen, Exportregeln und Fertigungskapazitäten reagiert.
Das jüngste Quartal zeigte, dass sich die Expansion beschleunigt. AMAT Geschäftsjahr Q3 2026 Umsatz erreichte einen Rekord von 9,115 Milliarden Dollar, ein Anstieg von 25% im Jahresvergleich, da die Umsätze von Semiconductor Systems um 27% auf 7,040 Milliarden Dollar stiegen. Der Non-GAAP EPS stieg um 41% auf 3,50 Dollar, und das Management prognostizierte für das Geschäftsjahr Q4 einen Umsatz von 10,25 Milliarden Dollar beim Mittelwert, über dem LSEG-Konsens von 9,54 Milliarden Dollar.
Die AMAT Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Materialintensitätsfall: Steigende Ausgaben für DRAM, High-Bandwidth Memory (HBM), führende Logik und fortschrittliche Verpackung halten das Wachstum über dem breiteren Wafer-Fab-Ausrüstungsmarkt aufrecht.
- Der Zyklus- und Bewertungsfall: Exportbeschränkungen, Kundenkonzentration oder ein langsamerer Fab-Investitionszyklus reduzieren Gewinnrevisionen und komprimieren die Prämie, die Investoren AMAT zuweisen.
Dieser Leitfaden schlüsselt die AMAT Aktienprognose, 2026 Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Applied Materials' Geschäftsjahr Q3 Gewinnveröffentlichung vom 13. August, Unternehmensangaben und Marktdaten bis zum 7. September, plus wie man AMAT Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die AMAT Investoren im September 2026 wissen sollten
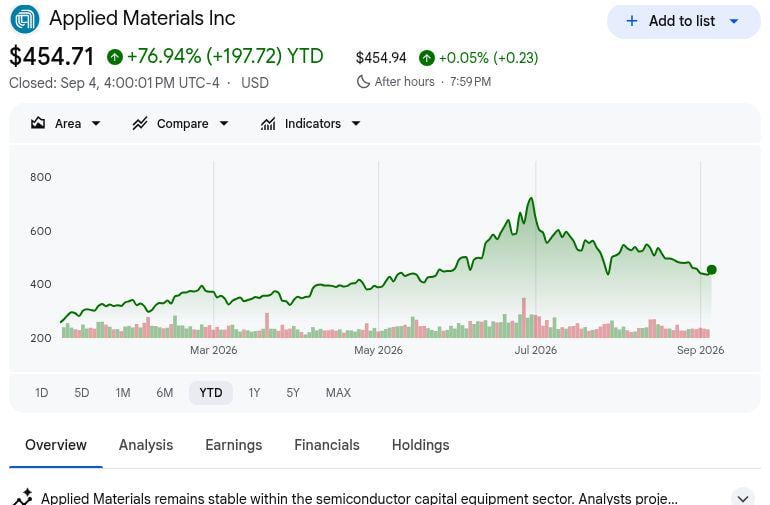
- AMAT war bis zum 4. September um 76,94% YTD gestiegen: Die Aktien schlossen bei 454,71 Dollar nach einem Gewinn von 4,31% an diesem Tag und zeigten, dass Investoren bereits ein erhebliches KI-Ausrüstungswachstum eingepreist hatten. Weitere Aufwärtsbewegungen hängen nun mehr von Gewinn- und Prognoseupgrades ab als allein von Sektorenthusiasmus.
- Q3 GJ2026 Umsatz erreichte einen Rekord von 9,115 Milliarden Dollar, ein Anstieg von 25% im Jahresvergleich: Der Umsatz übertraf den etwa 9,00 Milliarden Dollar Konsens um etwa 115 Millionen Dollar, während der Non-GAAP EPS von 3,50 Dollar die Schätzung von 3,39 Dollar um 0,11 Dollar übertraf. Das Quartal bestätigte eine starke Nachfrage in Halbleitersystemen und -dienstleistungen.
- Semiconductor Systems Umsatz stieg um 27% auf 7,040 Milliarden Dollar: Foundry, Logik und andere Anwendungen machten 67% der Segmentverkäufe aus, DRAM 26% und Flash 7%. Die höhere DRAM- und fortschrittliche Verpackungsmischung stärkt AMATs Exposition gegenüber HBM- und KI-Infrastrukturausgaben.
- Q4 Umsatzprognose erreichte 10,25 Milliarden Dollar beim Mittelwert: Die Spanne von 9,75 bis 10,75 Milliarden Dollar lag über dem LSEG-Konsens von 9,54 Milliarden Dollar, während die Non-GAAP EPS Prognose 4,02 ± 0,20 Dollar erreichte. Das Erreichen des Mittelwerts würde einen weiteren starken sequenziellen Anstieg erfordern.
- EPIC Center Partnerschaften erweiterten sich auf 11, während die Singapur-Investition 500 Millionen Dollar erreichte: Neue Kooperationen mit Broadcom, UC Berkeley und SCREEN SPE erweitern Applied Materials' Co-Entwicklungsökosystem, während der Tampines Campus die fortschrittliche Reinraumkapazität in Singapur mehr als verdoppelt. Diese Investitionen stärken den langfristigen Technologiegraben, erhöhen aber auch die Ausführungs- und Fixkostenanforderungen.
Was ist Applied Materials (AMAT)?
Applied Materials (AMAT) ist ein Halbleiterausrüstungsunternehmen, das sich auf Materialengineering konzentriert. Seine Systeme werden während der Chipfertigung verwendet, um Materialien zu deponieren, zu entfernen, zu modifizieren und zu inspizieren, während zunehmend komplexe Prozessoren und Speichergeräte gebaut werden. Das Portfolio umfasst Deposition, Ätzung, Ionenimplantation, chemisch-mechanische Planarisation, Metrologie, Inspektion und fortschrittliche Verpackung, während Applied Global Services Teile, Upgrades, Wartung und Software für die installierte Basis bereitstellt. Seine Kunden umfassen führende Foundries, Logikproduzenten und Speicherhersteller, die große, kapitalintensive Fabs betreiben.
Seine Wachstumsstrategie konzentriert sich zunehmend auf die Prozesskomplexität, die durch KI-Chips, HBM und fortschrittliche Verpackung entsteht, anstatt allein auf Wafervolumen. Applied Materials erweitert Werkzeuge für Hybridbindung, Through-Silicon Vias und Hochschichtspeicher, während sein EPIC Center Kunden und Forschungspartner in die frühere Co-Entwicklung neuer Fertigungsprozesse einbezieht. Jüngste Kooperationen mit Broadcom, UC Berkeley und SCREEN SPE erweitern dieses Ökosystem, während ein 500 Millionen Dollar Singapur-Campus Fertigungs- und F&E-Kapazitäten erweitert, um die längerfristige Halbleiter- und KI-Infrastrukturnachfrage zu unterstützen.
Mehr lesen: Top 10 KI-Hardware-Aktien für 2026: Die Architektur, die die nächste Generation der Intelligenz antreibt
AMAT Q3 GJ2026 Gewinnübersicht: Rekordumsatz, EPS und Semiconductor Systems Wachstum
Applied Materials lieferte einen Rekord-Geschäftsjahr Q3 Umsatz von 9,115 Milliarden Dollar gegenüber etwa 9,00 Milliarden Dollar erwartet, Non-GAAP EPS von 3,50 Dollar gegenüber 3,39 Dollar erwartet und GAAP-Nettogewinn von 2,538 Milliarden Dollar. Semiconductor Systems Umsatz stieg um 27% auf 7,040 Milliarden Dollar, der operative Cashflow erreichte einen Rekord von 3,04 Milliarden Dollar und die Q4 Umsatzprognose von 10,25 Milliarden Dollar beim Mittelwert übertraf den 9,54 Milliarden Dollar Konsens. Der zentrale Kompromiss besteht darin, ob das Wachstum außergewöhnlich bleiben kann, da Kapazitätsinvestitionen, Exportregeln und eine reichhaltigere Bewertung die Ausführungsleiste erhöhen.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q3 GJ2026 Umsatz |
9,00 Mrd. Dollar Konsens |
9,115 Mrd. Dollar |
Übertroffen. Etwa 115 Mio. Dollar über Konsens; +25% YoY. |
|
Q3 Non-GAAP verwässerter EPS |
3,39 Dollar Konsens |
3,50 Dollar |
Übertroffen. Elf Cent über Konsens; +41% YoY. |
|
Q3 GAAP verwässerter EPS |
— |
3,17 Dollar |
Verbessert. +43% von 2,22 Dollar vor einem Jahr. |
|
Q3 GAAP Nettogewinn |
— |
2,538 Mrd. Dollar |
Verbessert. +43% im Jahresvergleich. |
|
Q3 GAAP Bruttomarge |
— |
50,30% |
Erweitert. +150 Basispunkte im Jahresvergleich. |
|
Semiconductor Systems Umsatz |
— |
7,040 Mrd. Dollar |
Erweitert. +27% von 5,564 Mrd. Dollar vor einem Jahr. |
|
Applied Global Services Umsatz |
— |
1,781 Mrd. Dollar |
Erweitert. +22% von 1,463 Mrd. Dollar vor einem Jahr. |
|
Operativer Cashflow |
— |
3,04 Mrd. Dollar |
Rekord. Unterstützte 860 Mio. Dollar Rückkäufe und Dividenden. |
|
Q4 GJ2026 Umsatzausblick |
9,54 Mrd. Dollar Konsens |
10,25 Mrd. Dollar ± 500 Mio. Dollar |
Übertroffen. Mittelwert übertraf Konsens um etwa 710 Mio. Dollar. |
|
Q4 Non-GAAP EPS Ausblick |
— |
4,02 Dollar ± 0,20 Dollar |
Erhöht. Impliziert weiteren sequenziellen Rekord beim Mittelwert. |
- Umsatz von 9,115 Milliarden Dollar wuchs um 25% und stellte einen Unternehmensrekord auf: Das Ergebnis lag etwa 115 Millionen Dollar über dem Konsens und markierte Applied Materials' stärkstes sequenzielles Umsatzwachstum aller Zeiten. Das unterstützt die KI-Ausrüstungsthese, aber die höhere Basis erhöht auch die Ausführungsleiste.
- Non-GAAP EPS von 3,50 Dollar übertraf Konsens um 0,11 Dollar: Der bereinigte EPS stieg um 41% von 2,48 Dollar vor einem Jahr, während der GAAP EPS um 43% auf 3,17 Dollar zunahm. Die Gewinne wuchsen schneller als der Umsatz, da sich Margen und operative Hebelwirkung verbesserten.
- Semiconductor Systems Umsatz erreichte 7,040 Milliarden Dollar, ein Anstieg um 27%: Die operative Marge des Segments erweiterte sich auf 37,7% von 33,0%, während DRAM auf 26% des Umsatzmixes von 22% anstieg und einen stärkeren Beitrag von KI-Speicher- und führender Prozessnachfrage zeigte.
- GAAP Bruttomarge erreichte 50,3% nach 13 aufeinanderfolgenden Quartalen der Expansion: Die Marge verbesserte sich um 150 Basispunkte im Jahresvergleich, während die Non-GAAP operative Marge um 330 Basispunkte auf 34,0% stieg. Das Aufrechterhalten dieser Gewinne bleibt wichtig, da sich Kapazität und Produktmix verschieben.
- Q4 Umsatzprognose von 10,25 Milliarden Dollar übertraf Konsens um etwa 710 Millionen Dollar: Der Mittelwert impliziert einen weiteren sequenziellen Anstieg, während die Non-GAAP EPS Prognose von 4,02 Dollar auf einen weiteren Rekord hindeutet. Der Ausblick unterstützt das Momentum für 2027, falls Versorgung und Kundenpläne auf Kurs bleiben.
Applied Materials (AMAT) 2026 Investmentausblick: 850 Dollar Bull Case vs. 350 Dollar Bear Case
Die zentrale Frage ist, ob KI-geführte Materialintensität Applied Materials über dem Ausrüstungsmarkt wachsen lassen kann nach einem 76,94% YTD Gewinn, oder ob Zyklizität und eine anspruchsvolle Bewertung beginnen, Rekordfinanzergebnisse zu überwiegen.
Der Bull Case: Starke KI-Chip-Ausrüstungsnachfrage drückt AMAT in Richtung 850 Dollar
Der Bull Case geht davon aus, dass KI-Infrastrukturausgaben stark bleiben in führender Logik, DRAM, HBM und fortschrittlicher Verpackung. Semiconductor Systems wächst weiter schneller als der breitere Wafer-Fab-Ausrüstungsmarkt, die 500 Millionen Dollar Singapur-Erweiterung unterstützt die Kapazität und EPIC-Partnerschaften wandeln Co-Entwicklungsarbeit in kommerzielle Werkzeuge um.
Eine Bewegung in Richtung 850 Dollar würde Q4 Umsatz nahe oder über dem 10,25 Milliarden Dollar Mittelwert, Non-GAAP EPS um 4,02 Dollar und anhaltende Bruttomargenstärke erfordern. Stärkere Kundensichtbarkeit für 2027, mehr Verpackungsgewinne und Aufwärtsgewinnrevisionen würden die klarste Bestätigung liefern.
Der Base Case: Stetiges Halbleiterwachstum hält AMAT zwischen 600 und 700 Dollar
Der Base Case geht davon aus, dass DRAM-, Foundry-Logik- und Verpackungsnachfrage gesund bleibt, während sich das Wachstum vom 25% Q3-Tempo mäßigt. Serviceumsätze und die installierte Basis unterstützen den Cashflow, während neue Fertigungsinvestitionen weitere Margenerweiterungen begrenzen.
Unter diesem Szenario könnte AMAT hauptsächlich zwischen 600 und 700 Dollar handeln. Umsatz innerhalb der Q4-Prognose, anhaltendes Semiconductor Systems Wachstum und stabile Margen würden die Spanne unterstützen, während schwächere Kundensichtbarkeit oder erneuter Margendruck das Aufwärtspotenzial begrenzen würde.
Der Bear Case: Schwächere Chip-Ausgaben und Exportdruck ziehen AMAT in Richtung 350 Dollar
Der Bear Case geht davon aus, dass große Foundry- oder Speicherkunden die Kapitalausgaben nach dem aktuellen Ausbau verlangsamen, Exportkontrollen die Nachfrage beschränken und neue Kapazitäten online gehen, während sich das Sendungswachstum abschwächt. Niedrigere Auslastung würde die operative Hebelwirkung reduzieren und Gewinnerwartungen unter Druck setzen.
Eine Bewegung in Richtung 350 Dollar würde wahrscheinlicher, wenn der Umsatz unter der Prognose liegt, das Semiconductor Systems Wachstum negativ wird oder die Bruttomarge mehrere Quartale der Verbesserung umkehrt. Langsamere Gewinnrevisionen und Multiplikationskompression würden dann die Aktie unter Druck setzen.
AMAT Aktienkursprognosen für 2026 von Wall Street Analysten
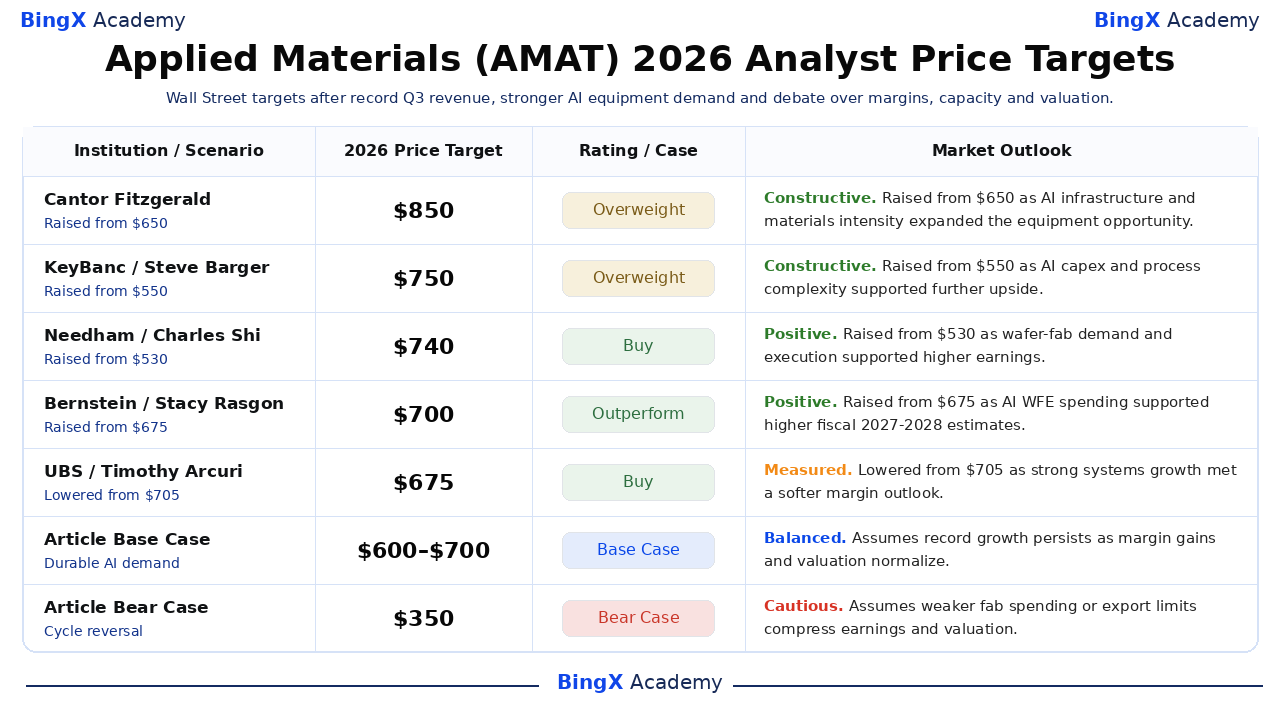
Die sechs ausgewählten Analystenaktionen sind datiert, benannte Drittziele und werden vom höchsten zum niedrigsten dargestellt. Sie reichen von 650 bis 850 Dollar, verglichen mit AMATs Schlusskurs vom 4. September von 454,71 Dollar. Die breite Spanne erfasst das Vertrauen in die KI-Ausrüstungsnachfrage neben Meinungsverschiedenheiten über Margen, Kapazität und Bewertung. Die letzten beiden Zeilen sind BingX Academy redaktionelle Szenarien statt Wall Street Prognosen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Cantor Fitzgerald |
850 Dollar |
Übergewichtung |
Konstruktiv. 29. Juni: von 650 Dollar angehoben, da KI-Infrastrukturinvestitionen und steigende Materialintensität die Ausrüstungsmöglichkeit erweiterten. |
|
KeyBanc |
750 Dollar |
Übergewichtung |
Konstruktiv. 29. Juni: von 550 Dollar angehoben, da KI-geführte Kapitalausgaben und Prozesskomplexitätsgewinne weitere Aufwärtsbewegungen unterstützten. |
|
Needham |
740 Dollar |
Kaufen |
Positiv. 10. Juli: von 530 Dollar angehoben, da starke Wafer-Fab-Ausrüstungsnachfrage einen höheren Gewinnrahmen unterstützte. |
|
Bernstein |
700 Dollar |
Outperform |
Positiv. 14. August: von 675 Dollar angehoben, da KI-Wafer-Fertigungsausgaben höhere Schätzungen für Geschäftsjahr 2027-2028 unterstützten. |
|
UBS |
675 Dollar |
Kaufen |
Abwägend. 18. August: von 705 Dollar gesenkt, da starkes Systemwachstum durch einen schwächeren Margenausblick ausgeglichen wurde. |
|
BofA Securities |
650 Dollar |
Kaufen |
Abwägend. 14. August: von 720 Dollar gesenkt, da solide Nachfrage langsameres sequenzielles Prognosewachstum als ein wichtiger Konkurrent traf. |
|
Artikel Base Case |
600–700 Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass Rekordwachstum anhält, während sich Margengewinne und Bewertung normalisieren. |
|
Artikel Bear Case |
350 Dollar |
Bear Case |
Vorsichtig. Geht von schwächeren Fab-Ausgaben oder Exportbegrenzungen aus, die Gewinne und Bewertung komprimieren. |
Wie man Applied Materials (AMAT) Aktien auf BingX handelt
Handeln Sie Applied Materials' KI-Ausrüstungsnachfrage, DRAM-Wachstum, fortschrittliche Verpackungsimpulse und Margenausblick mit BingX TradFi und BingX AI Tools. Da AMAT scharf auf Kundenausgaben, Prognosen und Exportpolitikänderungen reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
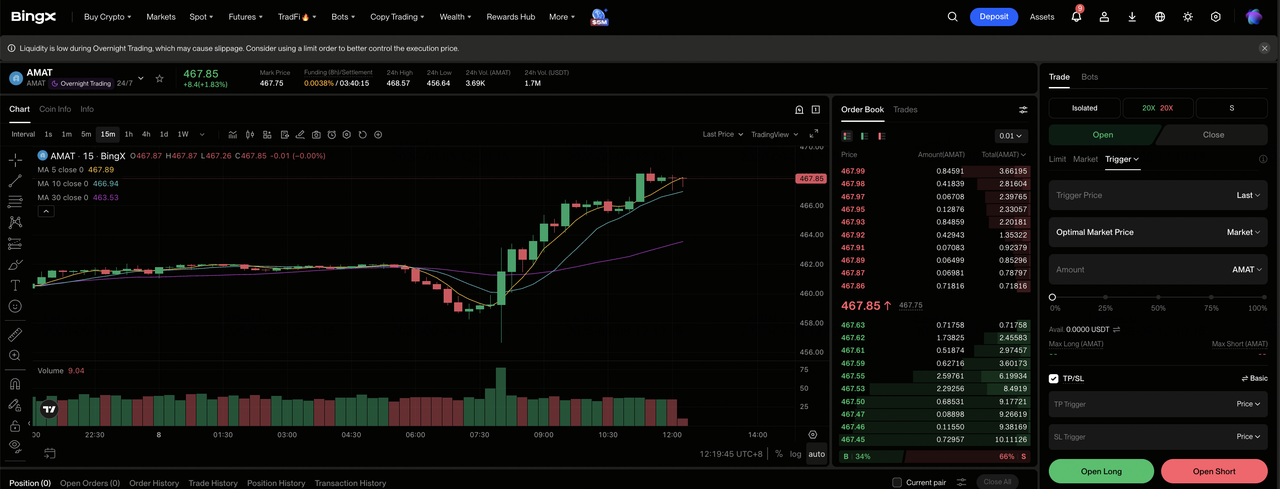
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Applied Materials (AMAT) auswählen. Suchen und wählen Sie den AMAT-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn die KI-Ausrüstungsnachfrage Rekordwachstum aufrechterhält und die Margen fest bleiben. Wählen Sie Short öffnen, wenn Fab-Ausgabenschwäche, Exportbegrenzungen oder Kapazitätskosten Gewinnerwartungen reduzieren.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 76,94% YTD Gewinn und anschließende Volatilität zeigen, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. AMAT kann schnell auf Gewinne, Kundenkapitalausgaben, Prognosen, Lieferverfügbarkeit und Exportpolitikänderungen reagieren.
Top 5 Risiken für Applied Materials Investoren in 2026
Applied Materials hat eine breite Exposition in der Chipfertigung, aber zyklische Kundenausgaben, Exportkontrollen, Kapazitätserweiterung und ein starker 2026 Aktienkurslauf erhöhen das Abwärtsrisiko, falls sich die Ausführung abschwächt.
- Eine 25% Umsatzwachstumsrate schafft einen schwierigeren Vergleich: Q3 Umsatz erreichte 9,115 Milliarden Dollar gegenüber 7,302 Milliarden Dollar vor einem Jahr. Wenn sich Kundenausgaben schneller als erwartet normalisieren, könnten Schätzungsrevisionen abflachen, auch wenn der absolute Umsatz hoch bleibt.
- Exportkontrollen können die adressierbare Nachfrage reduzieren: Halbleiterausrüstung bleibt sich ändernden US-Lizenzregeln ausgesetzt, besonders für fortschrittliche Systeme, die nach China verkauft werden. Strengere Beschränkungen könnten Bestellungen verzögern, Serviceumsätze reduzieren und Gewinne unter Druck setzen.
- Kundenkonzentration macht Fab-Ausgabenentscheidungen wichtig: Eine relativ kleine Gruppe großer Foundry-, Logik- und Speicherproduzenten treibt einen Großteil der Ausrüstungsnachfrage an. Ein verzögertes Fab oder Technologieübergang kann vierteljährliche Sendungen verschieben und die Fabrikauslastung senken.
- Kapazitätsinvestition muss sich in profitable Sendungen umwandeln: Der 500 Millionen Dollar Tampines Campus verdoppelt mehr als die fortschrittliche Reinraumkapazität. Wenn die Nachfrage später als geplant eintrifft, könnten Abschreibungen und Betriebskosten Margen und Bargeldumwandlung unter Druck setzen.
- Ein 76,94% YTD Gewinn lässt weniger Raum für Enttäuschung: AMAT schloss bei 454,71 Dollar nach einer starken Rally. Q4 Umsatz unter dem 10,25 Milliarden Dollar Mittelwert, schwächere Bruttomargen oder langsameres Semiconductor Systems Wachstum könnten sowohl Gewinnherabstufungen als auch Multiplikationskompression auslösen.
Abschließende Gedanken: Sollten Sie 2026 in AMAT investieren?
Applied Materials' Q3 Ergebnisse stärkten den operativen Fall: Der Umsatz stieg um 25% auf 9,115 Milliarden Dollar, Non-GAAP EPS erhöhte sich um 41% auf 3,50 Dollar, Semiconductor Systems Umsatz rückte um 27% vor und Q4 Prognose übertraf den Konsens. Das Gegengewicht ist ein 76,94% YTD Aktienkursgewinn, zusätzliche Kapazitätsausgaben und anhaltende Exposition gegenüber Exportregeln und konzentrierten Kundenbudgets.
Der 600 bis 700 Dollar Base Case geht davon aus, dass KI-, DRAM- und fortschrittliche Verpackungsnachfrage Wachstum aufrechterhalten, während sich Margen normalisieren. Der 850 Dollar Bull Case erfordert, dass Kundensichtbarkeit, Sendungen und Gewinnrevisionen sich weiter verbessern, während der 350 Dollar Bear Case eine Ausgabenverlangsamung, Exportdisruption und Bewertungskompression widerspiegelt. Investoren sollten Q4 Prognoseerfüllung, Semiconductor Systems Wachstum, Bruttomarge und Kundenkapitalausgaben verfolgen, bevor sie den aktuellen Zyklus als dauerhaftes Aufwärtspotenzial behandeln.
Risikoerinnerung: Diese AMAT-Szenarien sind bedingte Forschungsschätzungen, keine Anlageberatung oder garantierte Renditen. Applied Materials Aktien und AMAT-USDT Perpetual Kontrakte können an Wert verlieren, und gehebelte Positionen können liquidiert werden. Überprüfen Sie aktuelle Marktdaten, Unternehmensunterlagen und BingX-Bedingungen unabhängig, bevor Sie Risiken eingehen.
Weiterführende Literatur
- Top KI-Halbleiter-Aktien für 2026: KI-Chips und Supply Chain Kompletter Leitfaden
- Top 10 KI-Infrastruktur-Aktien für 2026: Chip-Herstellung und Design-Führer
- Top KI-Speicher-Aktien für 2026: DRAM, HBM und KI-Speichernachfrage erklärt
- Top High-Bandwidth Memory (HBM) Aktien für den 2026 Speicher-Superzyklus
- Broadcom (AVGO) Kursprognose 2026: Können KI-Umsatzwachstum AVGO in Richtung 600 Dollar drücken?
- Nvidia (NVDA) Aktienkursausblick für 2026: Können Blackwell und Vera Rubin NVDA zurück auf 300 Dollar bringen?
