


Cerebras Systems (CBRS) 製造晶圓級處理器、AI系統和 雲端服務,用於訓練和推理。其晶圓級引擎將 計算、 記憶體和通訊資源整合在一個超大型晶片上,減少了傳統多GPU集群中的 網絡 開銷。硬件仍然是模式的一部分,而雲端推理對長期增長變得更加重要。這種轉型擴大了Cerebras在 AI基礎設施中的角色,儘管這也使股票對客戶集中度、數據中心部署和盈利能力敏感。
最新季度顯示了這種轉型的兩面性。 Cerebras Systems 2026年第2季度GAAP收入達到1.801億美元,年同比增長74%,而核心收入增長103%至2.099億美元,GAAP雲端和其他服務收入增長281%至1.26億美元。核心毛利率改善至40.6%,但公司錄得4.505億美元的GAAP淨虧損,並將第3季度核心收入指引調至僅2.14億至2.16億美元。
CBRS股票2026年預測現在圍繞兩個競爭性觀點:
- 快速推理和產能案例:254億美元的剩餘履約義務餘額、超過600兆瓦的活躍或合約產能以及與OpenAI、AWS和AMD的夥伴關係可以支持多年雲端擴張。
- 集中度和盈利能力案例:客戶依賴、重資產基礎設施承諾以及GAAP和核心業績之間的巨大差距可能使盈利保持在持久估值恢復所需水平之下。
本指南分解了CBRS股票預測、2026年價格情境、關鍵風險和分析師展望,基於Cerebras Systems 8月12日發佈的2026年第2季度財報、季度申報以及截至9月11日的市場數據,另外介紹 如何在BingX交易CBRS股票期貨,在 BingX TradFi使用USDT作為抵押品。
2026年9月Cerebras Systems投資者需要知道的5件事
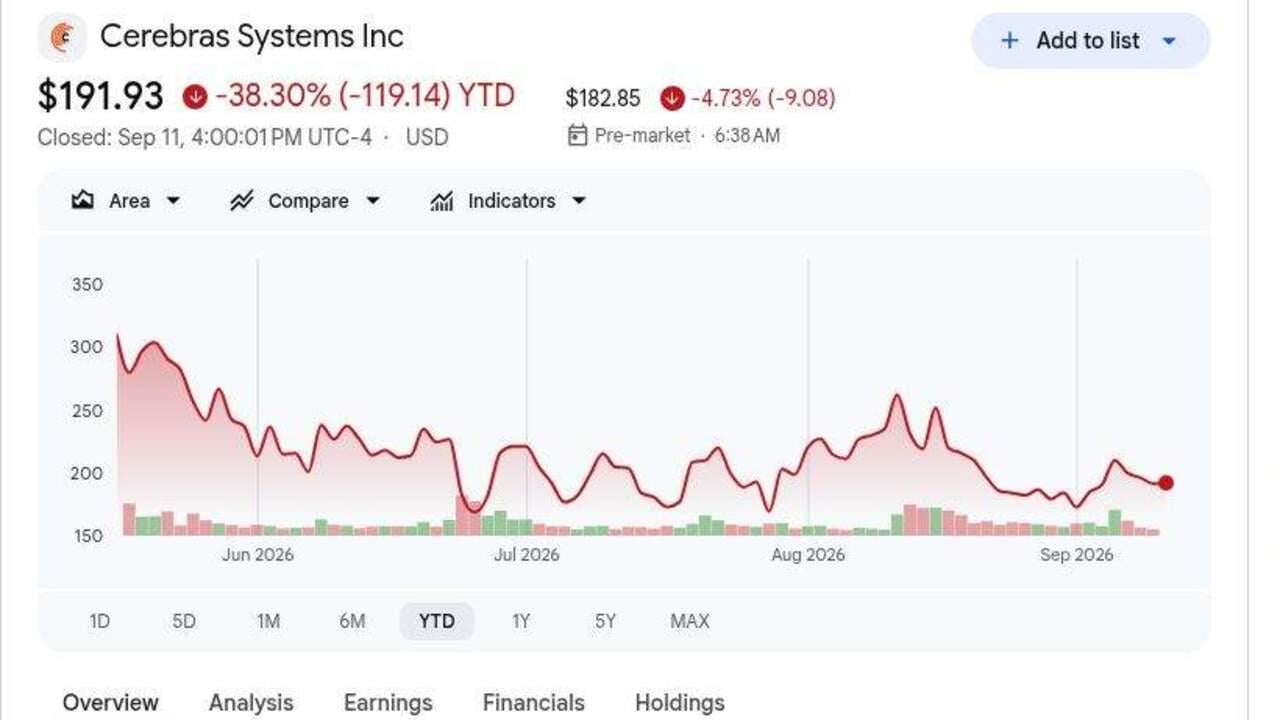
- CBRS於9月11日收於191.93美元,年初至今下跌38.30%:股價僅比185美元的IPO價格高出6.93美元,此前開盤價為350美元並在首日達到385美元。這種逆轉顯示了當強勁的AI增長遇上高期望時,估值可以多快壓縮。
- 第2季度GAAP收入達到1.801億美元,增長74%:結果較1.94億美元的共識預期低約1390萬美元,而2.099億美元的核心收入超過約1.91億美元的預估。這種差距使得報告與核心表現對估值變得重要。
- GAAP雲端和服務收入增長281%至1.26億美元:核心雲端收入增長287%至1.277億美元,相比之下硬件收入為5410萬美元。這種組合轉變支持更具經常性的商業模式,儘管產能和數據中心成本仍然重要。
- 剩餘履約義務達到254億美元:餘額從2025年底的246億美元增加,包括與OpenAI的大型多年承諾。部署時間表和產能可用性將決定這些積壓訂單轉化為收入和現金的速度。
- 合約產能超過600兆瓦:Cerebras預計2026年製造產能將通過Flex、Sanmina和Rocket EMS增加十倍以上,TSMC晶圓供應已確保。機會巨大,但利用率和利潤仍需證明投資的合理性。
什麼是Cerebras Systems (CBRS)?
Cerebras Systems是一家AI基礎設施公司,設計處理器、完整計算機系統、軟件和雲端服務。其晶圓級引擎使用整個矽晶圓作為一個處理器,結合密集的計算核心、片上SRAM和高帶寬通訊,以減少分佈式GPU集群的互連瓶頸。客戶可以購買CS系統用於內部部署或通過訓練和推理雲端API訪問Cerebras計算。因此,收入來自硬件、雲端產能和相關服務,推理成為主要增長引擎。
長期策略圍繞在自有和夥伴基礎設施上擴展快速推理。 OpenAI選擇Cerebras進行多年產能計劃,並使用其系統以每秒750個代幣的速度運行GPT-5.6 Sol。 台積電製造Cerebras的晶圓級處理器,讓公司在擴展系統和雲端產能時能夠獲得先進半導體生產。Cerebras還在與 AMD開發分離式推理,預計2026年第4季度投產,並計劃在2027年初通過AWS將該架構擴展到 亞馬遜 Bedrock。已命名的用戶和夥伴包括 CrowdStrike、Cognition、Lovable、Block、 Figma、AlphaSense和GSK,讓平台在編程、安全、金融和生命科學領域獲得曝光。
延伸閱讀: 2026年值得買入的頂級AI計算和GPU股票:轉向推理和定製矽晶片
Cerebras Systems (CBRS) 2026年第2季度財報概覽:雲端增長、利潤率進步和提高指引
Cerebras報告第2季度GAAP收入1.801億美元,低於1.94億美元的共識預期,而2.099億美元的核心收入超過約1.91億美元的預估並年同比增長103%。調整後每股虧損0.05美元低於預期的0.17美元虧損,GAAP雲端收入增長281%至1.26億美元,核心毛利率改善約940個基點至40.6%。管理層將全年核心收入指引上調至8.8億至8.9億美元,但4.505億美元的GAAP淨虧損和第3季度溫和的環比增長使盈利能力成為焦點。
延伸閱讀: Cerebras Systems (CBRS) 2026年第2季度財報概覽:1.8億美元收入未達預期觸發11.85%股價下跌
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
意外 |
|
2026年第2季度GAAP收入 |
1.94億美元共識 |
1.801億美元 |
未達預期。低於共識約1390萬美元;年同比增長74%。 |
|
2026年第2季度核心收入 |
1.91億美元共識 |
2.099億美元 |
超預期。高於共識約1890萬美元;年同比增長103%。 |
|
第2季度調整後每股虧損 |
0.17美元虧損共識 |
0.05美元虧損 |
超預期。虧損比預期少0.12美元。 |
|
第2季度GAAP淨虧損 |
2025年第2季度淨利潤3.095億美元 |
4.505億美元虧損 |
逆轉。IPO相關股票薪酬擴大了虧損。 |
|
第2季度GAAP雲端和服務收入 |
2025年第2季度3300萬美元 |
1.26億美元 |
加速。收入年同比增長281%。 |
|
第2季度核心毛利率 |
2025年第2季度31.2% |
40.60% |
擴大。年同比改善約940個基點。 |
|
剩餘履約義務 |
2025年底246億美元 |
254億美元 |
增加。多年合約需求擴大約8億美元。 |
|
2026年第3季度核心收入展望 |
第2季度核心收入2.099億美元 |
2.14億-2.16億美元 |
較高。暗示環比僅增長約2%-3%。 |
|
2026財年核心收入展望 |
此前8.55億-8.65億美元 |
8.8億-8.9億美元 |
上調。中點上調2500萬美元。 |
- GAAP收入增長74%至1.801億美元但較共識低1390萬美元:結果確認快速增長,但直通項目和權證攤銷造成與2.099億美元核心收入的巨大差距。在判斷增長和股東經濟效益時,兩種指標都很重要。
- 調整後每股虧損0.05美元超預期0.12美元:核心營運利潤率年同比改善約2600個基點至負16%。營運槓桿正在改善,但企業仍需要更多增長和成本控制才能達到可持續盈利。
- 雲端收入1.26億美元增長281%:雲端和服務占GAAP收入約70%,而硬件從7030萬美元降至5410萬美元。這種組合轉變改善了經常性潛力,但提高了數據中心利用率和電力成本的重要性。
- 核心毛利率改善940個基點至40.6%:管理層表示臨時系統租賃使利潤率降低約500個基點。新產能可能會緩解這種壓力,使利潤率恢復成為基礎設施效率的關鍵測試。
- 全年核心收入指引上調至8.8億至8.9億美元:8.85億美元的中點比此前中點高2500萬美元,而第3季度2.14億至2.16億美元的指引暗示環比僅增長2%至3%。仍需要更強勁的第4季度增長才能達到年度目標。
Cerebras Systems (CBRS) 2026年投資展望:330美元牛市案例 vs 150美元熊市案例
投資爭議在於Cerebras能否足夠快地將快速推理需求和254億美元義務轉化為有利可圖的雲端收入,以證明溢價增長倍數的合理性。
牛市案例:強勁的AI推理需求推動CBRS邁向330美元
牛市案例假設OpenAI部署、AWS分銷和AMD推理夥伴關係推動超過600兆瓦活躍或合約產能的更高利用率。雲端收入持續快速增長,製造產出增長十倍以上,核心毛利率隨著臨時租賃成本消退而從第2季度的40.6%改善。
邁向330美元需要Cerebras達到8.8億至8.9億美元的年度目標而不出現另一次利潤率挫折,隨後在管理層計劃2027年收入增長三倍以上方面取得可信進展。估值上升、客戶組合更廣泛和更好的營運槓桿將加強這種情況。
基準案例:穩定的AI需求使CBRS保持在240美元至290美元之間
基準案例假設推理需求保持強勁,合約產能繼續增長,而投資者等待新數據中心能夠有效融資和填充的證明。OpenAI仍是主要客戶,但集中度和GAAP與核心業績之間的差距限制了估值。
在這些條件下,CBRS可能主要在240美元至290美元之間交易。核心收入接近8.85億美元年度中點、剩餘履約義務超過250億美元和毛利率改善將支持這個範圍。利用率疲軟或2027年增長放緩將限制上限。
熊市案例:更高成本和客戶集中度拉動CBRS邁向150美元
熊市案例假設產能上線較慢或利用率較弱,使Cerebras在足夠收入到來之前承擔基礎設施成本。OpenAI或其他主要客戶的延遲或重新談判將削弱積壓訂單轉化和現金流。
如果核心收入未達8.8億美元指引下限、核心毛利率降至38%以下或剩餘履約義務大幅下降,邁向150美元的可能性將增加。持續虧損和額外股票供應可能增加進一步壓力。
華爾街分析師對CBRS股票2026年價格預測
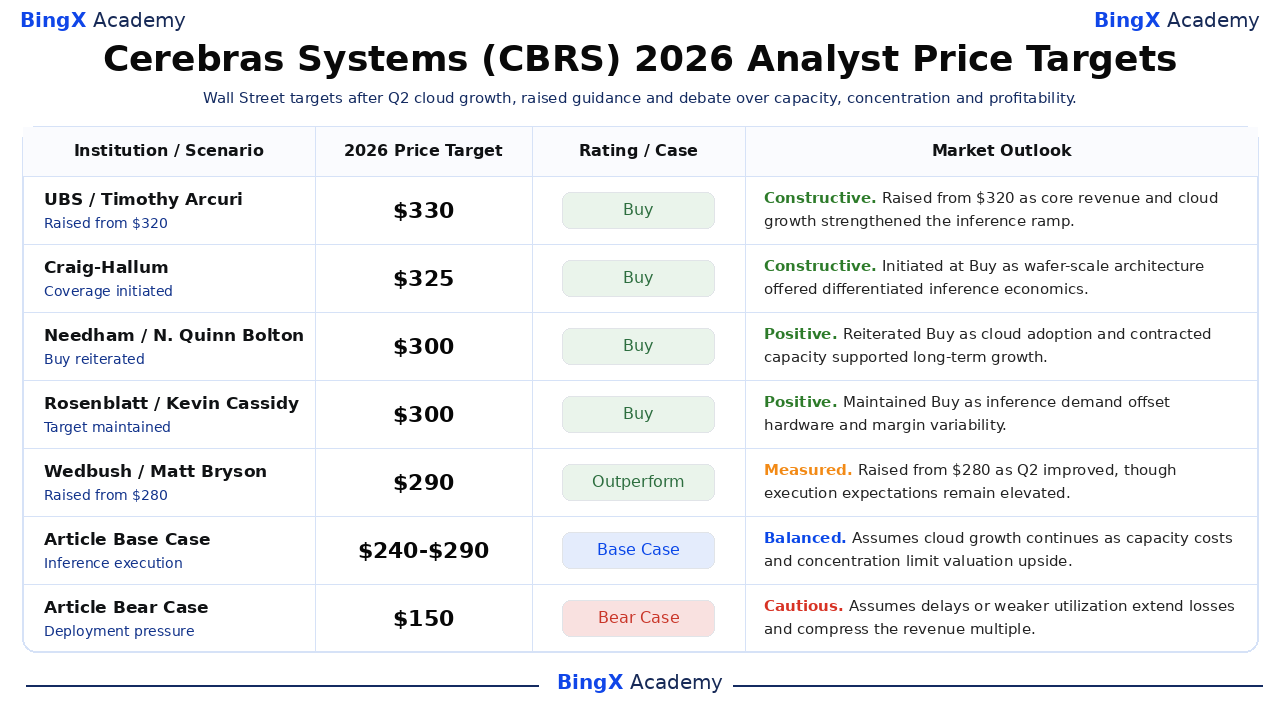
這五個有日期的分析師行動範圍從290美元至330美元,反映對差異化推理性能、雲端採用和合約產能的建設性看法。狹窄的範圍也顯示華爾街模型分享類似的增長假設。它們是第三方參考點,不是價格承諾。基準和熊市行是BingX Academy編輯部情境。
|
機構 / 情境 |
2026年價格目標 |
評級 / 案例 |
市場展望 |
|
瑞銀 / Timothy Arcuri |
330美元 |
買入 |
建設性。8月13日:從320美元上調,因為核心收入、雲端增長和指引支持推理增長。 |
|
Craig-Hallum / Richard Shannon |
325美元 |
買入 |
建設性。6月9日:基於差異化晶圓級架構和快速推理需求開始覆蓋。 |
|
Needham / N. Quinn Bolton |
300美元 |
買入 |
正面。8月19日:重申買入,因為雲端採用和合約產能支持長期增長。 |
|
Rosenblatt / Kevin Cassidy |
300美元 |
買入 |
正面。8月19日:維持買入,因為推理需求抵消硬件和利潤率變動。 |
|
Wedbush / Matt Bryson |
290美元 |
跑贏大市 |
審慎。8月13日:從280美元上調,因為第2季度改善,但執行預期仍然很高。 |
|
文章基準案例 |
240美元-290美元 |
基準案例 |
平衡。假設雲端增長持續,但產能成本和集中度限制估值上升空間。 |
|
文章熊市案例 |
150美元 |
熊市案例 |
謹慎。假設延遲或利用率較弱延長虧損並壓縮收入倍數。 |
如何在BingX交易Cerebras Systems (CBRS)股票
使用BingX TradFi和 BingX AI工具交易Cerebras Systems的推理增長、產能部署和利潤率展望。因為CBRS可能對客戶公告、指引和IPO後股票供應反應劇烈,交易員應在進入倉位前確定催化劑和風險限制。
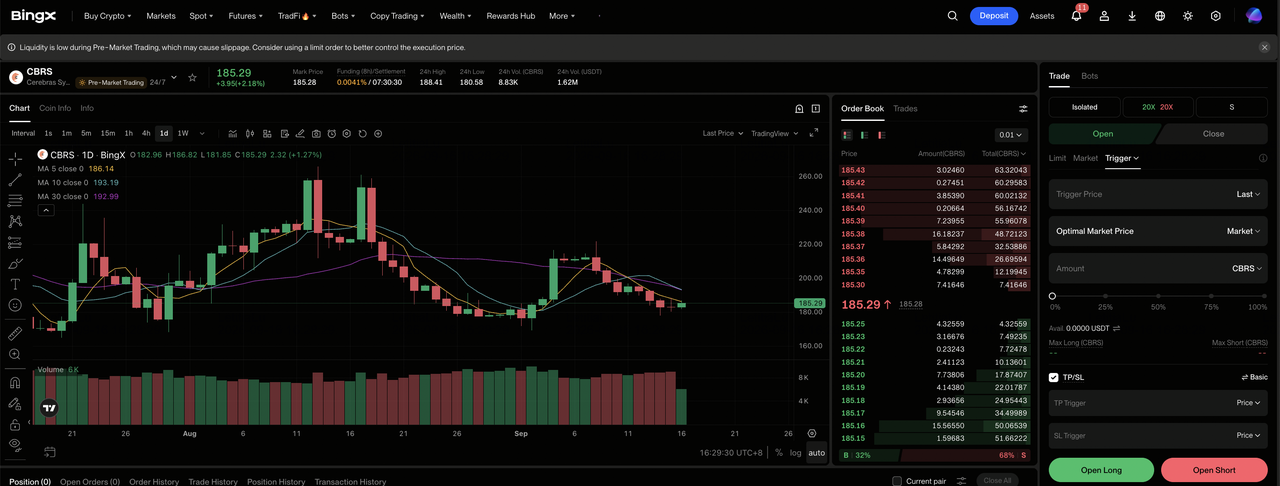
第1步:訪問BingX TradFi。 註冊並導航至BingX交易所控制面板上的專門 TradFi部分。
第2步:選擇Cerebras Systems (CBRS)。搜索並選擇 CBRS-USDT永續期貨合約。
第3步:選擇方向。如果推理需求轉化為更高利用率和利潤率,選擇 開多。如果產能延遲、客戶集中度或虧損削弱每股經濟效益,選擇開空。
第4步:選擇槓桿和保證金模式。根據風險承受能力選擇 逐倉或全倉保證金。38.30%的年初至今跌幅顯示了為什麼保守槓桿和明確倉位規模很重要。
第5步:執行嚴格的風險協議。在進入交易前或之後立即設置 止盈和止損(TP/SL)水平。CBRS可能對部署、客戶交易、指引、利潤率、分析師行動和股票解鎖快速反應。
2026年Cerebras Systems投資者需要關注的5大風險
Cerebras的估值取決於客戶需求、產能擴張、會計和競爭。這些風險可能影響收入轉化、現金需求和每股價值。
- 客戶集中度可能延遲積壓訂單轉化:剩餘履約義務達到254億美元,OpenAI佔合約需求的很大份額。延遲或重新談判可能將收入推遲到後期並降低分配給積壓訂單的價值。
- 產能擴張需要大量前期投資:Cerebras擁有超過600兆瓦的活躍或合約產能。如果利用率緩慢增長,折舊和營運成本可能在足夠毛利到來之前上升。
- GAAP和核心收入可能有顯著差異:第2季度GAAP收入為1.801億美元,而核心收入為2.099億美元。權證攤銷和直通調整可能使標題增長更難跨期比較。
- NVIDIA和定製晶片可能對需求造成壓力:Cerebras提供差異化的晶圓級推理,但客戶仍可以選擇GPU或內部加速器。競爭對手更好的經濟效益或性能可能降低利用率和定價能力。
- 巨額虧損使稀釋風險仍然相關:第2季度GAAP虧損達到4.505億美元,部分由於IPO相關薪酬。持續虧損、未來股權發行或IPO後股票解鎖可能壓制每股價值並增加波動性。
最終想法:2026年應該投資Cerebras Systems嗎?
Cerebras已建立可量化的增長案例。核心收入翻倍至2.099億美元,雲端收入近乎四倍增長,義務達到254億美元。與OpenAI、AWS和AMD的夥伴關係加強了技術的商業相關性,而超過600兆瓦的產能為更大規模部署創造空間。未解決的問題是該基礎設施能否產生持久利潤率。
牛市案例需要合約需求成為有利可圖的收入,支持330美元。熊市案例反映部署延遲、集中度和持續虧損可能將CBRS拉向150美元。保守交易員可能會監控第3季度核心收入對2.14億至2.16億美元範圍的表現、核心毛利率對38%-40%的表現以及客戶組合正在擴大的證據。
風險提醒:交易和投資CBRS等股票涉及高資本損失風險。客戶集中度、產能延遲、會計調整、競爭、股票供應和槓桿交易可能產生快速虧損。在分配資本前進行獨立研究。
相關閱讀
- 2026年值得買入的10大AI基礎設施股票:晶片製造和設計領導者
- 2026年在超大規模商資本支出和新雲端繁榮中值得買入的頂級AI雲端基礎設施股票
- 2026年值得買入的頂級AI服務器股票:機架級系統、GPU服務器和AI服務器基礎設施
- 什麼是OpenAI Pre-IPO以及如何在BingX交易?
- AMD 2026年價格預測:AI增長能推動AMD邁向700美元嗎?
- 台積電(TSM) 2026年價格預測:創紀錄的AI需求能推動TSM股票升至527美元嗎?
