
RTX Corporation(RTX)向航空公司、飛機製造商及各國政府提供航空發動機、航空系統、導彈及防空系統。其已安裝的航空航天設備持續產生維護需求,而戰斧式巡航導彈及AMRAAM的生產協議則進一步擴大了國防業務機遇。供應商產能、發動機維修成本及營運資金回收情況,決定了不斷增長的訂單能否轉化為可持續的盈利及現金回報。
最新季度業績顯示銷售額廣泛增長,但現金轉化率有所減弱。 RTX Corporation 2026年第三季度收入增長11%至249.65億美元,雷神公司銷售額增長14%。調整後每股盈利達2.26美元,當中包含0.25美元的關稅成本回收,而自由現金流則下跌47%。第四季度的考驗在於更高的交付量能否在不依賴回收收益的情況下維持盈利。
2026年RTX股票預測目前集中於兩種對立觀點:
- 售後市場持續增長論:若工廠能在不過度佔用營運資金的情況下將合約訂單轉化為實際交付,發動機維護需求及更高的導彈產量有望強化持續盈利能力。
- 盈利質量與現金壓力論:若發動機補償、供應商瓶頸及客戶付款放緩吸收了更高銷售額所產生的現金,關稅回收或會高估可重複的利潤增長。
本指南根據RTX Corporation於10月20日發布的2026年第三季度業績報告、季度申報文件及10月26日的市場數據,深入分析RTX股票預測、2026年價格情景、主要風險及分析師展望,並介紹如何在 BingX TradFi平台上以USDT或USDC購買RTX股票。
2026年10月RTX Corporation投資者必知五大要點
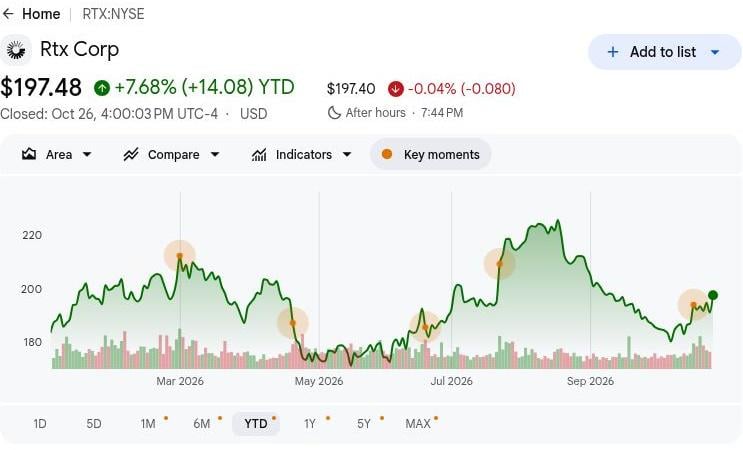
- RTX於10月26日收報197.48美元,年初至今上漲7.68%:股價仍低於226.88美元的年度高位,250美元的看漲情景有賴於持續的盈利增長。進一步上行需要更強勁的售後市場需求、導彈交付量,以及超越一次性關稅回收收益的現金生成能力。
- 第三季度收入增長11%至249.65億美元。銷售額從一年前的224.78億美元及第二季度的247.08億美元持續增長,有機增長率達12%。強勁的商業航空航天及國防需求支撐了業務擴張,儘管受到資產剝離相關效應的影響。
- 積壓訂單達3,400億美元,商業及國防需求持續增強:季度新增訂單超過810億美元,為未來收入提供了充足的能見度。將這些訂單轉化為盈利交付,將取決於生產能力、供應商表現及合約執行情況。
- 戰斧式及AMRAAM合約擴大RTX的國防業務機遇:總額約370億美元的多年期生產合約增強了導彈生產的能見度。成功交付及有利的合約經濟條款,有望支撐國防收入及盈利的持續增長。
- 91.73億美元的現金儲備支持產能擴張:RTX在首九個月的資本支出投入達19.64億美元,支持發動機生產、維護及導彈製造。充足的流動性提供了投資彈性,而改善現金轉化率對長期股東回報至關重要。
RTX Corporation(RTX)是什麼?
RTX Corporation是一家 航空航天及國防公司,為商業航空及軍事客戶開發設備、推進系統及服務。旗下三大業務涵蓋Collins Aerospace飛機系統、普惠發動機,以及雷神導彈、傳感器與防空系統。GTF發動機、愛國者系統及戰斧式導彈等產品為航空公司、飛機製造商及政府機隊提供支援。公司通過設備交付、維護及長期合約創造收入,其中1,760億美元的商業積壓訂單及1,640億美元的國防積壓訂單充分體現其客戶組合。
RTX Corporation的增長策略專注於擴大售後服務、提升導彈產量及改善生產效率。2026年,普惠與越捷航空簽署了為44架額外空客A320neo系列飛機提供發動機的協議,同時簽訂了一份為期12年的EngineWise維護協議。公司亦正在美國三個維修基地投入逾1億美元,以擴大GTF維護能力並縮短維修周期。截至9月30日,積壓訂單達3,400億美元,上述舉措旨在將客戶承諾轉化為持續性服務收入及盈利交付,實際回報將取決於零部件供應及工廠產能。
延伸閱讀:2026年最值得買入的頂級國防股:主承包商、導彈、無人機、太空及人工智能戰爭
RTX Corporation(RTX)2026年第三季度業績概覽:航空航天增長提振盈利,但現金流表現較弱
RTX Corporation公布2026年第三季度收入為249.65億美元,按年增長11%,按季增長1%,受商業售後市場活動及三大業務板塊更高國防交付量的支撐。調整後每股盈利增長33%至2.26美元,當中包含0.25美元的關稅成本回收,而自由現金流則下跌47%至21.19億美元。積壓訂單達3,400億美元,全年自由現金流指引上調至90億至92億美元,未來回報取決於可重複利潤率、交付執行能力及更強的現金轉化率。
延伸閱讀: RTX(RTX)2026年第三季度業績概覽:強勁第三季度業績抵銷現金流憂慮,股價上漲0.64%
|
財務指標 |
指引/市場預期 |
實際公布 |
表現差異 |
|
淨銷售額 |
2025年第三季度224.78億美元 |
249.65億美元 |
改善。按年增長11%。 |
|
調整後每股盈利 |
2025年第三季度1.70美元 |
2.26美元 |
較高。按年增長33%。 |
|
GAAP攤薄每股盈利 |
2025年第三季度1.41美元 |
1.89美元 |
較高。按年增長34%。 |
|
經營現金流 |
2025年第三季度46.39億美元 |
28.68億美元 |
較低。按年下跌38%。 |
|
自由現金流 |
2025年第三季度40.25億美元 |
21.19億美元 |
較低。按年下跌47%。 |
|
雷神銷售額 |
2025年第三季度70.45億美元 |
80.31億美元 |
擴張。按年增長14%。 |
|
合約積壓訂單 |
2026年第二季度2,890億美元 |
3,400億美元 |
擴張。按季增加510億美元。 |
|
2026財年調整後每股盈利 |
此前指引7.10–7.25美元 |
7.65–7.75美元 |
上調。中位數增加0.525美元。 |
- 第三季度收入增長11%至249.65億美元。收入在實現按年增長的同時亦按季增長1%,反映航空航天及國防領域客戶需求的增強。持續的航空公司維護需求及導彈交付對於維持盈利勢頭至關重要。
- 普惠收入增長10%至92.31億美元。商業售後市場銷售額增長21%,主要受GTF維護量增加驅動。持續的發動機服務及軍事需求有望支撐盈利,但維修成本及原始設備組合仍影響盈利能力。
- 調整後每股盈利在現金壓力下仍攀升33%至2.26美元。關稅回收貢獻0.25美元,而普惠錄得3.63億美元的客戶破產相關撥備。更高的銷售額支撐了盈利能力,但隨著回收收益趨於正常化,持續的利潤率改善將變得尤為重要。
- 維護投資擴大了普惠的維修能力。公司通過宣布在美國三個維護基地的投資擴大了GTF產能。相關投資支持發動機服務,實際回報取決於維修產能及客戶需求。
- 截至9月30日,合約積壓訂單達3,400億美元。訂單管道支持未來交付,但收入確認取決於生產排程及可用零部件。提高產量、保護合約利潤率及收取客戶付款,對未來盈利增長至關重要。
RTX Corporation(RTX)2026年投資展望:250美元看漲情景對比175美元看跌情景
RTX Corporation的2026年展望取決於更高的售後市場活動及導彈生產能否帶來持續盈利及現金。3,400億美元的積壓訂單支撐了需求能見度,而關稅回收及較弱的季度現金轉化率使潛在盈利能力成為估值的核心。以下編輯情景反映了製造產能及發動機成本如何影響2026年12月前的業績表現。
看漲情景:售後市場增長與現金回收推動RTX邁向250美元
更快的發動機服務及導彈交付,將為RTX提供強化持續盈利能力及現金生成的直接途徑。普惠第三季度售後市場銷售額增長21%,雷神銷售額增長14%,在關稅回收之外建立了兩大業務支撐。將這些增長轉化為可重複的利潤率,將在已安裝的飛機機隊持續產生維護需求的同時增強盈利。
若調整後每股盈利達到7.75美元的指引上限,且自由現金流接近92億美元,250美元情景將獲得支撐。在不出現額外重大檢查費用的情況下,普惠申報盈利的恢復,將有助於將交付增長轉化為更強的股東回報。
基本情景:穩定的航空航天需求使RTX維持在200至225美元區間
即使季度現金轉化率逐步改善,持續的售後市場及國防增長仍可推動RTX盈利穩步前進。第三季度收入增長11%,有助抵銷自由現金流較上年同期下跌47%的影響。基本情景假設需求持續,產生適度的經營增長,同時發動機成本及營運資金需求問題尚待解決。
200至225美元的區間符合調整後每股盈利7.65至7.75美元的預期,以及90億美元現金流下限的實現。更好的收款表現將支撐區間上限,而較高的維修成本則可能抵銷足夠多的進展,從而限制上行空間。
看跌情景:服務放緩及成本上升將RTX拉向175美元
商業服務放緩將使RTX更充分地暴露於發動機相關成本及關稅回收支撐喪失的風險之下。普惠提供了21%的售後市場增長,但其申報經營利潤在客戶破產撥備的影響下下跌19%。若客戶需求減弱或檢查工作增加,RTX可能在製造業投資帶來足夠生產率提升之前失去這一盈利緩衝。
若售後市場增長放緩,同時自由現金流未能達到90億美元的指引下限,175美元情景將變得更有可能。屆時導彈生產僅需貢獻更多以穩定盈利,對估值擴張的支撐將更為有限。
華爾街分析師對RTX股票的2026年價格預測
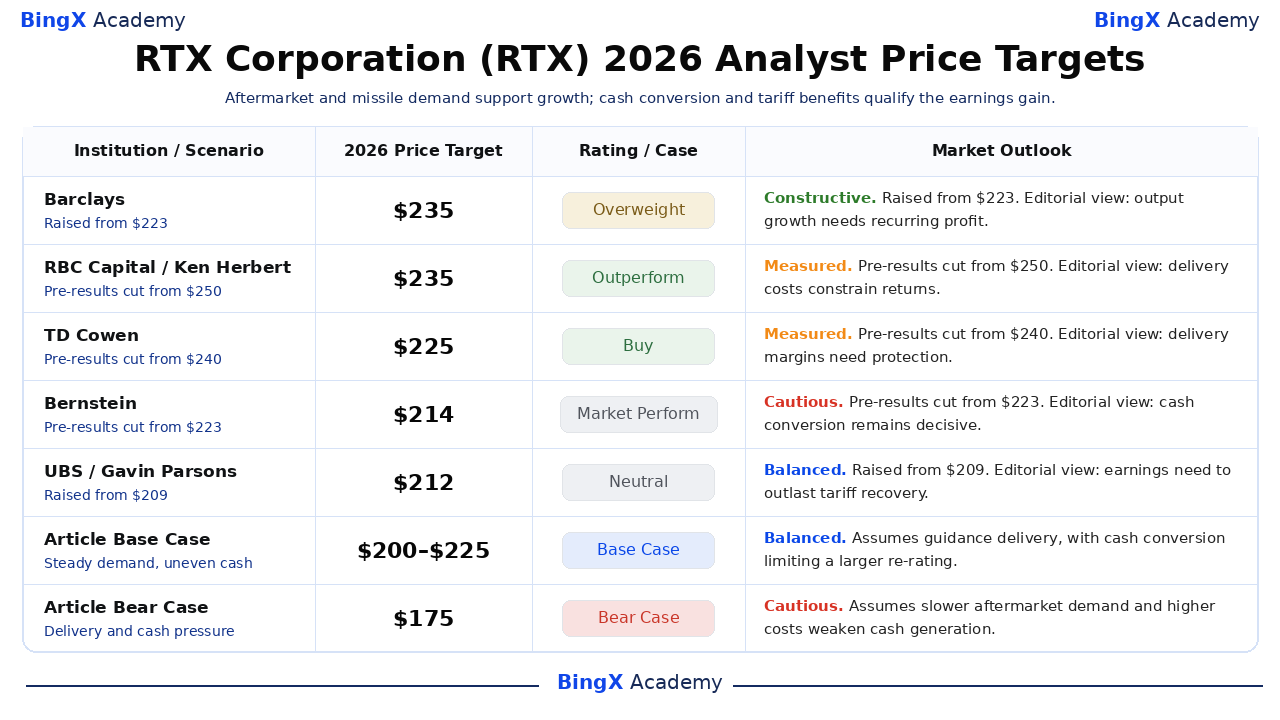
以下具名且附有日期的目標價針對紐交所上市的RTX股票,一般涵蓋約12個月,延伸至2026年12月以後。212至235美元的區間包含三項明確標注的業績公布前調整;業務解讀為編輯觀點,並非分析師的歸因說明。最後兩行為本文獨立的年底情景。
|
機構/情景 |
2026年目標股價 |
評級/情景 |
市場展望 |
|
巴克萊 |
235美元 |
增持 |
樂觀。2026-10-21:從223美元上調;維持增持評級。編輯觀點:更高產量必須帶來可重複盈利。 |
|
加拿大皇家銀行資本市場 |
235美元 |
跑贏大市 |
審慎。2026-10-15:業績前從250美元下調;維持跑贏大市評級。編輯觀點:需求仍面臨交付成本風險。 |
|
TD Cowen |
225美元 |
買入 |
審慎。2026-10-09:業績前從240美元下調;維持買入評級。編輯觀點:發動機及導彈交付必須保護利潤率。 |
|
Bernstein |
214美元 |
與大市同步 |
謹慎。2026-10-15:業績前從223美元下調;維持與大市同步評級。編輯觀點:現金轉化率比積壓訂單更為關鍵。 |
|
瑞銀 |
212美元 |
中性 |
平衡。2026-10-21:從209美元上調;維持中性評級。編輯觀點:更強的盈利必須在關稅回收收益消退後持續。 |
|
文章基本情景 |
200–225美元 |
基本情景 |
平衡。假設售後市場及國防需求穩定,維修成本限制2026年12月前的現金轉化率。 |
|
文章看跌情景 |
175美元 |
看跌情景 |
謹慎。假設服務放緩及發動機成本上升削弱盈利及現金生成能力。 |
如何在BingX購買RTX Corporation(RTX)股票
通過 BingX股票交易,使用 USDT或 USDC買入並持有RTX Corporation股票,具體視乎上架情況及賬戶資格。RTX提供航空發動機、航空系統、導彈及防空技術的投資敞口。符合資格的用戶可根據其投資目標調整持倉規模,無需使用槓桿或支付永續資金費率。
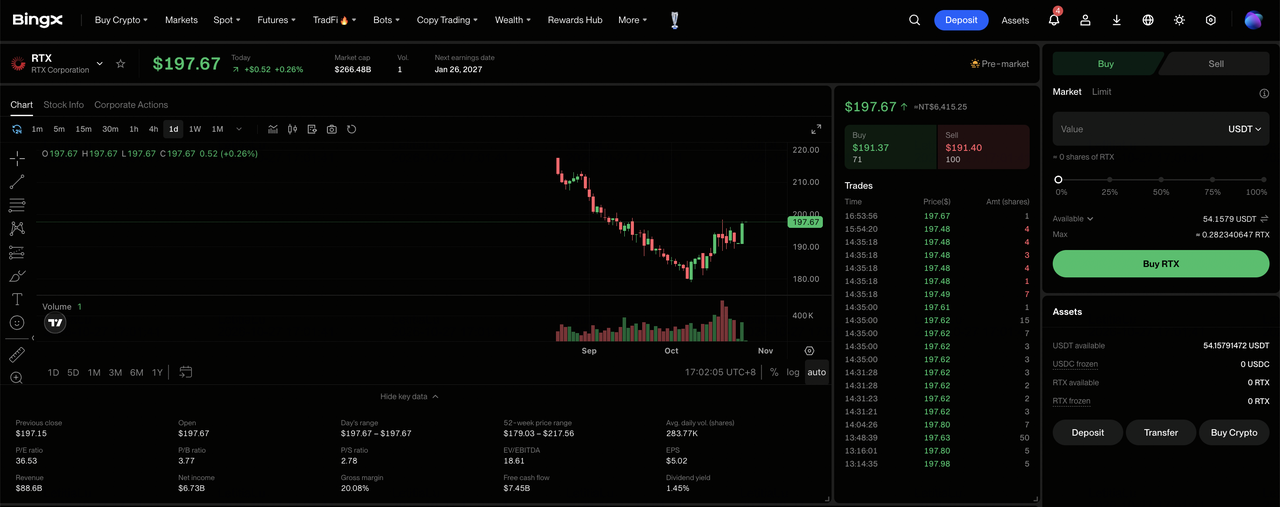
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,然後導航至「TradFi > 股票」。若首次使用該產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨賬戶有足夠資金用於購買。如有需要,可從資金賬戶或財富賬戶轉入USDT或USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇RTX Corporation(RTX)。開啟 股票市場,搜索 RTX Corporation(RTX),並確認該股票對您的賬戶可用。查閱公司身份、當前股價、交易時段及可用訂單類型。
第四步:買入RTX Corporation股票。選擇「買入」,輸入允許的投資金額或股份數量,並選擇支持的 市價單或限價單。市價單在支持的交易時段內以可用價格成交,而限價單則需達到指定價格或更優價格,並需有足夠流動性方可執行。
第五步:查看並管理您的持倉。開啟「股票 > 持倉」以監察您的RTX股份及未實現盈虧。使用全部訂單功能查閱交易記錄或在需要時賣出股份。T+1結算通常影響出售所得款項的可提現時間,而非已購股份的可出售時間。
2026年RTX Corporation投資者需留意的五大風險
RTX Corporation已安裝的發動機基礎、不斷擴大的國防積壓訂單及持續的服務合作關係,為其盈利前景提供支撐。然而,航班活動減弱、發動機成本上升、供應商延誤及投資需求增加,可能對盈利能力及股東回報造成壓力。
- 售後市場需求減弱可能對收入造成壓力:第三季度普惠售後市場銷售額增長21%,受機隊GTF維護量支撐。若維修進廠次數或航空公司服務支出減少,可能降低盈利及經營利潤率。
- 發動機成本上升可能壓縮利潤率:第三季度普惠申報經營利潤在客戶破產撥備影響下下跌19%至6.08億美元。若服務及設備交付增長放緩,更高的檢查及維修成本可能削弱盈利能力。
- 導彈交付延遲可能限制收入增長:第三季度國防積壓訂單達1,640億美元,但生產需要可用零部件及客戶審批。供應商出貨延遲、工廠產能不足或出口審批滯後,可能降低未來收入能見度。
- 維護投資可能削弱股東回報:RTX宣布向美國維修設施投入逾1億美元,以支持GTF維護能力。若維修產能提升緩慢或零部件短缺問題持續,可能限制現金生成並降低投資回報。
- 現金轉化率減弱可能對估值造成壓力:RTX第三季度自由現金流達21.19億美元,儘管收入增長,但仍按年下跌47%。收款放緩、交付利潤率下降或發動機成本上升,可能降低回報並引發股價下跌。
總結:2026年是否應投資RTX Corporation?
RTX Corporation季度收入249.65億美元及3,400億美元的積壓訂單,充分展示了商業航空及國防領域的強勁需求,儘管訂單仍需通過盈利交付來實現。普惠售後市場服務及雷神導彈項目為盈利提供支撐,而維護投資則創造了提升產能及持續回報的機遇。維持這一增長,將取決於超越關稅回收的可重複利潤率及更強的現金轉化率。
250美元的看漲情景假設售後市場增長加速、導彈交付盈利,以及現金生成達到指引上限。200至225美元的基本情景反映需求穩定,而175美元的看跌情景則考慮了維修成本及現金轉化率減弱的風險。隨著RTX於10月26日收報197.48美元,投資者應密切關注更高的交付量能否轉化為可持續的現金回報。
風險提示:RTX Corporation的航空航天及國防積壓訂單並不能消除投資風險。發動機服務放緩、維修成本上升或導彈交付延遲,均可能降低盈利及現金生成能力。投資者在買入RTX股票前,應評估估值、現金轉化率及其自身風險承受能力。
相關閱讀
- 2026年最值得買入的頂級國防股:主承包商、導彈、無人機、太空及人工智能戰爭
- SpaceX IPO前最值得買入的頂級太空股
- SpaceX(SPCX)2026年股價預測:人工智能雲端收入增長能否推動SPCX邁向200美元?
- Firefly Aerospace(FLY)2026年股價預測:發射及國防增長能否推動FLY邁向55美元?
- 洛克希德·馬丁(LMT)2026年股價預測:創紀錄的積壓訂單能否推動LMT邁向700美元?
- Planet Labs(PL)2026年股價預測:國防需求能否推動PL邁向35美元?
