


SpaceX(SPCX)為消費者、企業及政府客戶提供發射服務、衛星連接及人工智能基礎設施。定期的 Starlink 訂閱提供了穩定的盈利引擎,而雲端運算合約及 Grok 則為更廣泛的軟件及基礎設施收入開闢了路徑。運算利用率、衛星經濟效益及資本支出決定了這一擴張能否為股東帶來可持續的現金回報。
最新季度顯示雲端收入加速增長,同時投資持續吸收大量資本。 SpaceX 2026年第三季度收入增長 161%,達 145.75 億美元,SI 銷售額增長 830%。營業收入達 27.91 億美元,資本支出總計 195.93 億美元。下一季度的考驗是,新的運算容量能否在更大支出計劃下足夠快速地產生經常性收入,從而改善現金轉換。
SPCX 股票 2026 年預測目前集中於兩種對立觀點:
- 運算貨幣化情景:新的雲端合約及經常性 Starlink 盈利可能在已部署容量開始為外部客戶產生收入時擴大營業利潤。
- 資本支出壓力情景:若雲端利用率令人失望,且衛星利潤率在新容量獲得吸引力回報之前正常化,不斷上升的基礎設施支出可能抵消營業收益。
本指南根據 SpaceX 10月20日的財報發布、9月申報文件、網絡直播及10月26日的市場數據,分析 SPCX 股票預測、2026 年價格情景、主要風險及分析師展望,以及如何在 BingX TradFi 上使用 USDT 或 USDC 買入 SPCX 股票。
2026 年 10 月 SpaceX 投資者必知的五大要點
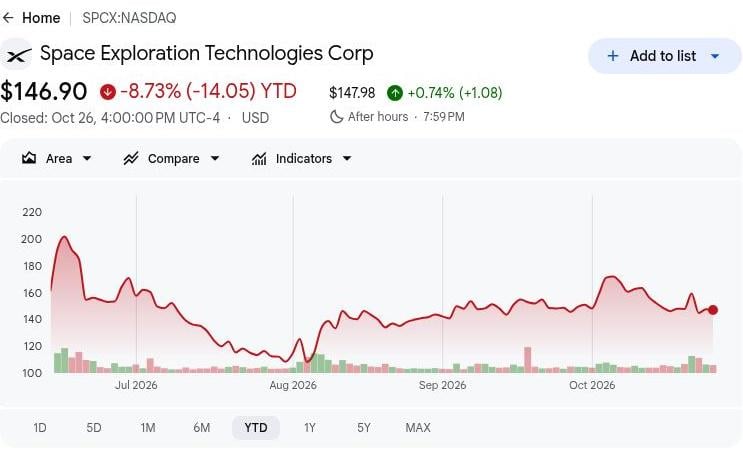
- SPCX 於 2026-10-26 收盤價為 146.90 美元:股價仍低於財報後 159.31 美元的收盤價,令 200 美元的樂觀情景依賴於更強的盈利能力及現金生成。進一步上漲需要雲端基礎設施投資在容量擴張之外產生可持續回報。
- 第三季度收入從 55.76 億美元激增至 145.75 億美元。銷售額亦從第二季度的 78.14 億美元增長,反映雲端服務及收購 Cursor 收入的快速擴張。持續增長將取決於有機訂閱需求及運算容量的更強貨幣化。
- Starlink 消費者訂閱用戶達 1,360 萬:逾 3,800 架飛機亦已配備 Starlink,顯示商業採用範圍持續擴大。訂閱用戶留存率、每用戶平均收入及衛星運營成本將決定這一規模能否有效轉化為盈利能力。
- 星艦第 14 次飛行擴展了 Starlink 的增長機遇:此次任務部署了 26 顆 Starlink V3 衛星,標誌著星艦首次創收飛行。成功的後續發射及額外的寬帶容量有望加強未來的服務收入及運營效率。
- 現金及有價證券達 898.55 億美元,支持擴張:九個月的經營現金流總計 130.97 億美元,對比資本支出 480.69 億美元,在其他現金流之前留下 349.72 億美元的資金缺口。強勁的流動性支持基礎設施投資,但改善現金轉換對長期股東回報仍至關重要。
什麼是 SpaceX(SPCX)?
太空探索技術公司(SpaceX)是一家 航空航天、AI 雲端運算及衛星連接公司,在納斯達克以 SPCX 代碼交易。其垂直整合業務結合了 AI 數據中心、 雲端基礎設施、運載火箭、衛星及通信網絡。其 SI 部門為企業 AI 工作負載提供 AI 運算容量、Grok 模型及 Cursor 軟件,佔第三季度收入的 52%。與此同時,Starlink 為家庭、航空公司及政府客戶提供寬帶服務,而獵鷹及龍飛船則支持商業發射及載人航天。
SpaceX 的增長策略專注於擴展 AI 運算容量、爭取企業雲端合約及增加 Starlink 訂閱用戶。2026 年, Anthropic 簽署協議使用 SpaceX 的 Colossus 1 超級計算機,而 NVIDIA 在其工程運營中全面採用 Cursor,並在企業 AI 開發方面展開合作。Grok 亦通過與 Google Workspace 及 Microsoft Foundry 的整合擴大了覆蓋範圍。在連接方面,漢莎航空推進了 Starlink 的部署。隨著運算容量達到 1.7 吉瓦及 Starlink 訂閱用戶總計 1,360 萬,這些合作夥伴關係支持雲端貨幣化及經常性收入增長。
延伸閱讀: SpaceX IPO 如何在 6 月 12 日推動埃隆·馬斯克的淨資產突破萬億美元
SpaceX(SPCX)2026 年第三季度業績概覽:AI 雲端收入激增 830%,基礎設施支出增至三倍
SpaceX 公佈 2026 年第三季度收入為 145.75 億美元,同比增長 161%,環比增長 87%,主要受 SI 雲端服務擴張及 Starlink 需求驅動。營業收入達 27.91 億美元,而淨收入 44.04 億美元亦反映了利息收入、其他收益及稅務優惠,使盈利質量與增長同樣重要。鑑於季度資本支出達 195.93 億美元及第四季度 350 億至 400 億美元的支出展望,未來回報取決於容量貨幣化及維持營業盈利能力。
延伸閱讀: SpaceX(SPCX)2026 年第三季度業績概覽:創紀錄 AI 收入及強勁盈利推動股價上漲 7.79%
|
財務指標 |
指引 / 市場預期 |
實際公佈數據 |
超預期情況 |
|
收入 |
2025 年第三季度 55.76 億美元 |
145.75 億美元 |
大幅增長,同比上升 161%。 |
|
SI 收入 |
2025 年第三季度 8.13 億美元 |
75.60 億美元 |
大幅擴張,同比上升 830%。 |
|
連接收入 |
2025 年第三季度 30.97 億美元 |
52.48 億美元 |
改善,同比上升 69%。 |
|
營業收入 |
2025 年第三季度 -2.73 億美元 |
27.91 億美元 |
逆轉,轉為營業盈利。 |
|
淨收入 |
2025 年第三季度 -10.54 億美元 |
44.04 億美元 |
逆轉,改善 54.58 億美元。 |
|
資本支出 |
2025 年第三季度 68.80 億美元 |
195.93 億美元 |
增加,同比上升 185%。 |
|
Starlink 消費者訂閱用戶 |
2025 年第三季度 720 萬 |
1,360 萬 |
擴張,同比新增 640 萬。 |
|
額定運算容量 |
2026 年第二季度 1.4 吉瓦 |
1.7 吉瓦 |
擴張,環比新增 0.3 吉瓦。 |
- 第三季度收入增長 161%,達 145.75 億美元。收入在年度增長之外亦環比增長 87%,反映新激活的雲端協議及 Starlink 擴張。持續的運算需求及定期連接訂閱對維持收入增長動力至關重要。
- SI 收入增長 830%,達 75.60 億美元。雲端服務協議及 6.08 億美元的收購 Cursor 收入推動了季度業績。持續的運算需求及企業採用可支撐盈利,但基礎設施成本影響盈利能力及現金回報。
- 隨著收入加速,營業收入達 27.91 億美元。淨收入亦受益於 8.73 億美元的利息收入及 3.90 億美元的稅務優惠。更強勁的雲端及連接收入支撐了盈利能力,但隨著非經營性貢獻正常化,定期經營業績將更為重要。
- 資本投資擴展了 SpaceX 的運算及衛星容量。第三季度基礎設施支出約 195.93 億美元,其中 SI 支出 164.44 億美元。這些投資支持雲端交付,回報取決於利用率及客戶付款超過持續運營成本。
- 年底運算容量指引達 2.5 至 3 吉瓦。此建設支持額外的雲端服務,但第四季度資本支出指引增加至 350 億至 400 億美元。激活合約、收取款項及控制建設成本對未來盈利增長至關重要。
SpaceX(SPCX)2026 年投資展望:200 美元樂觀情景對比 115 美元悲觀情景
SpaceX 的 2026 年展望取決於新部署的運算能否在 Starlink 持續貢獻營業盈利的同時產生經常性營業利潤。第三季度 SI 增長顯示商業進展,而 350 億至 400 億美元的第四季度投資計劃使現金轉換成為估值核心。以下編輯情景反映了容量利用率、衛星利潤率及基礎設施支出如何在 2026 年 12 月前影響業績。
樂觀情景:AI 雲端增長及 Starlink 盈利推動 SPCX 邁向 200 美元
新運算更快的貨幣化將為 SpaceX 提供加強經常性營業盈利的直接途徑。其第三季度 SI 收入達 75.60 億美元,而該部門在大量收購相關薪酬支出後錄得 4.31 億美元的營業收入。將更多可用容量轉化為付費服務將在 Starlink 持續貢獻盈利連接收入的同時提升盈利。
若付費雲端增長將 SI 營業利潤提升至第三季度排除收購相關薪酬後 16.48 億美元以上,200 美元情景將獲得支持。經營現金流覆蓋超過九個月資本支出 27% 的比例將鞏固超越基準擴張的回報。
基準情景:穩定的 Starlink 盈利維持 SPCX 於 145 至 175 美元區間
即使雲端投資持續吸收現金,Starlink 的持續擴張仍可推動 SpaceX 盈利前進。第三季度連接營業收入達 23.67 億美元,有助於抵消小幅太空業務虧損及大量基礎設施承諾。基準情景假設這一支撐持續,在資本支出與現金生成的缺口未解決的情況下產生運營進展。
145 至 175 美元的區間將符合穩健的連接需求、逐步的雲端激活及持續的大量基礎設施支出。更快的客戶收款將支持區間上限,而較低的毛利率可能吸收足夠的進展,限制股價上行空間。
悲觀情景:運算銷售放緩及高支出拖累 SPCX 走向 115 美元
雲端貨幣化放緩將使 SpaceX 更全面地暴露於其不斷擴大的資本承諾之中。連接業務提供了大部分第三季度營業收入,而季度資本支出超過集團收入,太空業務仍略微虧損。若新運算在基礎設施開始產生足夠現金回報之前閒置,而衛星利潤率正常化,SpaceX 可能失去部分盈利緩衝。
若運算激活未達年底計劃,同時 Starlink 利潤率走弱,115 美元情景將更有可能出現。現有流動性屆時需要資助更多建設及運營成本,對每股盈利增長及估值的支撐將減少。
華爾街分析師 2026 年 SPCX 股票價格預測
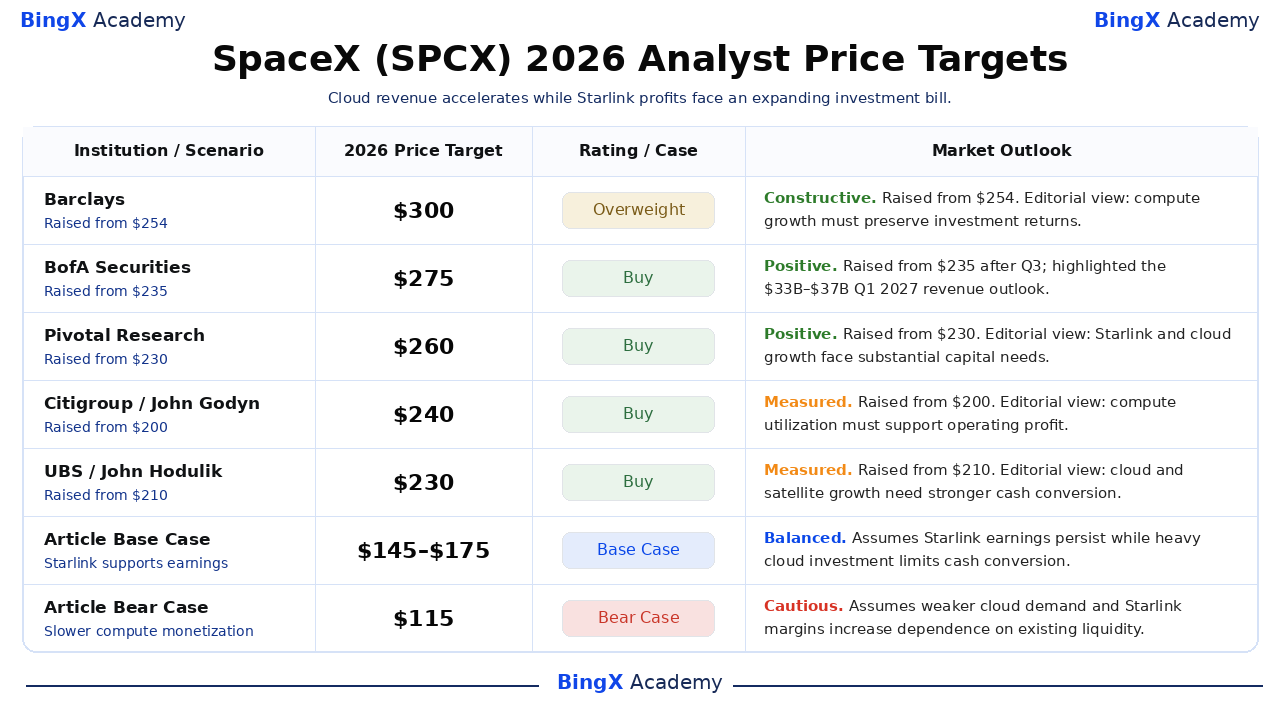
以下五個具名且附有日期的目標價均指納斯達克上市的 SpaceX A 類股份,一般覆蓋約 12 個月,延伸至 2026 年 12 月以後。所選 230 至 300 美元的區間反映了對運算貨幣化及衛星增長的不同看法。除已標注來源外,理由均為編輯意見;最後兩行為本文獨立的 2026 年情景。
|
機構 / 情景 |
2026 年目標價 |
評級 / 情景 |
市場展望 |
|
巴克萊 |
300 美元 |
增持 |
正面。2026-10-21:從 254 美元上調並維持增持評級。編輯解讀:隨著投資擴大,更快的運算貨幣化必須保持回報。 |
|
美銀證券 |
275 美元 |
買入 |
正面。2026-10-22:第三季度業績後從 235 美元上調並維持買入評級。發布的研究報告強調了 2027 年第一季度 330 億至 370 億美元的收入展望。 |
|
Pivotal Research |
260 美元 |
買入 |
正面。2026-10-22:從 230 美元上調並維持買入評級。編輯解讀:Starlink 定期需求及雲端收入擴大盈利機遇,資本密集度仍具重要性。 |
|
花旗集團 |
240 美元 |
買入 |
審慎樂觀。2026-10-21:從 200 美元上調並維持買入評級。編輯解讀:隨著容量及折舊擴大,更高的運算利用率需要轉化為營業收入。 |
|
瑞銀 |
230 美元 |
買入 |
審慎樂觀。2026-10-21:從 210 美元上調並維持買入評級。編輯解讀:雲端合約及衛星採用支撐銷售,現金生成必須趕上投資步伐。 |
|
文章基準情景 |
145–175 美元 |
基準情景 |
均衡。假設 Starlink 盈利持續,而大量雲端投資在 2026 年 12 月前限制現金轉換。 |
|
文章悲觀情景 |
115 美元 |
悲觀情景 |
謹慎。假設雲端需求疲弱及 Starlink 利潤率下降加大對現有流動性的依賴以支持基礎設施支出。 |
如何在 BingX 買入 SpaceX(SPCX)股票
通過 BingX 股票交易使用 USDT 或 USDC 買入並持有 SpaceX 股份,須符合上市及賬戶資格要求。SpaceX 提供發射服務、衛星連接及人工智能基礎設施的投資機遇。符合資格的用戶可根據投資目標調整持倉規模,無需使用槓桿或支付永續資金費用。
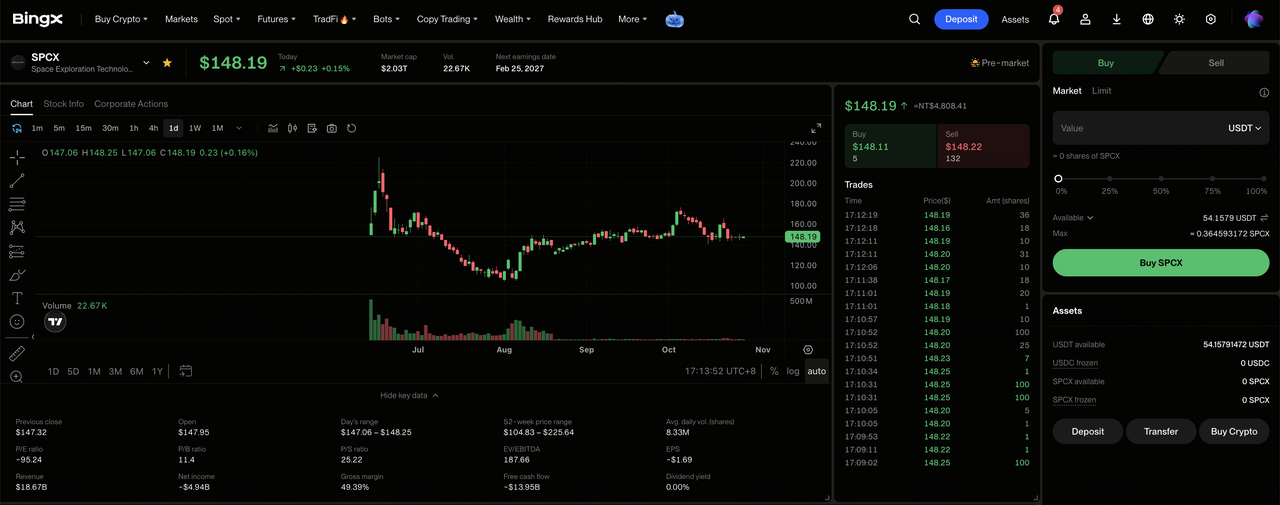
第一步:進入 BingX 股票交易。 註冊或登入 BingX,完成所需的 身份認證,並導航至「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露。
第二步:準備 USDT 或 USDC。確保您的現貨賬戶有足夠資金用於購買。如需要,從資金賬戶或財富賬戶轉入 USDT 或 USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及零股資格。
第三步:選擇 SpaceX(SPCX)。打開 股票市場,搜索 SpaceX(SPCX),並確認 A 類股份對您的賬戶可用。查閱公司資料、當前股價、交易時段及可用訂單類型。
第四步:買入 SpaceX 股份。選擇「買入」,輸入允許的投資金額或股份數量,並選擇支持的 市價或限價訂單。市價訂單在支持的交易時段內使用可用價格,而限價訂單需要指定價格或更優價格及足夠流動性才能執行。
第五步:查看並管理您的持倉。打開「股票 > 持倉」以監控您的 SPCX 股份及未實現盈虧。使用所有訂單查看交易記錄或在需要時賣出股份。T+1 結算通常影響出售所得何時可提取,而非已購股份何時可出售。
2026 年 SpaceX 投資者需關注的五大風險
SpaceX 的發射能力、不斷增長的 Starlink 訂閱用戶及充裕的財務流動性支撐其盈利展望。然而,運算需求、基礎設施支出、衛星利潤率及項目交付可能對盈利能力及股東回報造成壓力。
- 雲端需求疲弱可能對收入造成壓力:第三季度 SI 收入達 75.60 億美元,受已激活的運算協議支持。客戶利用率或合約定價下降可能減少營業盈利及新安裝基礎設施的回報。
- 基礎設施成本上升可能制約利潤率:隨著容量擴張,第三季度 SI 資本支出增至 164.44 億美元。若雲端收入及軟件訂閱增長較慢,更高的折舊及能源成本可能削弱盈利能力。
- 衛星部署延誤可能限制收入增長:第三季度星艦第 14 次飛行交付了 26 顆 Starlink V3 衛星,但額外容量需要進一步發射。衛星部署、終端安裝或客戶激活延誤可能降低未來收入的可預見性。
- 資本投資可能削弱股東回報:第三季度基礎設施支出 195.93 億美元,支持運算及衛星容量。設備利用不足或建設超支可能限制現金生成,降低投入資本回報。
- 較弱的營業回報可能對估值造成壓力:SpaceX 第三季度營業收入達 27.91 億美元,受盈利的連接服務支撐。雲端銷售放緩、衛星利潤率走弱或基礎設施成本上升可能減少盈利並引發股價下跌。
最終思考:您是否應該在 2026 年投資 SpaceX?
SpaceX 季度收入 145.75 億美元及營業收入 27.91 億美元顯示運算及衛星服務盈利能力持續改善。Starlink 提供大量運營支持,而付費雲端容量及 Cursor 整合為拓寬定期收入創造機遇。維持這一進展將取決於保持衛星盈利能力,並將基礎設施投資轉化為現金而非僅僅是容量。
200 美元的樂觀情景假設更強的 SI 營業利潤、改善的現金覆蓋率及穩健的 Starlink 盈利能力。145 至 175 美元的基準情景反映穩定運營,而 115 美元的悲觀情景則考慮到較弱的利用率及持續的支出壓力。鑑於 SPCX 於 2026-10-26 收盤價為 146.90 美元,投資者應密切關注收入擴張能否轉化為可持續的現金回報。
風險提示:SpaceX 不斷擴張的衛星及運算業務並不能消除投資風險。雲端需求疲弱、衛星延誤或基礎設施超支可能減少盈利及現金生成。投資者在買入 SPCX 股份前應評估估值、現金轉換及其風險承受能力。
