


Adobe是一家訂閱軟件領導者,通過Creative Cloud、Document Cloud和Experience Cloud為創作者、文檔用戶和企業營銷團隊提供服務。創意產品仍然是最大的收入引擎,而Acrobat、Firefly和企業工作流程對用戶獲取和長期增長變得更加重要。這種廣度使Adobe有多種途徑將AI變現,儘管這也使股票對新設計平台、ARR增長放緩和領導層執行力敏感。
最新季度顯示,儘管市場質疑增長率,需求仍然持久。 Adobe第三季度2026財年收入達到67.6億美元,年增長13%,非GAAP每股收益增長15%至6.13美元。AI優先ARR增長超過150%,儘管第四季度收入指導中位數68.25億美元略低於68.4億美元的共識,使辯論仍聚焦於免費用戶轉換為付費循環收入。
ADBE股票2026年預測現在圍繞兩個競爭性觀點:
- AI變現和循環增長案例:Firefly、Acrobat AI助手和GenStudio可能將超過10億月活躍用戶轉換為付費工作流程,重新加速ARR並支持更高的倍數。
- 競爭和執行案例:免費和低價的AI工具可能減緩付費用戶增加,而高管更替延遲恢復投資者信心所需的策略。
本指南分析ADBE股票預測、2026年價格情境、主要風險和分析師展望,基於Adobe 2026年9月10日第三季度2026財年收益發布、季度申報以及截至9月11日的市場數據,加上 如何在BingX TradFi交易ADBE股票期貨使用 USDT抵押品。
Adobe投資者在2026年9月需要了解的五大要點
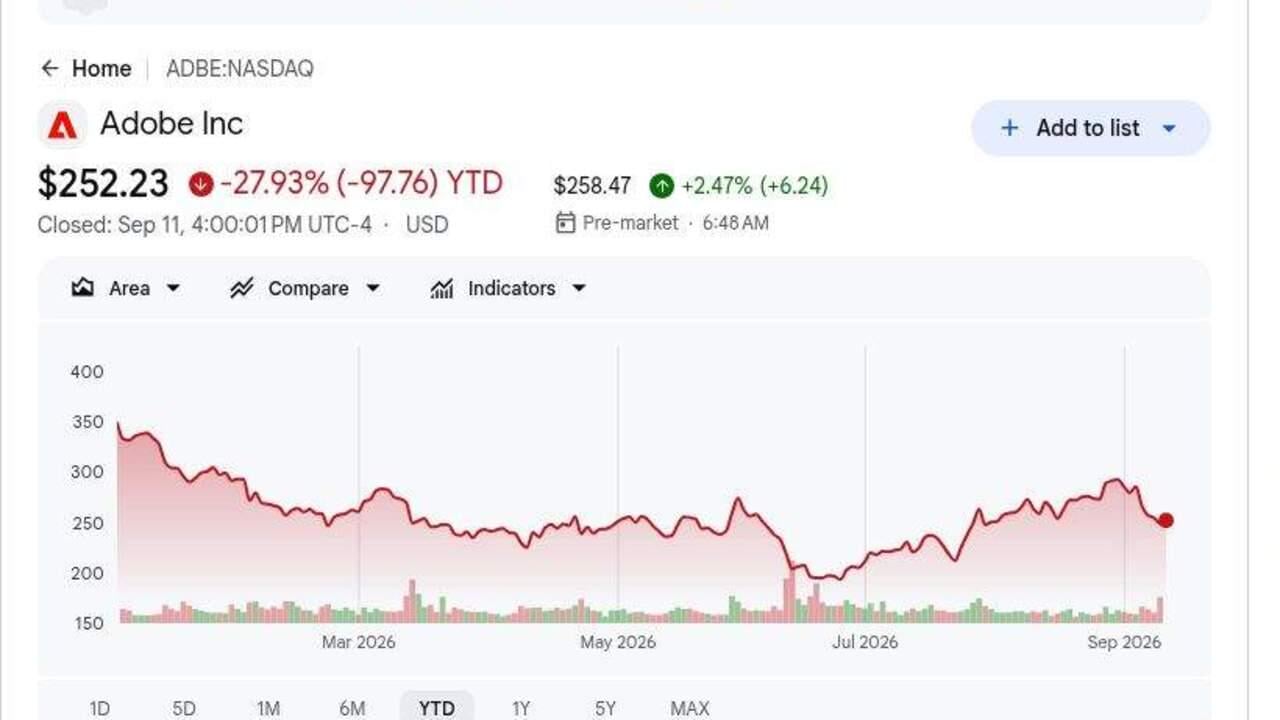
- ADBE於9月11日收於252.23美元,年初至今下跌28%:儘管第三季度收入超預期,股價仍遠低於前期週期高點。這一差距顯示圍繞生成式AI競爭和循環收入增長的擔憂仍然影響估值。
- 第三季度收入達到67.6億美元,增長13%:收入超過66.9億美元的FactSet共識,而訂閱收入增長約14%至65.8億美元。Adobe龐大的循環基礎仍然是對抗低成本創意競爭對手的重要防禦。
- AI優先ARR增長超過150%,月活躍用戶超過10億:Adobe還達到超過1億免費增值創意用戶,增長超過70%。關鍵測試是這種影響力是否能轉化為付費訂閱而不削弱淨新增ARR。
- 2026財年收入指導提升至265.76億美元至266.26億美元:新的中位數比之前的中位數高出約1.53億美元。非GAAP每股收益指導也提升至24.45美元至24.50美元,顯示持續的成本槓桿。
- 第四季度收入指導68.0億美元至68.5億美元褒貶不一:68.25億美元的中位數略低於68.4億美元的共識,而6.325美元的每股收益中位數超過6.31美元的估計。更快的收入增長仍然是比另一個由邊際驅動的每股收益超預期更重要的信號。
什麼是Adobe (ADBE)?
Adobe是一家全球軟件公司,專注於為創建、編輯、管理和測量數字內容的訂閱產品。Creative Cloud包括Photoshop、Illustrator、Premiere Pro和Firefly,Document Cloud以Acrobat和PDF工作流程為中心,Experience Cloud幫助企業管理營銷、分析和客戶旅程。訂閱收入在第三季度總計67.6億美元中佔65.8億美元,使續訂、定價和產品參與度成為中心經濟引擎。該模式產生高毛利和循環現金流,儘管生成式AI已經降低了競爭創意工具的壁壘。
Adobe的長期方向結合生成式和代理AI與更廣泛的免費增值獲取漏斗。Firefly嵌入整個Creative Cloud和Adobe Express,Acrobat AI助手擴展付費文檔工作流程,GenStudio連接內容製作與企業營銷。該公司在第三季度超過10億月活躍用戶,包括超過1億免費增值創意用戶,AI優先ARR年增長超過150%。Anil Chakravarthy定於12月1日成為首席執行官,使這種影響力轉化為持久付費ARR成為核心戰略測試。
Adobe (ADBE) 第三季度2026財年收益概述:收入、每股收益和增長驅動因素
Adobe交付創紀錄的第三季度收入67.6億美元對67.9億美元預期,非GAAP每股收益6.13美元對6.08美元預期,總ARR 275.0億美元和創紀錄營運現金流25.2億美元。AI優先ARR增長超過150%,管理層將2026財年收入提升至265.76億美元至266.26億美元,儘管第四季度收入中位數仍略低於共識。
閱讀更多: Adobe (ADBE) 第三季度2026財年收益概述:67.6億美元收入超預期推動1.37%價格漲勢
|
財務指標 |
指導/共識 |
報告/實際 |
差異 |
|
第三季度2026財年收入 |
66.9億美元FactSet共識 |
67.6億美元 |
超預期。比共識高7000萬美元,年增長13%。 |
|
第三季度非GAAP稀釋每股收益 |
6.08美元FactSet共識 |
6.13美元 |
超預期。比共識高0.05美元,年增長15%。 |
|
第三季度GAAP稀釋每股收益 |
4.18美元一年前 |
4.62美元 |
改善。年增長11%。 |
|
期末總ARR |
— |
275.0億美元 |
擴張。AI優先ARR年增長超過150%。 |
|
第三季度營運現金流 |
22.0億美元一年前 |
25.2億美元 |
創紀錄。年增長約15%。 |
|
第三季度訂閱收入 |
57.9億美元一年前 |
65.8億美元 |
增長。年增長約14%。 |
|
第四季度2026財年收入展望 |
68.4億美元共識 |
68.0億美元至68.5億美元 |
褒貶不一。68.25億美元中位數略低於共識。 |
|
2026財年收入展望 |
之前264.0億美元至265.0億美元 |
265.76億美元至266.26億美元 |
上調。中位數提升約1.53億美元。 |
|
2026財年非GAAP每股收益展望 |
之前24.20美元至24.30美元 |
24.45美元至24.50美元 |
上調。中位數提升0.225美元。 |
- 收入67.6億美元超共識7000萬美元:銷售額從一年前的59.9億美元增長13%,顯示儘管AI顛覆擔憂,核心訂閱繼續增長。結果支持更強的收入和盈利基礎。
- 非GAAP每股收益6.13美元超預期0.05美元並增長15%:營運收入達到29.7億美元,使利潤增長快於收入。這顯示Adobe仍在產生營運槓桿。
- 訂閱收入65.8億美元增長約14%:訂閱供應超過總收入的97%。因此續訂和付費用戶轉換仍比產品銷售更重要。
- 營運現金流達到創紀錄的25.2億美元:Adobe使用22.3億美元回購950萬股。強勁的現金產生支持回購並改善每股收益槓桿。
- 2026財年目標上調儘管第四季度收入指導褒貶不一:收入現在目標265.76億美元至266.26億美元,非GAAP每股收益目標24.45美元至24.50美元。第四季度68.25億美元收入中位數仍略低於共識。
Adobe (ADBE) 2026年投資展望:350美元看多案例對190美元看空案例
2026年展望取決於營運證據是否能證明當前股價隱含的估值。以下範圍是BingX學院編輯情境而非華爾街預測。
看多案例:強勁AI採用推動ADBE向350美元進發
看多案例假設Firefly、Express和Acrobat AI功能將Adobe的10億月活躍用戶中更多轉換為付費計劃。AI優先ARR增長保持在150%以上,訂閱收入保持雙位數增長,新任CEO為更強的淨新增ARR提供明確計劃。
向350美元的走勢需要第四季度收入接近68.0億美元至68.5億美元的上端,更快的付費轉換和營運邊際接近44%。更高的ARR估計將加強這一案例。
基礎案例:穩定訂閱增長保持ADBE在260美元至310美元之間
基礎案例假設Creative Cloud、Acrobat和Experience Cloud保持其安裝基礎,而免費增值AI擴張影響力快於付費ARR。收入繼續以低雙位數速度增長,同時回購支持每股收益。
在此情境下,ADBE可能主要在260美元至310美元之間交易。2026財年收入在指導範圍內,AI優先ARR增長超過100%和穩定現金流將支持該範圍。第四季度收入低於預期或較弱的付費轉換將限制上端。
看空案例:增長放緩將ADBE拖向190美元
看空案例假設AI競爭者獲得更多創意工作流程,而Adobe花費更多來保衛其用戶基礎。免費增值用戶轉換更慢,定價能力削弱,領導層變化延遲產品或銷售決策。
向190美元的走勢在收入增長低於10%,AI優先ARR急劇放緩或2027財年指導令人失望時變得更有可能。較低的盈利估計和較弱的估值倍數將增加進一步壓力。
華爾街分析師對ADBE股票2026年價格預測
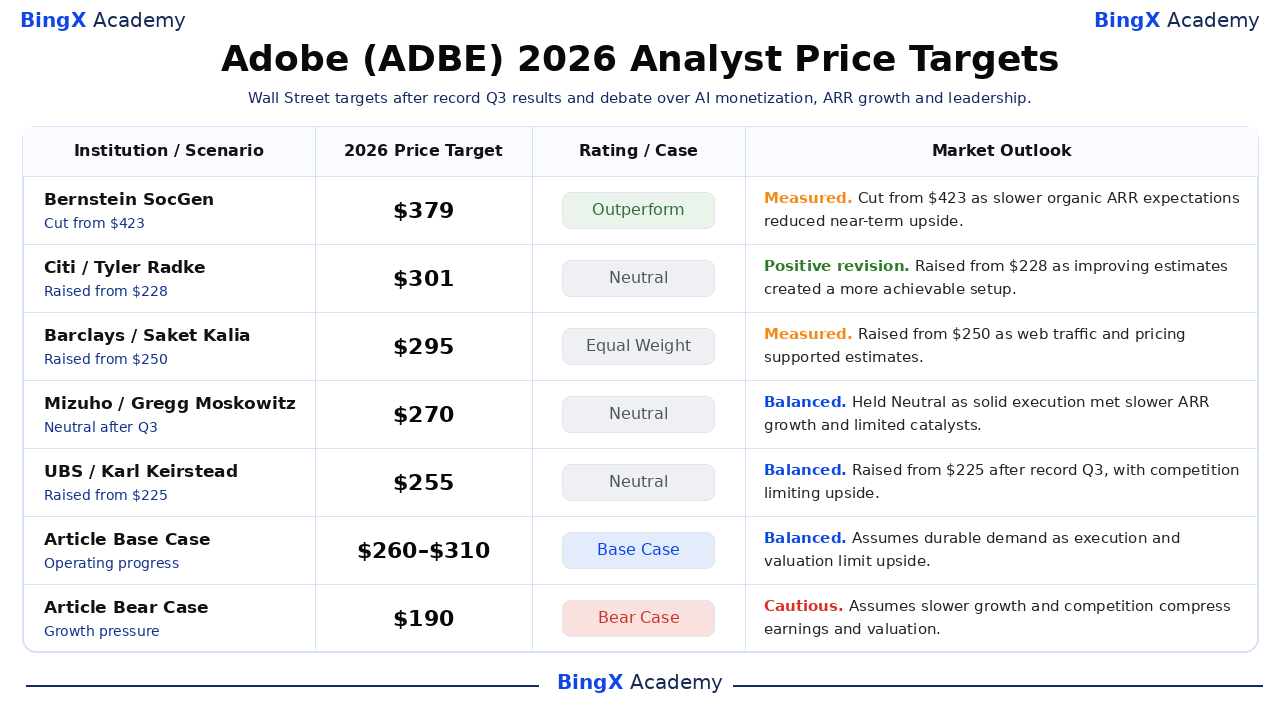
這五個日期行動按從高到低排序,顯示分析師如何衡量增長、競爭、邊際和估值。它們是第三方參考點而非價格承諾。最後的基礎和看空行是BingX學院編輯情境。
|
機構/情境 |
2026年價格目標 |
評級/案例 |
市場展望 |
|
Bernstein SocGen / Mark Moerdler |
379美元 |
跑贏 |
審慎。6月12日:從423美元下調,公司在第二季度後保持積極長期觀點,儘管較慢的有機ARR預期降低了估值案例。 |
|
Citi / Tyler Radke |
301美元 |
中性 |
正面修訂。9月1日:從228美元上調,公司在第三季度前上調目標,因為改善的估計創造了更可實現的設定,同時保持中性評級。 |
|
Barclays / Saket Kalia |
295美元 |
同等權重 |
審慎。9月3日:從250美元上調,強勁的網絡流量和定價支持估計,儘管有限的第四季度定價好處保持評級平衡。 |
|
Mizuho / Gregg Moskowitz |
270美元 |
中性 |
平衡。9月11日:維持,因為第三季度執行仍然穩固,而較慢的ARR增長和有限的近期催化劑限制了重新評級案例。 |
|
UBS / Karl Keirstead |
255美元 |
中性 |
平衡。9月11日:從225美元上調,目標在創紀錄第三季度結果後提升,儘管競爭和定價擔憂保持評級為中性。 |
|
文章基礎案例 |
260美元至310美元 |
基礎案例 |
平衡。假設持久需求,因為執行和估值限制上行空間。 |
|
文章看空案例 |
190美元 |
看空案例 |
謹慎。假設較慢增長和競爭壓縮盈利和估值。 |
如何在BingX交易Adobe (ADBE) 股票
使用BingX TradFi和 BingX AI工具交易Adobe的AI變現、訂閱增長和領導層過渡展望。由於ADBE可能對收益、指導和產品更新反應劇烈,交易者應在進入倉位前定義催化劑和風險限制。
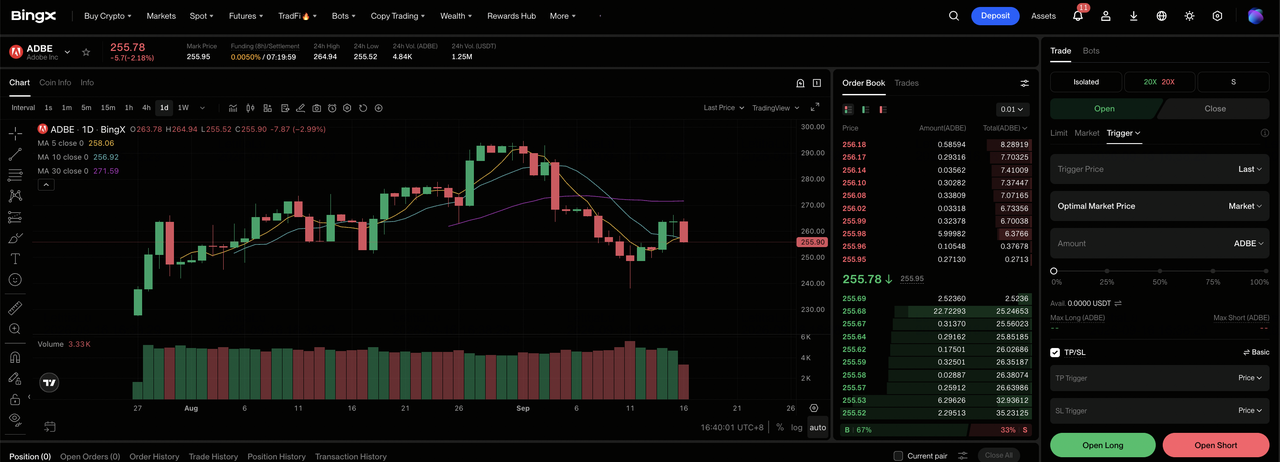
步驟1:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇Adobe (ADBE)。搜索並選擇 ADBE-USDT永續期貨合約。
步驟3:選擇您的方向。如果增長和邊際支持看多案例,選擇 開多。如果競爭或執行削弱預期每股經濟效益,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受度選擇 逐倉或全倉保證金。該股票的2026年波動性顯示為什麼保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格的風險協議。在進入交易之前或之後立即設置 止盈和止損(TP/SL)水平。ADBE可能對結果、指導、分析師修訂和行業新聞快速反應。
Adobe投資者在2026年需要關注的五大風險
Adobe的展望取決於需求、AI變現、執行和估值。這些風險可能影響盈利、現金流和分配給股票的倍數。
- AI競爭可能減緩付費增長:Adobe擁有超過10億月活躍用戶,但低成本工具可能削弱轉換並從275.0億美元ARR基礎減緩增長。這將壓抑收入預期和估值。
- 免費增值增長可能超過變現:Adobe擁有超過1億免費增值創意用戶。如果基礎設施和支持成本增長快於付費轉換,邊際和自由現金流可能削弱。
- 領導層變化可能減緩執行:Anil Chakravarthy在Shantanu Narayen長期任期後於12月1日成為CEO,同時CFO職位也有變化。戰略延遲可能降低對2027財年增長目標的信心。
- 較慢的ARR增長可能壓縮估值:訂閱收入佔總銷售額的97%以上。即使適度的續訂或定價壓力也可能削弱收入可見性和盈利倍數。
- 回購無法完全抵消較慢增長:Adobe在第三季度花費22.3億美元回購950萬股。如果收入放緩,較低的股份數可能不足以抵消倍數壓縮。
最終思考:您應該在2026年投資Adobe嗎?
Adobe仍然是一個高利潤的訂閱特許經營,擁有275.0億美元ARR、25.2億美元季度營運現金流和超過10億月活躍用戶。這些數字提供強大基礎,儘管股票仍需要證據證明AI影響力能恢復持久付費增長。第四季度收入和付費轉換應顯示免費增值策略是否創造持久價值。
如果增長轉化為更強的每股盈利,看多案例支持350美元。如果競爭、邊際或執行壓力削弱估計,看空案例指向190美元。保守交易者可能等待下一次收入、循環增長和邊際更新後再增加風險敞口。該證據為在兩個情境之間選擇和控制倉位規模提供更清晰的基礎。
風險提醒:交易和投資如ADBE等股票涉及高資本損失風險。盈利低於預期、指導變化、競爭、估值變化和槓桿交易可能產生快速損失。在配置資本前進行獨立研究。
相關閱讀
- AppLovin (APP) 2026年價格預測:AXON增長能否推動APP向600美元進發?
- Figma (FIG) 2026年價格預測:36.00美元AI發射台還是IPO後估值過高陷阱?
- CrowdStrike (CRWD) 2026年價格預測:AI安全和Falcon Flex能否推動CRWD向280美元進發?
- Microsoft (MSFT) 2026年股票展望:Azure AI和Copilot增長能否推動MSFT股票至550美元以上?
- Cisco (CSCO) 2026年股價展望:AI增長和Splunk能否推動CSCO回到90美元?
