

Texas Instruments (TXN) proiectează și fabrică semiconductori analogici și de procesare încorporată folosiți în echipamente industriale, vehicule, centre de date, electronice personale și sisteme de comunicații. Produsele analogice rămân cel mai mare motor de venituri, în timp ce procesoarele încorporate conectează funcțiile de senzor și control la sistemele digitale. Portofoliul larg și rețeaua de fabricație internă creează avantaje durabile de scară, dar expun, de asemenea, acțiunile la ciclurile de inventar, utilizarea fabricilor și cererea de pe piețele finale.
Cel mai recent trimestru a arătat că redresarea analogică se extinde. Veniturile Texas Instruments pentru T2 2026 au atins 5,463 miliarde dolari, în creștere cu 23% de la an la an, în timp ce veniturile din segmentul Analogic au crescut cu 26% la 4,365 miliarde dolari, iar veniturile din Procesare Încorporată au urcat cu 16% la 788 milioane dolari. Fluxul de numerar liber pe ultimele 12 luni a crescut cu 271% la 6,534 miliarde dolari, lăsând investitorii să judece dacă îmbunătățirea ciclică poate justifica evaluarea premium a acțiunii.
Prognoza pentru acțiunile TXN pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul centrelor de date și al pârghiei de fabricație: cererea mai puternică de management al energiei, redresarea industrială și auto, și utilizarea crescândă a fabricilor de 300mm ar putea extinde creșterea veniturilor în timp ce se extind marja operațională și fluxul de numerar liber.
- Cazul ciclului și intensității capitalului: corecția reînnoită a inventarului clienților, cererea mai lentă din automotive sau utilizarea slabă a fabricilor ar putea reduce pârghia câștigurilor în timp ce cerințele mari de capital mențin randamentele numerar sub nivelul implicat de evaluare.
Acest ghid analizează prognoza acțiunilor TXN, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri T2 2026 al Texas Instruments din 22 iulie, dosarul trimestrial și datele de piață până pe 23 septembrie, plus cum să tranzacționezi contracte futures pe acțiuni TXN pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Texas Instruments Trebuie să le Știe în Septembrie 2026
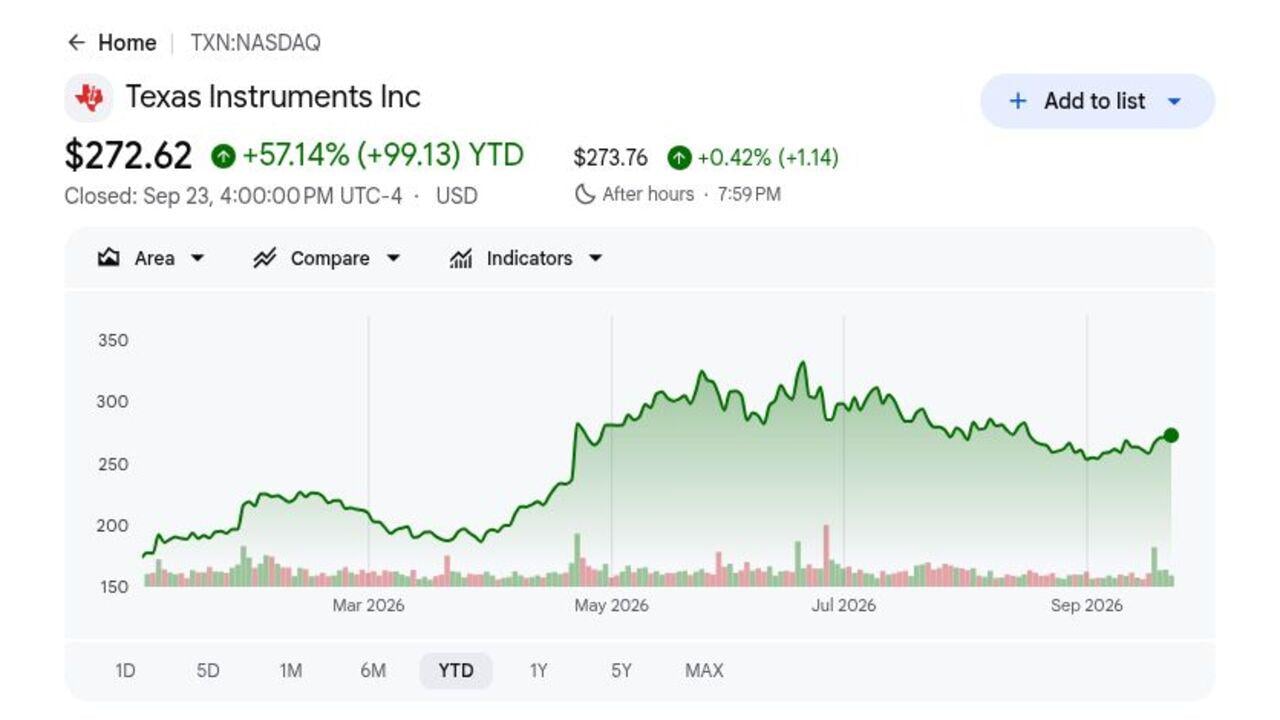
- TXN a închis la 272,62 dolari și a fost în creștere cu 57,14% în 2026: Acțiunile s-au redresat pe redresarea analogică și cererea mai puternică din centrele de date, dar au rămas cu 18,4% sub maximul de 52 de săptămâni de 334,03 dolari. Diferența arată că investitorii încă pun la îndoială dacă creșterea câștigurilor poate susține o evaluare de peste 40 de ori câștigurile finale.
- Veniturile T2 au atins 5,463 miliarde dolari, în creștere cu 23%: Vânzările au depășit consensul de 5,25 miliarde dolari cu 213 milioane dolari și au crescut cu 13% secvențial. Creșterea pe piețele industriale, centrelor de date și auto a arătat că redresarea se lărgea în timp ce utilizarea fabricilor s-a îmbunătățit.
- Veniturile din segmentul Analogic au urcat cu 26% la 4,365 miliarde dolari: Segmentul a generat aproape 80% din vânzările trimestriale, în timp ce profitul operațional al segmentului Analogic a crescut cu 50% la 1,992 miliarde dolari. Volumul mai mare prin rețeaua de fabricație de 300mm a TI a susținut o pârghie operațională mai puternică.
- Ghidajul pentru veniturile T3 a atins 5,65-6,15 miliarde dolari: Punctul median de 5,90 miliarde dolari s-a situat cu 290 milioane dolari peste consensul de 5,61 miliarde dolari. Ghidajul EPS de 2,23-2,57 dolari a depășit, de asemenea, estimarea de 2,18 dolari la capătul inferior.
- Dividendul trimestrial a crescut cu 7% la 1,52 dolari pe acțiune: Creșterea a marcat 23 de ani consecutivi de creștere a dividendelor și a ridicat plata anualizată la 6,08 dolari. Fluxul de numerar liber pe ultimele 12 luni a atins 6,534 miliarde dolari, deși investițiile continue în fabrici încă concurează cu dividendele și răscumpărările.
Ce Este Texas Instruments (TXN)?
Texas Instruments este un producător integrat de semiconductori cu peste 80.000 de produse analogice și de procesare încorporată. Cipurile analogice gestionează energia, amplifică semnalele și traduc intrările fizice precum temperatura, presiunea și sunetul în date pe care sistemele digitale le pot procesa. Procesoarele încorporate oferă control în timp real și conectivitate. TI vinde în principal proiectanților de electronice pe piețele industriale, auto, centrelor de date, electronicelor personale și comunicațiilor, în timp ce amploarea catalogului și viața lungă a produselor reduc dependența de orice client sau ciclu de dispozitive individual.
Strategia sa pe termen lung combină un catalog larg de produse cu o capacitate internă mai mare de wafer-uri de 300mm, pe care managementul se așteaptă să îmbunătățească costul, controlul aprovizionării și reziliența geografică. Compania își extinde fabricile din Sherman, Texas și Lehi, Utah, susținută de incentivele U.S. CHIPS Act, în timp ce vizează oportunitățile de management al energiei, senzori și control în vehiculele electrice, automatizarea fabricilor și infrastructura AI. Parteneriatele sunt de obicei încorporate în proiectele clienților mai degrabă decât concentrate în contracte publice, făcând din ingineri, furnizorii auto, producătorii de echipamente industriale și constructorii de infrastructură cloud ecosistemul durabil de clienți.
Prezentare Generală a Câștigurilor Texas Instruments (TXN) T2 2026: Creșterea Analogică Puternică Ridică Veniturile, EPS și Perspectivele T3
Texas Instruments a livrat venituri T2 de 5,463 miliarde dolari față de 5,25 miliarde dolari așteptate, EPS diluat de 2,14 dolari față de 1,94 dolari așteptați, și venit net de 1,980 miliarde dolari, în creștere cu 53% de la an la an. Veniturile din segmentul Analogic au urcat cu 26% la 4,365 miliarde dolari, în timp ce ghidajul pentru veniturile T3 de 5,65-6,15 miliarde dolari a depășit consensul de 5,61 miliarde dolari, echilibrând impulsul operațional puternic cu intensitatea capitalului și așteptările ridicate.
Citește mai mult: Texas Instruments (TXN) T2 FY2026 Prezentare Generală Câștiguri: Venituri de 5,46 miliarde dolari Depășește Așteptările Declanșând o Vânzare de Preț
|
Metrica Financiară |
Ghidaj / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T2 |
5,25 mld $ consens |
5,463 mld $ |
Depășit. Finalizat cu 213 mil $ peste consens; în creștere cu 23% an/an și 13% secvențial. |
|
EPS diluat T2 |
1,94$ consens |
2,14$ |
Depășit. A depășit consensul cu 0,20$; în creștere cu 52% an/an și a inclus un beneficiu de 0,05$. |
|
Venit net T2 |
— |
1,980 mld $ |
Îmbunătățit. Crescut cu 53% de la 1,295 mld $ în T2 2025. |
|
Profit operațional T2 |
— |
2,310 mld $ |
Extins. Crescut cu 48% de la 1,563 mld $ pe măsură ce veniturile s-au extins mai rapid decât costurile. |
|
Venituri Analogice T2 |
— |
4,365 mld $ |
Accelerat. A crescut cu 26% an/an în timp ce profitul operațional al segmentului a crescut cu 50% la 1,992 mld $. |
|
Venituri Procesare Încorporată T2 |
— |
788 mil $ |
Îmbunătățit. A crescut cu 16% an/an în timp ce profitul operațional al segmentului s-a dublat aproape la 168 mil $. |
|
Flux numerar liber pe ultimele 12 luni |
1,763 mld $ anul anterior |
6,534 mld $ |
Extins. Crescut cu 271% și a reprezentat 33,6% din veniturile finale. |
|
Perspectiva veniturilor T3 |
5,61 mld $ consens |
5,65-6,15 mld $ |
Ridicat. Punctul median de 5,90 mld $ s-a situat cu 290 mil $ peste consens. |
|
Perspectiva EPS T3 |
2,18$ consens |
2,23-2,57$ |
Ridicat. Punctul median de 2,40$ s-a situat cu 0,22$ peste consens. |
- Veniturile de 5,463 miliarde dolari au depășit consensul cu 213 milioane dolari: Vânzările au crescut cu 23% de la an la an și 13% secvențial, arătând că redresarea s-a mutat bine dincolo de minimul ciclului. Forța pe piețele industriale, centrelor de date și auto sugerează, de asemenea, că depășirea a fost pe bază largă mai degrabă decât condusă de o singură piață finală.
- EPS diluat de 2,14 dolari a depășit consensul cu 0,20 dolari: Câștigurile au urcat cu 52% de la 1,41 dolari cu un an în urmă, chiar și după excluderea beneficiului de 0,05 dolari din afara ghidajului original. Utilizarea mai mare a fabricilor și un mix de produse mai bun au permis creșterii veniturilor să se traducă în profit mai puternic pe acțiune.
- Veniturile din segmentul Analogic au atins 4,365 miliarde dolari și au crescut cu 26%: Profitul operațional al segmentului a crescut și mai rapid, urcând cu 50% la 1,992 miliarde dolari. Acest lucru susține teza pârghiei de fabricație a TI pe măsură ce volumul mai mare răspândește deprecierea și cheltuielile fixe generale pe mai multe cipuri.
- Profitul operațional a urcat cu 48% la 2,310 miliarde dolari: Marja operațională s-a îmbunătățit la aproximativ 42,3% de la 35,1% cu un an în urmă, în timp ce venitul net a urcat cu 53% la 1,980 miliarde dolari. Susținerea acestui progres depinde de creșterea cererii menținând utilizarea fabricilor înaintea expansiunii costurilor fixe.
- Fluxul de numerar liber final a urcat cu 271% la 6,534 miliarde dolari: Marja fluxului de numerar liber s-a îmbunătățit la 33,6% în ciuda cheltuielilor de capital finale de 3,312 miliarde dolari. Redresarea susține capacitatea de dividend, deși cheltuielile pentru noi fabrici și deprecierea mai mare rămân teste cheie pentru durabilitatea fluxului de numerar.
Perspectiva de Investiții Texas Instruments (TXN) 2026: Cazul Optimist 380$ vs. Cazul Pesimist 220$
Perspectiva Texas Instruments pentru 2026 depinde de capacitatea redresării analogice de a se extinde dincolo de un trimestru puternic și de a se traduce în creșterea susținută a marjei și fluxului de numerar liber. Cererea mai puternică din centrele de date, industrie și auto susține potențialul de creștere, în timp ce o încetinire reînnoită a inventarului, utilizarea mai mică a fabricilor și compresia evaluării rămân principalele riscuri.
Cazul Optimist: Cererea Puternică din Centrele de Date Împinge TXN către 380$
Cazul Optimist presupune că cererea de energie din centrele de date rămâne puternică în timp ce clienții industriali și auto trec de la normalizarea inventarului la o redresare susținută a comenzilor. Veniturile din segmentul Analogic continuă să crească de la nivelul T2 de 4,365 miliarde dolari, utilizarea de 300mm crește, iar marja operațională rămâne peste 42% pe măsură ce costurile fixe de fabricație se răspândesc pe mai multe unități.
O mișcare către 380$ ar necesita venituri T3 aproape sau peste punctul median al ghidajului de 5,90 miliarde dolari, flux de numerar liber final peste 6 miliarde dolari și forță continuă pe managementul energiei, senzori și control. Actualizări suplimentare ale estimărilor și cheltuieli stabile de capital ar întări cazul.
Cazul de Bază: Redresarea Analogică Constantă Menține TXN între 280$ și 320$
Cazul de Bază presupune că cererea rămâne constructivă pe piețele industriale, auto și centrelor de date, dar creșterea se moderează după creșterea de 23% din T2. Marja operațională rămâne aproape de 40%, în timp ce noua capacitate și deprecierea absorb o parte din profitul incremental și limitează extinderea ulterioară a multiplului.
TXN ar putea să se tranzacționeze în principal între 280$ și 320$ în aceste condiții. Veniturile în intervalul T3 de 5,65-6,15 miliarde dolari, creșterea constantă a segmentului Analogic și fluxul de numerar liber final peste 5 miliarde dolari ar susține intervalul. Ghidajul sub 5,6 miliarde dolari ar slăbi capătul superior.
Cazul Pesimist: Comenzi Mai Lente și Utilizarea Mai Mică a Fabricilor Trag TXN către 220$
Cazul Pesimist presupune că clienții industriali sau auto reconstruiesc inventarul mai rapid decât cererea finală, cauzând încetinirea comenzilor după trimestrul de redresare. Utilizarea mai mică a fabricilor ar pune presiune pe marja operațională T2 de aproximativ 42,3%, în timp ce investițiile continue în fabrici mențin deprecierea și cerințele de capital ridicate.
O mișcare către 220$ ar deveni mai probabilă dacă ghidajul veniturilor trimestriale scade sub 5,6 miliarde dolari, creșterea segmentului Analogic devine negativă sau fluxul de numerar liber se întoarce către nivelul anului anterior de 1,763 miliarde dolari. O resetare a evaluării de la mai mult de 40 de ori câștigurile finale ar adăuga presiune suplimentară.
Prognozele Prețului Acțiunilor TXN pentru 2026 de către Analiștii de pe Wall Street
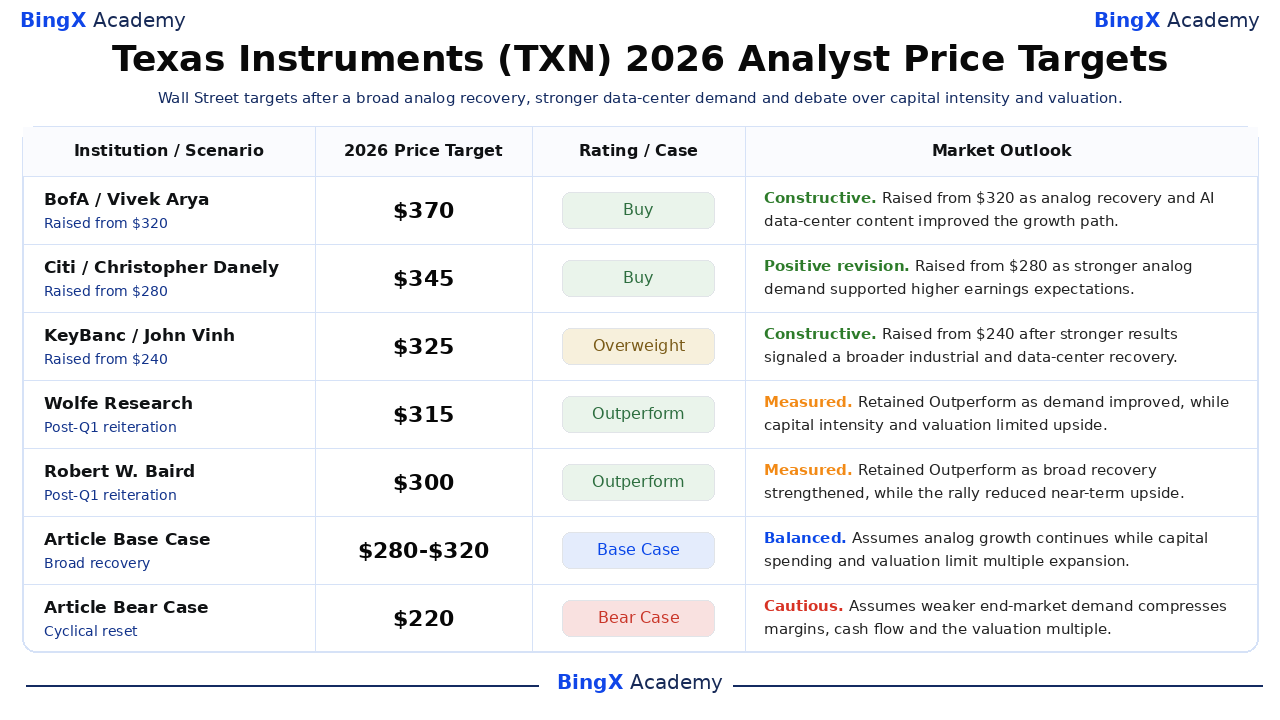
Aceste cinci acțiuni datate ale analiștilor se întind de la 300$ la 370$ și reflectă asumpții diferite despre durabilitatea ciclului analogic, cererea din centrele de date, pârghia de fabricație și evaluare. Sunt puncte de referință terțe mai degrabă decât o prognoză de consens. Rândurile finale de Bază și Pesimist sunt scenarii editoriale BingX Academy și sunt etichetate separat.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
BofA / Vivek Arya |
370$ |
Cumpără |
Constructiv. 25 mai: ridicat de la 320$ pe măsură ce redresarea industrială și auto s-a combinat cu extinderea conținutului centrelor de date AI. |
|
Citi / Christopher Danely |
345$ |
Cumpără |
Revizuire pozitivă. 15 iunie: ridicat de la 280$ pe măsură ce cererea analogică mai puternică a susținut așteptări mai mari de câștiguri. |
|
KeyBanc / John Vinh |
325$ |
Supraponderat |
Constructiv. 23 aprilie: ridicat de la 240$ după rezultate mai puternice care au semnalat o redresare mai largă industrială și a centrelor de date. |
|
Wolfe Research / Chris Caso |
315$ |
Performanță superioară |
Măsurat. 23 aprilie: păstrat Performanță superioară pe măsură ce cererea s-a îmbunătățit, în timp ce intensitatea capitalului și evaluarea au limitat potențialul de creștere. |
|
Robert W. Baird / Tristan Gerra |
300$ |
Performanță superioară |
Măsurat. 23 aprilie: păstrat Performanță superioară pe măsură ce redresarea largă s-a întărit, în timp ce raliul a redus potențialul de creștere pe termen scurt. |
|
Cazul de Bază al Articolului |
280-320$ |
Caz de Bază |
Echilibrat. Presupune că creșterea analogică continuă în timp ce cheltuielile de capital și evaluarea limitează extinderea multiplului. |
|
Cazul Pesimist al Articolului |
220$ |
Caz Pesimist |
Precaut. Presupune că cererea mai slabă de pe piețele finale comprimă marjele, fluxul de numerar și multiplul de evaluare. |
Cum să Tranzacționezi Acțiuni Texas Instruments (TXN) pe BingX
Tranzacționează perspectiva ciclului analogic, cererii din centrele de date și pârghiei de fabricație a Texas Instruments folosind BingX TradFi și instrumentele BingX AI. Pentru că TXN poate reacționa brusc la ghidaj, comenzi de semiconductori și actualizări de cheltuieli de capital, comercianții ar trebui să definească atât cataliza-torul, cât și limitele de risc înainte de a intra într-o poziție.
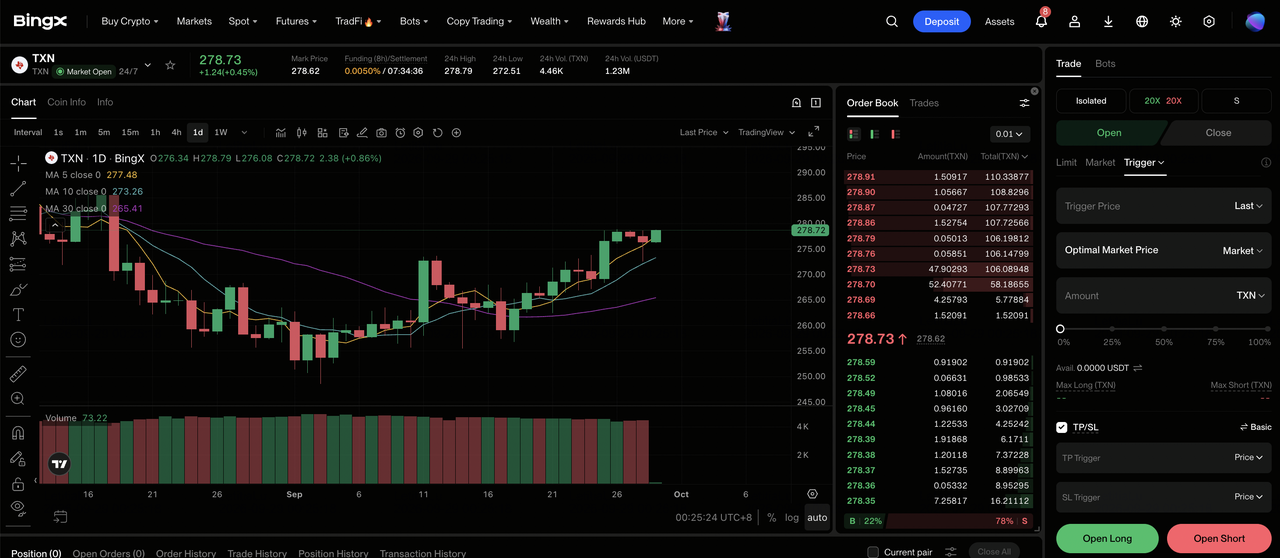
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează către secțiunea specializată TradFi din tabloul de bord al bursei BingX.
Pasul 2: Selectează Texas Instruments (TXN). Caută și selectează contractul futures perpetue TXN-USDT.
Pasul 3: Alege direcția. Selectează Deschide Long dacă cererea analogică, creșterea centrelor de date și fluxul de numerar liber rămân puternice. Selectează Deschide Short dacă comenzile de pe piețele finale, marjele sau conversia numerarului se slăbesc.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată în funcție de toleranța ta la risc. Câștigul de 57,14% de la începutul anului și scăderea de 18,4% de la maximul de 52 de săptămâni arată de ce pârghia conservatoare și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. TXN poate reacționa rapid la câștiguri, ghidaj, comenzi industriale, cererea auto, cheltuielile centrelor de date, controalele de export și actualizările alocării de capital.
Top 5 Riscuri de Urmărit pentru Investitorii Texas Instruments în 2026
Texas Instruments combină cererea ciclică cu o extindere de fabricație pe termen lung, astfel încât schimbările în comenzi, utilizarea fabricilor, cheltuielile de capital și evaluare pot afecta material câștigurile și fluxul de numerar.
- O scădere a semiconductorilor ar putea reduce utilizarea fabricilor: Veniturile T2 au urcat cu 23% pe măsură ce cererea industrială, din centrele de date și auto s-a îmbunătățit. Dacă clienții reconstruiesc inventarul mai rapid decât crește cererea finală, comenzile mai mici ar putea lăsa mai multe costuri fixe de fabrică răspândite pe mai puține unități și să pună presiune pe marje.
- Cheltuielile mari de capital pot întârzia creșterea fluxului de numerar liber: TI a cheltuit 3,312 miliarde dolari pe cheltuieli de capital pe ultimele 12 luni în timp ce își extindea capacitatea de 300mm. O accelerare mai lentă a cererii ar putea menține deprecierea și costurile de construcție ridicate, limitând numerarul disponibil pentru dividende și răscumpărări.
- O evaluare peste 40 de ori câștigurile finale crește riscul de scădere: TXN câștigase 57,14% de la începutul anului înainte să închidă la 272,62 dolari. Creșterea mai lentă, ghidajul mai slab sau ratele dobânzilor mai mari ar putea comprima multiplul chiar dacă câștigurile rămân pozitive.
- Restricțiile comerciale pot perturba cererea globală: TI servește clienți din China, Europa și alte regiuni în timp ce își extinde producția americană. Controalele de export, tarifele sau politicile de localizare ar putea schimba cererea, prețurile și mixul de produse.
- Comenzile industriale și auto se pot schimba rapid: Aceste piețe pot reduce comenzile brusc când inventarul canalului crește peste nevoile de producție. O altă corecție ar pune presiune pe veniturile din segmentele Analogic și Procesare Încorporată și ar reduce beneficiul marjei așteptat de la utilizarea mai mare de 300mm.
Gânduri Finale: Ar Trebui să Investești în Texas Instruments în 2026?
Texas Instruments a intrat în a doua jumătate cu impuls operațional larg. Veniturile T2 au crescut cu 23% la 5,463 miliarde dolari, vânzările din segmentul Analogic au urcat cu 26%, iar fluxul de numerar liber final a atins 6,534 miliarde dolari. Aceste cifre susțin teza redresării, în timp ce câștigul de 57,14% de la începutul anului și investițiile continue în fabrici arată că o îmbunătățire substanțială este deja reflectată în evaluare.
Cazul Optimist necesită ca cererea de energie din centrele de date și redresarea industrială să mențină utilizarea fabricării la un nivel ridicat, susținând 380$. Cazul Pesimist reflectă o încetinire ciclică și compresia multiplului către 220$. Comercianții conservatori pot aștepta venituri T3 aproape de punctul median de 5,90 miliarde dolari, marja operațională în jurul valorii de 40% și forța continuă a fluxului de numerar liber înainte de a-și crește expunerea.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni precum TXN implică un risc mare de pierdere a capitalului. Ciclurile semiconductorilor, inventarele clienților, utilizarea fabricilor, cheltuielile de capital, politica comercială, schimbările de evaluare și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuează cercetări independente înainte de a aloca capital.
Lectură Asociată
- Top 10 Acțiuni de Infrastructură AI de Cumpărat în 2026: Lideri în Fabricarea și Proiectarea Cipurilor
- Top Acțiuni Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Prognoza Acțiunilor Qualcomm (QCOM) 2026: Pot AI și Diversificarea să Împingă QCOM peste 200$?
- Predicția de Preț AXT Inc. (AXTI) 2026: Poate Cererea Optică AI să Împingă AXTI către 125$?
- Predicția de Preț Credo Technology (CRDO) 2026: Hyper-Ramp AEC de 300$ sau Piedica Evaluării Premium?
- Predicția de Preț Applied Digital (APLD) 2026: Poate Creșterea Centrelor de Date AI să Împingă APLD către 90$?
