

Autodesk (ADSK) este o companie de software pe bază de abonament care servește arhitecți, ingineri, constructori, producători și creatori de media prin produse precum AutoCAD, Revit, Fusion, Forma și Maya. Arhitectura, ingineria, construcția și operațiunile rămân cel mai mare motor de venituri, în timp ce producția, colaborarea în cloud, software-ul de operațiuni și AI devin din ce în ce mai importante pentru creșterea pe termen lung. Această diversitate creează mai multe căi de expansiune, dar lasă, de asemenea, ADSK sensibil la ciclurile de construcții, competiția software și execuția achizițiilor.
Cel mai recent trimestru a arătat o cerere durabilă alături de o configurație viitoare mai complicată. Veniturile Autodesk Q2 FY2027 au ajuns la 2,046 miliarde de dolari, în creștere cu 16% an peste an, EPS non-GAAP a crescut cu 0,68 dolari la 3,30 dolari și fluxul de numerar liber a crescut cu 24% la 561 de milioane de dolari. Managementul a ridicat ghidajul de creștere anuală a veniturilor la aproximativ 16%, deși punctul mediu de 3,065 dolari al ghidajului Q3 non-GAAP EPS a rămas aproximativ 0,08 dolari sub consens pe măsură ce costurile MaintainX au intrat în perspectivă.
Prognoza pentru acțiunea ADSK pentru 2026 se centrează acum pe două perspective concurente:
- Cazul platformei conectate și adopția AI: Autodesk AI, Forma, Fusion și fluxurile de lucru de construcție ar putea conecta mai multe date de proiectare, fabricare și operare, în timp ce achiziția MaintainX de 3,6 miliarde de dolari extinde platforma în mentenanța activelor și susține o oportunitate mai mare de venituri recurente.
- Cazul integrării și execuției: Diluția MaintainX, creșterea mai slabă a facturilor și ghidajul EPS pe termen scurt mai scăzut ar putea întârzia pârghia operațională, în timp ce instrumentele de proiectare AI care se mișcă mai rapid provoacă prețurile și angajarea utilizatorilor în produsele stabilite.
Acest ghid descompune prognoza pentru acțiunea ADSK, scenarii de preț pentru 2026, riscuri cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Q2 FY2027 al Autodesk din 27 august 2026, înregistrarea trimestrială și datele de piață până pe 23 septembrie, plus cum să tranzacționați futures pentru acțiunea ADSK pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Autodesk Trebuie să le Știe în Septembrie 2026
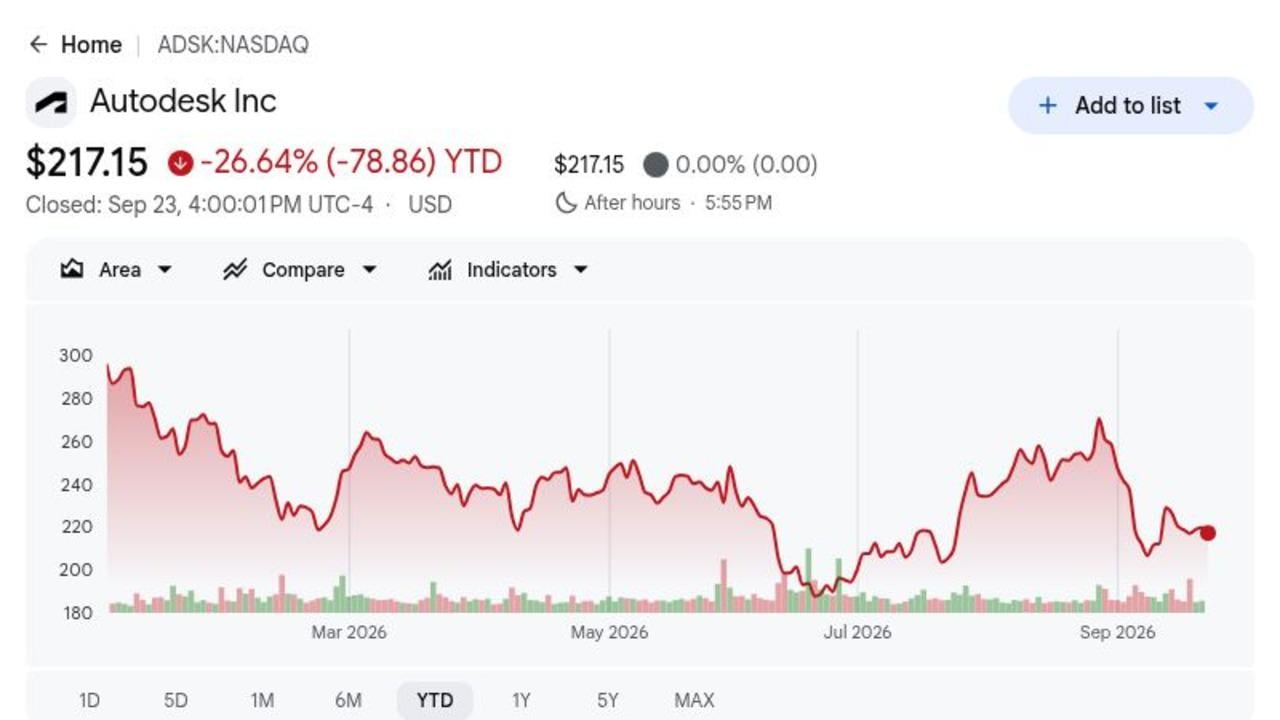
- ADSK s-a închis la 217,15 dolari și era în scădere cu 26,64% în 2026: Închiderea din 23 septembrie a rămas cu aproximativ 33% sub maximul de 52 de săptămâni de 326,35 dolari, în ciuda unei depășiri trimestriale. Decalajul arată că investitorii încă vor dovezi mai clare că investiția AI și cheltuielile de achiziție se pot transforma în câștiguri pe acțiune mai puternice.
- Veniturile Q2 au ajuns la 2,046 miliarde de dolari, în creștere cu 16%: Veniturile au depășit consensul de aproximativ 2,01 miliarde de dolari cu aproximativ 36 de milioane de dolari, în timp ce veniturile din abonamente au crescut la 1,952 miliarde de dolari de la 1,667 miliarde de dolari. Baza recurentă rămâne sănătoasă, deși evaluarea depinde acum de faptul dacă creșterea la mijlocul adolescenței poate continua.
- Veniturile AECO au crescut cu 17% la 1,029 miliarde de dolari: Cea mai mare familie de produse a Autodesk a generat mai mult de jumătate din veniturile trimestriale, în timp ce RPO curent a crescut cu 12% la 5,245 miliarde de dolari. Cererea de construcții și infrastructură susține vizibilitatea, deși creșterea totală RPO de 2% a fost mai slabă pe măsură ce Autodesk a redus reducerile multianuale.
- Ghidajul de venituri FY2027 a crescut la 8,295-8,345 miliarde de dolari: Intervalul implică aproximativ 16% creștere și include MaintainX, în timp ce EPS non-GAAP este așteptat la 12,52-12,60 dolari. Cererea mai puternică susține perspectiva de vânzări mai ridicată, dar costurile de achiziție fac calea câștigurilor mai puțin directă.
- Acordul MaintainX de 3,6 miliarde de dolari extinde Autodesk în operațiuni: MaintainX aduce o bază ARR estimată de 135 de milioane de dolari care crește cu mai mult de 50%, dar Autodesk a îngust, de asemenea, ghidajul fluxului de numerar liber la 2,725-2,750 miliarde de dolari și a inclus aproximativ 45 de milioane de dolari în costuri de tranzacție. Calitatea integrării va determina dacă acordul creează valoare semnificativă pe acțiune.
Ce este Autodesk (ADSK)?
Autodesk este o companie globală de software de proiectare și fabricare ale cărei produse susțin ciclul de viață complet al clădirilor, infrastructurii, bunurilor fabricate și conținutului digital. AutoCAD oferă proiectare asistată de computer generală, Revit susține modelarea informațiilor de construcție, Fusion combină proiectarea produsului și fabricarea, iar Maya și 3ds Max servesc media și divertismentul. Majoritatea veniturilor provin din abonamente, astfel încât reînnoirile, extinderea locurilor, utilizarea și prețurile sunt principalii factori economici. Compania vinde, de asemenea, colaborare în cloud și fluxuri de lucru de construcție care conectează echipele de proiectare din birou cu execuția pe teren.
Direcția pe termen lung a Autodesk este să converge datele de proiectare, fabricare și operare în cloudurile industriale Forma, Fusion și Flow, cu Autodesk AI adăugând asistenți, automatizare și inteligență de proiect. Autodesk Construction Cloud leagă arhitecții, contractorii și proprietarii, în timp ce parteneriatele cu ecosisteme majore de cloud și hardware susțin schimbul de date și fluxurile de lucru intensive în calcul. Achiziția planificată MaintainX de 3,6 miliarde de dolari extinde această strategie în mentenanța și operațiunile din prima linie, conectând activele după construcție sau fabricare. Managementul așteaptă ca această platformă mai largă să aprofundeze relațiile cu clienții, deși integrarea și monetizarea disciplinată rămân esențiale.
Citește mai mult: Predicția de Preț Adobe (ADBE) 2026: Poate Monetizarea AI să Împingă ADBE Către 350 de Dolari?
Autodesk (ADSK) Prezentare Generală Câștiguri Q2 FY2027: Creșterea Veniturilor și Marjei Întărește Perspectiva FY2027
Autodesk a livrat venituri Q2 de 2,046 miliarde de dolari versus 2,01 miliarde de dolari așteptate, EPS non-GAAP de 3,30 dolari versus 3,12 dolari așteptați, venitul net GAAP de 492 de milioane de dolari și fluxul de numerar liber de 561 de milioane de dolari. Veniturile AECO au crescut cu 17% la 1,029 miliarde de dolari și RPO curent a crescut cu 12% la 5,245 miliarde de dolari. Managementul a ridicat FY2027 la 8,295-8,345 miliarde de dolari, deși punctul mediu Q3 EPS de 3,065 dolari a rămas în spatele consensului și a evidențiat diluția MaintainX.
Citește mai mult: Autodesk (ADSK) Câștiguri Q2 FY2027: Venituri de 2,05 Miliarde Dolari Depășesc Așteptările dar Diluția MaintainX Apasă asupra Acțiunilor
|
Indicatorul Financiar |
Ghidaj / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q2 FY2027 |
Consens 2,01 mld. $ |
2,046 mld. $ |
Depășit. Cu aproximativ 36 mil. $ peste consens și în creștere cu 16% an/an. |
|
EPS diluat non-GAAP Q2 |
Consens 3,12 $ |
3,30 $ |
Depășit. Cu 0,18 $ peste consens și în creștere cu 0,68 $ an/an. |
|
EPS diluat GAAP Q2 |
1,46 $ cu un an în urmă |
2,33 $ |
Îmbunătățit. Crescut cu 0,87 $ an/an. |
|
Venitul net GAAP Q2 |
313 mil. $ cu un an în urmă |
492 mil. $ |
Îmbunătățit. Crescut cu 57% an/an. |
|
Facturi Q2 |
— |
1,854 mld. $ |
Crescut. Crescut cu 10% an/an. |
|
Venituri AECO Q2 |
— |
1,029 mld. $ |
Crescut. Crescut cu 17% an/an și 15% în monedă constantă. |
|
RPO curent Q2 |
— |
5,245 mld. $ |
Extins. Crescut cu 12% an/an. |
|
Marja operațională non-GAAP Q2 |
39% cu un an în urmă |
41% |
Extinsă. Îmbunătățită cu 2 puncte procentuale an/an. |
|
Flux de numerar liber Q2 |
452 mil. $ cu un an în urmă |
561 mil. $ |
Crescut. Crescut cu 24% an/an. |
|
Perspectiva venituri Q3 FY2027 |
Consens 2,08 mld. $ |
2,125–2,140 mld. $ |
Deasupra. Punctul mediu de 2,133 mld. $ a depășit consensul cu aproximativ 53 mil. $. |
|
Perspectiva EPS non-GAAP Q3 |
Consens 3,14 $ |
3,04–3,09 $ |
Sub. Punctul mediu de 3,065 $ a fost sub consens cu aproximativ 0,08 $. |
|
Perspectiva venituri FY2027 |
Perspectiva anterioară de creștere de 15% |
8,295–8,345 mld. $ |
Ridicat. Noul interval implică aproximativ 16% creștere. |
|
Perspectiva flux de numerar liber FY2027 |
Intervalul anterior deasupra noului punct mediu |
2,725–2,750 mld. $ |
Îngustată. Include aproximativ 45 mil. $ din cheltuielile de tranzacție MaintainX. |
- Veniturile de 2,046 miliarde de dolari au depășit consensul cu aproximativ 36 de milioane de dolari: Vânzările au crescut cu 16% an peste an versus 14% în monedă constantă, în timp ce veniturile din abonamente au ajuns la 1,952 miliarde de dolari. Rezultatul arată că reînnoirile și adopția cloud continuă să susțină o creștere durabilă.
- EPS non-GAAP de 3,30 dolari a depășit consensul cu 0,18 dolari: EPS GAAP a crescut la 2,33 dolari de la 1,46 dolari, în timp ce venitul net a crescut cu 57% la 492 de milioane de dolari. Profitul a crescut mai rapid decât veniturile pe măsură ce pârghia operațională și costurile de restructurare mai mici au îmbunătățit conversia câștigurilor.
- Veniturile AECO au ajuns la 1,029 miliarde de dolari și au crescut cu 17%: Veniturile Make au crescut cu 26% la 244 de milioane de dolari, în timp ce AutoCAD a crescut cu 14% la 500 de milioane de dolari. Creșterea în toate grupurile majore de produse reduce dependența de o singură aplicație și susține strategia de platformă mai largă a Autodesk.
- Fluxul de numerar liber a crescut cu 24% la 561 de milioane de dolari: Numerarul din operațiuni a ajuns la 575 de milioane de dolari, în timp ce marja operațională non-GAAP s-a extins cu două puncte la 41%. Îmbunătățirea arată economii de bază mai puternice, deși perspectiva anuală a fluxului de numerar liber de 2,725-2,750 miliarde de dolari include finanțarea MaintainX și costurile de tranzacție.
- Ghidajul de venituri FY2027 a crescut, dar ghidajul EPS Q3 a ratat cu aproximativ 0,08 dolari: Veniturile anuale vizează acum 8,295-8,345 miliarde de dolari, în timp ce EPS non-GAAP Q3 de 3,04-3,09 dolari rămâne sub consensul de 3,14 dolari. Întrebarea cheie este dacă creșterea mai puternică a vânzărilor poate compensa diluția pe termen scurt a achizițiilor.
Citește mai mult: Autodesk (ADSK) Câștiguri Q2 FY2027: Venituri de 2,05 Miliarde Dolari Depășesc Așteptările dar Diluția MaintainX Apasă asupra Acțiunilor
Autodesk (ADSK) Perspectiva de Investiții 2026: Cazul Bull de 350 $ vs. Cazul Bear de 185 $
Perspectiva Autodesk pentru 2026 depinde de faptul dacă creșterea constantă a abonamentelor, instrumentele AI și achiziția MaintainX se pot transforma în marje și flux de numerar liber mai puternice. Avantajul vine din adopția mai profundă în proiectare, construcție și operațiuni, în timp ce costurile de integrare, cheltuielile mai lente pentru proiecte și competiția software rămân principalele riscuri.
Cazul Bull: Cererea AI și de Construcție Mai Puternică Împinge ADSK Către 350 $
Cazul Bull presupune că Autodesk susține creșterea veniturilor aproape de perspectiva FY2027 de 16% pe măsură ce Forma, Fusion, Construction Cloud și Autodesk AI susțin mai multe fluxuri de lucru. MaintainX adaugă un strat operațional, în timp ce creșterea AECO peste 15% și creșterea RPO curent aproape de 12% păstrează vizibilitatea viitoare.
O mișcare către 350 $ ar necesita venituri aproape de partea de sus a intervalului 8,295-8,345 miliarde de dolari, integrarea reușită MaintainX și pârghia operațională reînnoită după costurile de tranzacție. Marja non-GAAP menținându-se aproape de 39% pentru an, urmată de îmbunătățire, ar întări cazul.
Cazul de Bază: Creșterea Constantă a Abonamentelor Menține ADSK Între 260 $ și 310 $
Cazul de Bază presupune că abonamentele AutoCAD, Revit, Fusion și construcții rămân reziliente în timp ce adopția AI se dezvoltă treptat. Veniturile continuă să crească în adolescența inferioară până la mijlocie, dar creșterea totală RPO aproape de 2%, reducerea pe mai mulți ani și cheltuielile MaintainX limitează o re-evaluare mai rapidă.
ADSK ar putea tranzacționa în principal între 260 $ și 310 $ în aceste condiții. Veniturile Q3 în intervalul 2,125-2,140 miliarde de dolari, creșterea RPO curent aproape de 12% și fluxul de numerar liber anual peste 2,725 miliarde de dolari ar susține intervalul. Facturi mai lente sau presiune suplimentară asupra marjelor ar slăbi partea de sus.
Cazul Bear: Cheltuielile Mai Lente ale Clienților și Costurile Mai Mari Trag ADSK Către 185 $
Cazul Bear presupune că clienții amână proiectele, concurenții nativi AI presează prețurile și costurile de integrare MaintainX durează mai mult decât se aștepta. Creșterea facturilor scade sub rata Q2 de 10%, RPO curent încetinește și marja operațională nu reușește să se recupereze pe măsură ce cheltuielile de vânzări și dezvoltare cresc.
O mișcare către 185 $ ar deveni mai probabilă dacă veniturile trimestriale ratează ghidajul, fluxul de numerar liber scade sub pragul anual de 2,725 miliarde de dolari sau managementul scade EPS FY2027 sub 12,52 dolari. Estimările mai slabe combinate cu o evaluare software mai mică ar adăuga presiune suplimentară.
Prognoze Preț Acțiuni ADSK pentru 2026 de către Analiștii Wall Street
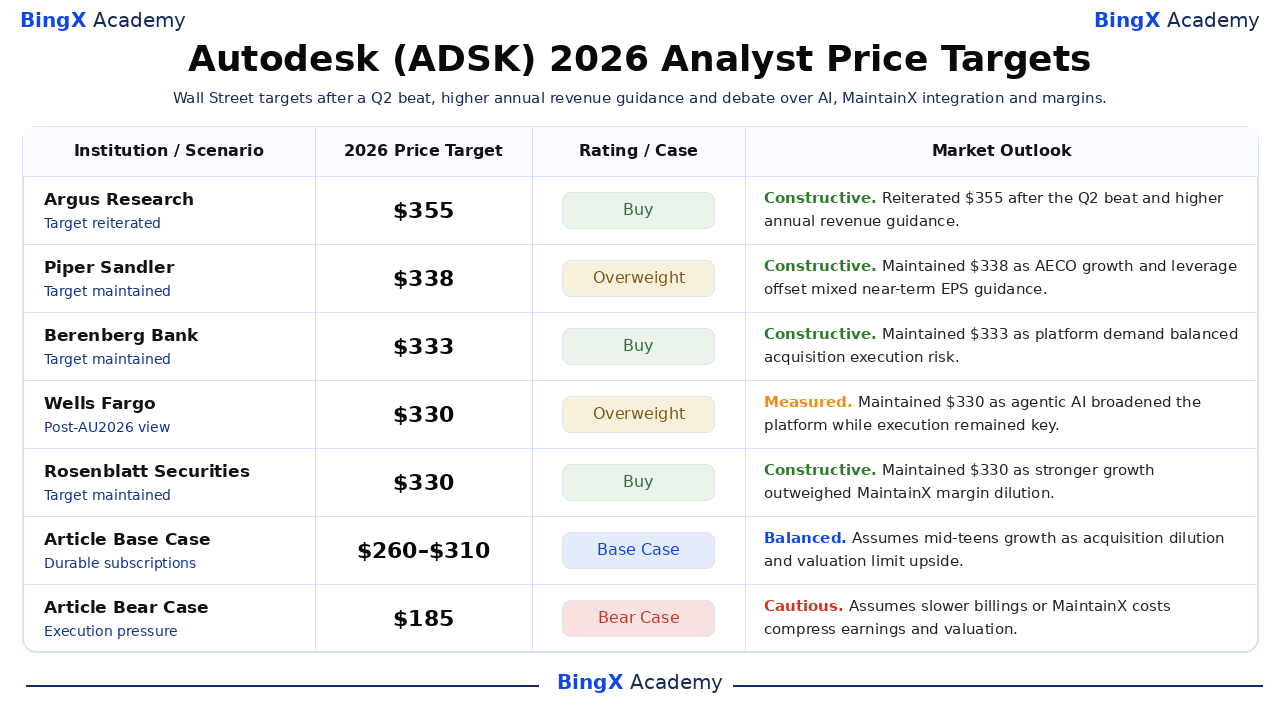
Aceste cinci acțiuni de analist datate sunt sortate de la cel mai înalt la cel mai scăzut. Răspândirea lor reflectă viziuni diferite asupra creșterii recurente, AI, integrării MaintainX și evaluării mai degrabă decât un rezultat promis singular. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituția / Scenariul |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Argus Research |
355 $ |
Cumpărare |
Constructiv. 1 septembrie: reiterat după depășirea Q2 pe măsură ce creșterea recurentă și ghidajul de venituri anuale mai înalt au susținut viziunea. |
|
Piper Sandler / Clarke Jeffries |
338 $ |
Supraponderat |
Constructiv. 28 august: menținut pe măsură ce creșterea AECO și pârghia au echilibrat ghidajul EPS pe termen scurt mixt. |
|
Berenberg Bank / Nay Soe Naing |
333 $ |
Cumpărare |
Constructiv. 1 septembrie: menținut pe măsură ce cererea de platformă a echilibrat riscul de execuție a achizițiilor. |
|
Wells Fargo / Michael Turrin |
330 $ |
Supraponderat |
Măsurat. 18 septembrie: menținut după Universitatea Autodesk pe măsură ce AI agentic a lărgit platforma în timp ce execuția a rămas cheie. |
|
Rosenblatt Securities / Blair Abernethy |
330 $ |
Cumpărare |
Constructiv. 28 august: menținut pe măsură ce creșterea mai puternică a depășit diluția marjei MaintainX. |
|
Cazul de Bază al Articolului |
260–310 $ |
Caz de Bază |
Echilibrat. Presupune creștere la mijlocul adolescenței pe măsură ce diluția achizițiilor și evaluarea limitează avantajul. |
|
Cazul Bear al Articolului |
185 $ |
Caz Bear |
Prudent. Presupune facturi mai lente sau costurile MaintainX comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiunile Autodesk (ADSK) pe BingX
Tranzacționează perspectiva de creștere a abonamentelor Autodesk, cloud industrial, AI și integrarea MaintainX folosind BingX TradFi și instrumentele BingX AI. Deoarece ADSK poate reacționa puternic la câștiguri, ghidaj, actualizări de achiziții și evaluări ale sectorului software, traderii ar trebui să definească atât catallistul, cât și limitele de risc înainte de a intra într-o poziție.
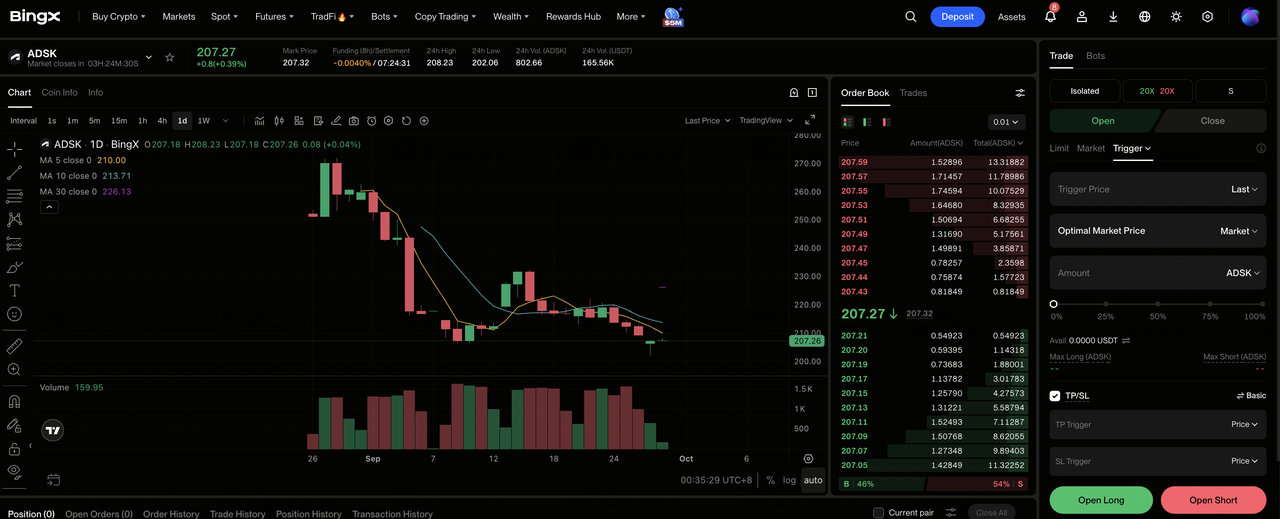
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi pe tabloul de bord al schimbului BingX.
Pasul 2: Selectează Autodesk (ADSK). Caută și selectează contractul ADSK-USDT futures perpetuu.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă te aștepți ca adopția AI, cererea cloud industrial și integrarea MaintainX să susțină creșterea la mijlocul adolescenței. Selectează Deschide Short dacă te aștepți ca facturi mai lente, diluția marjei sau competiția software să slăbească câștigurile.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marja Izolată sau Cross pe baza toleranței tale la risc. Scăderea YTD de 26,64% până pe 23 septembrie arată de ce pârghia conservatoare și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale de risc stricte. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. ADSK poate reacționa rapid la câștiguri, ghidaj, revizuiri de analist, anunțuri de produse AI și actualizări de integrare MaintainX.
Top 5 Riscuri de Urmărit pentru Investitorii Autodesk în 2026
Perspectiva Autodesk depinde de cererea recurentă, execuția platformei, disciplina achizițiilor și evaluarea. Fiecare risc de mai jos ar putea slăbi fluxul de numerar viitor sau reduce multiplu pe care investitorii sunt dispuși să îl plătească.
- Integrarea MaintainX poate dilua randamentele pe termen scurt: Autodesk plătește 3,6 miliarde de dolari pentru o afacere cu aproximativ 135 de milioane de dolari de venituri recurente anualizate. Vânzarea încrucișată mai lentă, costurile de retenție mai mari sau cheltuielile de tranzacție peste cele 45 de milioane de dolari divulgate ar putea reduce fluxul de numerar liber pe acțiune.
- Competiția AI poate presiona prețurile și creșterea locurilor: Autodesk AI poate aprofunda fluxurile de lucru, dar instrumentele de proiectare cu costuri mai mici pot reduce extinderea locurilor sau pot face clienții să pună la îndoială abonamentele premium. Chiar și slăbiciunea modestă de reînnoire ar conta pentru că veniturile din abonamente au contribuit cu 1,952 miliarde de dolari din vânzările Q2.
- Facturile pot rămâne în urma veniturilor raportate: Facturile Q2 au crescut cu 10%, sub rata de creștere a veniturilor de 16%, în timp ce RPO total a crescut doar cu 2%. Dacă RPO curent încetinește și de la 12%, vizibilitatea veniturilor viitoare ar putea slăbi înainte ca vânzările raportate să arate aceeași presiune.
- Ciclurile de construcție și fabricație pot încetini cererea: AECO a generat 1,029 miliarde de dolari și fabricația a contribuit cu 385 de milioane de dolari în Q2. Costurile de finanțare mai mari, proiectele întârziate sau investiția mai slabă în fabrică ar putea reduce abonamentele noi și cererea de expansiune.
- Evaluarea rămâne sensibilă la execuție: Prețul de referință de 217,15 dolari reflectă deja o scădere mare, dar încă presupune creștere la mijlocul adolescenței și marje puternice. Veniturile sub pragul anual de 8,295 miliarde de dolari sau EPS sub 12,52 dolari ar putea presiona atât estimările de câștiguri, cât și multiplul de evaluare.
Gânduri Finale: Ar Trebui să Investești în Autodesk în 2026?
Franciza de bază a Autodesk rămâne durabilă: veniturile Q2 au crescut cu 16% la 2,046 miliarde de dolari, veniturile AECO au crescut cu 17%, RPO curent a crescut cu 12% și fluxul de numerar liber a ajuns la 561 de milioane de dolari. Compania are, de asemenea, o strategie credibilă pe termen lung care conectează datele de proiectare, construcție, fabricație și operațiuni. Întrebarea deschisă este dacă achiziția MaintainX de 3,6 miliarde de dolari și investiția AI în expansiune îmbunătățesc economia pe acțiune suficient de repede.
Cazul Bull ajunge la 350 $ dacă veniturile anuale aterizează aproape de partea de sus a ghidajului, vânzarea încrucișată MaintainX se dezvoltă și marjele reiau extinderea. Cazul Bear indică către 185 $ dacă facturile decelerează, costurile de integrare persistă sau competiția AI slăbește economia de reînnoire. Traderii conservatori pot aștepta ca Q3 veniturile, facturile, RPO curent și ghidajul fluxului de numerar liber să confirme care cale se formează.
Reamintire despre Risc: Tranzacționarea și investirea în acțiuni precum ADSK implică un risc ridicat de pierdere a capitalului. Execuția achizițiilor, competiția software, cheltuielile ciclice ale clienților, schimbările de evaluare și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuează cercetări independente înainte de a aloca capital.
Lecturi Conexe
- Predicția de Preț Adobe (ADBE) 2026: Poate Monetizarea AI să Împingă ADBE Către 350 $?
- Predicția Preț Acțiuni Palantir (PLTR) 2026: Poate Creșterea Comercială SUA de 149% să Împingă PLTR Către 255 $?
- Predicția de Preț IBM (IBM) 2026: Poate Creșterea Software și Quantum să Împingă IBM Către 350 $?
- Predicția de Preț Figma (FIG) 2026: Poate Monetizarea AI să Împingă FIG Către 45 $?
- Predicția de Preț CrowdStrike (CRWD) 2026: Poate Securitatea AI și Falcon Flex să Împingă CRWD Către 280 $?
