
Plug Power (PLUG) construiește sisteme de pile de combustibil cu hidrogen, electrolizoare, uzine de hidrogen și infrastructura de alimentare conexă. Manipularea materialelor rămâne cea mai mare piață stabilită, în timp ce serviciile, combustibilul cu hidrogen și proiectele mari de electrolizoare sunt destinate să creeze venituri recurente și să extindă cererea. Acest model integrat creează mai multe căi de creștere, dar îl lasă pe PLUG sensibil la cronologia proiectelor, costurile de fabricație și finanțarea externă.
Veniturile Plug Power T2 2026 au arătat progres măsurabil fără să elimine dezbaterea privind bilanțul. Veniturile au atins 178,3 milioane de dolari, pierderea ajustată s-a înguștat la 0,07 dolari pe acțiune și marja brută s-a îmbunătățit la aproximativ echilibru de la negativă 31% cu un an mai devreme. Managementul a ridicat orientarea de creștere a veniturilor pentru 2026 la 15% până la 16%, dar numerarul nerestricționat de aproximativ 162 milioane de dolari înseamnă că conversia de numerar încă contează.
Prognoza acțiunilor PLUG pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul de conversie a marjei și a comenzilor în așteptare: Reînnoirile de manipulare a materialelor, 1.666 de implementări trimestriale GenDrive și noile decizii finale de investiții pentru electrolizoare ar putea converti planul de creștere de 15% până la 16% în EBITDAS pozitive în T4.
- Cazul lichidității și execuției: Marjele negative ale combustibilului, programele lungi ale proiectelor și aproximativ 61 milioane de dolari de utilizare trimestrială netă de numerar ar putea menține riscul de finanțare și diluare înaintea redresării operaționale.
Acest ghid detaliază prognoza acțiunilor PLUG, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de venituri T2 2026 al Plug Power din 10 august, înregistrarea trimestrială și datele de piață până la 23 septembrie, plus cum să tranzacționezi futures-uri pe acțiuni PLUG pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Plug Power Trebuie să le Știe în Septembrie 2026
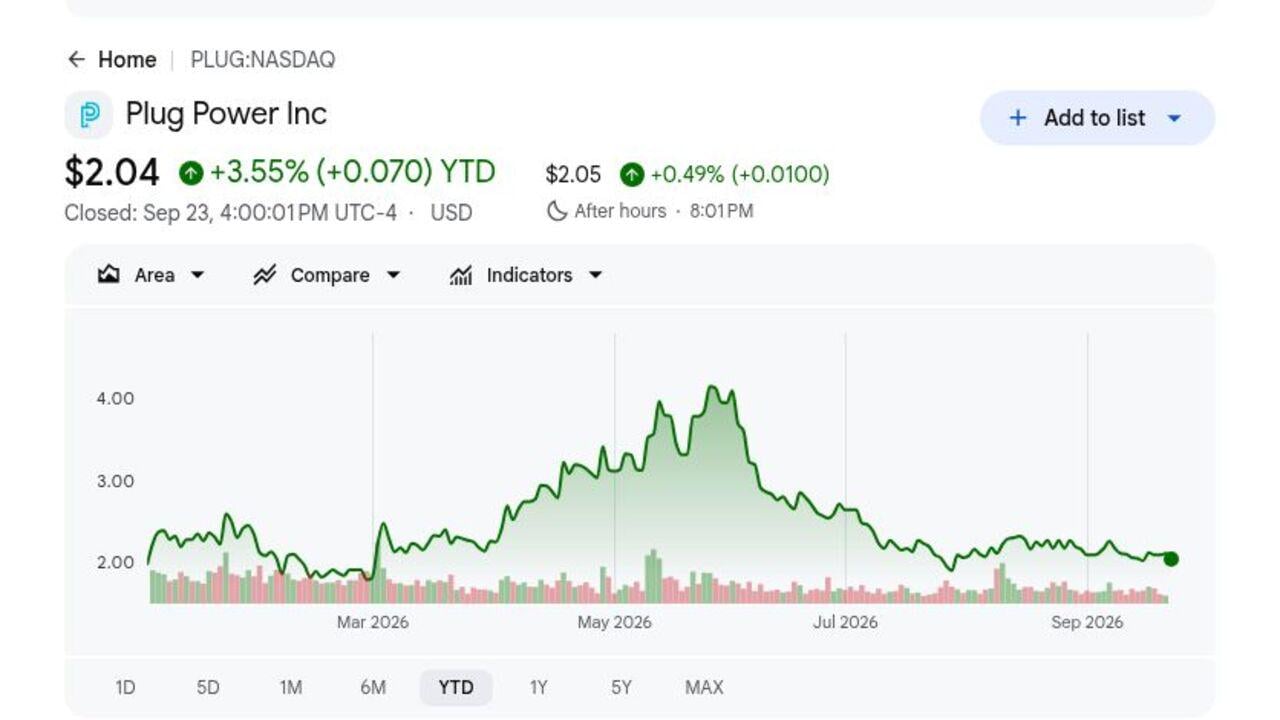
- PLUG a închis la 2,04 dolari și a crescut cu 3,55% în 2026: Câștigul modest ascunde o gamă largă pentru 2026 de aproximativ 1,70 dolari până la 4,58 dolari. Volatilitatea arată cât de repede se schimbă așteptările în jurul cererii de hidrogen, finanțării și calea managementului către echilibrul operațional.
- Veniturile T2 au atins 178,3 milioane de dolari: Rezultatul a depășit consensul de aproximativ 168,8 milioane de dolari cu 9,5 milioane de dolari și a crescut cu aproximativ 9% secvențial. Depășirea contează pentru că conversia comenzilor în așteptare trebuie să susțină o afacere care încă consumă numerar și investește în mai multe piețe de hidrogen.
- Implementările GenDrive au crescut cu 125% la 1.666 de unități: Implementările s-au dublat față de 739 cu un an mai devreme. Doi clienți mari plănuiesc să reînnoiască peste 20.000 de unități pe parcursul a trei ani, creând cerere potențială de echipamente, servicii și combustibil cu hidrogen dacă derularea rămâne în grafic.
- Managementul a ridicat orientarea de creștere a veniturilor pentru 2026 la 15% până la 16%: Intervalul anterior era 13% până la 15%, în timp ce managementul încă vizează EBITDAS pozitive în T4. Perspectiva devine mai semnificativă dacă creșterea mai puternică este potrivită cu un mix mai bun și o ardere mai mică de numerar.
- Ținta de monetizare a activelor rămâne 275 milioane de dolari: Tranzacțiile anunțate după sfârșitul trimestrului erau așteptate să genereze 80 milioane de dolari de lichiditate pe termen scurt, cu aproximativ 47 milioane de dolari primite până în începutul lui august. Progresul reduce presiunea imediată de finanțare, deși întârzierile în închiderile tranzacțiilor ar putea readuce riscul de diluare în centrul atenției.
Ce Este Plug Power (PLUG)?
Plug Power este o companie integrată de tehnologie hidrogenului care proiectează pile de combustibil cu membrană de schimb de protoni, sisteme de manipulare a materialelor GenDrive, produse de alimentare staționară GenSure și electrolizoare GenEco. De asemenea, dezvoltă uzine de producție a hidrogenului, lichefierea, stocarea, transportul și infrastructura de alimentare. Veniturile provin din vânzările de echipamente, contractele de servicii și combustibilul cu hidrogen furnizat sistemelor instalate. Modelul este destinat să combine veniturile din proiecte inițiale cu cererea recurentă din piața secundară.
Strategia pe termen lung este să extindă baza instalată de pile de combustibil în timp ce convertește proiectele mari de electrolizoare și îmbunătățește economia în rețeaua de hidrogen. Amazon, Walmart și Carrefour sunt clienți numiți pentru manipularea materialelor, iar doi clienți mari intenționează să reînnoiască peste 20.000 de unități GenDrive pe parcursul a trei ani. Plug avansează de asemenea proiecte cu Carlton Power, Hy2gen, Orica, Galp, Iberdrola și BP, oferind companiei expunere la hidrogenul industrial dincolo de flotele de depozit.
Citește Mai Mult: Top Acțiuni de Energie AI de Cumpărat în 2026: Nuclear, Gaz, Pile de Combustibil și Dezvoltarea Energiei AI
Rezumat Venituri Plug Power (PLUG) T2 2026: Depășirea Veniturilor și Îmbunătățirea Marjei Susțin Redresarea
Plug a raportat 178,3 milioane de dolari venituri T2 versus aproximativ 168,8 milioane de dolari așteptate, pierdere ajustată de 0,07 dolari pe acțiune versus o pierdere de 0,10 dolari așteptată, și marja brută aproape de echilibru versus negativă 31% cu un an mai devreme. Cheltuielile operaționale au scăzut cu aproximativ 50% la 62 milioane de dolari, utilizarea netă de numerar a scăzut cu 58% secvențial la 61 milioane de dolari, iar orientarea de creștere a veniturilor pentru 2026 a crescut la 15% până la 16%, lăsând lichiditatea ca compromisul central.
Citește Mai Mult: Rezumat Venituri Plug Power (PLUG) T2 2026: Depășirea Veniturilor de 178,3M$ și Perspectiva Mai Mare pentru 2026 Ridică Acțiunile cu 5,21%
|
Metrică Financiară |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 2026 |
168,8M$ consens |
178,3M$ |
Depășit. 9,5M$ peste consens și în creștere cu aproximativ 9% secvențial. |
|
EPS ajustat T2 |
0,10$ pierdere |
0,07$ pierdere |
Depășit. Pierderea a fost cu 0,03$ mai mică decât consensul și cu 0,11$ mai mică YoY. |
|
EPS GAAP T2 |
0,17$ pierdere |
0,14$ pierdere |
Depășit. Îmbunătățit de la o pierdere de 0,20$ în T2 2025. |
|
Marja brută T2 |
Îmbunătățire așteptată |
Aproximativ echilibru |
Îmbunătățit. În creștere de la negativă 31% YoY și negativă 13% în T1. |
|
Cheltuieli operaționale |
Disciplină a costurilor |
Aproximativ 62M$ |
Îmbunătățit. Scăzut cu aproximativ 50% an la an. |
|
Utilizare netă de numerar |
Ardere mai mică |
Aproximativ 61M$ |
Îmbunătățit. Scăzut cu aproximativ 58% secvențial. |
|
Numerar nerestricționat |
Nu se aplică |
Aproximativ 162M$ |
Măsurat. Lichiditatea depinde încă de monetizare și finanțare. |
|
Creșterea veniturilor 2026 |
Anterior 13% până la 15% |
15% până la 16% |
Ridicat. Comenzile în așteptare mai puternice în a doua jumătate susțin noua gamă. |
- Veniturile de 178,3 milioane de dolari au depășit consensul cu 9,5 milioane de dolari: Veniturile au crescut cu aproximativ 9% secvențial, arătând o cadență mai bună de expediere. Următorul test este dacă comenzile în așteptare din a doua jumătate se convertesc conform programului, pentru că întârzierile repetate ar slăbi încrederea atât în perspectiva anuală ridicată, cât și în planul de lichiditate.
- Pierderea ajustată s-a înguștat la 0,07 dolari pe acțiune: Rezultatul a depășit consensul de pierdere de 0,10 dolari și s-a îmbunătățit de la o pierdere de 0,18 dolari cu un an mai devreme. Economia unitară mai bună ajunge la contul de profit și pierdere, deși EBITDAS pozitive depind încă de creșterea susținută a veniturilor, mix și controlul costurilor.
- Marja brută s-a îmbunătățit cu aproximativ 31 de puncte procentuale: Marja s-a mutat de la negativă 31% în T2 2025 la aproximativ echilibru. Acesta este unul dintre cele mai clare semnale de redresare, deși marjele profund negative ale combustibilului limitează încă profitabilitatea consolidată.
- Cheltuielile operaționale au scăzut cu aproximativ 50% la 62 milioane de dolari: Baza de costuri mai mică a ajutat la îngustarea pierderilor alături de îmbunătățirea marjei brute. Menținerea acestor economii contează pentru că Plug trebuie încă să finanțeze proiecte de electrolizoare, suport pentru clienți și infrastructura de hidrogen în timp ce vizează EBITDAS pozitive în T4.
- Utilizarea netă de numerar a scăzut cu 58% la 61 milioane de dolari: Numerarul nerestricționat era de aproximativ 162 milioane de dolari, în timp ce tranzacțiile de active vizează 275 milioane de dolari în venituri. Arderea mai mică extinde pista, dar cronologia monetizării și finanțarea non-dilutivă rămân critice având în vedere ambițiile mai largi ale proiectelor Plug.
Perspectiva de Investiții Plug Power (PLUG) 2026: Cazul Bull de 5$ vs Cazul Bear de 1,20$
Perspectiva Plug Power pentru 2026 depinde de dacă implementările mai mari, proiectele de electrolizoare și reducerile de costuri pot transforma marjele îmbunătățite în rezultate operaționale pozitive. Avantajul vine din conversia mai puternică a comenzilor în așteptare și arderea mai mică de numerar, în timp ce întârzierile proiectelor, economia slabă a combustibilului și nevoile de finanțare rămân principalele riscuri.
Cazul Bull: Vânzările de Proiecte Mai Puternice și Marjele Împing PLUG către 5$
Cazul Bull presupune că oportunitatea de reînnoire de 20.000 de unități procedează conform programului, proiectele de electrolizoare precum Orica și Carlton Power se convertesc în venituri, iar marjele de servicii rămân pozitive. Marja brută aproximativ la echilibru în T2 și reducerea cu 50% a cheltuielilor operaționale arată că vânzările mai mari se pot traduce în pârghie operațională mai bună.
O mișcare către 5$ ar necesita EBITDAS pozitive în T4, îmbunătățire suplimentară de la marja negativă de 48% a combustibilului și progres vizibil către ținta de monetizare de 275 milioane de dolari. Creșterea susținută de 15% până la 16% anual fără o ridicare mare de capital dilutiv ar întări cazul.
Cazul de Bază: Creșterea Stabilă a Veniturilor Menține PLUG între 2,25$ și 3,50$
Cazul de Bază presupune că manipularea materialelor și serviciile susțin perspectiva ridicată a veniturilor în timp ce proiectele de electrolizoare progresează neuniform. Marja brută rămâne aproape de echilibru sau moderat pozitivă, dar aproximativ 61 milioane de dolari de utilizare trimestrială de numerar și 162 milioane de dolari de numerar nerestricționat mențin riscul de finanțare în centrul atenției.
PLUG ar putea tranzacționa în principal între 2,25$ și 3,50$ în aceste condiții. Creșterea implementărilor, marja de servicii de 27% și costurile operaționale mai mici ar susține intervalul. Aprobările mai lente ale proiectelor sau vânzările întârziate de active ar limita capătul superior.
Cazul Bear: Întârzierile Proiectelor și Arderea de Numerar Trag PLUG către 1,20$
Cazul Bear presupune că proiectele mari de electrolizoare alunecă, economia combustibilului rămâne profund negativă, iar reînnoirile de manipulare a materialelor se convertesc mai lent decât planificat. Cu aproximativ 162 milioane de dolari de numerar nerestricționat la sfârșitul trimestrului, arderea continuă ar putea face finanțarea externă mai urgentă în ciuda tranzacțiilor de active anunțate.
O mișcare către 1,20$ ar deveni mai probabilă dacă EBITDAS T4 rămâne negativă, creșterea 2026 scade sub 15%, sau veniturile de monetizare ratează ținta de 275 milioane de dolari. Aceste rezultate ar slăbi cazul de redresare și ar crește riscul de diluare.
Previziuni de Preț pentru Acțiunile PLUG în 2026 de către Analiștii Wall Street
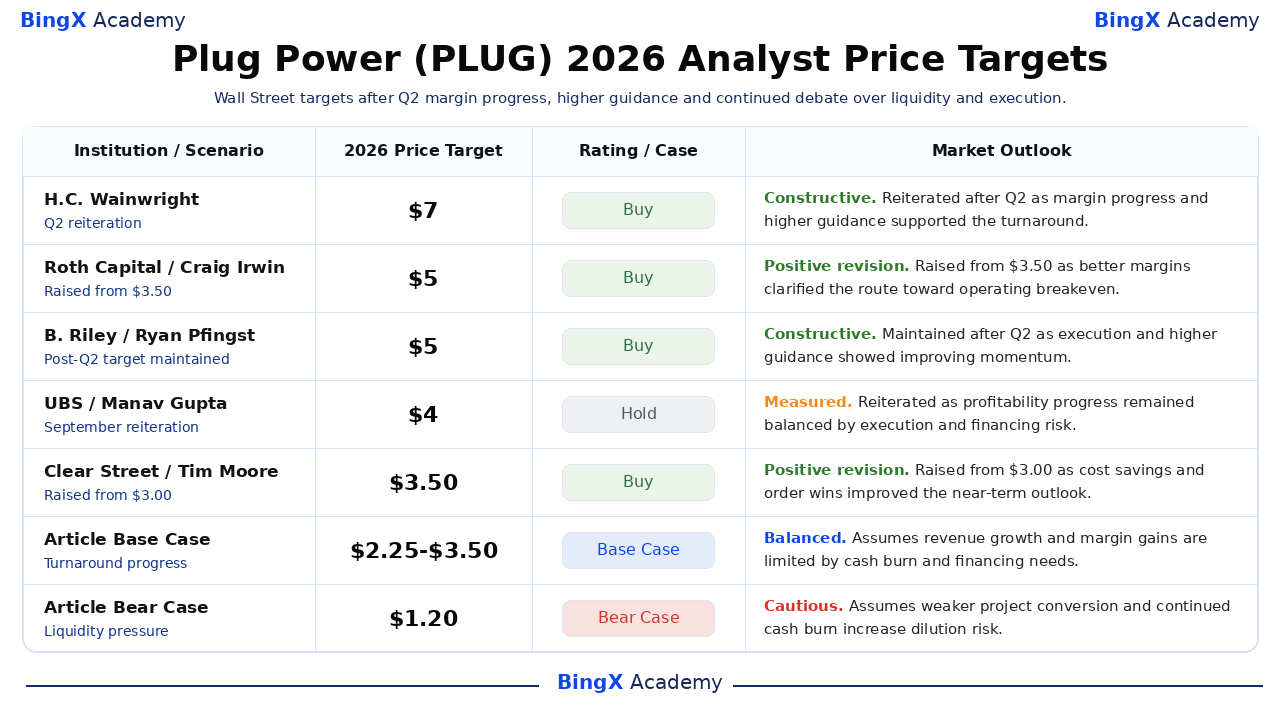
Țintele Wall Street rămân neobișnuit de dispersate pentru că analiștii sunt de acord că execuția T2 s-a îmbunătățit, dar diferă în privința durabilității câștigurilor de marjă și finanțării disponibile. Țintele selectate variază de la 2,75$ la 7$, comparativ cu închiderea de 2,04$ din 23 septembrie, așa că investitorii ar trebui să citească fiecare țintă alături de presupunerile sale operaționale datate, mai degrabă decât ca o promisiune.
|
Instituție / Analist |
Ținta de Preț 2026 |
Rating |
Perspectiva de Piață |
|
H.C. Wainwright / Amit Dayal |
7,00$ |
Cumpărare |
Constructiv. 11 august: reconfirmat după T2 deoarece progresul marjei și orientarea mai mare au susținut redresarea. |
|
Roth Capital / Craig Irwin |
5,00$ |
Cumpărare |
Revizuire pozitivă. 12 august: ridicat de la 3,50$ după ce marjele mai bune au clarificat calea către echilibru. |
|
B. Riley / Ryan Pfingst |
5,00$ |
Cumpărare |
Constructiv. 11 august: menținut deoarece execuția T2 și orientarea ridicată au arătat momentum îmbunătățit. |
|
UBS / Manav Gupta |
4,00$ |
Menținere |
Măsurat. 16 septembrie: reconfirmat deoarece progresul profitabilității a rămas echilibrat de riscul de finanțare. |
|
Clear Street / Tim Moore |
3,50$ |
Cumpărare |
Revizuire pozitivă. 29 aprilie: ridicat de la 3,00$ deoarece economiile de costuri și comenzile au îmbunătățit perspectiva. |
|
RBC Capital / Christopher Dendrinos |
2,75$ |
Performanță Sector |
Echilibrat. 11 august: menținut o viziune de risc speculativ deoarece orientarea mai mare s-a confruntat cu întrebări de lichiditate. |
|
Cazul de Bază al Articolului |
2,25$ până la 3,50$ |
Caz de Bază |
Echilibrat. Presupune că creșterea veniturilor și câștigurile de marjă sunt limitate de arderea de numerar și nevoile de finanțare. |
|
Cazul Bear al Articolului |
1,20$ |
Caz Bear |
Precaut. Presupune conversia mai slabă a proiectelor și arderea continuă de numerar cresc riscul de diluare. |
Cum să Tranzacționezi Acțiunile Plug Power (PLUG) pe BingX
Tranzacționează perspectiva cererii de hidrogen, redresării marjei și lichidității Plug Power folosind BingX TradFi și BingX AI instrumente. Pentru că PLUG poate reacționa brusc la deciziile de proiecte, venituri și actualizări de finanțare, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
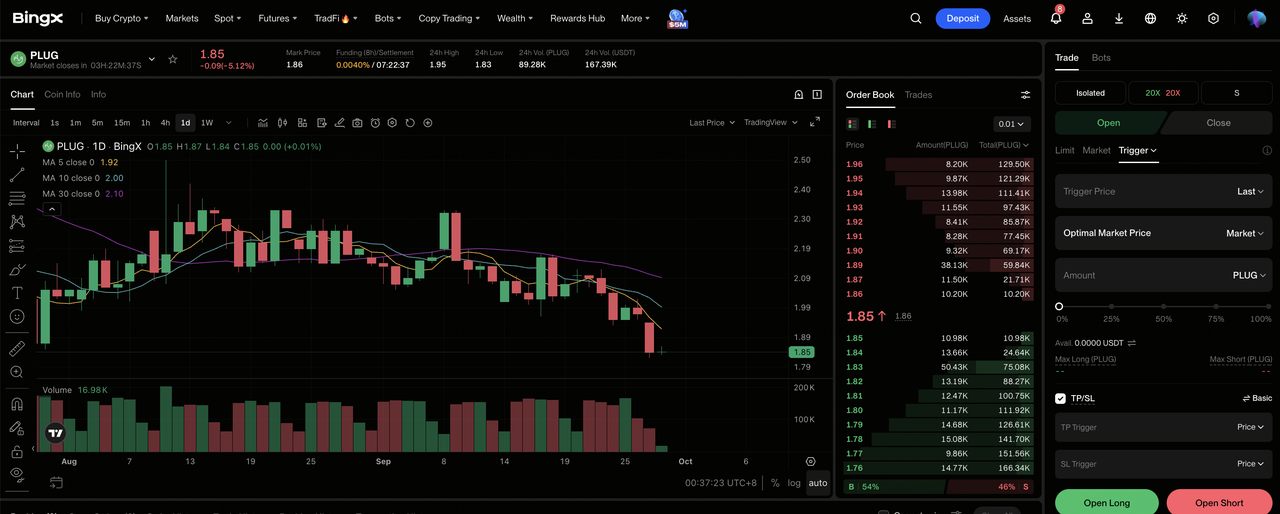
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi din tabloul de bord al bursei BingX.
Pasul 2: Selectează Plug Power (PLUG). Caută și selectează contractul PLUG-USDT futures perpetue.
Pasul 3: Alege direcția. Selectează Deschide Long dacă marjele, implementările și lichiditatea se întăresc. Selectează Deschide Short dacă întârzierile proiectelor sau presiunea de finanțare slăbesc economia așteptată per acțiune.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marja Izolată sau Cross-Margin bazat pe toleranța ta la risc. Intervalul anual de 1,70$ până la 4,58$ arată de ce pârghia conservativă și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. PLUG poate reacționa rapid la venituri, orientare, etape ale proiectelor, vânzări de active și ridicări de capital.
Top 5 Riscuri de Urmărit pentru Investitorii Plug Power în 2026
Îmbunătățirea recentă a Plug nu elimină riscurile de finanțare, execuție și politică din spatele volatilității acțiunii. Fiecare risc poate afecta fluxul de numerar, diluarea sau evaluarea pe care investitorii o atribuie redresării.
- Presiunea lichidității poate dilua acționarii: Numerarul nerestricționat era de aproximativ 162 milioane de dolari față de 61 milioane de dolari de utilizare trimestrială netă de numerar. Dacă planul de monetizare de 275 milioane de dolari alunecă, Plug poate avea nevoie de capital sau datorie costisitoare, reducând valoarea viitoare per acțiune.
- Marjele combustibilului rămân profund negative: Marja brută a combustibilului s-a îmbunătățit de la negativă 91% la aproximativ negativă 48%, dar afacerea încă pierde bani pe măsură ce volumele cresc. Progresul lent privind utilizarea și eficiența producției ar putea compensa câștigurile din echipamente și servicii.
- Proiectele de electrolizoare pot fi întârziate: Pipeline-ul include oportunități de 30 MW, 50 MW, 100 MW și 275 MW, dar proiectele anunțate nu garantează venituri pe termen scurt. Autorizațiile, finanțarea sau deciziile finale de investiții pot împinge expedierile în perioade ulterioare.
- Reînnoirile clienților mari creează risc de concentrare: Doi clienți pot reînnoi peste 20.000 de unități GenDrive pe parcursul a trei ani. O derulare mai lentă de la oricare dintre clienți ar afecta echipamentele, serviciile și cererea de hidrogen în același timp.
- Politica și concurența pot presiona randamentele: Regulile de taxare a hidrogenului, prețurile la electricitate și subvențiile afectează economia proiectelor, în timp ce pilele de combustibil concurează cu bateriile și alte sisteme de energie curată. Incentivele mai slabe sau prețurile agresive ar putea reduce conversia comenzilor și marjele.
Gânduri Finale: Ar Trebui să Investești în Plug Power în 2026?
Plug Power are dovezi operaționale mai puternice decât avea cu un an mai devreme: 178,3 milioane de dolari venituri T2, marja brută aproximativ la echilibru, cheltuieli operaționale cu 50% mai mici și o țintă de creștere anuală de 15% până la 16%. Întrebarea nerezolvată este dacă aceste câștiguri pot ajunge la fluxul de numerar înainte ca constrângerile de lichiditate să forțeze finanțarea care slăbește beneficiul pentru acționari.
Cazul Bull susține 5$ dacă EBITDAS T4 devine pozitivă, economia combustibilului se îmbunătățește și programul de monetizare de 275 milioane de dolari întărește lichiditatea. Cazul Bear indică 1,20$ dacă conversia proiectelor încetinește sau diluarea predomină. Traderii conservatori pot aștepta următoarele actualizări privind marja brută, utilizarea de numerar și vânzarea de active înainte de a crește expunerea, pentru că aceste cifre testează direct redresarea.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni precum PLUG implică un risc ridicat de pierdere de capital. Ratarea veniturilor, întârzierile proiectelor, schimbările de finanțare, schimbările de evaluare și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuează cercetare independentă înainte de alocarea capitalului.
Lectură Conexă
- Top Acțiuni de Energie AI de Cumpărat în 2026: Nuclear, Gaz, Pile de Combustibil și Dezvoltarea Energiei AI
- Top Acțiuni și ETF-uri de Energie de Cumpărat în 2026: Criza de Energie AI Întâlnește Volatilitatea Geopolitică
- Predicția de Preț Bloom Energy (BE) 2026: Poate Energia Centrelor de Date AI să Împingă BE către 350$?
- Predicția de Preț Oklo (OKLO) 2026: Pot Etapele Nucleare să Împingă OKLO către 100$?
- Predicția de Preț NuScale Power (SMR) 2026: Poate Conversia Proiectelor să Împingă SMR către 20$?
