
Uber (UBER) operează o piață globală care conectează consumatorii cu șoferii, curierii, restaurantele, retailerii și transportatorii de marfă prin intermediul Mobilitate, Livrări și Transport de Marfă. Rețeaua sa a avut 208 milioane de consumatori activi lunari pe platformă în T2 2026, în timp ce 10,2 milioane de șoferi și curieri au câștigat mai mult de 25 miliarde de dolari în timpul trimestrului. Amploarea creează avantaje cross-platform, dar lasă și acțiunile sensibile la reglementările locale, costurile de asigurare, cererea consumatorilor și perturbarea vehiculelor autonome.
Ultimul trimestru a arătat că creșterea utilizatorilor și conversia profitului rămân puternice, chiar dacă comparațiile de venituri de pe prima pagină au fost distorsionate de o schimbare a modelului de afaceri din Marea Britanie. Rezervările brute Uber T2 au crescut cu 24% la 58,02 miliarde de dolari și călătoriile au crescut cu 18% la 3,87 miliarde, în timp ce veniturile au avansat cu 12% la 14,19 miliarde de dolari. EBITDA ajustat a crescut mai rapid cu 33% la 2,82 miliarde de dolari, dar managementul s-a angajat și cu mai mult de 10 miliarde de dolari pentru investiții în robotaxi-uri în următorii ani.
Prognoza acțiunilor UBER pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul scalei platformei și al autonomiei: Rezervările pentru Mobilitate și Livrări continuă să se compună peste 20%, fluxul de numerar liber finanțează parteneriatele robotaxi, iar Uber devine stratul de cerere și expediere care conectează mai multe flote autonome la peste 200 de milioane de consumatori activi.
- Cazul intensității capitalului și al dezintermedierii: Acordul de 14,8 miliarde de dolari cu Delivery Hero și mai mult de 10 miliarde de dolari din investiții planificate în robotaxi absorb numerarul în timp ce Waymo, Tesla și alți operatori de flote construiesc relații directe cu consumatorii care slăbesc economia marketplace-ului Uber.
Acest ghid decompune prognoza acțiunilor UBER, scenarii de prețuri pentru 2026, riscuri cheie și perspective ale analiștilor, bazându-se pe raportul de câștiguri T2 2026 al Uber din 5 august, dosarul trimestrial și datele de piață până la 23 septembrie, plus cum să tranzacționezi futures pe acțiuni UBER pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Uber Trebuie să le Știe în Septembrie 2026
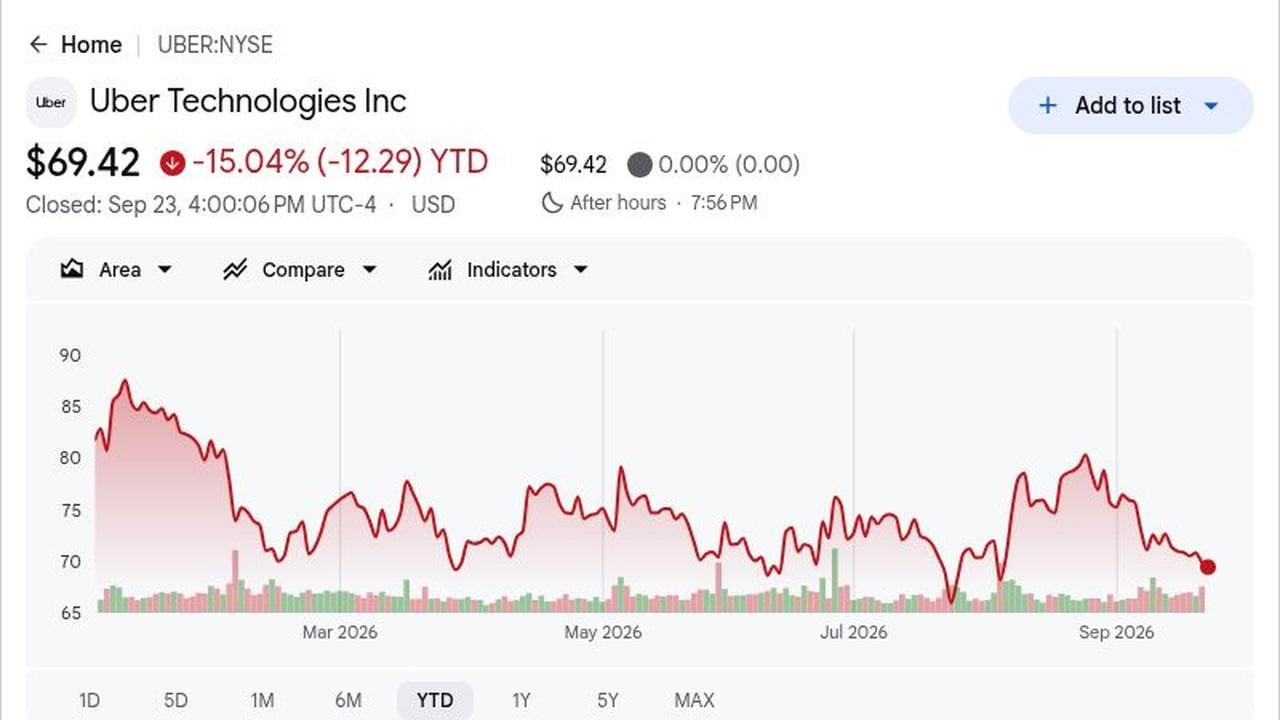
- UBER a închis la 69,42 $ și a fost în scădere cu 15,04% în 2026: Închiderea din 23 septembrie s-a situat cu aproximativ 31% sub maximul pe 52 de săptămâni de 101,30 $, în ciuda rezervărilor record și a fluxului de numerar. Diferența arată că investitorii acordă discount pentru concurența robotaxi, tranzacția Delivery Hero și orientările mai blânde pe termen apropiat mai mult decât cererea actuală de pe marketplace.
- Veniturile au ajuns la 14,19 miliarde de dolari în timp ce EPS non-GAAP a crescut cu 35% la 0,81 $: Veniturile au crescut cu 12% an la an, dar au venit cu aproximativ 49 de milioane de dolari sub consensul de 14,24 miliarde de dolari. EPS ajustat a depășit estimarea FactSet de 0,80 $ cu un cent, arătând o pârghie operațională mai puternică care a compensat parțial lipsa de venituri.
- Rezervările brute au crescut cu 24% la 58,02 miliarde de dolari în timp ce călătoriile au crescut cu 18%: Rezervările au depășit estimarea LSEG de 57,06 miliarde de dolari cu aproximativ 962 de milioane de dolari, în timp ce consumatorii activi lunari pe platformă au crescut cu 16% la 208 milioane. Numărul mai mare de utilizatori și o creștere de 2% a călătoriilor lunare per consumator arată că atât acoperirea, cât și angajamentul s-au îmbunătățit.
- EBITDA ajustat a crescut cu 33% la 2,82 miliarde de dolari și fluxul de numerar liber a ajuns la 2,79 miliarde de dolari: Marja EBITDA s-a îmbunătățit la 4,9% din rezervările brute de la 4,5%, în timp ce fluxul de numerar liber pe ultimele 12 luni a depășit 10 miliarde de dolari pentru prima dată. Această generare de numerar susține răscumpărările, achizițiile și angajamentele pentru vehicule autonome.
- Peste 10 miliarde de dolari din investiții planificate în robotaxi urmează unui acord de 14,8 miliarde de dolari cu Delivery Hero: Cheltuielile AV sunt de așteptat să includă capitalul partenerilor, angajamentele pentru vehicule și suportul flotei, în timp ce Delivery Hero ar putea extinde platforma combinată la aproape 100 de piețe. Ambele inițiative extind oportunitatea Uber, dar fac alocarea capitalului din ce în ce mai importantă pentru randamentele pe acțiune.
Ce Este Uber (UBER)?
Uber Technologies este o platformă marketplace mai degrabă decât un proprietar de vehicule în centrul celor mai multe tranzacții. Mobilitatea conectează călătorii cu șoferii prin produse inclusiv UberX, Reserve, Black, Uber for Business și opțiuni cu costuri mai mici. Livrările conectează consumatorii cu restaurante, magazine alimentare și retaileri, în timp ce Freight potrivește expeditorii cu transportatorii. Uber câștigă comisioane de servicii și comisioane din tranzacții, folosind infrastructura partajată de identitate, plăți, rutare, prețuri și membru pe întreaga rețea.
Direcția sa pe termen lung este să adâncească utilizarea cross-platform, să lărgească comerțul local și să devină un strat de distribuție pentru mobilitatea autonomă. Uber lucrează cu Waymo în Austin și Atlanta și a anunțat relații cu Zoox, Avride și Apollo Go, permițând mai multor dezvoltatori AV să ajungă la rețeaua sa instalată de cerere. Grocery și Retail au ajuns la 15 miliarde de dolari în rezervări anuale, susținute de parteneri inclusiv Tesco, GameStop, Ulta Beauty și Decathlon, în timp ce achiziția planificată Delivery Hero ar extinde acoperirea către 100 de piețe.
Citește mai mult: Predicția de Preț Tesla (TSLA) 2026: Pot Robotaxi și Optimus să Împingă Acțiunea TSLA la 500 $?
Prezentare Generală a Câștigurilor Uber (UBER) T2 2026: Rezervări Record și Flux de Numerar Puternic Compensează Perspectiva EPS mai Blândă
Uber a raportat venituri T2 de 14,191 miliarde de dolari față de un consens de 14,24 miliarde de dolari, în timp ce EPS non-GAAP de 0,81 $ a depășit ușor estimarea de 0,80 $. Rezervările brute au ajuns la 58,022 miliarde de dolari, depășind viziunea de 57,06 miliarde de dolari, iar EBITDA ajustat a crescut cu 33% la 2,819 miliarde de dolari. Orientarea rezervărilor T3 de 58,25 miliarde de dolari la 60,25 miliarde de dolari s-a potrivit în general cu consensul, dar orientarea EPS de 0,84 $ la 0,88 $ a căzut sub estimarea de 0,89 $, lăsând o tensiune clară între creștere și investiție.
Citește mai mult: Prezentare Generală a Câștigurilor Uber (UBER) T2 AF2026: Lipsa de Venituri de 14,2 Mld $ Declanșează o Vânzare de Preț de 5,29%
|
Metric Financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 2026 |
Consens 14,24 mld $ |
14,191 mld $ |
Lipsă. 49 mil $ sub consens; în creștere cu 12% an la an. |
|
EPS diluat non-GAAP T2 |
Consens 0,80 $ |
0,81 $ |
Depășit. Un cent peste consens; în creștere cu 35% an la an. |
|
EPS diluat GAAP T2 |
– |
1,17 $ |
Îmbunătățit. În creștere cu 85% de la 0,63 $ acum un an. |
|
Venit net GAAP T2 |
– |
2,394 mld $ |
Crescut. A inclus un beneficiu de reevaluare a investiției de 1,6 mld $. |
|
Rezervări brute T2 |
Consens 57,06 mld $ |
58,022 mld $ |
Depășit. 962 mil $ peste consens; în creștere cu 24% an la an. |
|
Călătorii T2 |
– |
3,867 mld |
Extins. În creștere cu 18% an la an pe măsură ce MAPC-urile au crescut cu 16%. |
|
Rezervări brute Mobilitate T2 |
– |
28,988 mld $ |
Extins. În creștere cu 22% raportat și 20% monedă constantă. |
|
Rezervări brute Livrări T2 |
– |
27,463 mld $ |
Accelerat. În creștere cu 26% raportat și 25% monedă constantă. |
|
EBITDA ajustat T2 |
Consens 2,78 mld $ |
2,819 mld $ |
Depășit. În creștere cu 33% an la an; marja a ajuns la 4,9% din rezervări. |
|
Flux de numerar liber T2 |
– |
2,792 mld $ |
Pozitiv. În creștere cu 13% an la an; FCF pe ultimele 12 luni a depășit 10 mld $. |
|
Perspectiva rezervări brute T3 |
Consens 59,21 mld $ |
58,25 mld $-60,25 mld $ |
În linie. Punctul mediu de 59,25 mld $ s-a potrivit în general cu consensul. |
|
Perspectiva EPS non-GAAP T3 |
Consens 0,89 $ |
0,84 $-0,88 $ |
Mai scăzut. Capătul superior a fost cu un cent sub consens. |
- Veniturile de 14,191 miliarde de dolari au crescut cu 12%, dar au ratat consensul cu 49 de milioane de dolari: Comparația subestimează activitatea de bază deoarece o schimbare a modelului de afaceri din Marea Britanie a redus creșterea raportată cu aproximativ opt puncte procentuale fără a schimba economia. Rezervările brute au crescut cu 24%, așa că lipsa a reflectat mixul contabil mai mult decât cererea consumatorilor mai slabă.
- EPS non-GAAP de 0,81 $ a depășit consensul cu un cent și a crescut cu 35%: Venitul operațional non-GAAP a crescut cu 40% la 2,143 miliarde de dolari, mult mai rapid decât creșterea veniturilor. Această pârghie operațională susține viziunea că Uber poate finanța investiția în vehicule autonome fără a sacrifica creșterea câștigurilor pe termen apropiat.
- Rezervările brute de 58,022 miliarde de dolari au depășit așteptările cu 962 de milioane de dolari: Rezervările Mobilitate au crescut cu 22% la 28,988 miliarde de dolari, în timp ce rezervările Livrări au crescut cu 26% la 27,463 miliarde de dolari. Creșterea în ambele afaceri majore reduce dependența de un singur serviciu și întărește platforma mai largă.
- EBITDA ajustat a crescut cu 33% la 2,819 miliarde de dolari pe măsură ce marja a ajuns la 4,9%: Marja s-a îmbunătățit cu 40 de puncte de bază de la 4,5% din rezervări, în timp ce fluxul de numerar liber a crescut cu 13% la 2,792 miliarde de dolari. Pârghia operațională rămâne vizibilă, deși cheltuielile viitoare AV și de achiziție ar putea redirectiona o parte din numerar departe de răscumpărări.
- Orientarea EPS T3 de 0,84 $ la 0,88 $ a rămas în urma consensului de 0,89 $: Orientarea rezervărilor brute centrată în apropierea de 59,25 miliarde de dolari, aproape potrivind viziunea Street de 59,21 miliarde de dolari, așa că cererea nu a fost preocuparea principală. Intervalul de profit mai blând indică în schimb timingul și mixul reinvestiției ca vânturi contrare ale marjei pe termen apropiat.
Perspectiva de Investiții Uber (UBER) 2026: Cazul Bull de 120 $ vs. Cazul Bear de 60 $
Perspectiva Uber pentru 2026 depinde de dacă creșterea puternică a marketplace-ului poate continua în timp ce compania investește masiv în vehicule autonome și integrează Delivery Hero. Partea pozitivă vine din rezervări mai rapide, marje în expansiune și parteneriate robotaxi care întăresc rețeaua Uber, în timp ce nevoile de capital mai mari și concurența directă AV rămân riscurile principale.
Cazul Bull: Rezervări Puternice și Creșterea Robotaxi Împing UBER spre 120 $
Cazul Bull presupune că rezervările brute rămân peste creșterea de 20% în timp ce cei 208 milioane de consumatori activi Uber fac platforma un canal de cerere preferat pentru mai multe flote autonome. Rezervările T2 au crescut cu 24%, călătoriile au crescut cu 18%, iar EBITDA ajustat a crescut cu 33%, arătând că scala rețelei produce deja o creștere mai rapidă a profitului înainte ca serviciile AV să devină materiale.
O mișcare spre 120 $ ar necesita ca parteneriatele cu Waymo, Zoox, Avride și Apollo Go să extindă oferta fără a ocoli Uber. Integrarea Delivery Hero ar trebui să preserve și fluxul de numerar liber în timp ce marja EBITDA se îmbunătățește de la 4,9% din rezervări. Creșterea continuă a rezervărilor de peste 20% și o cotă în scădere ar întări cazul.
Cazul de Bază: Creșterea Stabilă a Marketplace-ului Menține UBER Între 80 $ și 105 $
Cazul de Bază presupune că rezervările cresc în intervalul teen înalt până la începutul anilor 20, călătoriile continuă să crească mai repede decât baza de consumatori, iar pârghia operațională se îmbunătățește treptat. Livrările, alimentara și Uber for Business lărgesc monetizarea, deși peste 10 miliarde de dolari din angajamentele AV planificate și costurile de achiziție limitează expansiunea mai rapidă a marjei.
UBER ar putea tranzacționa în principal între 80 $ și 105 $ în aceste condiții. Creșterea rezervărilor brute în apropierea intervalului T3 al managementului de 18% la 22%, fluxul de numerar liber pozitiv și marjele stabile de Mobilitate ar susține intervalul. Creșterea susținută sub mijlocul adolescenței l-ar slăbi.
Cazul Bear: Cheltuieli AV Mai Mari și Concurența Directă Trag UBER spre 60 $
Cazul Bear presupune că dezvoltatorii autonomi achiziționează din ce în ce mai mult călători direct în timp ce Uber încă comite capital la capitalul partenerilor, vehicule și suportul flotei. Dacă tranzacția de 14,8 miliarde de dolari Delivery Hero adaugă costuri de integrare pe măsură ce angajamentele AV depășesc 10 miliarde de dolari, conversia de numerar s-ar putea slăbi chiar dacă călătoriile continuă să crească.
O mișcare spre 60 $ ar deveni mai probabilă dacă creșterea rezervărilor cade sub 15%, tendința EPS mai blândă T3 persistă, sau fluxul de numerar liber scade material de la nivelul trimestrial de 2,792 miliarde de dolari. Costurile de reglementare, presiunea asigurărilor sau concurența directă mai puternică de la Waymo și Tesla ar putea adăuga o presiune suplimentară.
Prognozele Prețului Acțiunilor UBER pentru 2026 de către Analiștii Wall Street
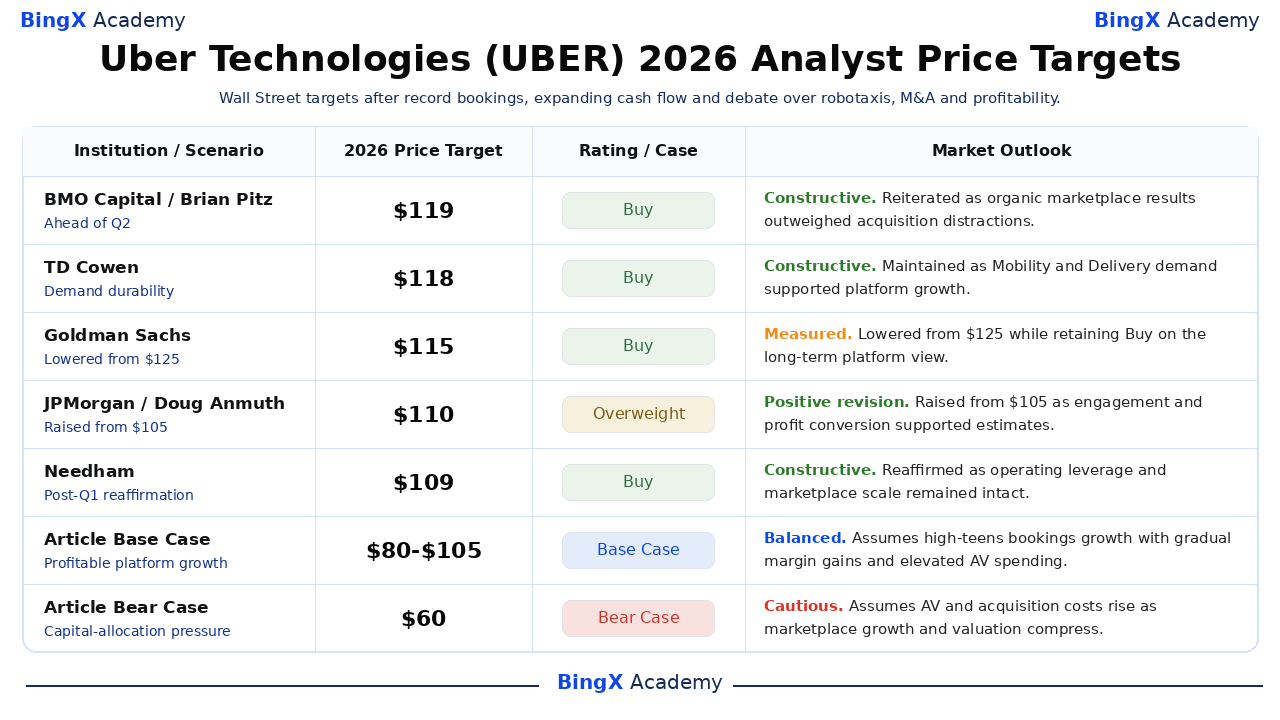
Acestea sunt acțiuni de analiști terți cu dată și nume mai degrabă decât garanții, iar răspândirea lor de 105 $ la 119 $ arată o incertitudine semnificativă în jurul alocării capitalului și mobilității autonome. Cazurile de Bază și Bear editoriale sunt listate separat în partea de jos astfel încât scenariile articolului să nu fie confundate cu țintele emise de instituții sau o singură prognoză de consens.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
BMO Capital / Brian Pitz |
119 $ |
Cumpără |
Constructiv. 4 august: reiterat înaintea T2 pe măsură ce rezultatele organice ale marketplace-ului au depășit distracterile de achiziție. |
|
TD Cowen / John Blackledge |
118 $ |
Cumpără |
Constructiv. 17 iulie: a menținut Cumpără pe măsură ce cererea de Mobilitate și Livrări a susținut teza platformei. |
|
Goldman Sachs / Eric Sheridan |
115 $ |
Cumpără |
Măsurat. 7 mai: scăzut de la 125 $ menținând în același timp Cumpără pe viziunea pe termen lung a platformei. |
|
JPMorgan / Doug Anmuth |
110 $ |
Supraponderat |
Revizuire pozitivă. 7 mai: ridicat de la 105 $ pe măsură ce angajamentul și conversia profitului au susținut estimări mai mari. |
|
Needham / Bernie McTernan |
109 $ |
Cumpără |
Constructiv. 7 mai: reafirmat Cumpără pe măsură ce pârghia operațională și scala marketplace-ului au rămas intacte. |
|
KeyBanc / Justin Patterson |
105 $ |
Supraponderat |
Măsurat. 14 iulie: scăzut de la 110 $ menționând în același timp caracteristicile de mobilitate și adoptarea în expansiune a alimentarei. |
|
Cazul de Bază Articol |
80 $ la 105 $ |
Caz de Bază |
Echilibrat. Presupune creșterea rezervărilor în intervalul teen înalt, câștiguri de marjă treptată și cheltuieli AV ridicate. |
|
Cazul Bear Articol |
60 $ |
Caz Bear |
Precaut. Presupune că costurile AV și de achiziție cresc pe măsură ce creșterea și evaluarea se comprimă. |
Cum să Tranzacționezi Acțiuni Uber (UBER) pe BingX
Tranzacționează creșterea rezervărilor Uber, parteneriatul robotaxi și perspectiva marjei folosind instrumentele BingX TradFi și BingX AI. Deoarece UBER poate reacționa brusc la orientările de câștiguri, anunțurile AV și dezvoltările de achiziții, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
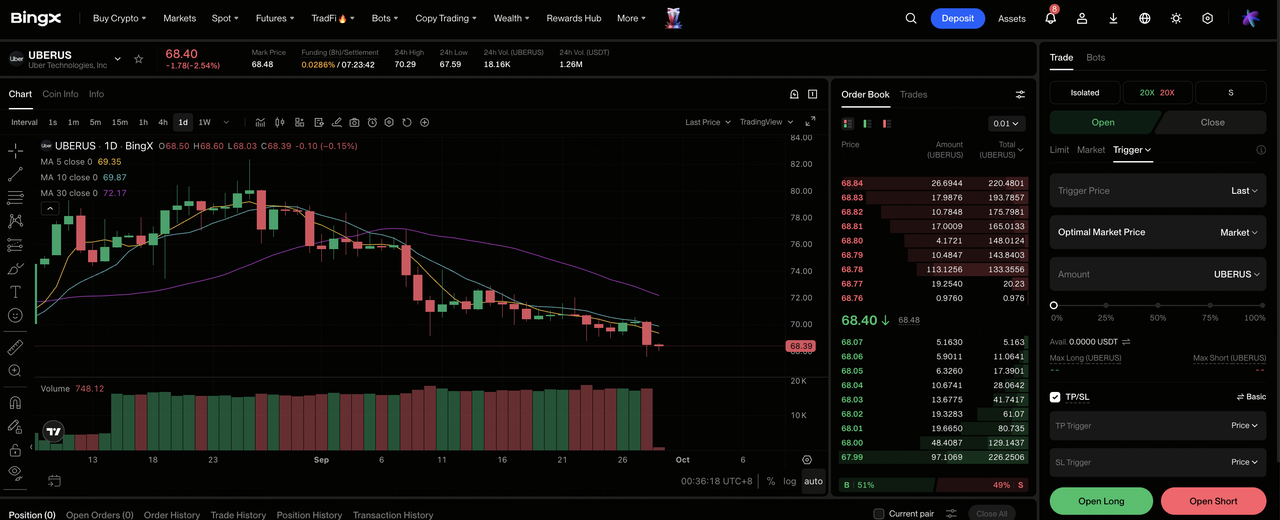
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi pe tabloul de bord al bursei BingX.
Pasul 2: Selectează Uber (UBER). Caută și selectează contractul futures perpetuu UBERUS-USDT.
Pasul 3: Alege-ți direcția. Selectează Deschide Long dacă te aștepți ca creșterea rezervărilor și expansiunea marjei să depășească cheltuielile AV. Selectează Deschide Short dacă te aștepți ca concurența autonomă sau costurile de achiziție să slăbească creșterea câștigurilor.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Cross bazat pe toleranța ta la risc. Scăderea YTD de 15,04% și mișcarea post-câștiguri de 6% arată de ce pârghia conservatoare și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale de risc stricte. Stabilește niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. UBER poate reacționa rapid la tendințele de rezervare, orientarea EPS, implementările robotaxi, deciziile de reglementare și actualizările tranzacției Delivery Hero.
Top 5 Riscuri de Urmărit pentru Investitorii Uber în 2026
Marketplace-ul Uber crește și generează flux de numerar puternic, dar perspectiva încă depinde de dacă cheltuielile AV și achizițiile întăresc platforma fără a reduce randamentele pe acțiune.
- Flotele autonome ar putea slăbi rolul de marketplace al Uber: Waymo și alți dezvoltatori pot folosi Uber pentru distribuție înainte de a muta mai mulți călători către propriile aplicații. Pierderea călătoriilor urbane de valoare mare ar putea reduce densitatea rețelei și presiunea ratelor de luare.
- Peste 10 miliarde de dolari din investiții AV ridică riscul de intensitate a capitalului: Participațiile de capital, angajamentele pentru vehicule și suportul flotei ar putea consuma numerarul înainte ca călătoriile autonome să ajungă la scară. Randamentele slabe ar concura cu răscumpărările și ar reduce fluxul de numerar liber pe acțiune.
- Tranzacția de 14,8 miliarde de dolari Delivery Hero creează risc de integrare: Extinderea către aproape 100 de piețe ar putea întări angajamentul, dar aprobările de reglementare, integrarea tehnologiei și concurența locală pot întârzia sinergiile. Costurile mai mari ar face presiune asupra marjelor.
- Reglementarea șoferilor poate crește costurile operaționale: Cerințele noi pentru beneficii, praguri de salarii, asigurări sau statutul de angajat ar putea crește costurile în piețele majore. Uber poate avea nevoie să absoarbă acele cheltuieli sau să le transmită călătorilor.
- Cererea consumatorilor, valutele și asigurările rămân puncte de presiune: Schimbul valutar este de așteptat să reducă creșterea rezervărilor T3 raportate cu aproximativ un punct procentual. Cererea mai slabă, costurile de asigurare mai mari sau prețurile agresive de la rivali ar putea încetini rezervările și îmbunătățirea marjei.
Gânduri Finale: Ar Trebui să Investești în Uber Technologies în 2026?
Ce nu este în dispută este dinamica operațională: rezervările brute T2 au crescut cu 24% la 58,022 miliarde de dolari, călătoriile au crescut cu 18% la 3,867 miliarde și EBITDA ajustat a avansat cu 33% la 2,819 miliarde de dolari. Fluxul de numerar liber de 2,792 miliarde de dolari a împins și totalul pe ultimele 12 luni peste 10 miliarde de dolari, oferind Uber mai multă flexibilitate financiară decât fazele anterioare de creștere.
Cazul Bull depinde de acel numerar care finanțează accesul AV și integrarea Delivery Hero fără a sacrifica marjele, în timp ce Cazul Bear presupune că intensitatea capitalului crește pe măsură ce flotele autonome concurează direct. Traderii mai conservatori pot aștepta dovezi că EPS T3 poate depăși intervalul de 0,84 $ la 0,88 $ și că implementările robotaxi adaugă călătorii fără a slăbi ratele de luare.
Memento de Risc: Tranzacționarea și investirea în acțiuni precum UBER implică un risc ridicat de pierdere de capital. Uber este expus la concurența vehiculelor autonome, deciziilor de reglementare, costurilor șoferilor și asigurărilor, integrării achizițiilor, cererii consumatorilor și volatilității schimbului valutar. Efectuează cercetări independente înainte de a aloca capital.
Lectură Similară
- Predicția de Preț Tesla (TSLA) 2026: Pot Robotaxi și Optimus să Împingă Acțiunea TSLA la 500 $?
- Predicția de Preț Alphabet (GOOGL) 2026: Poate Creșterea Cloud de 82% și AI să Împingă Acțiunea GOOGL la 430 $?
- Predicția de Preț Amazon (AMZN) 2026: Pot AWS și Creșterea AI să Împingă AMZN peste 400 $?
- Predicția de Preț PayPal (PYPL) 2026: Poate Creșterea Venmo și Recuperarea Marjei să Împingă PYPL spre 80 $?
- Predicția de Preț Figma (FIG) 2026: Poate Monetizarea AI să Împingă FIG spre 45 $?
