
O Walmart (WMT) opera uma das maiores redes de varejo do mundo através do Walmart U.S., Walmart International e Sam's Club U.S. Suas lojas e clubes continuam sendo a base do negócio, enquanto eCommerce, serviços de marketplace, publicidade, memberships e fulfillment estão se tornando mais importantes para o crescimento e rentabilidade.
O último trimestre mostrou ambos os lados dessa transição. A receita do Q2 FY2027 do Walmart subiu 5,9% para US$ 187,937 bilhões, o EPS ajustado chegou a US$ 0,81, as vendas globais de eCommerce cresceram 23% e a publicidade cresceu 38%. As vendas comparáveis do Walmart U.S. excluindo combustíveis aumentaram apenas 2,6% versus os 3,8% do consenso rastreado, deixando os investidores para avaliar o crescimento digital mais rápido contra um impulso mais lento das lojas no curto prazo.
A previsão das ações do WMT para 2026 agora se centra em duas visões concorrentes:
- O caso digital-margem: o crescimento de eCommerce, publicidade, marketplace e membership permite que a receita operacional aumente mais rapidamente que as vendas à medida que as vendas comparáveis dos EUA se recuperam.
- O caso pressão-avaliação: vendas comparáveis fracas, deflação de farmácias, crescimento de estoque e orientação mais suave do Q3 impedem que os ganhos suportem um múltiplo premium.
Este guia decompõe a previsão das ações do WMT, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no release de resultados do Q2 FY2027 do Walmart de 20 de agosto, arquivamento subsequente e dados de mercado até 4 de setembro, além de como negociar futuros de ações do WMT no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores do Walmart Devem Saber em Setembro de 2026
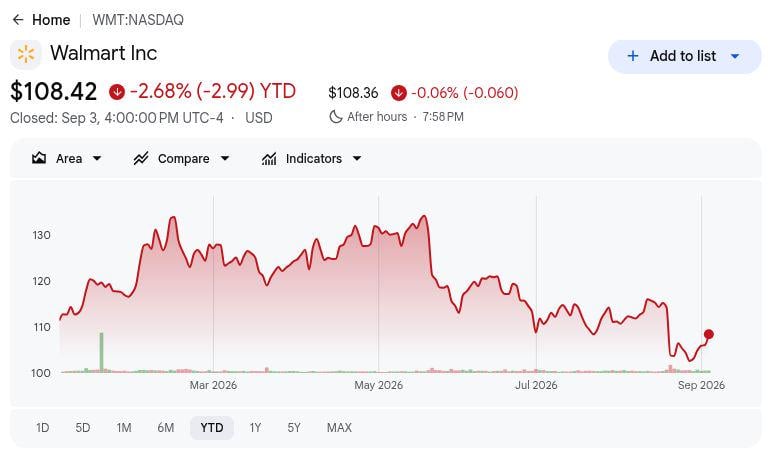
- O WMT fechou em US$ 108,42 e estava em queda de 2,68% no acumulado do ano até 3 de setembro: As ações estavam cerca de 19,8% abaixo de sua máxima de 52 semanas de US$ 135,16 após cair 9,2% no dia dos resultados. Esse reset reflete preocupação sobre vendas comparáveis e orientação de curto prazo, mesmo com os negócios digitais do Walmart continuando a crescer.
- A receita trimestral chegou a US$ 187,937 bilhões e cresceu 5,9% ano a ano: A receita superou o consenso rastreado de US$ 186,75 bilhões em cerca de US$ 1,19 bilhão, enquanto o EPS ajustado de US$ 0,81 superou a estimativa de US$ 0,74 em sete centavos. Os resultados principais permaneceram mais fortes do que a resposta das vendas comparáveis dos EUA implica.
- As vendas globais de eCommerce cresceram 23% e a publicidade aumentou 38%: O eCommerce do Walmart U.S. subiu 24%, o Walmart Connect excluindo VIZIO expandiu 43% e a entrega atendida pela loja cresceu 40%. Essas atividades de maior crescimento estão ampliando o mix de receita além das vendas de mercadorias e melhorando a economia do ecossistema digital do Walmart.
- A administração elevou o crescimento de vendas do FY2027 para 4,0% a 5,0% e o EPS ajustado para US$ 2,80 a US$ 2,87: Os intervalos anteriores eram 3,5% a 4,5% e US$ 2,75 a US$ 2,85, enquanto o crescimento da receita operacional ajustada foi elevado para 7,0% a 8,5%. A visão anual mais forte contrasta com a orientação do Q3 EPS de apenas US$ 0,62 a US$ 0,64.
- Metas selecionadas de analistas pós-resultados variam de US$ 114 a US$ 137: Um grupo mais amplo de 39 analistas carrega uma meta média de US$ 131,88, com estimativas variando de US$ 113 a US$ 155 e 35 classificações otimistas contra quatro neutros. A dispersão captura confiança no modelo de longo prazo do Walmart juntamente com incerteza sobre recuperação de vendas comparáveis e suporte de avaliação.
O que é o Walmart (WMT)?
O Walmart é um varejista omnicanal global operando Walmart U.S., Walmart International e Sam's Club U.S. através de lojas, clubes e sites de eCommerce. Sua receita vem de vendas de mercadorias e mantimentos, bem como memberships, publicidade, comissões de marketplace, fulfillment e serviços financeiros. Cerca de 280 milhões de clientes e membros visitam mais de 10.900 locais e numerosas propriedades online a cada semana em 19 países, e a empresa gerou US$ 713 bilhões em receita no FY2026 com aproximadamente 2,1 milhões de funcionários. No Q2 FY2027, o Walmart U.S. produziu US$ 125,2 bilhões de vendas líquidas, comparado com US$ 35,2 bilhões internacionalmente e US$ 25,7 bilhões no Sam's Club U.S.
A estratégia atual do Walmart é combinar sua pegada de lojas físicas com entrega mais rápida, expansão de marketplace, serviços de fulfillment, memberships e publicidade de maior margem. Quase 50% do volume do marketplace fluiu através dos Walmart Fulfillment Services no Q2, fortalecendo a ligação entre sortimento de terceiros e receita de logística. A empresa fez parceria com OpenAI para suportar compras do Walmart e Sam's Club através do ChatGPT e com o Google para exibir produtos no Gemini através do Universal Commerce Protocol. Sua anunciada aquisição da Vibe.co também estenderia o Walmart Connect para publicidade de TV conectada self-service, baseando-se no VIZIO e integrações envolvendo Magnite, Yahoo DSP e Google DV360.
Resumo dos Resultados Q2 FY2027 do Walmart (WMT): Receita, EPS e Crescimento Digital
O Walmart entregou US$ 187,937 bilhões de receita do Q2 FY2027 versus o consenso rastreado de US$ 186,75 bilhões, representando crescimento de 5,9% ano a ano, enquanto o EPS ajustado de US$ 0,81 superou a estimativa de US$ 0,74. O eCommerce global e a publicidade cresceram 23% e 38%, respectivamente, e a administração elevou o crescimento de vendas do FY2027 para 4,0% a 5,0% e o EPS ajustado para US$ 2,80 a US$ 2,87. A principal fraqueza foram as vendas comparáveis do Walmart U.S. de 2,6% versus 3,8% esperados, seguido pela orientação do Q3 EPS de US$ 0,62 a US$ 0,64.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita total Q2 FY2027 |
US$ 186,75B consenso |
US$ 187,937B |
Superou. Cerca de US$ 1,19B acima do consenso; +5,9% aa. |
|
EPS diluído ajustado Q2 |
US$ 0,74 consenso |
US$ 0,81 |
Superou. Sete centavos ou aproximadamente 9,5% acima do consenso. |
|
EPS diluído GAAP Q2 |
— |
US$ 0,80 vs. US$ 0,88 um ano antes |
Declinou. Queda de 9,1% conforme perdas de investimento compensaram crescimento operacional. |
|
Receita líquida GAAP Q2 atribuível ao Walmart |
— |
US$ 6,366B |
Declinou. Queda de 9,4% de US$ 7,026B. |
|
Receita operacional Q2 |
— |
US$ 9,383B; +28,8% aa |
Melhorou. Reembolsos tarifários e mix de negócios elevaram o lucro reportado. |
|
Vendas comparáveis Walmart U.S. excluindo combustível |
3,8% consenso |
0,026 |
Perdeu. Preços de farmácia criaram uma pressão de 125 pb. |
|
Crescimento de vendas eCommerce global |
— |
+23% aa |
Acelerou. Pickup, entrega e marketplace permaneceram principais motores de crescimento. |
|
Crescimento de publicidade global |
— |
+38% aa |
Melhorou. Walmart Connect e anúncios internacionais expandiram o mix de maior margem. |
|
Fluxo de caixa operacional de seis meses |
— |
US$ 19,710B |
Melhorou. Aumentou US$ 1,358B ano a ano. |
|
Fluxo de caixa livre de seis meses |
— |
US$ 5,529B |
Declinou. Caiu US$ 1,371B conforme gastos de capital subiram US$ 2,772B. |
|
Perspectiva EPS ajustado Q3 FY2027 |
Faixa consenso US$ 0,67 a US$ 0,68 |
US$ 0,62 a US$ 0,64 |
Abaixo. Reinvestimento de curto prazo e timing pesaram na orientação. |
|
Perspectiva EPS ajustado FY2027 |
Anterior: US$ 2,75 a US$ 2,85 |
US$ 2,80 a US$ 2,87 |
Elevado. Ambas as extremidades subiram após Q2. |
|
Perspectiva crescimento vendas líquidas FY2027 em moeda constante |
Anterior: 3,5% a 4,5% |
4,0% a 5,0% |
Elevado. Perspectiva de receita anual melhorou em 50 pb em ambas as extremidades. |
- Receita de US$ 187,937 bilhões cresceu 5,9% e superou consenso em cerca de US$ 1,19 bilhão: A receita em moeda constante ainda aumentou 5,1%, mostrando que o amplo impulso da receita permaneceu intacto apesar do resultado mais fraco das vendas comparáveis do Walmart U.S.
- EPS ajustado de US$ 0,81 superou a estimativa de US$ 0,74 em sete centavos: O EPS GAAP declinou 9,1% para US$ 0,80 conforme perdas de investimentos patrimoniais e outros pesaram nos resultados reportados, separando operações subjacentes mais fortes de tendências de receita líquida reportada mais fracas.
- O eCommerce global subiu 23% e a publicidade aumentou 38%: O Walmart Connect excluindo VIZIO cresceu 43%, a entrega atendida pela loja expandiu 40% e as vendas líquidas do marketplace subiram mais de 50%, aumentando a contribuição de serviços digitais e comércio de terceiros.
- Receita operacional de US$ 9,383 bilhões aumentou 28,8%: A receita operacional ajustada em moeda constante cresceu 17,4% e a taxa de lucro bruto do Walmart U.S. expandiu 158 pontos base, embora as despesas operacionais tenham desalavancado 72 pontos base e reembolsos tarifários tenham ajudado a comparação.
- A orientação de EPS ajustado FY2027 subiu para US$ 2,80 a US$ 2,87 de US$ 2,75 a US$ 2,85: A orientação Q3 de US$ 0,62 a US$ 0,64 permaneceu abaixo da visão do Street de aproximadamente US$ 0,67 a US$ 0,68, e o timing do Flipkart deve reduzir o crescimento de vendas do Q3 em mais de 100 pontos base.
Perspectiva de Investimento 2026 do Walmart (WMT): Caso Bull de US$ 155 vs. Caso Bear de US$ 90
O teste central é se os negócios digitais do Walmart e a melhoria da alavancagem operacional podem compensar vendas comparáveis mais lentas com força suficiente para suportar sua avaliação premium.
O Caso Bull: Forte Crescimento de E-Commerce e Publicidade Empurram WMT Para US$ 155
O Caso Bull assume que as vendas comparáveis do Walmart U.S. se recuperem para 3,5% a 4,0%, o crescimento do eCommerce global permaneça próximo ou acima de 20%, e a publicidade fique acima de 30%. A receita de marketplace, membership e fulfillment de maior margem ajuda a receita operacional ajustada a crescer mais rapidamente que as vendas e terminar próximo ao limite superior de 8,5% da orientação FY2027.
Um movimento para US$ 150 a US$ 155 exigiria crescimento mais forte de transações e tickets, estoque estável e EPS ajustado próximo ao limite superior de US$ 2,87 da orientação. A melhoria contínua da margem digital forneceria a confirmação mais clara, enquanto outro miss significativo de vendas comparáveis enfraqueceria o caso.
O Caso Base: Crescimento Estável de Vendas Mantém WMT Entre US$ 120 e US$ 135
O Caso Base assume que as vendas anuais cresçam dentro da faixa de 4,0% a 5,0% da administração conforme eCommerce e publicidade compensam crescimento mais lento das lojas. O EPS ajustado fica dentro da perspectiva de US$ 2,80 a US$ 2,87, enquanto a receita operacional continua a crescer mais rapidamente que a receita sem exigir uma grande reavaliação.
Sob este cenário, o WMT poderia negociar principalmente entre US$ 120 e US$ 135. Resultados Q3 próximos à orientação, alívio da pressão farmacêutica e progresso contínuo da margem digital apoiariam a faixa, enquanto um corte na orientação anual a enfraqueceria.
O Caso Bear: Gastos de Consumidores Mais Lentos e Pressão de Margem Puxam WMT Para US$ 90
O Caso Bear assume que as vendas comparáveis do Walmart U.S. permaneçam próximas ou abaixo de 2,5%, a deflação farmacêutica persista e o investimento em preços compense parte do benefício dos reembolsos tarifários. O estoque sobe mais rapidamente que a receita, o capex pesa no fluxo de caixa livre e o múltiplo de ganhos premium começa a comprimir.
Um movimento para US$ 90 a US$ 100 se tornaria mais provável se o EPS Q3 caísse abaixo de US$ 0,62, o fluxo de caixa livre enfraquecesse ainda mais, ou a administração cortasse a orientação FY2027. O Walmart ainda poderia crescer vendas neste cenário, mas conversão de caixa mais fraca e revisões de ganhos mais lentas pressionariam a ação.
Previsões de Preço da Ação WMT para 2026 Por Analistas de Wall Street
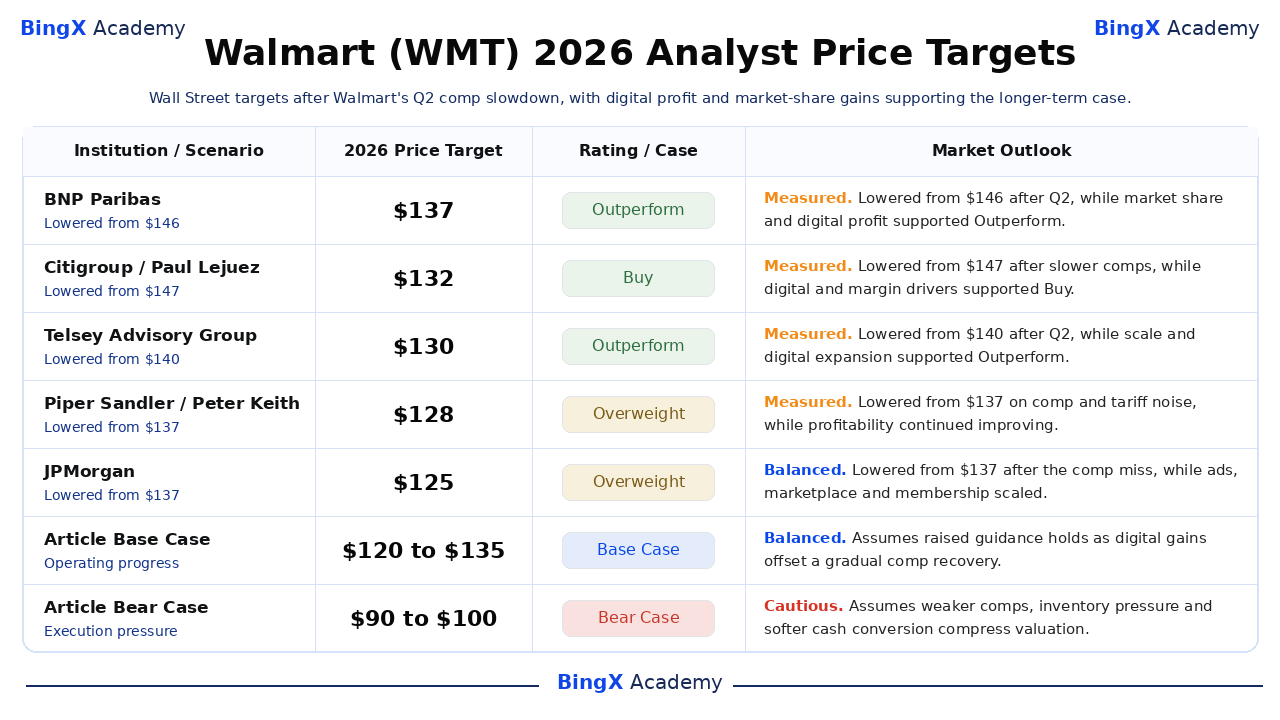
As seis ações selecionadas pós-resultados são datadas, metas nomeadas de terceiros e são apresentadas da maior para a menor. Elas variam de US$ 114 a US$ 137, enquanto o conjunto mais amplo de 39 analistas tem média de US$ 131,88 e varia de US$ 113 a US$ 155. As duas últimas linhas são cenários editoriais da Academia BingX em vez de previsões de Wall Street.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
BNP Paribas |
US$ 137 |
Outperform |
Moderado. 21 de agosto: baixou de US$ 146 para US$ 137 após Q2 mantendo uma visão Outperform sobre o potencial de participação de mercado e lucro digital do Walmart. |
|
Citigroup |
US$ 132 |
Buy |
Moderado. 21 de agosto: baixou de US$ 147 para US$ 132 após a desaceleração de vendas comparáveis mas manteve Buy já que drivers digitais e de margem permaneceram intactos. |
|
Telsey Advisory Group |
US$ 130 |
Outperform |
Moderado. 21 de agosto: baixou de US$ 140 para US$ 130 após Q2 mantendo Outperform na escala do Walmart, ganhos de participação de mercado e expansão digital. |
|
Piper Sandler |
US$ 128 |
Overweight |
Moderado. 21 de agosto: baixou de US$ 137 para US$ 128 no comp dos EUA e ruído de reembolso tarifário notando melhoria da rentabilidade. |
|
JPMorgan |
US$ 125 |
Overweight |
Equilibrado. 21 de agosto: baixou de US$ 137 para US$ 125 após o miss de comp mas manteve Overweight na escala de publicidade, marketplace e membership. |
|
Truist Securities |
US$ 114 |
Buy |
Cauteloso. 21 de agosto: baixou de US$ 140 para US$ 114 seguindo o resultado de comp dos EUA de 2,6% mantendo Buy. |
|
Caso Base do Artigo |
US$ 120–US$ 135 |
Caso Base |
Equilibrado. Assume crescimento anual de vendas de 4%–5%, EPS ajustado de US$ 2,80–US$ 2,87 e ganhos digitais estáveis. |
|
Caso Bear do Artigo |
US$ 90–US$ 100 |
Caso Bear |
Cauteloso. Assume comps próximos de 2,5%, estoque superando vendas, conversão de caixa enfraquecendo e o múltiplo comprimindo. |
Como Negociar Walmart (WMT) na BingX
Use o BingX TradFi para expressar uma visão direcional sobre o Walmart tratando alavancagem como uma decisão de risco separada. O WMT pode se mover bruscamente em torno de resultados, orientação, decisões regulatórias, marcos de produtos e notícias macro, então o catalisador, tamanho da posição e perda máxima devem ser definidos antes da entrada.
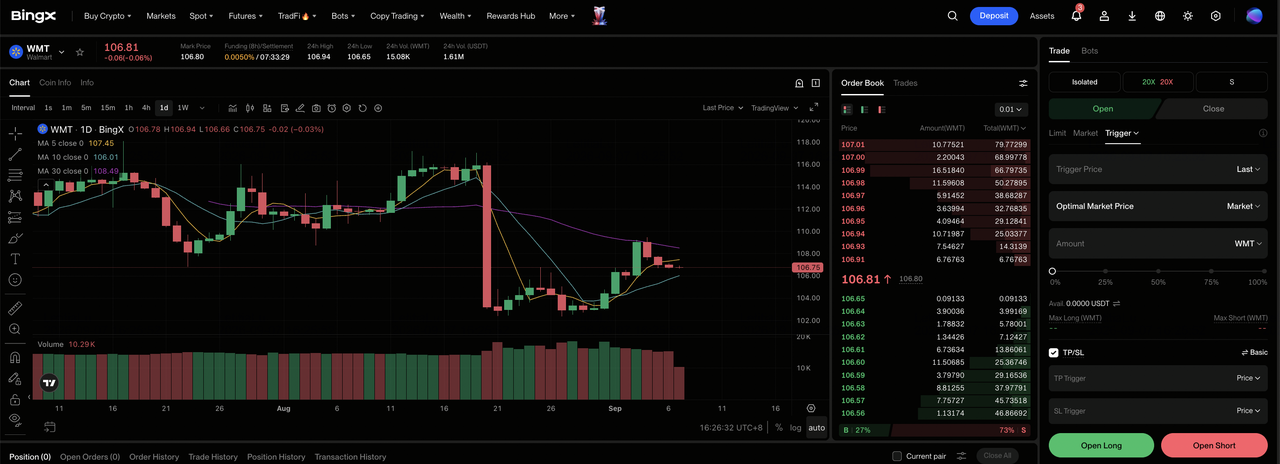
Passo 1: Acesse o BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Walmart (WMT). Procure e selecione o contrato futuros perpétuos WMTUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se as vendas comparáveis melhorarem, eCommerce e publicidade permanecerem fortes e a receita operacional continuar a superar a receita. Selecione Abrir Short se os gastos do consumidor enfraqueceram, a pressão farmacêutica persistir ou a administração cortar a orientação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado em sua tolerância ao risco. O WMT ainda pode se mover bruscamente em torno de resultados, mudanças de orientação, dados de gastos do consumidor e atualizações de margem, então alavancagem conservadora e dimensionamento claro de posições permanecem importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. O WMT pode reagir rapidamente a tendências de vendas comparáveis, crescimento de eCommerce, impulso da publicidade, níveis de estoque e mudanças na orientação anual.
Top 5 Riscos a Observar para Investidores do WMT em 2026
A escala do Walmart reduz a dependência de qualquer categoria única, embora a avaliação atual ainda deixe as ações sensíveis a mudanças no crescimento, margens e conversão de caixa.
- Vendas comparáveis de 2,6% perderam a expectativa de 3,8%: Transações subiram 1,5% e ticket aumentou 1,1%. Tráfego persistentemente mais lento e crescimento da cesta reduziriam a alavancagem operacional e tornariam a avaliação premium mais difícil de defender.
- A deflação farmacêutica reduziu as comps do Walmart U.S. em 125 pontos base: Saúde e bem-estar baixaram a comparação reportada da empresa em 80 pontos base. Pressão continuada de preços regulamentados poderia suprimir o crescimento reportado mesmo quando os volumes de prescrição permanecem estáveis.
- O estoque subiu 6,7% para US$ 61,6 bilhões: Esse aumento superou o crescimento de 5,9% na receita trimestral. Se a demanda diminuir, excesso de estoque poderia requerer markdowns, absorver capital de giro e reverter parte da recente melhoria da margem bruta.
- O gasto de capital de seis meses aumentou US$ 2,772 bilhões para US$ 14,181 bilhões: O fluxo de caixa livre caiu US$ 1,371 bilhão para US$ 5,529 bilhões apesar do maior fluxo de caixa operacional. Investimento omnicanal que falha em produzir crescimento duradouro enfraqueceria a conversão de caixa e futuros retornos aos acionistas.
- O WMT negociou a aproximadamente 39 vezes os ganhos passados em US$ 108,42: A orientação de EPS ajustado Q3 de US$ 0,62 a US$ 0,64 estava abaixo da visão do Street. Um múltiplo premium amplifica o downside se estimativas futuras, vendas comparáveis ou ganhos de margem digital enfraqueceram.
Considerações Finais: Você Deveria Investir em WMT em 2026?
Os resultados mais recentes do Walmart confirmaram crescimento amplo: a receita aumentou 5,9%, o EPS ajustado superou o consenso em sete centavos, o eCommerce cresceu 23% e a publicidade subiu 38%. A administração também elevou a orientação de vendas e EPS ajustado FY2027. O contrapeso é um resultado de vendas comparáveis do Walmart U.S. de 2,6% versus 3,8% esperados, orientação mais suave do Q3 EPS e menor fluxo de caixa livre após investimento mais pesado.
O Caso Base de US$ 120 a US$ 135 assume que o crescimento digital e alavancagem operacional compensem uma recuperação gradual das vendas comparáveis. O Caso Bull de US$ 150 a US$ 155 requer que eCommerce e publicidade mantenham crescimento rápido conforme as comps dos EUA melhoram, enquanto o Caso Bear de US$ 90 a US$ 100 reflete pressão persistente do consumidor, farmácia, estoque e avaliação. Investidores devem acompanhar comps dos EUA, contribuição digital, alavancagem da receita operacional e fluxo de caixa livre antes de tratar o reset pós-resultados como upside duradouro.
Lembrete de Risco: Esses cenários do WMT são estimativas de pesquisa condicionais, não conselhos de investimento ou retornos garantidos. Ações do Walmart e contratos perpétuos WMTUS-USDT podem perder valor, e posições alavancadas podem ser liquidadas. Revise dados de mercado atuais, arquivamentos da empresa e termos da BingX independentemente antes de assumir risco.
Leitura Relacionada
- Previsão de Preço da Apple (AAPL) 2026: Siri AI e o iPhone Dobrável Podem Empurrar AAPL Além de US$ 400?
- Previsão de Preço da Amazon (AMZN) 2026: O Crescimento da AWS e IA Pode Empurrar AMZN Além de US$ 400?
- Previsão de Preço da Nike (NKE) 2026: Recuperação de US$ 55,00 ou Armadilha de Valor de US$ 39,00?
- Previsão de Preço da Ação AMC 2026: Recuperação Fundamental ou Armadilha de Diluição Massiva?
- Perspectiva da Ação Ferrari N.V. (RACE) para 2026: Uma Marca Icônica e EVs Podem Levar a Ação RACE a US$ 550+?
- Perspectiva da Ação McDonald's (MCD) para 2026: Rei do Valor ou Armadilha de Margem?
